

Un filtro di trend EMA e un recupero dell’RSI possono descrivere due fasi di un’idea di scalping: la direzione di fondo e un cambiamento nuovo dopo un ritracciamento. La parte difficile è stabilire fino a quando il cambiamento resta recente, quando perde il proprio contesto e se la quotazione eseguibile successiva lascia spazio sufficiente dopo i costi. Questa guida costruisce un modello di osservazione M5 riproducibile prima di definire una strategia completa.
1. Parti dalla decisione che la combinazione deve modificare
EMA e RSI trasformano entrambi lo storico dei prezzi. Assegnare loro compiti diversi rende le regole più verificabili, ma il loro accordo non fornisce due prove indipendenti. Qui le EMA descrivono il contesto direzionale, mentre l’RSI identifica un episodio di ritracciamento e il recupero successivo. Prezzo sopra una media e RSI sopra il punto medio descrivono solo uno stato finché non si definisce un evento nuovo.
La domanda è se un reset recente renda più selettive osservazioni di momentum altrimenti comparabili. La guida definisce un’osservazione sul lato BUY chiamata Q, non un ordine d’acquisto. Sessioni, costruzione della protezione, scadenze di esecuzione, uscite e limiti di portafoglio restano da specificare e testare separatamente in una strategia completa.
La lettura di posizione e timing per lo scalping è approfondita in Bollinger e Stocastico per lo scalping Forex. Confronta primo recupero di un limite fisso, spostamento della banda e conferma tardiva; il modello è distinto dalle regole di questa pagina.
2. Fissa parametri di riferimento e orologio dei dati
Usiamo candele OHLC Bid fittizie di EURUSD su M5, con EMA20/50 e RSI14 calcolati sulla chiusura. Lo spostamento grafico delle EMA è 0; le candele completate si leggono con shift=1 dopo aver rilevato una nuova candela. La pendenza confronta l’EMA lenta con il valore di 3 candele completate prima. Tutte le decisioni restano sullo stesso timeframe.
Le soglie 45 / 50 / 35 e la finestra di recupero di 3 bars sono scelte di ricerca dichiarate, non parametri ottimali raccomandati. Confronta i valori a precisione completa. Definisci la gestione dei dati mancanti: se manca una candela necessaria o l’indicatore non è pronto, chiudi l’episodio attivo e attendi dati consecutivi sufficienti, senza creare una candela artificiale per riempire il vuoto.
| Componente | Riferimento | Funzione |
|---|---|---|
| Prezzo e orologio | EURUSD · Bid · M5 · Chiusura | Un calendario di candele completate |
| EMA | 20 / 50 · spostamento 0 · pendenza 3 | Contesto T |
| RSI | 14 · smussamento tipo Wilder | Reset 45 · recupero 50 · limite 35 |
| Episodio | P+1...P+3 | Nessuna estensione del termine |
3. Calcola il contesto EMA senza inventare un supporto
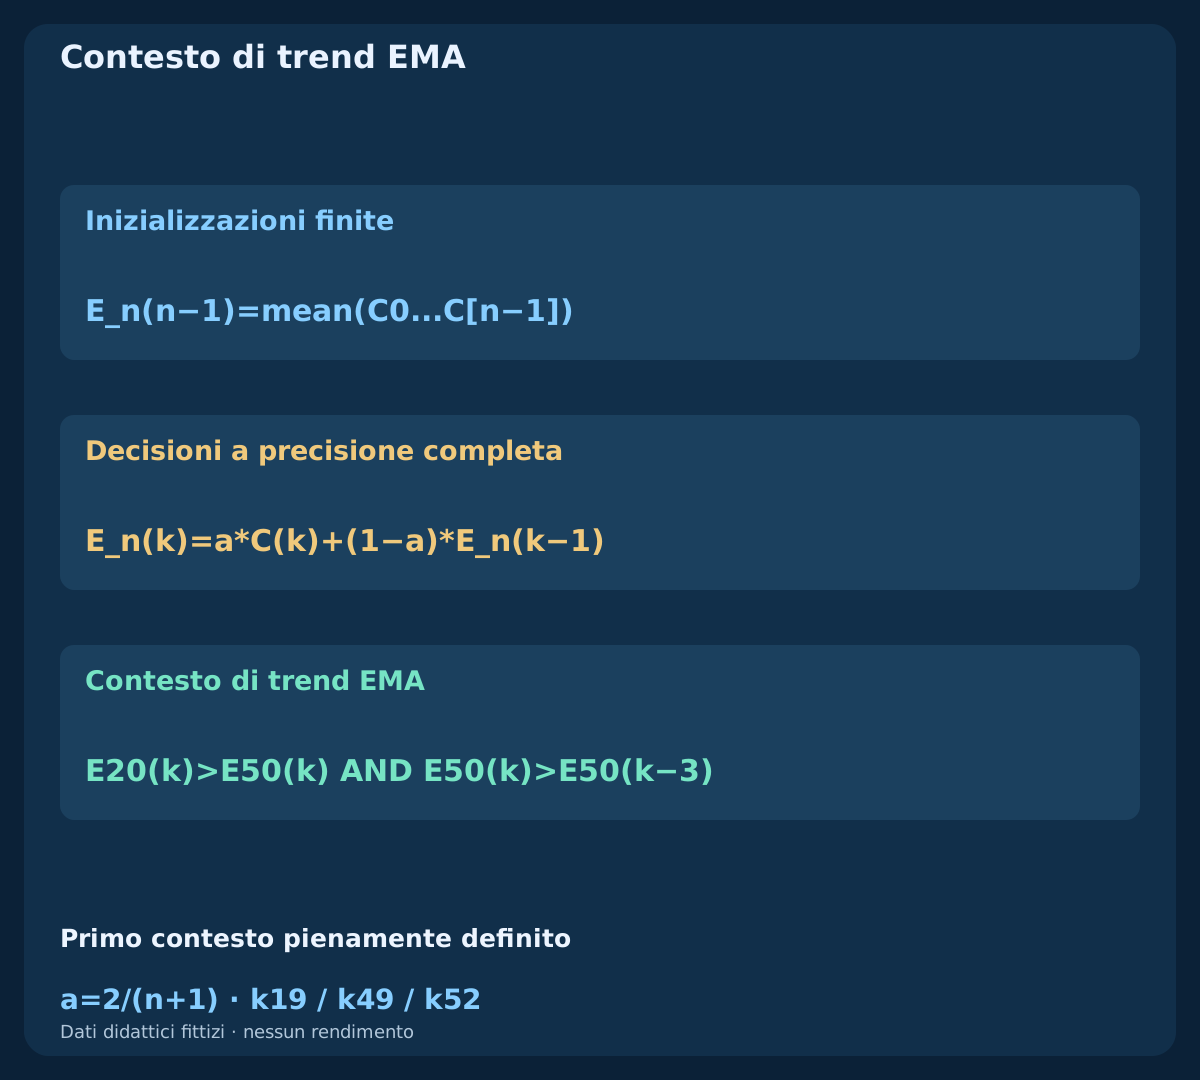
Per il periodo n usa alpha=2/(n+1). Inizializza l’esempio finito a k=n-1 con la media aritmetica delle prime n chiusure, poi applica E_n(k)=alpha*C(k)+(1-alpha)*E_n(k-1). I primi valori EMA20 ed EMA50 sono disponibili a k19 e k49. Inizializzazione e storico precedente possono modificare il confronto con un terminale, soprattutto vicino alle soglie.
Il contesto è T(k)=[E20(k)>E50(k)] AND [E50(k)>E50(k-3)] ed è valutabile per la prima volta a k52. L’uguaglianza non soddisfa nessuno dei due confronti stretti. Il prezzo può scendere sotto la media veloce durante il ritracciamento: T non richiede contatto o riconquista di una EMA. Una media smussata crescente non stabilisce da sola un supporto e non impedisce ulteriori ribassi.
4. Rendi riproducibili lo smussamento RSI e i casi nulli
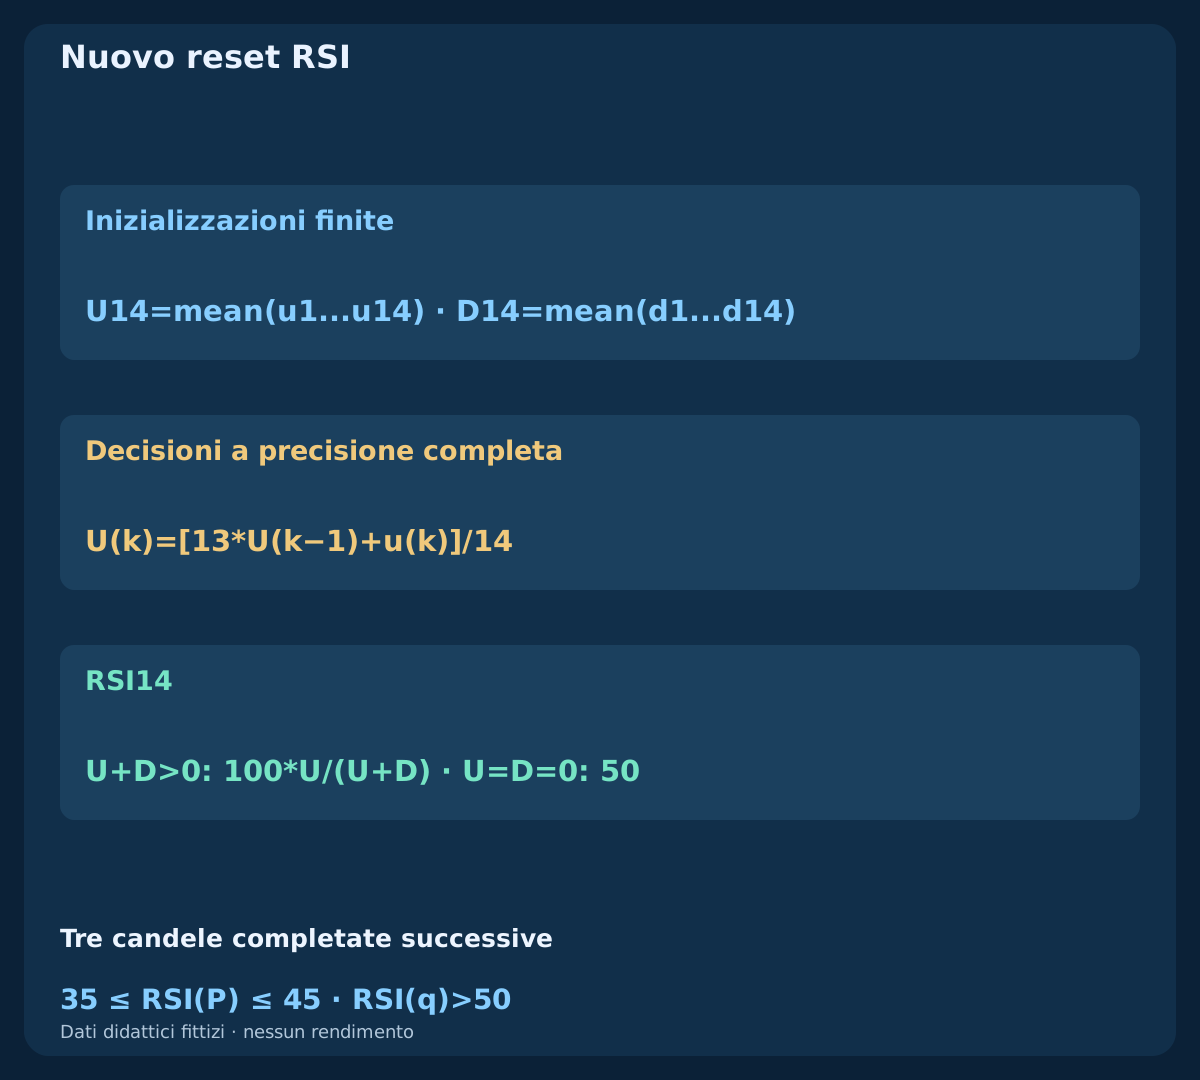
Per ogni variazione di chiusura definisci u(k)=max(C(k)-C(k-1),0) e d(k)=max(C(k-1)-C(k),0). A k14 inizializza U e D con le rispettive medie delle variazioni k1...k14. Successivamente usa U(k)=[13*U(k-1)+u(k)]/14 e la stessa ricorrenza per D. Calcola RSI=100*U/(U+D) quando il denominatore è positivo.
Se solo D è zero, l’RSI vale 100; se solo U è zero, vale 0. Se entrambi sono zero, questo modello finito assegna 50. È una convenzione esplicita per prezzi costanti, non una descrizione universale delle implementazioni. L’RSI riassume rialzi e ribassi smussati. Può restare alto durante una salita o basso durante una discesa; nessuno dei due estremi impone da solo un’operazione di inversione.
5. Distingui reset, recupero e stato persistente
Un nuovo attraversamento di reset è RSI(k-1)>45 AND 35<=RSI(k)<=45. Apre un episodio solo se T è valido e nessun episodio precedente è attivo. Registra la relativa candela completata come P. Un RSI già sotto la soglia da diverse candele non crea un nuovo punto d’origine ogni volta che si osserva il grafico. Il reset indica un evento di soglia e non riavvia il calcolo dell’RSI.
Un nuovo recupero sopra il punto medio è X50(k)=[RSI(k-1)<=50 AND RSI(k)>50]. Un valore esattamente sul punto medio non basta; restare sopra nella candela seguente non è un altro attraversamento. Un X50 privo di reset attivo e non scaduto rimane un’osservazione senza episodio abilitato. La distinzione evita di contare ripetutamente lo stesso movimento come se producesse nuovi segnali.
6. Assegna una durata finita e una priorità deterministica
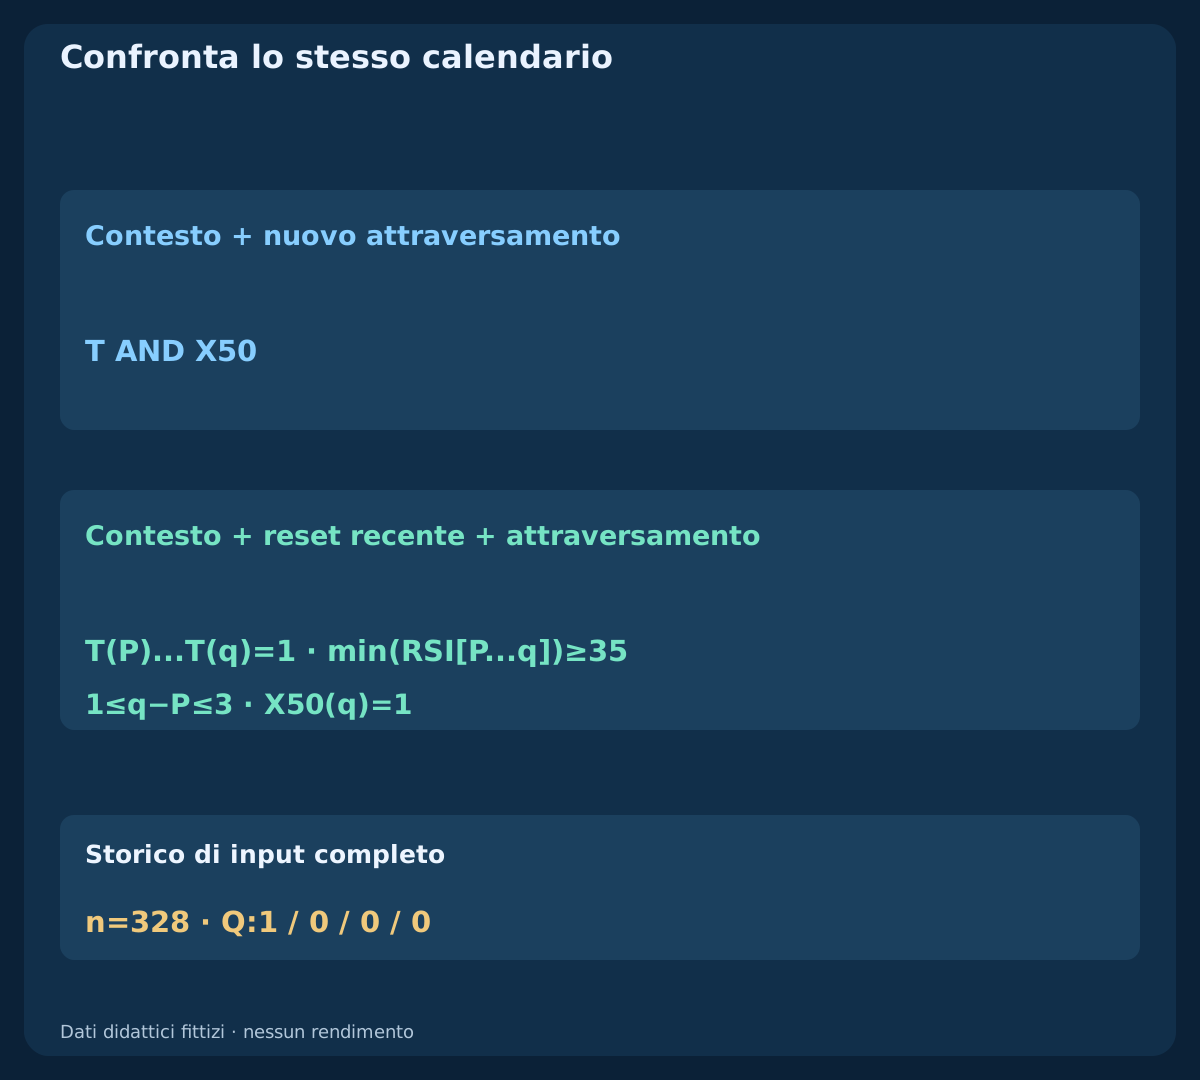
Dopo il reset in P possono qualificarsi solo le candele P+1, P+2, P+3. Su ogni successiva candela completata annulla prima se T=0, poi se RSI<35 e infine dichiara la scadenza se k>P+3. Solo dopo queste verifiche un nuovo X50 può produrre Q=1. Il contesto deve mantenersi per l’intero episodio attivo, non semplicemente tornare sulla candela di recupero.
La qualificazione consuma l’episodio, così come annullamento e scadenza, senza riattivazione sulla stessa candela. Ignora altri attraversamenti di reset mentre l’episodio è attivo: non spostano P e non prolungano il termine. Un reset successivo indipendente può aprire un nuovo episodio. Una finestra più ampia, un altro limite inferiore o l’attesa del ritorno del contesto definiscono modelli diversi da confrontare separatamente.
7. Ricostruisci gli storici fittizi prima di interpretare gli eventi
Il download contiene 4 storici indipendenti di 82 candele ciascuno, per 328 righe. Tre condividono le prime 70 chiusure, partendo da 1.10000 e aumentando di 0.00005 a candela. I rami timely, expired e invalid proseguono poi con variazioni dichiarate differenti; il quarto mantiene la chiusura costante. Il file include OHLC, inizializzazioni EMA, guadagni e perdite smussati, RSI, flag e origine dell’episodio.
Ogni riga indica il completamento UTC previsto, non l’apertura della candela del broker o l’esecuzione di un ordine. La prima chiusura è alle 01:55 UTC e il reset condiviso alle 08:00 UTC. Ricalcola ciascun ramo dall’inizio, senza arrotondamenti intermedi. I percorsi artificiali verificano aritmetica e cronologia; forme ordinate e frequenze degli eventi non dimostrano redditività sul mercato reale.
8. Leggi il recupero sull’ultima candela ammessa
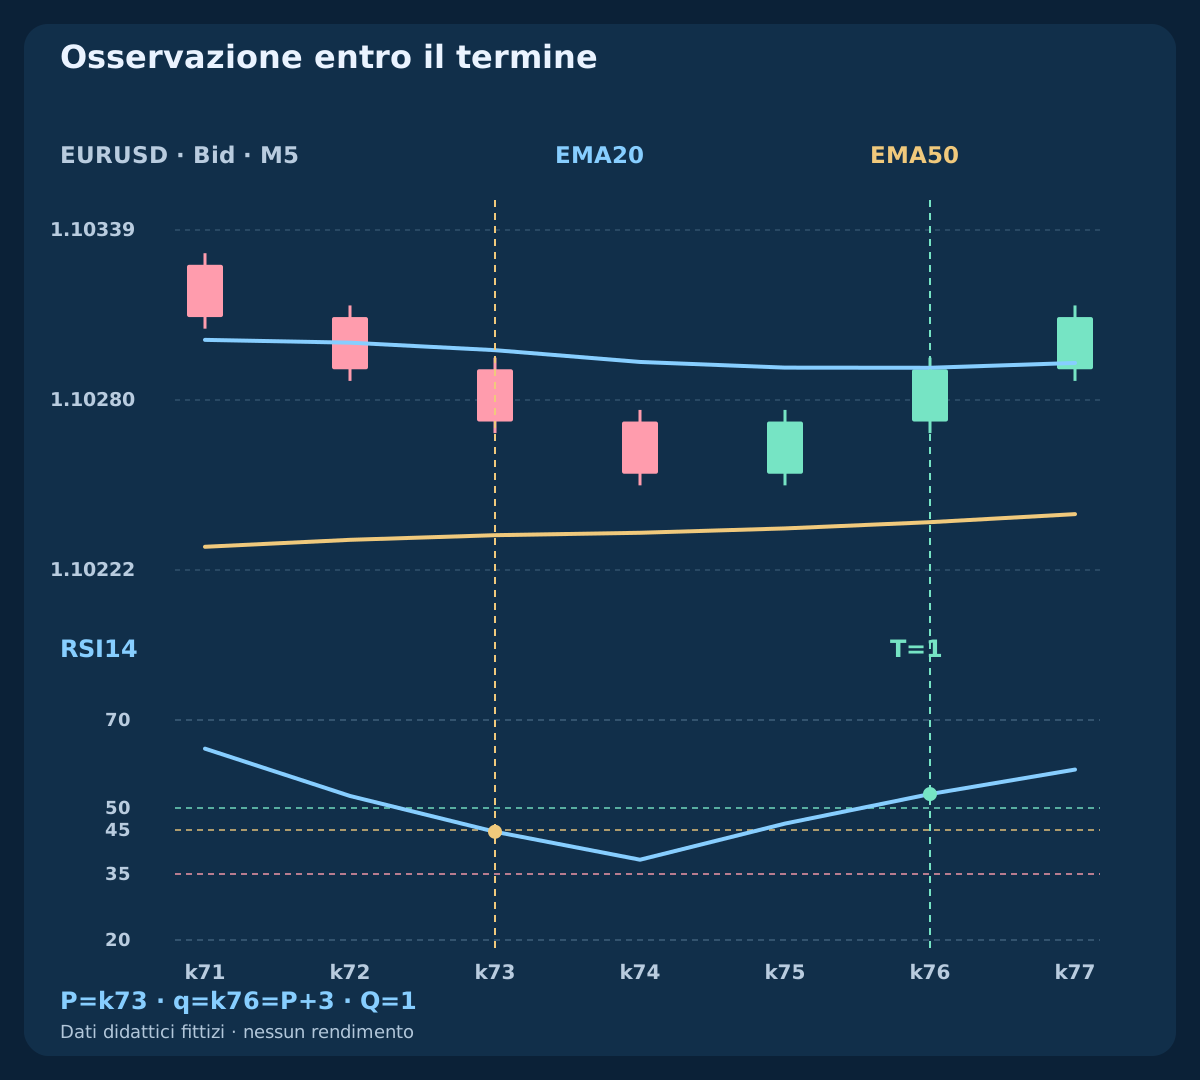
Nel ramo timely, k73 apre l’episodio alle 08:00 UTC con RSI=44.5994 visualizzato a quattro decimali. T è valido. La candela successiva porta l’RSI a 38.2459, ancora sopra il limite inferiore; poi risale a 46.4598 in k75. L’episodio resta aperto, ma il punto medio non è ancora stato superato.
A k76 / 08:15 UTC l’RSI raggiunge 53.1680. È un nuovo X50 esattamente a P+3 e T si è mantenuto durante tutto l’episodio: Q=1. L’evento è conoscibile solo dopo la chiusura della candela e l’arrivo dei dati. Non autorizza un ingresso alla vecchia chiusura né dimostra che una quotazione successiva soddisfi uno specifico piano di trading.
| Ramo / candela | Chiusura UTC | RSI14 | T | X50 | Q | Stato |
|---|---|---|---|---|---|---|
| timely · k73 | 08:00:00 | 44.5994 | 1 | 0 | 0 | Nuovo reset RSI |
| timely · k76 | 08:15:00 | 53.1680 | 1 | 1 | 1 | Osservazione entro il termine |
| expired · k76 | 08:15:00 | 45.9063 | 1 | 0 | 0 | Tre candele completate successive |
| expired · k77 | 08:20:00 | 53.2002 | 1 | 1 | 0 | Episodio scaduto |
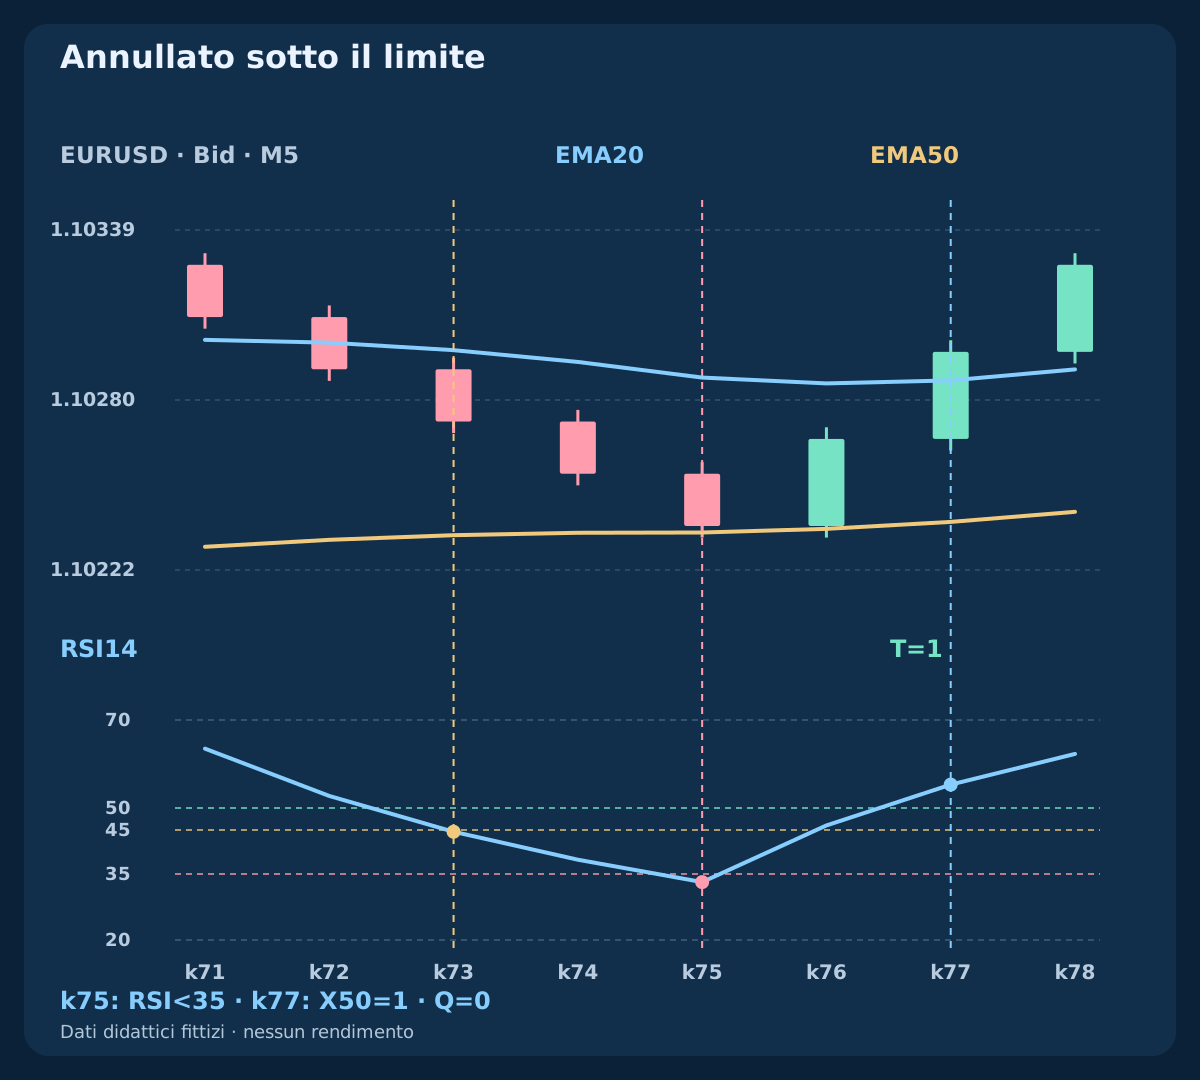
| invalid · k75 | 08:10:00 | 33.1588 | 1 | 0 | 0 | Annullato sotto il limite |
| invalid · k77 | 08:20:00 | 55.3151 | 1 | 1 | 0 | Attraversamento senza reset attivo |
| flat · k76 | 08:15:00 | 50.0000 | 0 | 0 | 0 | Prezzo costante: nessun contesto |
9. Mantieni scaduto il recupero arrivato alla quarta candela
Il ramo expired parte dallo stesso reset. Il recupero più lento rimane sotto il punto medio fino a k76, ultima candela ammessa. A k77 / 08:20 UTC l’RSI raggiunge 53.2002 e compare un nuovo X50 mentre T resta valido. L’episodio ha comunque oltrepassato la finestra di tre candele: Q=0.
Su questa candela la scadenza viene controllata prima del recupero. Non avvicinare P all’attraversamento, non reinterpretare la lenta risalita come un nuovo reset e non estendere il termine perché il prezzo poi sale. L’evento tardivo resta nel registro. Un’eventuale finestra di quattro candele va fissata come variante distinta e valutata sullo stesso calendario, compresi costi e fallimenti aggiuntivi.
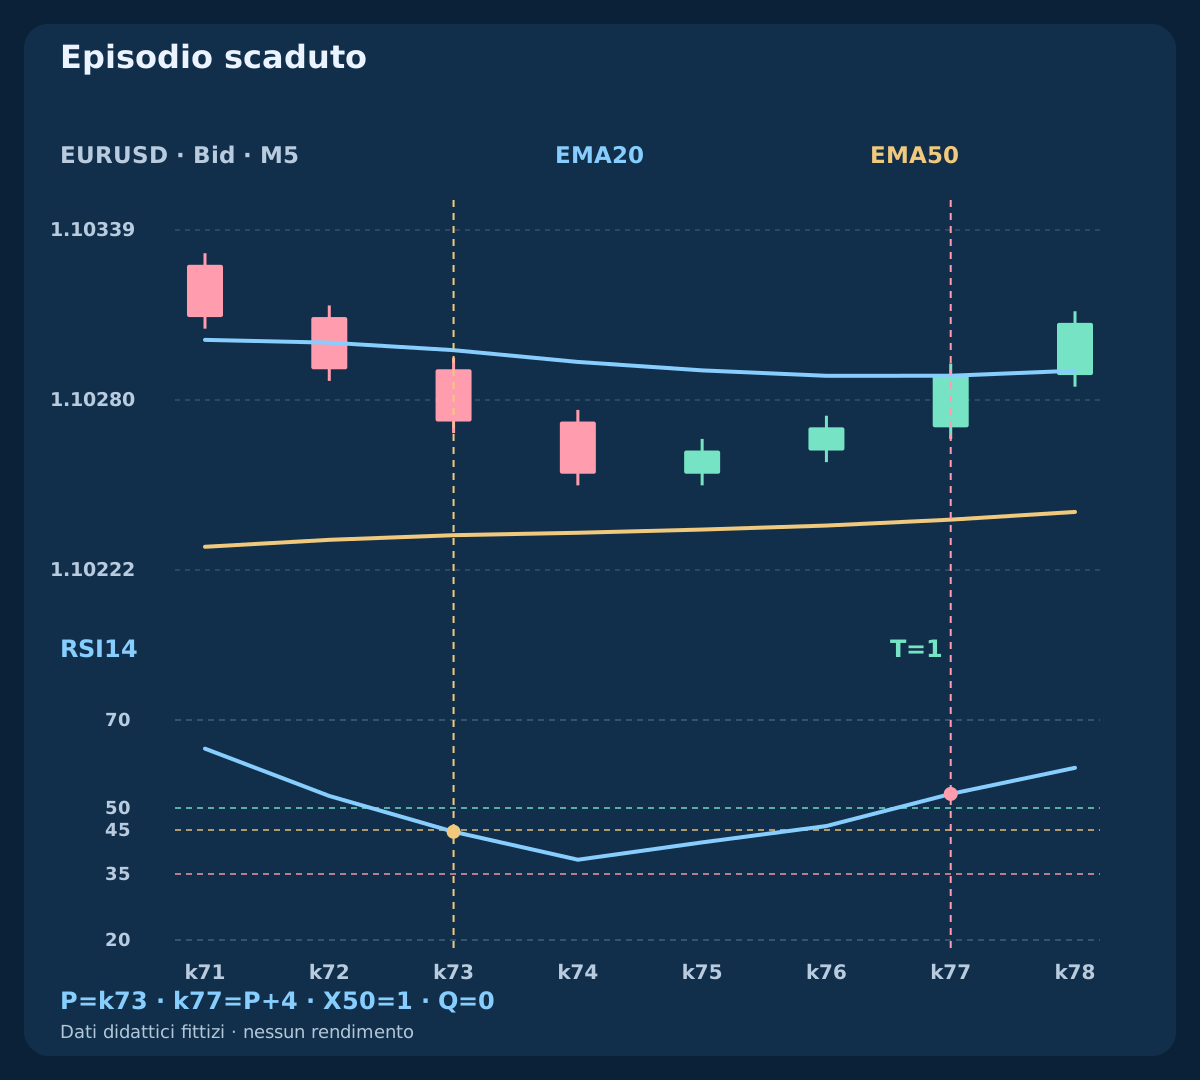
10. Chiudi l’episodio invalidato prima di osservare il rimbalzo
Nel ramo invalid il calo continua dopo il reset condiviso. A k75 / 08:10 UTC l’RSI è 33.1588, sotto il limite dichiarato, quindi l’episodio viene annullato anche se T resta valido. A k77 l’RSI recupera a 55.3151, ma manca un P attivo e Q=0. Il rimbalzo non riapre l’episodio annullato.
Anche la perdita del contesto EMA annullerebbe prima del recupero secondo la priorità dichiarata. Nel ramo costante, dopo l’inizializzazione entrambe le EMA coincidono con il prezzo, l’RSI assume la convenzione piatta, T fallisce e nessun reset si qualifica. I mercati laterali reali sono meno regolari e possono generare episodi ripetuti apparentemente validi. Conta il contributo del filtro dimostrato dopo i costi.
11. Separa apertura, completamento e prima quotazione utilizzabile
L’orario della candela MT4 identifica l’apertura. Una candela aperta alle 07:55 UTC copre l’intervallo fino alle 08:00 UTC sul reticolo M5 usato qui. I dati finali sono osservabili al primo tick successivo; un arrivo illustrativo alle 08:00:00.250 UTC è posteriore al confine programmato. I soli orari storici non provano tale arrivo, una richiesta o un’esecuzione.
Converti l’orario del server in UTC con lo scarto effettivo della data e conserva la regola. Alle 08:17 UTC l’ultima candela M5 prevista come completa termina alle 08:15 UTC; quella che termina alle 08:20 UTC è ancora aperta. Il modello esecutivo deve limitare separatamente età della quotazione e ritardo della richiesta. La finestra di recupero non permette di continuare a tentare ordini per altre tre candele.
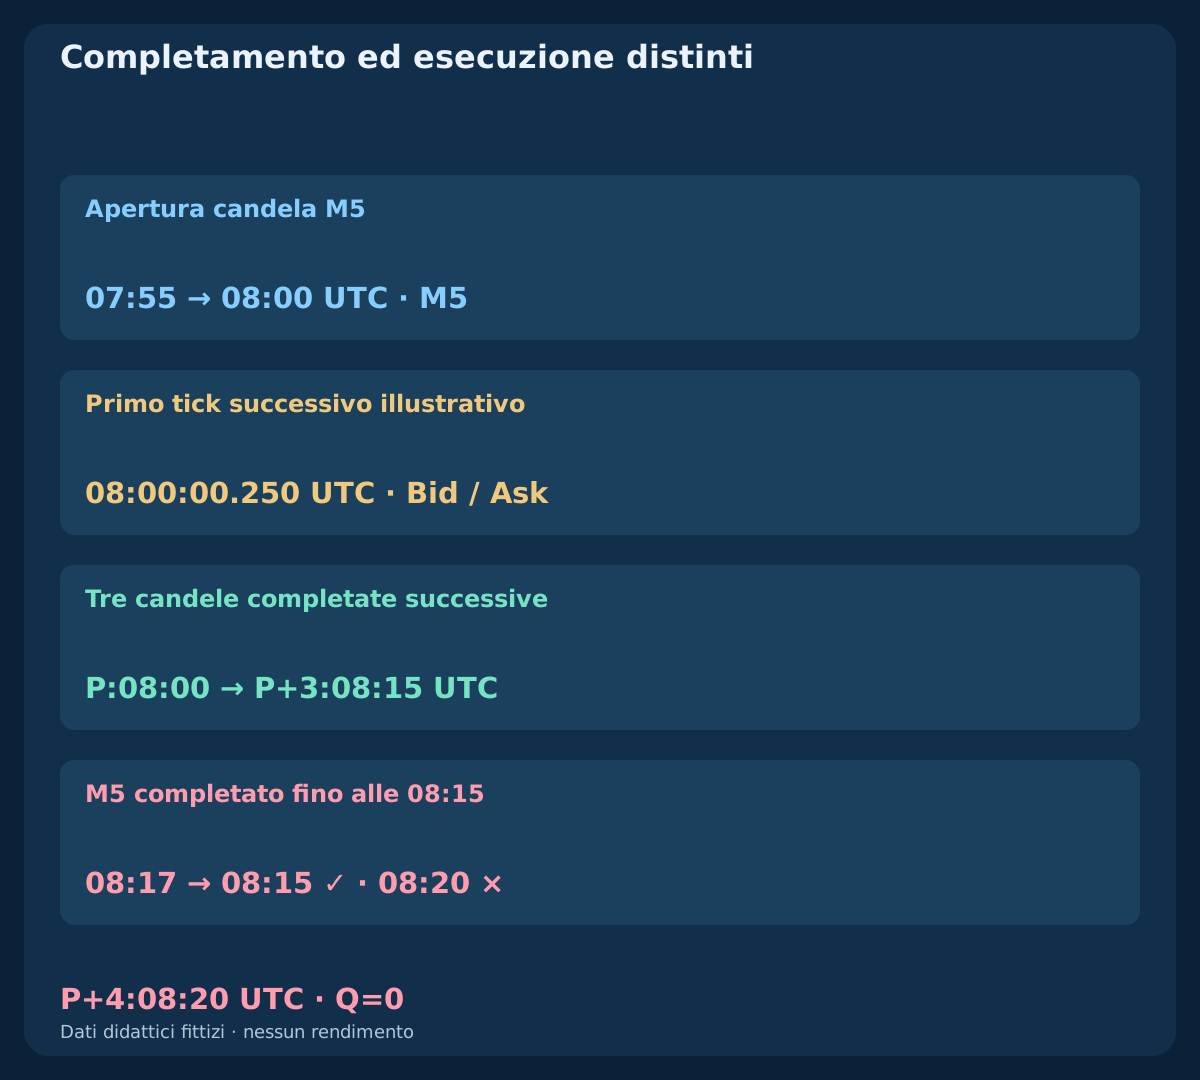
| Ora UTC | Informazione disponibile | Ancora indisponibile |
|---|---|---|
| 07:55 | Apertura candela M5 | Chiusura definitiva |
| 08:00:00.250 | Primo tick successivo illustrativo | Prova di esecuzione precedente |
| 08:17 | M5 completato fino alle 08:15 | Chiusura M5 delle 08:20 |
12. Tratta M1 come un esperimento distinto
Con lo stesso numero di periodi, M1 e M5 usano sequenze di prezzi e intervalli diversi. Un riferimento nominale di 20 bars corrisponde a 20 minutes su M1 e 100 minutes su M5, ma una EMA conserva anche informazioni precedenti con peso decrescente. L’RSI delle variazioni fra chiusure di cinque minuti non è la media di cinque letture RSI di un minuto.
Spostare il modello su M1 modifica reset, attraversamenti e durata effettiva della finestra. Più osservazioni possono aumentare rotazione e costi. Mantieni qui i flag su M5; ogni variante M1 richiede regole fissate indipendentemente e ipotesi di esecuzione realistiche comparabili. Un futuro modello multi-timeframe deve precisare quale valore superiore già completato sia disponibile a ogni decisione sul timeframe inferiore.
13. Confronta due quotazioni eseguibili con lo stesso piano fisso
Questo esempio BUY indipendente entra ad Ask, con stop e obiettivo fissi sul lato Bid a 1.09940 e 1.10120. Il Bid/Ask iniziale è 1.10000 / 1.10008, quello successivo 1.10016 / 1.10024; entrambi hanno spread di 0.8 pip. Aggiungi commissione complessiva di andata e ritorno 0.6 pip e riserva totale per esecuzione avversa 0.6 pip. Prima risultano perdita prevista 6.8+1.2=8.0 pips, obiettivo netto residuo 11.2-1.2=10.0 pips e rapporto 1.2500; dopo diventano 9.6 pips, 8.4 pips e 0.8750.
Con il filtro comparativo dichiarato net reward / planned loss >=1.20, la prima quotazione passa e la successiva fallisce. Con equity 10000 USD, budget 0.25%=25 USD, pip da 10 USD per lotto standard e passo volume 0.01, arrotondare per difetto dà 0.31 lots e rischio previsto 24.80 USD. Il calcolo successivo dà 0.26 lots / 24.96 USD, ma ridurre il volume non corregge un rapporto insufficiente. Sono quotazioni alternative indipendenti dagli storici, non ordini o esecuzioni misurate.
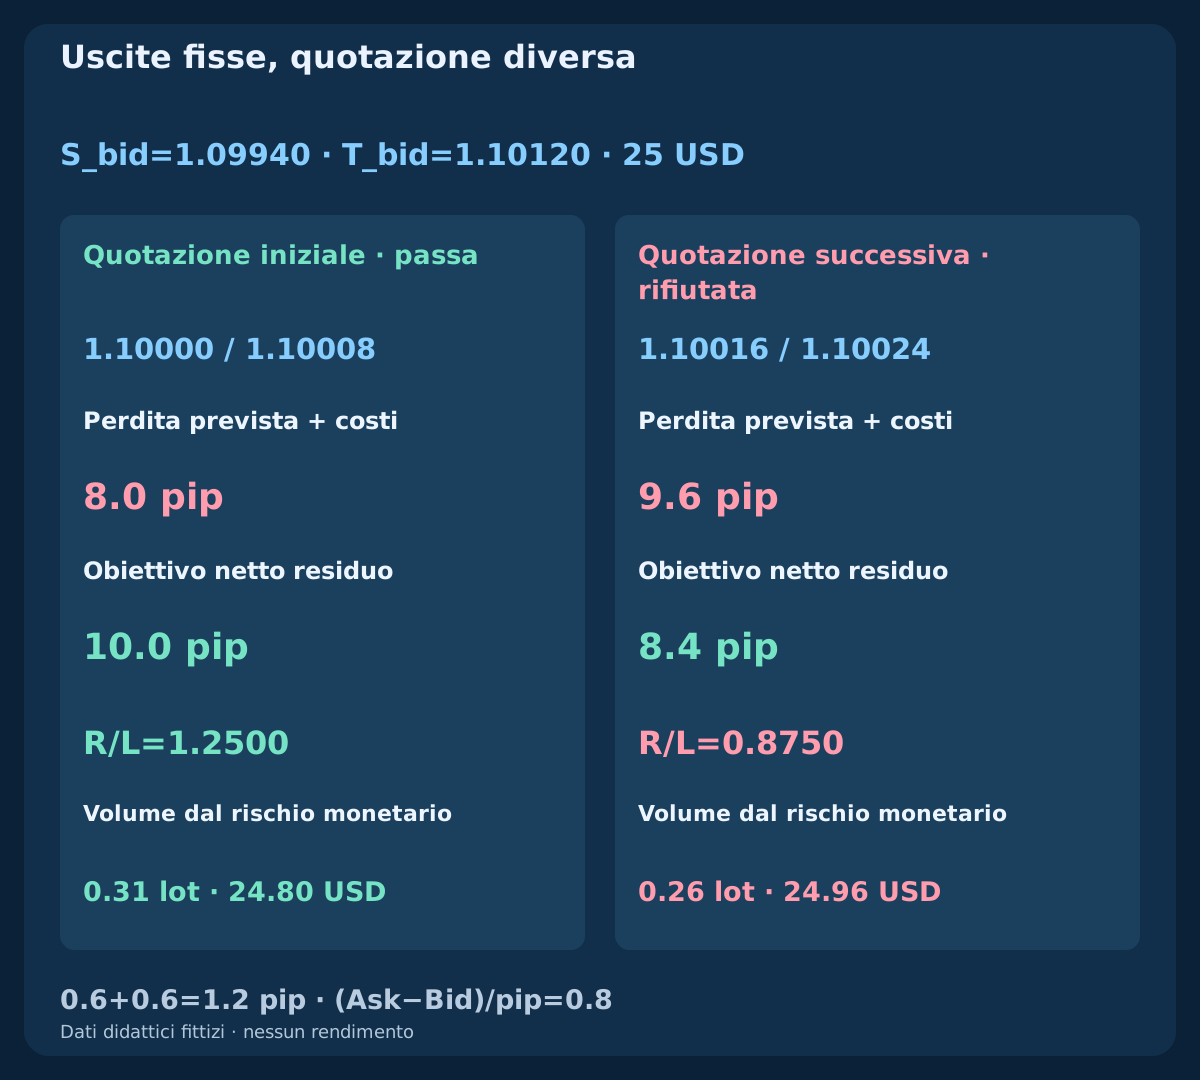
| Quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Obiettivo netto | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| Quotazione iniziale · passa | 1.10000 / 1.10008 | 6.8 | 8.0 | 10.0 | 1.2500 | 0.31 | 24.80 |
| Quotazione successiva · rifiutata | 1.10016 / 1.10024 | 8.4 | 9.6 | 8.4 | 0.8750 | 0.26 | 24.96 |
14. Esplicita lati di quotazione, unità e rischio esecutivo reale
Per BUY, la distanza di perdita prima di commissione e riserva è (Ask-S_bid)/pip, mentre lo spazio verso l’obiettivo è (T_bid-Ask)/pip. L’effetto dello spread è già incluso. Per SELL le distanze corrispondenti sono (S_ask-Bid)/pip e (Bid-T_ask)/pip. Non sommare di nuovo lo spread visualizzato. Questa spiegazione dei prezzi sul lato short non definisce un modello di osservazione SELL speculare.
L’esempio assume pip EURUSD 0.0001, point e tick 0.00001, contratto 100000 EUR e conto USD. Verifica proprietà effettive del simbolo, conversione nella valuta del conto, lotto minimo, margine e vincoli sugli stop. Riserve e stop non limitano con certezza la perdita reale. Gap, nuove quotazioni, protezione rifiutata o richiesta incerta possono cambiare il risultato; riconcilia ordini ed esecuzioni prima di riprovare dopo un timeout.
15. Verifica il contributo del reset sullo stesso calendario
Usa T AND X50 come riferimento osservativo e confrontalo con Q, che richiede un reset recente a durata limitata. Conserva ogni attraversamento, anche non abilitato, scaduto o annullato. Dopo aver definito regole complete, applica a entrambi gli stessi criteri di quotazione, protezione, uscita, dimensionamento e costi. Non spostare un evento filtrato a un prezzo successivo più comodo e non omettere le richieste rifiutate.
Fissa le scelte di sviluppo, riserva dati successivi intatti e registra tutti i periodi, soglie e finestre provati. Valuta aspettativa netta, drawdown, rotazione, incertezza e sensibilità a spread ed esecuzione avversa. Servono tick cronologici se stop e obiettivo possono essere raggiunti nella stessa candela. I download verificano definizioni: meno segnali o una percentuale vincente selezionata più alta non stabiliscono un vantaggio affidabile.
16. Rivedi la specifica prima di trasformarla in strategia
Un altro lettore deve riprodurre contesto, reset e recupero dallo stesso storico completo. Registra formule e inizializzazioni, simbolo e lato di prezzo, timeframe, indici dei buffer, uguaglianze, dati mancanti, priorità di annullamento, durata e rapporto tra orologio del segnale ed esecuzione. Separa precisione degli input e arrotondamenti grafici.
Questa prima guida del gruppo scalping–indicatori prepara una futura strategia EMA–RSI completa. Seguiranno Bollinger Bands con Stochastic ed EMA con MACD. Gli articoli correlati trattano costi, sessioni e test; il pullback EMA su M1 già presente studia un’altra sequenza. Collega i concetti tramite questi riferimenti mantenendo distinguibile ogni ipotesi di ricerca.
Domande frequenti
EMA20/50 e RSI14 sono le migliori impostazioni per lo scalping?
Sono riferimenti per un esempio dichiarato, senza ottimizzazione o vantaggio misurato. Inizializzazione, soglie, timeframe, esecuzione e costi influenzano i confronti. Fissa le varianti prima di testare dati successivi.
RSI sopra 50 significa un nuovo segnale BUY?
Descrive uno stato. Un nuovo attraversamento richiede il valore precedente pari o inferiore a 50 e quello attuale superiore. Q richiede anche un reset recente attivo e contesto EMA ininterrotto.
Un reset annullato può recuperare quando l’RSI risale?
L’episodio resta chiuso. Un rimbalzo senza nuovo reset indipendente non è abilitato. Il ramo invalid lo mostra; attendere dopo l’annullamento definirebbe un altro modello.
È ammesso il recupero esattamente alla terza candela successiva?
Sì, se contesto e limite inferiore sono rispettati. P+1, P+2 e P+3 sono ammesse. A P+4 la scadenza prevale anche se l’RSI supera 50 sulla stessa candela completata.
Posso utilizzare queste regole su M1?
Si tratta di un nuovo esperimento. Cambiano traiettorie degli indicatori, eventi e durata della finestra. Ricalcola sui dati M1 con un modello esecutivo fissato separatamente, senza trasferire le conclusioni M5.
Un’osservazione qualificata dimostra una strategia redditizia?
No. Q identifica un evento sotto condizioni dichiarate. Mancano ancora regole complete di ordini, protezione, uscite, costi e rischio, seguite da test su dati adeguati. Storici e quotazioni forniti sono fittizi.
Fonti e note di ricerca
MetaQuotes documenta medie mobili, RSI, indici dei buffer, orari di apertura delle candele e prezzi eseguibili degli ordini. Inizializzazione finita, soglie, priorità degli eventi, storici sintetici e confronto indipendente delle quotazioni costituiscono il modello didattico dichiarato qui. Non sono impostazioni predefinite, una verifica di corrispondenza con un terminale reale o prove di ottimalità. Entrambi i download espongono i numeri utilizzati.
- MQL4 Reference: iMA
- MQL4 Reference: iRSI
- MetaTrader 4 Help: Relative Strength Index
- MQL4 Reference: iTime
- MQL4 Reference: OrderSend
Contenuto educativo. Tutti gli storici e gli esempi di quotazione sono fittizi. Il Forex comporta rischi. Accordo degli indicatori, stop previsti e riserve di costo non garantiscono esecuzioni redditizie né limitano le perdite reali.