

Un obiettivo piccolo lascia poco spazio a un’esecuzione costosa. Prima di scegliere un grafico a uno o cinque minuti, occorre capire quando il segnale è disponibile, a quale prezzo può essere eseguito e quanto resta dopo i costi. Confrontiamo M1 e M5 con esempi numerici, senza dare per redditizia alcuna strategia.
1. Che cos’è lo scalping nel Forex?
Lo scalping è uno stile intraday che cerca movimenti di prezzo relativamente piccoli e mantiene in genere le posizioni aperte per poco tempo. Può sfruttare un breve ritracciamento, un’estremità del range o un’accelerazione. Conta il rapporto fra movimento cercato, durata dell’esposizione e costo di esecuzione: non esiste un numero universale di pip o secondi che definisca uno scalp.
Lo scalping rientra nel day trading, ma i termini non sono equivalenti. Un day trader può mantenere una posizione per diverse ore; uno scalper può effettuare più tentativi separati nello stesso periodo. La frequenza non dimostra un vantaggio: ripetere un ingresso debole aumenta il turnover e i costi. Una sessione senza trade ammissibili è un esito del tutto legittimo.
Lo scalping retail su una piattaforma di broker è diverso anche dal trading istituzionale ad alta frequenza. Un grafico M1, un VPS veloce o un Expert Advisor non offrono colocazione presso il mercato, priorità in coda o esecuzioni garantite. Questa guida aiuta a valutare lo stile prima di scegliere le entrate. Prezzi e calcoli sono esempi didattici inventati, non risultati di una strategia testata.
2. M1 contro M5: cosa cambia davvero?
M1 raggruppa i prezzi in candele di un minuto; M5 usa candele di cinque minuti. Con confini temporali allineati e dati completi dello stesso flusso, una candela M5 aggrega cinque candele M1. M1 conserva più dettagli della sequenza interna. M5 li comprime: massimo e minimo non bastano a stabilire quale sia arrivato prima né come sia variato lo spread nel frattempo.
Un intervallo più breve non impone una permanenza più breve. Una posizione aperta da un segnale M1 può durare diverse candele M5. Viceversa, un ingresso M5 può chiudersi in pochi secondi se si attiva una protezione. L’intervallo non determina nemmeno distanza dello stop, volume o numero di ingressi. Sono regole autonome da mettere per iscritto.
M1 può offrire punti decisionali anticipati e più occasioni di reagire al rumore temporaneo. M5 può ridurre le decisioni a chiusura di candela, ma una candela ampia può lasciare un prezzo d’ingresso meno conveniente. Nessuno garantisce meno rischio o rendimenti netti maggiori. Confrontali con identica finestra operativa, ipotesi sui costi e budget monetario di rischio, esplicitando poi le differenze tra le regole.
| Scelta | M1 | M5 |
|---|---|---|
| Intervallo della candela | Un minuto | Cinque minuti |
| Informazione conservata | Più dettagli entro ogni periodo di cinque minuti | Cinque candele M1 compresse in una |
| Decisioni alla chiusura | Più occasioni per controllare una regola | Meno decisioni programmate |
| Durata della posizione | Regola di uscita separata; non fissata a un minuto | Regola di uscita separata; non fissata a cinque minuti |
| Costi | Quotazioni correnti e addebiti effettivi | Stesse convenzioni contabili |
| Confronto del rischio | Budget uguali e differenze di regole dichiarate | Nessuna riduzione automatica del rischio di esecuzione |
3. Il tempo dell’informazione: quando è noto un segnale?
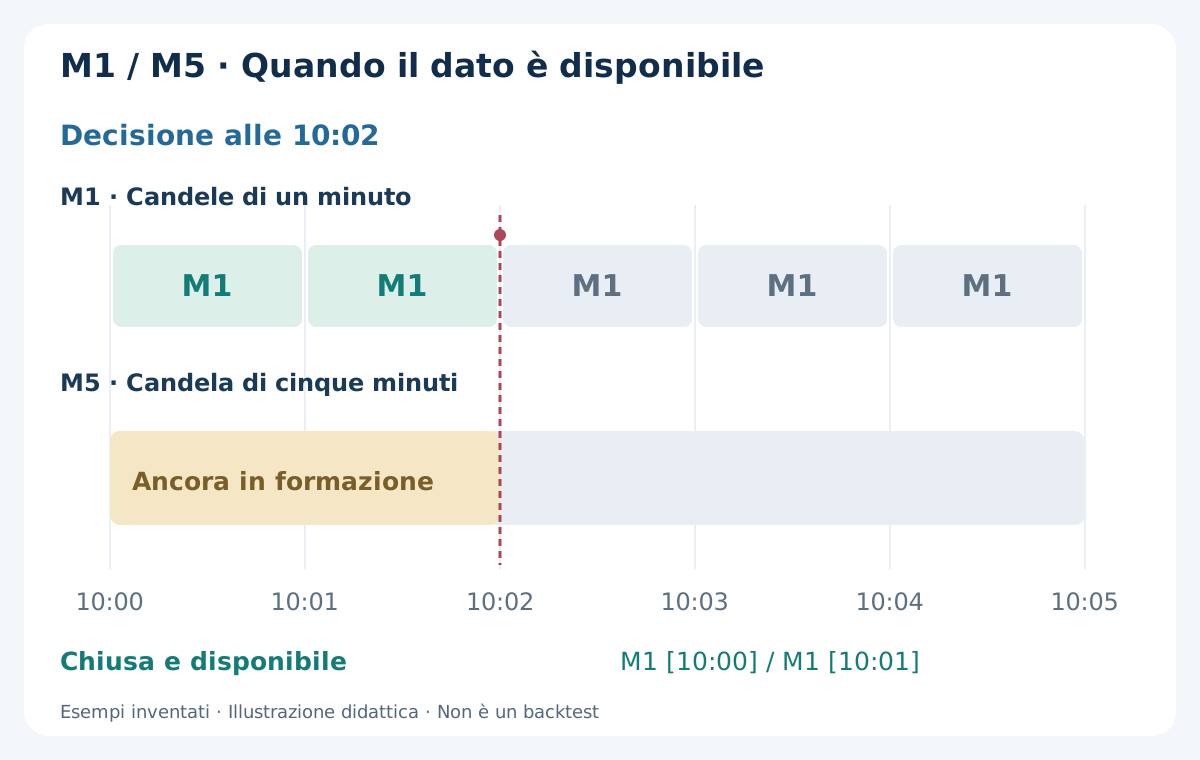
Supponiamo che l’orario del broker etichetti una candela M5 come 10:00. La candela copre l’intervallo dalle 10:00 fino a prima delle 10:05; la chiusura definitiva è disponibile solo dopo la fine dell’intervallo e l’arrivo del tick successivo. Alle 10:02, le M1 iniziate alle 10:00 e 10:01 possono essere complete, mentre la M5 delle 10:00 è ancora in formazione. Massimo, minimo e chiusura finali non sono ancora noti.
Un ingresso M1 che usa già la chiusura finale di quella M5 incompleta incorpora informazione futura. Una regola multitimeframe valida può usare l’ultima M5 chiusa, oppure dichiarare l’uso della candela in corso accettando valori variabili. Sono metodi diversi e richiedono registrazioni separate. L’assenza di tick al confine temporale può inoltre ritardare il riconoscimento della chiusura da parte della piattaforma.
Registra separatamente orario di osservazione, candela usata, invio dell’ordine ed esecuzione reale. Anche «entrare dopo la chiusura M1» richiede una scadenza: pochi secondi dopo prezzo e spread possono essere diversi. Una freccia ordinata sullo storico non dimostra che lo stesso ingresso fosse disponibile dal vivo.
4. Perché un piccolo obiettivo rende i costi più importanti
Lo stesso costo di 1 pip assorbe il 25% di un movimento di riferimento di 4 pip e il 5% di uno di 20 pip. Ecco perché obiettivi piccoli richiedono un’analisi accurata dell’esecuzione. Ciò non dimostra che un obiettivo maggiore sia più facile da raggiungere né che M5 abbia più vantaggio. Possono cambiare anche probabilità di raggiungerlo, distanza dello stop e tempo di esposizione.
Una candela piccola non prova che il rischio sia basso. Un annuncio inatteso, un improvviso ritiro di liquidità o un ampliamento dello spread possono essere grandi rispetto all’obiettivo. Un grafico Bid apparentemente tranquillo può nascondere variazioni dell’Ask. Percorso dei prezzi, quotazioni disponibili e costo completo del trade sono osservazioni collegate, ma non intercambiabili.
Parti da un comportamento di mercato plausibile e da una ragione definita per uscire quando l’ipotesi fallisce. Poi verifica se il movimento residuo può coprire costi realistici. Scegliere uno stop strettissimo solo per mostrare un rapporto rendimento/rischio attraente può collocarlo dentro le normali oscillazioni delle quotazioni. La guida a stop-loss e take-profit spiega perché l’invalidazione viene prima del calcolo del volume.
5. Bid e Ask: i prezzi a cui si può negoziare
Un BUY a mercato entra sull’Ask e si chiude vendendo sul Bid. Un SELL entra sul Bid e si chiude ricomprando sull’Ask. I grafici MT4 mostrano normalmente candele Bid. Il contatto di una candela Bid con un livello non dimostra quindi che lì fosse eseguibile il take-profit di un SELL, verificato invece sull’Ask.
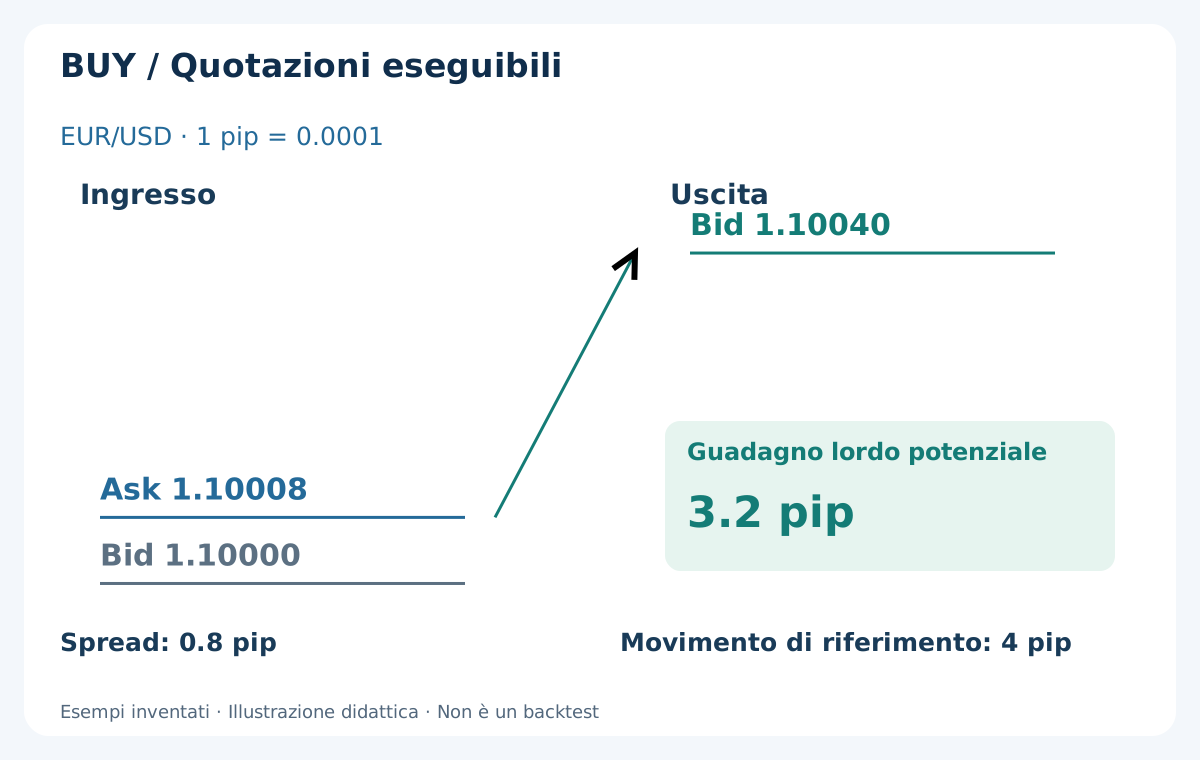
Considera EUR/USD con Bid 1.10000 e Ask 1.10008: lo spread è 0.8 pip quando 1 pip = 0.0001. Se un BUY viene eseguito a 1.10008 e chiuso più tardi al Bid 1.10040, il guadagno fra prezzi eseguibili è 3.2 pip. Il movimento Bid-Bid era di 4 pip, ma la posizione non lo ha catturato interamente. La commissione deve ancora essere sottratta.
Su EUR/USD a cinque decimali, 1 point = 0.00001; quello spread di 0.8 pip equivale quindi a 8 point. Tick può indicare un aggiornamento della quotazione o l’incremento minimo del prezzo, secondo il contesto; non è sinonimo di pip. Controlla le specifiche del simbolo invece di estendere queste convenzioni a ogni strumento. La guida a pip, point e valore del pip tratta altri formati.
6. Un calcolo dei costi senza doppio conteggio dello spread
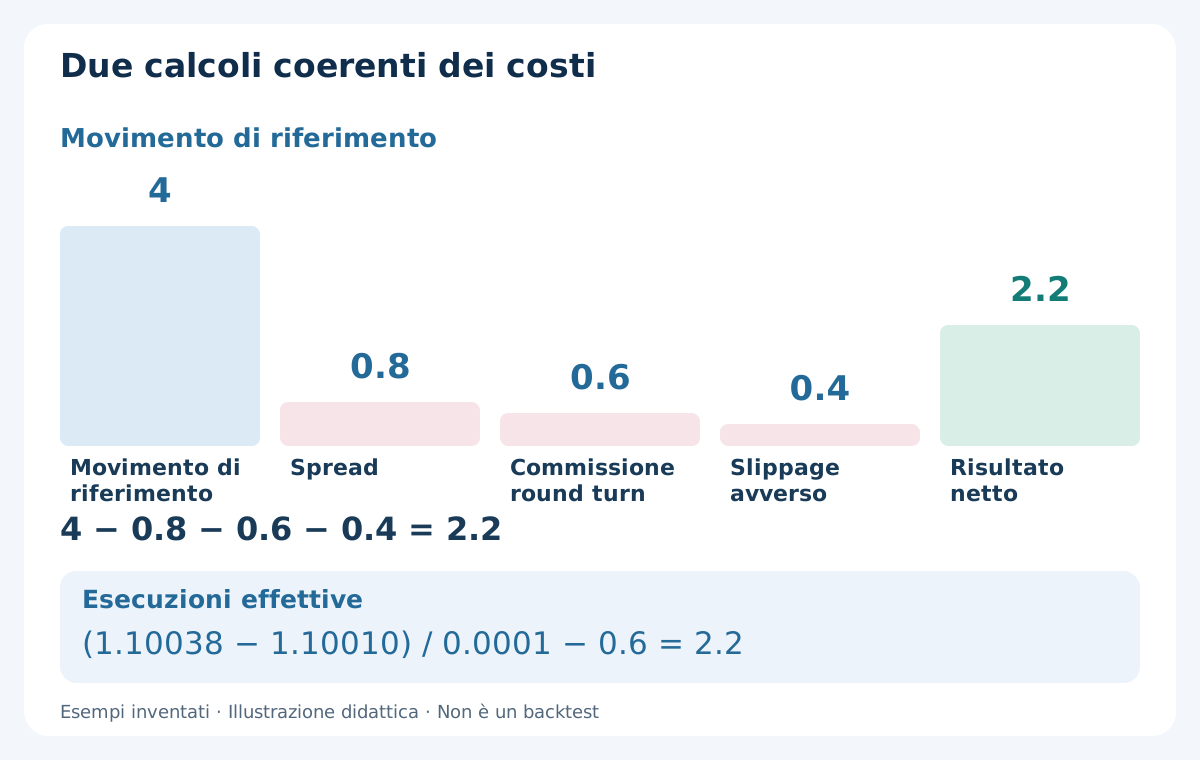
Due impostazioni contabili sono utili, ma non vanno mescolate. Partendo da un movimento di riferimento del grafico, sottrai l’aggiustamento per lo spread, la commissione di andata e ritorno e le differenze avverse di esecuzione non già incluse. Partendo dalle esecuzioni effettive, calcola la differenza dei prezzi e sottrai commissione e altri addebiti separati. Spread e slippage realizzato sono già riflessi in quelle esecuzioni.
Nello stesso esempio, ipotizza una commissione complessiva equivalente a 0.6 pip e uno slippage avverso combinato fra ingresso e uscita di 0.4 pip. Il calcolo di riferimento è 4 − 0.8 − 0.6 − 0.4 = 2.2 pip netti. Esecuzioni BUY compatibili sono ingresso 1.10010 e uscita 1.10038: 2.8 pip fra i prezzi, meno 0.6 pip di commissione, danno ancora 2.2 pip. Non sottrarre di nuovo spread o quello slippage.
Una commissione round turn comprende apertura e chiusura; una tariffa per lato richiede il moltiplicatore appropriato. Converti le commissioni monetarie con volume e valore del pip corretti. Includi il finanziamento se la posizione supera il rollover, anche se doveva essere un breve scalp. La guida a spread, commissioni e swap approfondisce il conteggio. Lo slippage può anche essere favorevole: mantieni il suo segno nei dati effettivi.
7. Rischio di esecuzione: ordini a mercato, limit e stop
Un ordine a mercato punta all’esecuzione immediata secondo le regole del broker; il prezzo visualizzato non deve necessariamente diventare quello eseguito. Un limit vincola il prezzo d’ingresso accettabile, ma può restare ineseguito mentre il mercato si allontana. Uno stop di protezione attiva un processo di uscita, non promette il prezzo indicato. In condizioni rapide l’esecuzione può essere peggiore del limite previsto.
Non valutare un metodo limit soltanto dai vincenti eseguiti. Registra separatamente segnali ammissibili, richieste, rifiuti, scadenze ed esecuzioni. I trade mancati possono cambiare il risultato: le opportunità eseguite possono comportarsi diversamente da quelle sfuggite. Conta anche la latenza, dalla ricezione di una quotazione utilizzabile all’invio della richiesta e alla conferma.
Prima del test verifica metodi consentiti, commissioni, volume minimo, passo di lotto, distanze degli stop e limiti alle modifiche. Non tutti i broker permettono qualsiasi tipo di scalping. Uno spread pubblicizzato basso non basta a descrivere il conto. La guida agli ordini a mercato, limit e stop spiega come la scelta dell’ordine cambi l’esecuzione.
8. Un piano BUY: distanze lorde e risultati netti
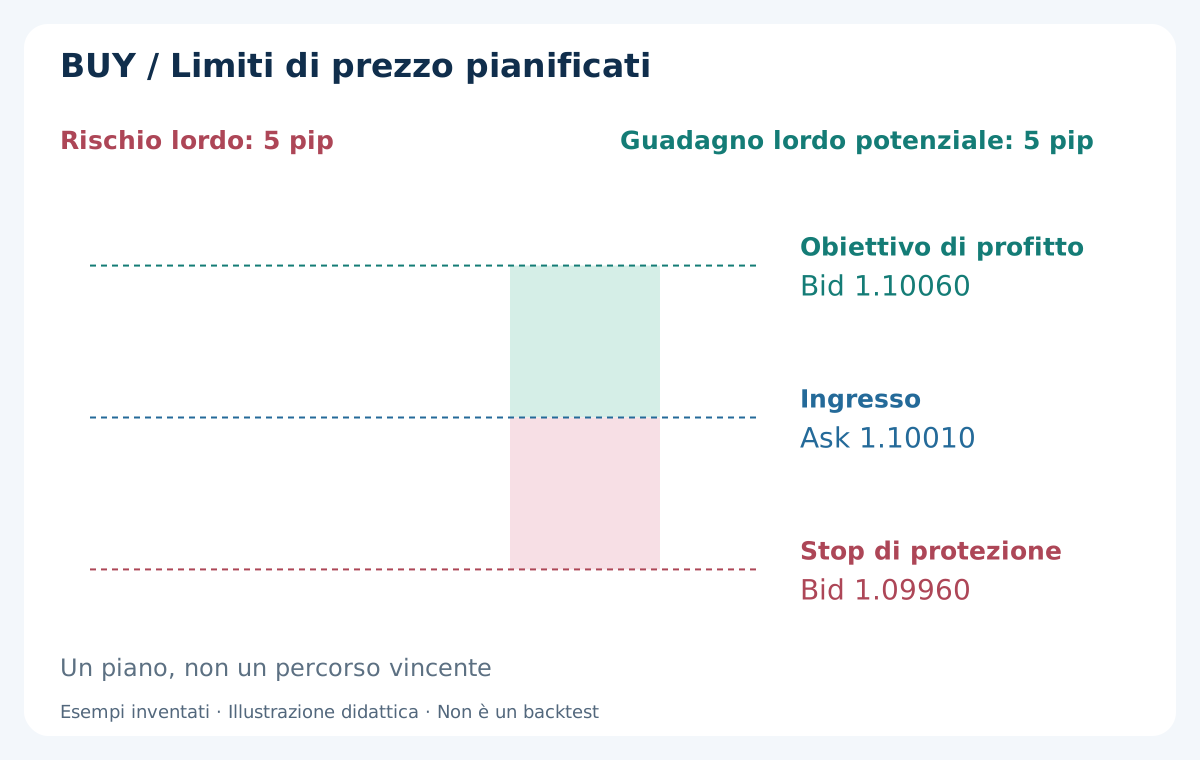
Passiamo a un piano BUY fittizio separato: esecuzione Ask effettiva a 1.10010, stop attivato dal Bid a 1.09960 e obiettivo verificato sul Bid a 1.10060. Ci sono 5 pip fra ingresso e stop e altri 5 fra ingresso e obiettivo. Il diagramma mostra limiti pianificati senza inventare un percorso vincente fra essi.
Supponi 0.6 pip di commissione round turn e una riserva aggiuntiva di 0.4 pip per slippage avverso in uscita. L’ingresso è già un’esecuzione reale, quindi non si sottrae un altro spread d’ingresso. Un esito prudente al target è 5 − 0.6 − 0.4 = 4 pip; allo stop la perdita è 5 + 0.6 + 0.4 = 6 pip. La riserva è un’ipotesi di pianificazione, non una spesa osservata.
Il rapporto lordo rendimento/rischio è 1:1; quello prudente fra guadagno e perdita netti è 4:6, circa 0.67. Lo stop resta sotto l’ingresso BUY e l’obiettivo sopra. Per un SELL, lo stop è sopra l’ingresso e le uscite usano Ask. Occorre specchiare anche il lato eseguibile della quotazione. Ampliamenti dello spread e gap possono superare la perdita qui prevista.
9. La percentuale di successo non basta senza l’entità degli esiti
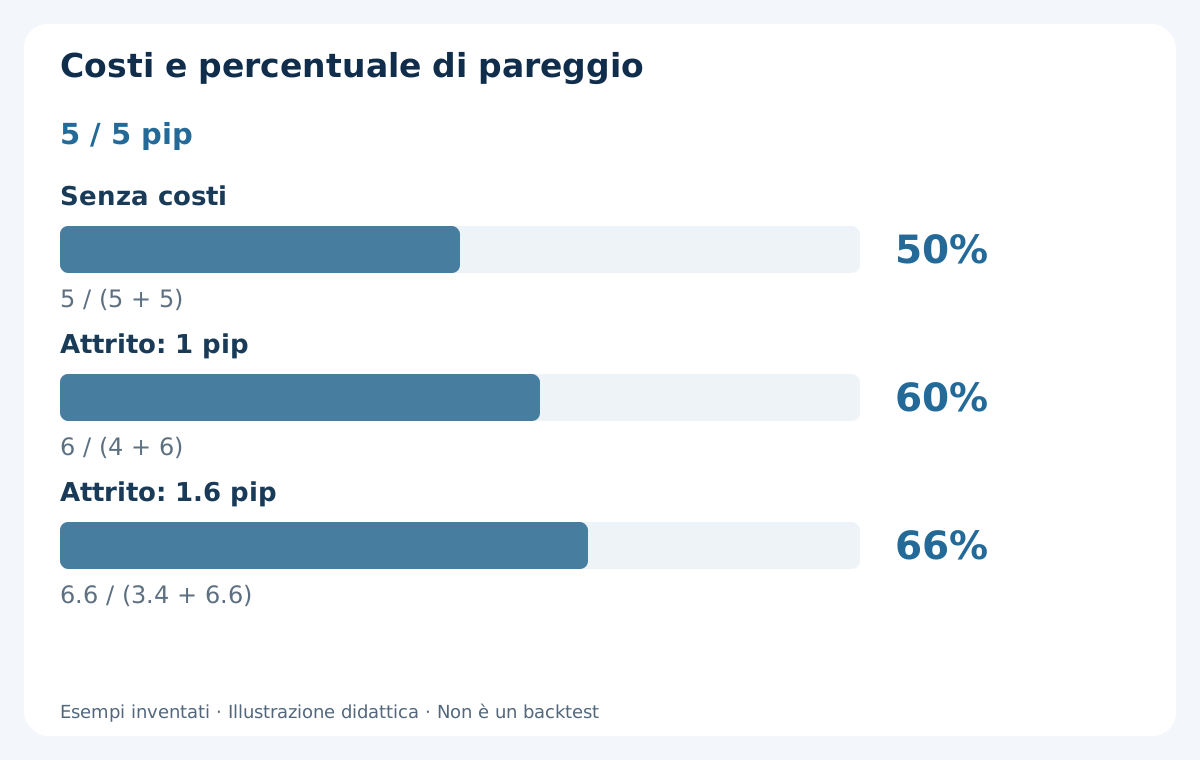
Se ogni trade completo avesse esattamente 4 pip netti di guadagno o 6 pip netti di perdita, la percentuale di pareggio sarebbe 6 / (4 + 6) = 60%. Senza costi, guadagni e perdite simmetrici di 5 pip pareggerebbero al 50%. Questo modello semplificato a due esiti illustra il peso dei costi; non prova che un metodo reale possa ottenere la percentuale richiesta.
Se l’attrito totale per trade passasse da 1 pip a 1.6 pip con limiti lordi invariati di 5/5, il modello produrrebbe 3.4 pip di guadagno e 6.6 di perdita. La soglia di pareggio salirebbe al 66%. Trade reali possono includere uscite parziali, temporali, addebiti variabili e volumi diversi: gli esiti monetari non rientrano quindi in due soli valori.
Per i dati reali usa risultati al netto di ogni addebito. Stima il valore atteso dall’intera distribuzione e verifica se il risultato si concentra in pochi trade, sessioni o regimi. Un’alta percentuale di successo può convivere con una media negativa se alcune perdite sono molto maggiori. Anche un breve campione redditizio può essere casuale e non dimostra persistenza.
10. La dimensione dipende dal rischio monetario, non dalla candela
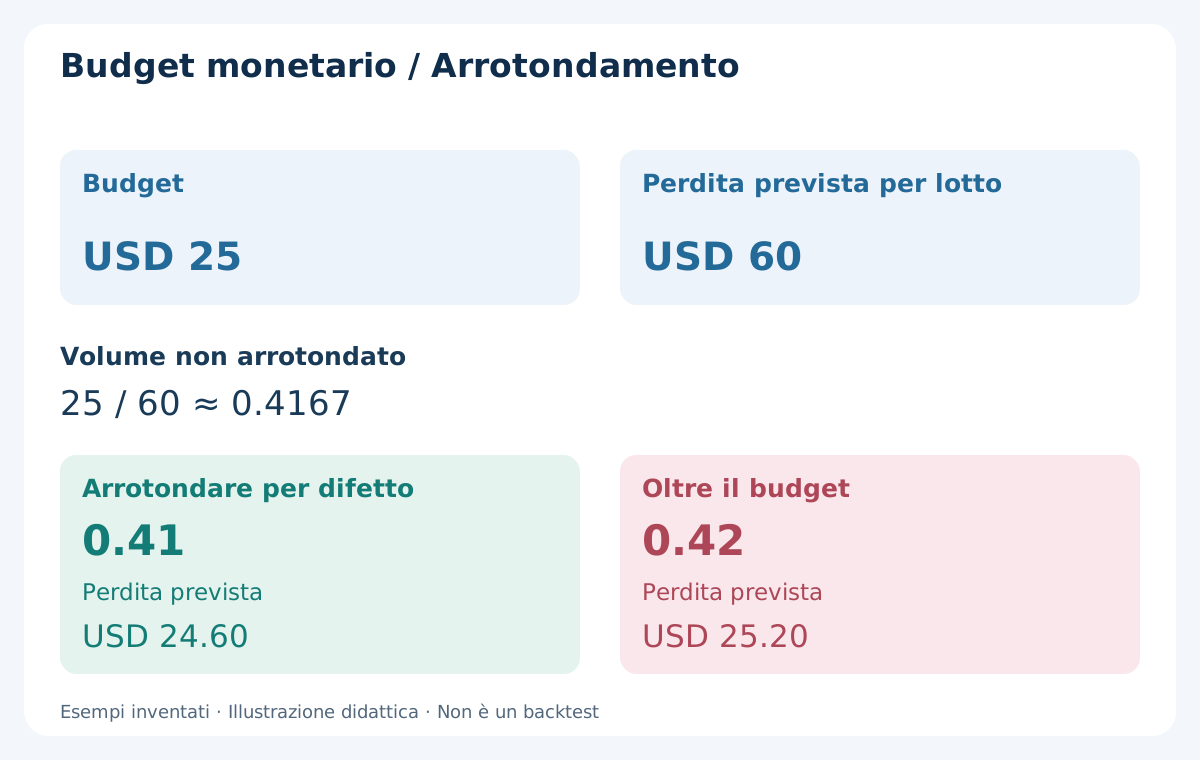
Supponi un conto di USD 5000, un budget illustrativo dello 0.5%, cioè USD 25, e il piano BUY precedente. Solo in questo esempio un lotto standard EUR/USD vale EUR 100000 e un pip corrisponde a USD 10 sul conto in dollari. I 5 pip fino allo stop costano USD 50 per lotto; commissione e riserva aggiungono USD 6 e USD 4: la perdita pianificata è USD 60 per lotto.
Il volume non arrotondato è 25 / 60 ≈ 0.4167 lotti. Con passo consentito di 0.01, arrotonda per difetto a 0.41 lotti: la perdita pianificata è USD 24.60. Arrotondare a 0.42 porterebbe a USD 25.20, oltre il budget. Se anche il volume minimo è troppo rischioso, salta l’ingresso invece di alzare il budget per raggiungerlo.
Il valore del pip nella valuta del conto dipende da simbolo, contratto e tassi di conversione; USD 10 non è una costante universale. Controlla dimensione e valore del tick, limiti di volume e margine disponibile. Uno stop più stretto può richiedere più volume a parità di budget e aumentare la sensibilità agli errori di esecuzione. La guida al dimensionamento delle posizioni tratta conversione e arrotondamento. Né budget né stop garantiscono una perdita effettiva massima.
11. I tentativi ripetuti creano un rischio giornaliero distinto
Un piccolo budget per trade non rende innocui tentativi illimitati. Rientrare sulla stessa idea può trasformare un’ipotesi fallita in più perdite; posizioni su coppie correlate possono esporre allo stesso movimento valutario. Misura rischio aperto simultaneo e perdite realizzate cumulate, oltre al rischio nominale del prossimo ordine. La disponibilità di margine non è un limite adeguato alla perdita giornaliera.
Definisci finestra operativa, massimo di ingressi eseguiti, esposizione simultanea massima, regola di perdita giornaliera e uscita temporale prima di raccogliere risultati. Precisa se contano le perdite chiuse o l’equity comprensiva delle posizioni aperte, quando si azzera la giornata e cosa succede agli ordini esistenti. Queste soglie sono ipotesi da validare, non numeri da copiare da un esempio attraente.
Un’uscita temporale richiede la chiusura alla scadenza, senza garantire il prezzo di chiusura della candela. Blocca nuovi ingressi dopo anomalie o limiti di perdita, riconcilia gli ordini aperti e indaga prima di riavviare. Registra anche le occasioni saltate. Altrimenti una pausa discrezionale dopo perdite può scomparire dal backtest pur essendo essenziale al risultato apparente dal vivo.
12. Il filtro dei costi si decide prima del trade
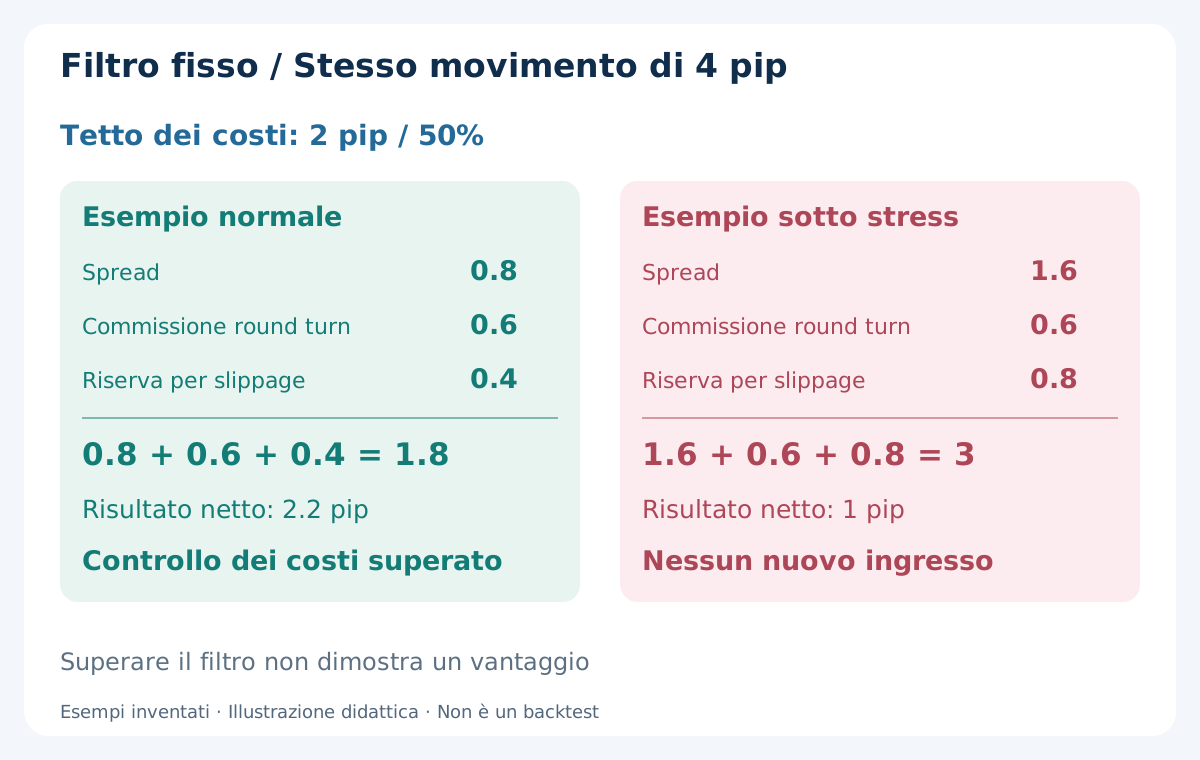
Un secondo esempio rende concreta una regola di scarto. Supponi un movimento di riferimento di 4 pip e un attrito totale stimato massimo del 50%, cioè 2 pip. Questa soglia è volutamente illustrativa, non un’impostazione consigliata universalmente. Non sostituisce nemmeno la stima della probabilità e dell’entità delle perdite.
In condizioni normali ipotetiche, 0.8 pip di spread + 0.6 pip di commissione totale + 0.4 pip di riserva slippage = 1.8 pip, lasciando 2.2 pip del movimento di riferimento. Il segnale supera soltanto il controllo dei costi. In condizioni di stress, 1.6 + 0.6 + 0.8 = 3 pip, lasciando 1 pip: supera il tetto di 2 pip e la regola vieta nuovi ingressi.
Misura lo spread sulla quotazione candidata, non in una pubblicità o nella media giornaliera. Stabilisci prima come quotazioni vecchie, annunci programmati, rollover ed esecuzione anomala bloccano le entrate. Applica il tetto a vincenti e perdenti e registra i segnali scartati. La guida a calendario economico e rischio notizie aiuta nel filtro eventi; un calendario tranquillo non garantisce esecuzione stabile.
13. Scalping manuale e automatico richiedono la stessa tracciabilità
L’operatività manuale aggiunge tempi di reazione, attenzione limitata e tentazione di inseguire un ingresso già passato. L’automazione applica orari e scarti con costanza, ma può anche ripetere più rapidamente un errore o duplicare ordini. Nessuna elimina spread, commissione, slippage o incertezza. Confronta le decisioni osservabili senza trattare l’EA stesso come fonte di vantaggio di mercato.
Un registro utile comprende ora del server, specifiche di simbolo e conto, timeframe decisionale, orario della candela segnale, Bid e Ask, età della quotazione, prezzi richiesti ed eseguiti, volume, motivo di uscita e tutti gli addebiti. Separa i dati disponibili prima della decisione dall’esito finale. Registra anche disconnessioni, modifiche respinte e ordini dallo stato incerto all’ultima verifica.
Un VPS può migliorare la continuità, ma la vicinanza geografica non garantisce un prezzo di esecuzione. Definisci arresto e riconciliazione dopo disconnessioni, quotazioni vecchie o stati incoerenti. La guida al monitoraggio dal vivo spiega come confrontare comportamento osservato e regole testate senza ritoccare il metodo dopo ogni perdita.
14. Quali prove sarebbero credibili?
Uno screenshot non mostra sequenza delle quotazioni eseguibili, mancate esecuzioni o costi. La modalità standard «Every tick» di MT4 può interpolare i prezzi da barre di timeframe inferiori; il nome non prova l’uso di tick storici Bid e Ask registrati. Anche Ask può essere modellato con uno spread fisso del test. Verifica dati e modello di esecuzione effettivi, non soltanto l’etichetta.
Se una candela comprende stop e target, OHLC da solo non stabilisce quale sia stato raggiunto prima. Con durate molto brevi, percorso ipotizzato e ordine delle quotazioni possono cambiare sensibilmente i risultati. Testa regole congelate con stress dei costi giustificabili, un periodo fuori campione separato e osservazione forward. Non scegliere M1 o M5 soltanto perché ha vinto nello stesso campione usato per scegliere tutti gli altri parametri.
Riporta opportunità ammissibili, esecuzioni, trade completi, date, lacune dei dati, ipotesi di costo e drawdown netto. Dichiara ogni modifica fra ricerca e versione forward. La guida al backtest in MT4 descrive il flusso generale; una valutazione credibile dello scalping deve anche dimostrare che il piccolo obiettivo resiste alle ipotesi di esecuzione. Qui non c’è alcun backtest né promessa di redditività.
15. Una verifica pratica prima dell’ingresso
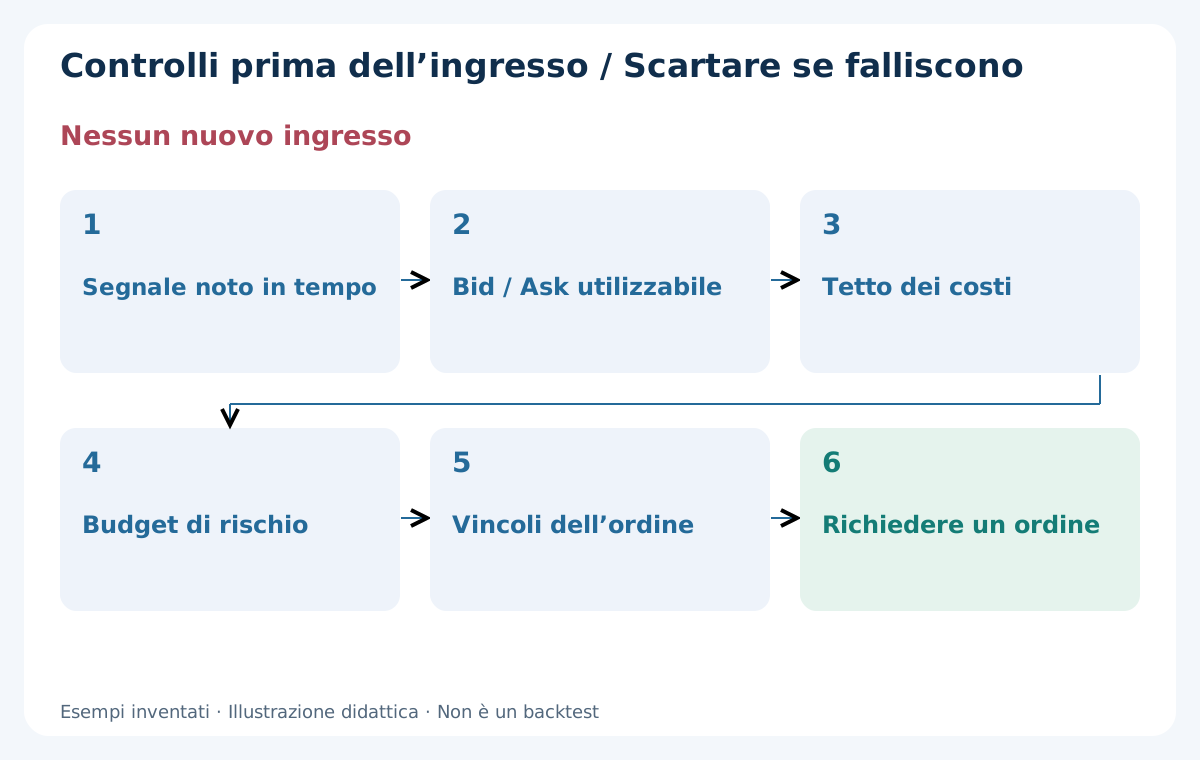
Identifica la regola esatta, i dati di candele chiuse che usa e la scadenza per agire. Verifica che la quotazione sia utilizzabile, la finestra aperta e nessun evento o limite giornaliero blocchi l’ingresso. Controlla poi i lati eseguibili di entrata, stop e target e la stima corrente dei costi. Senza queste verifiche un segnale resta un’osservazione, non un ordine autorizzato dal protocollo.
Calcola il volume dal budget monetario, arrotonda al passo inferiore e verifica margine e vincoli. Scarta l’opportunità se il minimo volume fattibile supera il budget, l’obiettivo è già stato consumato o i costi violano il limite fisso. Non allargare stop, aumentare budget o allentare il filtro per salvare un segnale attraente.
Dopo una richiesta conferma lo stato reale dell’ordine prima di consentirne un’altra. Dopo l’uscita riconcilia esecuzioni e addebiti con l’estratto del broker. Un trade saltato è un esito valido da registrare. Rendere visibili queste decisioni distingue un’idea debole da una valida ma ineseguibile nelle condizioni dichiarate.
16. Come scegliere fra M1 e M5
Parti da un ritmo decisionale sostenibile e da una regola descrivibile senza senno di poi. M1 merita studio quando l’ipotesi richiede più informazioni all’interno di cinque minuti. M5 merita studio quando basta una conferma ogni cinque minuti. Nessuno va scelto solo perché un esempio online mostra più segnali vincenti o meno candele.
Confronta poche varianti dichiarate in anticipo sulle stesse date e sessioni. Mantieni confrontabili valuta del conto, contabilità dei costi, budget e convenzioni del resoconto; dichiara differenze nella logica degli stop o nelle uscite. Esamina risultati netti, problemi di esecuzione, movimenti avversi durante il trade e dipendenza da giorni eccezionali. Pochi trade con costi credibili possono dire più di molte esecuzioni idealizzate.
La conclusione può essere che un intervallo meriti altri test, che entrambi restino non dimostrati o che il movimento sia troppo piccolo per l’esecuzione del conto. Anche questo è utile. Prima di passare a una strategia precisa, dovresti spiegare quando l’informazione è disponibile, quali quotazioni la eseguono, come si contano i costi e cosa rende inammissibile un’opportunità.
Domande frequenti
Che cos’è lo scalping Forex?
È uno stile intraday orientato a piccoli movimenti, solitamente con posizioni brevi. Non impone un target universale in pip o un numero fisso di operazioni. La sostenibilità dipende dagli esiti netti dopo costi e perdite, non dalla frequenza dei clic Buy o Sell.
M1 è migliore di M5 per lo scalping?
Nessuno lo è per definizione. M1 mostra più sequenza interna ai cinque minuti e più decisioni a chiusura. M5 aggrega quei dati. Confronta metodi chiari con quotazioni realistiche, costi e identico quadro di rischio monetario; l’intervallo da solo non determina durata o redditività.
Devo sottrarre lo spread al profitto fra esecuzioni effettive?
Non una seconda volta se usi già i prezzi reali d’ingresso e uscita. La loro differenza riflette l’esecuzione, inclusi effetto dello spread e slippage realizzato. Sottrai commissioni e finanziamento contabilizzati a parte. Il calcolo da movimento di riferimento parte da un’altra base e richiede il proprio aggiustamento per lo spread.
Un’alta percentuale di successo rende redditizia una strategia?
No. Conta anche l’entità di guadagni e perdite netti. Nel modello fittizio a due esiti, 4 pip netti guadagnati contro 6 persi richiedono il 60% di successi solo per pareggiare. Le distribuzioni reali sono più complesse e questa guida non dimostra quel tasso.
Uno stop stretto garantisce una piccola perdita?
No. Attivazione ed esecuzione possono differire, soprattutto con gap o cambiamenti rapidi. Contano anche volume, commissioni e riserve di esecuzione. Il budget aiuta a dimensionare ma non garantisce un tetto alla perdita; servono anche controlli giornalieri e dell’esposizione simultanea.
Un EA elimina il rischio di esecuzione dello scalping?
Può applicare regole scritte di orario e rischio, ma non garantire esecuzioni, spread stabile o vantaggio redditizio. Richiede dati affidabili, verifica dello stato degli ordini e procedure per le disconnessioni. Strategia, codice e condizioni del conto vanno valutati separatamente.
Fonti e note di esecuzione
I riferimenti ufficiali seguenti documentano le convenzioni di prezzo degli ordini e i limiti della modellazione standard MT4. Prezzi, scenari di costo e calcoli di rischio sono esempi originali inventati; le fonti non convalidano un vantaggio dello scalping. Verifica con il broker le specifiche attuali di conto e simbolo.
Contenuto didattico. Prezzi degli schemi ed esempi numerici sono inventati, non risultati di backtest. Il Forex comporta rischio; stop, filtri dei costi e budget non garantiscono una perdita massima.