

Un backtest di scalping richiede tempi, quotazioni e contabilità dei costi attendibili. Impara a verificare il modello MT4, riconoscere ciò che una candela non rivela e riconciliare le esecuzioni senza sottrarre due volte lo spread.
1. Che cosa deve dimostrare un backtest di scalping
Un backtest Forex di scalping utile verifica se un metodo definito con precisione poteva operare sulle informazioni disponibili in quel momento, a prezzi eseguibili e dopo i costi e le perdite pertinenti. Una curva del saldo crescente non basta. Obiettivi ridotti rendono relativamente più importanti gli errori sul lato della quotazione, le sequenze intrabar inventate e le esecuzioni ottimistiche, anche se un grafico più lento li fa sembrare marginali.
Distingui tre domande: vale la pena studiare l’ipotesi, l’EA la implementa correttamente e il conto può eseguirla nelle condizioni ipotizzate? Un codice corretto può automatizzare un’idea debole; un errore può compromettere un’ipotesi promettente. Buoni risultati storici con un modello semplificato non dimostrano sostenibilità reale né redditività futura.
Questa guida offre un metodo di verifica, non una strategia testata o risultati di un broker. Prezzi, conteggi e importi sono tutti fittizi. La guida generale al backtest MT4 descrive il flusso di lavoro. Qui approfondiamo durate brevi, provenienza dei tick, candele chiuse, Bid/Ask, uscite ambigue, costi completi e prove necessarie prima del forward.
2. Fissare regole e versione prima di raccogliere risultati
Definisci simbolo, timeframe, sessione, condizioni del segnale, termine d’ingresso, stop, target, uscita temporale e regole di rifiuto prima del test. Specifica se il segnale usa una candela chiusa o quella corrente variabile. “Entrare dopo conferma” è incompleto finché evento e primo momento consentito per decidere non sono osservabili e riproducibili.
Conserva versione dell’EA, parametri, build del terminale, valuta del conto, specifiche del contratto e fonte dei dati. Registra volume minimo, passo dei lotti, limiti sugli stop e budget. Definisci il trattamento delle posizioni ai confini del test ed evita ingressi duplicati elaborando più volte lo stesso segnale. Anche il replay manuale richiede regole e registro delle occasioni scartate. Un nome di file non identifica la versione: conserva hash o riferimento riproducibile e ogni indicatore o configurazione dipendente. Altrimenti due rapporti apparentemente uguali possono eseguire logiche diverse.
Separa la ricerca dalle affermazioni commerciali. Mostrare un calcolo dei costi non prova che un EA abbia prodotto quei trade. Non sostituire un rapporto originale dello Strategy Tester con una curva didattica ridisegnata. La guida allo scalping M1 e M5 spiega lo stile; qui ne controlliamo le ipotesi.
3. Controllare i dati prima della strategia
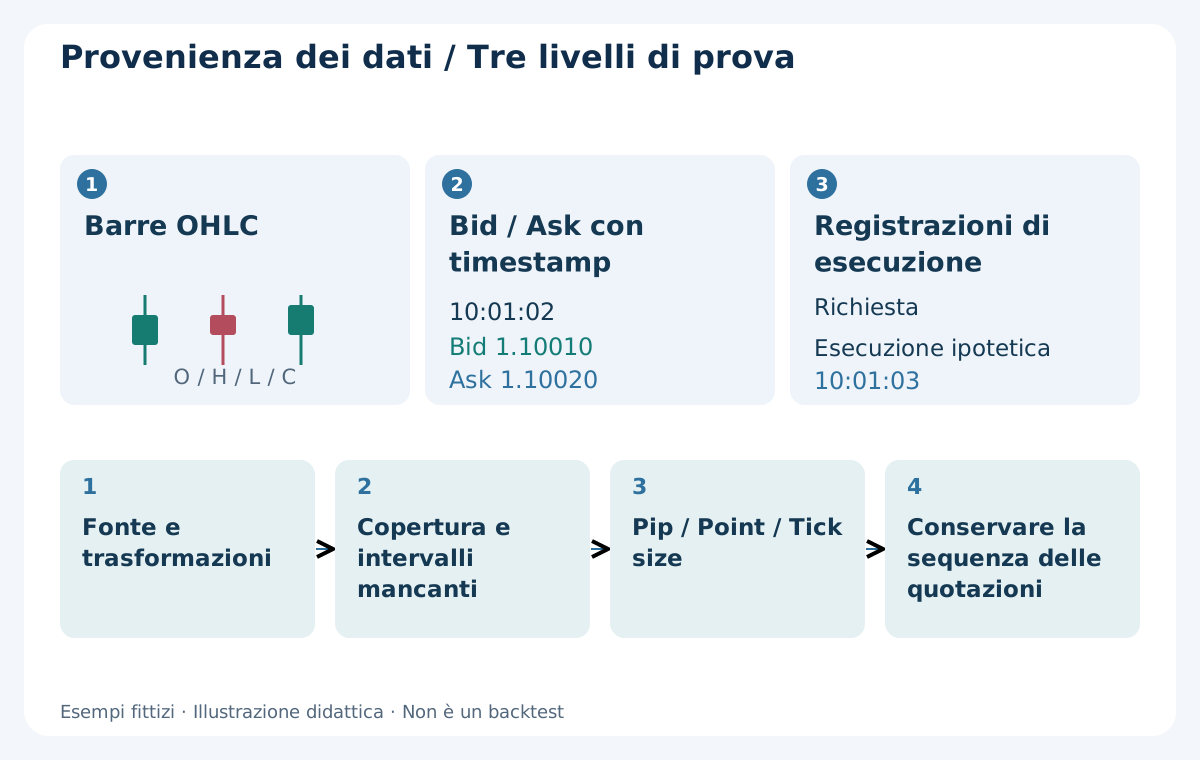
Distingui barre OHLC, osservazioni Bid/Ask con timestamp e registrazioni effettive di esecuzione. Le barre riassumono i prezzi senza conservare ogni aggiornamento e la sua sequenza. Un file chiamato tick data non basta: identifica fonte, risoluzione temporale, simbolo, fuso, lati di prezzo, copertura e trasformazioni. Anche quotazioni storiche abbinate non contengono le vere esecuzioni e i rifiuti del tuo broker.
Controlla ordinamento, timestamp coincidenti, intervalli mancanti, quotazioni obsolete e spread implausibili. Più aggiornamenti nello stesso secondo possono essere legittimi; non cancellarli solo per questo. Conserva un identificatore di sequenza, se presente. Spread nullo o assente non prova che il trading sia gratuito. Isola i record dubbi e dichiara l’intervallo interessato invece di correggerli di nascosto con informazioni future.
Verifica le unità: negli esempi EUR/USD, 1 pip = 0.0001 e, con cinque decimali, 1 point = 0.00001. Il tick size è un incremento di prezzo; un’osservazione tick è un aggiornamento. Importare barre tramite History Center non dimostra il replay di tick Bid/Ask registrati. Mantieni la traccia dai file originali all’input del test. Ricostruisci OHLC con identici confini temporali per confrontare barre e quotazioni. La concordanza individua alcuni errori, ma non ripristina osservazioni mancanti. Differenze fra feed richiedono indagini e non provano automaticamente una rendicontazione disonesta.
4. Un segnale su candela chiusa non può anticipare le informazioni
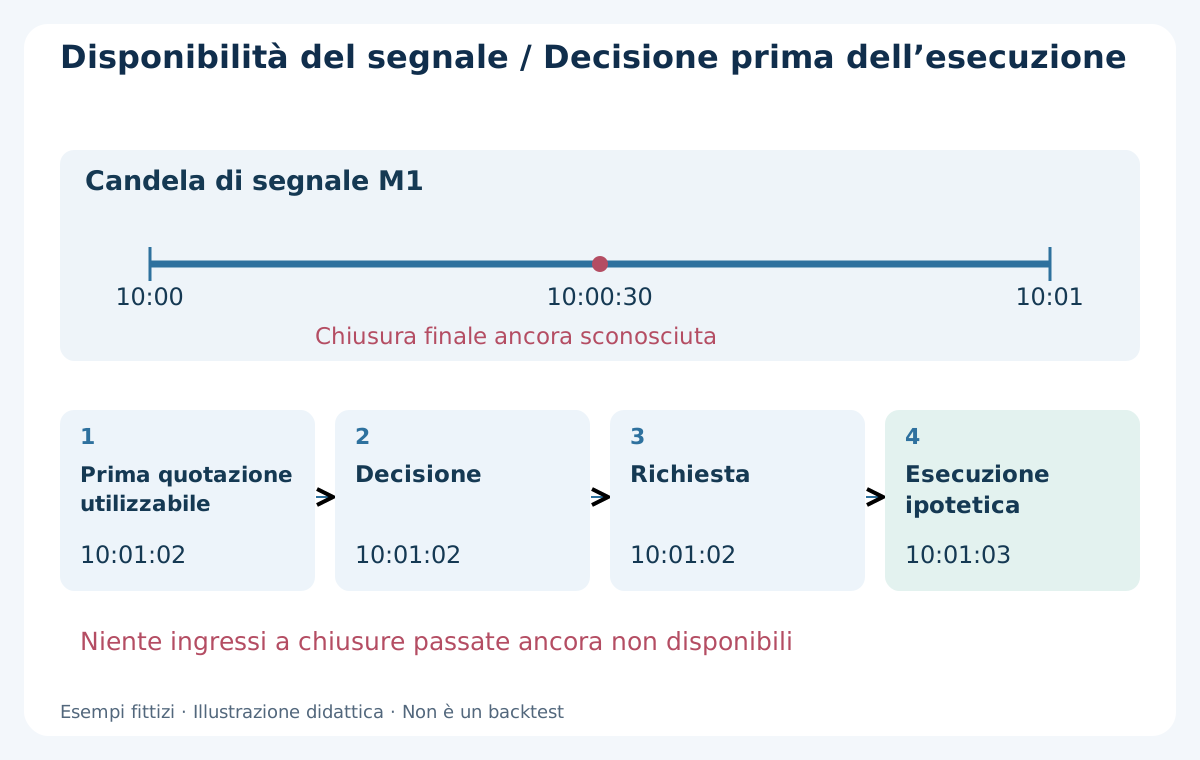
Considera una candela M1 fittizia 10:00–10:01. Alle 10:00:30 la chiusura finale non è nota. Se la prima quotazione utilizzabile arriva alle 10:01:02, un metodo su candele chiuse può agire per la prima volta lì, non su una quotazione immaginata alle 10:01:00 né retroattivamente al vecchio prezzo di chiusura.
Nelle serie MT4 la barra corrente ha indice 0 e la precedente indice 1. Il timestamp di apertura non è l’ora di ricezione di ogni quotazione. Rileva la nuova barra, usa solo dati già completati e registra l’identificatore del segnale contro i duplicati. Anche il filtro di timeframe superiore deve essere già concluso. Alle 10:01:02 la M5 10:00–10:05 si sta ancora formando: la sua chiusura futura non può confermare un ingresso M1 precedente. Usa le informazioni M5 già concluse appropriate.
Supponi che una richiesta segua la decisione alle 10:01:02 e che un’esecuzione sia assegnata alle 10:01:03. Questo ritardo è un’ipotesi esplicita di scenario, non latenza misurata selezionando Every tick. Timestamp al secondo non provano l’ordine interno al secondo: conserva separatamente la sequenza. Un intervallo senza quotazioni non può essere riempito con una chiusura futura chiamandolo ingresso storico eseguibile.
5. Comprendere i limiti dei modelli standard MT4
Every tick standard può generare variazioni intrabar interpolando barre disponibili di timeframe inferiori. Il nome non certifica Bid e Ask storici registrati. Le barre storiche standard contengono Bid; Ask è modellato con lo spread scelto, normalmente quello corrente all’avvio se non imposti un valore. Controlla l’unità: su EUR/USD a cinque decimali, 8 points sono 0.8 pip. Un’unità fraintesa può cambiare molto un test con target piccoli.
Entrare su candela chiusa non rende irrilevanti le uscite intrabar. Open prices only può aiutare a verificare una logica adatta all’apertura, ma non prova uno scalping con stop, target o trailing dipendenti dal percorso interno. Control points è un’approssimazione grossolana. Il modello deve coprire ogni decisione, comprese protezioni e uscite temporali.
Se un flusso tick separato dichiara spread storici variabili o uno specifico modello di esecuzione, verifica documentazione e quotazioni realmente consumate. Importare CSV non attiva automaticamente queste funzioni. Documenta procedura e limiti. La percentuale di qualità di modellazione è un’indicazione diagnostica, non una probabilità di successo né una garanzia di esecuzione reale.
| Modello standard | Verifica limitata utile | Cosa non dimostra |
|---|---|---|
| Open prices only | Logica adatta alle decisioni in apertura | Sequenza intrabar affidabile di stop e target nello scalping |
| Control points | Esame preliminare approssimativo | Percorso di esecuzione registrato completo |
| Every tick | Esame intrabar modellato più dettagliato | Il nome non prova tick Bid/Ask registrati, spread storico variabile o latenza del broker |
6. Stop e target nella stessa candela: OHLC non basta
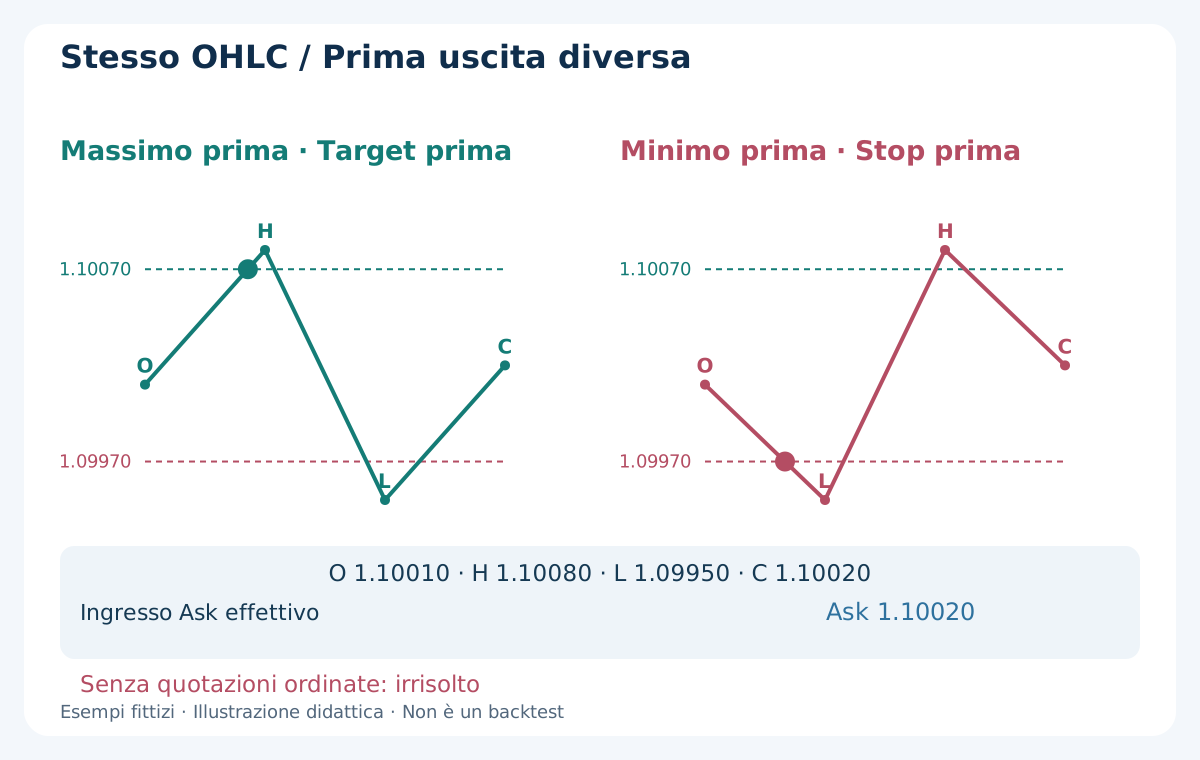
Usa una candela Bid fittizia con Open 1.10010, High 1.10080, Low 1.09950 e Close 1.10020. Supponi un BUY aperto ad Ask 1.10020 prima del successivo percorso intrabar, con stop attivato a Bid 1.09970 e target controllato a Bid 1.10070. Entrambi rientrano nell’escursione, ma i quattro valori non dicono quale venga raggiunto per primo.
Open→High→Low→Close può toccare prima il target; Open→Low→High→Close prima lo stop. Entrambi corrispondono allo stesso OHLC. Sono percorsi ipotetici alternativi, non due operazioni registrate inventate. La differenza economica conta anche se il segnale d’ingresso usa solo una candela già chiusa.
Usa una sequenza di quotazioni sufficientemente ordinata, quando disponibile. Altrimenti segnala l’ambiguità e presenta sensibilità o limiti esplicitamente ipotizzati. Stop per primo può essere prudente, ma non è un percorso osservato. Non assegnare automaticamente il target alle candele dall’aspetto redditizio che toccano entrambe le soglie. Distingui inoltre il livello di attivazione dal prezzo finale di esecuzione.
7. Piano BUY: soglie eseguibili e rischio monetario
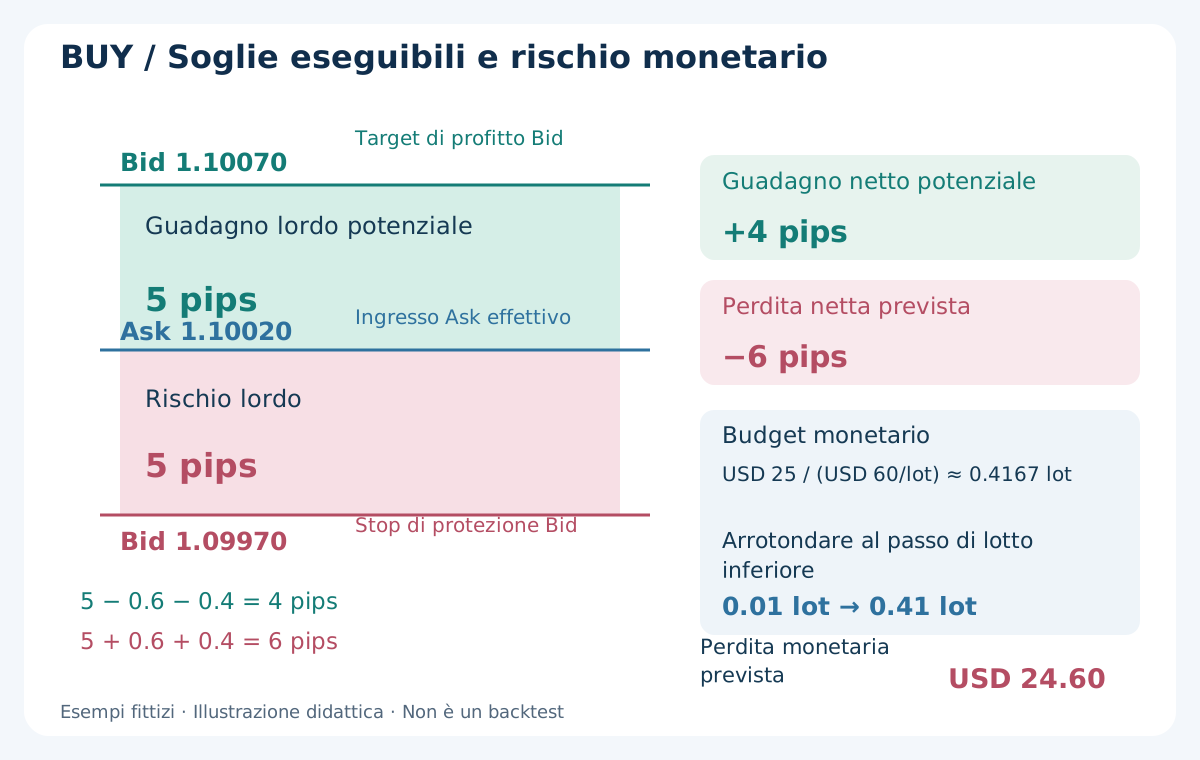
Nel piano separato con ingresso esatto mantieni Ask effettivo 1.10020, stop Bid 1.09970 e target Bid 1.10070. Rischio lordo e guadagno lordo potenziale valgono entrambi 5 pips. Nel BUY lo stop è sotto e il target sopra l’ingresso. SELL inverte i livelli ed esce ad Ask; specchiare il disegno senza cambiare il lato di prezzo non è un test inverso valido.
Ipotizza 0.6 pip di commissione complessiva e 0.4 pip aggiuntivi per futuro slippage sfavorevole d’uscita. L’ingresso è già eseguito: non addebitare di nuovo spread o slippage iniziale. Al target, il calcolo prudente è 5 − 0.6 − 0.4 = 4 pips; allo stop, perdita 5 + 0.6 + 0.4 = 6 pips. I gap possono superare la riserva.
Qui un lotto standard EUR/USD è EUR 100000 e un pip vale USD 10 su conto USD. Perdita prevista: USD 60 per lotto. Con budget illustrativo USD 25 e passo 0.01 lotto, 25 / 60 ≈ 0.4167 si arrotonda per difetto a 0.41 lotto, cioè USD 24.60. Verifica separatamente margine e minimo; il calcolo non garantisce una perdita massima effettiva.
8. Riconciliare i costi senza contare due volte lo spread
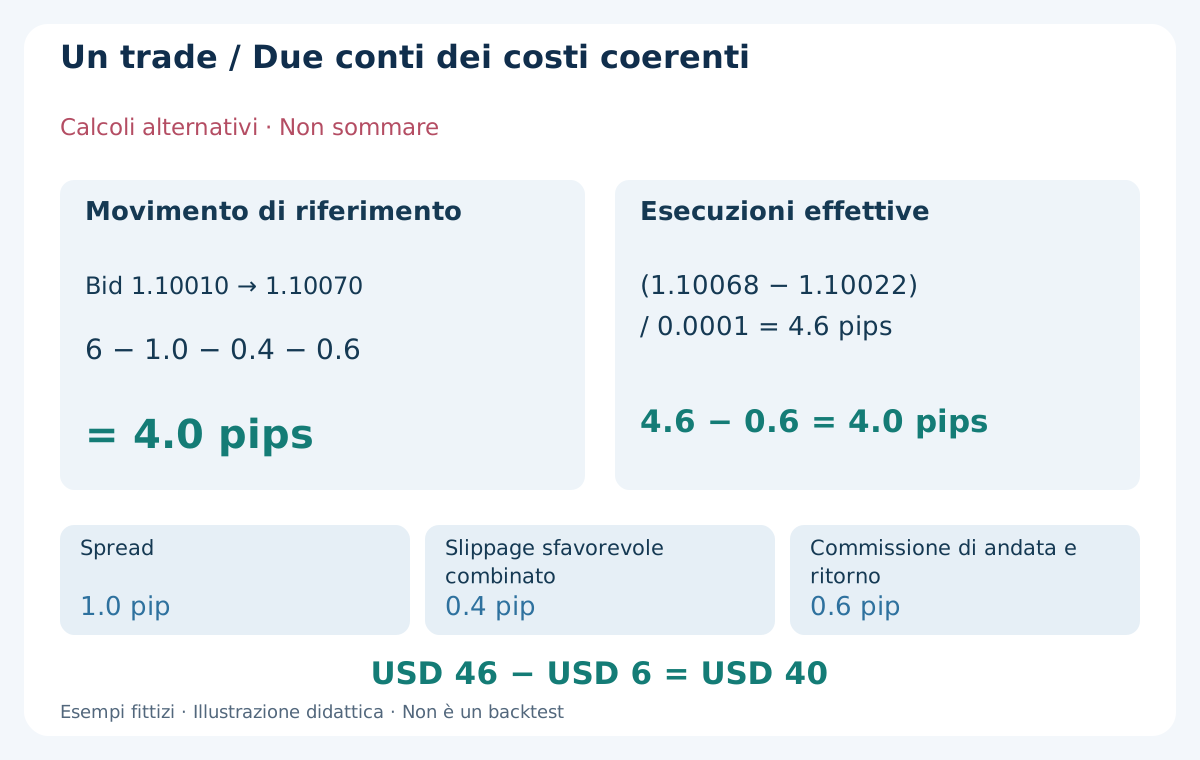
Esempio distinto e fittizio: Bid di decisione 1.10010, Ask 1.10020, ingresso BUY effettivo 1.10022, Bid di riferimento successivo 1.10070 e uscita effettiva 1.10068. Movimento Bid di riferimento 6 pips, spread iniziale 1.0 pip e slippage sfavorevole combinato 0.4 pip. Con commissione 0.6 pip, la formula è 6 − 1.0 − 0.4 − 0.6 = 4 pips.
Dalle esecuzioni effettive: (1.10068 − 1.10022) / 0.0001 = 4.6 pips prima della commissione, quindi 4 pips dopo 0.6 pip. Al valore indicato del lotto: USD 46 di risultato sui prezzi, USD 6 di commissione e USD 40 netti. Sono basi alternative, non due serie di deduzioni da sommare. Conserva il segno favorevole dello slippage quando si verifica.
In MQL4 OrderProfit() esclude swap e commissione, quindi il nome non identifica il risultato completo dopo gli addebiti. Riconcilia le voci firmate e gli addebiti separati con l’estratto conto, includendo finanziamento se la posizione supera il confine pertinente. Evita di duplicare la commissione. La guida a spread, commissioni e swap offre il quadro contabile.
9. Stressare costi ed esecuzione senza riscrivere la strategia
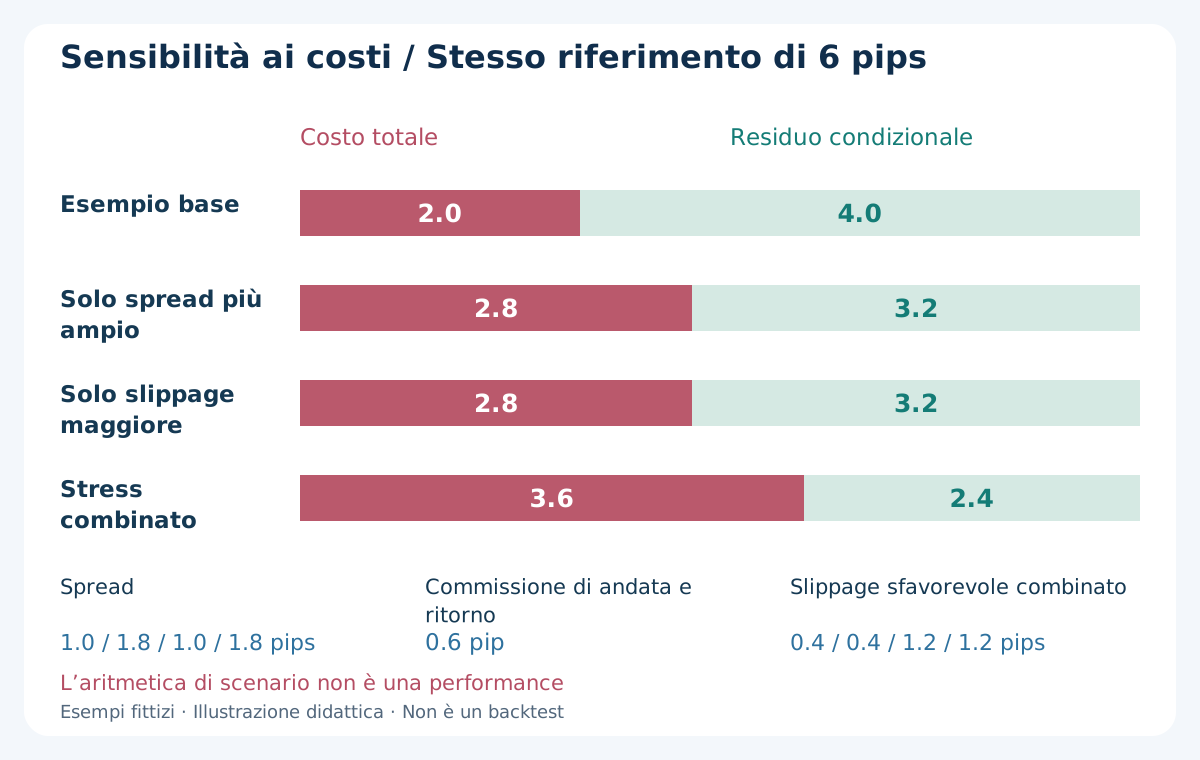
Sul medesimo movimento fittizio di riferimento di 6 pips, spread 1.0 pip, commissione 0.6 pip e slippage combinato 0.4 pip costano 2.0 pips, lasciando condizionatamente 4.0 pips. Portare solo lo spread a 1.8 pips costa 2.8 pips e lascia 3.2 pips. Portare solo lo slippage a 1.2 pips costa anch’esso 2.8 pips e lascia 3.2 pips.
Combinando spread 1.8 pips, commissione 0.6 pip e riserva 1.2 pips, il costo è 3.6 pips e restano 2.4 pips. Sono sensibilità aritmetiche, non rendimenti o previsioni; i livelli non sono raccomandazioni. Mantieni fisso il segnale e dichiara le ipotesi, senza spostare target o stop per recuperare un risultato attraente. I fattori possono essere collegati: notizia rapida, spread ampio, quotazioni vecchie ed esecuzioni sfavorevoli. Prove isolate non dimostrano il comportamento in un episodio con difficoltà congiunte.
Sottrarre un costo medio superiore da una vecchia lista non riproduce gli effetti dello spread su ammissibilità d’ingresso, stop, target e stato degli ordini. Ricalcola le decisioni interessate con un modello adeguato o dichiara ciò che resta privo di supporto. La guida a coppie e filtri di costo per lo scalping spiega le misurazioni specifiche per conto, sessione e coppia.
10. Latenza, rifiuti e ordini incerti richiedono regole esplicite
Una sequenza storica non simula la coda storica di esecuzione del broker. Definisci ritardo, selezione del prezzo, rifiuti e transizioni di stato ipotizzati. Una conferma tardiva non rende automaticamente fallita la richiesta. Prima di riprovare, riconcilia lo stato reale: un meccanismo di recupero può altrimenti duplicare posizioni ed esposizione.
Sleep() non introduce ritardo nello Strategy Tester MT4 standard. Se conta, serve una simulazione documentata che sposti decisioni o esecuzioni nella sequenza disponibile senza guardare avanti. Una riduzione fissa in pips non rappresenta tutte le mancate esecuzioni, i rifiuti o le attivazioni modificate. La guida a slippage, latenza e requote distingue le osservazioni.
Il tester non esercita ogni evento reale o dipendenza esterna: Timer e WebRequest rientrano nei limiti documentati. Verifica quali parti dell’EA abbiano realmente funzionato. Un filtro notizie o controllo periodico inattivo non è validato. Prova separatamente il comportamento operativo e distingui simulato, dimostrato e non verificato.
11. Usare il denominatore corretto e includere il rischio aperto
Un audit fittizio parte da 120 segnali ammissibili. Il filtro ne blocca 18: restano 102 richieste, con 94 esecuzioni, 6 rifiuti e 2 annullamenti. Tasso di filtro 18 / 120 = 15%; tasso di esecuzione 94 / 102 ≈ 92.2%. Dividere per tutti i segnali risponde a un’altra domanda e nasconde dove si perdono occasioni.
Supponi 90 posizioni chiuse e 4 ancora aperte al termine. La media dei risultati chiusi usa 90 esiti, non 94 esecuzioni. Mostra esposizione residua e valutazione di mercato, senza azzerare perdite latenti. Definisci chiusure parziali, ticket multipli e richieste annullate contro i doppi conteggi. Saldo piatto e perdita latente consistente possono coesistere. Confronta definizioni di drawdown e osservazioni dell’equity: solo le chiusure possono nascondere rischio fra le uscite.
Per un’altra pura illustrazione fra quei 90 esiti, ipotizza 50 guadagni netti di USD 9 e 40 perdite nette di USD 8. Totali positivi USD 450, perdite assolute USD 320, netto USD 130. Media 130 / 90 ≈ USD 1.44 e profit factor sugli esiti netti 450 / 320 ≈ 1.41. Il campione inventato non prova alcun vantaggio; controlla anche concentrazione, drawdown dell’equity e dipendenze.
12. Separare sviluppo, validazione, test intatto e forward
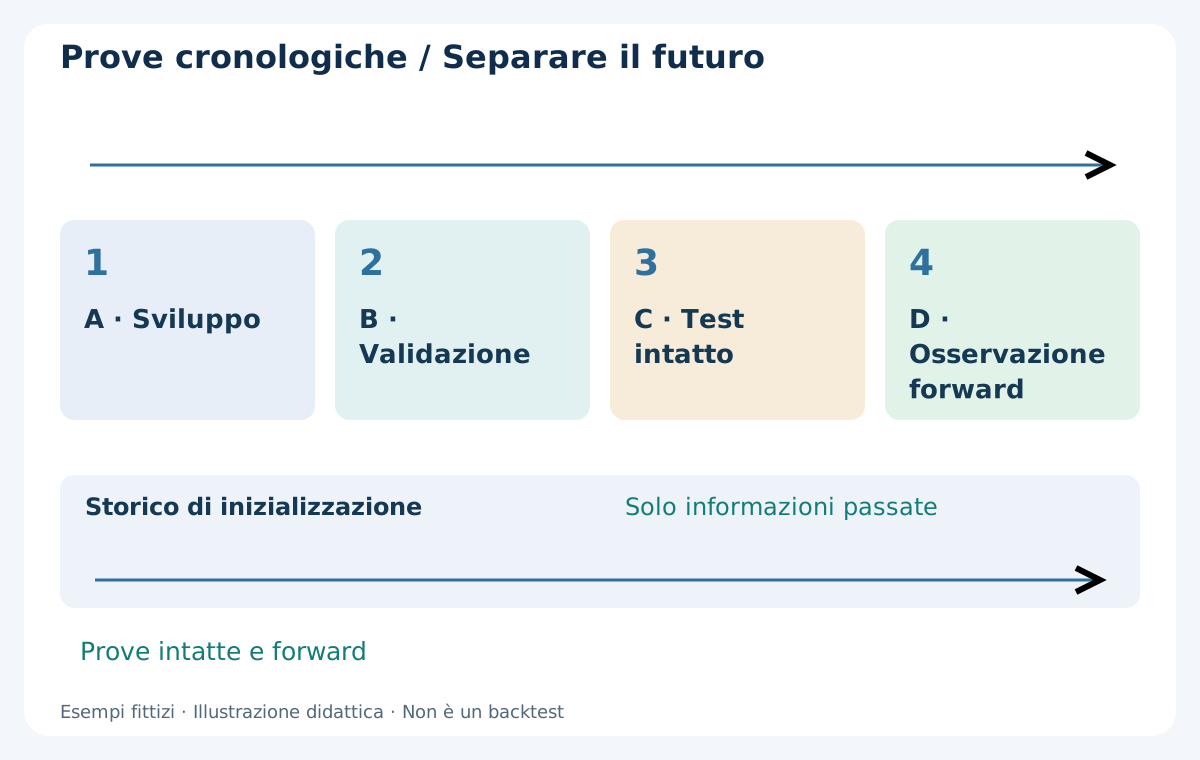
Definisci prima blocchi cronologici: A sviluppo, B validazione, C verifica storica finale mai usata per il tuning, D osservazione forward. Durata secondo domanda e condizioni disponibili, non una soglia universale di trade. Continuare a ritoccare sulla base di C lo trasforma in sviluppo, anche se il rapporto lo chiama fuori campione.
Lo storico precedente può inizializzare indicatori che guardano al passato. Non può usare futuro, statistiche di sessione successive o revisioni per migliorare decisioni anteriori. Specifica posizioni a cavallo dei confini e assegnazione di costi ed esiti. Intervalli vuoti o reset richiedono una ragione metodologica. Anche variabili esterne devono avere l’ora originale di pubblicazione: serie economiche revisionate o medie di un’intera giornata futura possono far filtrare informazioni pur con candele chiuse.
Mantieni l’ordine degli episodi nell’analisi dell’incertezza. Scalps vicini possono condividere tendenza, notizia o liquidità: tanti trade non significano tante osservazioni indipendenti. Versiona modifiche e candidati scartati. La guida a ottimizzazione e overfitting spiega come la selezione consumi una validazione apparentemente separata.
13. Contare la ricerca, non soltanto i parametri vincenti
Una ricerca ipotetica prova 5 impostazioni d’ingresso, 4 stop e 3 target: 5 × 4 × 3 = 60 combinazioni. Ripeterla su 4 finestre di sessione e 3 coppie produce 720 combinazioni. Pubblicare solo la migliore nasconde le opportunità di adattarsi al rumore. I numeri illustrano ampiezza, non una correzione statistica o un piano approvato.
Cerca una regione stabile e spiegabile, non un singolo punto spettacolare. La stabilità non è prova se tutta la famiglia condivide dati errati o esecuzioni ottimistiche. Conserva candidati deboli e fallimenti. Se un piccolo costo distrugge il risultato, esamina la dipendenza economica invece di ottimizzare ancora per ripristinare il profit factor.
Un walk-forward sviluppa ripetutamente sul passato e valuta dopo, con calendario prestabilito. Richiede comunque dati disponibili correttamente, contabilità completa e tutti i segmenti. Non unire soltanto finestre redditizie. Dopo aver scelto il processo, riserva prove davvero nuove: un periodo che ha influenzato le impostazioni non torna intatto cambiando etichetta.
14. Il forward verifica un livello diverso di prova
Il forward osserva regole congelate, gestione dei dati e controlli operativi con nuove quotazioni. Inizia da riconciliazione di segnali, esclusioni, richieste, esecuzioni e addebiti. Confronta specifiche, mappatura delle sessioni e volumi usati nella ricerca. Una demo verifica molto del processo senza garantire liquidità o esecuzione uguali in reale.
Scrivi un protocollo per disconnessioni, prezzi obsoleti, modifiche rifiutate e stato incerto. Stabilisci pause e gestione delle posizioni esistenti. Un VPS migliora la continuità ma non garantisce esecuzioni. Separa rischio finanziario e desiderio di completare il campione in fretta: aumentare la taglia per impressionare cambia prove e perdita possibile.
Valuta fedeltà alle regole e differenze di esecuzione insieme a netto e drawdown dell’equity. Un breve periodo positivo può essere casuale, uno negativo non identifica da solo la causa. Non riscrivere il metodo dopo ogni esito continuando a chiamarlo forward. Il protocollo di validazione forward struttura osservazioni e decisioni.
15. Una verifica pratica prima di fidarsi del rapporto
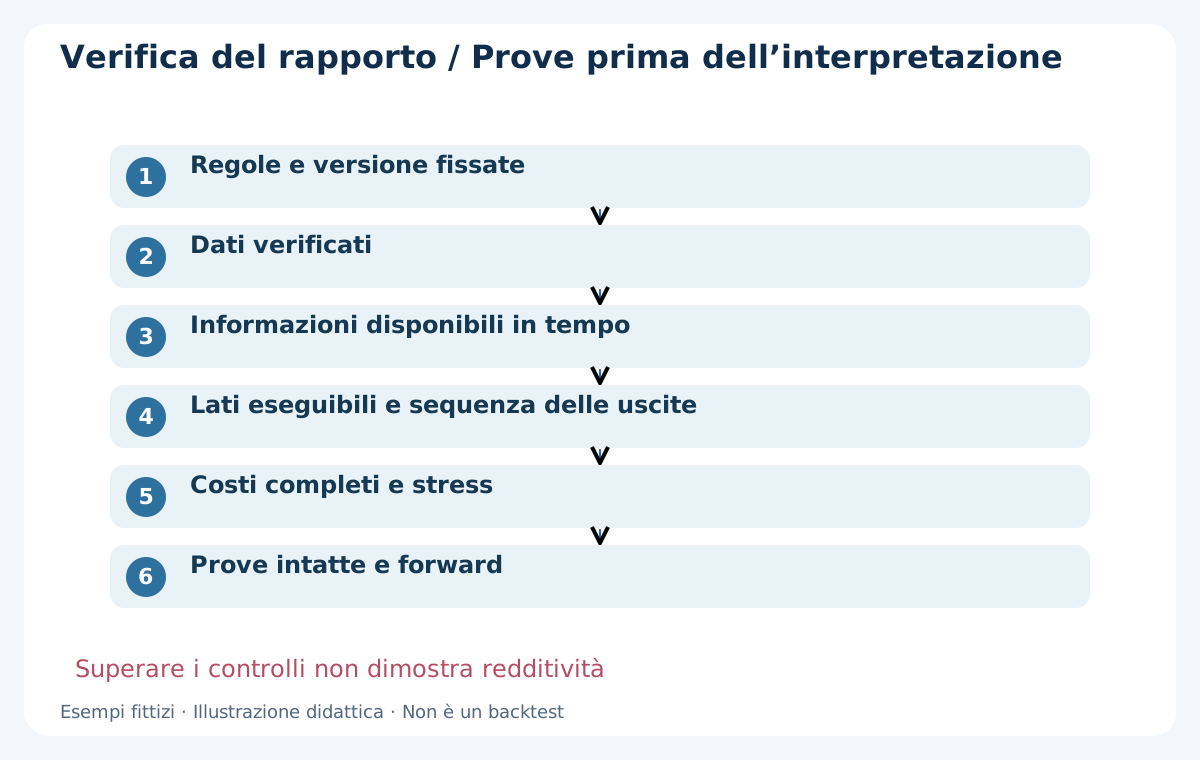
Controlla regole e versione, provenienza e copertura, disponibilità del segnale, lati eseguibili, ordine delle uscite e addebiti completi. Poi stress, dimensionamento, stati degli ordini e cronologia. Ogni voce richiede evidenza, non una spunta commerciale. Una percentuale elevata non sostituisce un anello mancante dell’esecuzione.
Se un’ipotesi non è supportata, identifica effetto e conclusione. Un buco può lasciare il risultato irrisolto, una commissione doppia richiedere ricalcolo, un segnale dal futuro invalidare il test. Non nascondere differenze in un punteggio unico. Conserva l’originale e crea una nuova versione se la correzione cambia metodo o output.
Dopo il forward, riconcilia decisioni e documenti del broker prima di ritenere completo il riepilogo. La guida alla riconciliazione dei trade segue divergenze e stati irrisolti. Occasioni scartate o rifiutate appartengono all’audit anche senza un trade nel rapporto. Controlli operativi superati permettono l’interpretazione, non provano redditività.
16. Cosa conservare nel dossier finale
Salva rapporto originale, input, versione, identificativi dei dati, intervallo, specifiche di simbolo e conto, fusi, convenzioni dei costi e procedura. Il diario deve collegare segnali a richieste, esecuzioni, uscite e addebiti. Includi errori, candele ambigue, rifiuti ed esposizione aperta. Un revisore deve riprodurre l’analisi e capire quali condizioni restano ipotetiche.
Esprimi risultati nella valuta del conto, con definizioni nette coerenti e numero di esiti completati. Mostra saldo ed equity disponibili, drawdown, concentrazione e sensibilità ai costi. Spiega differenze fra metrica di piattaforma e riconciliazione autonoma. Separa depositi, prelievi e aggiustamenti non di trading dal profitto. Dichiara variazioni di volume prima di confrontare denaro o drawdown: guadagnare di più con più esposizione non migliora automaticamente il metodo. L’aritmetica didattica non deve mai apparire come storico verificato.
Una conclusione difendibile può chiedere un altro test, riconoscere esecuzione troppo incerta o respingere l’idea sotto le ipotesi date. Non serve inventare un sistema vincente. Prima di una strategia specifica bisogna sapere quando esiste l’informazione, quale quotazione può eseguire e quali prove farebbero scartare il backtest anziché giustificarne le debolezze.
Domande frequenti
Every tick di MT4 significa tick reali registrati?
Non da solo. Il modello standard può interpolare dalle barre inferiori. Verifica fonte e replay, inclusi Bid/Ask e spread. Nome e percentuale di qualità non provano quotazioni registrate sui due lati né esecuzioni realistiche.
Open prices only basta per una strategia su candele chiuse?
Può controllare una logica adatta all’apertura, ma stop, target e uscite possono dipendere dal percorso interno. L’ingresso su chiusura non li valida. Servono dati ordinati adeguati o ipotesi dichiarate.
Cosa fare se una candela tocca stop e target?
OHLC non dice quale venga prima. Usa la sequenza o segnala ambiguità e sensibilità o convenzione esplicita. Stop per primo è un’ipotesi, non un fatto ricostruito. Scegliere sempre il target non è difendibile.
Sottrarre ancora lo spread dal risultato delle esecuzioni reali?
No. I prezzi effettivi incorporano già spread e deviazioni realizzate. Aggiungi commissioni e finanziamento separati senza duplicarli. OrderProfit() esclude swap e commissione: riconcilia tutte le voci con il loro segno.
Sleep() simula la latenza del broker nel tester MT4?
No. Sleep() non ritarda il tester standard. Uno scenario richiede un metodo documentato sulla sequenza, considerando mancate esecuzioni e stati degli ordini. Resta una simulazione, non prova della latenza storica del broker.
Quanti trade rendono affidabile un backtest di scalping?
Non esiste un numero universale. Contano dati, episodi indipendenti, costi, ampiezza della ricerca, storico intatto e forward. Trade vicini possono dipendere fra loro. I numeri fittizi insegnano riconciliazione e calcolo, non un minimo o redditività.
Fonti e note sui test
Le fonti ufficiali MetaQuotes documentano modello MT4 standard e limiti del tester. Sono stati verificati anche lati di prezzo, serie temporali e campi del profitto. Prezzi, conteggi e importi sono esempi didattici fittizi originali, non un backtest eseguito. Procedure tick o ritardi separati richiedono verifiche proprie documentate.
Contenuto didattico. Numeri, prezzi, conteggi e risultati sono fittizi, non risultati di trading verificati. Il Forex comporta rischi. Backtest, stop e budget non garantiscono rendimenti futuri né una perdita massima.