

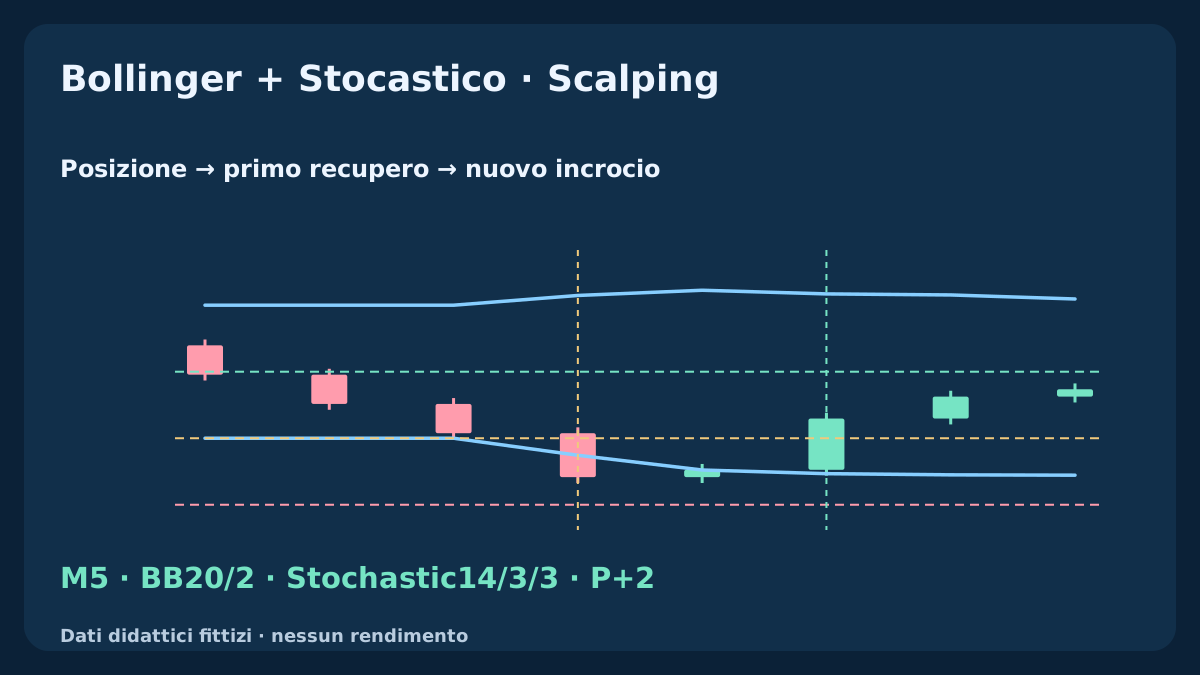
Una chiusura di nuovo dentro una banda di Bollinger può sembrare un’inversione anche mentre il prezzo continua a scendere: potrebbe essersi spostata soltanto la banda. Aggiungere un incrocio dello Stocastico non risolve questo problema temporale. La guida separa contesto precedente, chiusura esterna, primo recupero di un limite fissato e nuovo evento dell’oscillatore. Cinque storici M5 riproducibili mostrano perché una conferma tardiva non corregge un rifiuto precedente.
1. Assegna compiti diversi a posizione e timing
Le bande di Bollinger inquadrano il prezzo rispetto a media e dispersione. Lo Stocastico colloca la chiusura nell’intervallo recente di massimi e minimi. Formule diverse non generano prove indipendenti: riutilizzano prezzi sovrapposti. Una posizione bassa nella banda e un oscillatore basso possono persistere durante un ribasso; l’accordo non dimostra inversione o vantaggio dopo i costi.
La domanda è se un incrocio Stocastico nuovo aggiunga selettività utile a un ritorno definito precisamente dopo una chiusura esterna. Definiamo un’osservazione BUY Q e poi un esempio SELL indipendente per spiegare i prezzi eseguibili. Tipo di ordine, sessioni, protezione effettiva, uscite e limiti di portafoglio restano da fissare per una strategia completa su entrambi i lati.
2. Fissa strumento, parametri e convenzione di confronto
Usa OHLC Bid fittizi di EURUSD su M5. Le bande usano 20 chiusure, SMA centrale e 2 deviazioni standard della popolazione, con spostamento grafico 0. Lo Stocastico usa 14 / 3 / 3 per periodo, rallentamento e segnale, prezzi Low/High e segnale SMA. Leggi i buffer completati a shift=1 dopo aver rilevato una nuova candela. Spostamento grafico e indice del buffer sono input diversi.
Ampiezza 8...30 pips, limite di pendenza centrale 2 pips over 3 bars, tetto iniziale di K 20 e finestra 2 bars sono scelte dichiarate, non ottimi dimostrati. Usa dati continui e valori matematici completi. Se manca lo storico necessario, termina l’episodio e attendi dati consecutivi sufficienti più un nuovo evento esterno; non attraversare una lacuna inventando una candela.
| Componente | Riferimento | Funzione |
|---|---|---|
| Prezzo e orologio | EURUSD · Bid · M5 · Chiusura | Un calendario di candele completate |
| Bande | 20 · 2 · SMA · varianza popolazione | Contesto precedente e limite fisso |
| Stocastico | 14 / 3 / 3 · Low/High · SMA | Nuovo evento K/D |
| Episodio | P+1...P+2 · Z=L_ref−(U_ref−L_ref)/2 | Primo recupero consuma l’episodio |
3. Calcola bande e contesto precedente misurabile
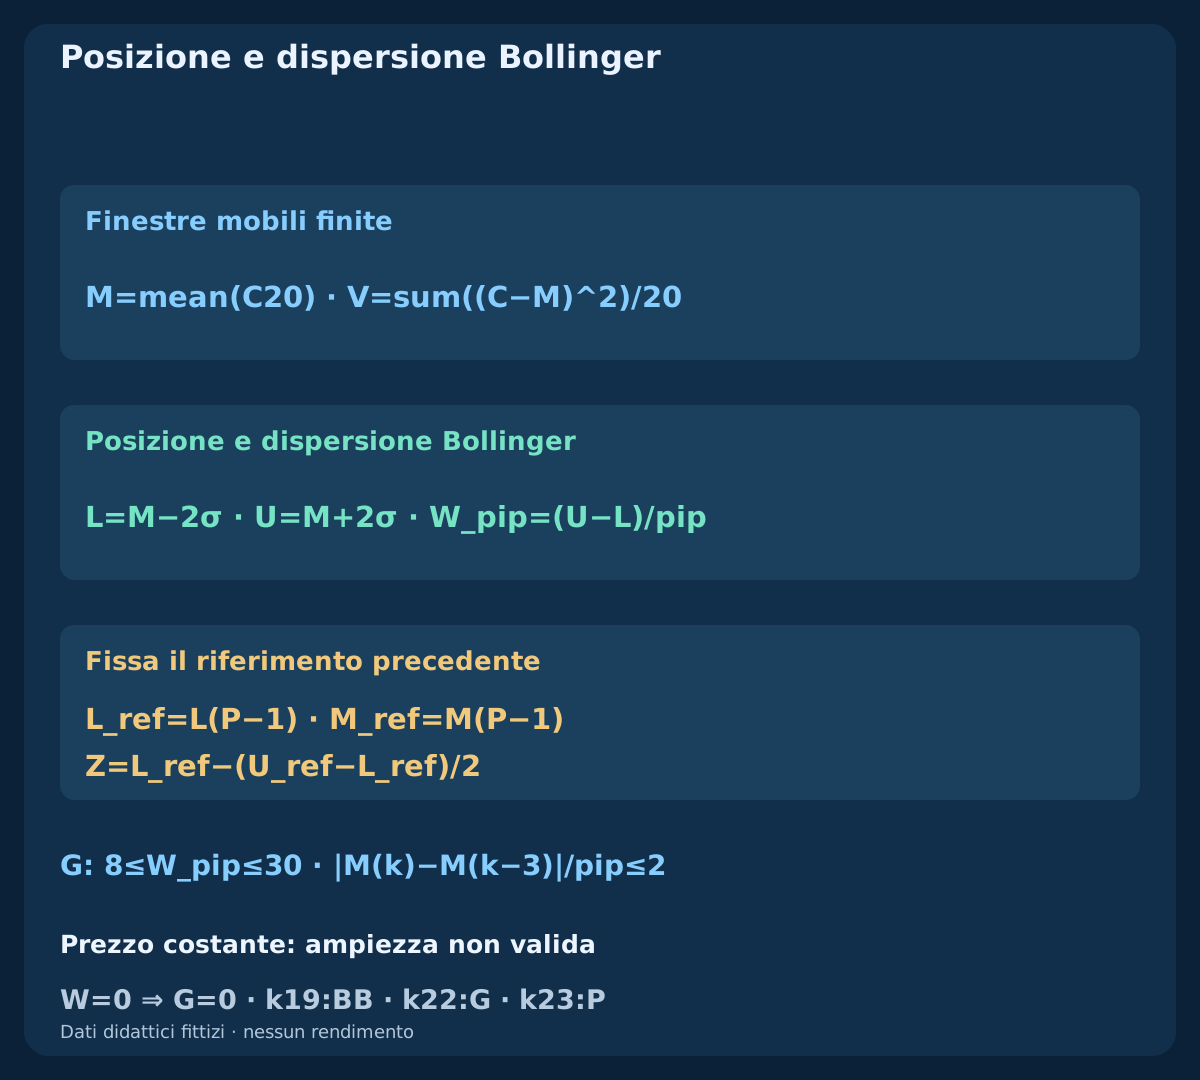
Da k>=19 calcola M(k)=mean(C[k-19...k]) e varianza della popolazione V(k)=sum((C-M(k))^2)/20. Poi sigma=sqrt(V), L=M-2*sigma e U=M+2*sigma. L’ampiezza è W_pip=(U-L)/pip. Il denominatore è dichiarato; sostituirlo con una stima campionaria modifica i limiti. Due deviazioni standard non garantiscono una percentuale precisa di prezzi futuri all’interno delle bande.
Definisci G(k)=[8<=W_pip(k)<=30] AND [abs(M(k)-M(k-3))/pip<=2], disponibile inizialmente a k22. Seleziona ampiezza e media relativamente piatta, senza provare che il mercato rimarrà laterale. Valuta G sulla candela precedente l’evento esterno. Il riferimento resta fissato per l’episodio: bande successive più larghe non lo sostituiscono silenziosamente quando il prezzo si muove contro l’idea.
4. Specifica il calcolo dello Stocastico
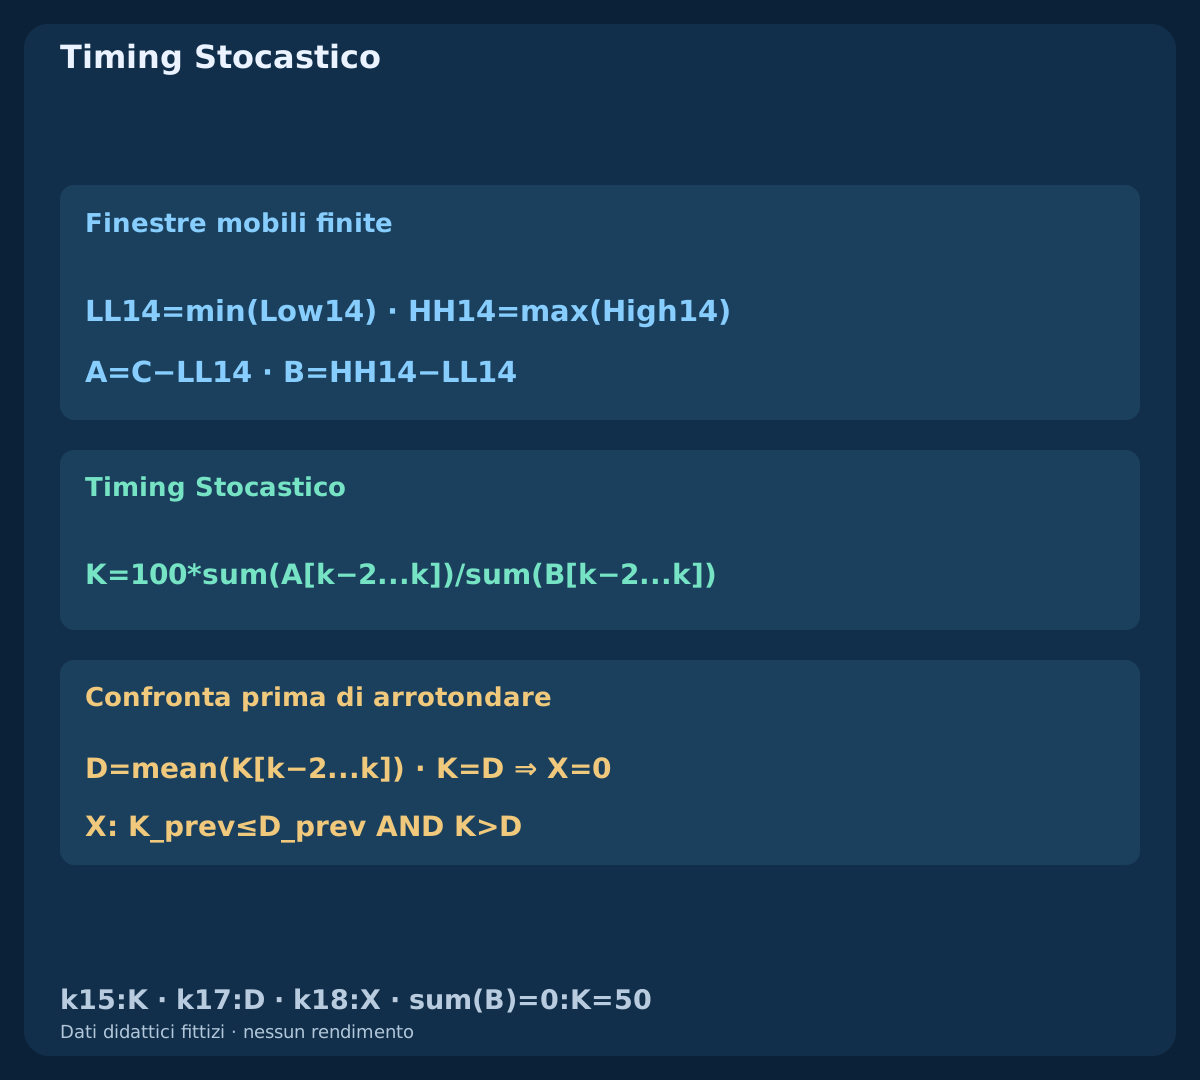
Per ogni finestra completa di massimi e minimi definisci LL14(k)=min(Low[k-13...k]) e HH14(k)=max(High[k-13...k]). Poni A(k)=C(k)-LL14(k) e B(k)=HH14(k)-LL14(k). La linea principale rallentata è K(k)=100*sum(A[k-2...k])/sum(B[k-2...k]), il segnale D(k)=mean(K[k-2...k]). Questo rapporto di somme differisce dalla media di tre percentuali grezze quando i denominatori sono diversi.
Il primo K appare a k15, D a k17 e un confronto nuovo a k18. Se il denominatore di rallentamento è zero, il nostro esempio finito assegna K=50; D segue la media dichiarata. È una convenzione esplicita, non una descrizione di tutte le piattaforme. Il file confronta rapporti K/D esatti prima dell’arrotondamento visivo, evitando falsi incroci generati da un plateau di uguaglianza.
5. Registra una nuova chiusura esterna e fissa il limite
Un candidato in P richiede C(P-1)>=L(P-1) AND C(P)<L(P-1). G deve passare nella candela precedente e deve valere K(P)<=20. Fissa L_ref=L(P-1), M_ref=M(P-1), U_ref=U(P-1) e il limite di profondità Z=L_ref-(U_ref-L_ref)/2. Rifiuta la chiusura iniziale pari o inferiore a Z. Il primo candidato pienamente valutabile è k23.
Il limite fisso domanda se il prezzo recuperi davvero il riferimento precedente. È diverso dal verificare se una chiusura successiva si trovi sopra la propria banda bassa appena calcolata. Z annulla un’osservazione: non è uno stop del broker né un tetto alla perdita. K basso in P identifica la posizione selezionata, senza prevedere un rimbalzo immediato o riavviare il calcolo dell’oscillatore. Anche una nuova chiusura esterna rifiutata all’inizio conserva il limite inferiore precedente come blocco di prezzo. Una chiusura successiva sopra tale limite permette soltanto un futuro evento esterno indipendente.
6. Il primo recupero consuma l’episodio
Solo P+1 e P+2 possono fornire la prima chiusura strettamente sopra L_ref. In ogni candela completata successiva, annulla prima se C<=Z, poi dichiara scadenza se k>P+2, quindi esamina il primo recupero. La chiusura deve rispettare L_ref<C(R)<M_ref e presentare X(R)=[K(R-1)<=D(R-1) AND K(R)>D(R)]. Solo allora registra Q=1. L’uguaglianza al limite basso non è recupero; alla media è già troppo lontano per questa regola.
Il primo recupero senza X, o già sulla media, termina l’episodio come rifiuto. Non attendere un altro incrocio per riutilizzarlo. Altre chiusure esterne non sostituiscono P né allungano il termine. Dopo annullamento o scadenza ancora sotto il limite fisso, mantieni il blocco fino a una chiusura sopra. Ciò permette soltanto un futuro evento indipendente, senza riaprire il vecchio episodio o riattivare sulla stessa candela.
7. Ricostruisci i cinque storici fittizi indipendenti
Il download contiene 5 storici di 64 candele, 320 righe totali. Quattro condividono 44 chiusure iniziali costruite da un ciclo fisso di dieci valori; i percorsi successivi si chiamano timely / early_return / moving_only / breakout. Il quinto ha OHLC costanti. Sono inclusi chiusure, massimi, minimi, medie, varianze, bande, input Stocastici ed eventi, senza rendimenti di trading misurati.
Le righe usano completamenti M5 previsti in UTC, iniziando da 04:20 UTC. L’evento esterno comune è P=k44 / 08:00 UTC e la candela di riferimento termina a 07:55 UTC. Ricalcola ogni storico dall’inizio. Le bande visualizzate sono arrotondate per lettura; le decisioni usano il calcolo sottostante e rapporti K/D esatti. I percorsi artificiali verificano definizioni e ordine, non frequenza o redditività reali.
8. Leggi il primo recupero tempestivo e il suo incrocio
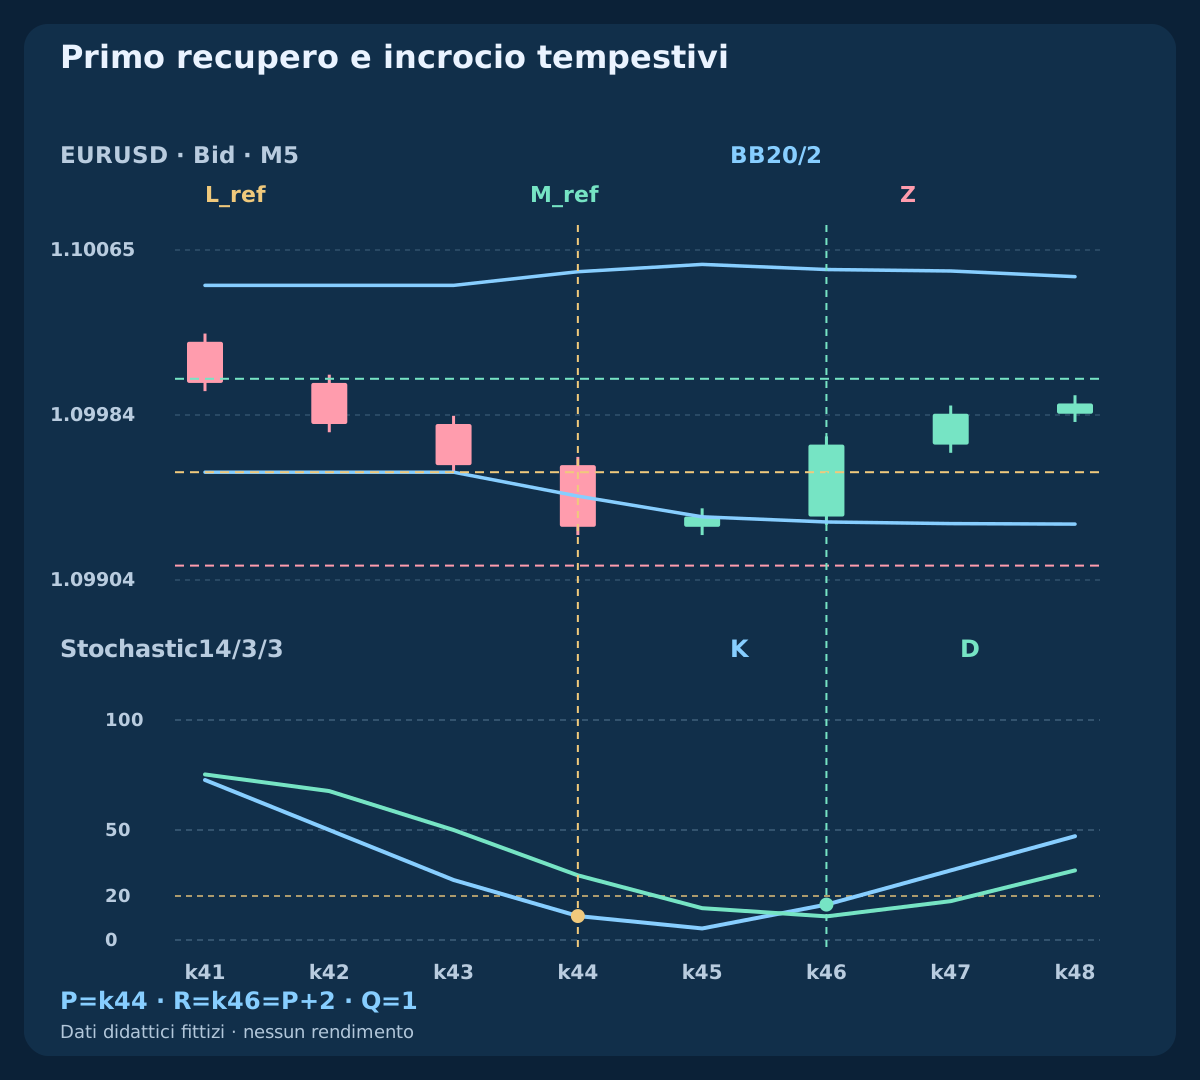
Prima di P, l’ampiezza è circa 9.0863 pips, con L_ref=1.09956569, M_ref=1.10002000 e Z=1.09911137 visualizzati. In P la chiusura è 1.09930 e K=10.8844, quindi le condizioni iniziali passano. La chiusura seguente 1.09935 resta sotto il limite fissato anche se supera la propria banda mobile. L’episodio attende.
A k46 / 08:10 UTC la chiusura raggiunge 1.09970, fra limite inferiore fisso e media. K è 16.1017, D 10.7443 e prima K non superava D. L’incrocio nuovo coincide con il primo recupero a P+2, quindi Q=1. K resta sotto il livello basso familiare: questo modello richiede l’incrocio definito, non un’ulteriore uscita di zona.
| Ramo / candela | Chiusura Bid | L(k) | L_ref | K | D | X | Q | Stato |
|---|---|---|---|---|---|---|---|---|
| timely · k44 | 1.09930 | 1.09944920 | 1.09956569 | 10.8844 | 29.3857 | 0 | 0 | Fissa il riferimento precedente |
| timely · k46 | 1.09970 | 1.09932360 | 1.09956569 | 16.1017 | 10.7443 | 1 | 1 | Primo recupero e incrocio tempestivi |
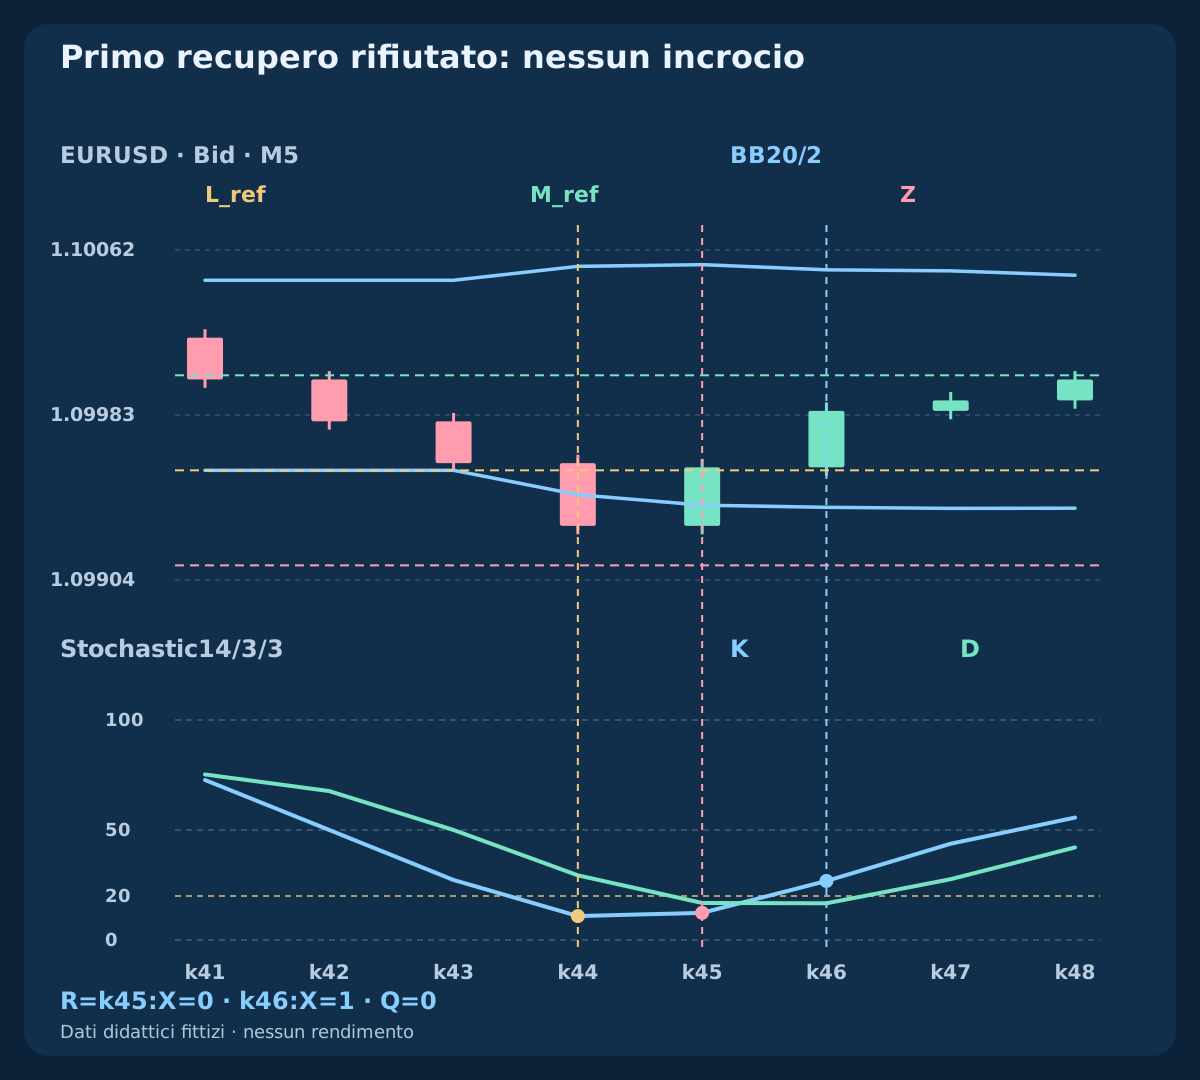
| early_return · k45 | 1.09958 | 1.09939904 | 1.09956569 | 12.3457 | 16.8343 | 0 | 0 | Primo recupero rifiutato: nessun incrocio |
| early_return · k46 | 1.09985 | 1.09938886 | — | 26.8362 | 16.6887 | 1 | 0 | Incrocio senza episodio attivo |
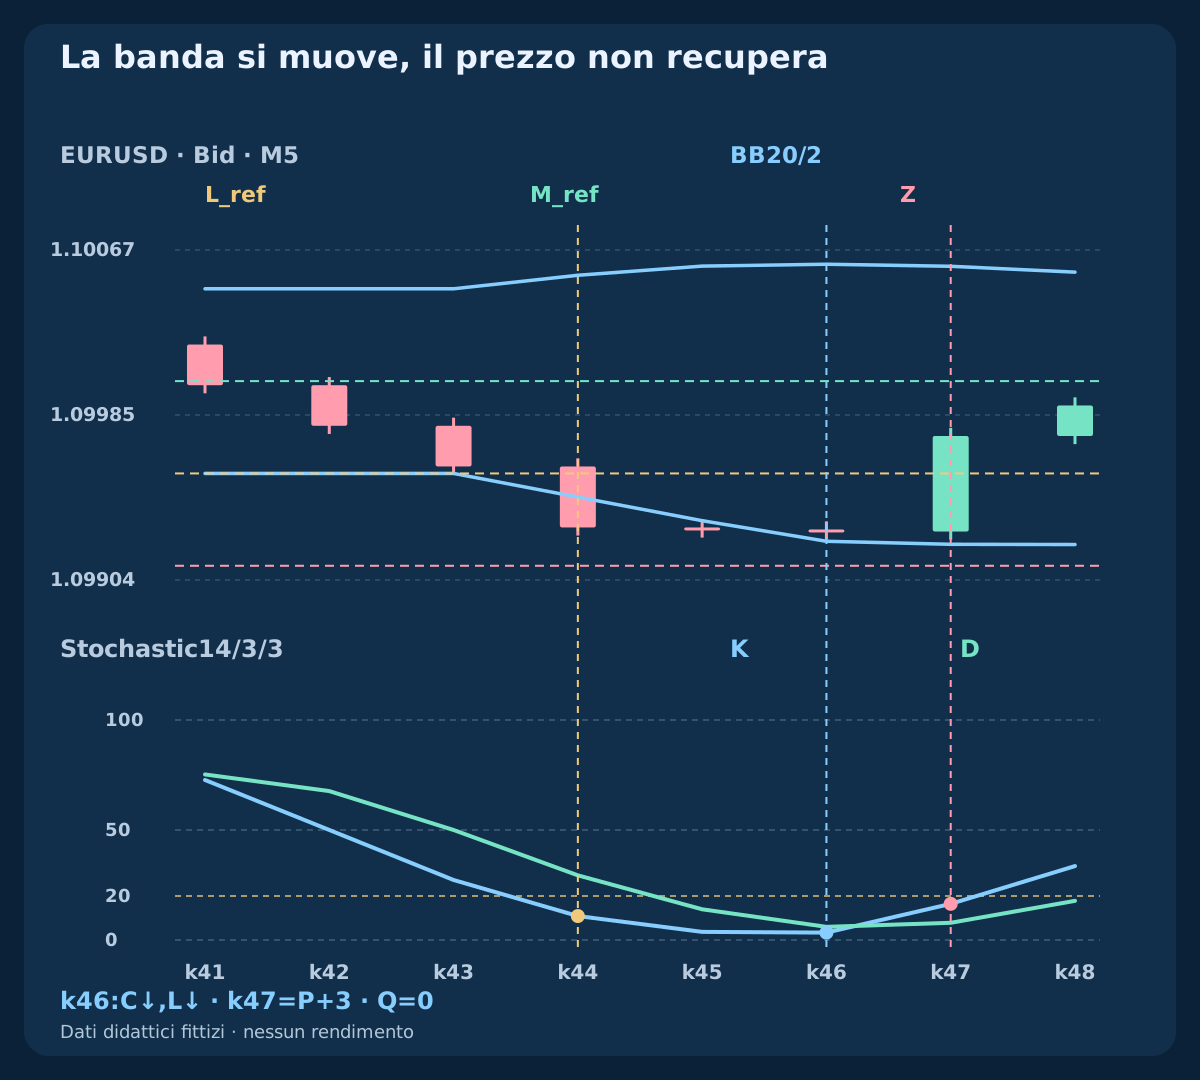
| moving_only · k46 | 1.09928 | 1.09923191 | 1.09956569 | 3.3613 | 5.9793 | 0 | 0 | La banda si muove, il prezzo non recupera |
| moving_only · k47 | 1.09975 | 1.09921704 | 1.09956569 | 16.4345 | 7.8294 | 1 | 0 | Scaduto prima del recupero tardivo |
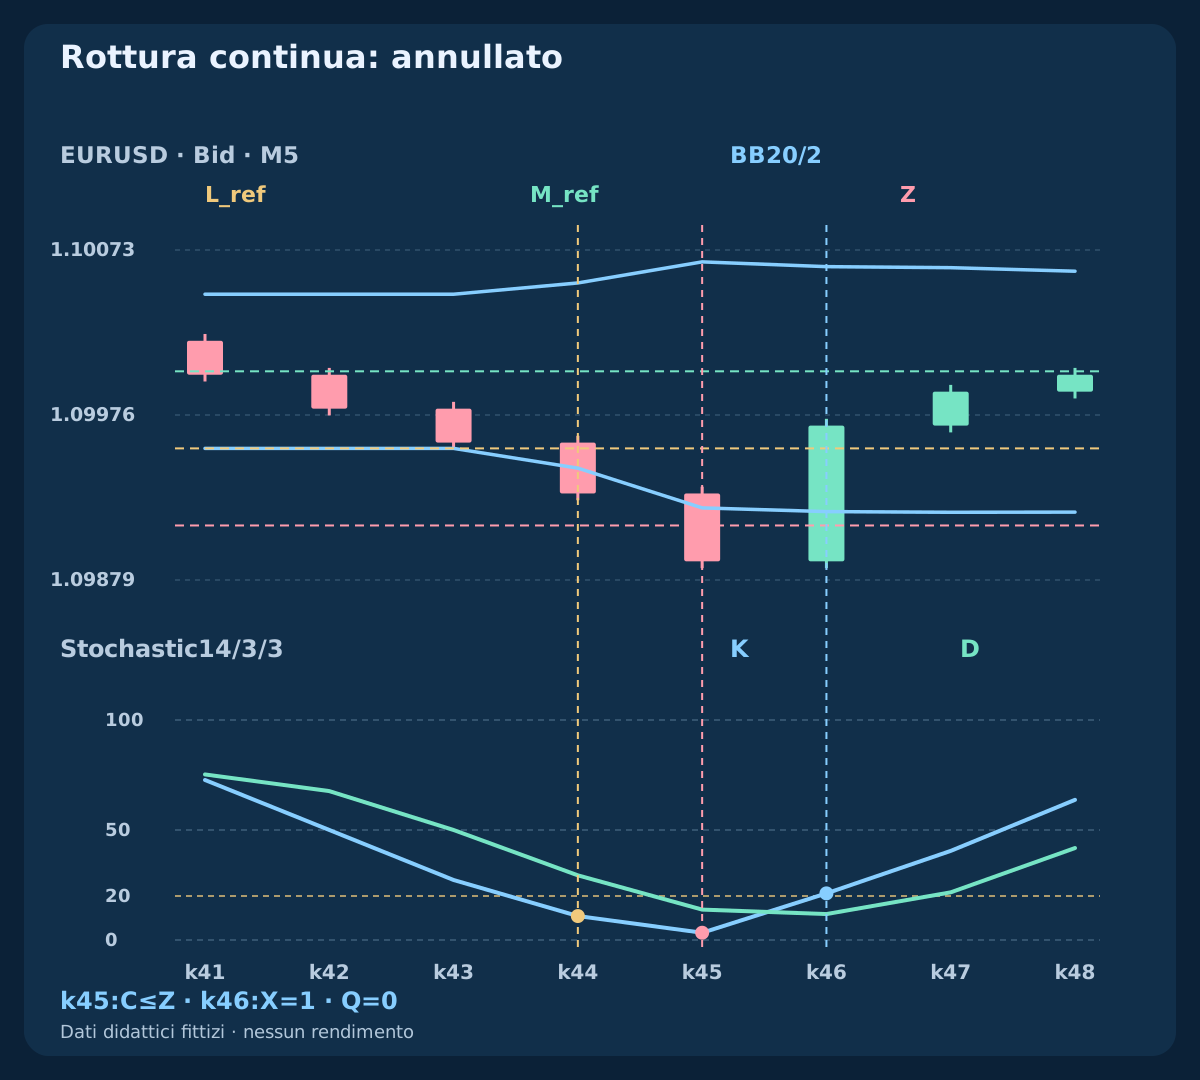
| breakout · k45 | 1.09890 | 1.09921502 | 1.09956569 | 3.2967 | 13.8179 | 0 | 0 | Rottura continua: annullato |
| breakout · k46 | 1.09970 | 1.09919313 | — | 21.1982 | 11.7931 | 1 | 0 | Sblocco solo per eventi futuri |
| flat · k46 | 1.10000 | 1.10000000 | — | 50.0000 | 50.0000 | 0 | 0 | Prezzo costante: ampiezza non valida |
9. Rifiuta un recupero precoce senza incrocio nuovo
In early_return, la prima chiusura sopra il riferimento arriva a k45 con prezzo 1.09958. K è 12.3457 e D 16.8343: manca l’incrocio rialzista K/D. Quel recupero consuma l’episodio come rifiuto, con Q=0. Il tempo residuo non autorizza ad aspettare una conferma più attraente.
A k46 K sale a 26.8362 sopra D 16.6887 e genera un X nuovo. Non c’è più P attivo, quindi ancora Q=0. Riutilizzare il recupero precedente creerebbe un modello a conferma ritardata, con propria scadenza, invalidazione ed esecuzione. Il confronto deve considerare il prezzo successivo senza attribuirgli quello precedente.
10. Riconosci il rientro provocato dalla banda mobile
In moving_only il prezzo scende da 1.09929 a k45 fino a 1.09928 a k46. La banda inferiore corrente scende sotto l’ultima chiusura, mostrando un rientro dinamico. Il prezzo resta però sotto L_ref=1.09956569. Rispetto al riferimento fisso non è avvenuto alcun recupero. Lo spostamento della banda modifica la posizione relativa senza mostrare ripresa del prezzo.
A k47 / 08:15 UTC la chiusura arriva finalmente a 1.09975 e lo Stocastico incrocia al rialzo. È P+3: la scadenza è prioritaria e Q=0. Né l’apparenza dinamica precedente né l’incrocio successivo estendono le due candele. Un’ipotesi su bande dinamiche può essere studiata separatamente, senza mescolarne gli eventi con i risultati del limite fisso.
11. Annulla la rottura persistente prima del rimbalzo
In breakout la chiusura successiva è 1.09890 a k45, sotto Z. Annulla prima di valutare qualsiasi recupero. A k46 il prezzo torna a 1.09970 e compare un incrocio nuovo, ma Q=0. Il recupero libera il blocco per candidati futuri indipendenti, senza ripristinare P. Il limite di annullamento non è uno stop eseguito e non viene fornito un risultato operativo.
Lo storico costante mostra un altro limite: dopo i periodi necessari le bande hanno ampiezza zero, K usa la convenzione piatta e G fallisce. I mercati laterali reali sono meno ordinati e una tendenza può continuare a chiudere lungo una banda o oltre. Un contesto prima tranquillo non garantisce ritorno alla media. Conserva separatamente annullamenti per profondità, rifiuti del primo recupero e scadenze.
12. Separa il tempo di osservazione dal termine dell’ordine
La candela di riferimento aperta a 07:50 UTC termina a 07:55 UTC; quella P termina poi a 08:00 UTC. L’ultimo primo recupero valido chiude a 08:10 UTC, mentre 08:15 UTC è già tardi. I valori definitivi sono osservabili solo all’arrivo dei dati successivi. Un confine storico non dimostra che esistessero quotazione, richiesta o fill in quell’istante.
Converti l’orario del broker con lo scarto effettivo della data e registra la regola. Una strategia completa deve limitare separatamente età della quotazione, ritardo della richiesta, distanza d’ingresso e tentativi. Passare a M1 cambia percorsi e durata reale; gli stessi periodi non conservano gli eventi. Confronta la versione più rapida come esperimento autonomo con costi realistici e prezzi cronologici.
| Fase UTC | Informazione disponibile | Ancora da determinare |
|---|---|---|
| P−1 · 07:55 | Bande precedenti e G | Chiusura esterna P |
| P · 08:00 | Chiusura esterna e K(P) | Primo recupero e prezzi eseguibili |
| P+2 · 08:10 | Ultimo primo recupero valido | Richiesta ed esecuzione reali |
| P+3 · 08:15 | Scaduto senza recupero precedente | Nessuna riapertura dell’episodio |
13. Confronta quotazioni SELL indipendenti con uscite Ask fisse
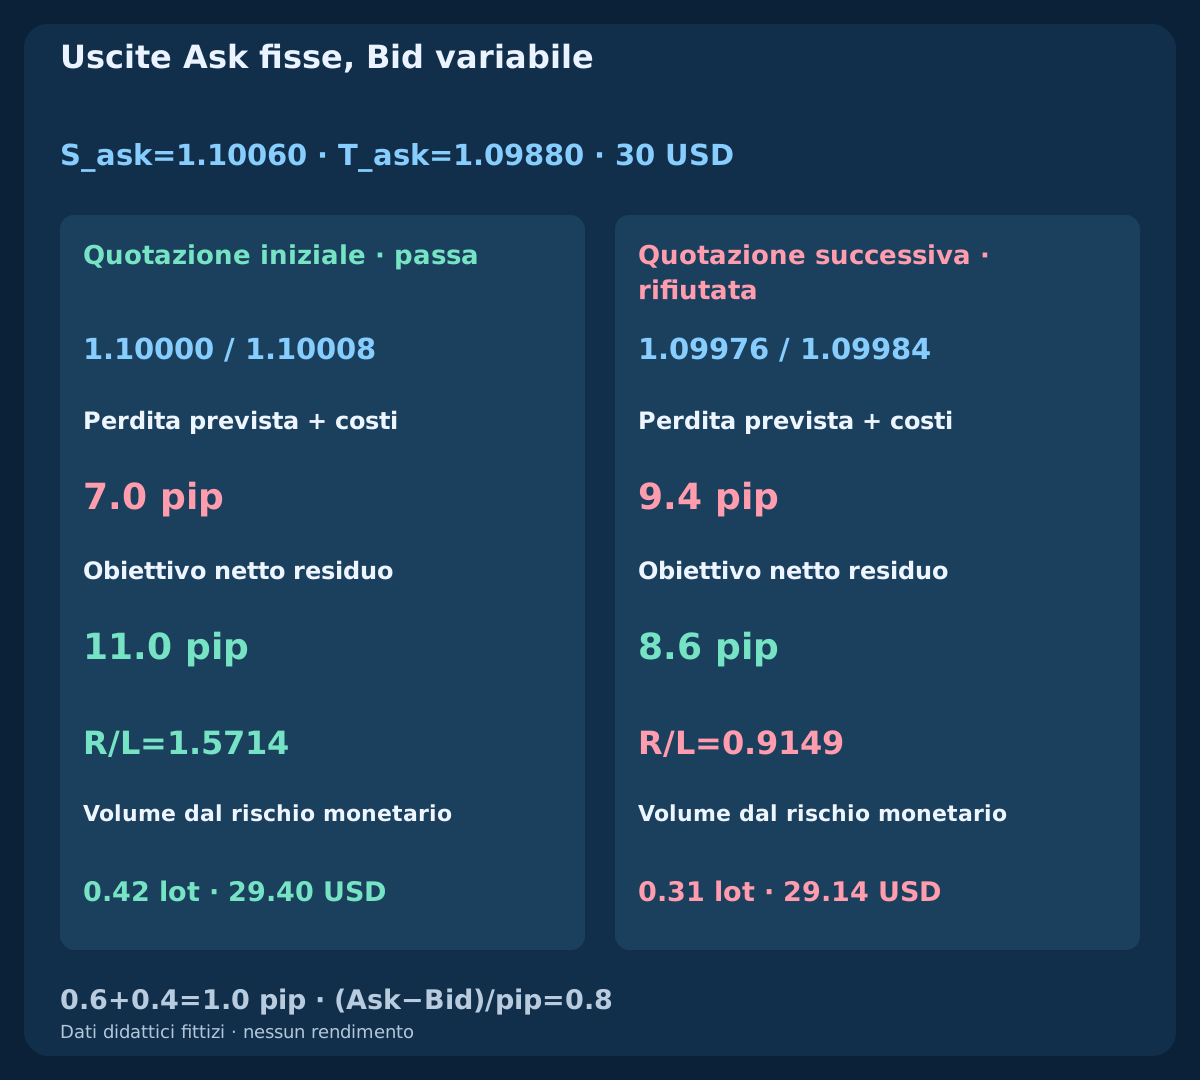
Questo esempio separato entra SELL a Bid, con stop Ask 1.10060 e obiettivo 1.09880. Bid/Ask prima è 1.10000 / 1.10008, dopo 1.09976 / 1.09984; entrambi gli spread sono 0.8 pip. Commissione di andata e ritorno 0.6 pip più riserva avversa totale 0.4 pip sommano 1.0 pip. Prima risultano perdita prevista 7.0 pips, obiettivo netto 11.0 pips e rapporto 1.5714; dopo 9.4 pips, 8.6 pips e 0.9149.
Con la soglia comparativa net reward / planned loss >=1.30 la prima quotazione passa e la successiva fallisce. Per equity 12000 USD, budget 0.25%=30 USD, pip da 10 USD per lotto standard e passo 0.01, arrotonda per difetto a 0.42 lots / 29.40 USD prima. Il volume successivo, solo comparativo, dà 0.31 lots / 29.14 USD senza correggere il rapporto insufficiente. Sono prezzi alternativi indipendenti dagli storici, non ordini né esecuzioni. Spiegare SELL non definisce un segnale SELL speculare.
| Quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Obiettivo netto | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| Quotazione iniziale · passa | 1.10000 / 1.10008 | 6.0 | 7.0 | 11.0 | 1.5714 | 0.42 | 29.40 |
| Quotazione successiva · rifiutata | 1.09976 / 1.09984 | 8.4 | 9.4 | 8.6 | 0.9149 | 0.31 | 29.14 |
14. Conta una volta i costi e conserva l’incertezza
La distanza di perdita SELL prima di commissione e riserva è (S_ask-Bid)/pip, lo spazio obiettivo (Bid-T_ask)/pip. Lo spread eseguibile è già incluso; non sommarlo di nuovo. Per BUY le distanze sono (Ask-S_bid)/pip e (T_bid-Ask)/pip. Una candela solo Bid non mostra l’intero percorso Ask necessario per controllare stop e obiettivo di uno short.
L’esempio assume pip EURUSD 0.0001, point e tick 0.00001, contratto 100000 EUR e conto USD. Verifica proprietà effettive, conversione nella valuta del conto, volume minimo, margine e vincoli stop. Il rischio previsto non garantisce la perdita massima: gap, slippage, protezione rifiutata e richieste incerte possono modificarlo. Dopo timeout riconcilia ordini e fill prima di riprovare, mantenendo gli eventi nel registro.
15. Confronta l’incrocio aggiuntivo sullo stesso calendario
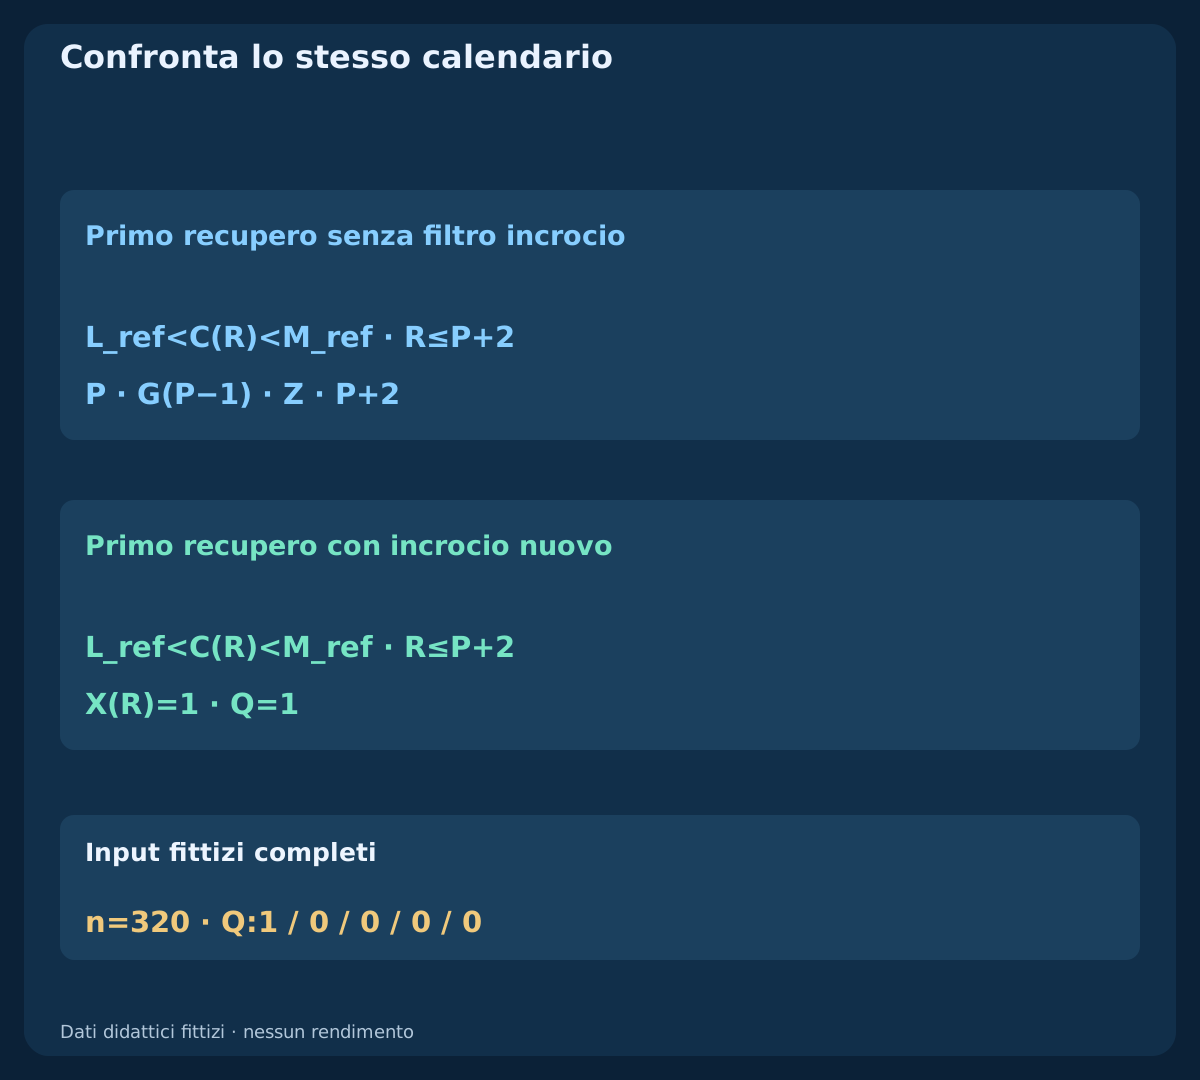
Usa come riferimento i primi recuperi fissi validi senza requisito X e confrontali con Q. Entrambe le versioni conservano origini P, contesto, profondità, termine e limite di prezzo del primo recupero. Conserva rifiuti e scadenze, non solo esempi qualificati. Una volta complete le regole, applica gli stessi criteri di quotazione, protezione, uscita, volume e costi.
Riserva dati successivi intatti e registra ogni periodo, ampiezza, pendenza, zona e termine provato. Esamina aspettativa netta, drawdown, rotazione, incertezza e sensibilità ai costi; meno segnali o una percentuale vincente selezionata più alta non bastano. La cronologia dei tick conta se competono uscite nella stessa candela. Il file verifica meccanica, non se il filtro scarti più perdenti che vincenti.
16. Rivedi il modello prima della strategia completa
Un registro riproducibile specifica simbolo, lato, timeframe, input, media e denominatore della varianza, rallentamento e segnale Stocastico, casi zero, precisione, buffer completi e dati mancanti. Fissa riferimento precedente, primo recupero, uguaglianze, priorità, sblocco e orologio d’ordine separato. Un altro lettore deve replicare gli eventi senza scegliere a posteriori il grafico favorevole.
Questa è la seconda guida del gruppo di combinazioni per scalping. EMA–RSI studia un’altra sequenza di reset del momentum; la prossima esamina EMA con MACD e l’informazione condivisa. Le strategie complete seguono le basi. I modelli esistenti di ritorno con bande e price action M1 restano ipotesi distinte; i riferimenti su costi e test aiutano a completare la specifica.
Domande frequenti
Chiudere nella banda attuale equivale al recupero del limite fisso?
No. In moving_only il prezzo scende mentre la banda scende di più. La chiusura supera la banda attuale ma resta sotto la vecchia soglia. Il modello separa gli eventi e non assegna Q all’apparenza dinamica.
Lo Stocastico deve superare 20 nella candela di recupero?
Non con questa regola. K in P deve essere pari o inferiore a 20, ma il primo recupero richiede un nuovo incrocio K/D. In timely K è ancora 16.1017. Uscire dalla zona sarebbe un’altra variante.
Un incrocio successivo può validare un recupero precedente?
Il primo recupero senza incrocio viene rifiutato e chiude l’episodio. Il successivo incrocio non ha P attivo. Attendere modifica il modello e richiede un confronto separato di tempi ed esecuzione.
È ammesso il primo recupero esattamente a P+2?
Sì, se passano i controlli di annullamento, il prezzo è strettamente fra limite inferiore e media fissati e l’incrocio avviene su quella candela. A P+3 la scadenza precede anche un recupero simultaneo.
Bollinger e Stocastico forniscono conferma indipendente?
Usano prezzi sovrapposti: le formule diverse non creano prove indipendenti. I ruoli separati chiariscono posizione e timing. L’utilità combinata va misurata con regole complete e costi su dati adeguati.
Q o l’esempio SELL definiscono una strategia completa?
No. Q è un’osservazione BUY. Il confronto SELL indipendente spiega prezzi, non una vendita. Ordini, protezione, uscita, sessioni, costi e portafoglio richiedono ancora specifica completa e test.
Fonti e note di ricerca
MetaQuotes documenta iBands e iStochastic e pubblica lo Stocastico come rapporto di somme. John Bollinger spiega i limiti dei contatti, dei movimenti lungo le bande e delle interpretazioni statistiche. Dispersione della popolazione, convenzione del denominatore nullo, confronti K/D esatti, percorsi e regole sono scelte didattiche dichiarate; non dimostrano corrispondenza con un terminale o impostazioni ottimali. OrderSend documenta i lati eseguibili. Entrambi i file espongono i calcoli.
- MQL4 Reference: iBands
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
- John Bollinger: Bollinger Band Rules
- MQL4 Reference: OrderSend
Contenuto educativo. Storici e quotazioni sono fittizi. Il Forex comporta rischi. Posizione nelle bande, accordo dell’oscillatore, stop e riserve non garantiscono esecuzioni redditizie né limitano le perdite reali.