

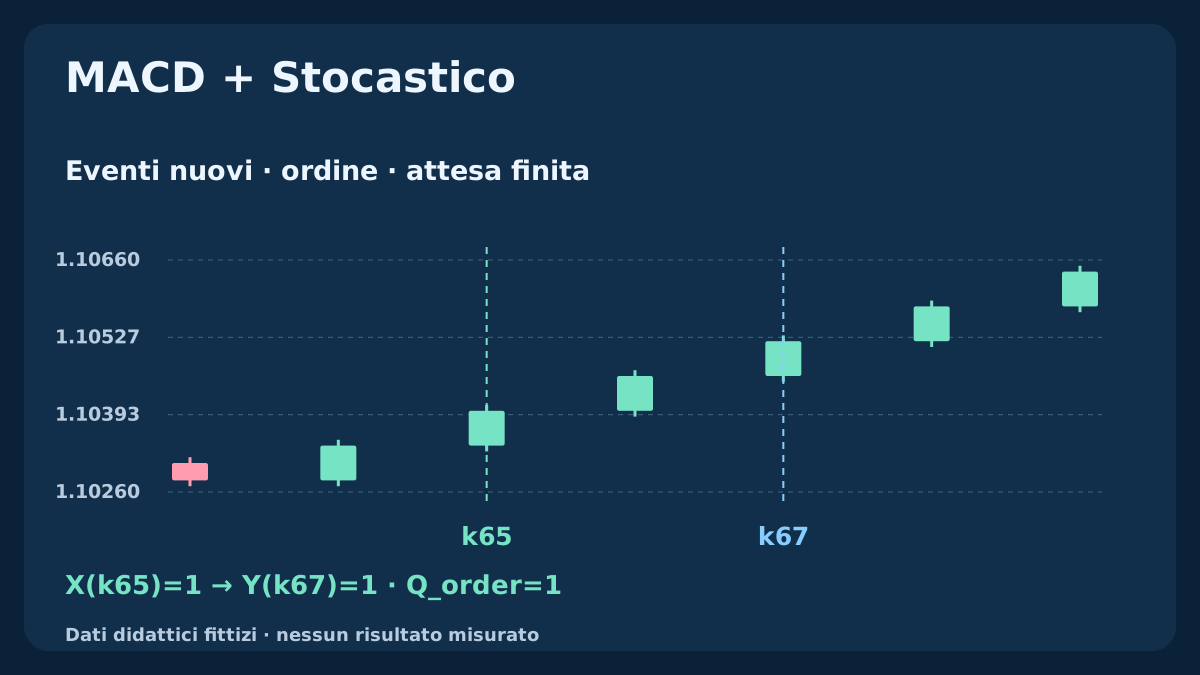
Due indicatori apparentemente rialzisti possono descrivere momenti diversi. Lo Stocastico incrocia prima, il MACD è già sopra il segnale oppure il secondo incrocio arriva dopo la scadenza. Quattro storici H1 fittizi riproducibili separano questi casi. Distinguiamo anche le barre MACD native MT4 dall’istogramma principale meno segnale e mostriamo come l’attesa cambia il prezzo eseguibile.
1. Assegna a ciascun incrocio un compito distinto
Il MACD misura la differenza di due medie esponenziali; lo Stocastico misura e smussa la posizione della chiusura nel range recente. Entrambi trasformano prezzi sovrapposti. Chiamare il loro accordo doppia conferma non lo rende indipendente. Decidi prima se cerchi due eventi nuovi insieme oppure uno seguito dall’altro.
Studiamo osservazioni BUY, non una strategia completa. Un incrocio Stocastico può avviare un episodio e un successivo incrocio principale/segnale MACD confermarlo entro una finestra. La guida EMA–Stocastico precedente verificava uno stato di trend sulla stessa barra. Filtro di stato e sequenza di eventi sono ipotesi differenti anche con grafici simili.
2. Fissa parametri, inizializzazione e unità
Usa OHLC Bid H1 EURUSD fittizi. MACD impiega 12,26,9, PRICE_CLOSE con M=EMA12−EMA26 e il riferimento nativo MT4 G=SMA(M,9). Inizializza ogni EMA con le prime N chiusure, poi usa E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). M esiste da k25, G da k33; il confronto comune dei due eventi parte da k34. Sono inizializzazioni finite dichiarate, non affermazioni sullo storico precedente di un terminale.
Lo Stocastico usa Kperiod=14, Dperiod=3, slowing=3, MODE_SMA, Low/High. Registra fonte, chiusure, campo di prezzo e implementazione. M e G sono unità di prezzo, lo Stocastico definito varia da zero a 100. Tabella e grafico MACD dividono M e G per 0.00010 per mostrare pip EURUSD; il CSV conserva unità di prezzo. Periodi uguali non provano ottimalità o risultati identici fra piattaforme.
| Misura | Riferimento definito | Ruolo o limite |
|---|---|---|
| MACD12 / 26 / 9 | Close, inizializzazione EMA finita, segnale SMA9 | Evento M/G distinto dal passaggio principale per zero |
| Stocastico14 / D3 / slowing3 | Low/High; K rapporto di somme; D SMA | Evento K/D nuovo, senza filtro 20/80 |
| Q_same | X e Y sulla stessa barra chiusa | Modello simultaneo separato |
| Q_order | X prima, Y nuovo in p+1…p+3 | Annullamento e scadenza, nessun riuso |
3. Distingui barre MT4, segnale e differenza
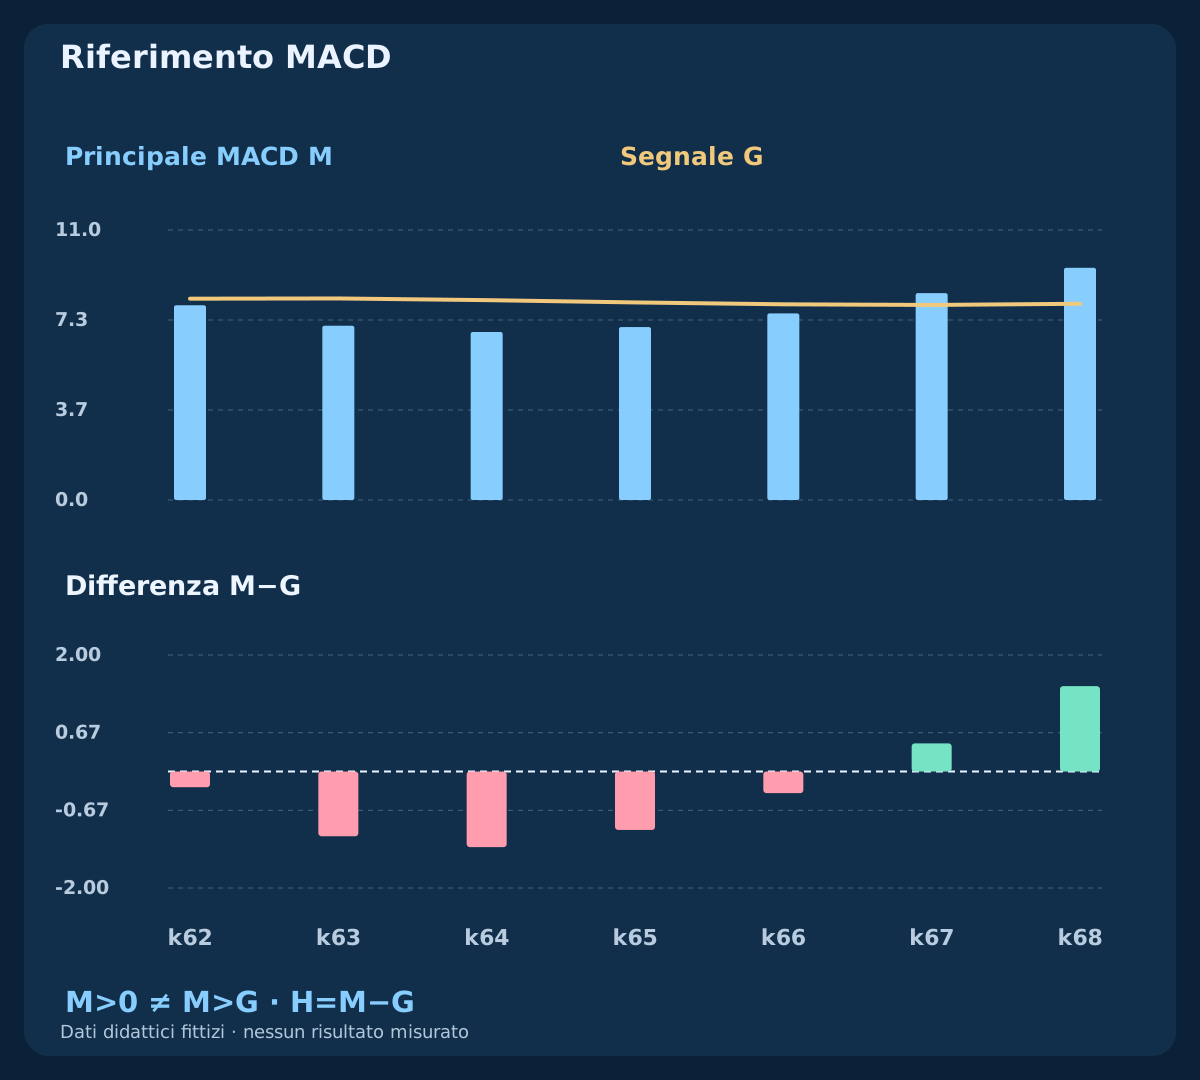
Le barre MACD native MT4 rappresentano M, non M meno G. Definisci separatamente H=M−G. M e H che attraversano zero sono eventi diversi: il primo confronta le EMA di prezzo, il secondo principale e segnale MACD. M può restare positiva con H negativa. Una barra verde sopra zero non prova un nuovo incrocio principale/segnale.
In MQL4 MODE_MAIN restituisce M e MODE_SIGNAL G. Altre implementazioni usano segnale EMA invece di SMA9 o chiamano H istogramma MACD. Leggi le formule invece di dedurre il senso da colori e nomi. Il diagramma separa M, G e H; cambiare smoothing del segnale può spostare i tempi di incrocio.
4. Specifica completamente K e D
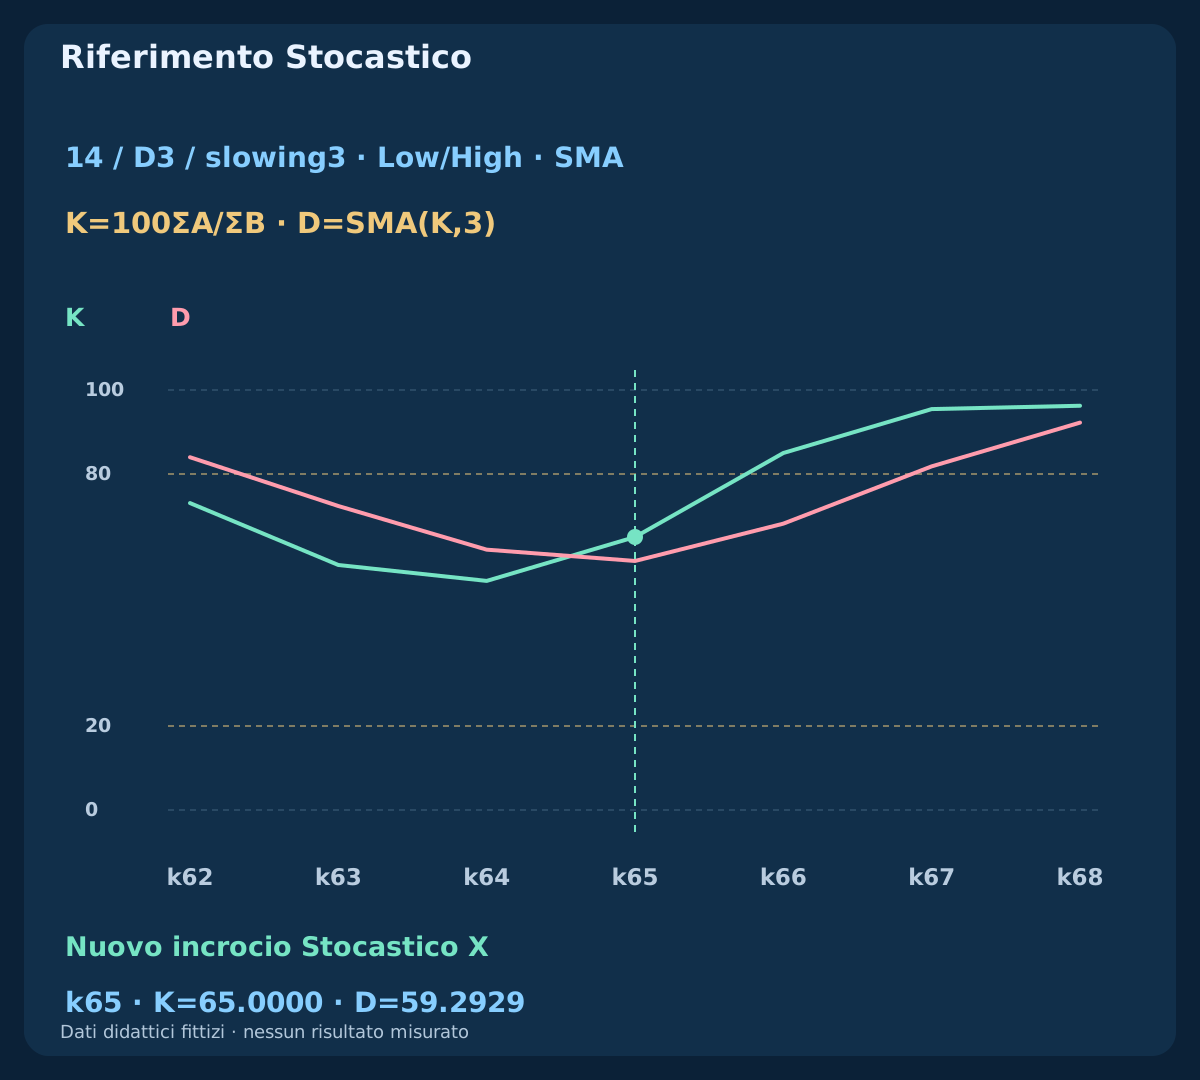
Per ogni barra chiusa siano LL(k)=min[L(k−13)…L(k)], HH(k)=max[H_price(k−13)…H_price(k)], A(k)=C(k)−LL(k) e B(k)=HH(k)−LL(k). La linea principale è K(k)=100ΣA/ΣB da k−2 a k, con D(k)=[K(k)+K(k−1)+K(k−2)]/3. Il rapporto di somme generalmente differisce dalla media di tre percentuali grezze. K parte da k15 e D da k17 se le finestre necessarie sono valide.
Low/High equivale a price_field=0 in iStochastic; Close/Close è un input diverso. I modi principale e segnale scelgono K e D. Se la somma dei range è zero K manca; D richiede tre K valide. Non riempire lacune con zero o dati vecchi. Qui non c’è filtro 20/80: incrocio e uscita da zona estrema restano osservazioni distinte.
5. Definisci gli eventi nuovi prima di combinarli
L’evento Stocastico è X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)] e quello principale/segnale MACD Y(k)=[M(k−1)≤G(k−1)] AND [M(k)>G(k)]. Servono valori attuali e precedenti validi. L’uguaglianza è ammessa solo sul lato precedente. Uno stato K>D o M>G persistente non crea un nuovo X o Y a ogni barra.
L’osservazione simultanea è Q_same(k)=X(k) AND Y(k), due incroci nuovi sulla stessa barra chiusa. Non basta che un indicatore abbia incrociato prima e resti rialzista. Il passaggio MACD per zero è un altro esperimento, come nella strategia MACD–RSI esistente. Anche regole SELL opposte richiedono definizioni esplicite e non sono dedotte da queste osservazioni BUY.
6. Dai alla conferma ordinata una durata finita
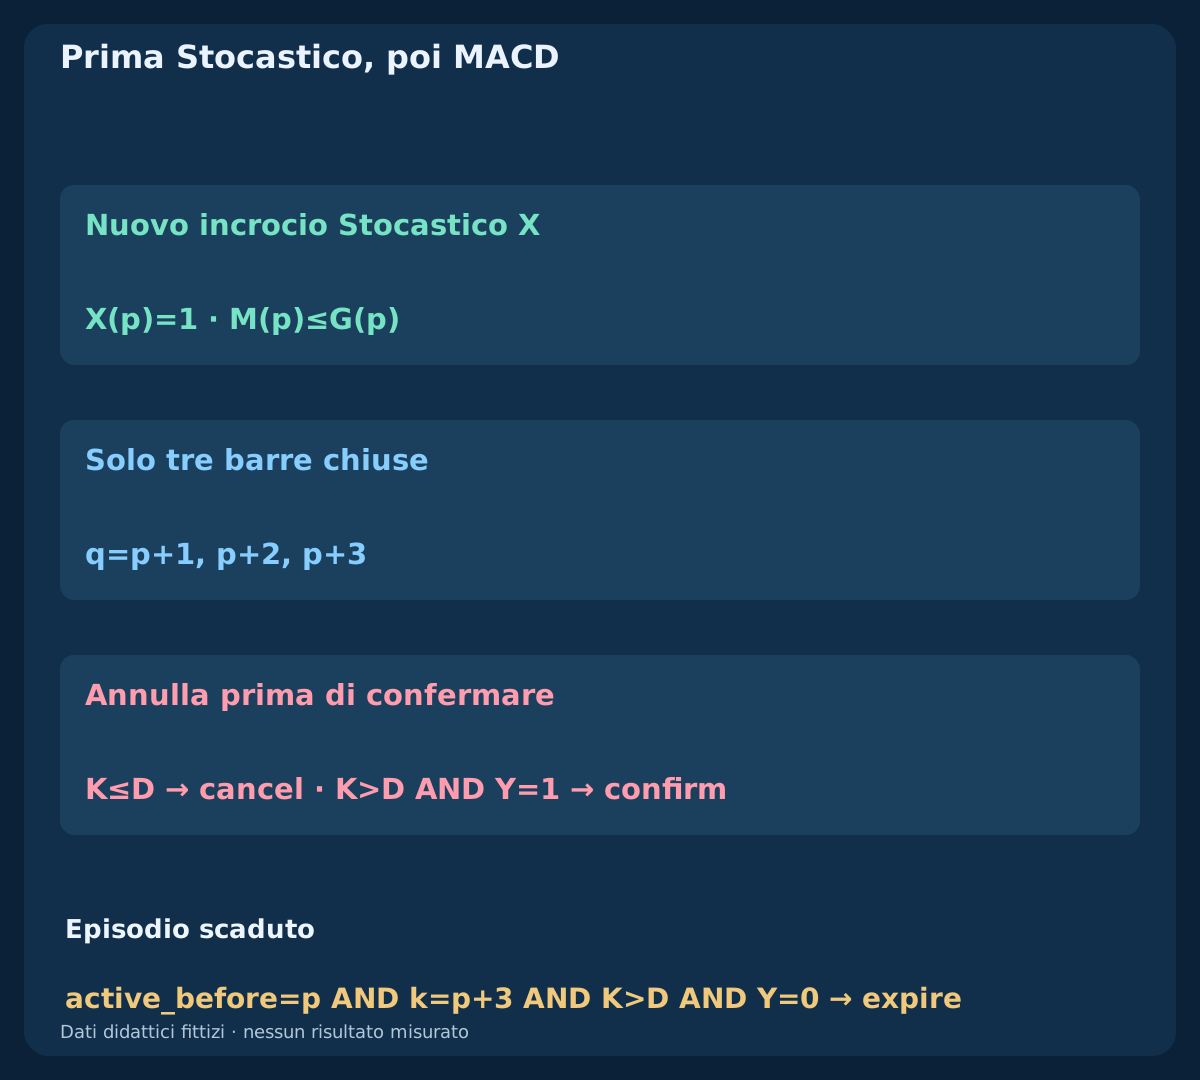
Il modello ordinato parte solo senza episodio attivo e con X(p)=1 AND M(p)≤G(p). Lo Stocastico deve anticipare un MACD non ancora sopra il segnale. La finestra è p+1≤q≤p+3. Un Y nuovo deve arrivare al suo interno mentre K>D resta vero in ogni barra intermedia e in q. Tre barre è una scelta illustrativa, non ottimizzata.
Annulla prima di confermare se K≤D o manca un input richiesto. Altrimenti verifica Y, anche in p+3; senza conferma scade dopo quella barra. Altri X durante l’attesa non spostano p né prorogano il termine. Conferma, annullamento e scadenza consumano l’episodio; niente riattivazione nella stessa barra. X/Y insieme possono qualificare il modello simultaneo ma non avviare quello ordinato, perché M>G è già vero.
7. Usa chiusure e priorità deterministiche
Nella serie H1 MT4 corrente shift=1 è l’ultima chiusa, shift=2 la precedente, shift=0 quella in formazione. Leggi entrambi i gruppi sugli stessi intervalli completati. Conta barre chiuse, non ore trascorse. Valuta una volta per nuovo timestamp disponibile e conserva l’inizio originale: riconnettersi non deve concedere altre tre barre da quel momento.
Decidi senza arrotondare, arrotonda solo la visualizzazione. Il riferimento didattico usa frazioni esatte per rendere deterministica l’uguaglianza; ricostruisci da OHLC e formule, non confrontando decimali CSV arrotondati. Verifica il terminale reale separatamente. Dopo lacune o riavvio incerto ricostruisci la cronologia: uno schermo già rialzista non ricrea un incrocio nuovo mancante.
8. Ricostruisci quattro storici fittizi separati
Ogni caso parte da 2026-07-06 00:00 UTC con chiusura 1.10000 e 1 pip=0.00010. Prima ci sono variazioni 0×39 e poi +2×20. Il caso tempestivo aggiunge −3×4,+6×6, il tardivo −3×8,+5×8. Quello invertito continua il tempestivo con −1×1,+2×5. Il breve caso simultaneo usa solo 0×39,+2×4 dalla chiusura iniziale.
Ogni apertura è la chiusura precedente; k0 apre alla propria chiusura. Il massimo è un pip sopra max(apertura,chiusura), il minimo un pip sotto min(apertura,chiusura). I casi hanno 70,76,76,44 righe, 266 in totale: storici separati, non trade consecutivi. CSV include OHLC, orari, intermedi, X/Y, entrambi i flag e azioni dell’episodio. Vuoto significa non disponibile. I dati verificano definizioni, non rendimenti misurati.
9. Segui una conferma Stocastico-poi-MACD tempestiva
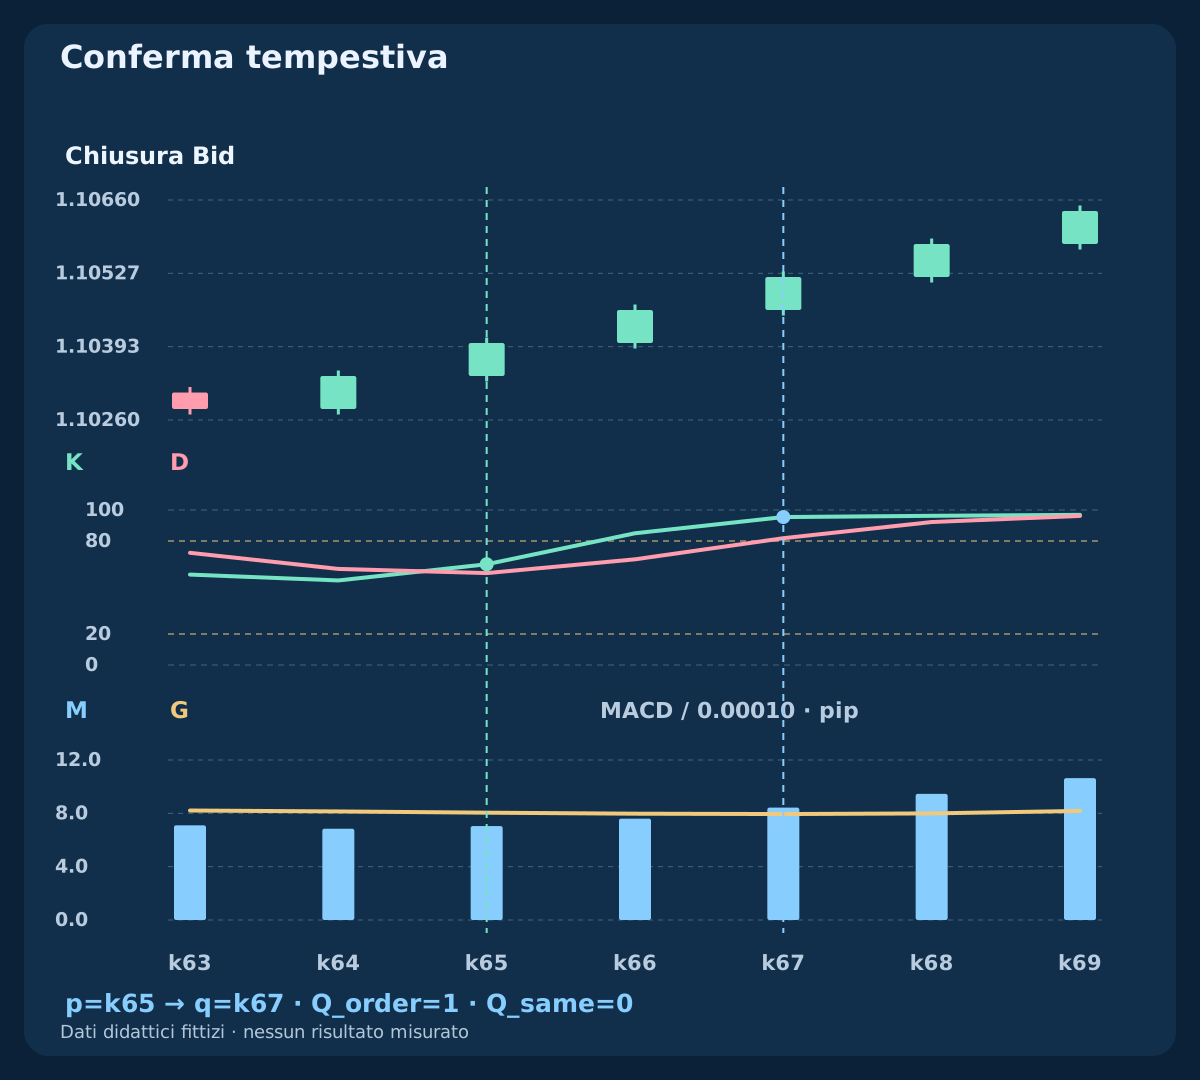
Nel caso tempestivo X arriva in k65 con K=65.0000, D=59.2929 e M<G. L’episodio inizia a 2026-07-08 17:00 UTC; può confermare in k66, k67 o k68. K>D persiste e un nuovo Y arriva in k67 a 2026-07-08 19:00 UTC, quindi Q_order è uno. X è già zero e Q_same zero.
Alla conferma K=95.4545 e D=81.8182; M e G valgono circa 8.428732 e 7.946248 pip. Non c’è veto per Stocastico alto: aggiungere K<80 sarebbe un altro filtro. Prezzo, Stocastico e MACD condividono l’asse delle barre. Nessun fill, stop o profitto è associato al flag.
| Caso / barra | K | D | M (pip) | G (pip) | X | Y | Q_same | Q_order |
|---|---|---|---|---|---|---|---|---|
| Tempestivo · k65 | 65.0000 | 59.2929 | 7.045487 | 8.049025 | 1 | 0 | 0 | 0 |
| Tempestivo · k67 | 95.4545 | 81.8182 | 8.428732 | 7.946248 | 0 | 1 | 0 | 1 |
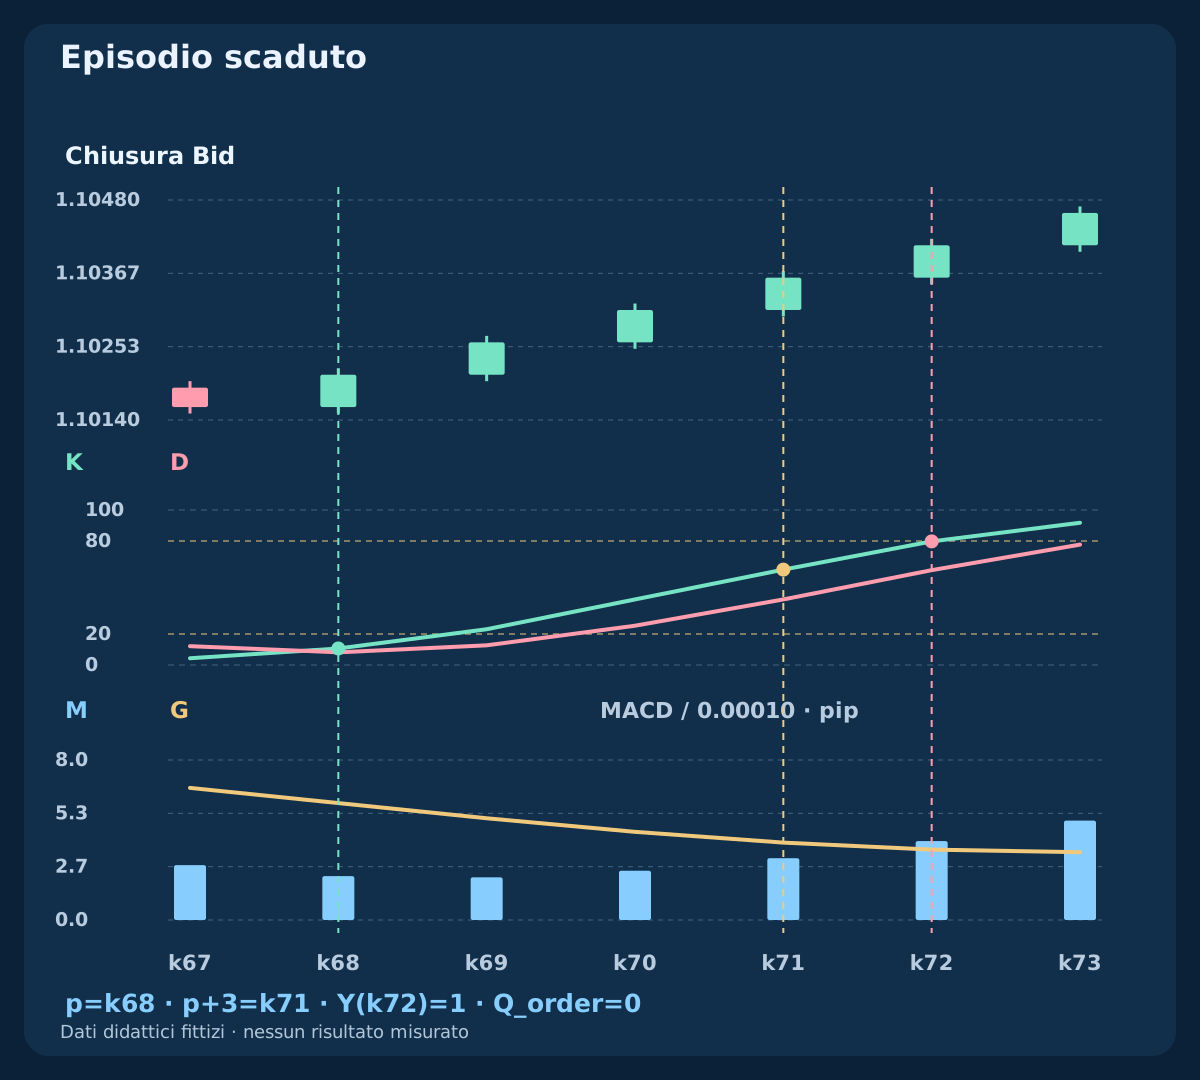
| Tardivo · k68 | 10.6667 | 8.1794 | 2.192409 | 5.845400 | 1 | 0 | 0 | 0 |
| Tardivo · k71 | 61.5385 | 42.3077 | 3.089991 | 3.869205 | 0 | 0 | 0 | 0 |
| Tardivo · k72 | 79.7468 | 61.1977 | 3.945735 | 3.518799 | 0 | 1 | 0 | 0 |
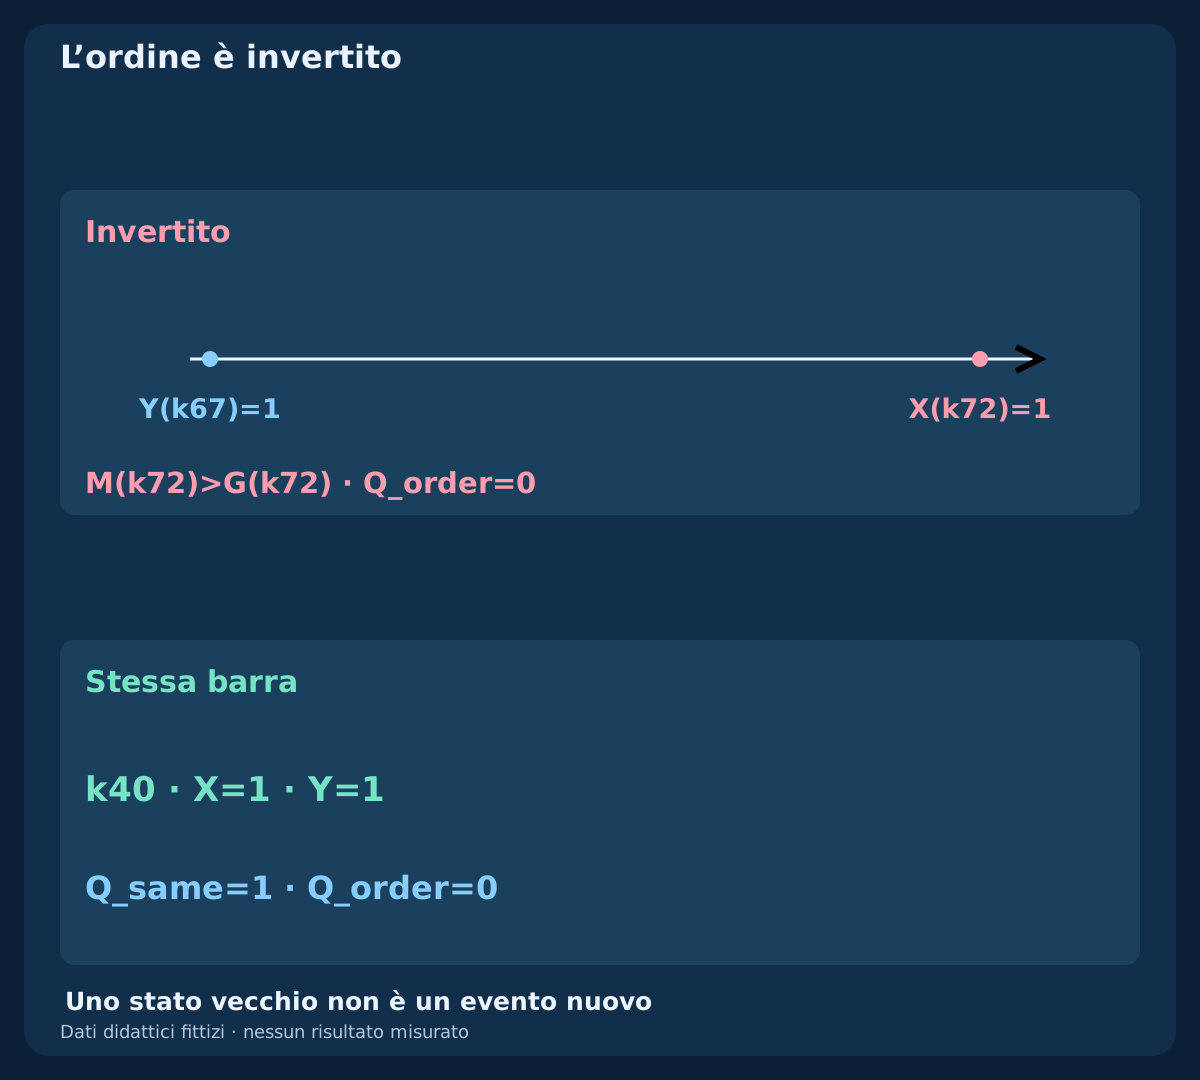
| Invertito · k72 | 96.6102 | 96.4761 | 12.446648 | 9.531243 | 1 | 0 | 0 | 0 |
| Stessa barra · k40 | 62.5000 | 54.1667 | 0.159544 | 0.017727 | 1 | 1 | 1 | 0 |
10. Lascia scadere la conferma tardiva
Nel caso tardivo X avvia in k68 a 2026-07-08 20:00 UTC. Le chiusure ammesse sono k69,k70,k71. K resta sopra D, ma Y non arriva entro k71; l’episodio scade dopo quella verifica. Un MACD visivamente migliore non basta: serve il nuovo incrocio nella finestra.
Y arriva infine in k72 a 2026-07-09 00:00 UTC, quattro barre dopo p. Q_order resta zero anche se entrambi appaiono rialzisti. Nessun X nuovo in k72, quindi niente nuovo episodio. Allungare il termine per includere il caso attraente sarebbe scegliere un modello dopo averlo visto, non correggere la regola originale.
11. Tieni separati ordine invertito e simultaneità
Nel caso invertito l’episodio precedente conferma in k67. Appare un nuovo X in k72, ma M è già sopra G dal vecchio incrocio MACD. L’avvio fallisce: Y precedente non si riusa come conferma nuova successiva. Lo storico condivide l’inizio tempestivo e aggiunge un piccolo ritracciamento; non rinomina lo stesso evento come ingresso più tardo.
Nel caso simultaneo separato X=1 AND Y=1 in k40 a 2026-07-07 16:00 UTC. Q_same è uno e Q_order zero. L’ordinato richiede Y dopo p, non su p. Nessuno è sempre migliore: ordine e tempo definiscono osservazioni diverse. Mescolare esempi belli nasconderebbe quale regola è stata valutata.
12. Separa finestra di osservazione e durata dell’ordine
Una conferma MACD valida non è un ordine eseguibile. Una strategia deve stabilire prima quotazione dopo q, età, ritardo massimo, spread, distanza d’ingresso, protezione, uscite e consumo dell’occasione dopo rifiuto. Tre barre delimitano un’osservazione, non autorizzano a riprovare un ordine rifiutato per tutta la finestra.
Definisci limiti di posizioni, identità della richiesta e gestione dei riavvii prima dei risultati. Un timeout non prova rifiuto: riconcilia ordini e fill reali prima di ripetere. Registra separatamente rifiuto dell’osservazione, scadenza, richiesta inviata, stato incerto ed esecuzione. La futura strategia doppio incrocio avrà una specifica completa distinta.
13. Confronta la geometria BUY prima e dopo l’attesa
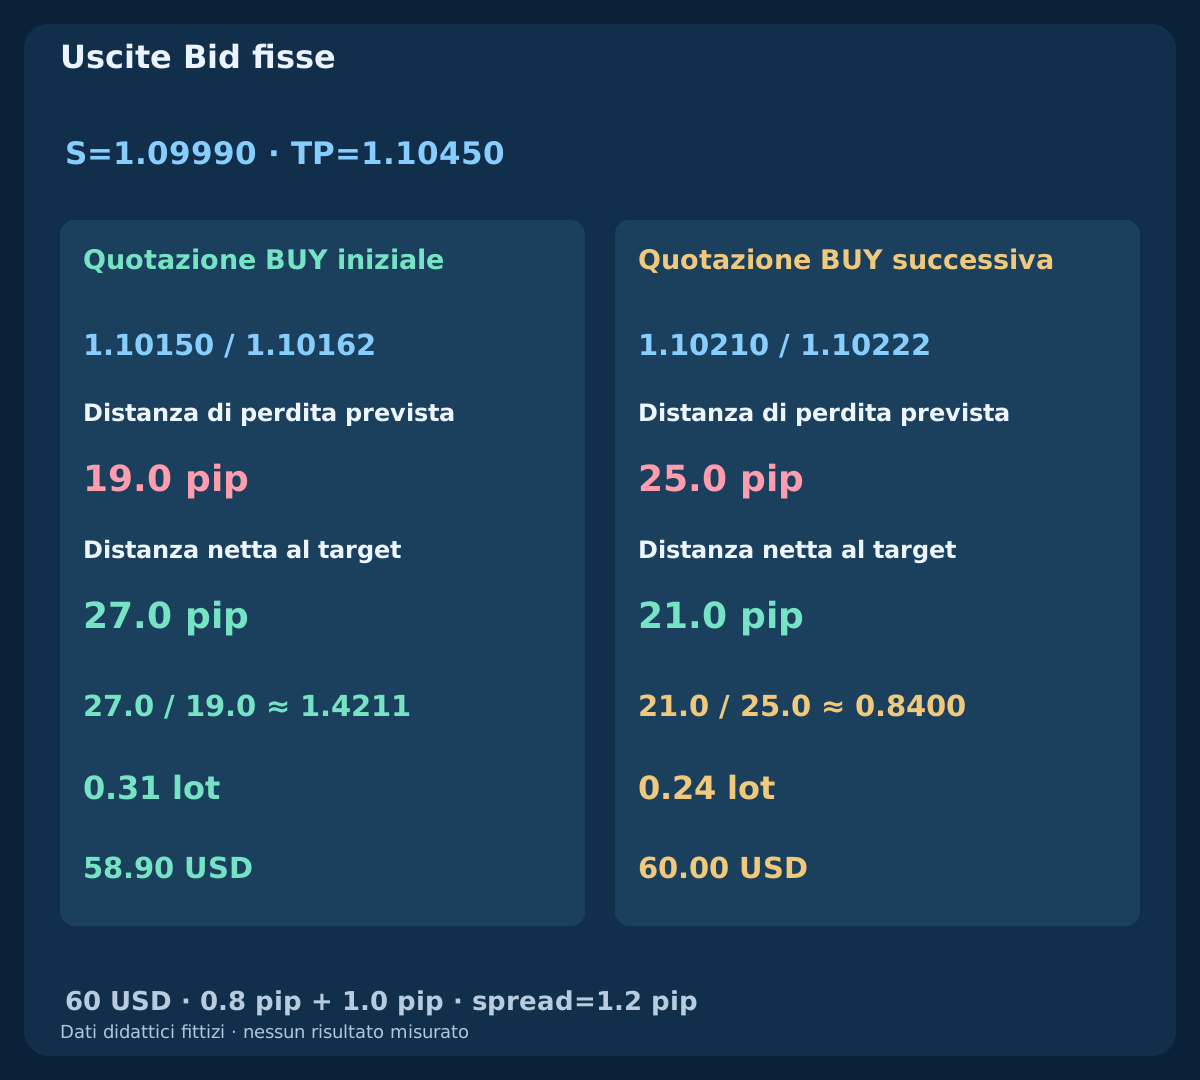
L’esempio indipendente compra ad Ask ed esce a Bid, con stop fisso 1.09990 e target 1.10450. Bid/Ask iniziale 1.10150 / 1.10162, successivo 1.10210 / 1.10222. Distanze lorde allo stop 17.2 e 23.2 pips. Aggiungi commissione completa 0.8 pip e riserva avversa totale 1.0 pip: perdite pianificate 19.0 e 25.0 pips, target netti 27.0 e 21.0 pips, rapporti circa 1.4211 e 0.8400.
Assumi patrimonio 10000 USD, budget 0.6%=60 USD, contratto 100000 EUR, pip 10 USD per lotto e passo 0.01. Arrotondando in basso ottieni prima 0.31 lots con rischio 58.90 USD, dopo 0.24 lots e 60.00 USD. Le quotazioni sono separate dai quattro casi OHLC e non sono fill. Una conferma può ridurre incertezza sull’evento senza migliorare lo spazio di prezzo rimasto.
| Quotazione | Bid / Ask | Stop (pip) | Perdita + costi | Target netto | Rapporto | Lotti | Rischio USD |
|---|---|---|---|---|---|---|---|
| Prima | 1.10150 / 1.10162 | 17.2 | 19.0 | 27.0 | 1.4211 | 0.31 | 58.90 |
| Dopo | 1.10210 / 1.10222 | 23.2 | 25.0 | 21.0 | 0.8400 | 0.24 | 60.00 |
14. Esplicita lato di prezzo, valuta e incertezza
Ask d’ingresso contro Bid d’uscita comprende già lo spread, non aggiungerlo ancora. Entrambi gli spread sono 1.2 pips. Nell’EURUSD ipotizzato a cinque decimali, point e tick sono 0.00001 e un pip vale dieci punti. Tick reale, valore nella valuta del conto, contratto e passo vanno ricavati dal simbolo; i decimali non bastano.
La riserva è una previsione, non un tetto alla perdita. Gap, slippage, swap o protezione non allegata cambiano il risultato. Verifica distanze, griglia di prezzo, esposizione e margine libero; arrotonda il volume giù e salta sotto il minimo. Se cambia valuta conto usa conversioni attuali appropriate. Un’osservazione qualificata non garantisce esecuzione accettata o rischio reale limitato.
15. Confronta tre modelli senza spostare vecchi segnali
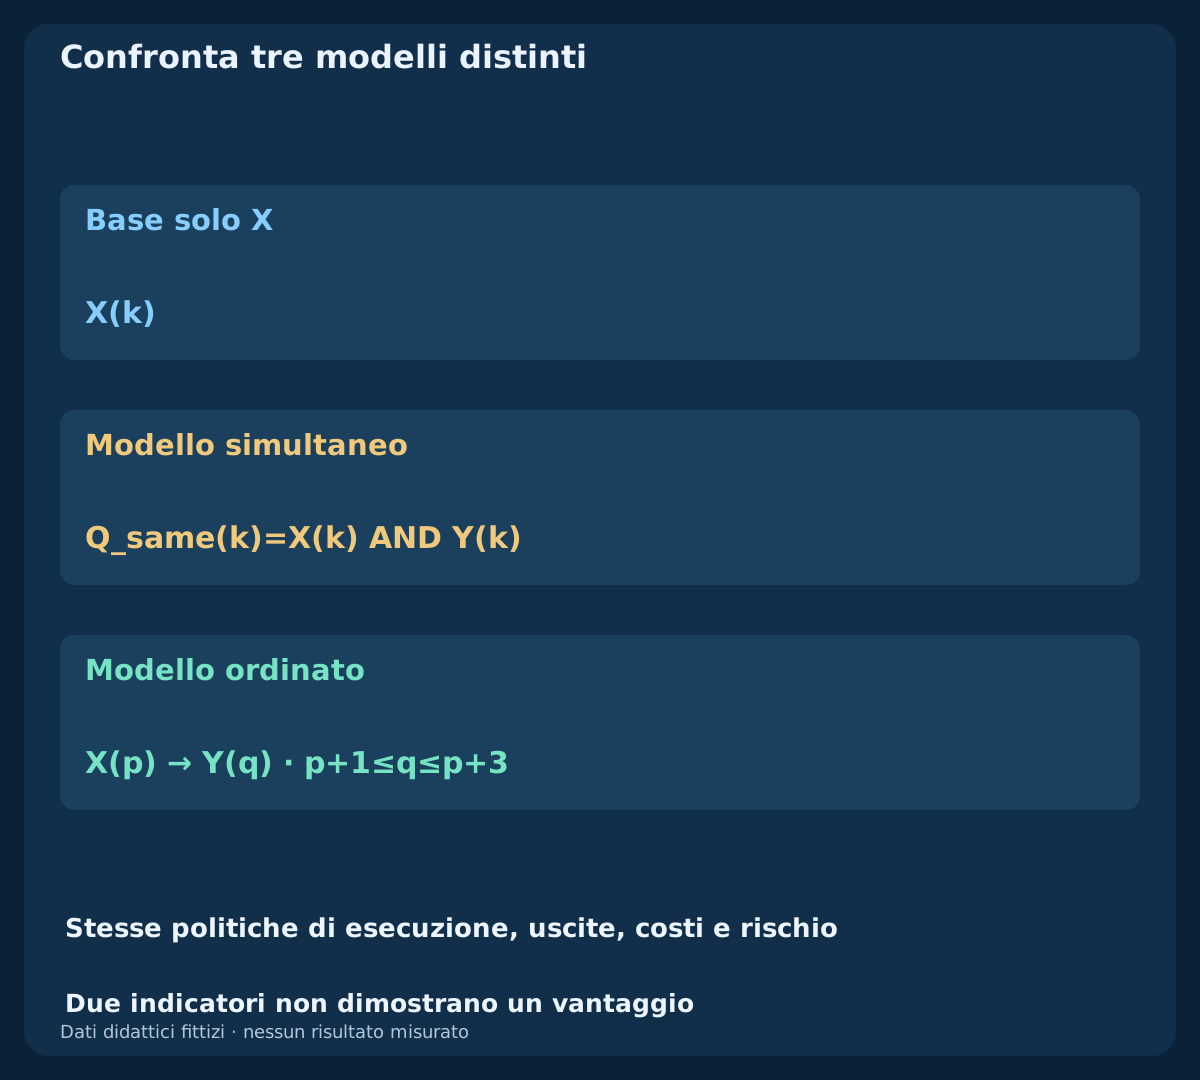
Registra lo stesso calendario di X candidati, poi confronta base solo X, Q_same e ordinato come tre regole. Mantieni dati e politiche complete di esecuzione, uscita, costi e rischio uguali, ma usa tempo reale di decisione e prima quotazione ammessa di ciascuno. L’ordinato cambia deliberatamente il timing: non retrodatare il fill a p né presumere disponibile il prezzo precedente.
Includi avvii rifiutati, annullamenti, scadenze, vincitori persi ed errori di esecuzione. Riserva dati successivi e conserva tutti gli smoothing e termini provati. Valuta aspettativa netta, drawdown, incertezza, rotazione e sensibilità ai costi, non solo successi o grafici puliti. I casi verificano cronologia e calcolo, non redditività; i filtri eliminano guadagni, perdite o entrambi.
16. Rivedi la specifica completa prima della strategia
Indica fonte, chiusure H1, inizializzazione EMA, segnale SMA9 nativo, K/D/slowing e campo di prezzo. Distingui M da M−G e attraversamento dello zero da principale/segnale. Definisci uguaglianza, avvio, scadenza, priorità di annullamento, un solo episodio e dati mancanti. Un altro lettore deve riprodurre i flag senza scegliere il grafico dopo.
È la seconda guida del nuovo gruppo di tre coppie. Seguirà Parabolic SAR con ADX e poi tre strategie distinte. Le guide EMA–Stocastico, MACD–RSI, costi, dimensionamento e backtest aiutano a completare il disegno di ricerca. Due indicatori rendono chiara una regola; il loro accordo non dimostra un vantaggio di trading.
Domande frequenti
Un istogramma MACD sopra zero indica un nuovo incrocio?
Non necessariamente. Le barre native MT4 mostrano M. M−G attraversa zero quando principale incrocia segnale; M che supera zero è un altro evento. Controlla l’implementazione.
Il MACD nativo MT4 usa un segnale EMA?
Il riferimento ufficiale 12/26/9 usa media semplice di nove valori principali. Altre piattaforme o personalizzazioni possono smussare diversamente; stessi periodi non garantiscono stessi valori o tempi.
Lo Stocastico deve essere sotto 20 nel modello ordinato?
No. Servono nuovo incrocio K/D e ordine definito, non ipervenduto precedente. Alla conferma tempestiva K è sopra 80. Aggiungere una zona è un’altra regola.
MACD può confermare sulla terza barra?
Sì, da p+1 a p+3 inclusi. Prima verifica annullamento, poi nuovo Y. Solo senza conferma scade dopo p+3; p+4 è tardi.
Perché non riusare un vecchio incrocio MACD?
L’ordine richiede Stocastico prima e un evento MACD nuovo dopo. Uno stato già rialzista non è un nuovo incrocio. Simultaneità e ordine invertito richiedono definizioni proprie.
Due nuovi incroci provano una strategia redditizia?
No. Definiscono osservazioni. Mancano entrate eseguibili, protezione, uscite, costi, volume, portafoglio e dati successivi. Gli storici fittizi non forniscono rendimenti misurati.
Fonti e note didattiche
Le fonti ufficiali MetaQuotes documentano interfacce e calcoli. Inizializzazioni EMA finite, quattro storici OHLC inventati, modello di ordine e confronto BUY indipendente sono specifiche didattiche proprie. La reference usa frazioni esatte; i decimali CSV sono approssimazioni e i flag si ricostruiscono da OHLC. Non si affermano equivalenza con terminali reali, comportamento di EA commerciali o rendimenti storici.
- MetaTrader 4 Help: MACD calculation
- MQL4 Reference: iMACD
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
Contenuto educativo. Storici, calcoli e quotazioni BUY sono fittizi. Il Forex comporta rischi. Accordo, protezione e riserve non garantiscono profitti né limitano perdite reali.