

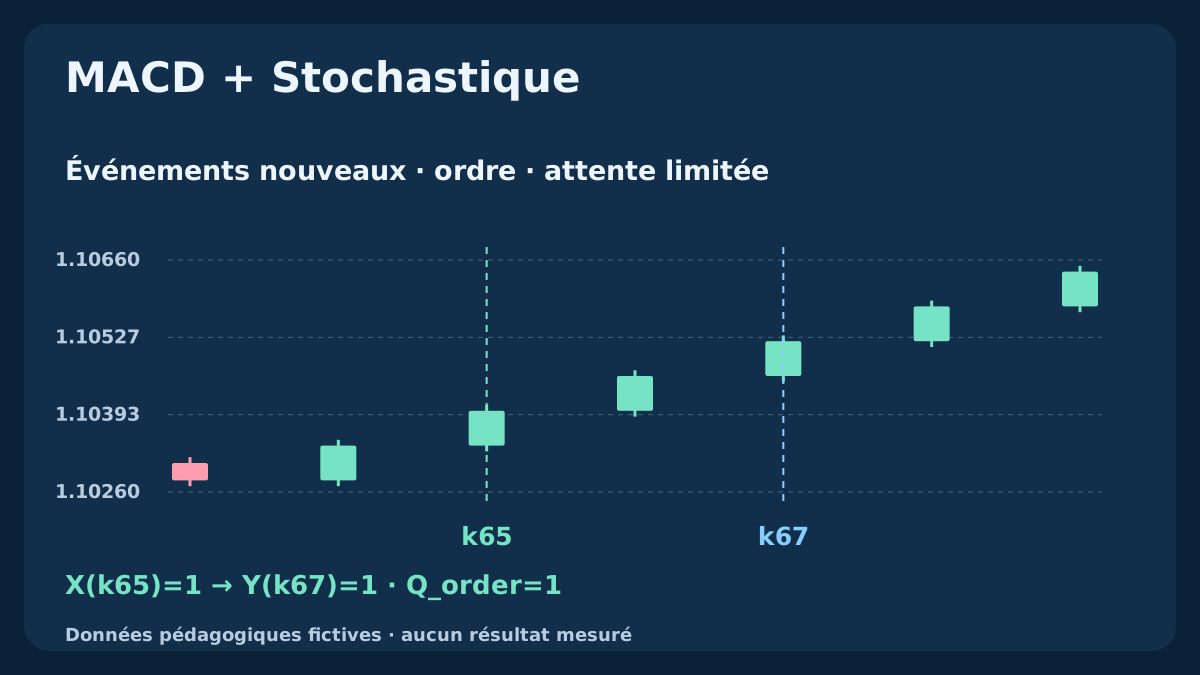
Deux indicateurs d’allure haussière peuvent décrire des instants différents. Le Stochastique croise d’abord, le MACD est déjà au-dessus du signal, ou le second croisement arrive après expiration. Quatre historiques H1 fictifs reproductibles séparent ces cas. Le guide distingue aussi les barres MACD natives de MT4 de l’histogramme principal moins signal et montre comment attendre peut modifier le prix exécutable.
1. Donner un rôle distinct à chaque croisement
Le MACD mesure la différence de deux moyennes exponentielles ; le Stochastique mesure et lisse la position de la clôture dans une plage récente. Tous deux transforment des prix communs. Qualifier leur accord de double confirmation ne le rend pas indépendant. Décider d’abord si l’on veut deux événements nouveaux ensemble ou l’un après l’autre.
Nous étudions des observations BUY, pas une stratégie complète. Un croisement Stochastique démarre un épisode ; un croisement principal/signal MACD ultérieur peut le confirmer dans une fenêtre définie. Le guide EMA–Stochastique précédent examinait un état de tendance sur la même bougie. Un filtre d’état et une séquence d’événements sont des hypothèses différentes, même si les graphiques se ressemblent.
2. Fixer réglages, amorces et unités
Utiliser des OHLC Bid H1 EURUSD fictifs. Le MACD prend 12,26,9, PRICE_CLOSE, avec M=EMA12−EMA26 et la référence MT4 native G=SMA(M,9). Amorcer chaque EMA par ses N premières clôtures, puis appliquer E_N(k)=[2C(k)+(N−1)E_N(k−1)]/(N+1). M existe en k25, G en k33 ; la comparaison commune commence en k34. Ce sont des amorces finies déclarées, pas une affirmation sur l’historique antérieur d’un terminal.
Le Stochastique utilise Kperiod=14, Dperiod=3, slowing=3, MODE_SMA, Low/High. Consigner source, heures de clôture, champ de prix et implémentation. M et G sont en unités de prix ; le Stochastique défini va de zéro à 100. Tableau et graphique MACD divisent M et G par 0.00010 pour afficher des pips EURUSD ; le CSV garde les unités de prix. Des périodes identiques ne prouvent ni optimum ni égalité des sorties.
| Mesure | Référence définie | Rôle ou limite |
|---|---|---|
| MACD12 / 26 / 9 | Close, amorces EMA finies, signal SMA9 | M/G distinct du franchissement de zéro du principal |
| Stochastique14 / D3 / ralentissement3 | Low/High ; K rapport de sommes ; D SMA | Événement K/D neuf, sans filtre20/80 |
| Q_same | X et Y sur la même bougie close | Modèle simultané séparé |
| Q_order | X puis Y neuf en p+1…p+3 | Annulation et expiration, pas de réutilisation |
3. Distinguer barres MT4, signal et différence
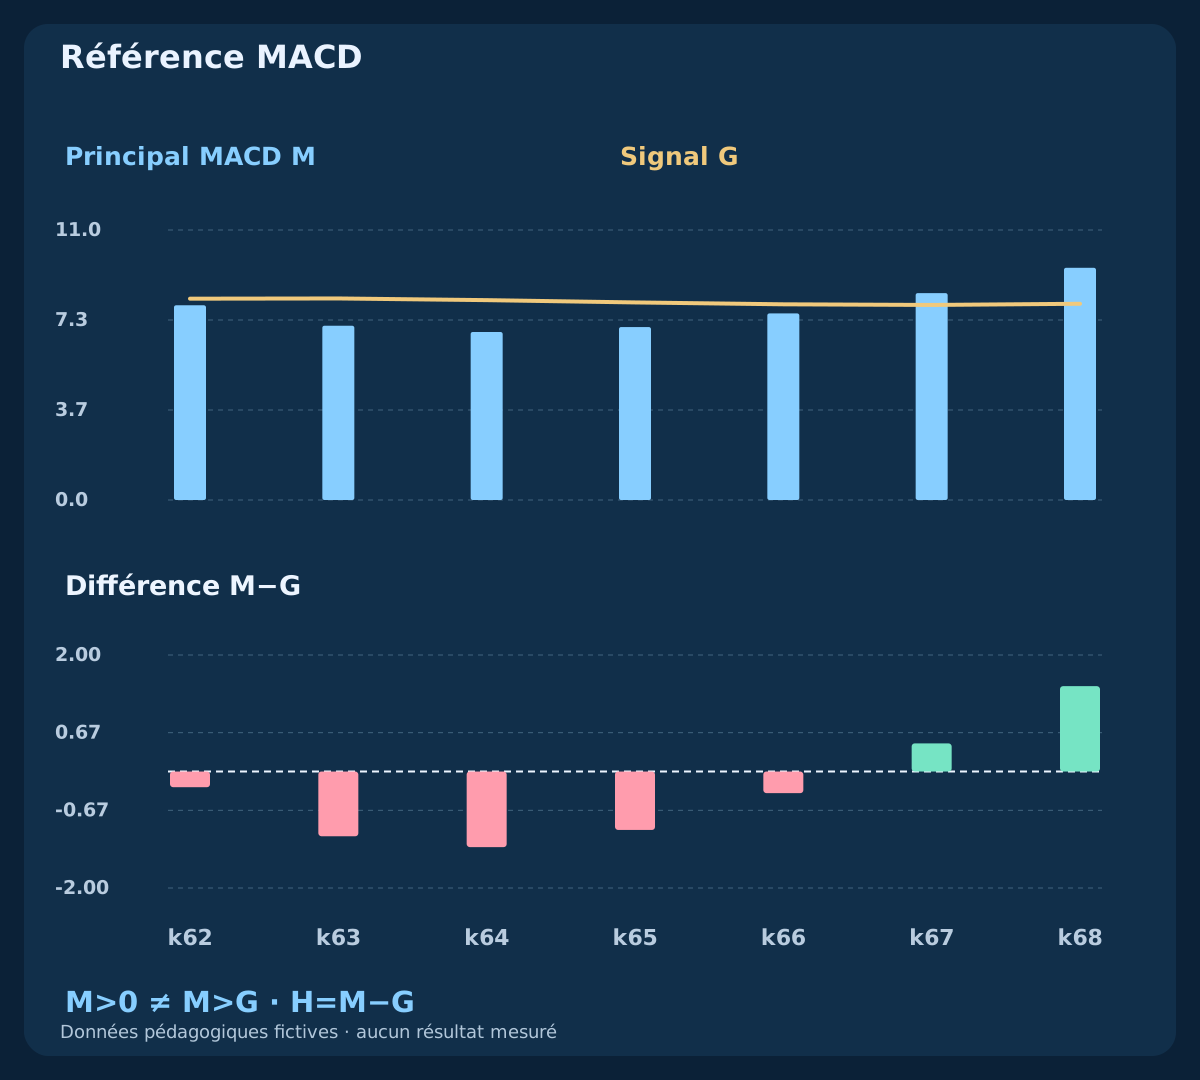
Les barres MACD natives MT4 représentent M, pas M moins G. Définir séparément H=M−G. M et H franchissant zéro sont deux événements : le premier compare les EMA de prix, le second principal et signal MACD. M peut être positif avec H négatif. Une barre verte au-dessus de zéro ne suffit pas à prouver un nouveau croisement principal/signal.
En MQL4, MODE_MAIN renvoie M et MODE_SIGNAL G. Certaines implémentations emploient une EMA de signal plutôt que SMA9 ou appellent H histogramme MACD. Lire les formules au lieu de déduire le sens des couleurs et noms. Le schéma sépare M, G et H ; changer le lissage du signal peut déplacer les croisements.
4. Spécifier complètement K et D
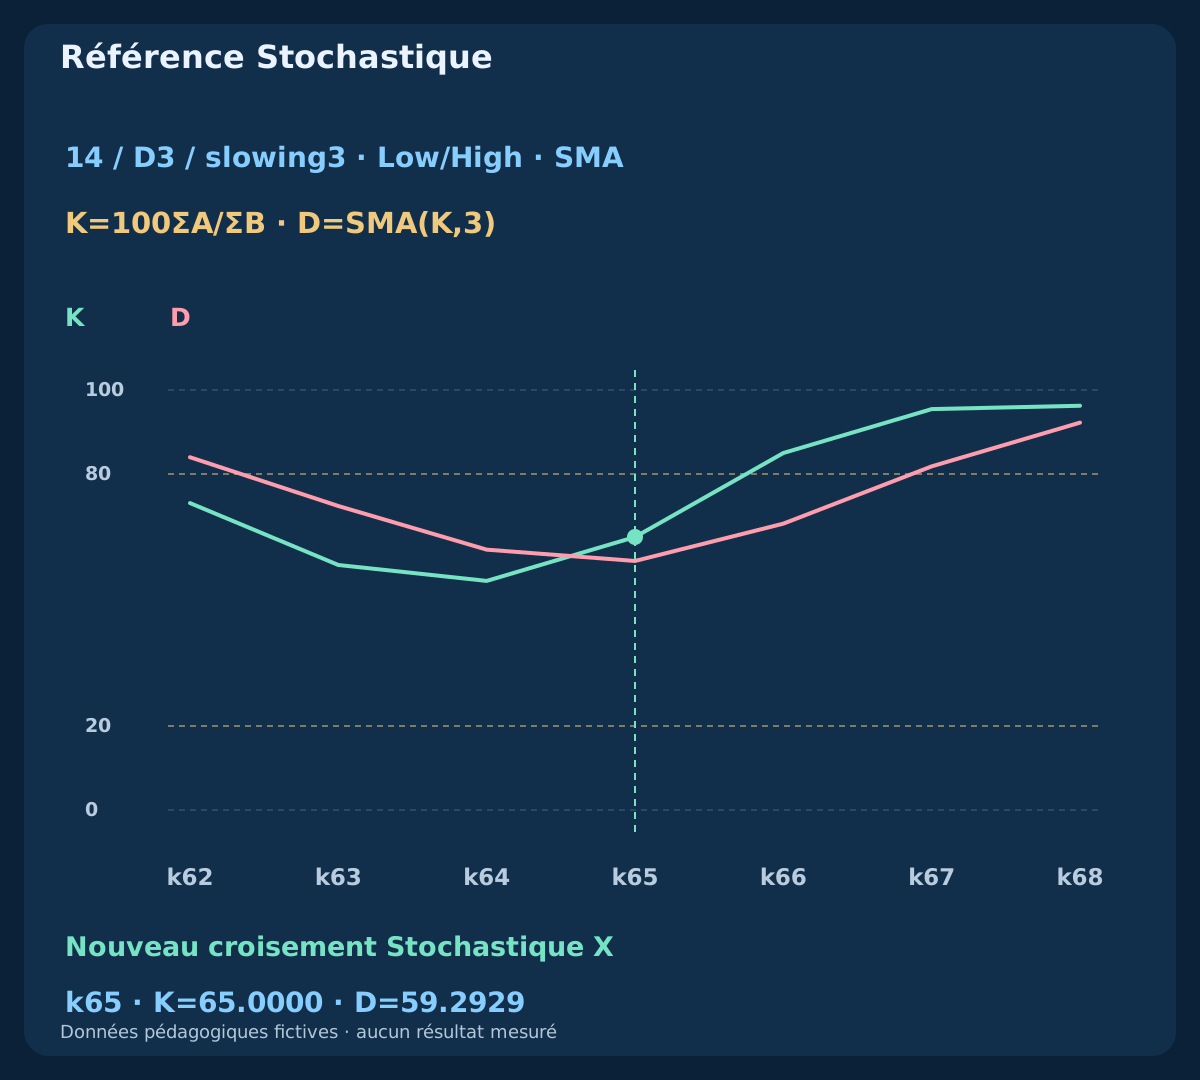
Pour chaque bougie close, soient LL(k)=min[L(k−13)…L(k)], HH(k)=max[H_price(k−13)…H_price(k)], A(k)=C(k)−LL(k) et B(k)=HH(k)−LL(k). La ligne principale vaut K(k)=100ΣA/ΣB sur k−2 à k, avec D(k)=[K(k)+K(k−1)+K(k−2)]/3. Ce rapport de sommes diffère généralement d’une moyenne de trois pourcentages bruts. K apparaît en k15 et D en k17 si les fenêtres nécessaires sont valides.
Low/High correspond à price_field=0 dans iStochastic ; Close/Close est un autre choix. Les modes principal et signal choisissent K et D. Si la somme des plages est nulle, K manque ; D exige trois K valides. Ne pas combler les trous par zéro ou des lectures anciennes. Aucun seuil 20/80 n’est imposé : croisement et sortie d’une zone extrême restent différents.
5. Définir les événements nouveaux avant de les combiner
L’événement Stochastique est X(k)=[K(k−1)≤D(k−1)] AND [K(k)>D(k)] ; le croisement principal/signal MACD est Y(k)=[M(k−1)≤G(k−1)] AND [M(k)>G(k)]. Les deux exigent des lectures actuelles et précédentes valides. L’égalité n’est admise que du côté précédent. Un état K>D ou M>G persistant ne recrée pas X ou Y à chaque bougie.
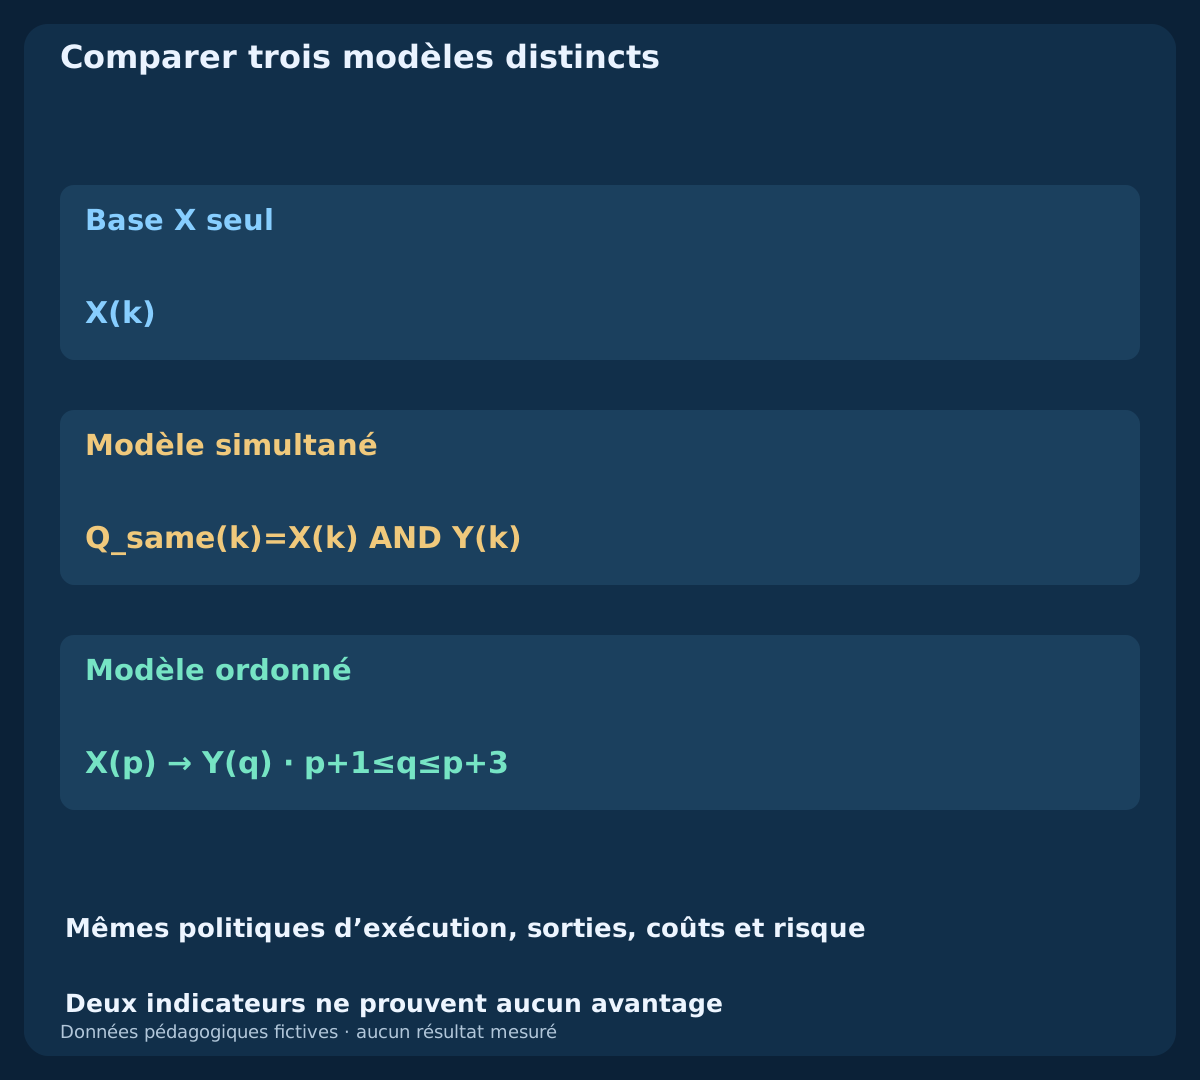
L’observation simultanée est Q_same(k)=X(k) AND Y(k) : deux nouveaux croisements sur la même bougie close. Un indicateur ayant croisé auparavant et restant haussier ne suffit pas. Le franchissement de zéro MACD est un autre test, comme dans la stratégie MACD–RSI existante. Des règles SELL opposées nécessitent aussi leur définition explicite ; elles ne sont pas fournies ici.
6. Limiter la durée de la confirmation ordonnée
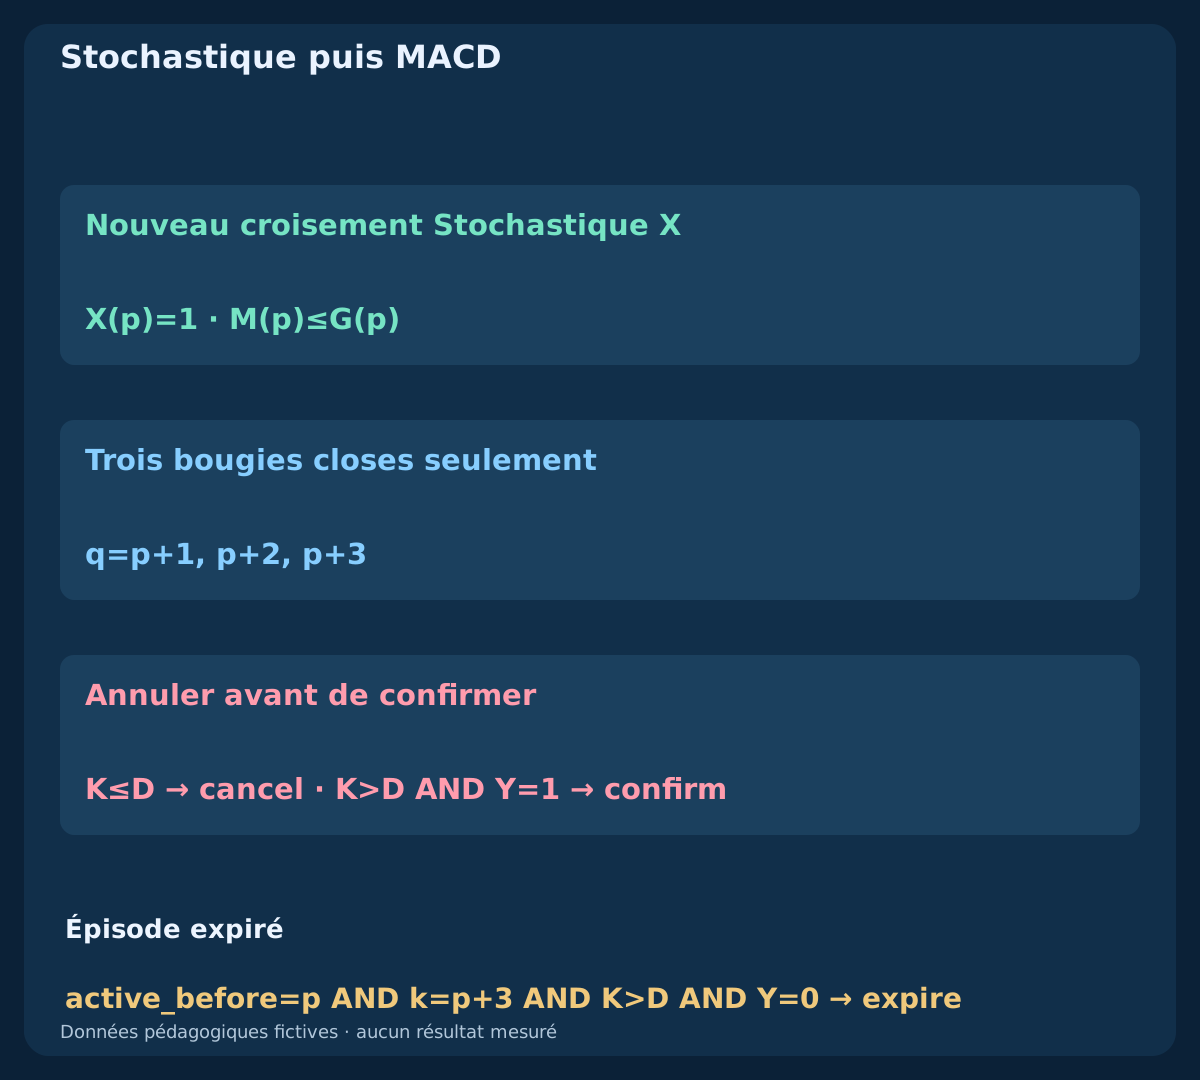
Le modèle ordonné démarre uniquement sans épisode actif et avec X(p)=1 AND M(p)≤G(p). Le Stochastique doit précéder un MACD qui n’est pas encore au-dessus du signal. La fenêtre est p+1≤q≤p+3. Un Y nouveau doit y survenir tandis que K>D reste vrai sur chaque bougie intermédiaire et sur q. Trois bougies est un choix pédagogique, pas optimisé.
Annuler avant de confirmer si K≤D ou si une entrée requise manque. Sinon vérifier Y, y compris en p+3 ; sans confirmation, expirer après cette bougie. Un X supplémentaire ne déplace pas p et ne prolonge pas le délai. Confirmation, annulation et expiration consomment l’épisode sans réarmement sur cette bougie. X/Y simultanés peuvent satisfaire le modèle simultané, mais n’arment pas l’ordonné puisque M>G existe déjà.
7. Employer des clôtures et une priorité déterministe
Dans la série H1 courante de MT4, shift=1 est la dernière bougie close, shift=2 la précédente et shift=0 celle en formation. Lire les deux paires sur les mêmes intervalles clos. Compter des bougies achevées, pas des heures écoulées. Évaluer une fois par nouveau timestamp disponible et garder le départ original : une reconnexion ne doit pas donner trois nouvelles bougies d’attente.
Décider sans arrondir, puis arrondir pour l’affichage. La référence emploie des fractions exactes pour rendre l’égalité déterministe ; reconstruire depuis OHLC et formules, pas les décimales arrondies du CSV. Vérifier séparément le terminal réel. Après manque de données ou redémarrage incertain, reconstruire la chronologie ; un affichage déjà haussier ne restitue pas un nouveau croisement manquant.
8. Reconstituer quatre historiques fictifs distincts
Chaque cas débute à 2026-07-06 00:00 UTC avec clôture 1.10000 et 1 pip=0.00010. Les variations commencent par 0×39, puis +2×20. Le cas à temps ajoute −3×4,+6×6, le tardif −3×8,+5×8. L’inversé prolonge le cas à temps avec −1×1,+2×5. Le cas simultané court utilise seulement 0×39,+2×4 depuis la clôture initiale.
L’ouverture égale la clôture précédente, en k0 sa propre clôture. Le haut est un pip au-dessus de max(ouverture,clôture), le bas un pip sous min(ouverture,clôture). Les cas contiennent 70,76,76,44 lignes, 266 au total ; ce sont des historiques distincts, pas des trades consécutifs. Le CSV inclut OHLC, heures, calculs, X/Y, deux indicateurs d’observation et actions d’épisode. Vide signifie indisponible. Ces prix vérifient les définitions, pas des résultats mesurés.
9. Suivre une confirmation Stochastique puis MACD à temps
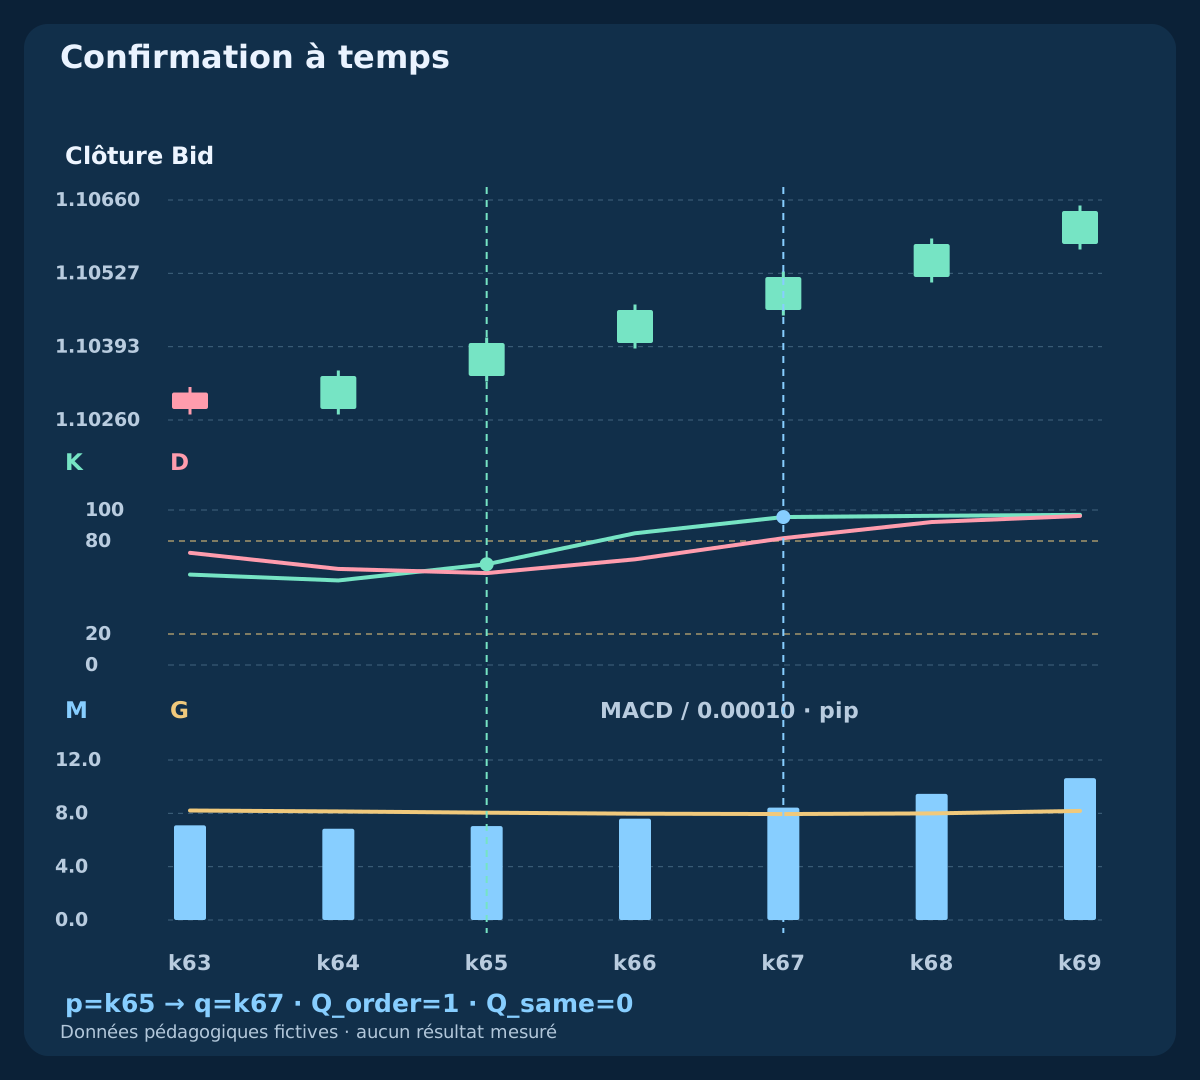
Dans le cas à temps, X apparaît en k65 avec K=65.0000, D=59.2929 et M<G. L’épisode commence à 2026-07-08 17:00 UTC ; k66, k67 et k68 sont candidats. K>D persiste et un Y nouveau survient en k67 à 2026-07-08 19:00 UTC : Q_order vaut un. X vaut déjà zéro et Q_same zéro.
À la confirmation, K=95.4545 et D=81.8182. M et G valent environ 8.428732 et 7.946248 pips. Ce modèle ne refuse pas un Stochastique élevé ; ajouter K<80 changerait le filtre. Prix, Stochastique et MACD partagent le même axe de bougies. Aucun fill, stop ni profit n’est associé au drapeau.
| Cas / bougie | K | D | M (pip) | G (pip) | X | Y | Q_same | Q_order |
|---|---|---|---|---|---|---|---|---|
| À temps · k65 | 65.0000 | 59.2929 | 7.045487 | 8.049025 | 1 | 0 | 0 | 0 |
| À temps · k67 | 95.4545 | 81.8182 | 8.428732 | 7.946248 | 0 | 1 | 0 | 1 |
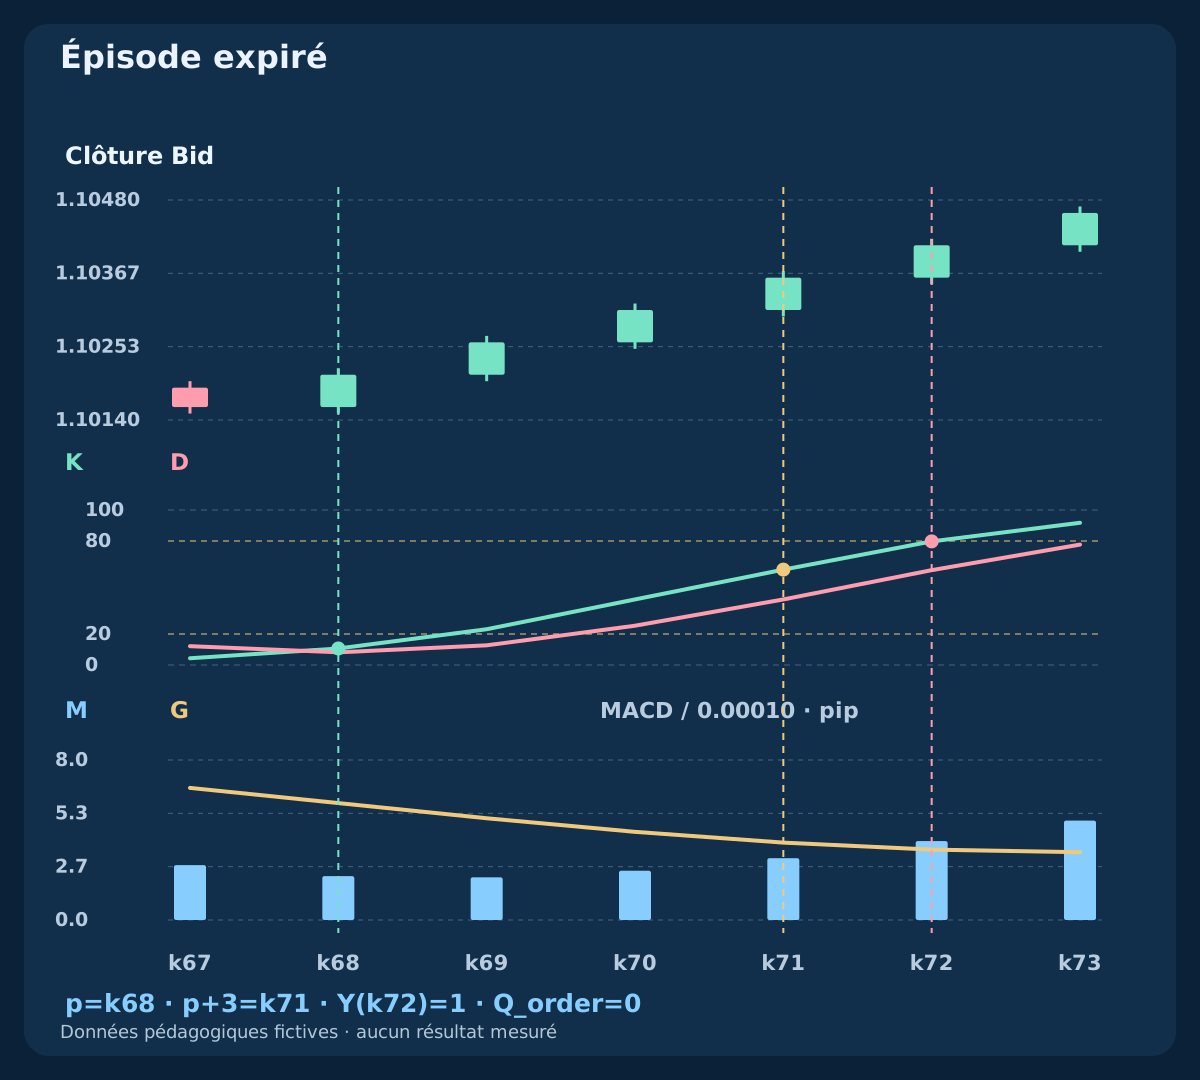
| Tardif · k68 | 10.6667 | 8.1794 | 2.192409 | 5.845400 | 1 | 0 | 0 | 0 |
| Tardif · k71 | 61.5385 | 42.3077 | 3.089991 | 3.869205 | 0 | 0 | 0 | 0 |
| Tardif · k72 | 79.7468 | 61.1977 | 3.945735 | 3.518799 | 0 | 1 | 0 | 0 |
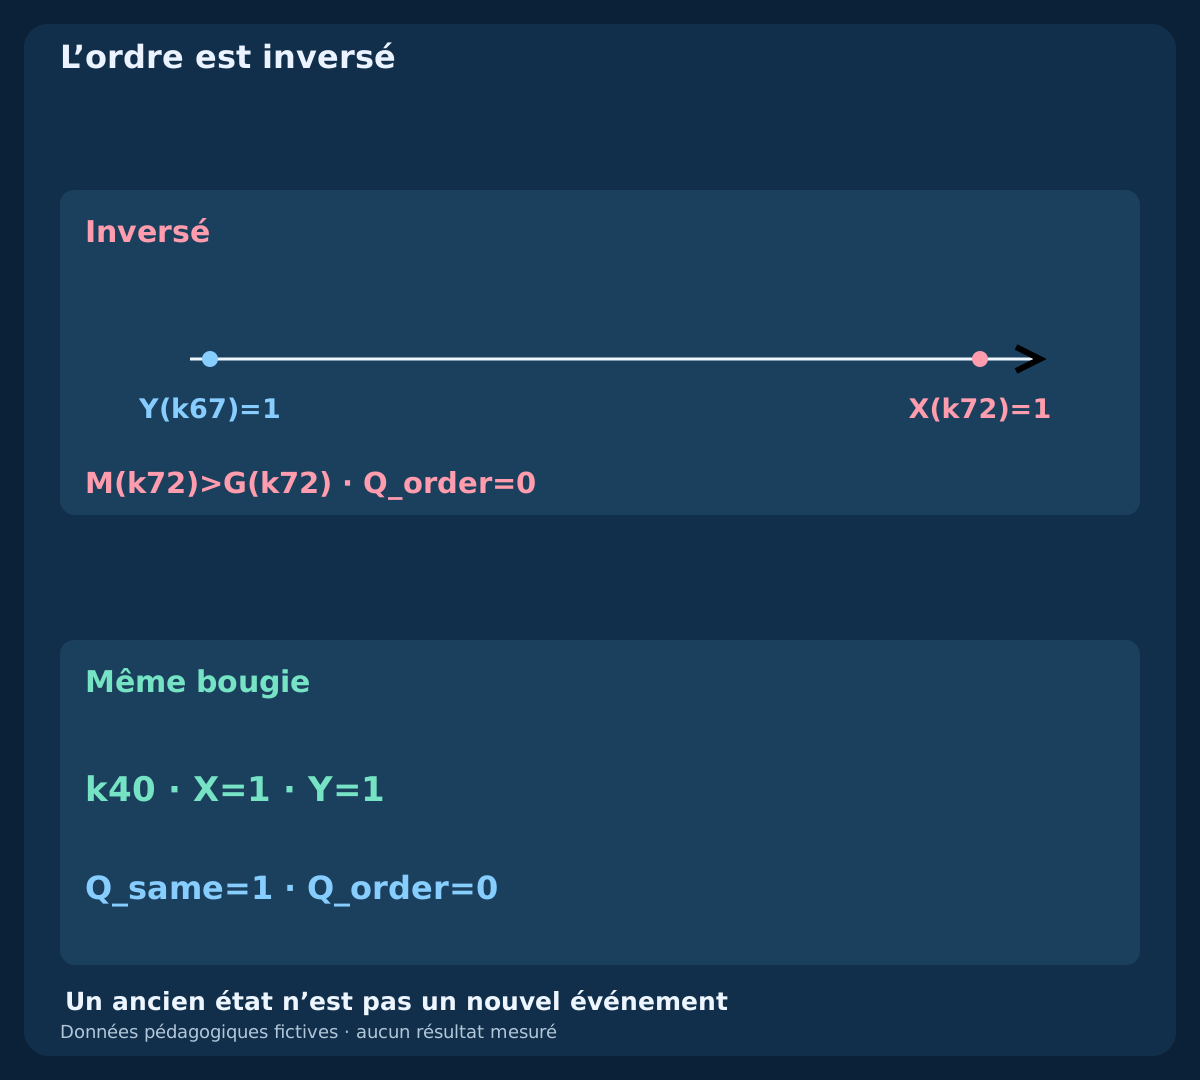
| Inversé · k72 | 96.6102 | 96.4761 | 12.446648 | 9.531243 | 1 | 0 | 0 | 0 |
| Même bougie · k40 | 62.5000 | 54.1667 | 0.159544 | 0.017727 | 1 | 1 | 1 | 0 |
10. Laisser expirer la confirmation tardive
Dans le cas tardif, X démarre en k68 à 2026-07-08 20:00 UTC. Les clôtures éligibles sont k69,k70,k71. K reste au-dessus de D mais Y n’arrive pas avant la fin de k71, donc l’épisode expire après cette vérification. Une amélioration visuelle du MACD ne suffit pas : il faut son nouveau croisement pendant la fenêtre.
Y arrive finalement en k72 à 2026-07-09 00:00 UTC, quatre bougies après p. Q_order reste nul malgré deux indicateurs haussiers. Aucun X nouveau en k72, donc aucun nouvel épisode. Allonger le délai pour inclure ce cas attrayant serait choisir un autre modèle après observation, pas corriger la règle initiale.
11. Séparer ordre inversé et simultanéité
Dans le cas inversé, l’épisode précédent confirme en k67. Un nouveau X apparaît en k72 mais M dépasse déjà G depuis le croisement MACD antérieur. L’armement échoue : l’ancien Y ne devient pas une nouvelle confirmation ultérieure. Cet historique partage le début du cas à temps et ajoute un petit repli ; il ne renomme pas l’ancien événement comme entrée plus tardive.
Dans le cas simultané distinct, X=1 AND Y=1 en k40 à 2026-07-07 16:00 UTC. Q_same vaut un et Q_order zéro. Le modèle ordonné exige Y après p, pas sur p. Aucun modèle n’est toujours supérieur : ordre et timing définissent des ensembles différents. Mélanger les cas flatteurs masquerait la règle réellement évaluée.
12. Séparer fenêtre d’observation et durée d’ordre
Une confirmation MACD éligible n’est pas un ordre exécutable. Une stratégie doit définir première cotation après q, ancienneté, délai maximal d’envoi, spread, distance d’entrée, protection initiale, sorties et consommation de l’occasion après rejet. Les trois bougies bornent une observation ; elles n’autorisent pas à réessayer un ordre rejeté pendant toute la fenêtre.
Fixer limites de positions, identité de demande et redémarrage avant les résultats. Un timeout ne prouve pas un rejet : rapprocher ordres et exécutions réels avant de réessayer. Distinguer rejet d’observation, expiration, demande envoyée, statut incertain et exécution. La future stratégie à double croisement aura sa propre spécification complète.
13. Comparer la géométrie BUY avant et après l’attente
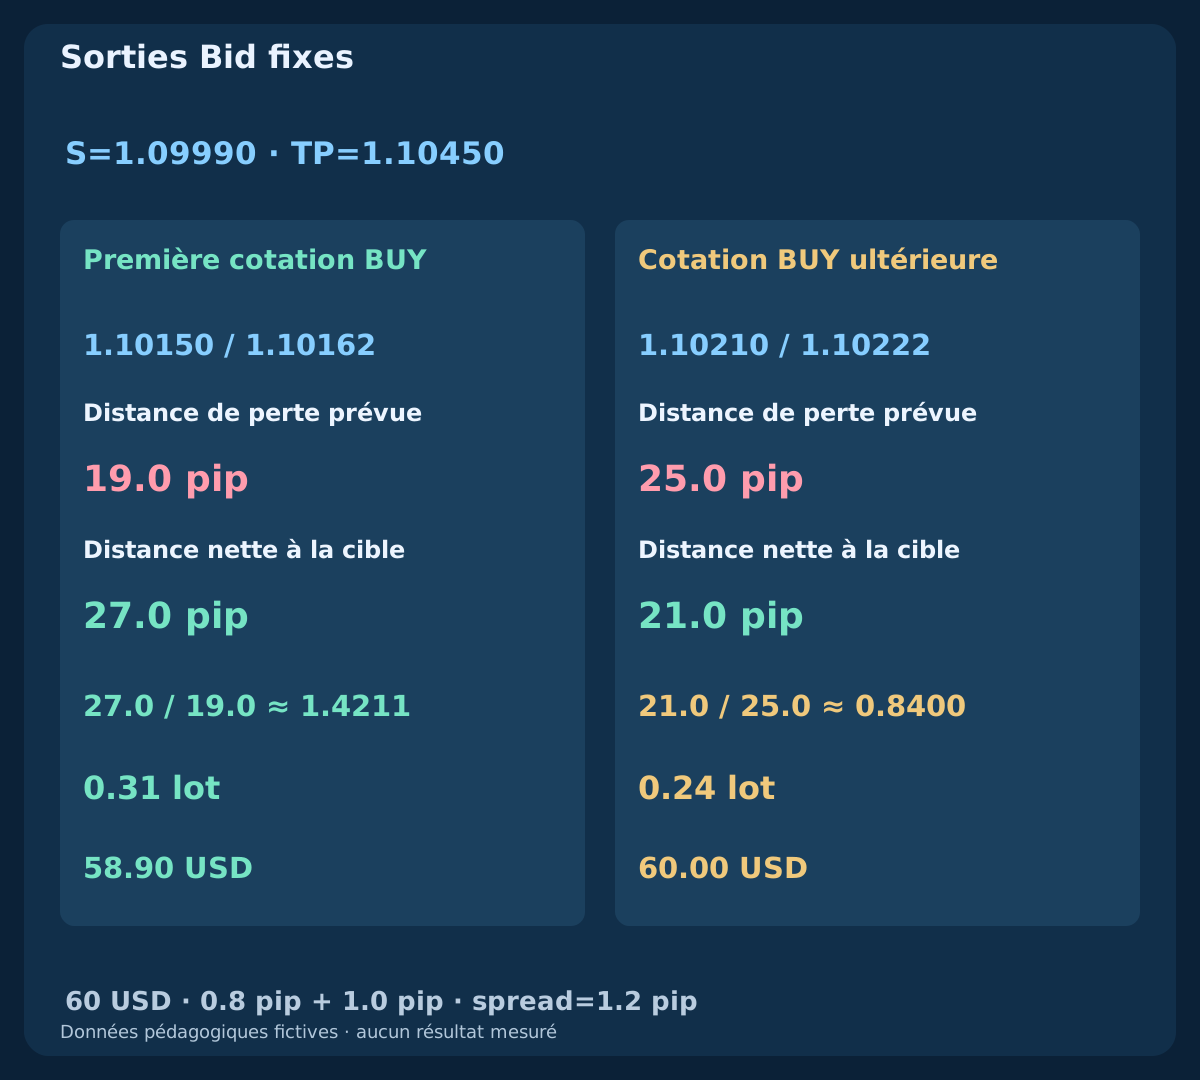
L’exemple indépendant achète à Ask et sort à Bid, avec stop fixe 1.09990 et cible 1.10450. Bid/Ask initial 1.10150 / 1.10162, ultérieur 1.10210 / 1.10222. Distances brutes au stop 17.2 et 23.2 pips. Ajouter commission aller-retour 0.8 pip et réserve adverse totale 1.0 pip : pertes prévues 19.0 et 25.0 pips, cibles nettes 27.0 et 21.0 pips, ratios environ 1.4211 et 0.8400.
Supposer fonds propres 10000 USD, budget 0.6%=60 USD, contrat 100000 EUR, valeur du pip 10 USD par lot et pas 0.01. Arrondir vers le bas donne d’abord 0.31 lots et risque prévu 58.90 USD, puis 0.24 lots et 60.00 USD. Ces cours sont indépendants des quatre cas OHLC et ne sont pas des exécutions. Confirmer un événement peut réduire une incertitude sans améliorer la place restante jusqu’à la cible.
| Cotation | Bid / Ask | Stop (pip) | Perte + coûts | Cible nette | Ratio | Lots | Risque USD |
|---|---|---|---|---|---|---|---|
| Initiale | 1.10150 / 1.10162 | 17.2 | 19.0 | 27.0 | 1.4211 | 0.31 | 58.90 |
| Ultérieure | 1.10210 / 1.10222 | 23.2 | 25.0 | 21.0 | 0.8400 | 0.24 | 60.00 |
14. Expliciter côté de cotation, conversion et incertitude
Une entrée Ask mesurée contre des sorties Bid comprend déjà le spread ; ne pas le rajouter. Les deux spreads valent 1.2 pips. Pour l’EURUSD supposé à cinq décimales, point et tick valent 0.00001, un pip dix points. Taille et valeur de tick en devise du compte, contrat et pas réels viennent du symbole ; les décimales ne suffisent pas.
La réserve est une provision, pas un plafond de perte. Gaps, glissement, swaps ou protection absente modifient le résultat. Vérifier distances du courtier, grille de prix, exposition et marge libre, arrondir le volume vers le bas et renoncer sous le minimum. Convertir avec des valeurs actuelles adaptées si la devise du compte diffère. Une observation valable ne garantit pas exécution acceptée ni risque réalisé borné.
15. Comparer trois modèles sans déplacer les anciens signaux
Consigner le même calendrier de X candidats, puis comparer base X seule, Q_same et modèle ordonné comme trois règles. Garder données et politiques complètes d’exécution, sortie, coûts et risque, mais utiliser heure réelle de décision et première cotation admissible de chacun. L’ordonné décale volontairement l’entrée : ne pas antidater le fill à p ni supposer disponible l’ancien cours.
Inclure départs refusés, annulations, expirations, gagnants manqués et échecs d’exécution. Réserver des données ultérieures et conserver tous les lissages et fenêtres essayés. Examiner espérance nette, drawdown, incertitude, rotation et sensibilité aux coûts, pas seulement réussite ou graphiques propres. Les cas vérifient calcul et chronologie, pas rentabilité ; un filtre peut retirer gains, pertes ou les deux.
16. Relire la spécification avant d’écrire une stratégie
Nommer source, clôtures H1, amorces EMA, signal SMA9 natif, K/D/ralentissement et champ de prix. Séparer M de M−G et franchissement de zéro de principal/signal. Définir égalité, armement, délai, priorité d’annulation, épisode unique et données manquantes. Un lecteur doit reproduire les indicateurs sans choisir le graphique après coup.
Voici le deuxième guide du nouveau groupe de trois paires. Viendront Parabolic SAR avec ADX puis trois stratégies distinctes. Les guides liés EMA–Stochastique, MACD–RSI, coûts, taille et backtesting aident à comparer les rôles et compléter la recherche. Deux indicateurs clarifient une règle ; leur accord n’établit pas d’avantage de trading.
Questions fréquentes
Un histogramme MACD positif indique-t-il un nouveau croisement ?
Pas forcément. Les barres natives MT4 montrent M. M−G franchit zéro quand principal croise signal ; M franchissant zéro est un autre événement. Vérifier l’implémentation.
Le MACD natif MT4 utilise-t-il un signal EMA ?
La référence officielle 12/26/9 prend la moyenne simple de neuf valeurs du principal. D’autres plateformes ou versions lissent autrement ; des périodes égales ne garantissent pas des valeurs ou heures égales.
Le Stochastique doit-il être sous 20 pour le modèle ordonné ?
Non. Il faut un nouveau croisement K/D et l’ordre défini, pas une phase de survente. À la confirmation à temps, K dépasse déjà 80. Ajouter une zone constitue une autre règle.
MACD peut-il confirmer sur la troisième bougie ?
Oui, p+1 à p+3 sont inclus. Vérifier d’abord l’annulation, puis Y nouveau. Sans confirmation seulement, l’épisode expire après p+3. En p+4 il est trop tard.
Pourquoi ne pas réutiliser un ancien croisement MACD ?
L’ordre exige Stochastique d’abord, puis un nouvel événement MACD. Un état déjà haussier n’est pas un croisement nouveau. Simultanéité et ordre inversé demandent d’autres définitions.
Deux croisements nouveaux prouvent-ils une stratégie rentable ?
Non. Ils définissent des observations. Il manque entrées exécutables, protection, sorties, coûts, volume, limites du portefeuille et données ultérieures. Aucun rendement réel n’est fourni.
Sources et notes pédagogiques
Les sources officielles MetaQuotes documentent interfaces et calculs de référence. Amorces EMA finies, quatre historiques OHLC inventés, modèle d’ordre et comparaison BUY indépendante sont nos spécifications pédagogiques. Les comparaisons utilisent des fractions exactes ; les décimales CSV sont approximatives et les indicateurs se reconstruisent depuis OHLC. Aucune équivalence avec un terminal réel, comportement d’EA commercial ou performance historique n’est revendiquée.
- MetaTrader 4 Help: MACD calculation
- MQL4 Reference: iMACD
- MQL4 Reference: iStochastic
- MetaQuotes: Stochastic Oscillator reference
Contenu pédagogique. Historiques, calculs et cotations BUY fictifs. Le Forex comporte des risques. Accord, protection et réserves ne garantissent ni gain ni plafond de perte réelle.