

Un breakout di sessione si valuta rispetto a un intervallo già noto. Seguiamo candele Bid reali EUR/USD M5: formiamo i primi 30 minuti, fissiamo i limiti, poi osserviamo la prima chiusura esterna. EMA50 offre il contesto direzionale; ATR14 una scala delle distanze. L’esploratore rivela solo le informazioni disponibili al momento scelto.
1. Definisci l’intervallo prima degli indicatori
Un intervallo di apertura si forma dopo l’inizio scelto della sessione. Un intervallo precedente alla sessione termina prima. Usano candele diverse e non vanno scambiati dopo aver osservato il movimento. Qui il riferimento sono i primi 30 minuti dalle 08:00 Europe/London: una convenzione di ricerca esplicita, non un’asta centralizzata di apertura Forex.
2. Converti l’ora di Londra per ogni data storica
Le 08:00 di Londra equivalgono alle 08:00 UTC in inverno e alle 07:00 UTC durante l’ora legale britannica. I file usano EST fisso, UTC−05:00, senza cambio stagionale: aggiungi cinque ore. La conversione stagionale londinese è distinta. L’alternativa 08:00 UTC costruisce intenzionalmente un intervallo estivo diverso.
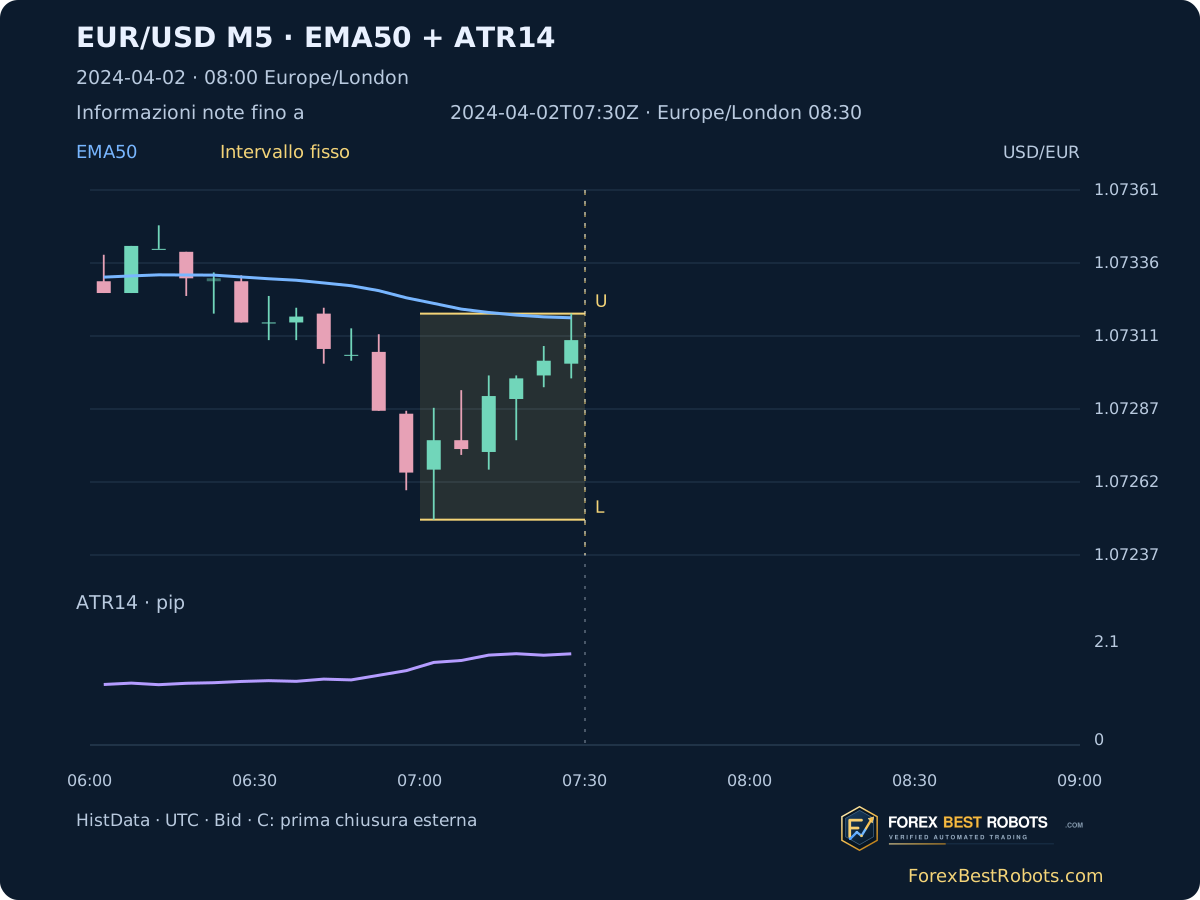
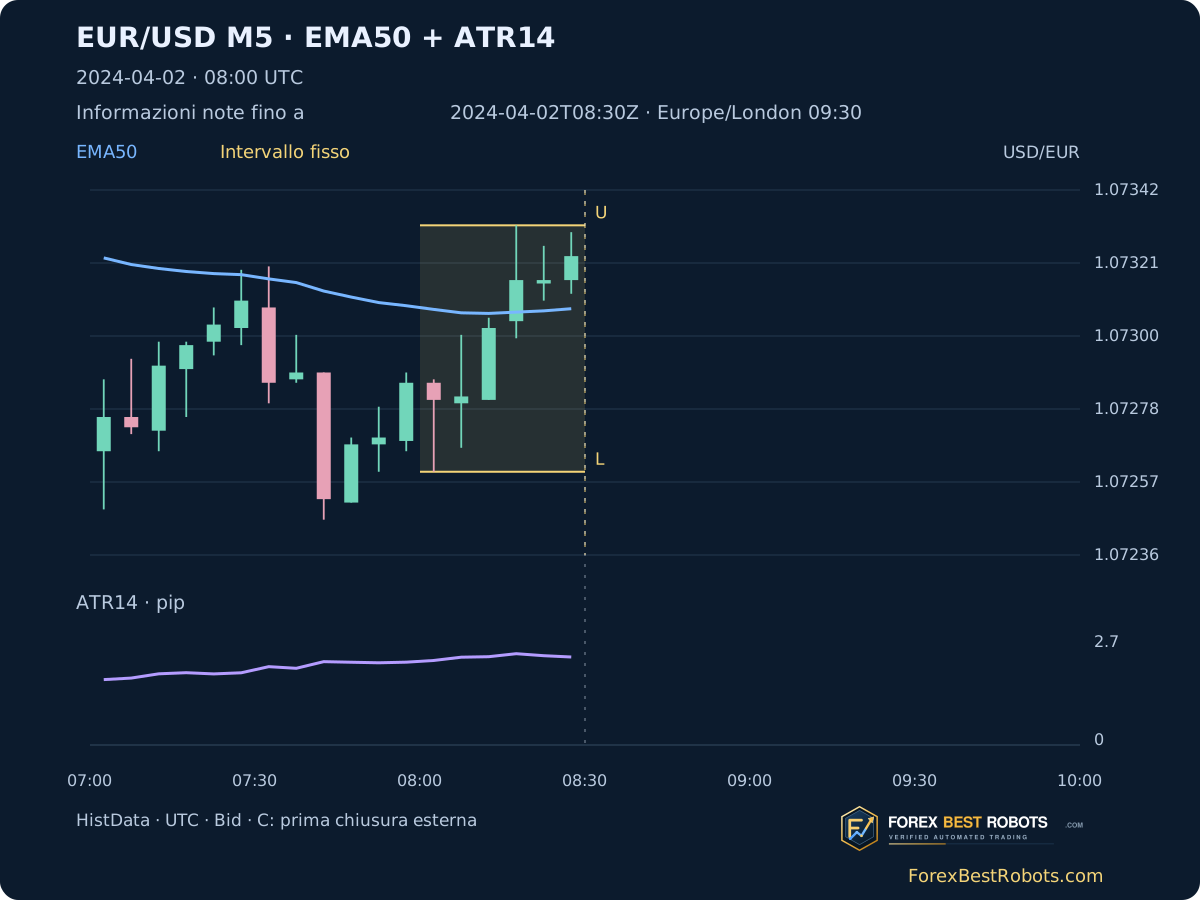
Londra 08:00 corrisponde a UTC 08:00 il 2024-03-25, UTC 07:00 il 2024-04-02 e UTC 08:00 il 2024-10-28. L’orario del broker richiede una propria conversione per data. Il timestamp della candela indica l’inizio; il limite dell’esploratore indica la fine fino alla quale le osservazioni sono note.
3. Fissa sei candele M5 completate
Costruisci [08:00, 08:30) secondo l’orologio scelto. Alle 08:30, sei candele complete definiscono U = High massimo, L = Low minimo e W = U − L. Ogni candela deve contenere tutti i cinque minuti M1 registrati. Prima, l’intervallo è provvisorio. Minuti mancanti impediscono un riferimento completo; non vengono inventate candele piatte.
Dopo la fissazione, massimi e minimi successivi non cambiano U e L. Una shadow oltre il limite non è una chiusura esterna. Una chiusura esattamente sul limite non è esterna secondo questa regola stretta. L’area ombreggiata e le linee dorate mostrano la distinzione.
U = max(High[range])
L = min(Low[range])
W = U - L
Range = [08:00, 08:30)
4. Usa EMA50 come contesto, non come limite
EMA50 usa chiusure M5 completate, alfa 2/51 e la media semplice delle prime 50 chiusure osservate come valore iniziale. La linea prosegue dall’inizializzazione di dicembre 2023 al 2024; non riparte a ogni sessione. Gli intervalli vuoti restano vuoti.
Al primo breakout superiore, il contesto concorda solo se Close > EMA50 ed EMA50 > il suo valore precedente. Per il breakout inferiore entrambe le disuguaglianze si invertono. Sono condizioni didattiche dichiarate. Un prezzo sopra un’EMA discendente non soddisfa la condizione rialzista; la concordanza non prova una continuazione futura.
EMA50[49] = SMA(Close[0:50])
EMA50[t] = (2*Close[t] + 49*EMA50[t-1]) / 51
5. Distingui ATR precedente e ATR corrente
True Range è il massimo tra High − Low, |High − Close precedente| e |Low − Close precedente|. ATR14 parte dalla media di 14 True Ranges, poi usa Wilder: (13 × ATR precedente + TR corrente) / 14. Il primo TR usa High − Low. Questi valori iniziali e questo smussamento definiscono la ricostruzione.
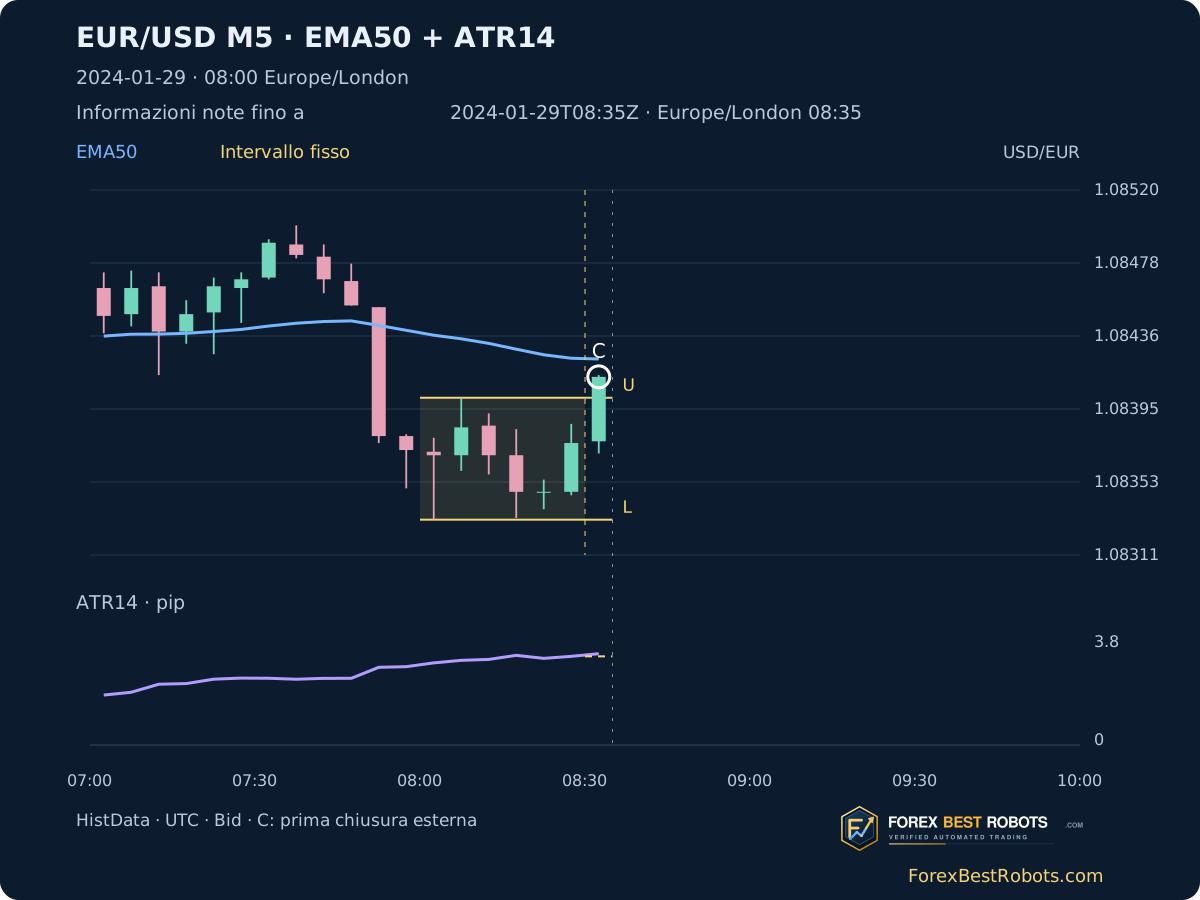
Fissa l’ATR di riferimento alla fine dell’ultima candela dell’intervallo. W / ATR di riferimento confronta l’intervallo con quella scala precedente. Il pannello inferiore continua a mostrare l’ATR successivo; usare un valore successivo cambia il confronto. In EUR/USD un pip vale 0,0001. ATR è una distanza, non uno stop eseguibile o un budget di rischio monetario.
TR[t] = max(High-Low, |High-prevClose|, |Low-prevClose|)
ATR14[13] = mean(TR[0:14])
ATR14[t] = (13*ATR14[t-1] + TR[t]) / 14
W / ATR_reference
Cost_share_percent = 100 * assumed_cost_pips / ATR_reference_pips
6. Conserva la prima chiusura esterna anche senza concordanza
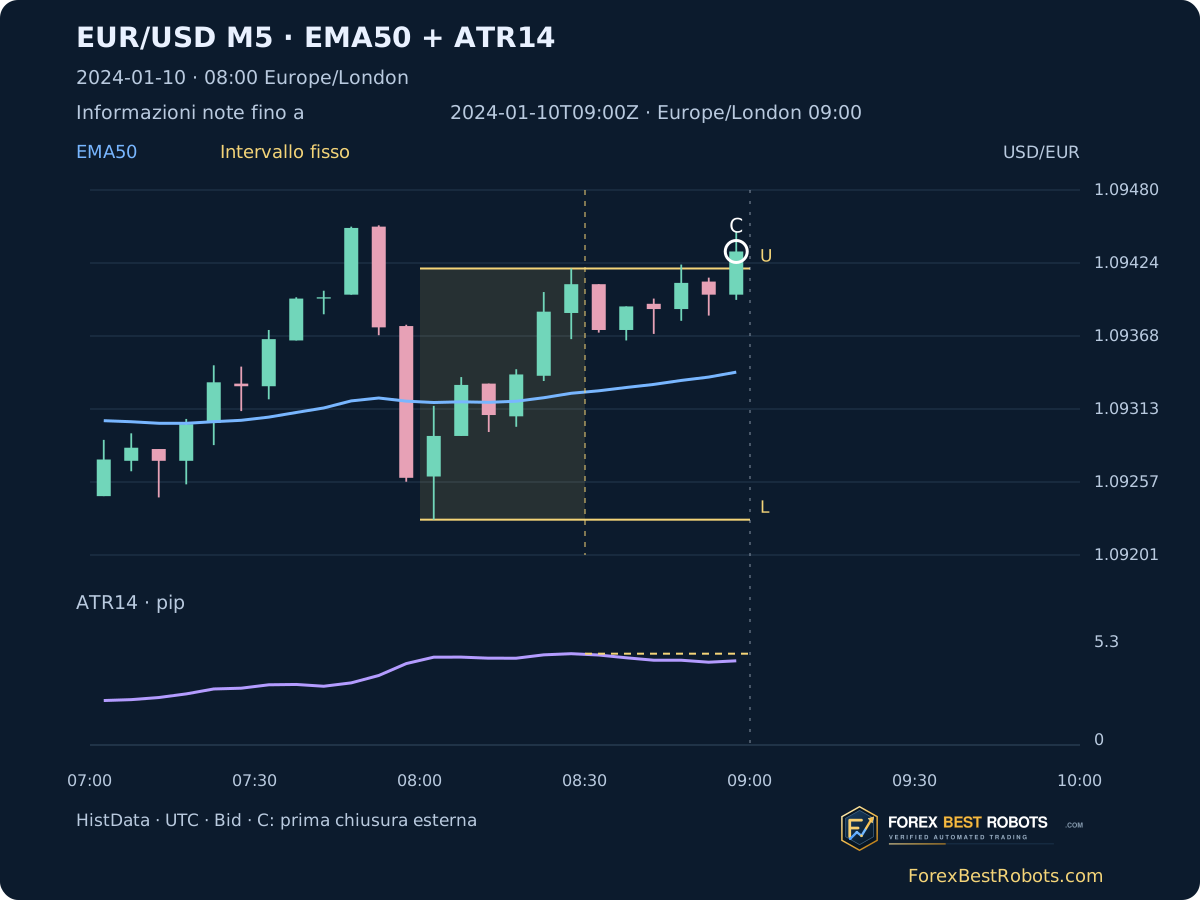
Esamina chiusure M5 completate dopo la fissazione, fino a due ore dall’inizio scelto. La prima strettamente esterna riceve C. Se EMA è contraria, conserva l’osservazione: non sostituirla con un breakout successivo concorde. Un intervallo di ricerca incompleto rende incerta la sequenza del primo evento.
Gli esempi fissi sono le prime osservazioni superiore, inferiore e contraria a EMA dal 2024-01-08. Sono selezionati cronologicamente e secondo le condizioni dell’indicatore, senza considerare rendimenti successivi. Arretrare il limite rimuove C finché la relativa chiusura non è nota.
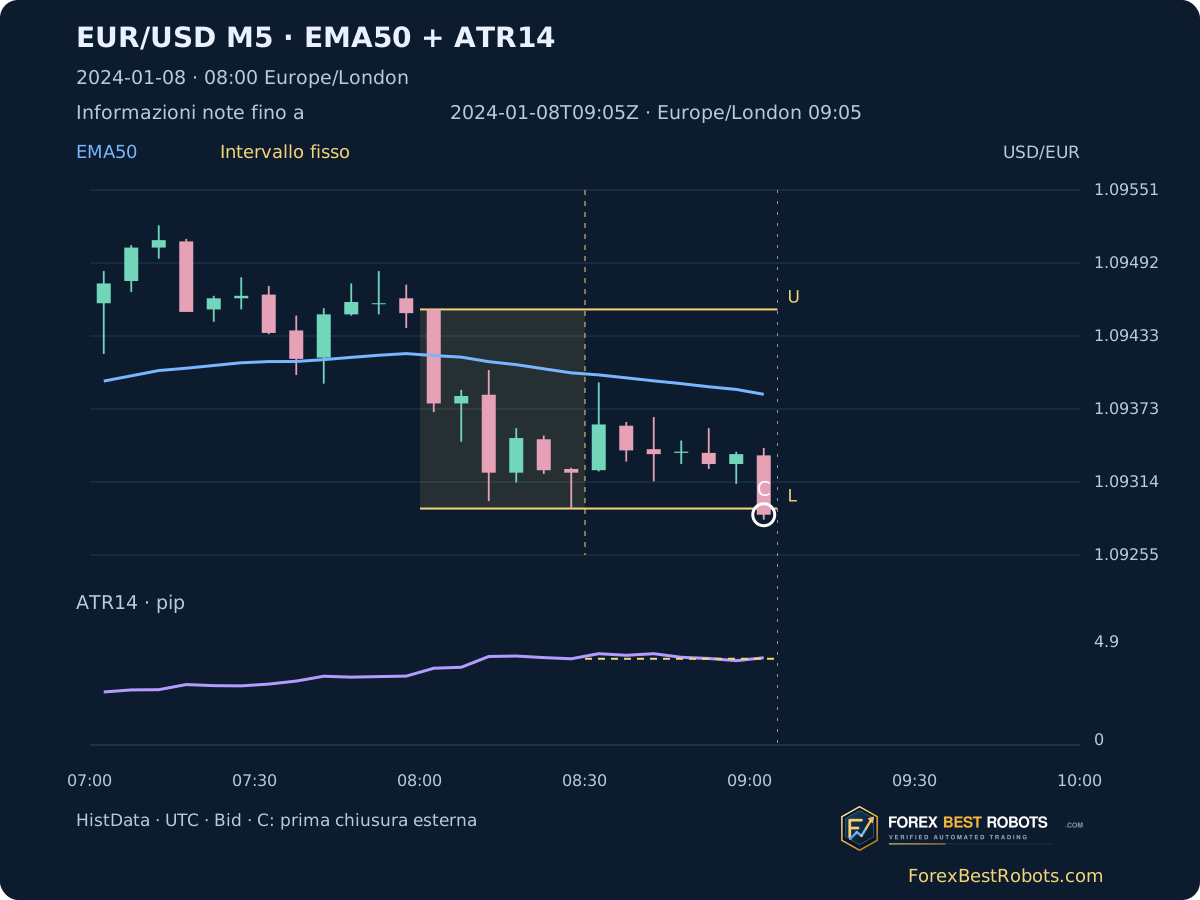
7. Rivela la sessione a passi di cinque minuti
Scegli data, convenzione oraria e limite informativo. Precedente/Successivo lo sposta di cinque minuti. I pulsanti aprono osservazioni storiche fisse; l’intervallo resta provvisorio finché non è noto per intero.
Caricamento degli esempi storici…
Apri un esempio datato
- Prima chiusura esterna nota · UTC
- —
- Contesto EMA alla prima chiusura
- —
I limiti dorati sono provvisori prima della fissazione e fissi dopo. C indica la prima chiusura esterna nota. Il riferimento ATR dorato resta fisso; la curva viola segue le candele completate successive.
Su schermi piccoli scorri orizzontalmente grafico o tabella, oppure apri una figura statica a dimensioni intere.
- Low / High fissi · USD per EUR
- —
- ATR14 alla fissazione
- —
- Ampiezza dell’intervallo fisso
- —
- Ampiezza / ATR fisso
- —
- Inizio intervallo · UTC / Londra
- —
- Fissazione · UTC / Londra
- —
Ultime sei candele completate osservate
| Inizio M5 · UTC | Open | High | Low | Close | EMA50 | ATR14 · pip | Record M1 |
|---|
Prezzi: 5 decimali; EMA: 6; ATR in pip: 4. I limiti usano prezzi interi della fonte; il contesto usa i valori ricostruiti non arrotondati.
8. Separa costi ed esecuzione dal segnale
Il costo è un’ipotesi complessiva di apertura e chiusura, in pip. La scheda lo esprime come percentuale dell’ATR fisso. Modificarlo non sposta candele, EMA, limiti o C. Non calcola profitti, obiettivi, percentuali di successo o rendimenti del conto; non è uno spread storico misurato.
Le candele contengono OHLC Bid, senza Ask eseguibili né percorso tick per tick. Un modello deve ancora definire momento d’ingresso, lato corretto delle quotazioni, spread, commissione, slippage, protezione, volume e uscite. Una distanza ATR va confrontata con struttura e prezzi eseguibili; qui non viene fornito un moltiplicatore di stop ottimizzato.
9. Confronta il filtro con una base invariata
Per uno studio successivo confronta gli stessi primi eventi con e senza EMA. Mantieni intervallo, fonte, orario d’ingresso, uscite e costi. Registra rifiuti e accettazioni. Altrimenti un miglioramento potrebbe dipendere da uscite diverse o da un campione diverso, non dal filtro.
Scegli periodi, scadenze e confronti prima di calcolare i rendimenti. Mostra numero di trade, perdite e drawdown insieme ai risultati netti. Le esclusioni delle notizie richiedono un calendario storico verificato; questo esploratore didattico non applica filtri sulle notizie né test di redditività.
10. Comprendi l’ambito della ricostruzione
Le curve sono ricostruite da HistData e riportano il marchio ForexBestRobots. Sono grafici storici reali, non screenshot di un terminale del broker. Prima di attenderti valori identici, confronta feed, confini temporali, valori iniziali e smussamento. Gli arrotondamenti non decidono il breakout. Gli indicatori includono candele osservate parziali; la tabella ne mostra i minuti registrati.
L’esploratore copre i giorni feriali 2024 presenti nella fonte, inclusi intervalli incompleti. Illustra disponibilità dell’informazione, riferimenti fissi e contesto. Un breakout riconosciuto, un’EMA concorde o un intervallo stretto non dimostrano da soli un vantaggio redditizio.
Domande frequenti
L’intervallo di apertura coincide con quello asiatico?
No. Il primo si forma dopo un inizio dichiarato; il secondo usa una finestra precedente. Definisci candele e orologi prima di testarli.
Una shadow esterna conta come primo breakout?
Non qui. C richiede una chiusura completata strettamente oltre il limite fisso. Una chiusura esattamente su U o L non basta.
Posso valutare il vecchio intervallo con l’ATR dopo il breakout?
Sarebbe un confronto diverso. Qui l’ATR di riferimento è fissato alla fine dell’intervallo e quello successivo viene mostrato separatamente.
Perché le 08:00 UTC fisse cambiano l’esempio estivo?
Londra cambia ora stagionalmente; UTC no. Durante l’ora legale britannica, 08:00 UTC corrisponde alle 09:00 di Londra.
Il controllo dei costi ricalcola i profitti?
No. Esprime un costo ipotizzato di apertura e chiusura in pip come quota dell’ATR di riferimento. Non simula ingressi, uscite o rendimenti.
La conferma dell’EMA rende affidabile il breakout?
Soddisfa soltanto la condizione di contesto dichiarata. Il contributo aggiuntivo richiede un confronto separato con la base, al netto dei costi.
Dati, orari e riproducibilità
Fonte: archivi HistData EUR/USD ASCII M1 del 2023 e 2024. Il periodo conservato inizia il 2023-12-01 alle 00:00 UTC; l’ultimo minuto registrato è il 2024-12-31 alle 21:58 UTC. Comprende 401.310 record M1 e 80.721 candele M5 osservate, inclusa l’inizializzazione. Le impronte degli archivi e le regole di aggregazione sono nel pacchetto del metodo.
Nel 2024 sono presenti 262 giorni feriali con dati. Due convenzioni orarie producono 524 osservazioni dell’intervallo, 520 con un riferimento completo di sei candele. Sono osservazioni, non trade. I dati includono casi incompleti, conteggi dei minuti, entrambi gli orologi e disponibilità del primo evento. Nessuna quotazione mancante viene interpolata.
- Candele M5, EMA50 e ATR14 (ZIP)
- Osservazioni di sessione e tempi di disponibilità (CSV)
- Dati, metodo fisso e riproduzione autonoma (ZIP)