

Una ruptura de sesión parte de un rango conocido de antemano. Seguimos velas Bid reales de EUR/USD M5: se forman los primeros 30 minutos, se fijan los límites y después se observa el primer cierre exterior. EMA50 aporta contexto direccional y ATR14 una escala. El explorador revela solo la información disponible en el corte elegido.
1. Define el rango antes de añadir indicadores
Un rango de apertura se forma después del inicio elegido de una sesión. Un rango previo termina antes. Utilizan velas distintas y no deben intercambiarse tras ver el movimiento. Aquí la referencia son los primeros 30 minutos desde las 08:00 Europe/London: una convención de investigación explícita, no una subasta centralizada de apertura Forex.
2. Convierte la hora de Londres para cada fecha histórica
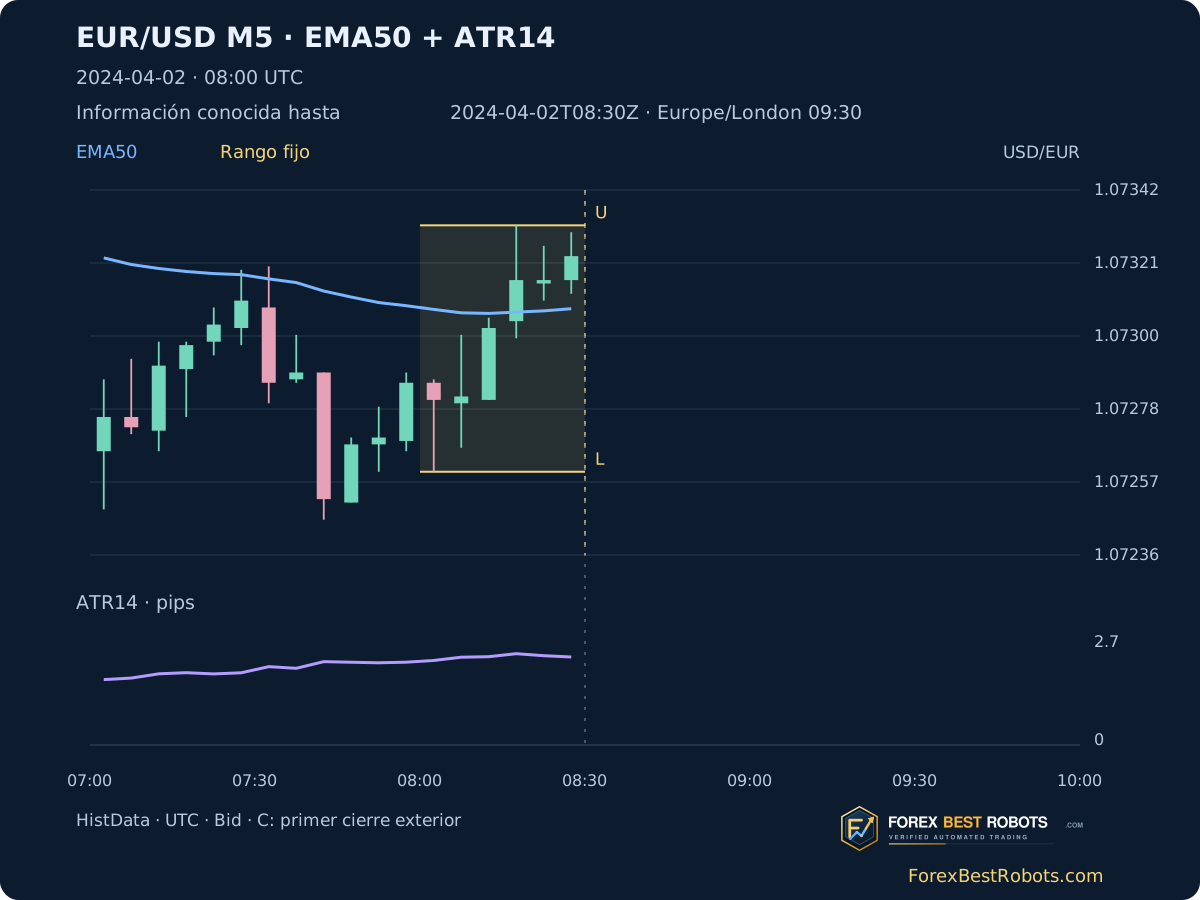
Las 08:00 de Londres son las 08:00 UTC en invierno y las 07:00 UTC durante el horario de verano británico. Los archivos originales usan EST fijo, UTC−05:00, sin cambio estacional: se añaden cinco horas. La conversión estacional de Londres es otro paso. El control alternativo 08:00 UTC crea deliberadamente otro rango en verano.
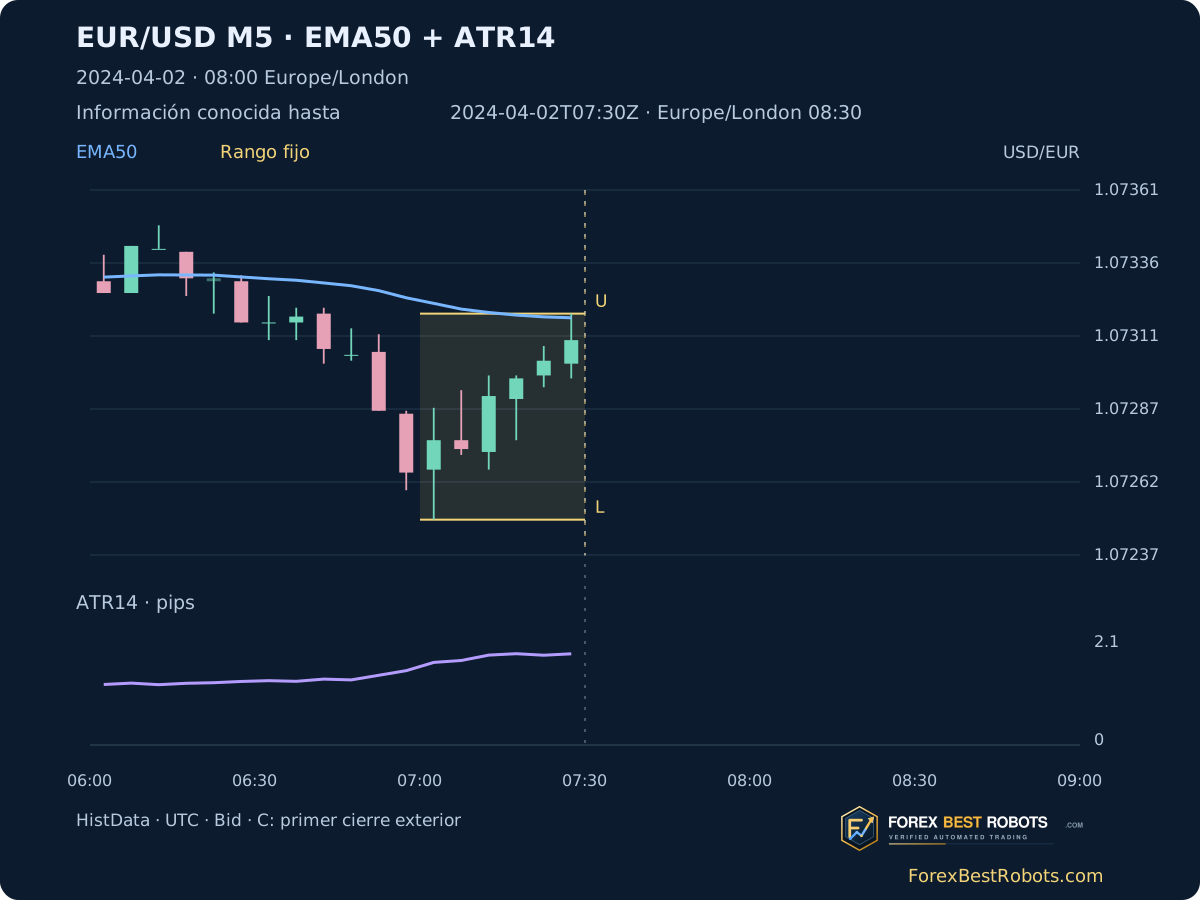
Londres 08:00 corresponde a UTC 08:00 el 2024-03-25, UTC 07:00 el 2024-04-02 y UTC 08:00 el 2024-10-28. El reloj del bróker requiere su propia conversión por fecha. La marca de una vela indica su inicio; el corte del explorador es el final hasta el que se conoce la información.
3. Fija seis velas M5 completas
Se construye [08:00, 08:30) según el reloj elegido. A las 08:30, seis velas M5 completas definen U = mayor High, L = menor Low y W = U − L. Cada vela del rango necesita sus cinco minutos M1 registrados. Antes, el rango es provisional. Los minutos ausentes impiden completarlo; no se inventan velas planas.
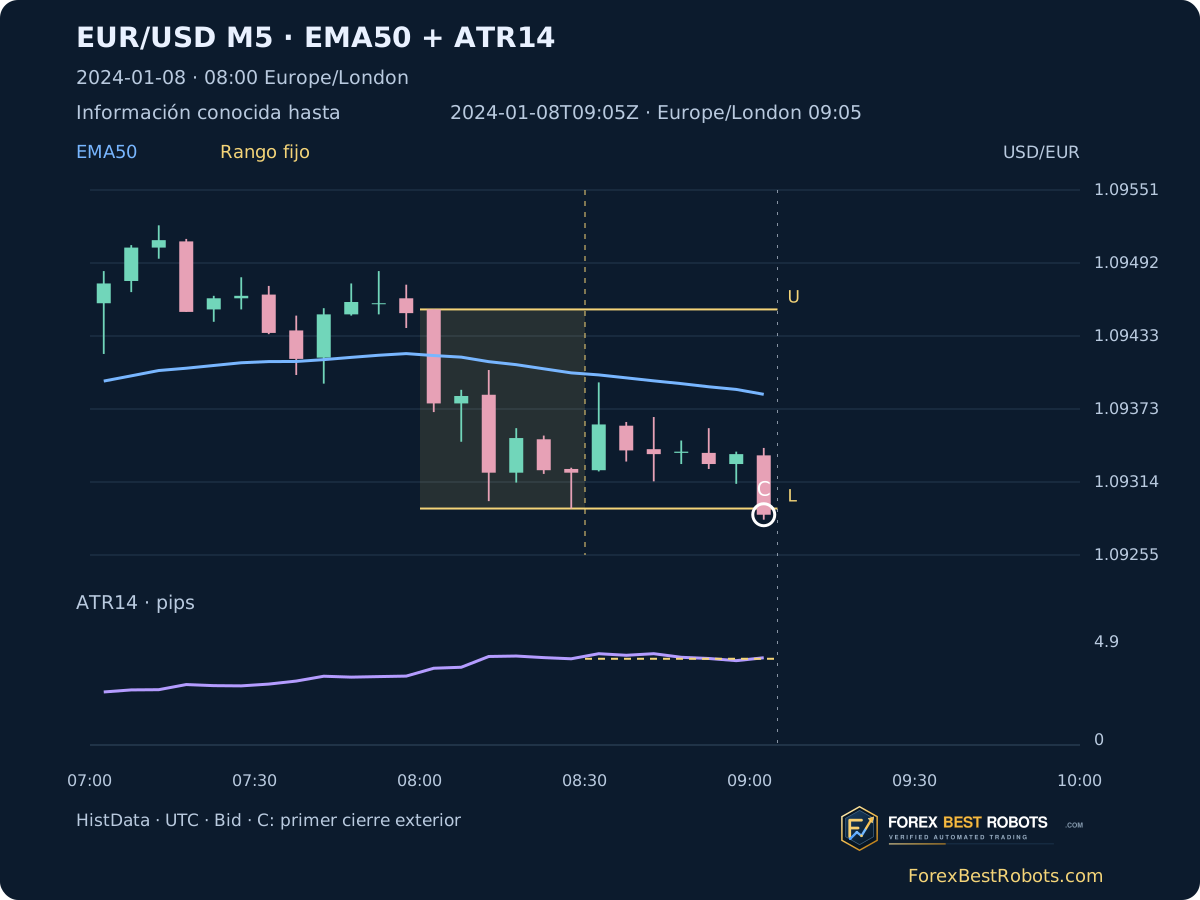
Después de fijarlo, los máximos y mínimos posteriores no modifican U ni L. Una mecha exterior no equivale a un cierre exterior. Cerrar exactamente en el límite no cuenta como estar fuera según esta regla estricta. El sombreado de preparación y las líneas doradas muestran la diferencia.
U = max(High[range])
L = min(Low[range])
W = U - L
Range = [08:00, 08:30)
4. Usa EMA50 como contexto, no como límite del rango
EMA50 utiliza cierres M5 completos, alfa 2/51 y la media simple de los primeros 50 cierres observados como semilla. La línea continúa desde el calentamiento de diciembre de 2023 hacia 2024; no reinicia en cada sesión. Los intervalos sin datos permanecen vacíos.
En la primera ruptura superior, el contexto coincide solo si Close > EMA50 y EMA50 supera su valor anterior. Para la ruptura inferior se invierten ambas desigualdades. Son condiciones didácticas declaradas. Un precio por encima de una EMA descendente no cumple la condición alcista; la coincidencia tampoco demuestra continuidad futura.
EMA50[49] = SMA(Close[0:50])
EMA50[t] = (2*Close[t] + 49*EMA50[t-1]) / 51
5. Separa el ATR previo del ATR actual
True Range es el máximo de High − Low, |High − Close anterior| y |Low − Close anterior|. ATR14 comienza con la media de 14 True Ranges y sigue el suavizado de Wilder: (13 × ATR anterior + TR actual) / 14. El primer TR usa High − Low. Estas semillas y este suavizado definen la reconstrucción.
Fija el ATR de referencia al cierre de la última vela del rango. W / ATR de referencia compara el rango con esa escala previa. El panel inferior sigue mostrando el ATR posterior; sustituirlo por un valor posterior cambia la pregunta. En EUR/USD un pip es 0,0001. ATR es una distancia, no un stop ejecutable ni un presupuesto de riesgo monetario.
TR[t] = max(High-Low, |High-prevClose|, |Low-prevClose|)
ATR14[13] = mean(TR[0:14])
ATR14[t] = (13*ATR14[t-1] + TR[t]) / 14
W / ATR_reference
Cost_share_percent = 100 * assumed_cost_pips / ATR_reference_pips
6. Registra el primer cierre exterior aunque EMA discrepe
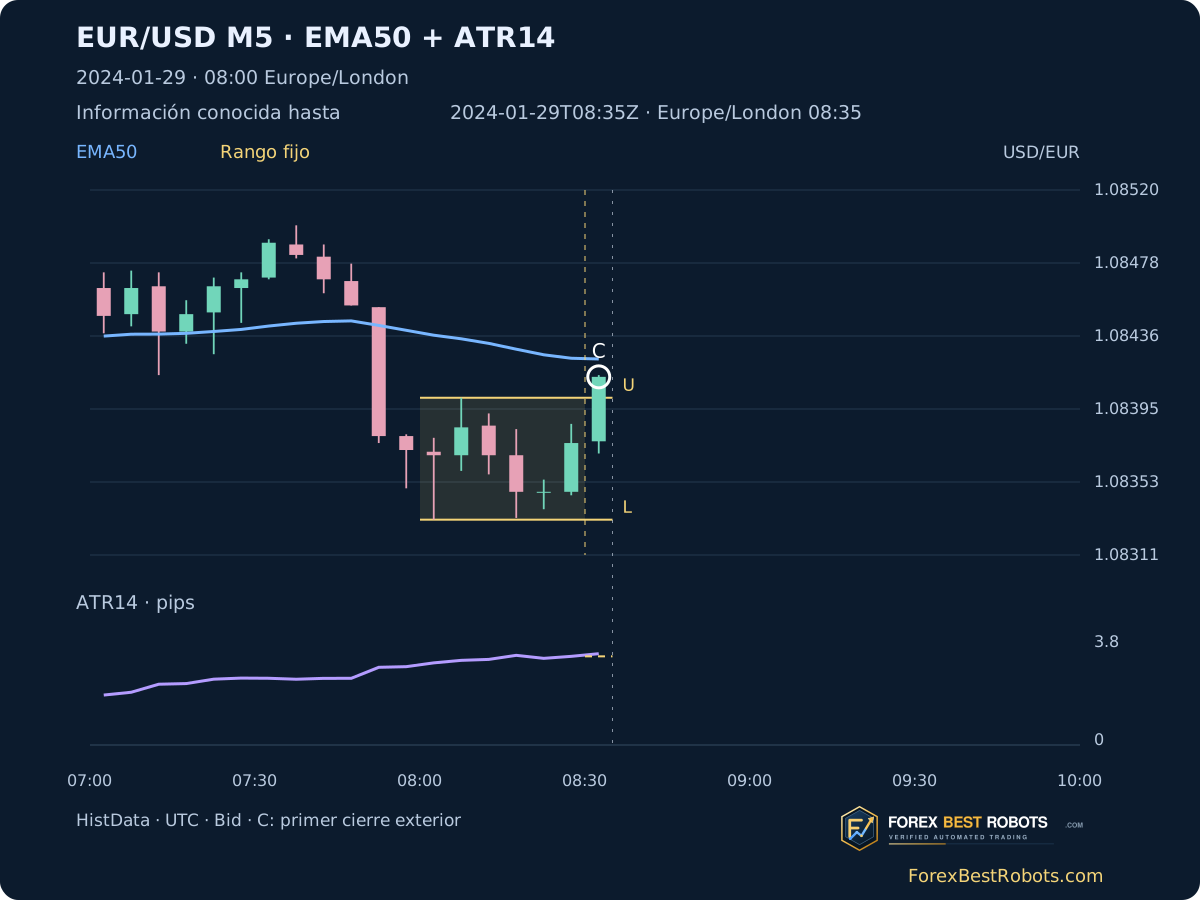
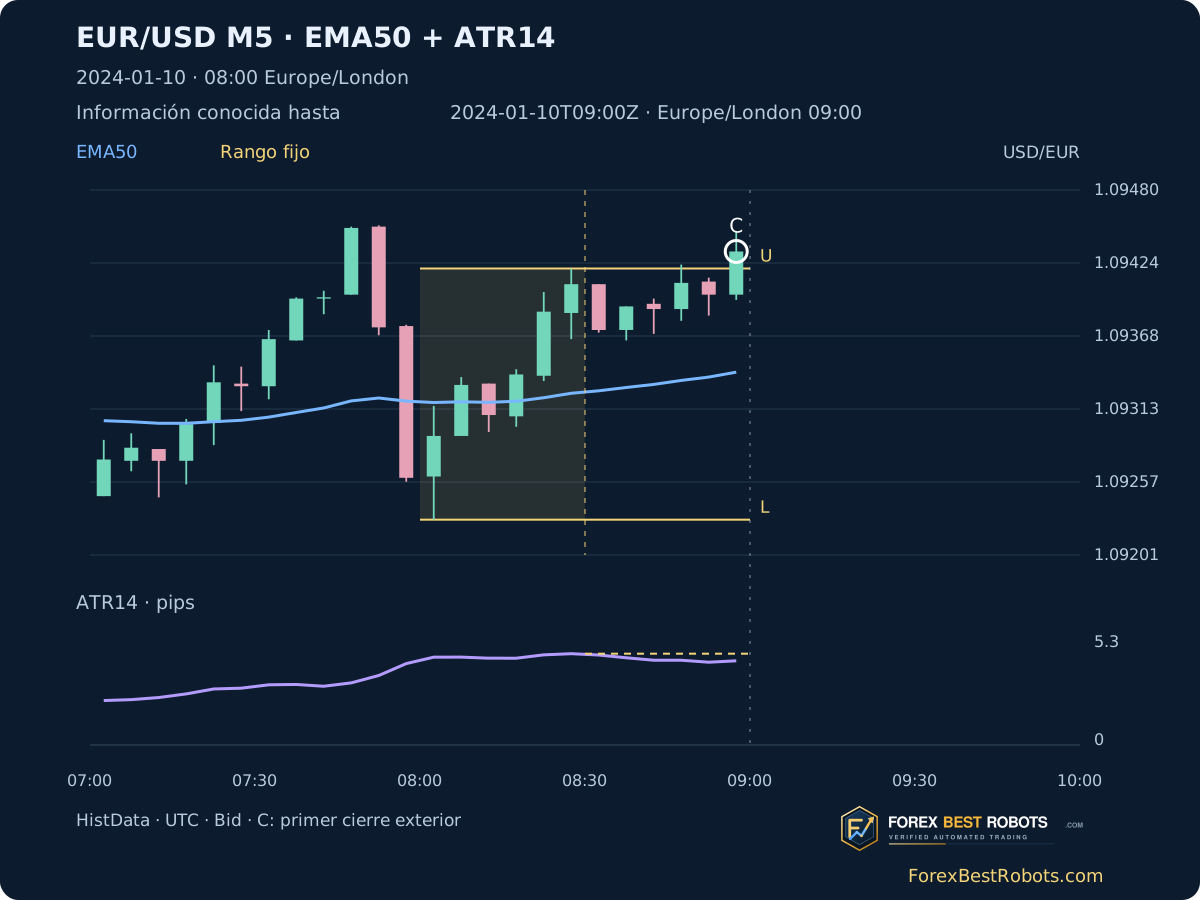
Examina cierres M5 completos después de fijar el rango, hasta dos horas tras el inicio elegido. El primer cierre estrictamente exterior recibe C. Si EMA discrepa, conserva esa observación; no la sustituyas por una ruptura posterior alineada. Un intervalo incompleto vuelve incierta la secuencia del primer evento.
Los ejemplos fijos son las primeras observaciones superior, inferior y contraria a EMA desde 2024-01-08. Se eligieron por orden cronológico y condiciones del indicador, sin considerar una rentabilidad posterior. Al retroceder el corte, C desaparece hasta que se conoce el cierre que la confirma.
7. Revela la sesión en pasos de cinco minutos
Elige fecha, reloj y corte de información. Anterior/Siguiente cambia el corte cinco minutos. Los botones abren observaciones históricas fijas; el rango sigue siendo provisional hasta conocerlo completo.
Cargando ejemplos históricos…
Abre un ejemplo fechado
- Primer cierre exterior conocido · UTC
- —
- Contexto EMA en el primer cierre
- —
Los límites dorados son provisionales antes de fijar el rango y fijos después. C marca el primer cierre exterior conocido. La referencia ATR dorada no cambia; la curva violeta sigue con las velas completas posteriores.
En pantalla pequeña desplaza horizontalmente el gráfico o la tabla; también puedes abrir una figura estática a tamaño completo.
- Low / High fijos · USD por EUR
- —
- ATR14 al fijar el rango
- —
- Anchura del rango fijo
- —
- Anchura / ATR fijo
- —
- Inicio del rango · UTC / Londres
- —
- Fijación del rango · UTC / Londres
- —
Últimas seis velas completas observadas
| Inicio M5 · UTC | Open | High | Low | Close | EMA50 | ATR14 · pips | Registros M1 |
|---|
Precios: 5 decimales; EMA: 6; ATR en pips: 4. Los límites usan precios enteros originales; el contexto utiliza los valores reconstruidos sin redondear.
8. Separa costes y ejecución de la observación
El campo de costes es una hipótesis de coste completo de apertura y cierre, en pips. La tarjeta lo expresa como porcentaje del ATR fijo. Cambiarlo no mueve velas, EMA, límites ni C. No calcula beneficios, objetivos, tasa de acierto ni rentabilidad de cuenta; tampoco es un spread histórico medido.
Las velas contienen OHLC Bid, no cotizaciones Ask ejecutables ni una trayectoria tick a tick. Un modelo de trading todavía necesita momento de entrada, precios del lado correcto, spread, comisión, deslizamiento, protección, volumen y salidas. La distancia ATR debe contrastarse con la estructura y los precios ejecutables; aquí no se propone un multiplicador de stop optimizado.
9. Compara el filtro con un modelo base sin cambios
En un estudio posterior, compara los mismos primeros eventos con EMA y sin ella. Mantén rango, fuente, reloj de entrada, salidas y costes. Registra tanto rechazos como aceptaciones. De otro modo, una mejora podría proceder de otras salidas o de otra muestra, no del filtro.
Elige periodos, límites temporales y comparaciones antes de calcular rentabilidades. Publica número de operaciones, pérdidas y drawdown junto al resultado neto. Excluir noticias requiere un calendario histórico verificado; este explorador didáctico no aplica filtro de noticias ni prueba de rentabilidad.
10. Entiende el alcance de la reconstrucción
Las curvas se reconstruyen con registros HistData y llevan la marca ForexBestRobots. Son gráficos históricos reales, no capturas de un terminal de bróker. Antes de exigir valores idénticos, compara fuentes, límites temporales, semillas y suavizado. La ruptura no se decide con valores redondeados. Los indicadores incluyen velas observadas parciales; la tabla muestra sus recuentos de minutos.
El explorador cubre los días laborables de 2024 presentes en la fuente, incluidos rangos incompletos. Explica disponibilidad de información, referencias fijas y contexto. Reconocer una ruptura, una EMA alineada o un rango estrecho no demuestra por sí solo una ventaja rentable.
Preguntas frecuentes
¿Es el rango de apertura lo mismo que el rango asiático?
No. Uno se forma después de una hora inicial declarada; el otro utiliza un periodo anterior. Define velas y relojes antes de probar cualquiera de los modelos.
¿Una mecha exterior cuenta como primera ruptura?
Aquí no. C exige un cierre completo estrictamente fuera del límite fijo. Un cierre exactamente en U o L no cumple la condición.
¿Puedo usar el ATR posterior para evaluar el rango anterior?
Sería otra comparación. Aquí el ATR de referencia se fija al terminar el rango; el ATR posterior se muestra por separado.
¿Por qué cambia el ejemplo de verano con las 08:00 UTC fijas?
Londres cambia de horario estacional y UTC no. Durante el horario de verano británico, 08:00 UTC equivale a 09:00 en Londres.
¿El control de costes recalcula beneficios?
No. Expresa una hipótesis de coste completo en pips como proporción del ATR de referencia. No simula entradas, salidas ni rentabilidad.
¿La coincidencia con EMA vuelve fiable una ruptura?
Solo cumple la condición de contexto declarada. Su aportación necesita una comparación independiente con el modelo base, después de costes.
Datos, horarios y reproducción
Fuente: archivos HistData EUR/USD ASCII M1 de 2023 y 2024. El intervalo conservado empieza el 2023-12-01 a las 00:00 UTC; el último minuto registrado es el 2024-12-31 a las 21:58 UTC. Contiene 401.310 registros M1 y 80.721 velas M5 observadas, incluido el calentamiento. El paquete de método conserva las huellas de los archivos y las reglas de agregación.
Hay 262 días laborables con registros en 2024 y dos convenciones horarias: 524 observaciones de rango, 520 de ellas con las seis velas completas. Son observaciones, no operaciones. Los datos incluyen casos incompletos, recuentos de minutos, ambos relojes y disponibilidad del primer evento. No se interpolan cotizaciones ausentes.
- Velas M5, EMA50 y ATR14 (ZIP)
- Observaciones de sesiones y momentos de disponibilidad (CSV)
- Datos, método fijo y reproducción autónoma (ZIP)