

Um rompimento de sessão parte de uma faixa conhecida previamente. Acompanhamos candles Bid reais EUR/USD M5: formamos os primeiros 30 minutos, fixamos os limites e depois examinamos o primeiro fechamento externo. EMA50 oferece contexto direcional; ATR14 fornece uma escala. O explorador revela apenas as informações disponíveis no instante escolhido.
1. Defina a faixa antes de acrescentar indicadores
A faixa de abertura se forma após o início escolhido da sessão. A faixa pré-sessão termina antes desse início. Elas usam candles diferentes e não devem ser trocadas depois de observar o movimento. Aqui a referência são os primeiros 30 minutos desde 08:00 Europe/London: uma convenção explícita de pesquisa, não um leilão centralizado de abertura do Forex.
2. Converta Londres para cada data histórica
08:00 em Londres equivale a 08:00 UTC no inverno e a 07:00 UTC no horário de verão britânico. Os arquivos usam EST fixo, UTC−05:00, sem ajuste sazonal: somam-se cinco horas. A conversão sazonal de Londres é uma etapa separada. O controle alternativo 08:00 UTC cria intencionalmente outra faixa no verão.
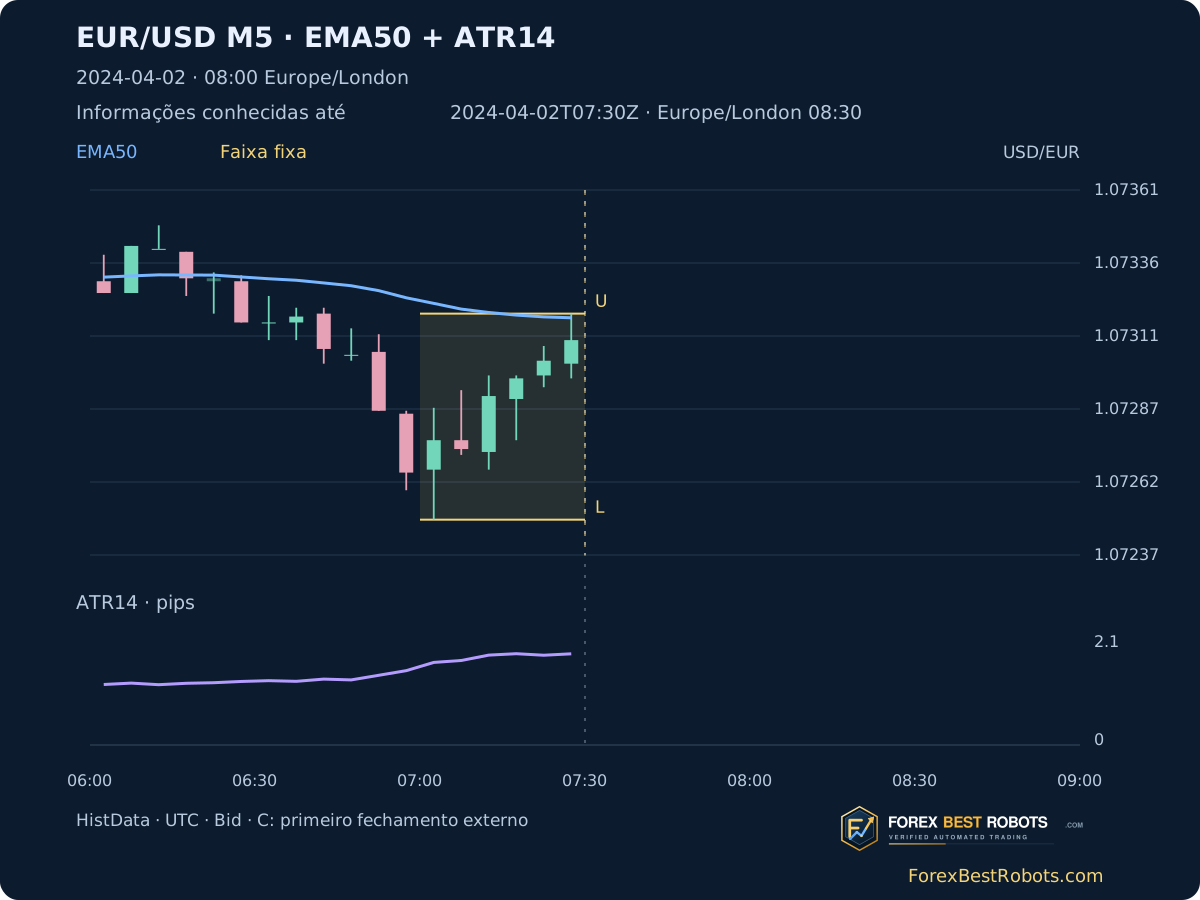
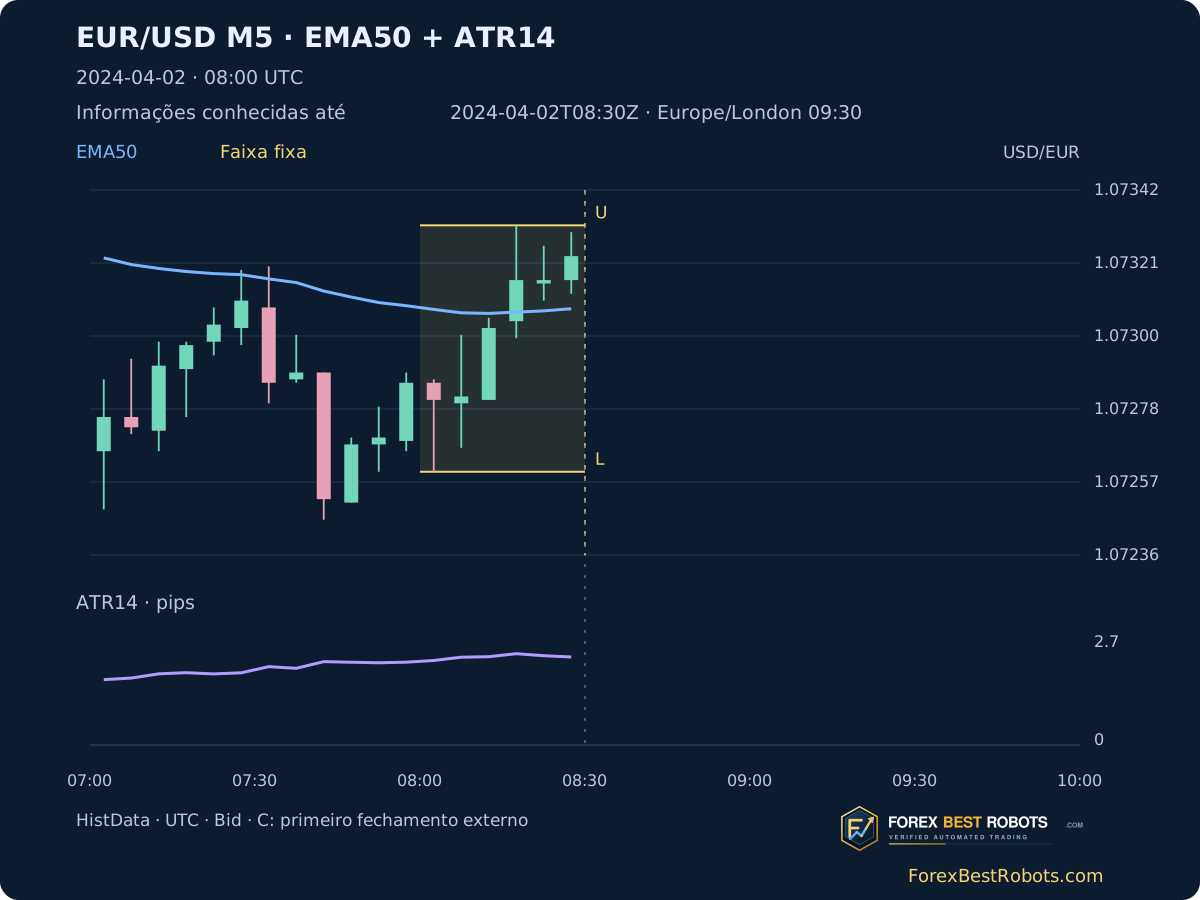
Londres 08:00 corresponde a UTC 08:00 em 2024-03-25, UTC 07:00 em 2024-04-02 e UTC 08:00 em 2024-10-28. O relógio da corretora precisa de sua própria conversão por data. O horário do candle indica o início; o corte do explorador é o final até o qual as observações são conhecidas.
3. Fixe seis candles M5 concluídos
Construa [08:00, 08:30) no relógio escolhido. Às 08:30, seis candles completos definem U = maior High, L = menor Low e W = U − L. Cada candle da faixa deve ter os cinco minutos M1 registrados. Antes disso, a faixa é provisória. Minutos ausentes impedem uma referência completa; não são inventados candles sem movimento.
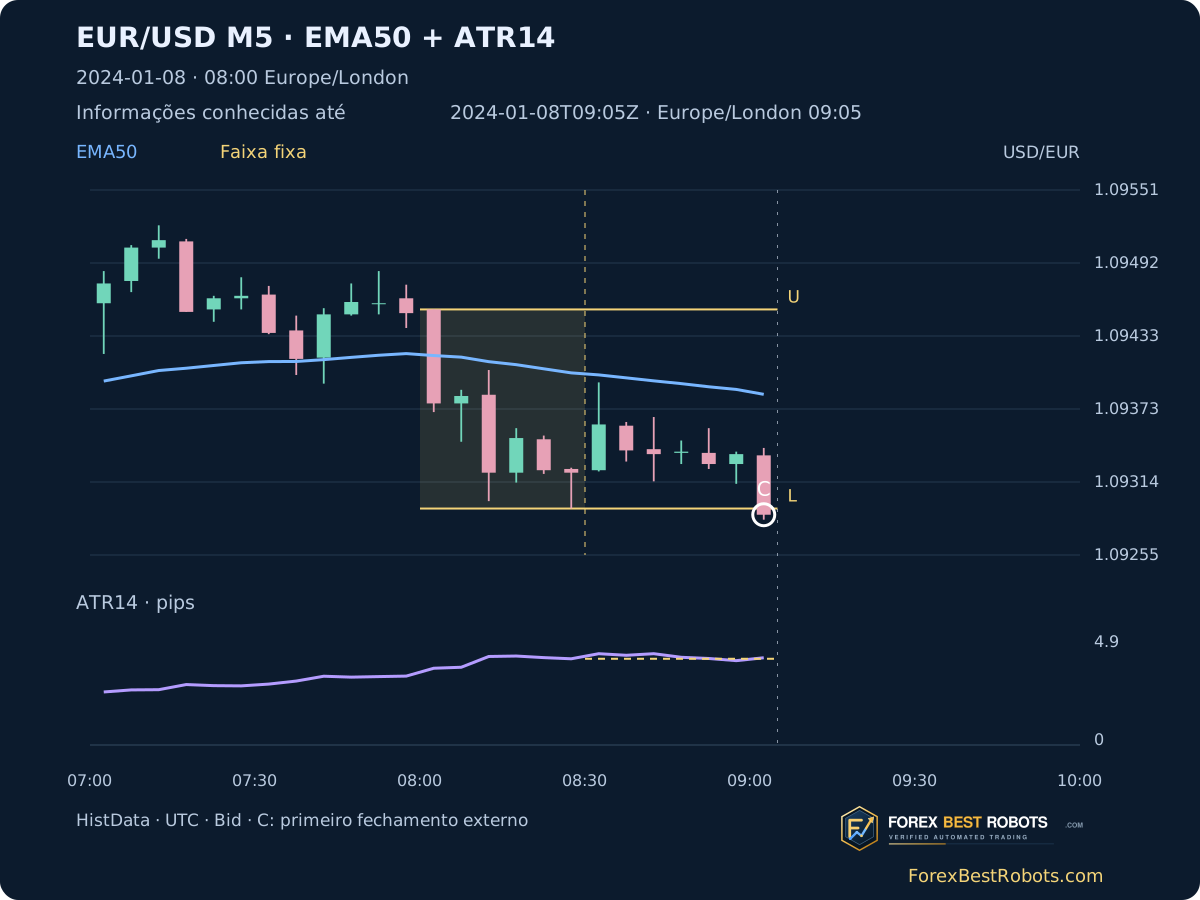
Depois da fixação, máximas e mínimas posteriores não alteram U ou L. Um pavio fora do limite não é um fechamento externo. Fechar exatamente no limite não conta como estar fora nesta regra estrita. A área sombreada e as linhas douradas mostram essa diferença.
U = max(High[range])
L = min(Low[range])
W = U - L
Range = [08:00, 08:30)
4. Use EMA50 como contexto, não como limite da faixa
EMA50 usa fechamentos M5 concluídos, alfa 2/51 e a média simples dos primeiros 50 fechamentos observados como valor inicial. A linha continua da inicialização de dezembro de 2023 para 2024; não recomeça a cada sessão. Intervalos vazios permanecem vazios.
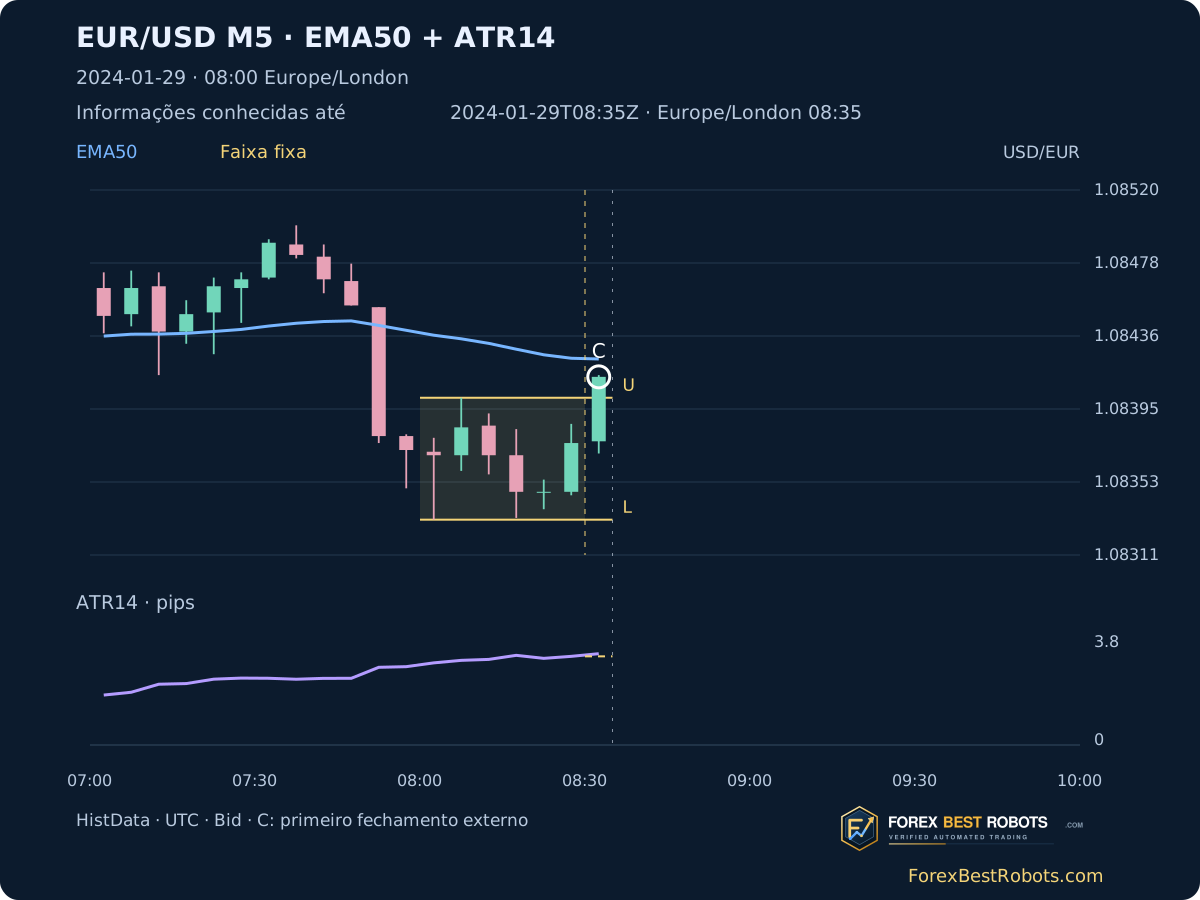
No primeiro rompimento superior, o contexto concorda apenas se Close > EMA50 e EMA50 > seu valor anterior. Para baixo, as duas desigualdades se invertem. São condições didáticas declaradas. Um preço acima de uma EMA descendente não atende à condição de alta; a concordância também não demonstra continuidade futura.
EMA50[49] = SMA(Close[0:50])
EMA50[t] = (2*Close[t] + 49*EMA50[t-1]) / 51
5. Separe o ATR anterior do ATR atual
True Range é o maior entre High − Low, |High − Close anterior| e |Low − Close anterior|. ATR14 começa pela média de 14 True Ranges e depois usa Wilder: (13 × ATR anterior + TR atual) / 14. O primeiro TR usa High − Low. Esses valores iniciais e esse suavização definem a reconstrução.
Fixe o ATR de referência ao final do último candle da faixa. W / ATR de referência compara a faixa com essa escala anterior. O painel inferior continua mostrando o ATR posterior; substituir a referência por um valor posterior muda a comparação. Em EUR/USD, um pip vale 0,0001. ATR é uma distância, não um stop executável nem um orçamento de risco monetário.
TR[t] = max(High-Low, |High-prevClose|, |Low-prevClose|)
ATR14[13] = mean(TR[0:14])
ATR14[t] = (13*ATR14[t-1] + TR[t]) / 14
W / ATR_reference
Cost_share_percent = 100 * assumed_cost_pips / ATR_reference_pips
6. Registre o primeiro fechamento externo, mesmo com discordância
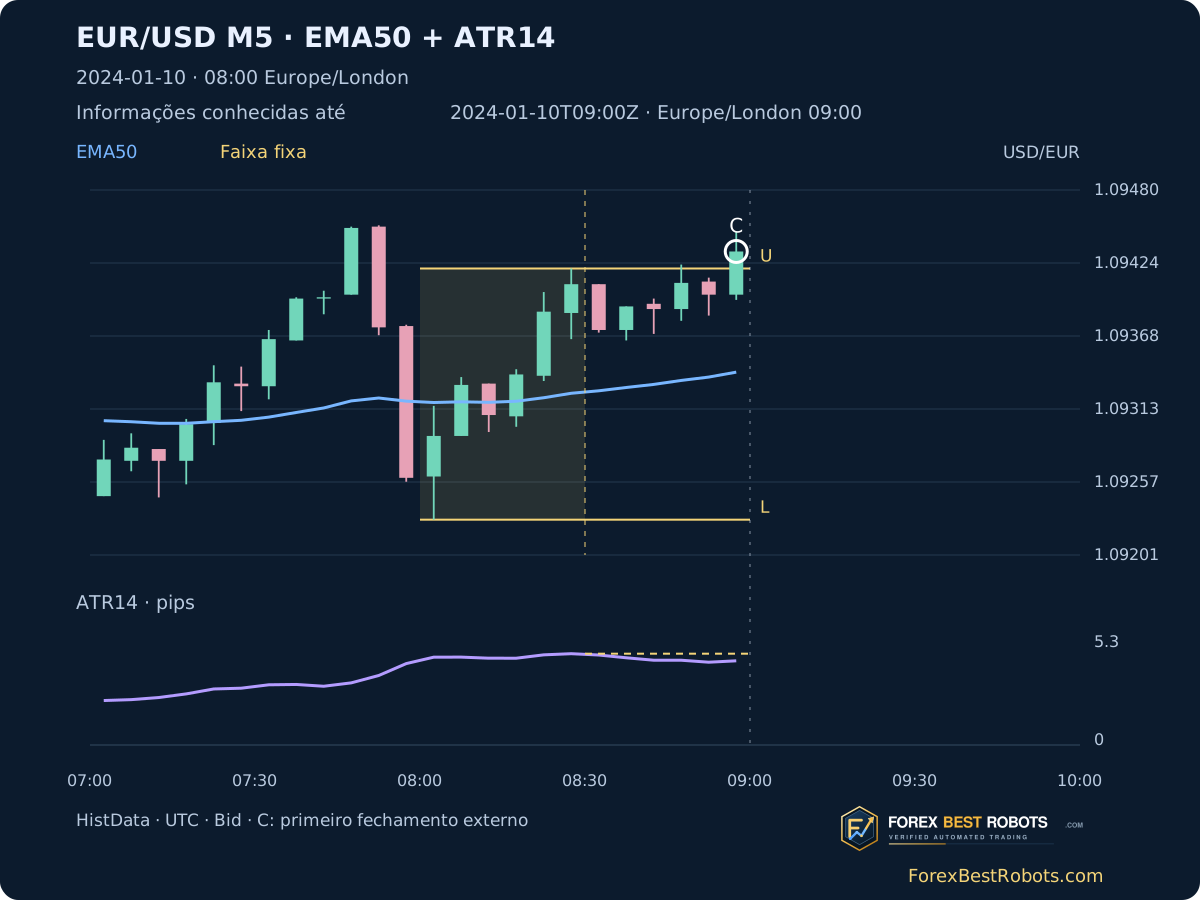
Examine fechamentos M5 concluídos após a fixação, até duas horas depois do início escolhido. O primeiro fechamento estritamente externo recebe C. Se a EMA discordar, preserve essa observação; não a substitua por outro rompimento alinhado mais tarde. Um intervalo incompleto torna incerta a determinação do primeiro evento.
Os exemplos fixos são as primeiras observações superior, inferior e contrária à EMA desde 2024-01-08. A seleção segue a cronologia e as condições do indicador, sem considerar retorno posterior. Ao recuar o corte, C desaparece até que seu fechamento esteja de fato conhecido.
7. Revele a sessão em passos de cinco minutos
Escolha data, convenção de horário e corte de informação. Anterior/Próximo desloca o corte em cinco minutos. Os botões abrem observações históricas fixas; a faixa permanece provisória até ficar totalmente conhecida.
Carregando exemplos históricos…
Abra um exemplo datado
- Primeiro fechamento externo conhecido · UTC
- —
- Contexto EMA no primeiro fechamento
- —
Os limites dourados são provisórios antes da fixação e fixos depois. C marca o primeiro fechamento externo conhecido. A referência ATR dourada fica fixa; a curva roxa acompanha os candles concluídos posteriores.
Em telas pequenas, role o gráfico ou a tabela na horizontal, ou abra uma figura estática em tamanho completo.
- Low / High fixos · USD por EUR
- —
- ATR14 na fixação
- —
- Largura da faixa fixa
- —
- Largura / ATR fixo
- —
- Início da faixa · UTC / Londres
- —
- Fixação da faixa · UTC / Londres
- —
Últimos seis candles concluídos observados
| Início M5 · UTC | Open | High | Low | Close | EMA50 | ATR14 · pips | Registros M1 |
|---|
Preços: 5 casas decimais; EMA: 6; ATR em pips: 4. Os limites usam preços inteiros da fonte; o contexto usa indicadores reconstruídos sem arredondamento.
8. Separe custos e execução do sinal
O campo de custo é uma hipótese de abertura e fechamento da posição, em pips. O cartão mostra esse valor como porcentagem do ATR fixo. Alterá-lo não move candles, EMA, limites nem C. Não calcula lucro, alvo, taxa de acerto ou retorno da conta; também não representa spread histórico medido.
Os candles contêm OHLC Bid, sem preços Ask executáveis nem percurso tick a tick. Um modelo ainda precisa definir entrada, lado correto da cotação, spread, comissão, slippage, proteção, tamanho e saídas. A distância ATR deve ser avaliada diante da estrutura e dos preços executáveis; este guia não fornece multiplicador de stop otimizado.
9. Compare o filtro com uma base inalterada
Em um estudo posterior, compare os mesmos primeiros eventos com e sem EMA. Preserve faixa, fonte, horário de entrada, saídas e custos. Registre rejeições e aceitações. Caso contrário, uma melhora pode decorrer de outras saídas ou de outra amostra, não do filtro.
Escolha períodos, limites de horário e comparações antes de calcular retornos. Mostre número de operações, perdas e drawdown junto aos resultados líquidos. Exclusões de notícias exigem calendário histórico verificado; este explorador didático não aplica filtro de notícias nem teste de rentabilidade.
10. Entenda o alcance da reconstrução
As curvas são reconstruídas de registros HistData e levam a marca ForexBestRobots. São gráficos históricos reais, não capturas do terminal de uma corretora. Compare feeds, limites de horário, inicialização e suavização antes de esperar os mesmos valores de uma plataforma. O arredondamento não decide o rompimento. Os indicadores incluem candles parciais observados; a tabela mostra os minutos registrados.
O explorador cobre os dias de semana de 2024 presentes na fonte, incluindo faixas incompletas. Ele demonstra disponibilidade de informação, referências fixas e contexto. Reconhecer um rompimento, uma EMA alinhada ou uma faixa estreita não demonstra, por si só, uma vantagem rentável.
Perguntas frequentes
A faixa de abertura é igual à faixa asiática?
Não. Uma se forma após um início definido; a outra usa uma janela anterior. Especifique candles e relógios antes de testar qualquer modelo.
Um pavio externo conta como primeiro rompimento?
Aqui não. C exige um fechamento concluído estritamente além do limite fixo. Fechar exatamente em U ou L não atende à regra.
Posso usar o ATR após o rompimento para avaliar a faixa anterior?
Seria outra comparação. Aqui o ATR de referência fica fixo no final da faixa, e o ATR posterior é exibido separadamente.
Por que 08:00 UTC fixo muda o exemplo de verão?
Londres muda o horário conforme a estação, enquanto UTC não muda. No horário de verão britânico, 08:00 UTC corresponde a 09:00 em Londres.
O controle de custos recalcula lucros?
Não. Ele mostra um custo hipotético de abertura e fechamento em pips como proporção do ATR de referência. Não simula entradas, saídas nem retornos.
A concordância da EMA torna o rompimento confiável?
Ela apenas atende à condição de contexto declarada. Seu valor adicional exige uma comparação separada com o modelo básico, após os custos.
Dados, horários e reprodução
Fonte: arquivos HistData EUR/USD ASCII M1 de 2023 e 2024. O intervalo preservado começa em 2023-12-01 às 00:00 UTC; o último minuto registrado é 2024-12-31 às 21:58 UTC. Há 401.310 registros M1 e 80.721 candles M5 observados, incluindo a inicialização. As somas de verificação dos arquivos e as regras de agregação constam no pacote do método.
A fonte cobre 262 dias de semana em 2024. Duas convenções de horário geram 524 observações de faixa, 520 com uma referência completa de seis candles. São observações, não operações. Os dados preservam casos incompletos, contagens de minutos, ambos os relógios e a disponibilidade do primeiro evento. Cotações ausentes não são interpoladas.
- Candles M5, EMA50 e ATR14 (ZIP)
- Observações de sessão e horários de disponibilidade (CSV)
- Dados, método fixo e reprodução independente (ZIP)