

Une cassure de séance se juge par rapport à une fourchette déjà connue. Sur de vraies bougies Bid EUR/USD M5, nous observons les 30 premières minutes, fixons les bornes, puis examinons la première clôture extérieure. EMA50 apporte un contexte directionnel ; ATR14 fournit une échelle. Seules les informations connues à la limite choisie apparaissent.
1. Définir la fourchette avant d’ajouter des indicateurs
Une fourchette d’ouverture se forme après le début choisi d’une séance. Une fourchette préalable se termine avant. Les bougies diffèrent : on ne les échange pas après avoir vu le mouvement. Ici, la référence correspond aux 30 premières minutes à partir de 08:00 Europe/London. C’est une convention de recherche explicite, pas une enchère Forex centralisée.
2. Convertir l’heure de Londres pour chaque date historique
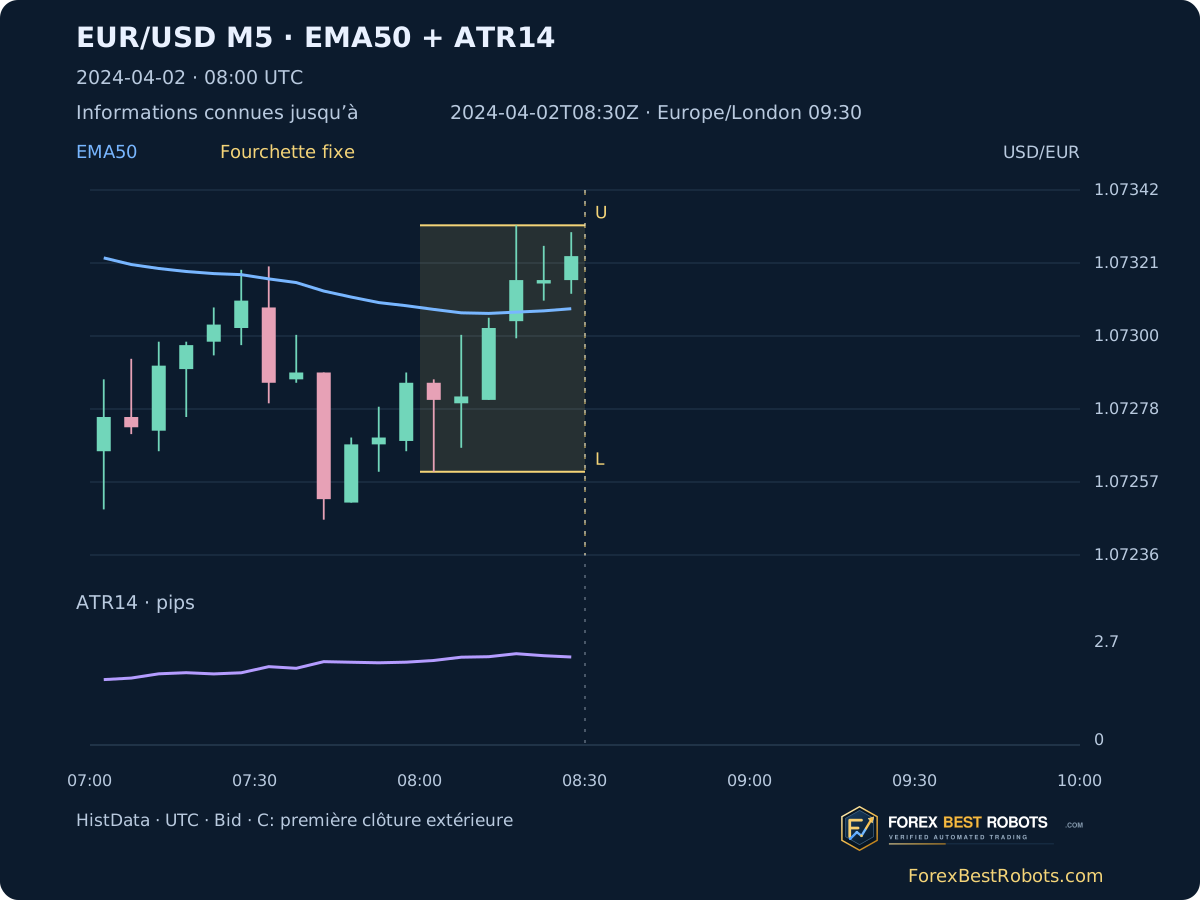
08:00 à Londres correspond à 08:00 UTC en hiver et à 07:00 UTC à l’heure d’été britannique. Les fichiers sources utilisent EST fixe, UTC−05:00, sans changement saisonnier : on ajoute cinq heures. La conversion saisonnière de Londres est distincte. Le choix alternatif 08:00 UTC construit volontairement une autre fourchette en été.
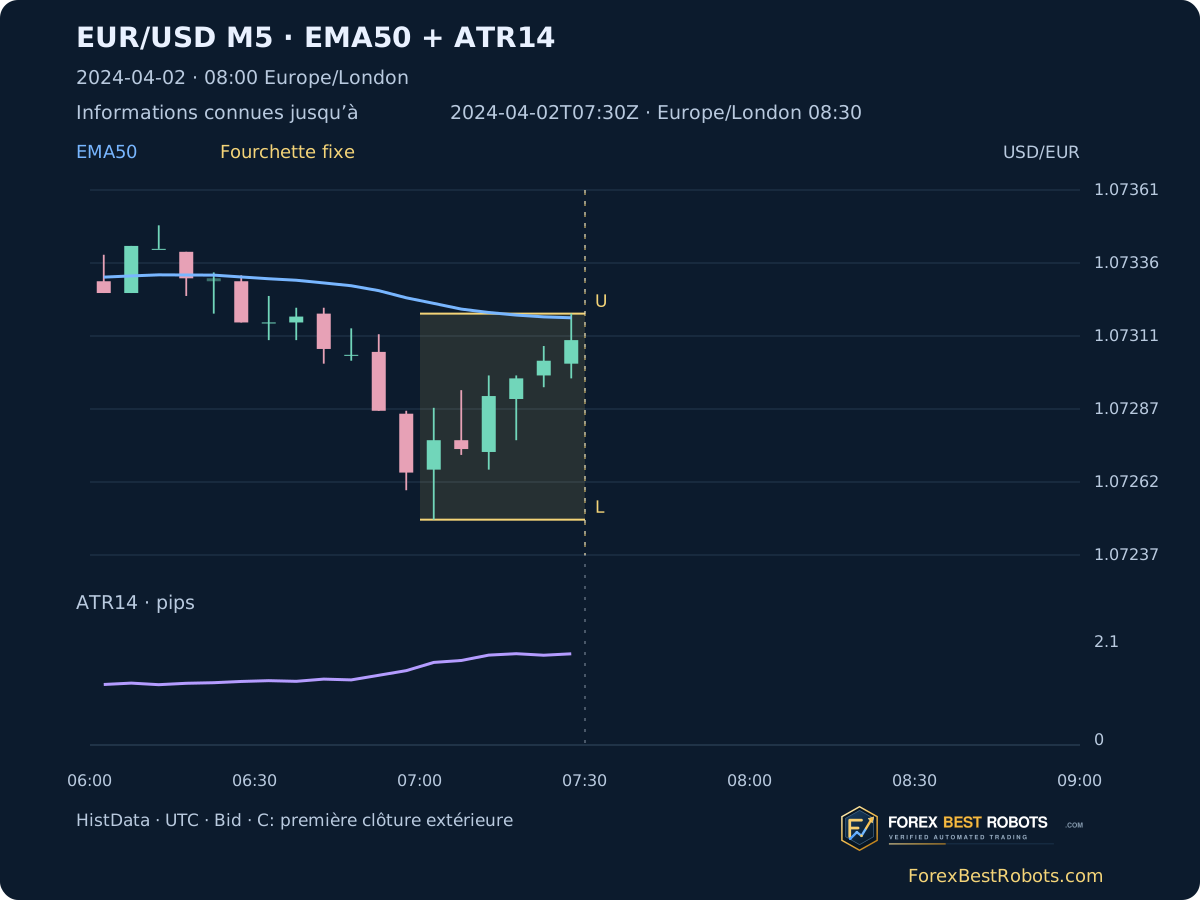
Londres 08:00 correspond à UTC 08:00 le 2024-03-25, UTC 07:00 le 2024-04-02 et UTC 08:00 le 2024-10-28. L’heure du courtier nécessite sa propre conversion datée. L’horodatage d’une bougie désigne son début ; la limite de l’explorateur indique la fin jusqu’à laquelle les observations sont connues.
3. Fixer six bougies M5 achevées
Construisez [08:00, 08:30) selon l’horloge choisie. À 08:30, six bougies M5 complètes définissent U = High maximal, L = Low minimal et W = U − L. Chaque bougie de la fourchette exige cinq minutes M1 enregistrées. Avant, la fourchette est provisoire. Des minutes manquantes empêchent une référence complète ; aucune bougie plate n’est inventée.
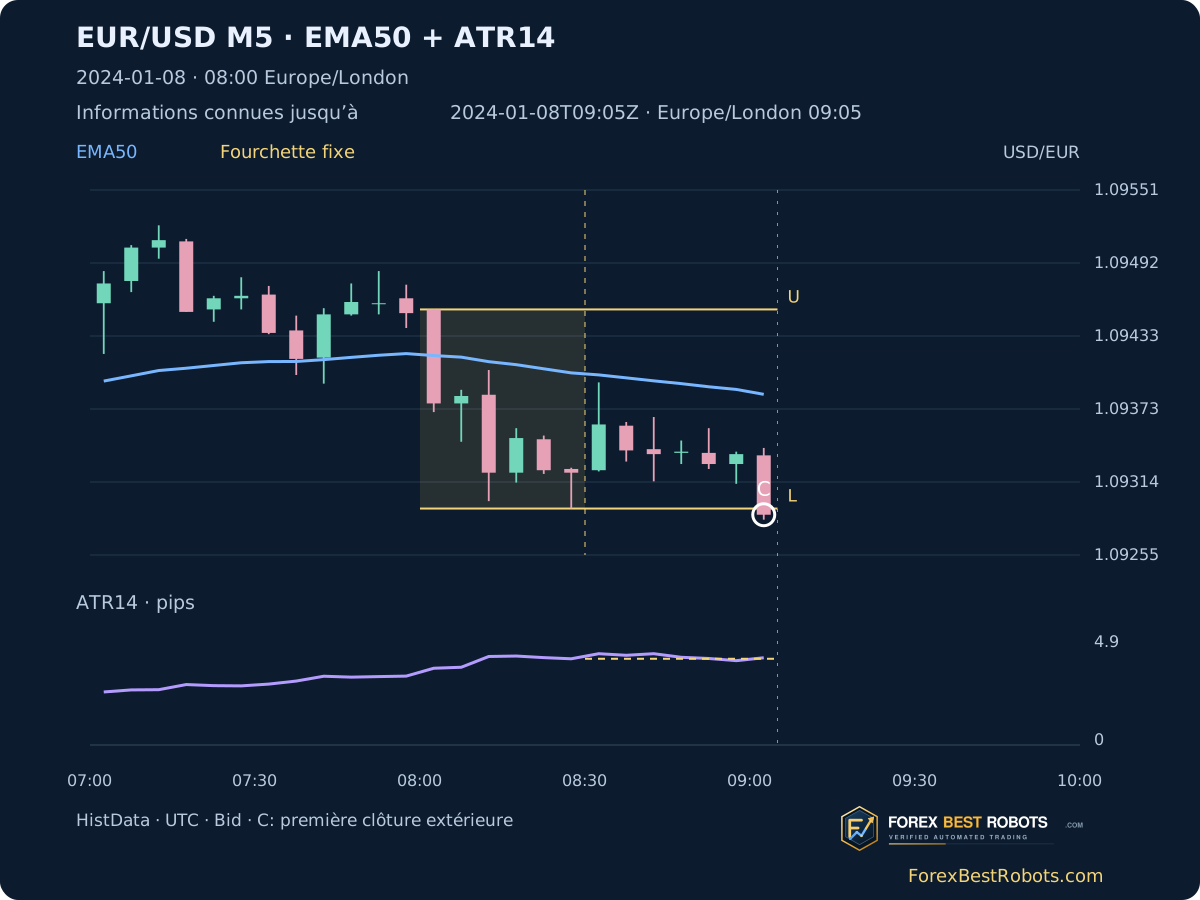
Après fixation, les nouveaux hauts et bas ne changent ni U ni L. Une mèche extérieure se distingue d’une clôture extérieure. Une clôture exactement sur une borne n’est pas extérieure selon cette règle stricte. Le fond ombré et les lignes dorées rendent la distinction visible.
U = max(High[range])
L = min(Low[range])
W = U - L
Range = [08:00, 08:30)
4. Utiliser EMA50 comme contexte, pas comme borne
EMA50 utilise les clôtures M5 achevées, alpha 2/51 et la moyenne simple des 50 premières clôtures observées comme initialisation. La courbe se prolonge de décembre 2023 vers 2024 ; elle ne redémarre pas chaque séance. Les intervalles sans données restent vides.
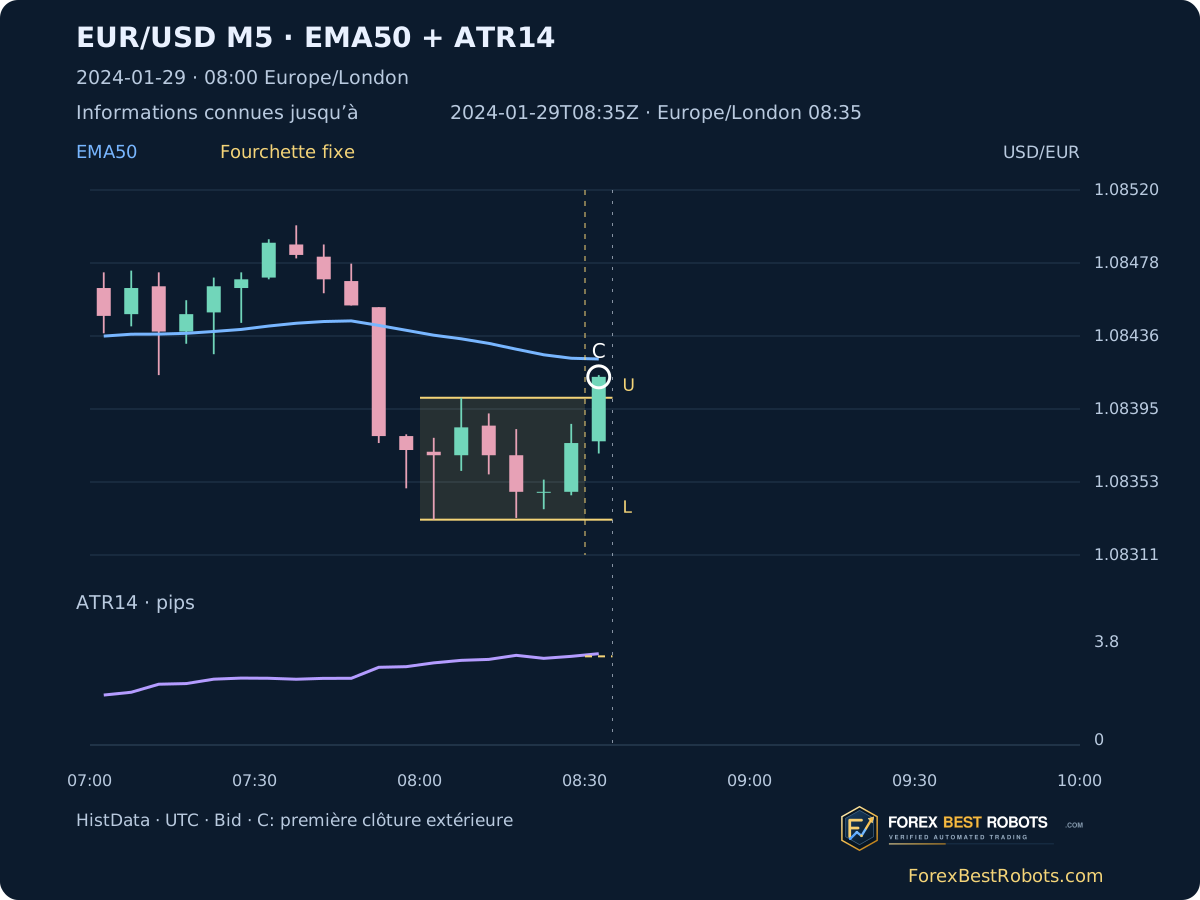
À la première cassure supérieure, le contexte concorde uniquement si Close > EMA50 et EMA50 > sa valeur précédente. Pour une cassure inférieure, les deux inégalités s’inversent. Ce sont des conditions pédagogiques déclarées. Un cours au-dessus d’une EMA descendante ne valide pas le contexte haussier ; l’accord ne prouve pas une continuation future.
EMA50[49] = SMA(Close[0:50])
EMA50[t] = (2*Close[t] + 49*EMA50[t-1]) / 51
5. Séparer l’ATR préalable de l’ATR actuel
True Range est le maximum de High − Low, |High − Close précédent| et |Low − Close précédent|. ATR14 démarre avec la moyenne de 14 True Ranges, puis applique Wilder : (13 × ATR précédent + TR actuel) / 14. Le premier TR utilise High − Low. Ces initialisations et ce lissage définissent la reconstruction.
Fixez l’ATR de référence à la fin de la dernière bougie de la fourchette. W / ATR de référence compare la fourchette à cette échelle préalable. Le graphique inférieur continue à afficher l’ATR ultérieur ; utiliser une valeur plus tardive changerait la comparaison. Pour EUR/USD, un pip vaut 0,0001. ATR est une distance, pas un stop exécutable ni un budget de risque monétaire.
TR[t] = max(High-Low, |High-prevClose|, |Low-prevClose|)
ATR14[13] = mean(TR[0:14])
ATR14[t] = (13*ATR14[t-1] + TR[t]) / 14
W / ATR_reference
Cost_share_percent = 100 * assumed_cost_pips / ATR_reference_pips
6. Conserver la première clôture extérieure, même sans accord
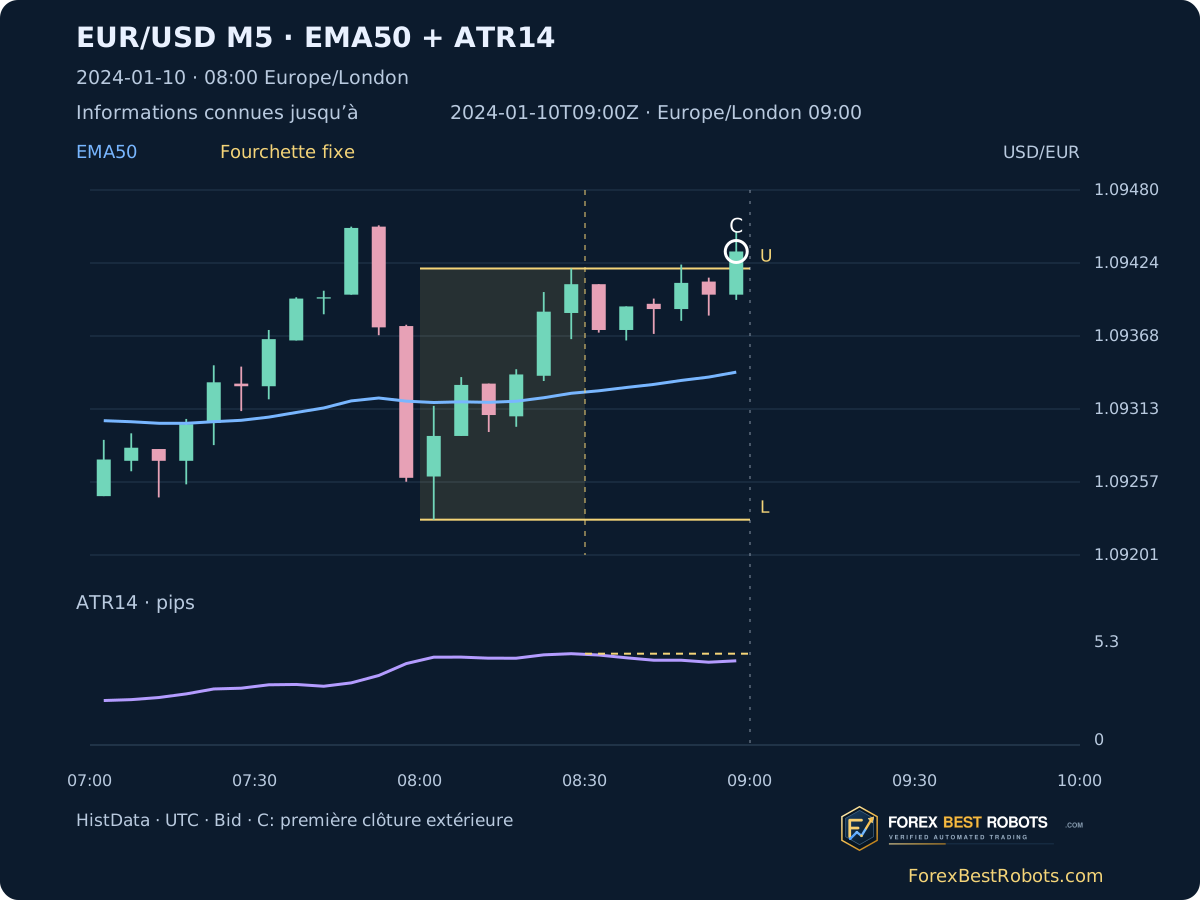
Examinez les clôtures M5 achevées après la fixation, jusqu’à deux heures après le début choisi. La première clôture strictement extérieure porte C. Si EMA s’y oppose, conservez cette observation ; une cassure ultérieure concordante ne la remplace pas. Un intervalle de recherche incomplet rend la détermination du premier événement incertaine.
Les exemples fixes sont les premières observations supérieure, inférieure et opposée à EMA à partir du 2024-01-08. Ils sont choisis chronologiquement selon les conditions d’indicateur, sans considérer un rendement ultérieur. Reculer la limite retire C tant que la clôture qui l’achève n’est pas connue.
7. Révéler la séance par étapes de cinq minutes
Choisissez une date, une convention horaire et une limite d’information. Précédent/Suivant la déplace de cinq minutes. Les boutons ouvrent des observations historiques fixes ; la fourchette reste provisoire jusqu’à ce qu’elle soit entièrement connue.
Chargement des exemples historiques…
Ouvrir un exemple daté
- Première clôture extérieure connue · UTC
- —
- Contexte EMA à la première clôture
- —
Les bornes dorées sont provisoires avant fixation et fixes ensuite. C marque la première clôture extérieure connue. La référence ATR dorée reste fixe ; la courbe violette suit les bougies achevées ultérieures.
Sur petit écran, faites défiler horizontalement le graphique ou le tableau, ou ouvrez une figure statique en taille réelle.
- Low / High fixes · USD par EUR
- —
- ATR14 à la fixation
- —
- Largeur de la fourchette fixe
- —
- Largeur / ATR fixe
- —
- Début de référence · UTC / Londres
- —
- Fixation des bornes · UTC / Londres
- —
Six dernières bougies achevées observées
| Début M5 · UTC | Open | High | Low | Close | EMA50 | ATR14 · pips | Enregistrements M1 |
|---|
Cours : 5 décimales ; EMA : 6 ; ATR en pips : 4. Les bornes utilisent les prix entiers sources ; le contexte utilise les indicateurs reconstruits non arrondis.
8. Séparer coûts, exécution et signal
Le champ de coût est une hypothèse aller-retour en pips. La carte l’exprime en pourcentage de l’ATR fixe. Le modifier ne déplace ni bougies, ni EMA, ni bornes, ni C. Aucun bénéfice, objectif, taux de réussite ou rendement du compte n’est calculé. Ce n’est pas un spread historique mesuré.
Ces bougies contiennent OHLC Bid, sans cotations Ask exécutables ni trajectoire tick par tick. Un modèle doit encore définir heure d’entrée, bon côté de cotation, spread, commission, glissement, protection, taille et sorties. Une distance ATR doit être confrontée à la structure et aux cours exécutables ; aucun multiplicateur de stop optimisé n’est fourni.
9. Comparer le filtre à une base inchangée
Dans une étude de stratégie ultérieure, comparez les mêmes premiers événements avec et sans EMA. Conservez fourchette, source, horloge d’entrée, sorties et coûts. Enregistrez refus et acceptations. Sinon, une amélioration pourrait venir d’autres sorties ou d’un autre échantillon plutôt que du filtre.
Choisissez périodes, échéances et comparaisons avant de calculer les rendements. Présentez nombre de transactions, pertes et drawdown avec les résultats nets. Exclure les annonces exige un calendrier historique vérifié ; cet explorateur pédagogique n’applique ni filtre d’annonces ni test de rentabilité.
10. Comprendre la portée de la reconstruction
Les courbes sont reconstruites depuis HistData et portent la marque ForexBestRobots. Ce sont des graphiques historiques réels, pas des captures du terminal d’un courtier. Comparez flux, limites temporelles, initialisations et lissage avant d’attendre des valeurs identiques sur une plateforme. Les cours arrondis ne décident pas de la cassure. Les indicateurs incluent des bougies partiellement enregistrées ; le tableau montre les nombres de minutes.
L’explorateur couvre les jours de semaine 2024 présents dans la source, y compris les fourchettes incomplètes. Il explique la disponibilité de l’information, les références fixes et le contexte. Une cassure reconnue, une EMA concordante ou une fourchette étroite ne démontre pas à elle seule un avantage rentable.
Questions fréquentes
La fourchette d’ouverture est-elle la fourchette asiatique ?
Non. L’une se forme après un début déclaré, l’autre utilise une fenêtre antérieure. Définissez les bougies et les horloges avant le test.
Une mèche extérieure compte-t-elle comme première cassure ?
Pas ici. C exige une clôture achevée strictement au-delà de la borne fixe. Une clôture exactement sur U ou L ne suffit pas.
Peut-on utiliser l’ATR après la cassure pour juger la fourchette précédente ?
Ce serait une autre comparaison. L’ATR de référence est fixé à la fin de la fourchette ; l’ATR ultérieur reste affiché séparément.
Pourquoi 08:00 UTC fixe change-t-il l’exemple d’été ?
Londres change d’heure selon la saison, contrairement à UTC. À l’heure d’été britannique, 08:00 UTC correspond à 09:00 à Londres.
Le contrôle des coûts recalcule-t-il des bénéfices ?
Non. Il exprime un coût aller-retour supposé en pips comme part de l’ATR de référence. Aucune entrée, sortie ou rentabilité n’est simulée.
L’accord d’EMA rend-il la cassure fiable ?
Il satisfait uniquement la condition de contexte exposée. Son apport exige une comparaison distincte avec le modèle de base, après coûts.
Données, horaires et reproductibilité
Source : archives HistData EUR/USD ASCII M1 de 2023 et 2024. La période conservée commence le 2023-12-01 à 00:00 UTC ; la dernière minute enregistrée est le 2024-12-31 à 21:58 UTC. Elle comprend 401 310 enregistrements M1 et 80 721 bougies M5 observées, initialisation incluse. Les empreintes des archives et les règles d’agrégation figurent dans le téléchargement de méthode.
La source contient 262 jours de semaine en 2024. Deux conventions horaires donnent 524 observations de fourchette, dont 520 avec une référence complète de six bougies. Il s’agit d’observations, pas de transactions. Les données conservent les cas incomplets, les nombres de minutes, les deux horloges et la disponibilité du premier événement. Aucun cours manquant n’est interpolé.
- Bougies M5, EMA50 et ATR14 (ZIP)
- Observations de séances et heures de disponibilité (CSV)
- Données, méthode fixe et reproduction autonome (ZIP)