

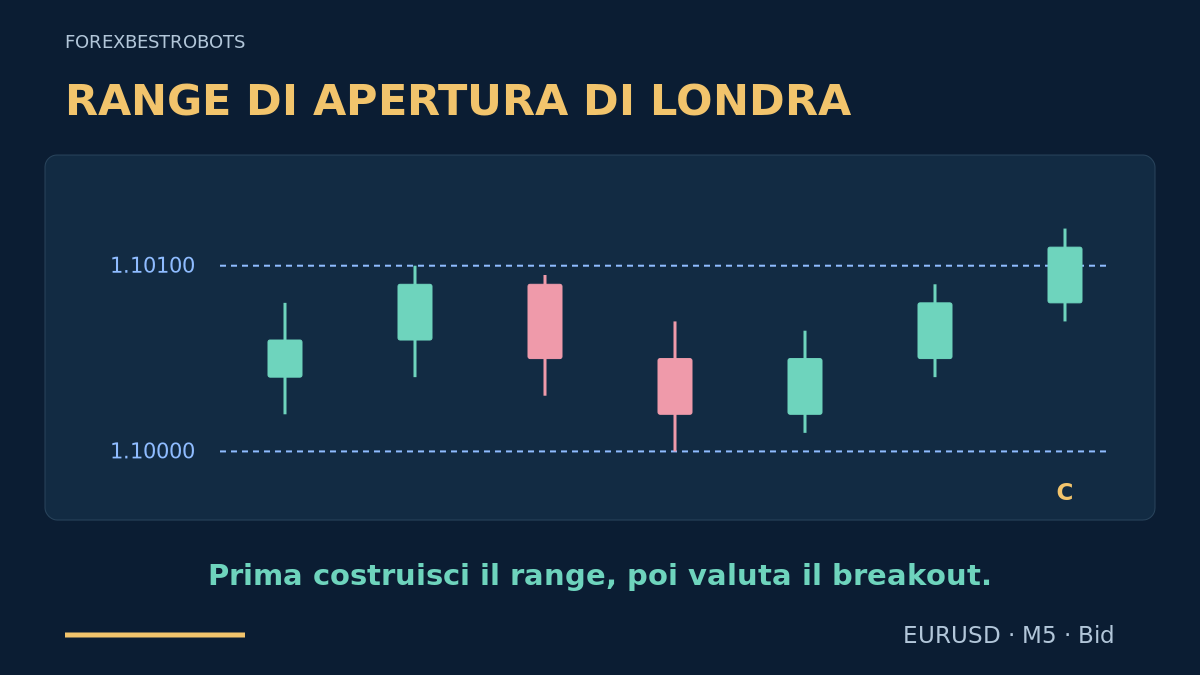
Il primo movimento di una sessione può invertirsi prima che il trader abbia deciso come entrare. Questo modello attende un periodo di osservazione fisso, ne salva massimo e minimo e valuta poi il primo breakout confermato in chiusura. In parole semplici: prima disegna il rettangolo, poi considera un’operazione e smetti di cercare ingressi quando scade il termine.
1. Distingui il range di apertura da quello notturno
La strategia della sessione di Londra esistente utilizza un range precedente alla sessione e un retest. Qui il riferimento si forma nei primi 30 minuti dopo le 08:00 Europe/London e l’ingresso usa un successivo breakout M5 a candela chiusa, senza attendere un retest. È una specifica di test diversa, non una diversificazione indipendente del portafoglio. Il Forex non ha un’unica asta di apertura centralizzata che stabilisca questi confini.
2. Definisci ogni scadenza nell’ora locale di Londra
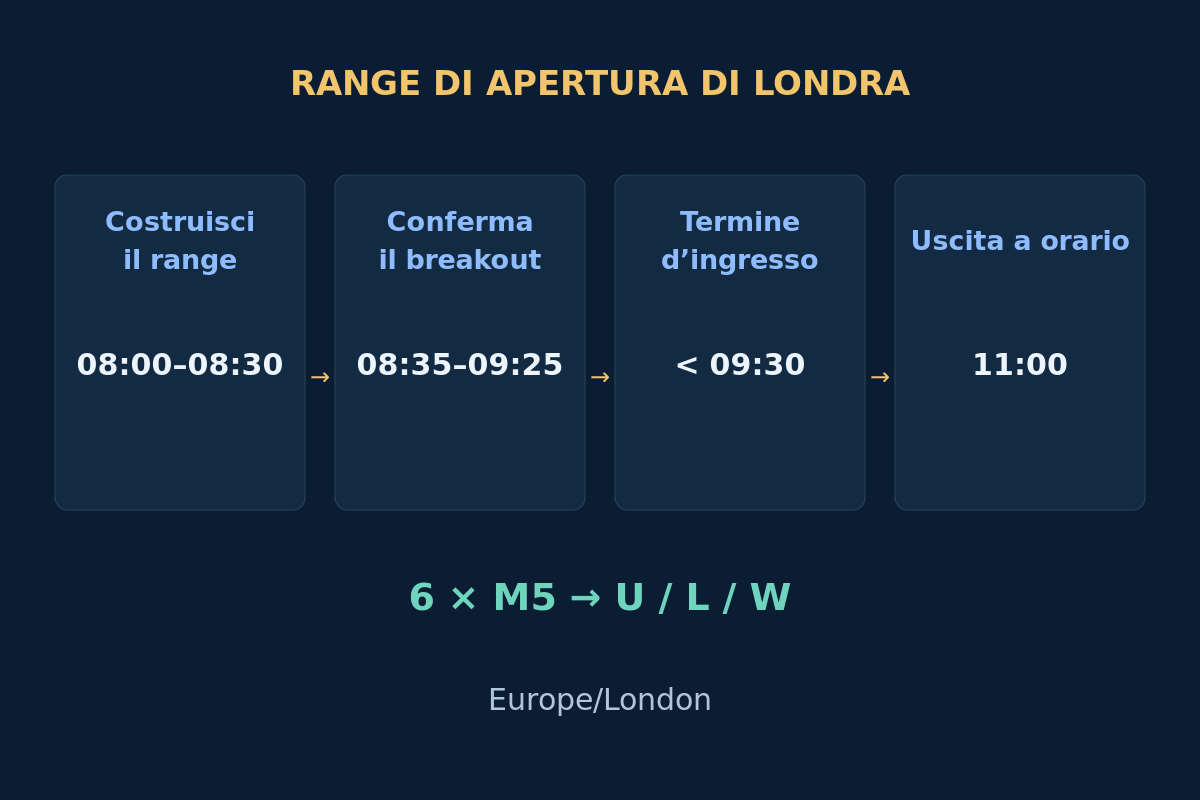
In ogni giorno feriale ammesso, costruisci il range durante [08:00, 08:30). Considera soltanto le chiusure M5 dalle 08:35 alle 09:25 incluse. L’ordine deve essere inviato prima delle 09:30; alle 11:00 richiedi la chiusura di ogni posizione residua. Questi orari scelti definiscono il modello, non orari universali del Forex. Verifica che il broker consenta di negoziare e che i dati necessari siano disponibili.
Converti Europe/London in UTC e nell’ora del server separatamente per ogni data. Le 08:00 di Londra corrispondono alle 08:00 UTC in inverno e alle 07:00 UTC durante l’ora legale britannica. Non applicare lo scarto attuale del server alle date storiche. I timestamp delle candele MT4 indicano l’apertura; la tabella seguente riporta intenzionalmente le chiusure. La guida a sessioni e fusi orari spiega la conversione.
3. Fissa sei candele Bid chiuse
Servono candele Bid M5 valide e consecutive con apertura alle 08:00, 08:05, 08:10, 08:15, 08:20 e 08:25. Alle 08:30 salva U = max(High), L = min(Low) e W = U − L soltanto da queste sei candele. Non aggiungere al rettangolo una candela di breakout successiva. Un pip EURUSD vale 0.00010; il tick illustrativo è 0.00001. Accetta ampiezze da 10 a 30 pip inclusi; altrimenti salta la giornata.
Prima della sessione e di nuovo prima dell’ingresso verifica un calendario aggiornato con copertura completa degli eventi rilevanti per EUR/USD. Salta la giornata se l’esclusione di un evento selezionato ad alto impatto, [event − 15 minutes, event + 15 minutes), interseca [08:00, 11:00). Fissa fornitore, famiglie di eventi e definizioni dell’impatto prima dei test. Dati mancanti o non verificati bloccano l’ingresso. La guida al rischio delle notizie spiega sovrapposizioni e sorprese. Il filtro non elimina le notizie impreviste.
4. Valuta una sola volta la prima chiusura esterna
Una volta completato il range, cerca la prima chiusura M5 ammissibile strettamente sopra U o sotto L. La candela C consuma l’unico candidato giornaliero per entrambe le direzioni, anche se fallisce un controllo successivo. BUY richiede una C rialzista e 0 < C_close − U ≤ 0.25 × W. SELL richiede una C ribassista e 0 < L − C_close ≤ 0.25 × W. Una chiusura esattamente sul confine o un’ombra esterna con chiusura interna non generano un candidato.
Se la prima chiusura esterna è troppo estesa, la candela ha direzione sbagliata o manca uno storico continuo e affidabile per valutarla, rinuncia per il resto della giornata. Non cercare un secondo breakout più bello e non invertire la posizione dopo una perdita. La regola, volutamente restrittiva, rende visibili i candidati scartati nel test. Non rende più affidabile il primo segnale.
5. Controlla la prossima quotazione eseguibile
Esamina la prima quotazione negoziabile ricevuta dopo la chiusura di C, entro 15 secondi e con un’età dalla ricezione per il simbolo trattato non superiore a 2 secondi su orologi verificati. Richiedi Bid < Ask, spread non superiore sia a 2 pip sia a 0.10 × W, e abs(Bid − C_close) ≤ 0.10 × W. Bid deve restare sopra U per BUY o sotto L per SELL. Un invio alle 09:30 o dopo non è ammesso. Basta un controllo fallito per terminare la giornata; non aspettare una quotazione migliore.
BUY usa Ask e SELL usa Bid. La chiusura Bid del grafico non garantisce il prezzo di esecuzione. Sul conto non devono esserci posizioni EURUSD aperte né ordini EURUSD pendenti. Controlla esposizione complessiva, permessi, margine, valori contrattuali, griglia dei tick e volume consentito. La protezione iniziale deve essere valida insieme all’ordine; altrimenti non aprire. Anche una risposta negativa o incerta consuma il tentativo giornaliero: riconcilia ordini e posizioni effettivi presso il broker prima di agire ancora. La guida ai filtri di sessione e notizie per EA distingue l’autorizzazione all’ingresso dalla gestione delle posizioni esistenti.
6. Fissa stop, target e rapporto prima dell’invio
Per BUY usa livelli Bid: S = L − 0.00010 e T = U + 2 × W. Arrotonda entrambi verso il basso a tick validi. Per SELL usa livelli Ask: S = U + 0.00010 + 0.00020 e T = L − 2 × W + 0.00020; arrotonda entrambi verso l’alto. La conversione di 2 pip per lo short è un margine dichiarato, non una ricostruzione dell’Ask storico né una previsione dello spread. Le due direzioni risultano quindi meccanicamente diverse.
Dalla quotazione eseguibile calcola rischio di prezzo positivo dSL e distanza positiva dal target dTP, in pip. Richiedi dTP / dSL ≥ 1.25 dopo l’arrotondamento e distanze valide per il broker; altrimenti salta. Per BUY misura da Ask a S e T; per SELL da Bid a S e T. Lo spread è già incluso nelle distanze. Non avvicinare lo stop o spostare il target per recuperare un rapporto insufficiente.
Scegli il volume dalla perdita stimata, includendo esecuzione avversa aggiuntiva e commissioni. Dopo la conferma dell’eseguito, ricontrolla gli stessi S/T fissi, rapporto e budget rispetto all’ingresso effettivo. Protezione assente o vincoli non rispettati richiedono la chiusura alla prossima quotazione eseguibile, registrandone i costi. Mantieni la protezione accettata durante la riconciliazione; una richiesta di chiusura non è un eseguito. Il budget non garantisce una perdita massima.
7. Segui un semplice esempio BUY inventato
La tabella contiene candele Bid M5 EURUSD inventate. Tutti gli orari sono chiusure di Londra; C apre alle 08:30 e chiude alle 08:35. Supponi che conversioni di data, notizie, permessi e vincoli del broker siano verificati. Le prime sei candele danno U = 1.10100, L = 1.10000 e W = 10 pip. C chiude 1 pip sopra U, entro il limite di estensione di 2.5 pip.
| Chiusura di Londra | Apertura Bid | Massimo Bid | Minimo Bid | Chiusura Bid |
|---|---|---|---|---|
| 08:05 | 1.10040 | 1.10080 | 1.10020 | 1.10060 |
| 08:10 | 1.10060 | 1.10100 | 1.10040 | 1.10090 |
| 08:15 | 1.10090 | 1.10095 | 1.10030 | 1.10050 |
| 08:20 | 1.10050 | 1.10070 | 1.10000 | 1.10020 |
| 08:25 | 1.10020 | 1.10065 | 1.10010 | 1.10050 |
| 08:30 | 1.10050 | 1.10090 | 1.10040 | 1.10080 |
| 08:35 C | 1.10080 | 1.10120 | 1.10070 | 1.10110 |
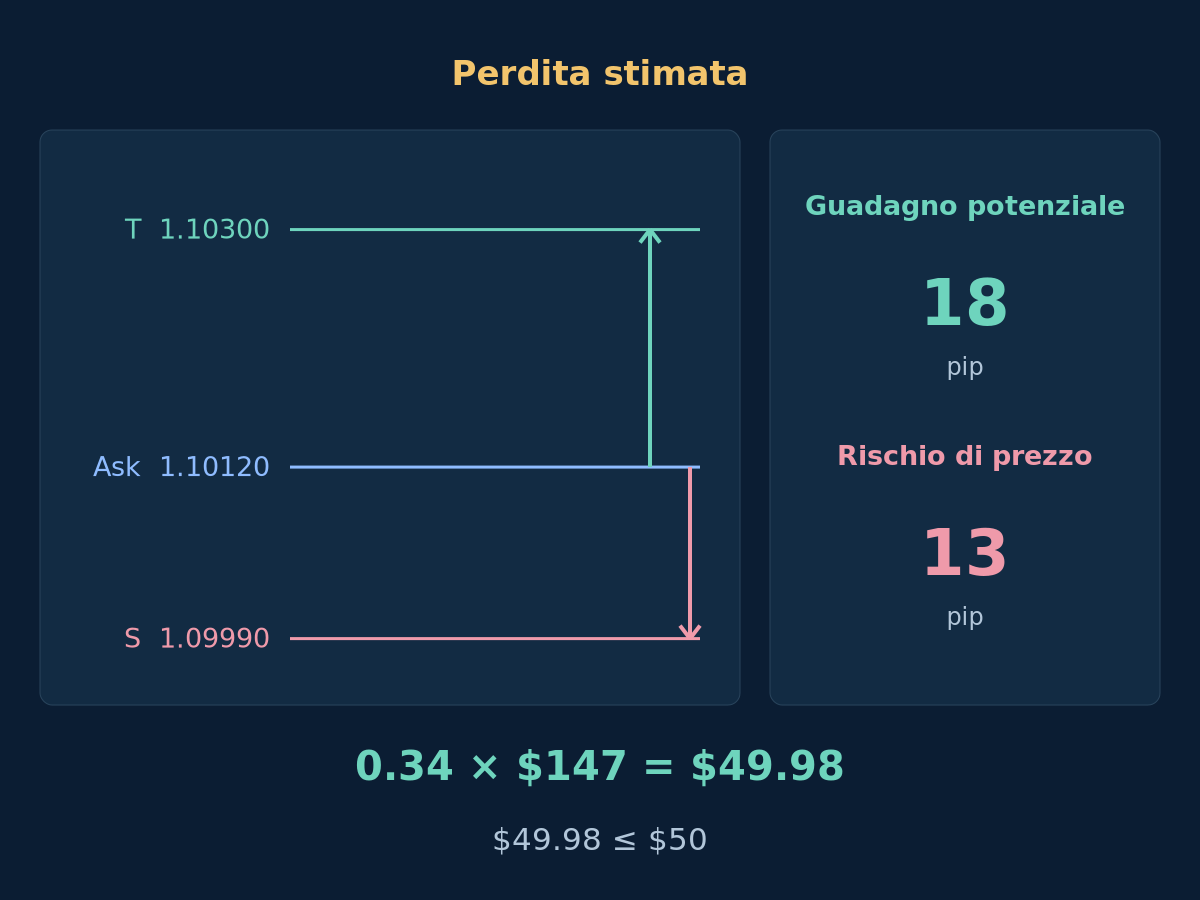
Supponi che la prima quotazione recente arrivi alle 08:35:01 con Bid 1.10110 / Ask 1.10120 e che BUY sia eseguito a quell’Ask. Lo spread di 1 pip rispetta il limite più stretto legato all’ampiezza. S = 1.09990 e T = 1.10300 danno 13 pip di rischio e 18 di guadagno potenziale: 18 / 13 ≈ 1.38, sopra 1.25. Il risultato successivo è volutamente assente.
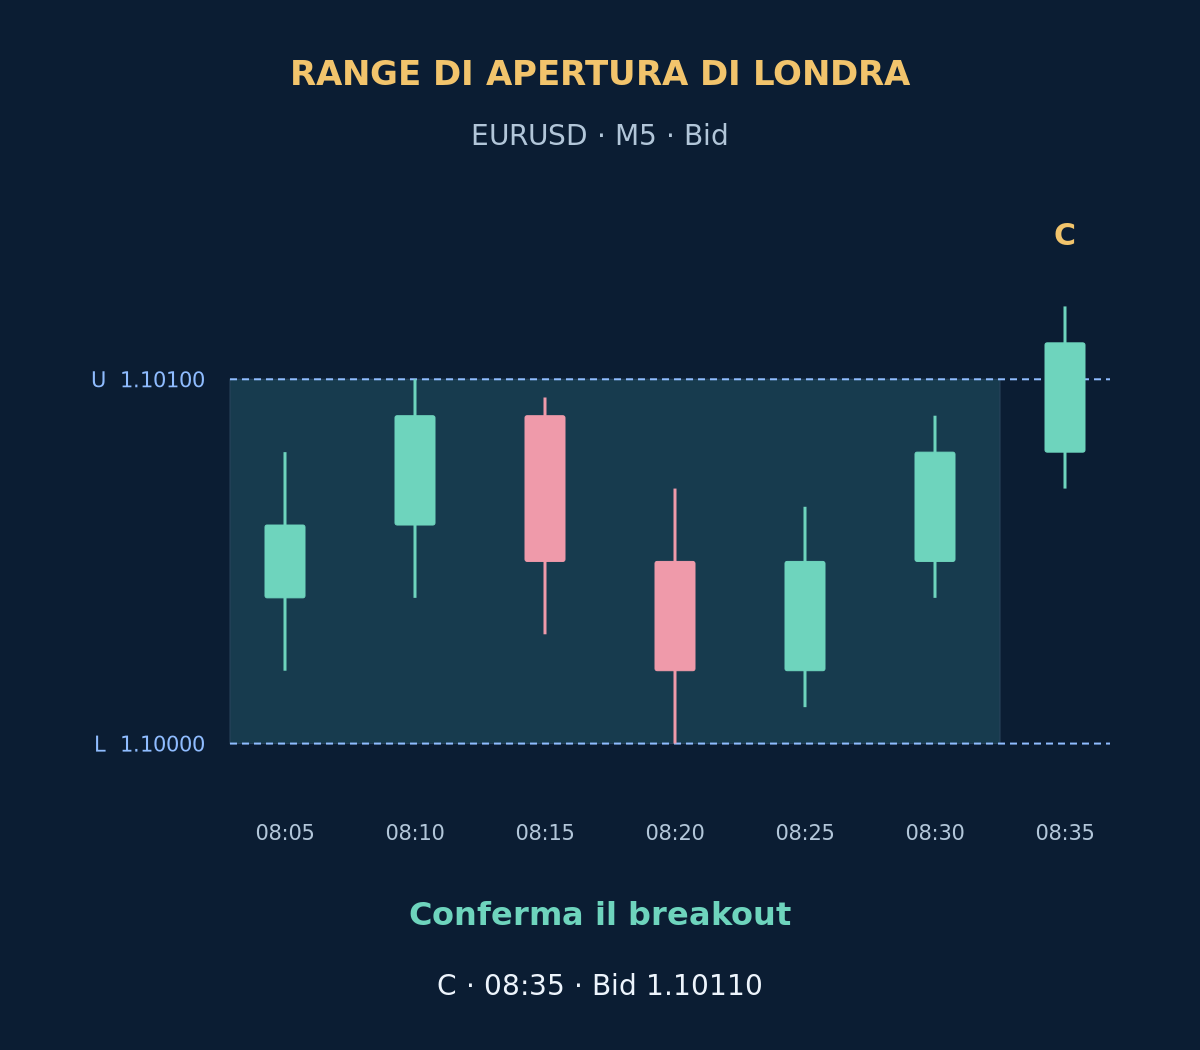
Un breakout visivamente convincente può comunque non essere ammissibile. Con lo stesso Bid ma Ask 1.10130, lo spread è 2 pip: rispetta il limite assoluto, ma supera 0.10 × W = 1 pip. Rinuncia invece di fingere un’esecuzione alla chiusura di C. Se il prezzo torna poi nel rettangolo, non invalida retroattivamente un ingresso conforme; l’uscita segue la politica fissa descritta sotto.
8. Tieni separati il calcolo monetario e il grafico
Supponi un patrimonio netto del conto di $10,000 e un budget illustrativo di $50, pari allo 0.5%. Con i costi indicati, con 0.34 lotti la perdita stimata è $49.98. L’abitudine utile è calcolare il volume dopo aver stabilito lo stop, arrotondando poi verso il basso. Un rettangolo apparentemente piccolo non giustifica arrotondamenti al rialzo o maggiore esposizione correlata a EUR/USD.
Mostra costi esatti, arrotondamento dei lotti e confronto lordo/netto
Supponi un conto in USD, 100,000 EUR per lotto, valore del pip V = $10 per lotto, esecuzione avversa aggiuntiva totale s = 1 pip, commissione andata e ritorno c = $7 per lotto e riserva di finanziamento f = $0. I costi sono lineari, senza commissione minima. Usa Loss1 = (dSL + s) × V + c + f. Qui (13 + 1) × $10 + $7 = $147 per lotto. Non sommare di nuovo lo spread.
Con minimo e passo entrambi di 0.01 lotti, floor(($50 / $147) / 0.01) × 0.01 = 0.34 lotti. Quindi 0.34 × $147 = $49.98; con 0.35 lotti la perdita stimata sarebbe $51.45 e supererebbe il budget. Se il lotto minimo è troppo grande, salta. Verifica il valore attuale del pip nella valuta del conto e le tariffe effettive; vedi costi di trading e rischio del conto.
Solo se il target fosse poi eseguito esattamente a 1.10300, l’utile ipotetico dopo la commissione assunta sarebbe 0.34 × (18 × $10 − $7) = $58.82, prima di altri costi. Rispetto alla perdita stimata di $49.98, il rapporto è circa 1.18, inferiore all’1.38 lordo. Nessuno dei valori è un’aspettativa matematica o un risultato promesso. Gap, esecuzioni peggiori e variazioni delle tariffe possono superare la stima.
9. Gestisci il piano fisso anche quando il breakout fallisce
Dopo l’ingresso mantieni fissi S e T accettati: niente trailing, spostamento a pareggio, uscita parziale o mediazione di una posizione perdente. Una successiva chiusura nel rettangolo può indicare un falso breakout, ma non aggiunge un’uscita a questa versione base. Esci tramite esecuzioni reali delle protezioni oppure richiedi la chiusura alla prima quotazione negoziabile alle 11:00 di Londra o dopo. Riconcilia prima eventuali eseguiti precedenti. Le interruzioni di connessione non prolungano la scadenza; l’esecuzione reale può comunque essere ritardata.
Se dati necessari di prezzo, orologio o calendario diventano invalidi mentre la posizione è aperta, oppure l’esclusione di un evento appena selezionato interseca il periodo residuo di mantenimento previsto, conserva la protezione accettata e richiedi la chiusura quando è possibile eseguire. Blocca ulteriori ingressi. Dopo un riavvio riconcilia lo stato; uno stop disegnato o una richiesta inviata non provano un’uscita eseguita. La protezione presso il broker e un’uscita a orario dipendente dal terminale sono meccanismi diversi.
10. Testa la sequenza includendo le giornate scartate
Riproduci le informazioni in ordine temporale: sei candele chiuse, prima chiusura esterna, quotazione successiva, richiesta, risposta del broker e uscite. Usa tick storici Bid/Ask per le attivazioni dal lato corretto; un margine short fisso non è uno storico Ask. Se OHLC non permette di stabilire l’ordine di stop e target, usa dati più fini o segnala il caso come irrisolto secondo una regola prudente dichiarata. I tick modellati di MT4 non sono automaticamente registrazioni originali. Vedi il backtesting responsabile degli EA.
Riserva un periodo cronologico successivo per la valutazione e svolgi verifiche forward in demo. Includi giorni senza operazioni, blocchi per notizie, quotazioni obsolete, primi breakout con direzione di candela sbagliata, ordini rifiutati e chiusure per vincoli violati dopo l’esecuzione. Metti alla prova costi, ampiezze, scadenze e cambi stagionali d’ora senza riportare soltanto la variante migliore. Confronta separatamente il modello con range precedente alla sessione e retest; misura risultati netti, drawdown, serie di perdite ed esposizione valutaria comune. Qui non è stato dimostrato alcun vantaggio statistico.
- La conversione Londra/UTC/server per la data è verificata.
- Sei candele M5 complete fissano il range prima del segnale.
- Ampiezza e politica completa sulle notizie sono conformi.
- La prima chiusura esterna rispetta direzione ed estensione.
- La prima quotazione rispetta età, spread e scostamento.
- Protezione fissa, rapporto lordo, costi, volume e margine sono validi.
- Nessuna esposizione esistente o tentativo giornaliero consumato blocca l’invio.
- Eseguiti reali, guasti e termine dell’uscita saranno riconciliati.
11. Domande sul breakout del range di apertura
Perché aspettare la fine dei primi 30 minuti?
Il range deve essere noto prima di valutarne il breakout successivo. Usarne prima il massimo o il minimo definitivi introdurrebbe informazioni future. Anche il periodo di osservazione scelto richiede test; aspettare non dimostra un vantaggio.
Un range di apertura stretto prevede un movimento ampio?
No. Misura soltanto la finestra scelta già completata. I costi possono dominare un rettangolo stretto, mentre uno ampio può rendere l’ingresso poco conveniente. I limiti di ampiezza sono scelte di test, non previsioni.
Posso attendere un retest dopo aver scartato la prima quotazione?
Così cambi la versione base. Il suo unico candidato termina dopo un controllo d’ingresso fallito. Testa una versione con retest separatamente, con scadenze e regole di prezzo proprie; non scegliere dopo aver visto il risultato.
Perché il rapporto netto può essere inferiore alla soglia d’ingresso?
La soglia usa distanze di prezzo prima delle commissioni e dei costi aggiuntivi d’esecuzione. L’esempio monetario include quei costi. Un rapporto lordo sufficiente non garantisce lo stesso rapporto netto né dimostra un’aspettativa positiva.
12. Riferimenti e limiti
GOV.UK conferma la convenzione oraria britannica; MetaQuotes OrderSend documenta quotazioni d’ingresso e vincoli degli ordini. Nessuna fonte avalla queste regole del range di apertura o la loro redditività. Finestre orarie, limiti di ampiezza, candidato unico e livelli di prezzo sono scelte di ricerca dell’autore.
Forex e trading con leva comportano rischi significativi. Questo materiale è educativo, non una consulenza d’investimento. I risultati passati o simulati non garantiscono le prestazioni future.