

Un prezzo sopra una media, un ADX elevato e un ATR crescente descrivono proprietà diverse. Il loro accordo non completa una regola di ingresso. Questa guida assegna ruoli distinti e segue una storia H1 fittizia interamente specificata. Un secondo esempio indipendente mostra perché maggiore volatilità può richiedere meno volume anche senza cambiare l’ipotesi direzionale.
1. Porre tre domande diverse prima di combinare
EMA può descrivere la posizione del prezzo rispetto a un percorso smussato. ADX riassume lo squilibrio tra movimenti direzionali rialzisti e ribassisti. ATR misura il True Range recente e offre una scala per le distanze. Chiamare tutto conferma nasconde questi compiti. Scrivi quale osservazione modifica ogni componente e quali decisioni restano da definire.
Questa è una guida alla lettura e alla verifica, non una strategia già pronta. L’esempio classifica contesti di candele chiuse senza inventare ingressi o rendimenti. Un sistema completo richiede evento di prezzo, scadenza, esecuzione, protezione, uscite, volume e limiti di portafoglio. La guida MACD–RSI spiega la distinzione collegata fra stato persistente e nuovo evento.
2. Fissare strumento, input e ruoli
Il riferimento usa candele fittizie EURUSD Bid H1, EMA 20 e EMA 50 su Close e calcoli Wilder dichiarati di 14 periodi per ADX e ATR. La coppia EMA fornisce un contesto, non due voti indipendenti. ADX aggiunge la condizione di forza; ATR la scala usata in un esempio di pianificazione separato. I periodi identificano l’esperimento, senza essere dimostrati ottimali.
Registra insieme simbolo, confini delle candele, lato della quotazione, storico, metodo e inizializzazione. Il solo periodo non riproduce un’implementazione. In MT4 distingui spostamento visivo della media e shift del buffer che seleziona una candela. Usa Finestra dati e valori salvati: la scala grafica può cambiare l’angolo apparente senza cambiare il calcolo.
| Componente | Ruolo nell’esempio | Cosa manca |
|---|---|---|
| EMA 20 / 50 | Contesto direzionale | Un nuovo evento di ingresso |
| ADX 14 | Condizione di forza | Direzione ed esecuzione |
| ATR 14 | Scala delle distanze | Percorso o perdita massima garantiti |
3. Leggere la relazione EMA senza prevedere la prossima candela
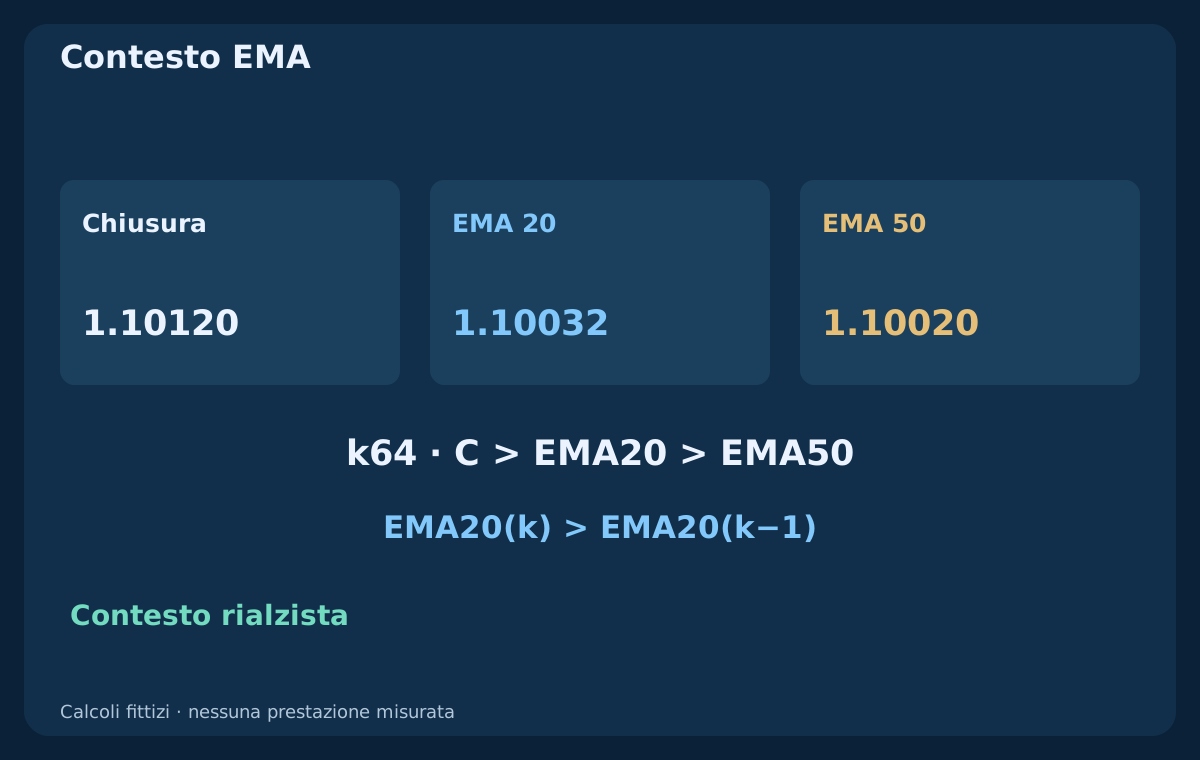
Per n periodi usiamo α = 2/(n+1) e E(k) = E(k−1) + α × [C(k) − E(k−1)], inizializzando con la media aritmetica delle prime n chiusure. La serie veloce inizia a k19, la lenta a k49. Una chiusura sopra entrambe, con la veloce sopra la lenta e crescente, è una definizione scelta di contesto rialzista, non prova di rialzi futuri.
Il prezzo può superare un’EMA durante un rimbalzo interno a un calo più ampio. Medie quasi uguali possono scambiarsi d’ordine in un range. La distanza ha unità di prezzo e dipende da periodi e storico. Normalizzarla successivamente con ATR è un criterio aggiuntivo da dichiarare e testare. Un’inclinazione gradevole non deve diventare un requisito nascosto.
4. Separare forza ADX e movimento direzionale
L’aumento dei massimi è H(k) meno H(k−1); il calo dei minimi è L(k−1) meno L(k). +DM conserva il primo solo se positivo e strettamente maggiore del secondo; −DM usa il confronto opposto. In parità entrambi valgono zero. Non è il rendimento con segno tra chiusure. Smussa DM e True Range prima di costruire i DI.
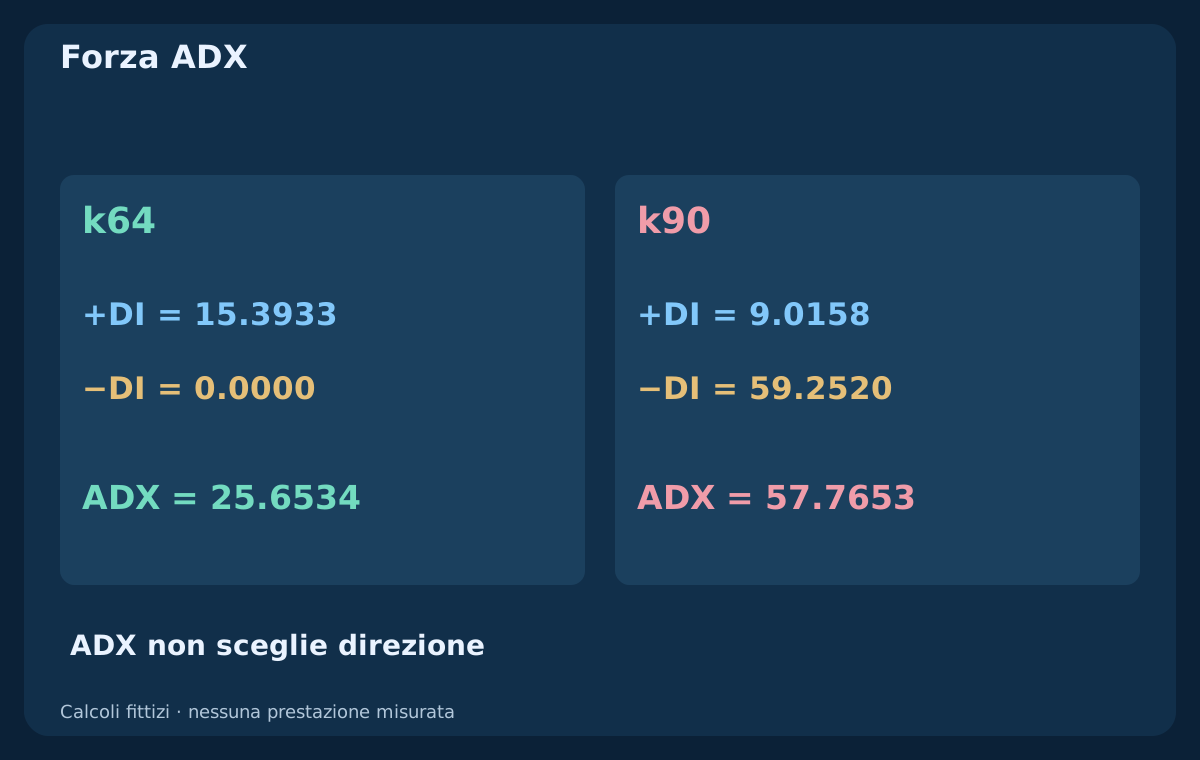
Qui +DI = 100 × W(+DM)/W(TR), −DI = 100 × W(−DM)/W(TR) e DX = 100 × |+DI − (−DI)| / [+DI + (−DI)]. ADX è DX smussato con Wilder. Eliminando il segno dello squilibrio, può essere alto in entrambe le direzioni. L’ordine dei DI aggiunge informazione direzionale; è diverso dalla linea ADX priva di direzione.
5. Dichiarare lo smussamento prima di aspettarsi parità con MT4
W parte dalla media delle prime 14 osservazioni valide e prosegue con W(k) = [13 × W(k−1) + x(k)]/14. TR e DM smussati compaiono a k14. Il primo ADX è la media dei DX da k14 a k27, poi usa la stessa ricorrenza. Se TR smussato è positivo ma i due DI sono zero, fissiamo esplicitamente DX a zero. Uno storico assente non diventa zero; un denominatore TR nullo invalida il confronto.
MT4 espone ADX con MODE_MAIN, MODE_PLUSDI e MODE_MINUSDI. iATR non ha selettore del prezzo applicato o dello smussamento; iMA separa metodo, prezzo, spostamento e shift del buffer. Due etichette 14 non garantiscono che questa ricostruzione Wilder coincida con l’indicatore nativo o personalizzato. Allinea implementazione, inizializzazione e storico prima di confrontare valori chiusi. Qui non si dichiara parità con un terminale.
6. Usare ATR come scala, non come voto direzionale
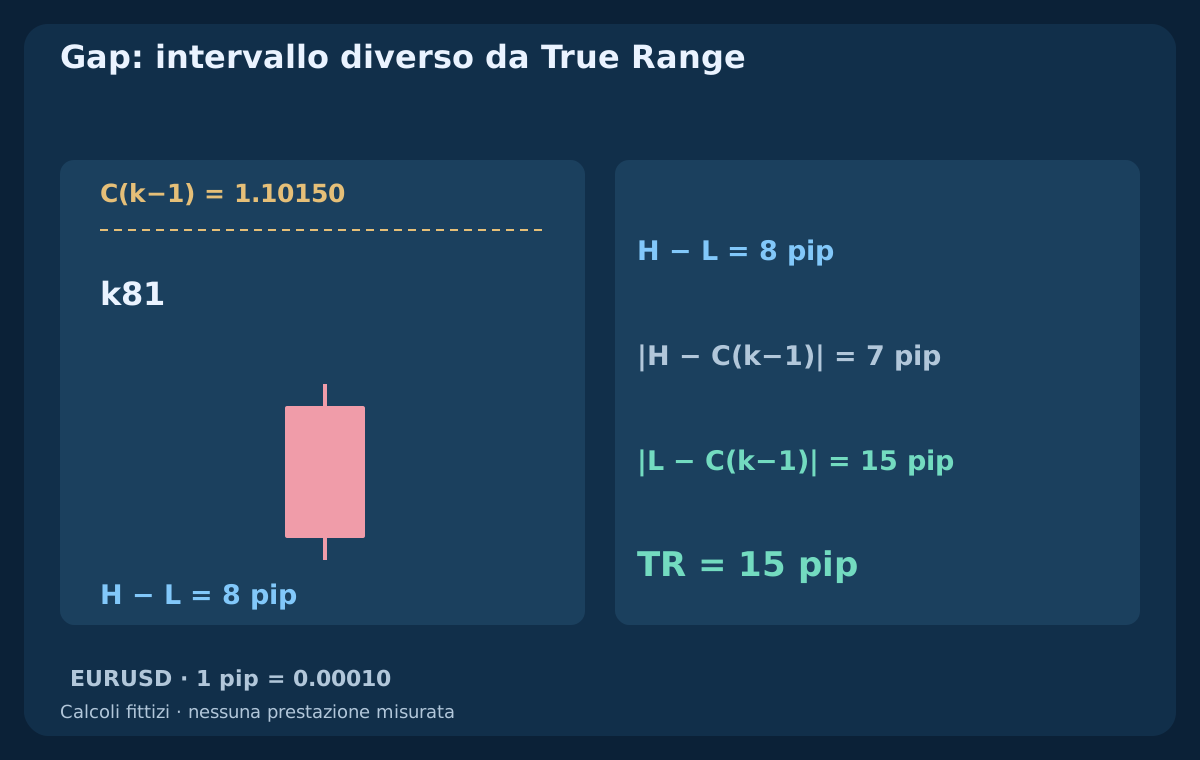
True Range è TR(k) = max[H(k) − L(k), |H(k) − C(k−1)|, |L(k) − C(k−1)|]. Il nostro ATR è W(TR) secondo la ricorrenza dichiarata. Un gap può rendere TR maggiore dell’intervallo massimo–minimo. Movimenti ampi al rialzo, al ribasso e gap possono tutti aumentare ATR; la sua crescita non sceglie BUY invece di SELL.
ATR ha unità di prezzo. Su EURUSD 1 pip = 0.00010, quindi 0.00100 equivale a 10 pips. Un punto alla quinta cifra decimale è più piccolo di un pip; altri strumenti richiedono convenzioni proprie. Z(k) = [C(k) − EMA20(k)]/ATR14(k) descrive l’estensione su una scala storica, non una probabilità, un percorso futuro garantito o un veto automatico di eccesso.
7. Allineare le candele chiuse prima di confrontare
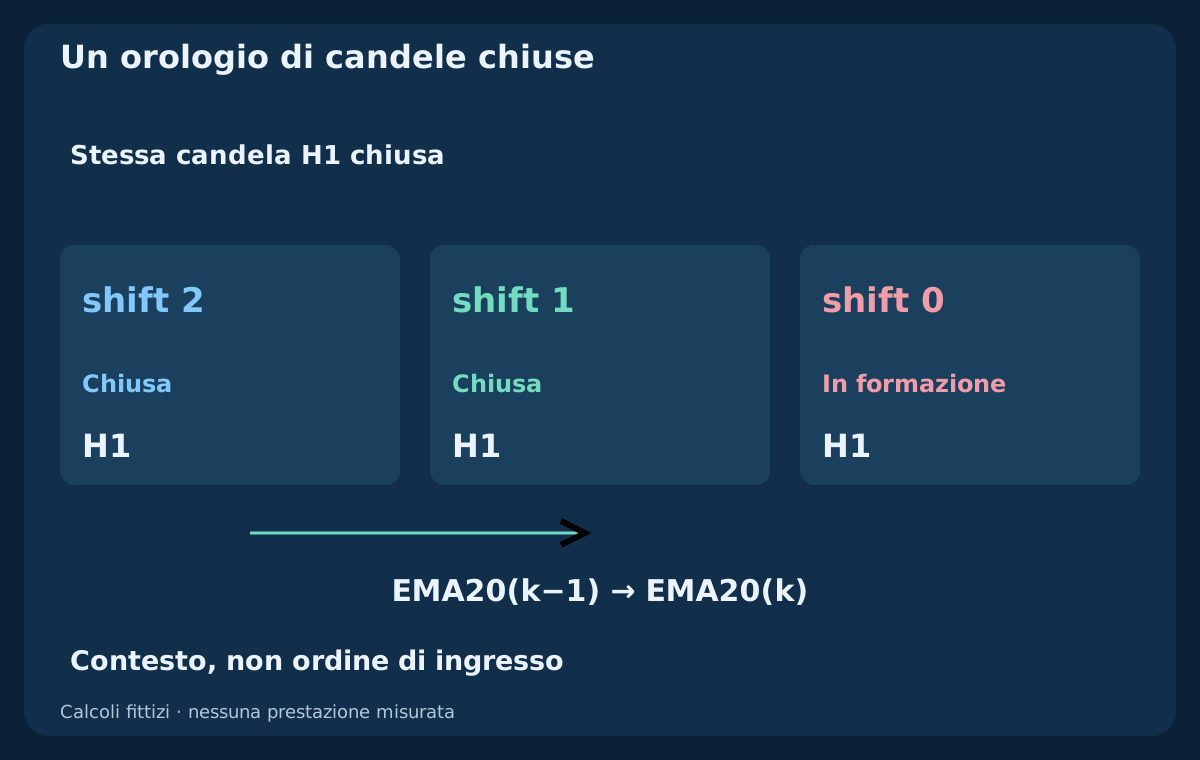
Valuta H1 dopo la chiusura, quando candela successiva e storico necessario sono disponibili. Nella serie H1 corrente di MT4, shift 1 è l’ultima chiusa, shift 2 la precedente e shift 0 quella in formazione. Confronta la pendenza EMA sui due orari chiusi. Uno spostamento visivo nullo non giustifica la lettura del buffer shift 0.
Mantieni i tre valori sulla stessa osservazione H1 chiusa. Con più timeframe allinea intervalli e disponibilità reali, non indici uguali. Confronta senza arrotondare e salva orario e input. Uno stato può durare molte candele senza autorizzare richieste ripetute a ogni tick. Riconciliare posizioni e richieste rimane un compito operativo distinto.
8. Riprodurre ogni input fittizio
Il CSV contiene 101 candele EURUSD Bid H1 inventate, etichettate all’ora di completamento da 2026-07-06 00:00 UTC. A k0, Open e Close sono 1.10000, High 1.10030 e Low 1.09990. Da k1 a k60, Close meno Open ripete in pip (+2,−2) × 30; k61–k75 usano +3 pips, k76–k90 −6 pips, k91–k100 +2 pips. Sono input costruiti, non prezzi osservati o previsioni.
Dopo k0, Open coincide con Close precedente tranne k81, dove è inferiore di 8 pips. High è un pip sopra il maggiore tra Open e Close, Low uno sotto il minore. A k81 l’intervallo è 8 pips, ma TR 15 pips. Il CSV include OHLC, TR, DM, DI, EMA, ADX, ATR e osservazioni. Le celle vuote indicano indisponibilità. Lo storico finito definisce l’inizializzazione senza dimostrare convergenza con un terminale dotato di dati precedenti.
9. Definire gli stati di contesto e leggere la tabella
Il contesto rialzista U richiede C(k) > EMA20(k) > EMA50(k) e EMA20(k) > EMA20(k−1). Il ribassista D inverte entrambi i confronti. Definisci A(k) = [ADX14(k) ≥ 25], Q↑(k) = U(k) AND A(k) e Q↓(k) = D(k) AND A(k). La soglia inclusiva 25 è illustrativa, non ottimale dimostrata. ATR rimane una scala registrata, non un’approvazione direzionale aggiunta di nascosto.
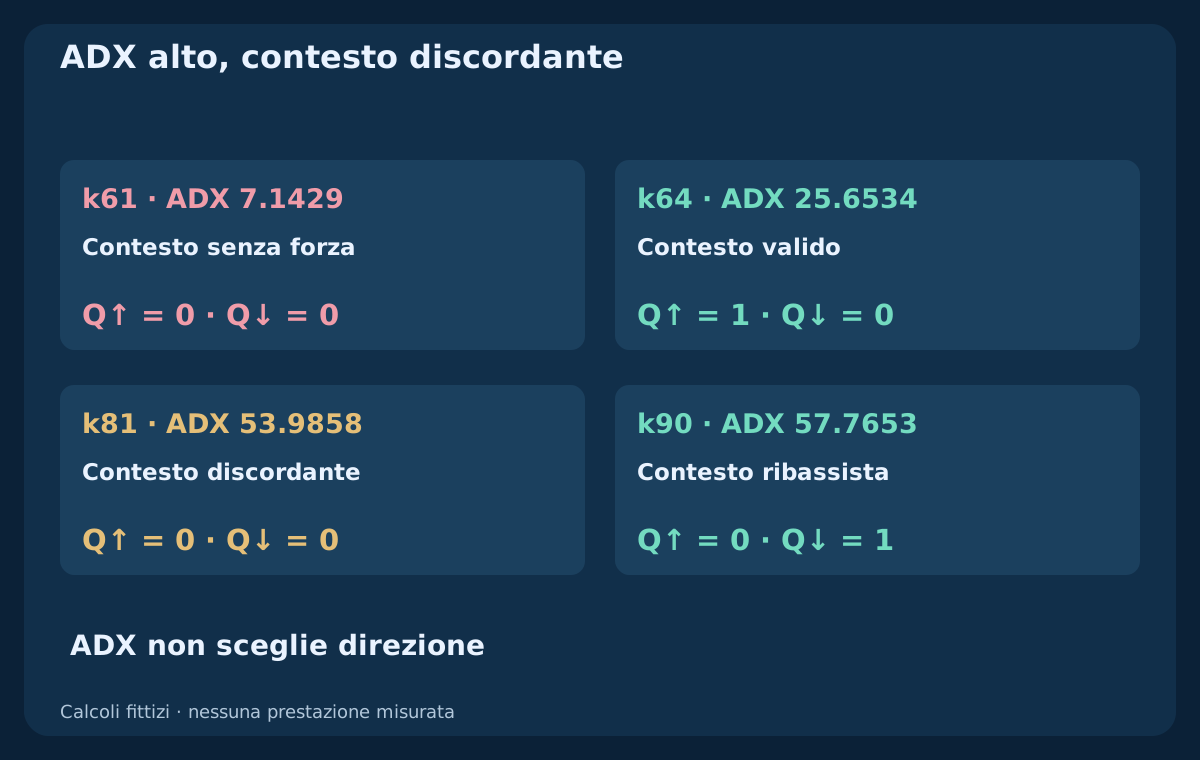
A k61 esiste U ma ADX è 7.1429, quindi Q↑ vale zero. A k64 ADX 25.6534 consente Q↑ uguale a uno. A k75 la chiusura è circa 4.6965 ATR sopra EMA20, ma il contesto resta valido: non esiste un limite di estensione dichiarato. La tabella arrotonda EMA a cinque decimali e gli altri valori a quattro; i flag usano precisione completa. Non sono operazioni o tassi di successo misurati.
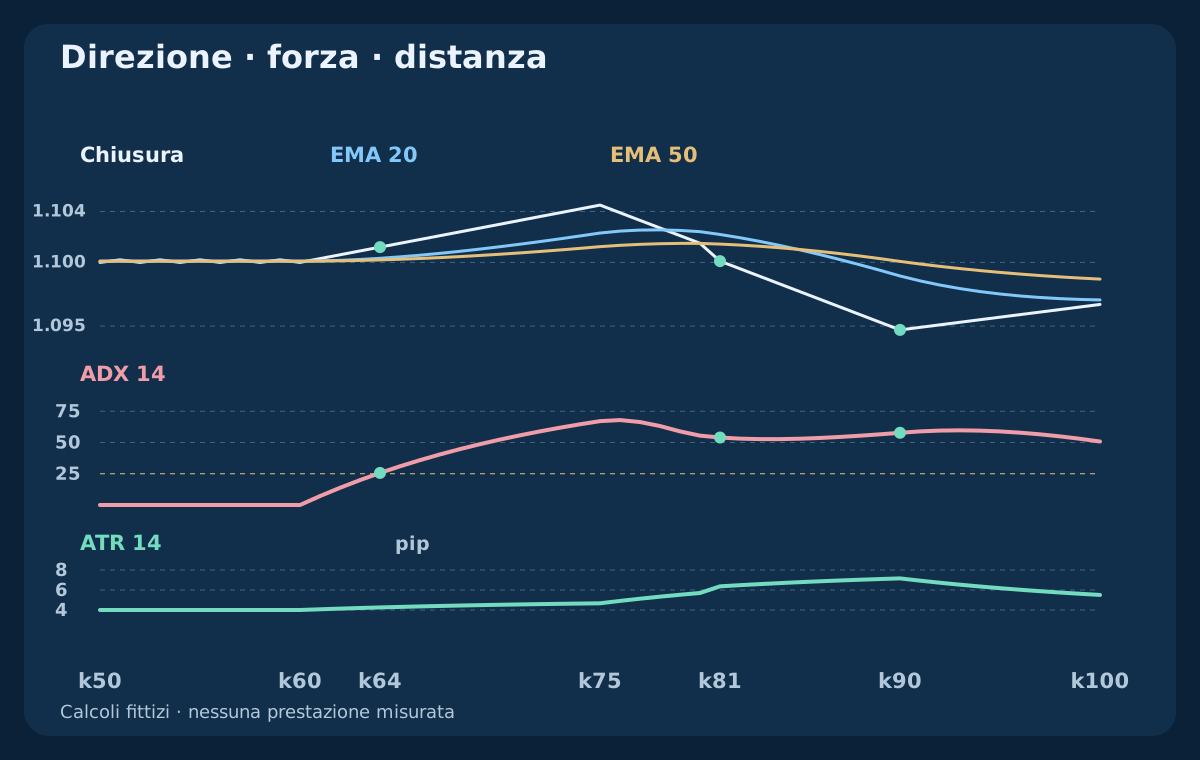
| Candela | Chiusura Bid | EMA 20 | EMA 50 | ADX 14 | ATR (pip) | Q↑ | Q↓ |
|---|---|---|---|---|---|---|---|
| k60 | 1.10000 | 1.10009 | 1.10010 | 0.0000 | 4.0000 | 0 | 0 |
| k61 | 1.10030 | 1.10011 | 1.10010 | 7.1429 | 4.0714 | 0 | 0 |
| k64 | 1.10120 | 1.10032 | 1.10020 | 25.6534 | 4.2565 | 1 | 0 |
| k75 | 1.10450 | 1.10231 | 1.10124 | 67.0974 | 4.6710 | 1 | 0 |
| k81 | 1.10010 | 1.10219 | 1.10144 | 53.9858 | 6.3659 | 0 | 0 |
| k90 | 1.09470 | 1.09893 | 1.10008 | 57.7653 | 7.1613 | 0 | 1 |
| k100 | 1.09670 | 1.09706 | 1.09869 | 50.7920 | 5.5067 | 0 | 1 |
10. Leggere ADX elevato quando il quadro cambia
A k81 ADX è ancora 53.9858, ma nessun contesto EMA è valido: prezzo sotto entrambe, veloce ancora sopra la lenta. Le due Q sono zero. A k90 ADX 57.7653 accompagna il contesto ribassista. La forza elevata non garantiva la continuità dell’ipotesi rialzista; va interpretata con il contesto definito separatamente.
A k100 il prezzo è risalito dal livello inferiore, ma il contesto EMA ribassista persiste e ADX è 50.7920. ADX calante non stabilisce automaticamente un’inversione al rialzo. Richiedere ADX crescente, ordine dei DI, altra soglia o limite di estensione crea versioni ulteriori. Sono ipotesi da testare; aggiungerle dopo aver visto righe scomode impedisce un confronto corretto.
11. Separare il trigger di prezzo dal filtro di contesto
La classificazione non definisce l’ingresso. Una strategia successiva potrebbe studiare un breakout chiuso di consolidamento o un pullback con nuovo evento di prezzo, ma dovrebbe definirne trigger e tempi. Non chiamare nuovo segnale ogni riga Q↑ né conservare senza scadenza un trigger scartato finché ADX diventa favorevole: cambierebbero decisioni ed esecuzione.
Specifica valutazione unica sulla candela chiusa oppure finestra d’attesa dichiarata. Definisci scadenza, eventi opposti, dati mancanti, una richiesta prevista e annullamenti. Riconcilia richieste incerte e posizioni prima di riprovare dopo un’interruzione. L’accordo non dimostra accettazione del broker, protezione collegata o sicurezza dell’operazione.
12. Scegliere lo stop prima della dimensione
ATR può fornire una distanza minima, ma non identifica un’invalidazione strutturale né garantisce resistenza alle oscillazioni ordinarie. Stop strutturale, stop ATR e combinazione sono ipotesi diverse. Per un BUY pianificato, l’esempio separato fissa uno stop strutturale Bid e usa d = max[Ask − structural stop, 1.5 × ATR]. Lo stop risultante è Ask − d. È una convenzione dichiarata, non un multiplo universale consigliato.
Allinea lo stop alla griglia effettiva nella direzione protettiva prevista e ricalcola la distanza. Verifica minimi del broker, spread e quotazione eseguibile aggiornata. Prezzo scaduto o stop invalido sono rifiuti da registrare, non autorizzazioni a scegliere prezzi storici favorevoli. Gap e movimenti rapidi possono peggiorare l’eseguito; distanza e riserva non limitano la perdita reale.
13. Seguire un budget in due scenari di volatilità
L’esempio indipendente EURUSD usa Bid/Ask 1.10500 / 1.10512, stop strutturale 1.10300 e obiettivo Bid 1.10900. Con ATR 10 pips, il minimo è 15 pips: domina la struttura e d vale 21.2 pips. Aggiungi commissione completa di 0.8 pip e riserva totale per esecuzione avversa di 1.2 pips. Perdita prevista 23.2 pips, obiettivo netto 36.8 pips, rapporto circa 1.586. Ask contro uscite Bid include già lo spread iniziale.
Supponi conto USD, contratto standard 100000 EUR, valore pip 10 USD per lotto, budget 100 USD e passo 0.01. Arrotonda 100 / (23.2 × 10) per difetto a 0.43 lots, con rischio pianificato 99.76 USD. Se solo ATR raddoppia a 20 pips, il minimo diventa 30 pips, lo stop 1.10212 e la perdita totale 32.0 pips. Volume 0.31 lots, rischio 99.20 USD, rapporto 1.150. Sono piani, non eseguiti o limiti di perdita garantiti.
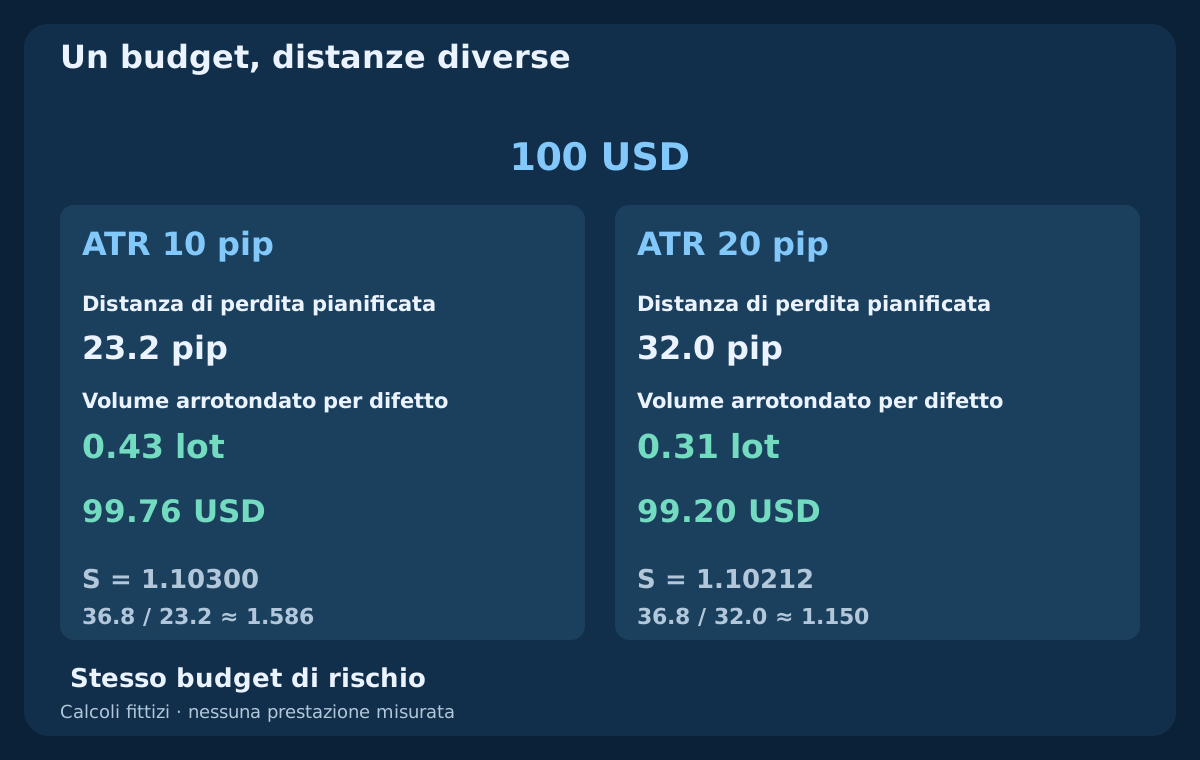
| Scenario | ATR (pip) | Stop Bid | Distanza (pip) | Perdita + costi | Lotti | Rischio USD | Rapporto obiettivo |
|---|---|---|---|---|---|---|---|
| ATR iniziale | 10.0 | 1.10300 | 21.2 | 23.2 | 0.43 | 99.76 | 1.586 |
| ATR raddoppiato | 20.0 | 1.10212 | 30.0 | 32.0 | 0.31 | 99.20 | 1.150 |
14. Non scambiare l’adattamento per maggiore rischio consentito
I due casi mantengono quotazione, struttura, obiettivo, budget e costi invariati per isolare ATR. Un nuovo prezzo può cambiare ancora il risultato. Per un’altra valuta del conto converti il valore di pip o tick al cambio pertinente e verifica il contratto. ATR da solo non determina i lotti. Controlla minimo, passo, margine ed esposizione correlata.
Non applicare il secondo caso allargando lo stop esistente e mantenendo il volume iniziale maggiore. Aumenterebbe l’esposizione pianificata senza una regola di gestione distinta e testata. Qui si dimensiona una posizione nuova con budget fisso. Gestione successiva, swap, notizie, perdite aggregate e riconciliazione dopo riavvio richiedono regole proprie.
15. Testare il contributo di ogni aggiunta
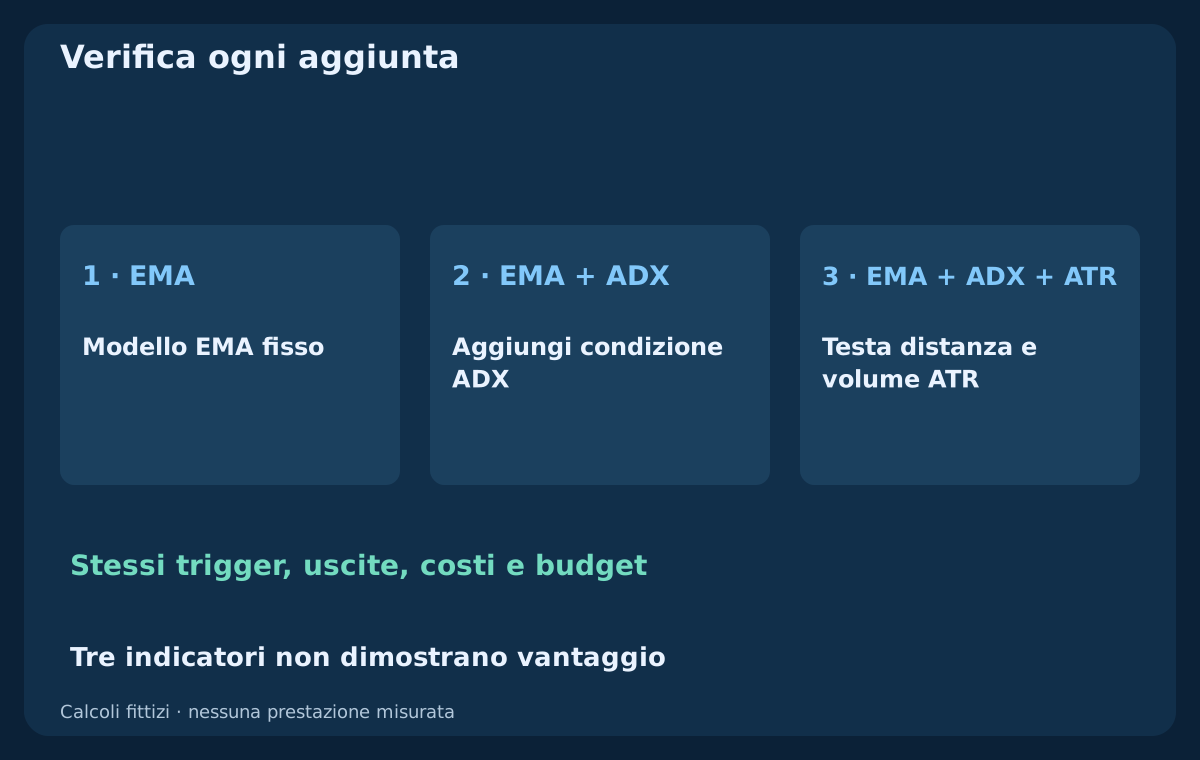
Fissa un modello completo con contesto EMA, un trigger di prezzo e uscite definite. Confrontalo con lo stesso modello più ADX. Poi valuta la politica ATR di distanza e volume rispetto a un’alternativa dichiarata, a rischio ed esecuzione invariati. Registra rifiuti, ritardi, stop, lotti, esposizione e costi. Cambiare insieme trigger, uscite e budget nasconderebbe le cause.
Riserva dati successivi, conserva ogni versione e verifica parametri vicini senza selezionare nuovi vincitori per ogni intervallo. Esamina perdite, guadagni persi, aspettativa netta, drawdown, esecuzioni fallite e incertezza. La tabella fittizia verifica solo calcolo e cronologia; non contiene risultati per dimostrare redditività, rischio sicuro o combinazione migliore.
16. Controllare l’essenziale prima di creare una strategia
Indica storico, lato del prezzo, timeframe, metodo e inizializzazione EMA, smussamento ADX e ATR, orari chiusi e dati mancanti. Definisci confronti, uguaglianza della soglia e letture soltanto diagnostiche. Poi scrivi evento nuovo, scadenza, protezione, uscita, costi e limiti di volume. Un lettore deve riprodurre la decisione senza selezionare il grafico a posteriori.
Il prossimo passo è una distinta ipotesi di strategia, non negoziare ogni contesto valido. Separa le prove dalla futura guida Bollinger Bands–RSI e dagli altri esperimenti. Una combinazione utile assegna responsabilità chiare ed effetti aggiuntivi verificabili. Disegnare insieme direzione, forza e volatilità non basta a renderla affidabile.
Domande frequenti
Che cosa forniscono EMA, ADX e ATR?
EMA offre un contesto direzionale scelto, ADX la forza del movimento senza segno e ATR una scala di True Range. I ruoli possono completarsi, ma dipendono da dati di prezzo sovrapposti. L’accordo non prova indipendenza, evento di ingresso o redditività.
EMA 20/50, ADX 14 e ATR 14 sono i parametri migliori?
Non viene dimostrato alcun optimum. Sono periodi di riferimento per identificare l’esempio. Contano anche smussamento, inizializzazione, storico, timeframe e costi. Fissa regole complete e valuta alternative vicine e dati successivi, non soltanto una bella immagine storica.
ADX sopra 25 significa che il prezzo dovrebbe salire?
No. Misura forza senza scegliere direzione. Nell’esempio ADX alto accompagna contesto EMA discordante a k81 e ribassista a k90. Soglia, ordine dei DI e richiesta di ADX crescente sono condizioni diverse da testare.
ATR può prevedere una destinazione o garantire lo stop?
No. Riassume True Range storico secondo una media dichiarata. Un multiplo è una distanza scelta, non previsione, intervallo di confidenza o limite di perdita. Gap, slippage ed esecuzione possono superare livello e riserva pianificati.
Perché le letture MT4 possono differire dal CSV?
Il CSV usa riferimenti Wilder e inizializzazioni EMA esplicite su candele fittizie. Terminali e indicatori possono differire per algoritmo, dati precedenti, inizializzazione, raggruppamento o fonte. Lo stesso periodo non basta: confronta candele chiuse e implementazione effettive.
Perché il lotto diminuisce quando ATR aumenta?
A budget fisso, il minimo ATR più ampio aumenta la perdita prevista per lotto. Il volume viene arrotondato per difetto da 0.43 a 0.31 lotti. Vale per una nuova posizione sotto le ipotesi dichiarate, non autorizza ad allargare uno stop esistente mantenendo il volume.
Fonti e note didattiche
MetaQuotes documenta concetti e interfacce MQL4. Smussamento, inizializzazione, percorso OHLC e condizioni di osservazione sono definizioni didattiche dichiarate. Non sono repliche verificate di un terminale MT4, descrizioni di EA commerciali o risultati misurati. Il CSV contiene input e calcoli intermedi; l’esempio di quotazione e volume è separato.
- MetaQuotes — Moving Average
- MetaQuotes — Average Directional Movement Index
- MetaQuotes — Average True Range
Contenuto didattico. Storico OHLC, valori e quotazioni sono fittizi. Il Forex comporta rischi. Accordo e riserve non garantiscono profitto, esecuzione o perdita massima.