

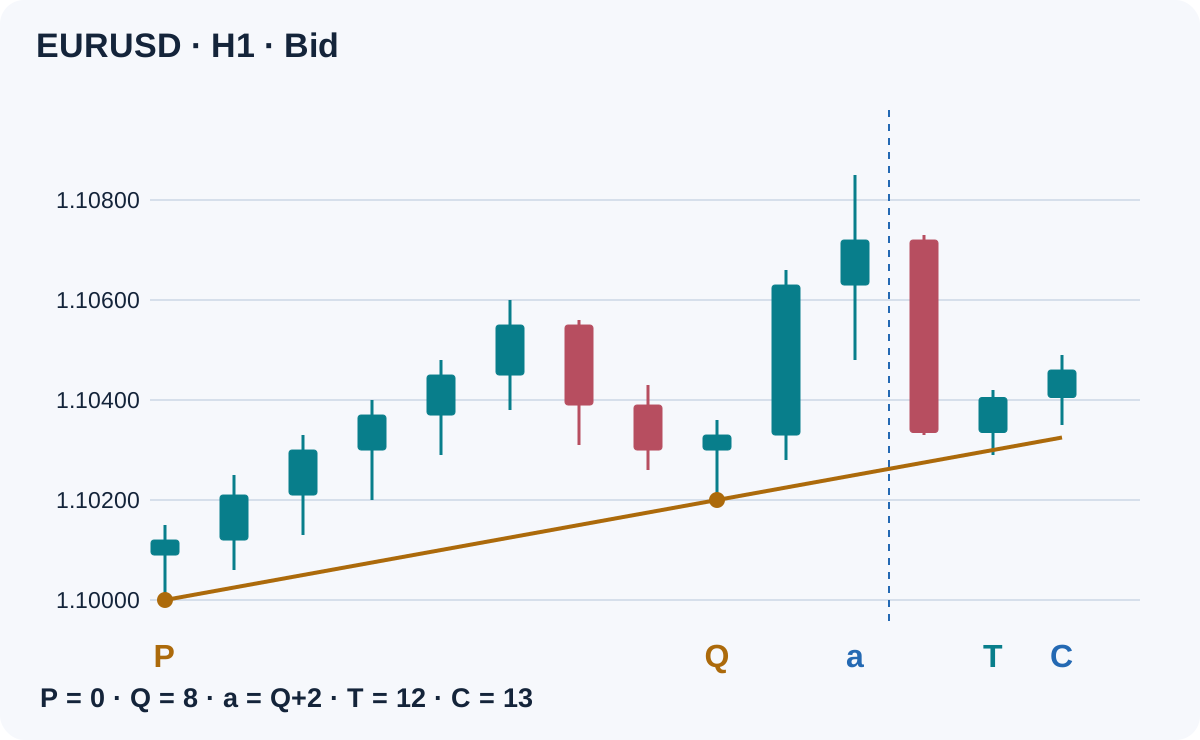
Una strategia di pullback sulla trendline richiede più di una linea convincente tracciata dopo un rimbalzo. Questa specifica H1 fissa due punti di ancoraggio confermati, attende il primo ritorno successivo e richiede un’altra candela chiusa per la conferma. La linea individua un’area; non garantisce un supporto né un’operazione redditizia.
1. Definisci l’ipotesi di questo setup di continuazione
L’ipotesi è che un movimento direzionale già avviato possa riprendere dopo un ritorno a una linea di supporto crescente o di resistenza decrescente. A differenza della strategia di continuazione a bandiera, questo setup non prevede una bandiera di tre candele né un target misurato sull’asta. Diversamente da un pullback su EMA, il riferimento deriva da due pivot del prezzo. Si usano normali candele Bid, non prezzi Heikin Ashi.
Tutti i parametri seguenti sono scelte illustrative di ricerca: H1, pivot rigorosi a cinque candele, distanza tra ancoraggi di 4–20 candele, ATR a 14 periodi, finestra di avvicinamento di 6 candele e rapporto rendimento/rischio netto minimo di 1.5. Non sono valori ottimizzati né prove di un vantaggio. Se la terminologia degli swing non è familiare, consulta la guida alla struttura di mercato.
2. Attendi che entrambi gli ancoraggi siano conoscibili
Numera le candele H1 in ordine cronologico. Un minimo di swing all’indice i deve avere un Low strettamente inferiore a quello di ciascuna delle due candele precedenti e delle due successive. Si conferma solo alla chiusura della candela i+2. Un massimo di swing richiede valori High strettamente superiori. Estremi uguali non soddisfano questa definizione; una candela in formazione non può confermare un pivot.
Per BUY, prendi i due minimi di swing confermati più recenti, P e Q, quando chiude la seconda candela a destra di Q. Richiedi 4 ≤ Q−P ≤ 20 e Low(Q) > Low(P). Per SELL, usa i due massimi di swing confermati più recenti e richiedi High(Q) < High(P). Non scegliere una coppia precedente solo perché appare migliore. È consentito un solo episodio per ogni coppia di timestamp degli ancoraggi.
Chiama la candela di valutazione a = Q+2. Alla sua chiusura salva A, il valore ATR(14) di a, e imposta b = 0.10 × A, arrotondato verso l’alto a un multiplo intero del tick di prezzo negoziabile. Scarta storico incompleto, ATR non positivo o dati contrattuali non disponibili. In MT4 questo ATR viene letto con shift 1 al primo tick della candela successiva; lo shift 0 cambierebbe ancora.
3. Richiedi un’espansione prima di attivare la linea
Per BUY, definisci Hpre come l’High più alto delle candele strettamente comprese tra P e Q. Attiva solo se Close(a) > Hpre+b. Fissa il target M all’High più alto da Q+1 ad a compresa. Per SELL usa il Low intermedio più basso, Lpre; richiedi Close(a) < Lpre−b e fissa M al Low più basso da Q+1 ad a.
Valuta la coppia una sola volta, in a. Se il test di espansione fallisce, scartala anziché attendere una candela successiva che lo faccia superare. Salva insieme ancoraggi, A, b e M. Ignora nuovi pivot durante l’episodio attivo; non ridisegnare mai la linea per aggirare una perdita successiva. Non iniziare un episodio se esiste già una posizione aperta sullo stesso simbolo.
4. Proietta i prezzi invece di giudicare gli angoli sul grafico
Per BUY, il valore proiettato per la candela k è L(k) = Low(P) + (Low(Q)−Low(P)) × (k−P)/(Q−P). Per SELL sostituisci entrambi i valori Low con High. Gli indici contano candele H1 consecutive senza timestamp orari mancanti tra P e la conferma. Salta un episodio che attraversa un fine settimana o un’altra interruzione nella sequenza delle candele.
Usa questo unico valore L(k) per l’intera valutazione della candela k. La zona di tolleranza è [L(k)−b, L(k)+b]. Non verificare un’intersezione intrabar con una diagonale mobile. Lo zoom può cambiare l’angolo visibile senza modificare l’equazione dei prezzi. La linea disegnata serve da guida a questi riferimenti basati sull’indice della candela.
5. Accetta soltanto il primo avvicinamento successivo
Esamina le candele chiuse da a+1 ad a+6. Per BUY, un Low superiore a L(k)+b significa continuare ad aspettare. Un Low inferiore a L(k)−b, oppure pari o inferiore a Low(Q)−b, annulla l’episodio. Altrimenti, la prima candela che entra nella zona è l’unica candidata T. Un primo contatto fallito non può essere sostituito da un secondo più favorevole.
BUY richiede High(T) > Low(T), Close(T) > Open(T), Close(T) > L(T)+b e una chiusura nel quarto superiore: Close(T) ≥ Low(T)+0.75×(High(T)−Low(T)). Imposta il riferimento di breakout B = High(T)+b e lo stop S = Low(T)−b. Senza un primo contatto valido entro la finestra, l’episodio scade.
6. Concedi esattamente una candela successiva per confermare
Solo la candela H1 seguente, C = T+1, può confermare BUY. Richiedi Close(C) > B, Close(C) > Open(C) e Low(C) > S. Una shadow sopra B, una chiusura pari a B o una conferma arrivata una candela dopo non bastano. T non può fornire la propria conferma successiva.
La diagonale filtra la posizione durante l’avvicinamento; dopo T non è una linea mobile di invalidazione. Da quel momento usa B e S fissi e l’unica scadenza di conferma. Non aggiungere un nuovo test della linea su C né spostare S mentre la proiezione sale. Annulla se C fallisce; non collocare un ordine pendente di entrata su B.
7. Applica tutte le regole SELL
Con una linea decrescente, attendi finché High(k) < L(k)−b. Annulla se High(k) > L(k)+b oppure High(k) ≥ High(Q)+b. Il primo avvicinamento alla zona, T, deve avere un range positivo, Close(T) < Open(T), Close(T) < L(T)−b e Close(T) ≤ Low(T)+0.25×(High(T)−Low(T)).
Fissa B = Low(T)−b e S = High(T)+b. Sulla C immediatamente successiva richiedi Close(C) < B, Close(C) < Open(C) e High(C) < S. L’entrata SELL usa Bid; sia lo stop protettivo S sia il target M sono livelli fissi di attivazione Ask. Un ampliamento dello spread può chiudere uno short in stop prima che il grafico Bid tocchi S. Non testare mai le uscite SELL con le sole candele Bid.
8. Controlla la prima quotazione eseguibile
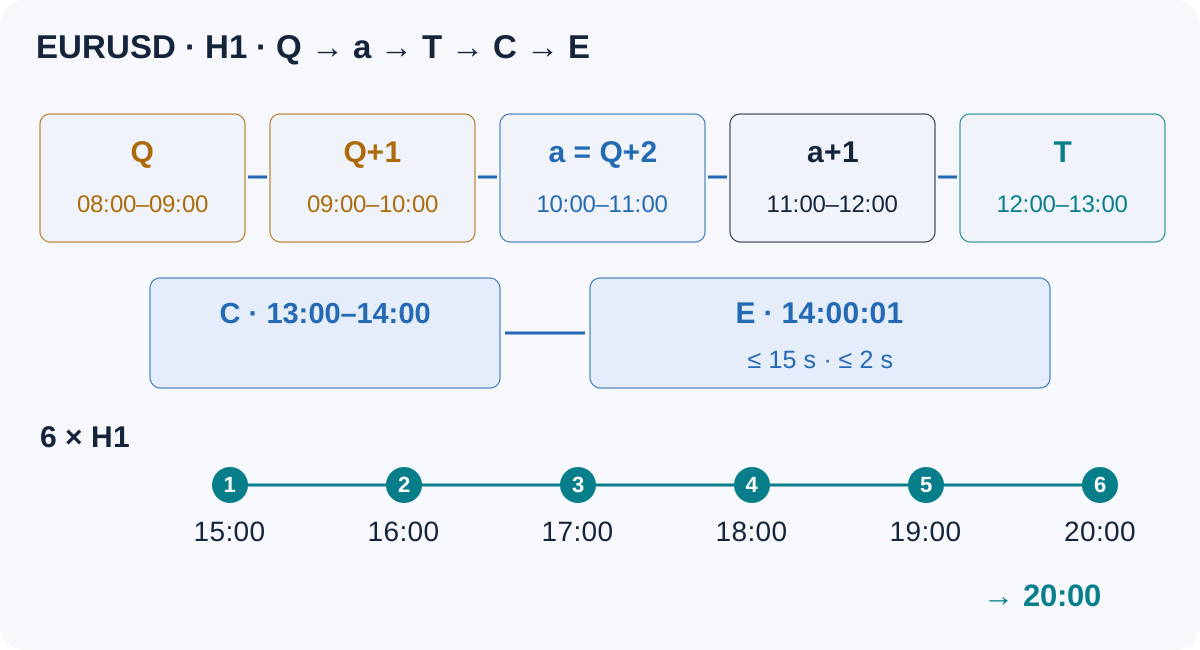
Dopo la chiusura di C, esamina la prima quotazione disponibile entro 15 secondi; non deve essere più vecchia di 2 secondi. BUY usa Ask, SELL usa Bid; chiama E questo riferimento di entrata. Richiedi abs(E−Close(C)) ≤ b e Ask−Bid ≤ 0.15×A. Se la prima quotazione non passa, scarta l’episodio anziché attendere un prezzo più conveniente.
BUY richiede anche Bid > B e S < Bid ≤ Ask < M. SELL richiede Ask < B e M < Bid ≤ Ask < S. Verifica allineamento al tick, distanza minima degli stop, limiti di volume, margine e permesso di negoziare. Una richiesta d’ordine non è un’esecuzione. Dopo un rifiuto non riprovare questo episodio; dopo un timeout dall’esito incerto, verifica gli ordini prima di inviare altre richieste.
9. Mantieni una sola politica di uscita e un budget di rischio separato
Le uscite BUY usano Bid su S o M; quelle SELL usano Ask. Mantieni entrambi i livelli fissi: questa specifica non prevede ampliamento dello stop, passaggio a break-even, uscita parziale o trailing lungo la linea. Se non avviene nessuna uscita, richiedi la chiusura alla prima quotazione dopo la sesta chiusura H1 successiva all’entrata. Conta le chiusure effettive dopo l’esecuzione, inclusa quella della candela d’ingresso. Stop e uscite temporali possono essere eseguiti a prezzi peggiori durante gap o interruzioni.
Stima perdita e guadagno potenziale per lotto nella valuta del conto dai corretti lati di prezzo in entrata e uscita. Includi commissione di andata e ritorno, un accantonamento esplicito per esecuzione sfavorevole e lo swap applicabile. Richiedi un guadagno netto potenziale positivo e net reward / planned loss ≥ 1.5. Dividi il budget monetario di rischio preassegnato per la perdita prevista per lotto e arrotonda il volume verso il basso al passo del broker. Salta l’operazione se il volume minimo supera il budget; controlla anche l’esposizione correlata totale.
10. Ricostruisci il setup sintetico EURUSD
Questo è un insieme di dati didattico inventato, non un’operazione storica né un backtest. Tutti gli orari usano lo stesso orologio del server del broker. P è la candela 0, con Low 1.10000; Q è la candela 8, con Low 1.10200. Le due candele su ciascun lato hanno minimi strettamente superiori e nessun minimo intermedio costituisce un altro pivot confermato. Q è conoscibile solo quando la candela 10 chiude alle 11:00.
In quell’istante si assume un ATR salvato A = 0.00200, quindi b = 0.00020 su una griglia EURUSD a cinque decimali. Il breve estratto del grafico non ricalcola la storia precedente dell’ATR. Con Hpre = 1.10600, Close(a) = 1.10720 supera il test di espansione, e il massimo completato dopo Q fissa M = 1.10850. La linea sale di 0.00025 per candela H1.
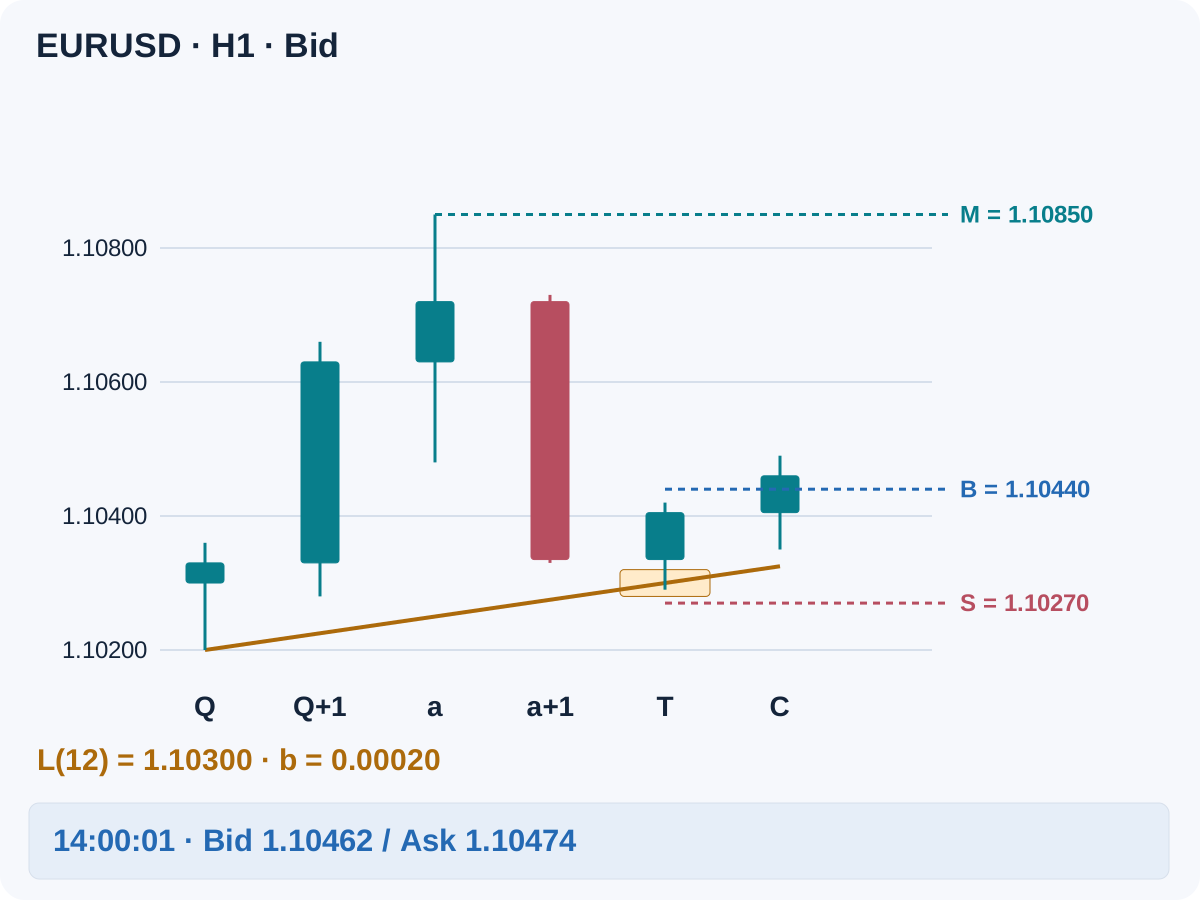
La candela 11 resta sopra la propria zona. Per T all’indice 12, L(12) = 1.10300 e la zona è 1.10280–1.10320. La tabella mostra un rifiuto rialzista valido: la chiusura supera 1.10320 e la soglia del quarto superiore 1.103875. Ciò fissa B = 1.10440 e S = 1.10270. C chiude sopra B senza toccare S.
| Candela | Intervallo server | Apertura | Massimo | Minimo | Chiusura |
|---|---|---|---|---|---|
| 11 | 11:00–12:00 | 1.10720 | 1.10730 | 1.10330 | 1.10335 |
| 12 · T | 12:00–13:00 | 1.10335 | 1.10420 | 1.10290 | 1.10405 |
| 13 · C | 13:00–14:00 | 1.10405 | 1.10490 | 1.10350 | 1.10460 |
Alle 14:00:01, la prima quotazione aggiornata è Bid 1.10462 / Ask 1.10474. Lo spread è di 1.2 pip e lo scostamento d’entrata di 1.4 pip: entrambi i filtri sono rispettati. L’entrata resta un riferimento di pianificazione, non un’esecuzione dichiarata. Il grafico termina qui; non viene disegnato un percorso vincente futuro.
11. Calcola la size dopo i costi di esecuzione
Si assumono un conto USD, 1 pip = 0.00010, un contratto da 100,000 EUR e $10 per pip per lotto. La commissione di andata e ritorno è $7 per lotto; l’accantonamento complessivo per esecuzione sfavorevole è 1 pip per lotto tra entrata e uscita. Lo swap è assunto pari a zero solo per questo esempio. La distanza Bid/Ask include già lo spread: non aggiungerlo di nuovo.
| Voce di pianificazione | Calcolo |
|---|---|
| Distanza dall’entrata allo stop | (1.10474−1.10270)/0.00010 = 20.4 pips |
| Distanza dall’entrata al target | (1.10850−1.10474)/0.00010 = 37.6 pips |
| Perdita prevista per lotto | 20.4×$10 + $7 + $10 = $221 |
| Importo netto al target per lotto | 37.6×$10 − $7 − $10 = $359 |
| Rendimento/rischio netto | $359/$221 ≈ 1.6244 |
| Budget monetario illustrativo | $10,000×0.5% = $50 |
| Volume, passo 0.01 | floor(($50/$221)/0.01)×0.01 = 0.22 lots |
| Rischio previsto / importo netto al target | $48.62 / $78.98 |
L’importo netto al target è un calcolo condizionato, non un profitto atteso né una garanzia sulla perdita massima. Il valore del tick e la conversione variano in base allo strumento e alla valuta del conto. Ricalcola sulle esecuzioni reali e registra eventuali perdite eccedenti. Per un’esecuzione vicina alle 14:00:01, le sei chiusure vanno dalle 15:00 alle 20:00; se S e M non sono stati attivati, la richiesta di uscita temporale segue l’ultima chiusura.
12. Scarta i casi non validi anche se il grafico è attraente
Se il Low di T fosse 1.10270, sarebbe sotto il limite inferiore della zona, 1.10280; annulla prima di considerare il rimbalzo. Anche una chiusura di C a 1.10440, pari a B, fallisce. Un rialzo successivo non corregge nessuna delle due decisioni. Se la finestra di avvicinamento scade, non estenderla perché il prezzo alla fine raggiunge la linea.
Un primo Ask a 1.10495 è 3.5 pip sopra la chiusura di conferma, oltre il limite di scostamento di 2 pip. Scartalo anche se il grafico appare ancora favorevole. Separatamente, con un target fisso di appena 1.10700, la quotazione originale darebbe $209/$221 ≈ 0.9457 dopo i costi, sotto la soglia netta. Non allontanare il target per salvare il setup.
13. Memorizza un episodio, non un disegno mobile
A un EA servono timestamp e prezzi degli ancoraggi, tempi di conferma dei pivot, ATR fissato e buffer arrotondato al tick, target, stato del primo contatto, scadenza di C e un flag di episodio consumato. Elabora ogni candela chiusa una sola volta. Conserva l’episodio dopo i riavvii; aggiorna lo storico e verifica gli ordini attivi prima di riprendere. Non confondere gli shift inversi delle serie MT4 con gli indici cronologici di questo articolo.
Registra ogni episodio scartato con motivo, prima quotazione e sua età, esito della richiesta, esecuzione effettiva, costi e uscita. Fissa una regola di calendario prima del test; un’esclusione illustrativa è non entrare nei 30 minuti prima o dopo notizie programmate ad alto impatto per una delle due valute, né entro 15 minuti dal rollover. Se mancano i dati sugli orari, salta l’entrata. Le restrizioni del broker sugli stop possono impedire una richiesta anche quando il pattern è valido.
14. Verifica geometria, tempi e casi di fallimento
Ricostruisci in ordine la disponibilità dei pivot. Includi tutti i primi contatti, linee violate, timeout, quotazioni mancanti e ordini rifiutati. Prova ampiezze dei pivot, distanze degli ancoraggi e tolleranze vicine sui dati di sviluppo, poi fissa la specifica prima dei test fuori campione e del forward test in demo. Una diversa regola di rifiuto o uscita è un altro modello. Consulta la guida al backtesting MT4 per i controlli su dati ed esecuzione.
Usa lo storico Bid e Ask per le uscite eseguibili, soprattutto SELL. Con soli dati OHLC, se una candela tocca stop e target l’ordine degli eventi è ignoto: applica una convenzione prudente definita prima o escludi quei risultati con trasparenza. Valuta costi, drawdown, esposizione e sensibilità in più periodi, invece di mostrare un grafico vincente selezionato. Questo articolo non fornisce win rate, rendimento o risultati di validazione misurati.
15. Completa la checklist finale prima dell’entrata
Entrambi i pivot confermati; ultima coppia ammissibile; espansione superata in a; ancoraggi e target fissati; nessuna candela oraria mancante; primo avvicinamento valido nella finestra; esattamente una C successiva ha confermato; prima quotazione aggiornata valida; stop e target eseguibili; rendimento/rischio netto adeguato; volume arrotondato per difetto; margine, calendario e rischio aggregato verificati. Basta un solo requisito obbligatorio fallito per non inviare ordini. Esamina dimensionamento e rischio di portafoglio separatamente dal pattern visivo.
16. Domande sul pullback sulla trendline
Il terzo contatto dimostra che una trendline è affidabile?
No. Due ancoraggi definiscono il riferimento e il primo avvicinamento successivo verifica un’ipotesi. Sia il contatto sia la conferma a candela chiusa possono fallire. L’affidabilità richiede risultati misurati con dati, costi e condizioni di test dichiarati.
Posso segnare Q appena chiude la sua candela?
Non con questa definizione di pivot. Q richiede due candele successive chiuse. Usarlo prima introdurrebbe informazioni non disponibili in quel momento. Se il ritardo fa perdere un rimbalzo, l’episodio semplicemente non è disponibile.
Devo spostare la linea quando appare un nuovo swing?
Non durante un episodio attivo. Mantieni ancoraggi e scadenze originali. Una nuova coppia è ammissibile solo nel proprio evento di conferma di Q, dopo la fine del vecchio episodio e senza posizioni aperte sul simbolo. Una conferma persa mentre il sistema era occupato non può essere usata retroattivamente.
Perché l’angolo visibile della linea non è adatto come regola?
Zoom e scala degli assi ne cambiano l’aspetto. L’equazione usa invece prezzi e indici delle candele, quindi lo stesso insieme di dati salvato produce lo stesso riferimento proiettato senza giudicare quanto la linea sembri ripida.
Perché lo stop di uno short può attivarsi prima che il grafico Bid lo raggiunga?
Una posizione SELL si chiude ad Ask. Uno spread più ampio può portare Ask allo stop fisso mentre Bid resta sotto. Le sole candele Bid storiche non riproducono correttamente questa esecuzione.
Questo metodo descrive la logica di un robot Forex del catalogo?
No. È una specifica educativa indipendente. Regole effettive dell’EA, condizioni contrattuali, report originali e monitoraggio pubblico vanno esaminati separatamente; non si afferma che un prodotto del catalogo implementi questo metodo.
17. Riferimento tecnico e limiti
MetaQuotes documenta i lati di prezzo degli ordini e le restrizioni del broker sugli stop nei requisiti di negoziazione MQL4. Selezione dei pivot, tolleranze, scadenze e filtri di rischio sono qui un esempio definito dall’autore, non regole certificate da MetaQuotes. I disegni rappresentano dati sintetici senza alcun risultato realizzato.