

Preço acima de uma média, ADX alto e ATR crescente descrevem propriedades diferentes. A concordância não completa uma regra de entrada. O guia separa as funções e acompanha um histórico H1 fictício inteiramente definido. Outro exemplo independente mostra por que maior volatilidade pode exigir menos volume mesmo sem mudar a hipótese direcional.
1. Faça três perguntas diferentes antes de combinar
EMA pode descrever a posição do preço em relação a uma trajetória suavizada. ADX resume o desequilíbrio entre movimentos direcionais de alta e baixa. ATR mede o True Range recente e oferece uma escala para distâncias. Chamar tudo de confirmação esconde funções diferentes. Escreva qual observação cada componente altera e quais decisões ainda faltam.
Este é um guia de leitura e avaliação, não uma estratégia pronta. O exemplo classifica contextos de candles fechados sem inventar entradas ou retornos. Um sistema completo precisa de gatilho de preço, validade, execução, proteção, saídas, volume e limites da carteira. O guia MACD–RSI explica a diferença relacionada entre estado persistente e evento novo.
2. Fixe instrumento, entradas e funções
A referência usa candles fictícios EURUSD Bid H1, EMA 20 e EMA 50 sobre Close e cálculos Wilder declarados de 14 períodos para ADX e ATR. A dupla EMA fornece um contexto, não dois votos independentes. ADX acrescenta a condição de força; ATR, a escala usada depois em outro exemplo. Os períodos identificam o experimento, sem serem comprovadamente os melhores.
Registre símbolo, limites dos candles, lado da cotação, histórico, método e semente juntos. Só o período não reproduz uma implementação. No MT4, diferencie deslocamento visual da média e shift do buffer que seleciona um candle anterior. Use a Janela de Dados e valores salvos: mudar a escala do gráfico pode alterar o ângulo aparente sem alterar o cálculo.
| Componente | Função no exemplo | O que falta definir |
|---|---|---|
| EMA 20 / 50 | Contexto direcional | Um novo evento de entrada |
| ADX 14 | Condição de força | Direção e execução |
| ATR 14 | Escala para distâncias | Amplitude ou perda máxima garantida |
3. Leia a relação EMA sem prever o próximo candle
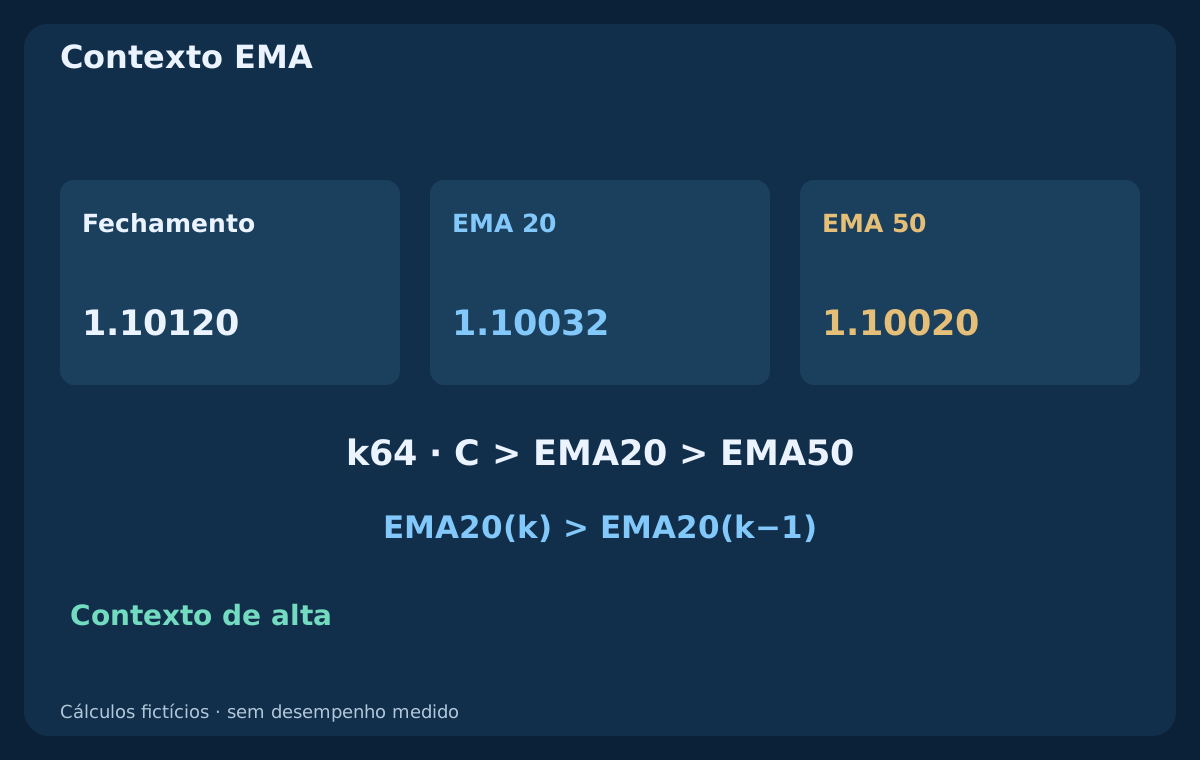
Para n períodos usamos α = 2/(n+1) e E(k) = E(k−1) + α × [C(k) − E(k−1)], com a média aritmética dos primeiros n fechamentos como semente. A série rápida começa em k19; a lenta, em k49. Fechamento acima de ambas, média rápida acima da lenta e crescente definem um contexto de alta escolhido, não uma garantia de avanço futuro.
O preço pode ultrapassar uma EMA durante um repique dentro de uma queda maior. Duas médias próximas podem alternar a ordem em uma faixa lateral. A separação tem unidades de preço e depende de períodos e histórico. Normalizar depois a distância por ATR é uma regra adicional a declarar e testar. Uma inclinação bonita não pode virar condição escondida.
4. Separe força ADX e movimento direcional
A variação de alta das máximas é H(k) menos H(k−1); a de baixa das mínimas, L(k−1) menos L(k). +DM retém a primeira apenas quando positiva e estritamente maior que a segunda; −DM aplica a comparação oposta. No empate, ambas são zero. Isso não é retorno com sinal entre fechamentos. Suavize DM e True Range antes de formar os DI.
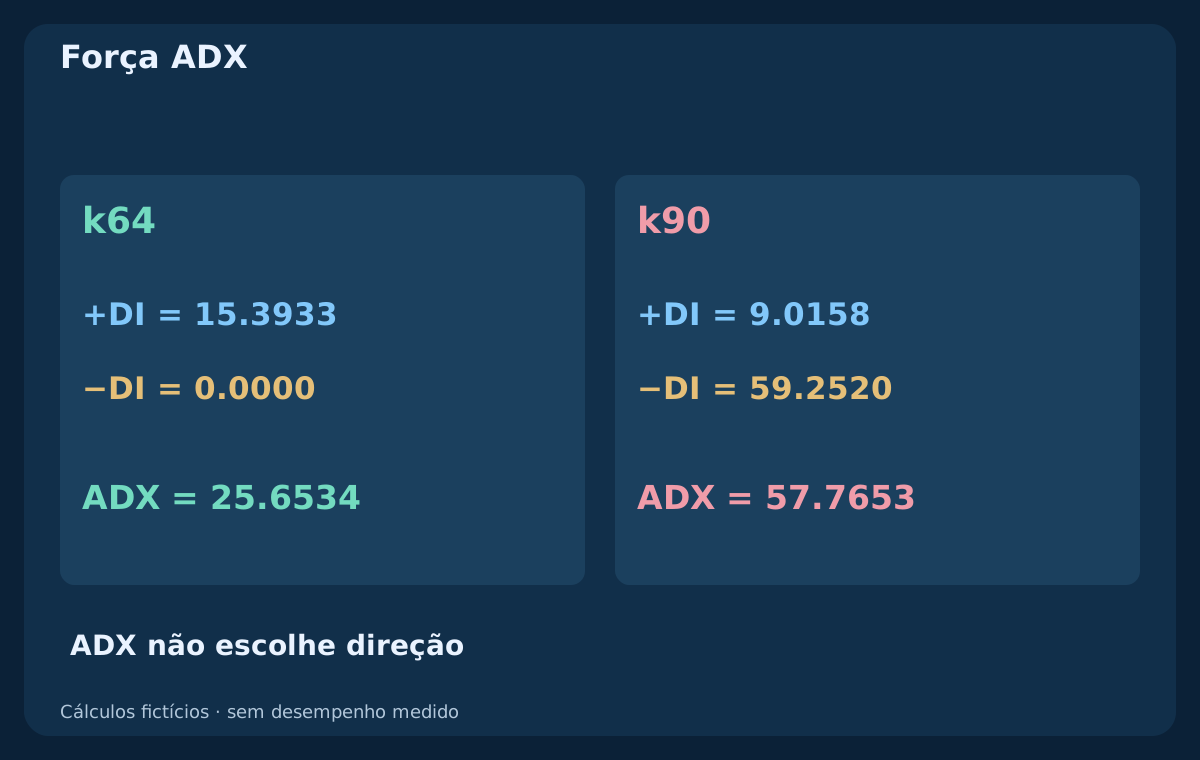
Aqui, +DI = 100 × W(+DM)/W(TR), −DI = 100 × W(−DM)/W(TR) e DX = 100 × |+DI − (−DI)| / [+DI + (−DI)]. ADX suaviza DX com Wilder. Como elimina o sinal do desequilíbrio, pode ser alto nas duas direções. A ordem dos DI acrescenta direção e deve ser distinguida da linha ADX não direcional.
5. Declare a suavização antes de esperar igualdade com MT4
W começa pela média das primeiras 14 observações válidas e depois usa W(k) = [13 × W(k−1) + x(k)]/14. TR e DM suavizados aparecem em k14. O primeiro ADX é a média dos DX de k14 a k27; depois vale a mesma recorrência. Com TR suavizado positivo e ambos os DI zerados, definimos DX como zero. Histórico indisponível nunca é substituído por zero; denominador TR nulo invalida a comparação.
MT4 fornece ADX por MODE_MAIN, MODE_PLUSDI e MODE_MINUSDI. iATR não tem seletor de preço aplicado ou suavização; iMA separa método, preço, deslocamento e shift do buffer. Duas etiquetas 14 não provam que esta reconstrução Wilder coincide com o indicador nativo ou personalizado. Iguale implementação, sementes e histórico antes de comparar valores fechados. Não alegamos paridade com um terminal.
6. Use ATR como escala, não como voto de direção
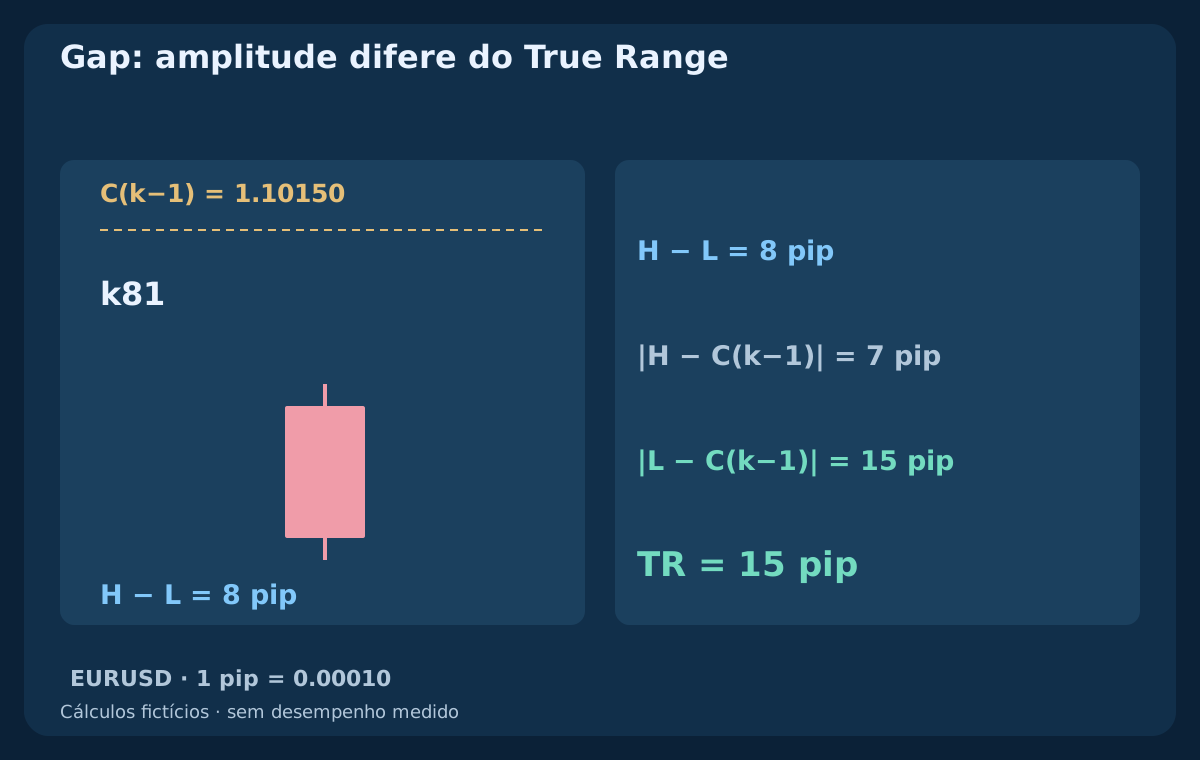
True Range é TR(k) = max[H(k) − L(k), |H(k) − C(k−1)|, |L(k) − C(k−1)|]. Nosso ATR é W(TR), conforme a recorrência declarada. Um gap pode tornar TR maior que a amplitude máxima–mínima. Grandes altas, baixas e gaps podem elevar ATR. Seu crescimento, portanto, não escolhe BUY em vez de SELL.
ATR tem unidades de preço. No EURUSD, 1 pip = 0.00010, então 0.00100 equivale a 10 pips. Um ponto da quinta casa decimal é menor que um pip; outros instrumentos têm suas próprias convenções. Z(k) = [C(k) − EMA20(k)]/ATR14(k) mede extensão em uma escala histórica. Não é probabilidade, amplitude futura garantida ou veto automático por afastamento excessivo.
7. Alinhe os candles fechados antes de comparar
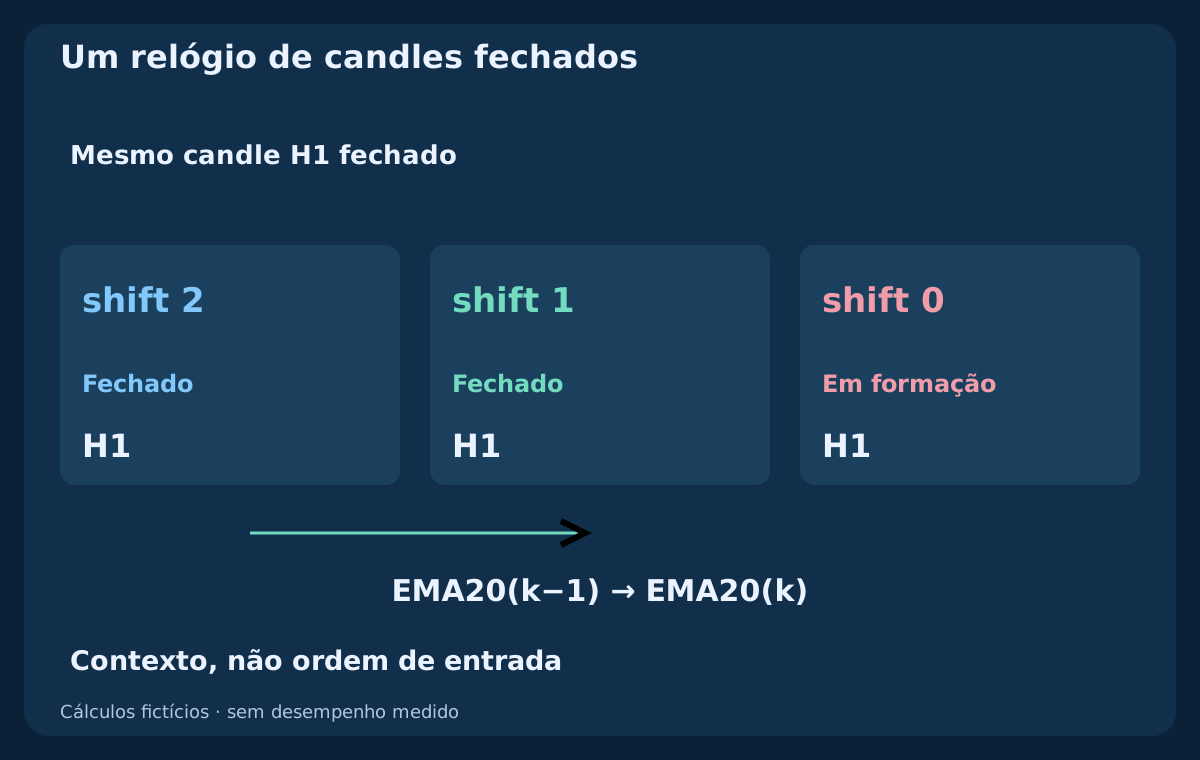
Avalie H1 depois do fechamento, quando o candle seguinte e o histórico necessário estiverem disponíveis. Na série H1 atual do MT4, shift 1 é o último fechado, shift 2 o anterior e shift 0 ainda está em formação. Compare a inclinação EMA nos dois horários fechados. Deslocamento visual zero não significa que buffer shift 0 sirva para esta regra.
Mantenha os três indicadores na mesma observação H1 fechada. Com outro timeframe, alinhe intervalos e disponibilidade reais, não apenas índices iguais. Compare valores sem arredondar e salve horários e entradas. Um estado pode persistir por muitos candles sem autorizar pedidos repetidos a cada tick. Reconciliar posições e solicitações é outra tarefa operacional.
8. Reproduza todos os dados fictícios
O CSV contém 101 candles EURUSD Bid H1 inventados, identificados pelo horário de término desde 2026-07-06 00:00 UTC. Em k0, Open e Close são 1.10000, High 1.10030 e Low 1.09990. De k1 a k60, Close menos Open repete em pips (+2,−2) × 30; k61–k75 usam +3 pips, k76–k90 −6 pips e k91–k100 +2 pips. São entradas construídas, não preços observados de corretora ou previsões.
Depois de k0, Open iguala o Close anterior, exceto k81, quando abre 8 pips abaixo. High fica um pip acima do maior entre Open e Close; Low, um abaixo do menor. Em k81, a amplitude é 8 pips, mas TR vale 15 pips. O CSV inclui OHLC, TR, DM, DI, EMA, ADX, ATR e observações. Células vazias indicam indisponibilidade. A semente do histórico finito não prova convergência com um terminal que possui dados mais antigos.
9. Defina os contextos e examine a tabela
O contexto de alta U exige C(k) > EMA20(k) > EMA50(k) e EMA20(k) > EMA20(k−1). O contexto de baixa D inverte as duas comparações. Defina A(k) = [ADX14(k) ≥ 25], Q↑(k) = U(k) AND A(k) e Q↓(k) = D(k) AND A(k). O limite inclusivo 25 é ilustrativo, não ótimo comprovado. ATR é registrado como escala, sem ser contado secretamente como aprovação direcional.
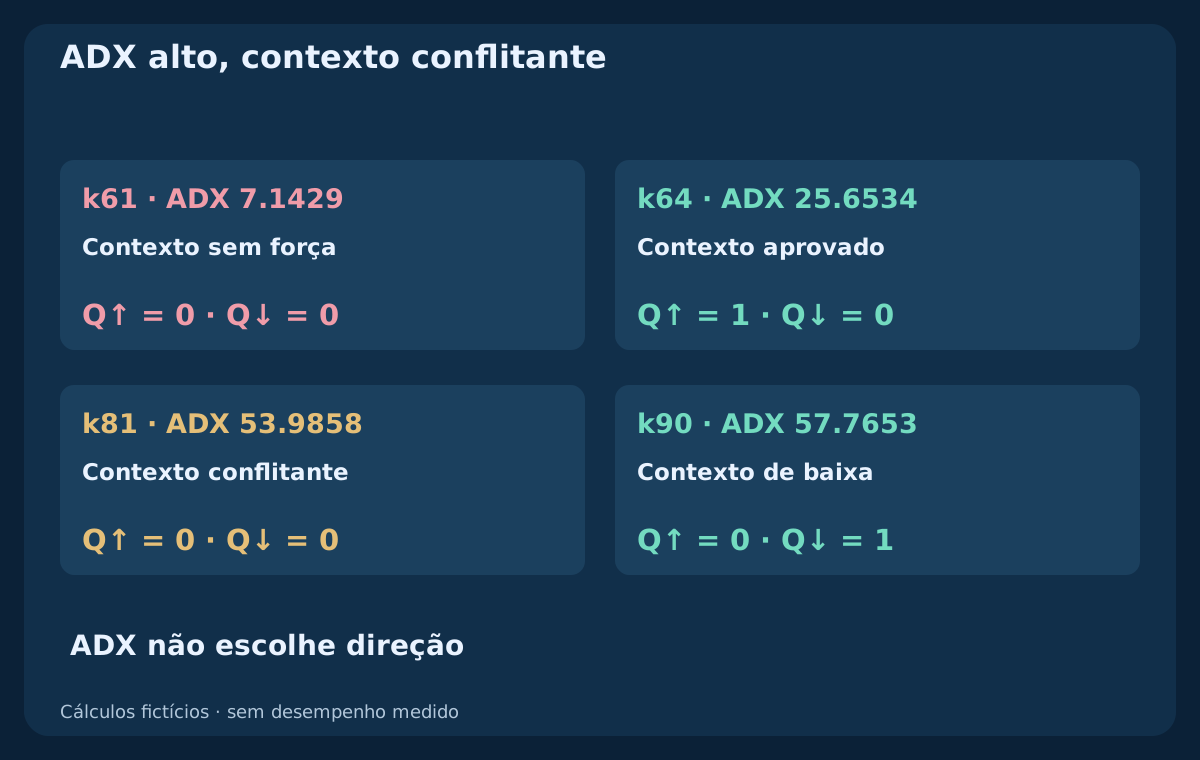
Em k61 existe U, mas ADX vale 7.1429, logo Q↑ é zero. Em k64, ADX 25.6534 permite Q↑ igual a um. Em k75, o fechamento está cerca de 4.6965 ATR acima da EMA20 e o contexto ainda passa: nenhum teto de extensão foi definido. A tabela arredonda EMA a cinco casas e as demais leituras a quatro; os marcadores usam precisão completa. Não são trades ou taxa de acerto medida.
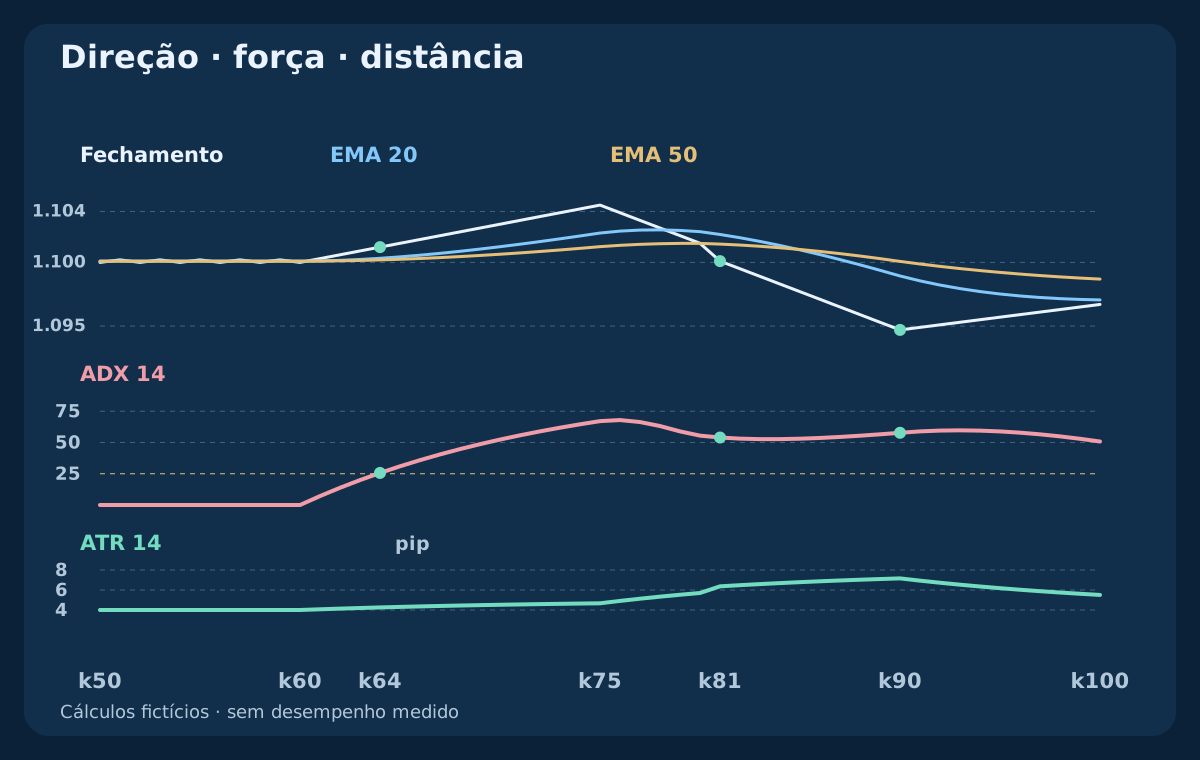
| Candle | Fechamento Bid | EMA 20 | EMA 50 | ADX 14 | ATR (pip) | Q↑ | Q↓ |
|---|---|---|---|---|---|---|---|
| k60 | 1.10000 | 1.10009 | 1.10010 | 0.0000 | 4.0000 | 0 | 0 |
| k61 | 1.10030 | 1.10011 | 1.10010 | 7.1429 | 4.0714 | 0 | 0 |
| k64 | 1.10120 | 1.10032 | 1.10020 | 25.6534 | 4.2565 | 1 | 0 |
| k75 | 1.10450 | 1.10231 | 1.10124 | 67.0974 | 4.6710 | 1 | 0 |
| k81 | 1.10010 | 1.10219 | 1.10144 | 53.9858 | 6.3659 | 0 | 0 |
| k90 | 1.09470 | 1.09893 | 1.10008 | 57.7653 | 7.1613 | 0 | 1 |
| k100 | 1.09670 | 1.09706 | 1.09869 | 50.7920 | 5.5067 | 0 | 1 |
10. Leia ADX alto quando o contexto muda
Em k81, ADX ainda é 53.9858, mas nenhum contexto EMA passa: preço abaixo de ambas, média rápida ainda acima da lenta. As duas Q são zero. Em k90, ADX 57.7653 acompanha contexto de baixa. A força elevada nunca garantiu a continuidade da visão altista; deve ser lida junto ao contexto definido separadamente.
Em k100 o preço se recuperou do nível mais baixo, mas o contexto EMA de baixa permanece e ADX vale 50.7920. ADX caindo não estabelece reversão de alta. Exigir ADX crescente, ordem dos DI, outro limite ou teto de extensão cria outras versões. São hipóteses válidas para pesquisa, mas acrescentá-las após ver linhas inconvenientes impede uma comparação honesta.
11. Mantenha o gatilho de preço separado do filtro
Classificar contexto não define entrada. Uma estratégia posterior pode estudar rompimento fechado de consolidação ou recuo com um novo evento de preço, mas precisa definir evento e timing. Não chame cada Q↑ de sinal novo nem guarde indefinidamente um gatilho rejeitado até ADX ficar favorável. Isso muda o conjunto de decisões e o horário de execução.
Declare avaliação única no candle fechado ou retenção em uma janela definida. Especifique vencimento, eventos opostos, dados ausentes, uma solicitação pretendida e cancelamentos. Reconcilie solicitações incertas e posições antes de repetir após uma interrupção. Concordância não prova aceite da corretora, proteção anexada ou segurança da operação.
12. Escolha o stop antes de calcular o lote
ATR pode fornecer distância mínima, mas não identifica invalidação estrutural nem garante suportar oscilações normais. Stop estrutural, ATR e combinação são hipóteses distintas. Para um BUY planejado, o exemplo separado fixa um stop estrutural Bid e usa d = max[Ask − structural stop, 1.5 × ATR]. O stop resultante é Ask − d. Trata-se de convenção declarada, não múltiplo universal recomendado.
Alinhe o stop à grade real de preços no sentido protetivo previsto e recalcule a distância. Confira mínimos da corretora, spread e cotação executável recente. Cotação vencida ou stop inválido é rejeição a registrar, não licença para usar um preço histórico favorável. Gaps e movimentos rápidos podem piorar a execução; distância e reserva não limitam a perda real.
13. Acompanhe um orçamento em dois cenários
O exemplo independente EURUSD usa Bid/Ask 1.10500 / 1.10512, stop estrutural 1.10300 e alvo Bid 1.10900. Com ATR 10 pips, o piso é 15 pips, então a estrutura domina e d vale 21.2 pips. Some comissão total de abertura e fechamento de 0.8 pip e reserva total para execução adversa de 1.2 pips. Perda prevista: 23.2 pips; alvo líquido: 36.8 pips; razão aproximada: 1.586. Ask contra saídas Bid já inclui spread de entrada.
Suponha conta USD, contrato padrão de 100000 EUR, valor do pip 10 USD por lote, orçamento 100 USD e passo 0.01. Arredonde 100 / (23.2 × 10) para baixo a 0.43 lots, com risco previsto 99.76 USD. Se apenas ATR dobra para 20 pips, o piso vira 30 pips, o stop 1.10212 e a distância total 32.0 pips. Volume: 0.31 lots; risco: 99.20 USD; razão: 1.150. São planos, não execuções ou perdas máximas garantidas.
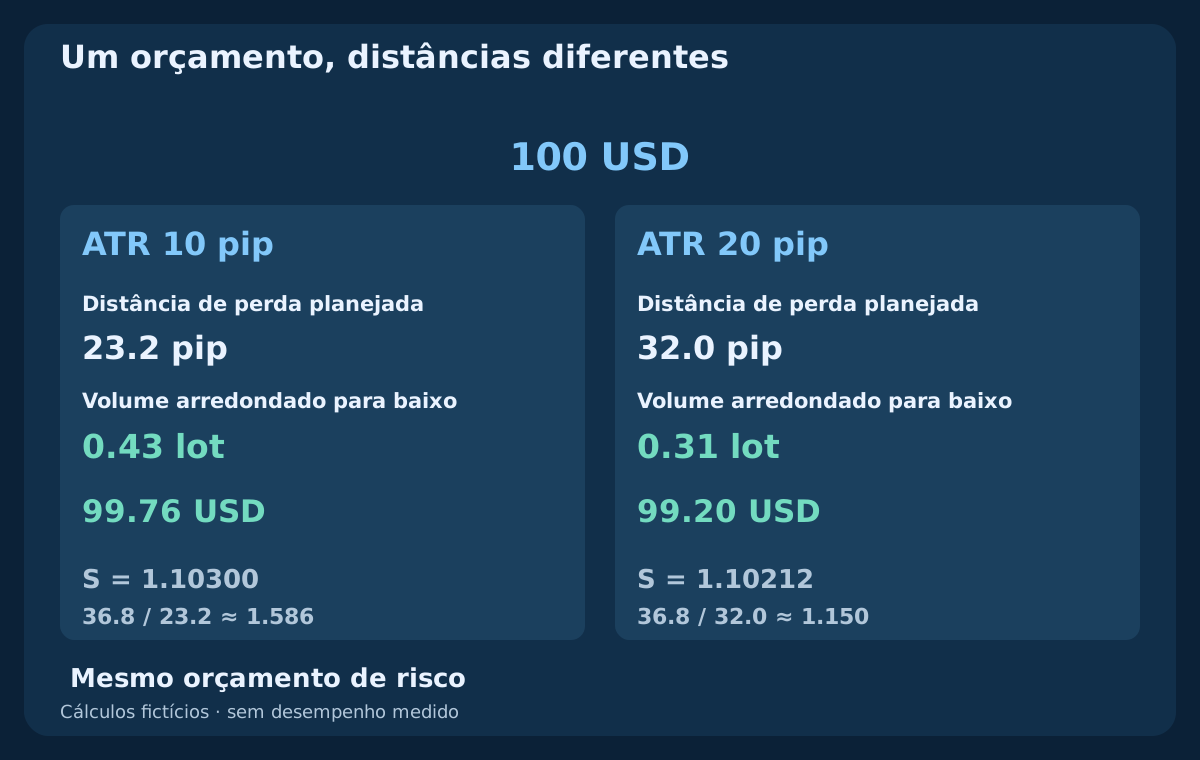
| Cenário | ATR (pip) | Stop Bid | Distância (pip) | Perda + custos | Lotes | Risco USD | Razão alvo |
|---|---|---|---|---|---|---|---|
| ATR inicial | 10.0 | 1.10300 | 21.2 | 23.2 | 0.43 | 99.76 | 1.586 |
| ATR dobrado | 20.0 | 1.10212 | 30.0 | 32.0 | 0.31 | 99.20 | 1.150 |
14. Não confunda ajuste de volatilidade com mais risco permitido
Os cenários mantêm cotação, estrutura, alvo, orçamento e custos constantes para isolar ATR. Outra cotação pode alterar tudo novamente. Em outra moeda de conta, converta o valor de pip ou tick à taxa pertinente e confira o contrato. ATR sozinho não determina lotes. Verifique mínimo, passo, margem e exposição correlacionada da carteira.
Não aplique o segundo caso alargando um stop existente e preservando o volume inicial maior. Isso aumenta exposição prevista sem uma regra de gestão separada e testada. Aqui se avalia uma posição nova sob orçamento fixo. Gestão posterior, swaps, notícias, perdas agregadas e reconciliação após reinício precisam de regras próprias.
15. Teste a contribuição de cada componente
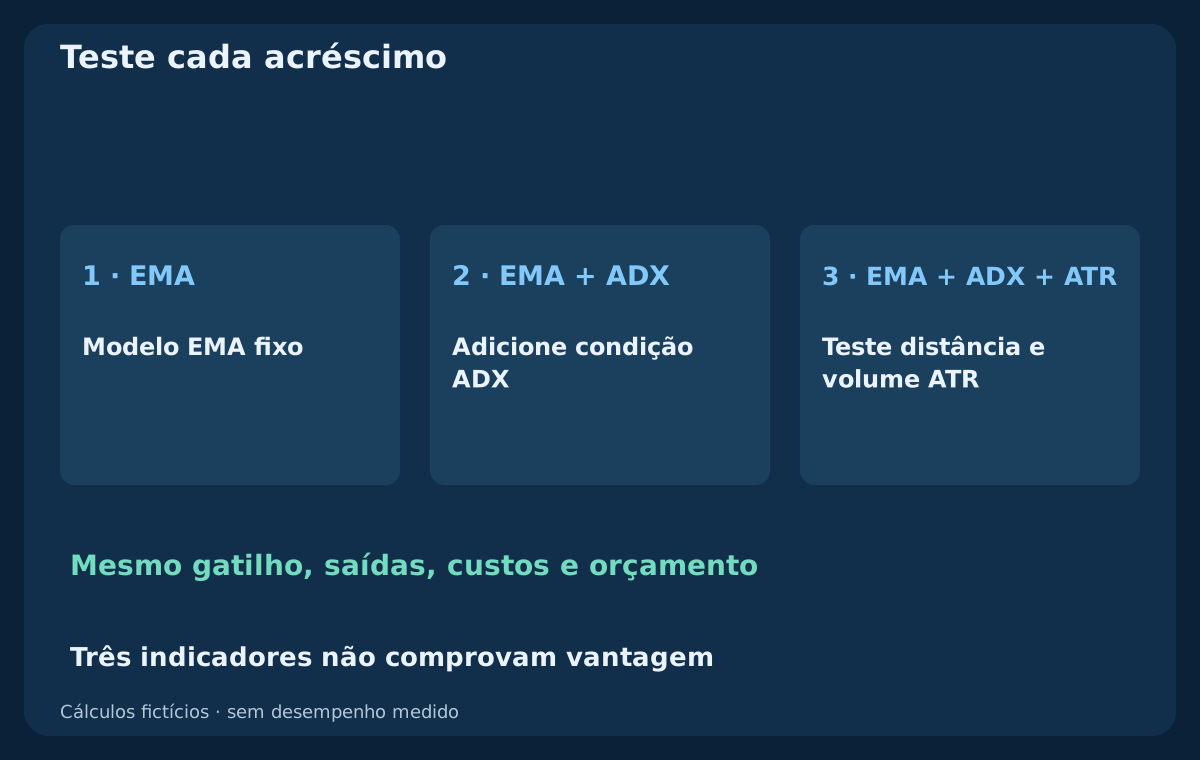
Congele um modelo completo com contexto EMA, um gatilho e saídas fixas. Compare com o mesmo modelo mais ADX. Depois avalie a política ATR de distância e volume contra uma alternativa declarada, com risco e execução constantes. Registre rejeições, atrasos, stops, lotes, exposição e custos. Mudar gatilho, saída e orçamento juntos esconderia qual componente fez diferença.
Reserve dados posteriores, preserve todas as versões e examine parâmetros próximos sem escolher outro vencedor para cada intervalo. Considere perdas, ganhos removidos, expectativa líquida, drawdown, falhas de execução e incerteza, não só acertos ou menos trades. A tabela fictícia verifica apenas cálculo e cronologia; não demonstra lucratividade, risco seguro ou melhor combinação.
16. Faça uma revisão antes de avançar à estratégia
Identifique histórico, lado da cotação, timeframe, método e semente EMA, suavização ADX e ATR, horários fechados e tratamento de dados ausentes. Declare comparações, igualdade do limite e leituras apenas diagnósticas. Depois escreva evento novo, validade, proteção, saída, custos e volume. Outro leitor deve reproduzir a decisão sem escolher um gráfico conveniente depois.
O próximo passo é uma hipótese de estratégia separada, não operar todo contexto aprovado. Separe as evidências do futuro guia Bollinger Bands–RSI e de outros experimentos. Uma combinação útil tem responsabilidades claras e efeitos adicionais verificáveis. Desenhar direção, força e volatilidade juntas não basta para torná-la confiável.
Perguntas frequentes
O que cada indicador EMA, ADX e ATR acrescenta?
EMA fornece um contexto direcional escolhido, ADX a força do movimento sem sinal e ATR uma escala de True Range. Os papéis podem se complementar, mas usam preços sobrepostos. Concordância não prova independência, evento de entrada ou lucratividade.
EMA 20/50, ADX 14 e ATR 14 são as melhores configurações?
Nenhum conjunto ótimo é demonstrado. São períodos de referência para identificar a lição. Suavização, semente, histórico, timeframe e custos também contam. Fixe regras completas e avalie alternativas próximas e dados posteriores, sem escolher apenas por uma imagem histórica favorável.
ADX acima de 25 significa que o preço deve subir?
Não. ADX mede força sem escolher direção. No exemplo, a leitura alta acompanha contexto EMA conflitante em k81 e de baixa em k90. Exigir ordem dos DI ou ADX crescente cria outra regra a testar.
ATR prevê um alvo ou garante meu stop?
Não. Resume True Range histórico por um método definido. Um múltiplo é distância escolhida, não previsão, intervalo de confiança ou limite de perda. Gaps, slippage e execução podem ultrapassar nível e reserva planejados.
Por que o MT4 pode diferir do CSV?
O CSV usa referências Wilder e sementes EMA explícitas em candles fictícios. Terminal ou indicador pode diferir em algoritmo, inicialização, histórico, agrupamento ou dados. Mesmo período não basta: compare candles fechados e implementação exatos.
Por que o lote cai quando ATR sobe?
Com orçamento fixo, o piso ATR maior aumenta a perda prevista por lote. O volume é arredondado para baixo de 0.43 a 0.31 lotes sob as hipóteses declaradas. Isso trata de uma posição nova, não permite ampliar o stop existente mantendo o volume.
Fontes e notas educativas
A MetaQuotes documenta conceitos e interfaces MQL4. Suavização, sementes, sequência OHLC e condições de observação são definições educacionais expressamente declaradas. Não são réplicas verificadas de um terminal MT4, descrição de EA comercial ou desempenho medido. O CSV contém todas as entradas e cálculos intermediários; o exemplo de cotação e volume é separado.
- MetaQuotes — Moving Average
- MetaQuotes — Average Directional Movement Index
- MetaQuotes — Average True Range
Conteúdo educativo. Histórico OHLC, valores e cotações são fictícios. Forex envolve riscos. Concordância e reservas não garantem lucro, execução ou perda máxima.