

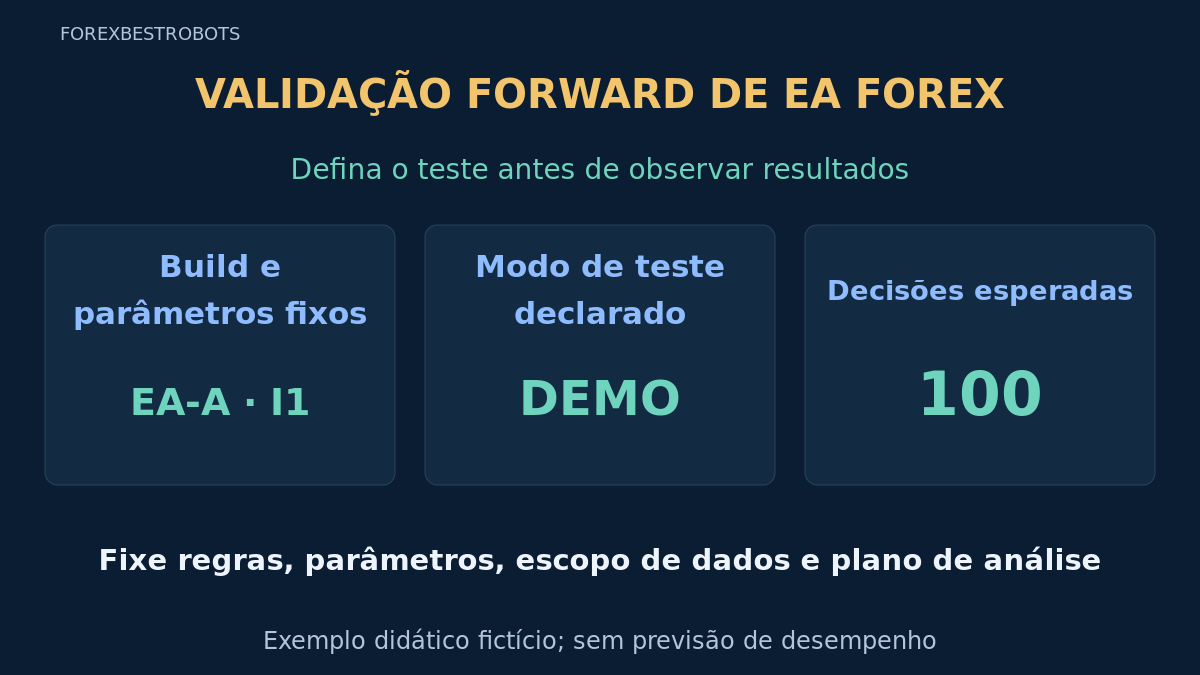
A observação forward estuda como um EA fixo se comporta com dados que chegam depois de fixado o plano. Só é útil se versão, informação disponível em cada decisão e regras de análise forem rastreáveis. Um período lucrativo escolhido depois não é o mesmo experimento.
Separe prontidão operacional, integridade das evidências e avaliação de desempenho. A conciliação do primeiro guia estabelece o que aconteceu; este define o protocolo de observação prospectiva. Nem um razão correto nem um calendário concluído comprovam rentabilidade ou autorização para financiar uma conta real.
1. Escreva a pergunta antes de coletar resultados
Declare o comportamento e o ambiente avaliados: momento do sinal, reprodução de decisões, tratamento de solicitações, diferenças de execução ou hipótese de desempenho precisa. Nomeie a comparação e as evidências necessárias. Não substitua todas essas perguntas por um saldo crescente.
Registre variantes e tentativas de seleção anteriores, inclusive as malsucedidas. Um novo período forward não apaga o histórico de seleção do modelo. Ajustar repetidamente após ver resultados transforma essas observações em desenvolvimento. O guia de overfitting explica o exame adicional exigido por um backtest selecionado atraente.
2. Separe evidências shadow, demo e reais
Aqui, shadow é um observador que registra decisões sem enviar ordens. Demo são solicitações a uma conta simulada da corretora; live é execução em conta com capital real. Documente o modo explicitamente, sem usar forward como garantia de execuções reais.
| Modo | O que pode registrar | Limite principal das evidências |
|---|---|---|
| Observador shadow | Decisões e dados disponíveis; sem ordens | Sem execução observada da corretora |
| Conta demo | Decisões, solicitações simuladas e registros da corretora | Não comprova execuções ou custos reais |
| Conta real | Solicitações reais, registros e efeitos na conta | Capital em risco; resultados incertos |
O exemplo usa apenas demo e não recomenda alocação real. Compare modos após alinhar versões, dados e cobertura temporal, mantendo registros separados. O guia de demo versus real explica diferenças; um observador não deduz execuções reais de um gráfico Bid.
3. Fixe um manifesto que identifique o experimento
Arquive binário/build do EA e, quando houver, revisão do código; registre hashes, valores e arquivo de parâmetros. Inclua servidor, conta e modo, moeda, mapeamento de símbolos, período gráfico, dependências, build do terminal, base temporal, fontes, versão da política de risco, início, regra de fim e análises. Nome de arquivo não identifica sozinho a configuração.
No exemplo didático, fixe EA-A e os parâmetros I1 em uma execução demo EURUSD H1. O manifesto contém horários e identificadores das decisões do calendário fixo. Mantenha regras de negociação e risco inalteradas; o guia não fornece essas regras nem um controlador. A segurança operacional segue a política de risco da conta existente.
4. Capture o que estava disponível em cada decisão
Salve corte da decisão, identificadores de barras fechadas, preços e variáveis relevantes, horários de origem, recebimento e verificações de atualização. Normalize relógios com documentação. No exemplo, F1 tem marca 09:00:00, mas chega às 09:00:08, depois da fotografia fixada às 09:00:05. Não pode entrar nessa decisão. A análise às 09:00:10 deve preservar esse fato.
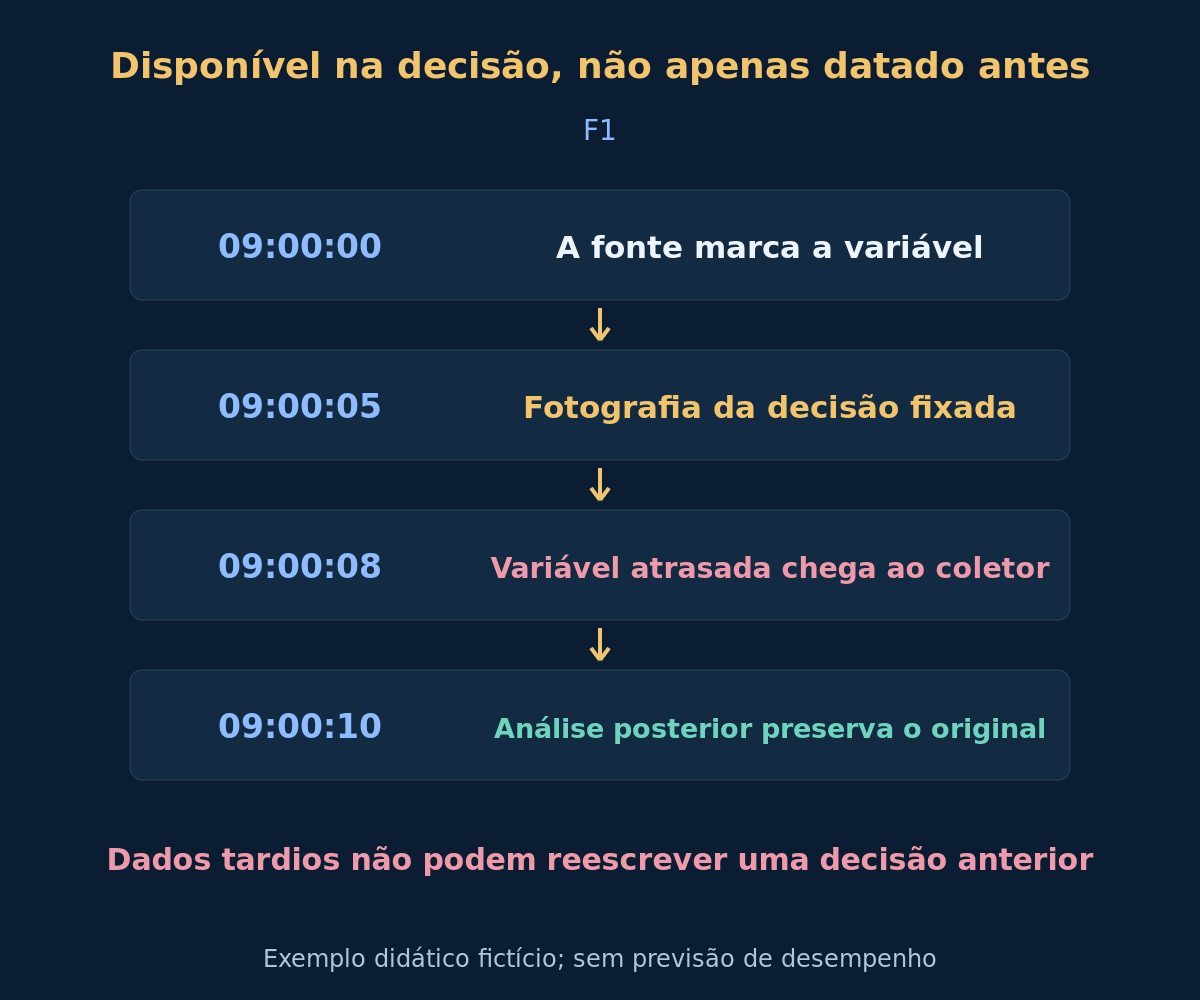
Horário anterior na origem não prova que o EA pudesse ler o valor naquele instante. Siga a regra fixa para dados ausentes, incluindo não entrada documentada se exigida. Guarde correções posteriores separadamente. Reconstruir com histórico revisado, barra antes em formação já completa ou valor recebido depois introduz informação que a execução original não tinha.
5. Predefina a janela e as oportunidades esperadas
Especifique início e regra de término, calendário de mercado, sessões permitidas, agenda de decisões, exclusões de aquecimento e análises antes da observação. Explique fechamentos, barras ausentes, reinícios e quedas. Uma queda não deve desaparecer do denominador porque nenhuma ordem foi enviada. Distinga decisões programadas de sinais, solicitações e operações concluídas.
O calendário fictício tem 100 decisões esperadas em 4 blocos consecutivos de 25. Analise ao final de cada bloco e encerre após a última decisão programada. Os números tornam a auditoria reproduzível, não são mínimo recomendado ou cálculo de poder estatístico. Duração e evidências necessárias dependem de frequência, dependência, condições de mercado e pergunta.
6. Predefina análise, interrupção e mudanças
Separe requisitos de qualidade das fontes, escalonamento operacional e critérios de desempenho. Defina métricas, atribuição, custos, fluxos, posições abertas e tolerâncias antes dos resultados. Os guias de patrimônio e drawdown e custos dão contexto contábil, não limites universais de aceitação.
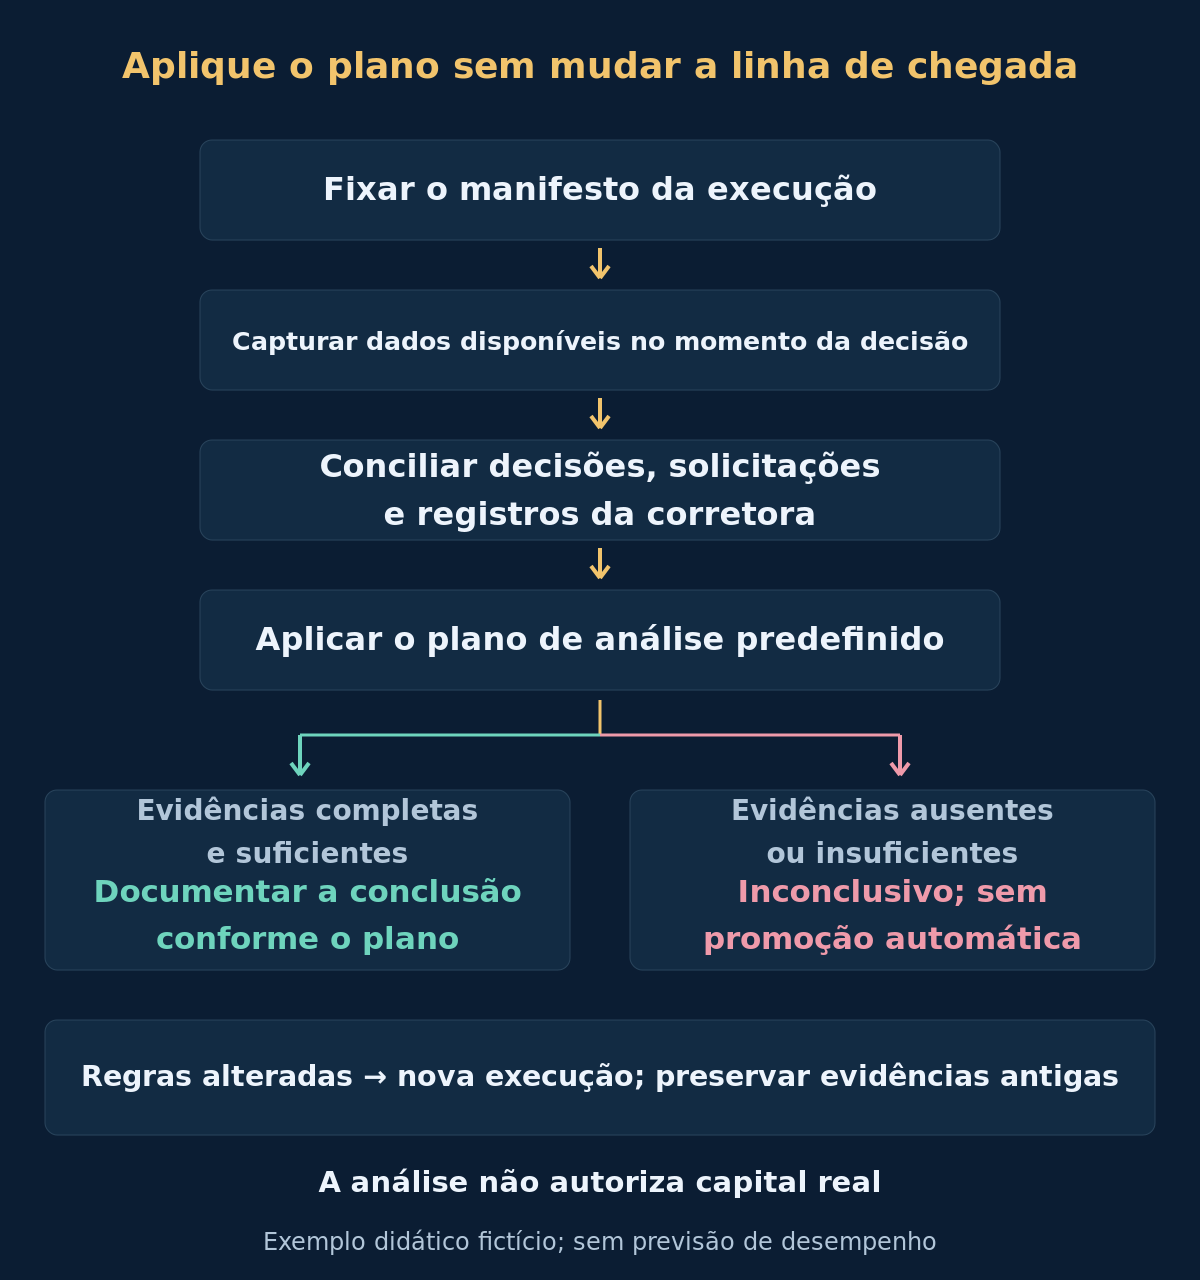
Nesta demo, toda decisão esperada precisa de evidência rastreável antes da aprovação do dossiê de desempenho. Uma decisão não resolvida deixa a aprovação inconclusiva. Análises programadas não atrasam ações urgentes da política existente. Não estenda até ganhar, não pare em um pico favorável nem mude silenciosamente um limite após uma perda.
7. Audite o exemplo fictício de cobertura
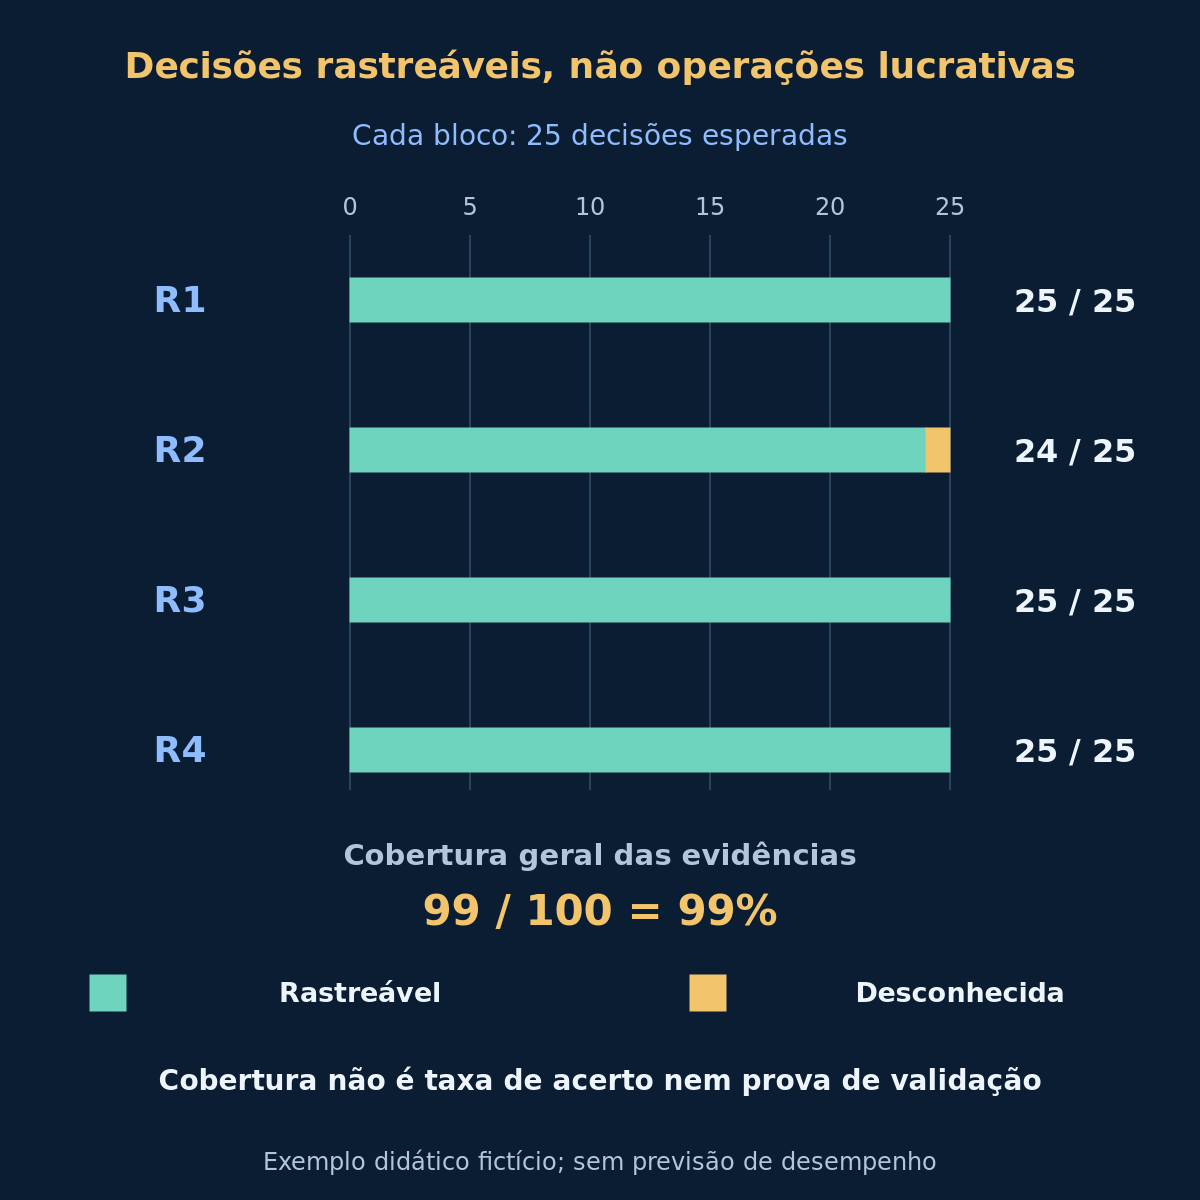
A tabela contém blocos sem sobreposição, não totais acumulados. Decisão rastreável preserva dados disponíveis na hora e resultado registrado, inclusive ausência de sinal ou não entrada documentada; uma decisão desconhecida não tem evidência suficiente. R2 tem um registro ausente ainda não resolvido ao final. Não suponha que ali não houve sinal, solicitação ou exposição.
| Bloco de análise | Decisões esperadas | Decisões rastreáveis | Decisões desconhecidas | Cobertura das evidências |
|---|---|---|---|---|
| R1 | 25 | 25 | 0 | 100% |
| R2 | 25 | 24 | 1 | 96% |
| R3 | 25 | 25 | 0 | 100% |
| R4 | 25 | 25 | 0 | 100% |
No total, 99 de 100 decisões são rastreáveis e 1 desconhecida: cobertura 99%. Blocos completos posteriores não corrigem a lacuna anterior. Pelo requisito predefinido de integridade, o dossiê continua inconclusivo. O cálculo não mede acerto nem afirma que a estratégia falhou; registros completos ainda exigiriam avaliação separada de suficiência e desempenho.
Opcional: reproduza contagens e cobertura
Decisões esperadas: 25 + 25 + 25 + 25 = 100. Rastreáveis: 25 + 24 + 25 + 25 = 99. Desconhecidas: 0 + 1 + 0 + 0 = 1. Bloco completo: 25 / 25 × 100 = 100%. Incompleto: 24 / 25 × 100 = 96%. Cobertura geral: 99 / 100 × 100 = 99%. Parcela desconhecida: 1 / 100 × 100 = 1%. Conferência: 99 + 1 = 100. Os percentuais descrevem apenas evidências; a notação numérica é inglesa.
8. Trate regras alteradas como nova execução
Mudar limite, arquivo de parâmetros, universo de símbolos, filtro de sessão ou risco muda o experimento. Registre motivo e momento efetivo, preserve a execução anterior e inicie versão identificada. EA-B com I2 não deve ser anexado a EA-A com I1 como se nada mudasse. Alterações de infraestrutura também precisam de registro datado e análise de comparabilidade.
Uma correção pode ser necessária, mas não transforma observações já vistas em dados inéditos de validação. Preserve incidente e período afetado; obtenha evidências posteriores sob o novo protocolo. Relate variantes e consultas anteriores. Não sobrescreva uma execução ruim, não agrupe resultados incompatíveis nem apresente replay retrospectivo como registro forward original.
9. Respeite os limites do testador histórico e da plataforma
Teste histórico e observação forward respondem a perguntas diferentes. O MT4 tem limites documentados: funções externas como WebRequest() e SendNotification() não são executadas no Strategy Tester, e não há operações em símbolos diferentes do testado. Uma passagem histórica não comprova o funcionamento de dados e alertas ao vivo.
Use o guia de backtesting para hipóteses de modelo e dados e o guia de monitoramento para caminhos operacionais. Verifique dados entre símbolos separadamente da execução. Recebimento, desconexão, recuperação e proteção reais precisam de evidências em ambiente observado adequado, não da suposição de que o testador se transfere sem alterações.
10. Escreva uma conclusão delimitada na análise prevista
Informe identidade do protocolo, modo, datas reais, cobertura esperada e observada, incidentes, mudanças, pendências e métricas predefinidas com limites. Inclua perdas e exposição aberta, não só encerramentos favoráveis. A estatística deve considerar dependência e seleção repetida; o exemplo não faz teste de significância ou cálculo de probabilidade de overfitting.
- Manifesto, comparação, janela e regras foram fixados antes dos resultados?
- Cada decisão usou apenas informações realmente disponíveis no corte?
- Registros shadow, demo e reais estão separados?
- Lacunas, incidentes, custos, posições abertas e versões estão visíveis?
- A conclusão segue os critérios originais sem tratar cobertura como rentabilidade?
Conclua com precisão: evidências incompletas, completas mas insuficientes para a pergunta, ou resultado documentado pela avaliação predefinida. Nenhuma opção promove automaticamente um EA demo a capital real. Implantação ou alocação posterior exige decisão autorizada e controles próprios. Preserve o dossiê para monitoramento e revalidação.
11. Dúvidas sobre validação forward
Forward significa operar com dinheiro real?
Não. Declare shadow, demo ou live. Somente o live registra execução em conta com capital real e expõe esse capital a perdas.
As 100 decisões do exemplo bastam para validar um EA?
Não há essa afirmação. São dados fictícios de cobertura, não recomendação de tamanho de amostra. Decisões não são necessariamente operações ou observações independentes; cobertura completa não comprova vantagem.
Posso melhorar parâmetros e manter o mesmo resultado forward?
Preserve o resultado antigo, mas identifique a alteração como nova execução/versão. Observações usadas na escolha dos parâmetros são desenvolvimento, não validação inédita dessa escolha.
Cobertura de 99% significa taxa de acerto de 99%?
Não. Indica a parcela de decisões programadas com evidências rastreáveis. No exemplo, a lacuna não resolvida bloqueia a aprovação predefinida das evidências independentemente do resultado de trading.
12. Fontes e escopo
Fontes primárias: funcionamento e limites do MQL4 Strategy Tester, configuração do testador e parâmetros MetaTrader e Bailey e coautores, The Probability of Backtest Overfitting. Verificadas em 2026-10-18. A pesquisa motiva cautela com a seleção; não certifica protocolo nem fornece as contagens do exemplo.
Nomes, horários das variáveis, calendário e contagens são dados didáticos inventados. Não se fornece estratégia real, desempenho live, amostra mínima, retorno esperado ou recomendação de financiamento. Os diagramas mostram protocolo e evidências, não relatórios originais do testador. Um plano fixo melhora a rastreabilidade sem garantir negociação lucrativa ou segura.