

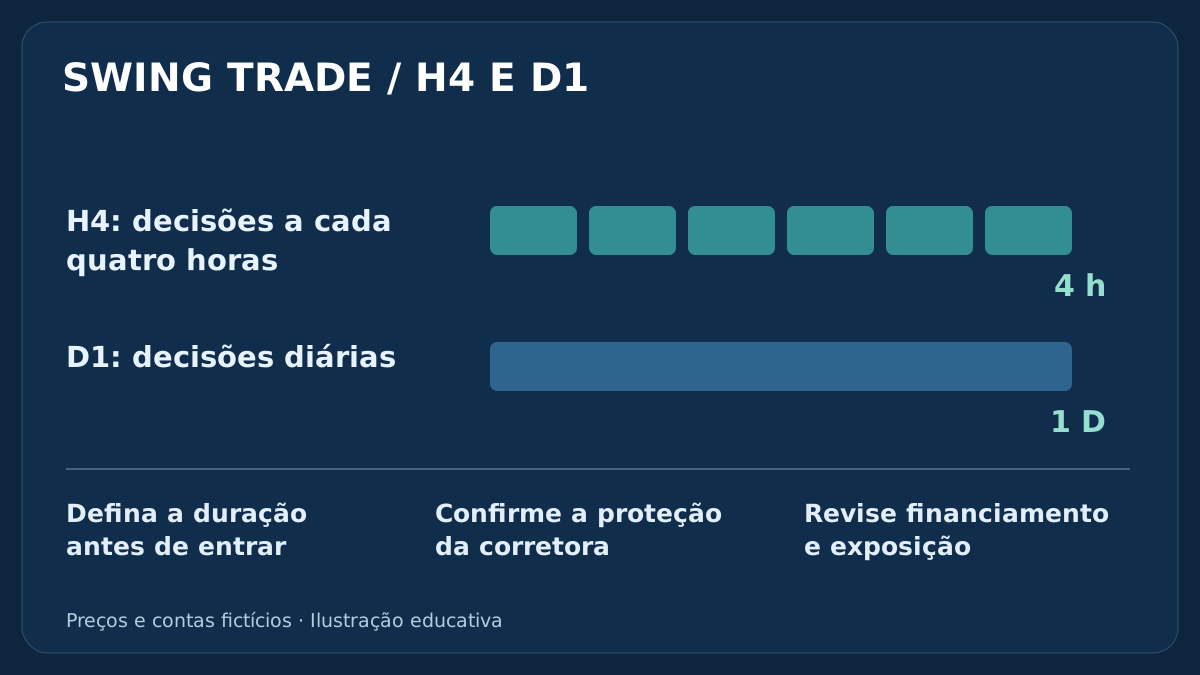
Manter uma posição por mais tempo dá espaço ao movimento, mas também aos custos, às notícias e aos gaps. Este guia compara H4 e D1, calcula um exemplo transparente de financiamento e explica por que a perda planejada não é um limite garantido.
1. O que significa swing trade no Forex
O swing trade no Forex busca capturar parte de um movimento ao longo de várias sessões, normalmente dias e, às vezes, semanas. Esse horizonte o diferencia de um plano que encerra todas as posições no mesmo dia de negociação. Ele não define, por si só, uma entrada, não promete uma curva de patrimônio mais estável e não reduz o risco apenas porque o gráfico é mais lento.
Um recuo de tendência, uma reversão ou um rompimento podem ser estudados como modelos de swing. Todos precisam de referência precisa, condição de entrada, invalidação e política de saída. Este guia trata do problema comum de manter a posição, sem criar outra versão de uma estratégia de EMA ou de rompimento de sessão. O guia de gestão de risco apresenta a estrutura geral da conta.
Para verificar o custo de manter posições, o guia de swap e rollover no Forex conecta a unidade informada, o calendário de financiamento e os lançamentos na moeda da conta antes da interpretação do resultado líquido.
2. H4 ou D1: qual é a função de cada gráfico?
Um candle H4 reúne quatro horas; um D1 reúne o intervalo diário definido pela corretora. H4 permite decisões durante o dia, enquanto um modelo D1 espera o encerramento do seu candle diário. Nenhum determina quantos dias a posição deve ficar aberta. Uma entrada H4 pode atravessar vários fechamentos diários, e um sinal D1 pode ser rejeitado na cotação seguinte.
Um intervalo completo de 24 horas contém matematicamente seis períodos de quatro horas, não seis oportunidades. Fechamentos do mercado, sessões curtas de domingo e convenções dos dados podem alterar os candles disponíveis. Escolha um relógio para o sinal e outra regra para a idade da posição. Acrescentar um gráfico menor depois de uma movimentação contrária muda a especificação, sem melhorar a evidência original.
| Questão | H4 | D1 |
|---|---|---|
| Intervalo de decisão | Candles de quatro horas | Candles diários da corretora |
| Prazo da posição | Definido separadamente | Definido separadamente |
| Entre decisões | Proteção e exposição continuam relevantes | Proteção e exposição continuam relevantes |
| Comparação | Mesma informação disponível e custos completos | Mesma informação disponível e custos completos |
3. Use candles fechados e o horário documentado da corretora
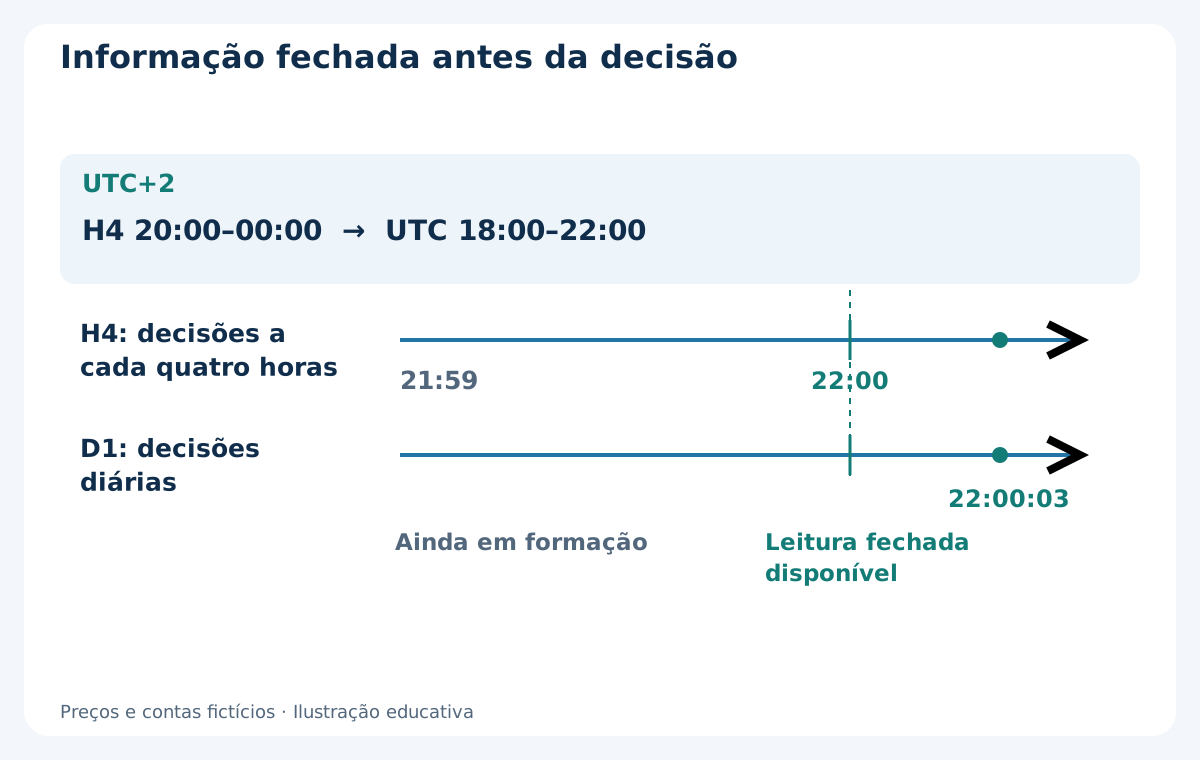
Considere uma corretora fictícia cujo servidor usa UTC+2 na sessão ilustrada. Seu H4 de 20:00–00:00 corresponde a 18:00–22:00 UTC, e o D1 chega ao mesmo limite nominal às 22:00 UTC. Às 21:59 UTC, ambos ainda estão em formação. Se a primeira cotação do novo candle chega às 22:00:03 UTC, os valores recém-fechados ficam observáveis nesse instante, e não por meio de uma execução inventada exatamente às 22:00.
UTC+2 é uma premissa do exemplo, não uma configuração universal do MT4. Registre diferenças históricas, horário de verão, cotações ausentes e construção dos candles do fluxo real. Compare informações disponíveis em momentos equivalentes antes de comparar H4 e D1. O guia de sessões e fusos horários explica por que um horário local fixo pode mudar em relação a UTC.
4. Escolha um instrumento que possa medir
Comece pelo contrato e pelos dados, não por uma lista universal dos melhores pares para swing. Verifique o símbolo MT4 exato, tamanho do contrato, tick executável, spread normal e sob estresse, disponibilidade de cotações, passo do volume e conversão para a moeda da conta. Uma amplitude diária grande não comprova uma oportunidade nem compensa uma entrada ruim.
Os exemplos usam EUR/USD, 1 pip = 0.0001, ponto e tick executável = 0.00001, conta USD e contrato padrão de EUR 100000. Isso corresponde a USD 10 por pip por lote. Uma cotação em JPY, outro contrato ou outra moeda de conta exigem conversão própria. Consulte o guia de símbolos e especificações da corretora em vez de copiar as cifras automaticamente.
5. Escreva o plano de permanência antes da ordem
Defina a validade do sinal, o método de stop e alvo, a idade máxima, os horários de revisão e a política de fim de semana antes da entrada. Determine também se um novo sinal será ignorado enquanto existir posição aberta. Segurar por dias não autoriza prolongar uma operação invalidada indefinidamente nem transformar um prejuízo de curto prazo em investimento improvisado.
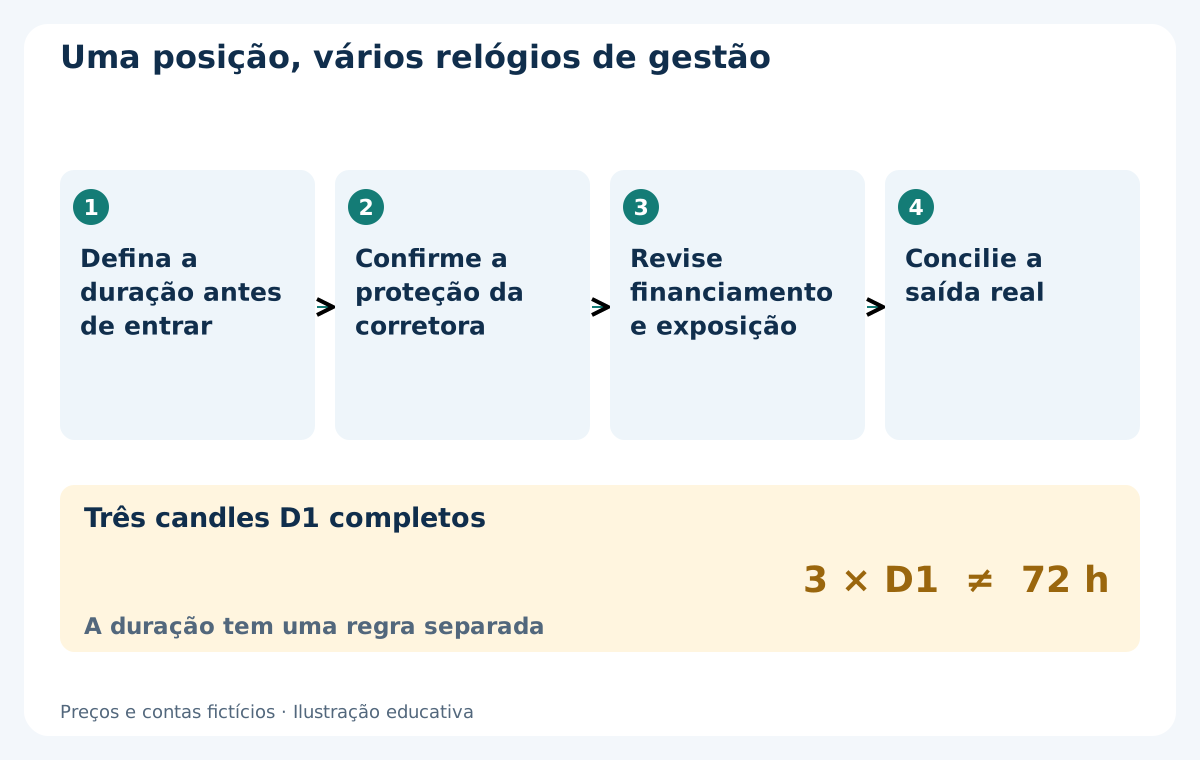
Apenas como ilustração, uma regra poderia solicitar a saída após três candles D1 completos do símbolo, contando o candle da entrada como primeiro quando ele fechar. É uma contagem de barras, não necessariamente 72 horas. Um horário de encerramento na sexta-feira, definido à parte, pode antecipar a saída. Use a primeira cotação executável quando a solicitação vencer; mercado fechado ou falhas podem atrasar o preenchimento. O modelo de rotação diária de momentum apresenta outro ciclo de vários dias com regras explícitas.
6. Separe a proteção da corretora das ações do terminal
Stop e alvo aceitos pela corretora podem permanecer no servidor dela enquanto o terminal está desconectado. Uma saída por tempo do terminal ou do EA, um alerta local ou uma revisão manual continuam dependendo do processo correspondente. Confirme o que foi aceito: uma linha no gráfico não prova proteção, e um EA não administra a posição se o processo necessário estiver indisponível.
Stops comuns podem ser executados além do preço solicitado durante gaps ou deterioração de execução. Defina como conciliar um estado incerto ou fechamento malsucedido sem duplicar a posição. Um ritmo de sinal mais lento não elimina esse trabalho operacional. O protocolo de validação forward conecta decisões previstas aos eventos observados na conta.
7. Leia BUY e SELL pelo lado executável da cotação
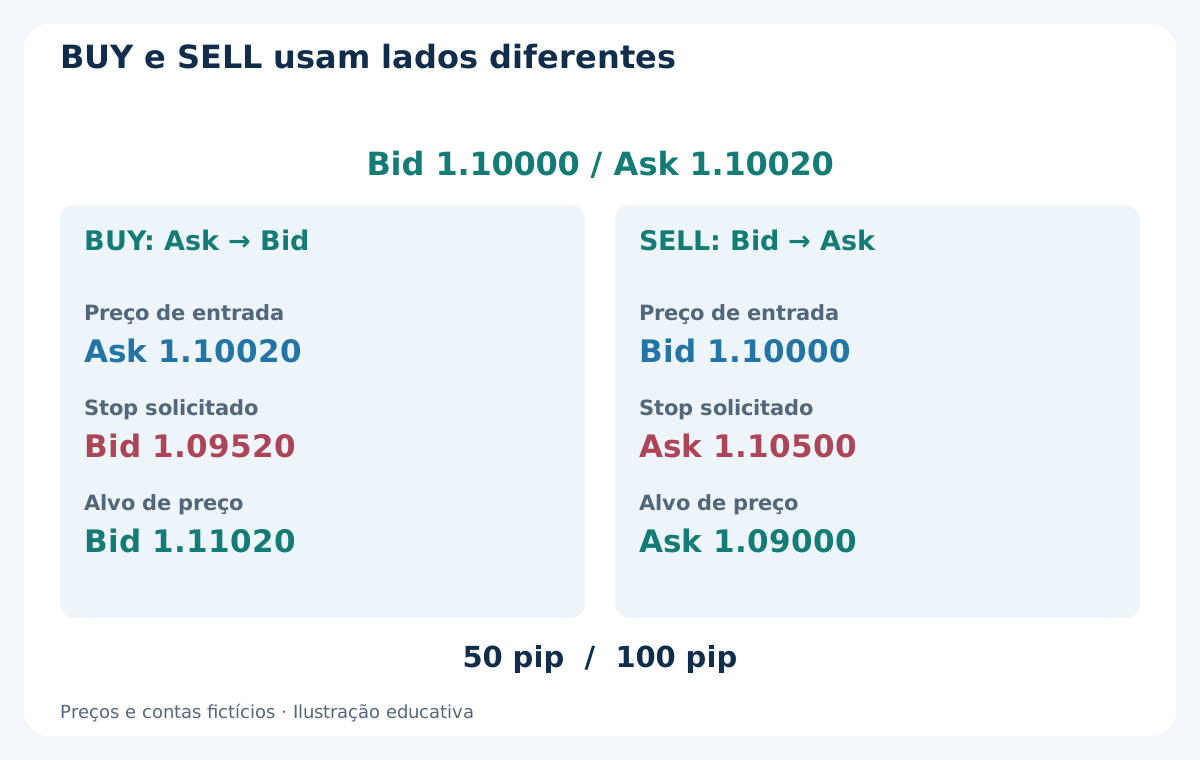
Suponha Bid 1.10000 / Ask 1.10020. Um BUY hipotético entra no Ask 1.10020 e sai no Bid; um SELL hipotético entra no Bid 1.10000 e sai no Ask. Para BUY, use stop Bid 1.09520 e alvo Bid 1.11020. No exemplo SELL separado, use stop Ask 1.10500 e alvo Ask 1.09000. Ambos têm risco bruto de preço de 50 pips e ganho bruto potencial de 100 pips sob essas premissas exatas de execução.
São posições alternativas, não uma proteção por hedge nem uma instrução para abrir ambas. O spread já está refletido na distância entre entrada e saída executáveis; não o desconte de novo. Comissão, financiamento contabilizado e desvio adicional de execução são itens distintos. Verifique normalização, distâncias mínimas, margem e proteção antes de considerar o exemplo executável.
| Alternativa | Entrada | Saída stop | Saída alvo |
|---|---|---|---|
| BUY | Ask 1.10020 | Bid 1.09520 | Bid 1.11020 |
| SELL | Bid 1.10000 | Ask 1.10500 | Ask 1.09000 |
8. Calcule o volume incluindo os custos da permanência
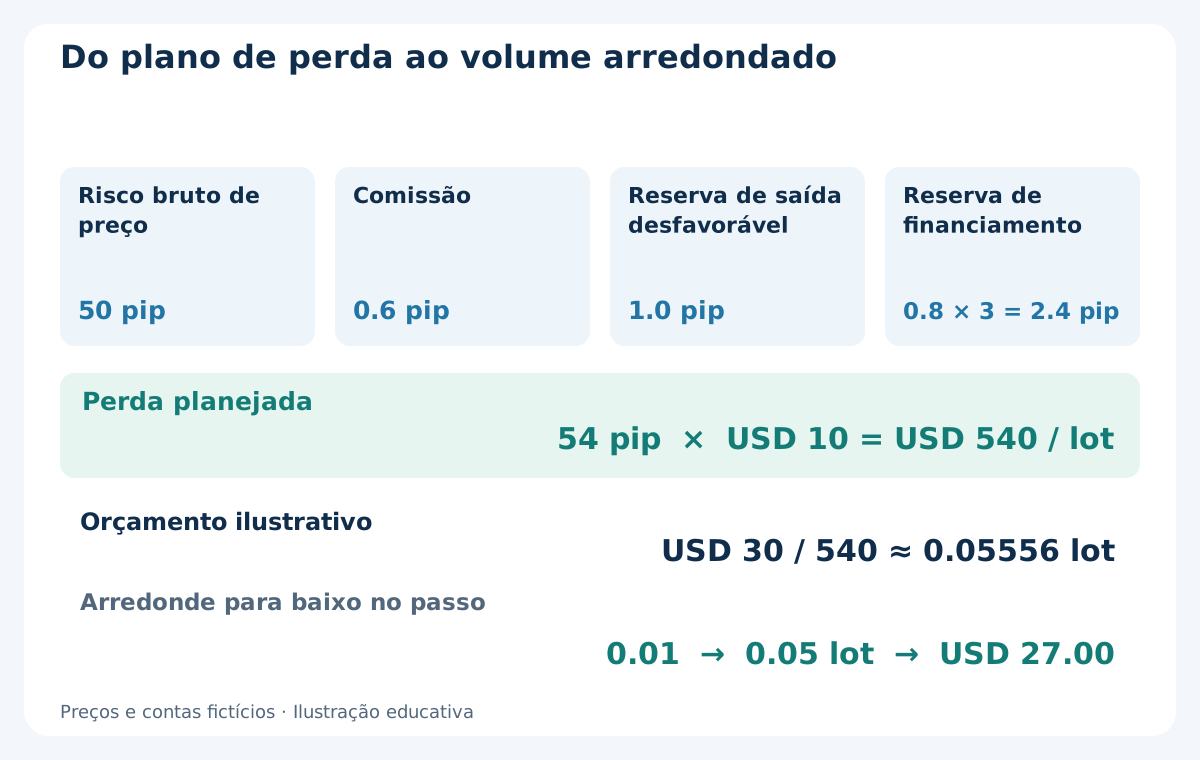
Para BUY, suponha comissão de ida e volta de 0.6 pip, reserva de saída desfavorável de 1.0 pip e reserva de financiamento de 0.8 pip por dia de financiamento cobrado. Preveja três dias: 2.4 pips. A perda planejada é 50 + 0.6 + 1.0 + 2.4 = 54 pips. São premissas simples de pesquisa, não as tarifas atuais de uma corretora. Vários dias de financiamento podem ser cobrados juntos em um único horário de corte; portanto, a quantidade não corresponde necessariamente às noites transcorridas.
Com USD 10 por pip por lote, são USD 540 por lote. Um orçamento ilustrativo de USD 30 resulta em 30 / 540 ≈ 0.05556 lote. Com passo de 0.01 lote, arredonde para baixo a 0.05 lote: perda prevista de USD 27.00. Pule a operação se o mínimo ou a margem impedirem o plano; não arredonde para cima para forçá-la. O guia de dimensionamento explica contrato e conversão. Gaps ainda podem superar o orçamento.
9. Um alvo de preço 2:1 não representa 2:1 líquido
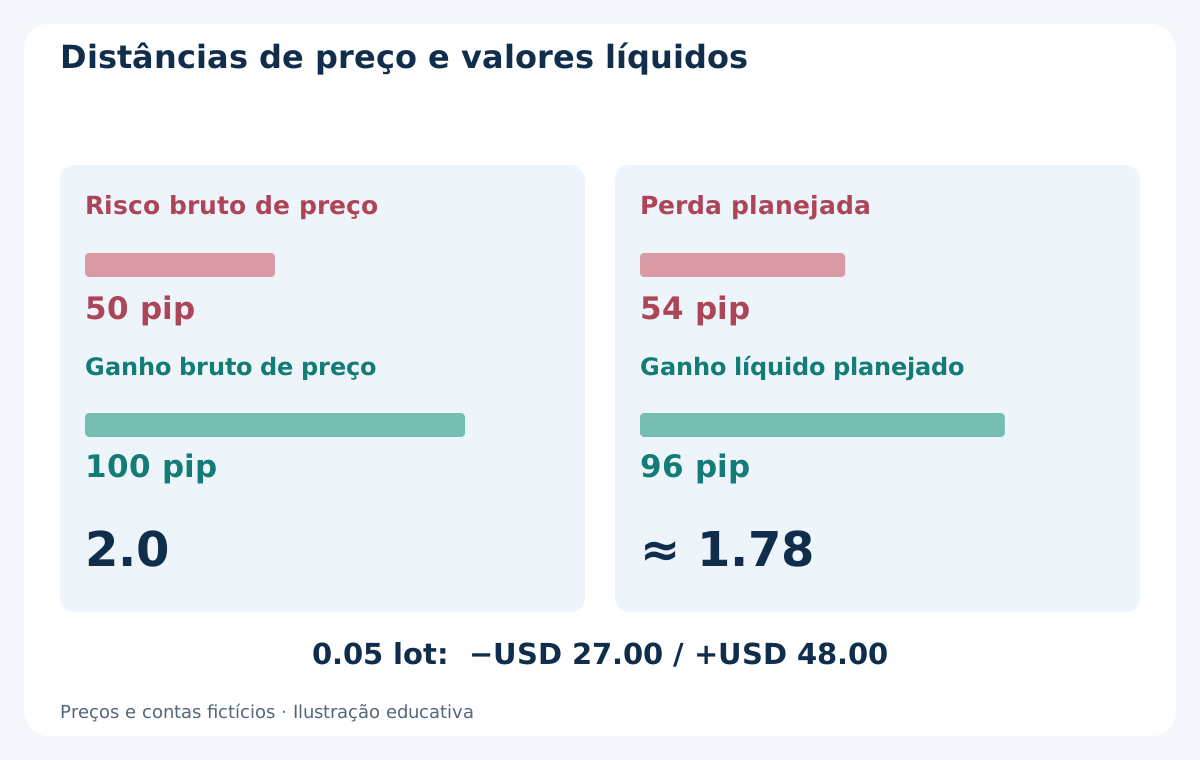
BUY apresenta 100 pips de ganho potencial de preço contra 50 até o stop: relação bruta de 2.0. As mesmas premissas acrescentam 0.6 + 1.0 + 2.4 = 4.0 pips. O ganho líquido potencial passa a 96 pips e a perda líquida prevista a 54: 96 / 54 ≈ 1.78. A 0.05 lote, os valores são USD 48.00 e USD 27.00.
É uma conta condicional, não um retorno esperado. Ela não informa a probabilidade das saídas, o caminho dos preços ou a frequência de ordens malsucedidas. Mais financiamento ou uma entrada pior podem reduzir ainda mais a relação. Não mova a invalidação nem suponha um crédito futuro para aprovar um plano fraco. O guia de ATR e risco monetário trata separadamente da escolha de uma distância de stop justificável.
10. Concilie lançamentos sem cobrar reservas duas vezes
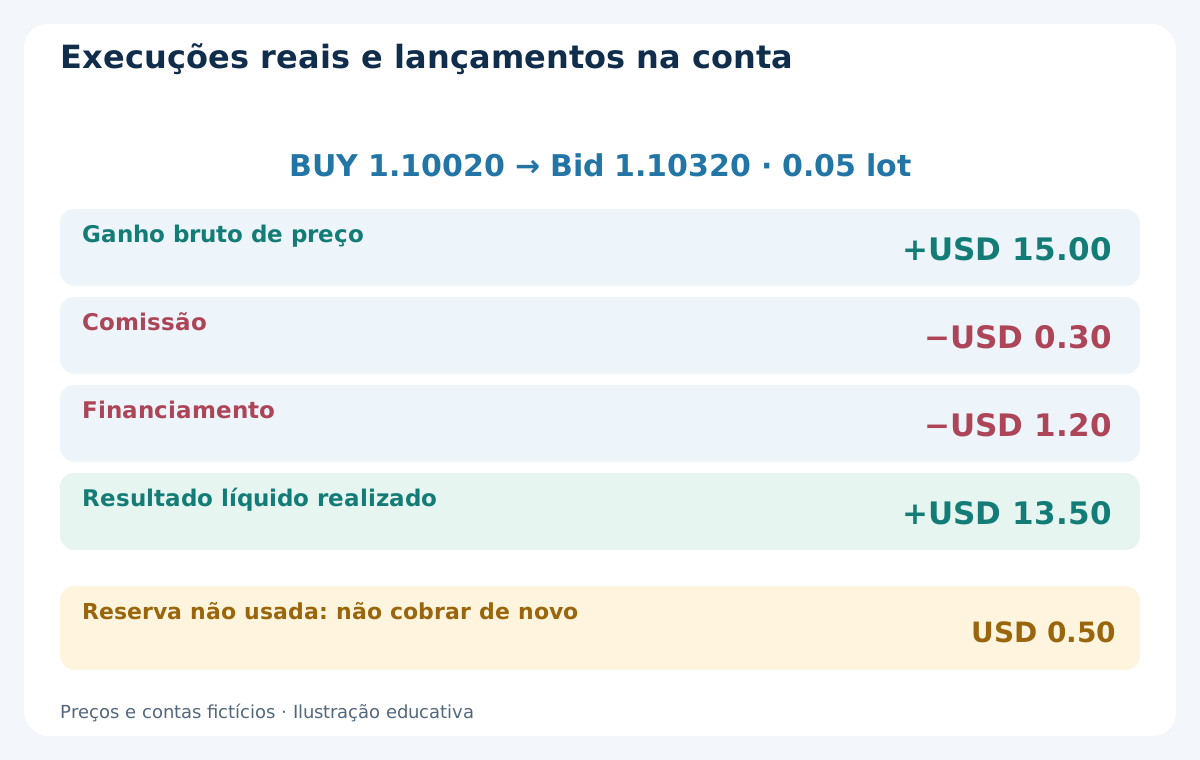
Suponha que BUY seja executado a 1.10020 com 0.05 lote e encerrado depois no Bid 1.10320. O ganho entre execuções é de 30 pips, ou USD 15.00. O registro fictício mostra comissão total de USD 0.30 e débito de financiamento de USD 1.20. O resultado líquido realizado é 15.00 − 0.30 − 1.20 = USD 13.50. Este é um cenário de saída inventado, não uma previsão.
A reserva de saída de 1.0 pip não utilizada não é outra despesa de USD 0.50. O preço executado já incorpora o desvio que ocorreu. No MT4, confira o conteúdo de cada campo de lucro e concilie comissão e swap com o extrato. Um crédito efetivamente lançado entra no resultado; um crédito futuro incerto não justifica aumentar o volume. O guia de custos de negociação desenvolve essa distinção.
| Item lançado | Valor ilustrativo USD | Tratamento |
|---|---|---|
| Ganho entre execuções | +15.00 | Inclui preços reais de entrada e saída |
| Comissão completa | −0.30 | Despesa real |
| Financiamento | −1.20 | Débito líquido real |
| Resultado líquido realizado | +13.50 | 15.00 − 0.30 − 1.20 |
| Reserva de saída não usada | 0.00 de despesa extra | Previsão, não uma segunda despesa |
11. Financiamento e revisões seguem relógios diferentes
Manter uma posição após o corte de financiamento pode gerar débito ou crédito, com termos separados para compra e venda. Taxa, multiplicador, feriados e instrumento importam. Não iguale três candles D1 a três débitos nem suponha o mesmo dia de cobrança tripla para todos os pares. Registre o calendário real e não substitua custos históricos pela taxa atual.
As revisões do sinal têm outro ritmo. Entre decisões H4 ou D1, a proteção pode disparar, uma notícia pode sair e o patrimônio pode variar. Escolha alertas e conciliações adequados a esses eventos. Olhar o gráfico menos vezes não elimina a exposição; mover o stop repetidamente após uma perda muda o plano. O guia do calendário econômico diferencia eventos programados de choques inesperados.
12. Teste um gap que ultrapasse o stop
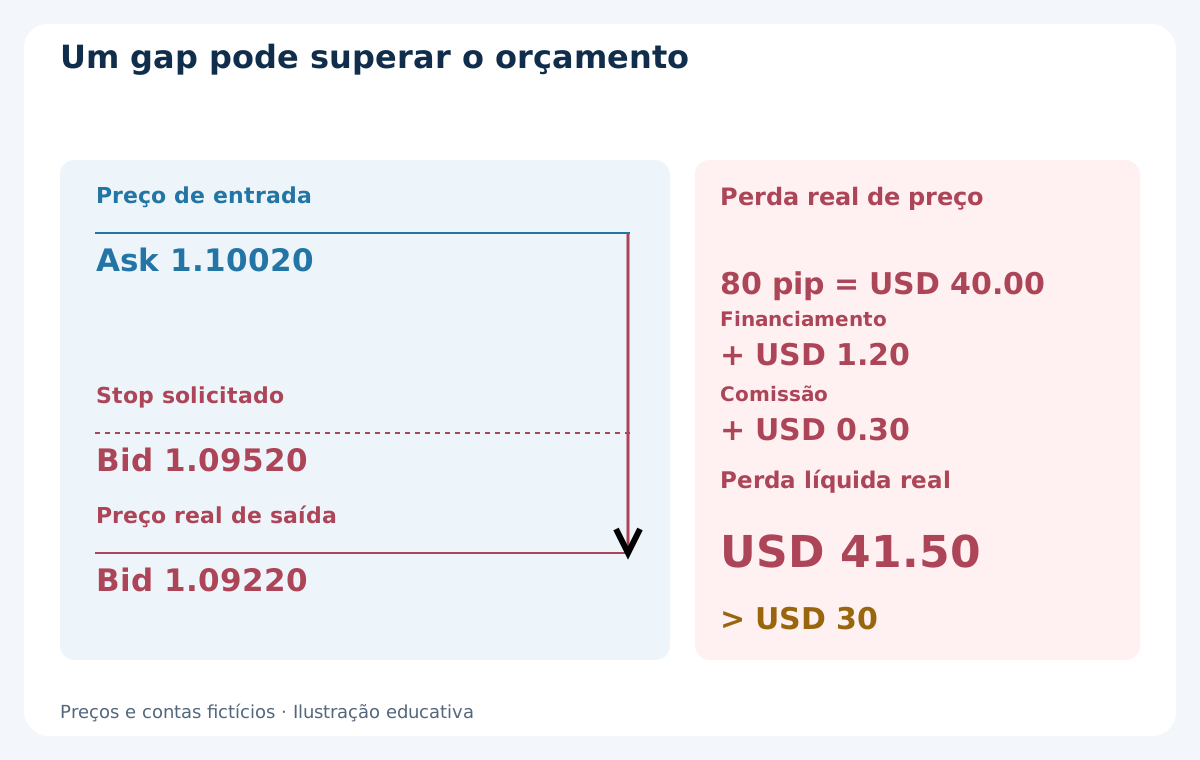
Considere outra saída para o mesmo BUY a 1.10020 e 0.05 lote. O stop Bid solicitado é 1.09520, mas, após um gap, a saída real ocorre no Bid 1.09220. A perda de preço é de 80 pips, não os 50 previstos. Suponha novamente financiamento efetivamente debitado de USD 1.20 e comissão de USD 0.30 nesse cenário. A perda líquida é USD 40.00 + 1.20 + 0.30 = USD 41.50, acima do orçamento ilustrativo de USD 30.
Não desconte outra vez a reserva não usada nem o spread da entrada e não registre uma execução imaginária no stop. Um fechamento de fim de semana, uma notícia ou atraso operacional podem criar outro caminho; nenhum é previsto aqui. Uma saída de sexta-feira predefinida só reduz a exposição pretendida ao fim de semana se o fechamento funcionar. Mantenha o fechamento falho e a posição aberta no registro, sem tratar o horário desejado como execução concluída.
13. Revise a exposição compartilhada da conta
Duas operações aceitáveis separadamente podem ultrapassar um orçamento comum. Dois planos hipotéticos com perda prevista de USD 27.00 cada somam USD 54.00 antes de estresses conjuntos adicionais. Dividi-los entre tickets não muda a soma. Direções cambiais semelhantes também podem perder juntas, mesmo com nomes de pares diferentes.
Confira posições existentes, patrimônio flutuante, margem e possíveis perdas simultâneas antes de acrescentar uma posição de vários dias. Um relatório só de saldo pode ocultar prejuízos abertos, e baixa correlação histórica não limita a perda. A decisão de risco pertence tanto a cada configuração quanto ao conjunto da conta. Contar posições não é uma regra de diversificação.
14. Evite atalhos que mudam a hipótese
H4 não é inerentemente mais lucrativo que D1, e D1 não é automaticamente menos arriscado. Um stop mais amplo no mesmo volume aumenta o risco em dinheiro. Reduzir o lote pode reduzir a perda prevista, mas não elimina gaps nem torna lucrativa uma hipótese sem evidência. Compare modelos completos em vez de transferir uma taxa de acerto entre períodos gráficos.
Outros erros incluem usar um fechamento diário ainda em formação, ignorar um candle curto de domingo, selecionar apenas trades que sobreviveram a uma noite ruim ou estender a duração depois de uma perda. Registre alterações como nova versão e preserve os resultados originais. Uma checklist clara melhora a reprodução das regras, mas não prova vantagem.
15. Teste todo o caminho de vários dias
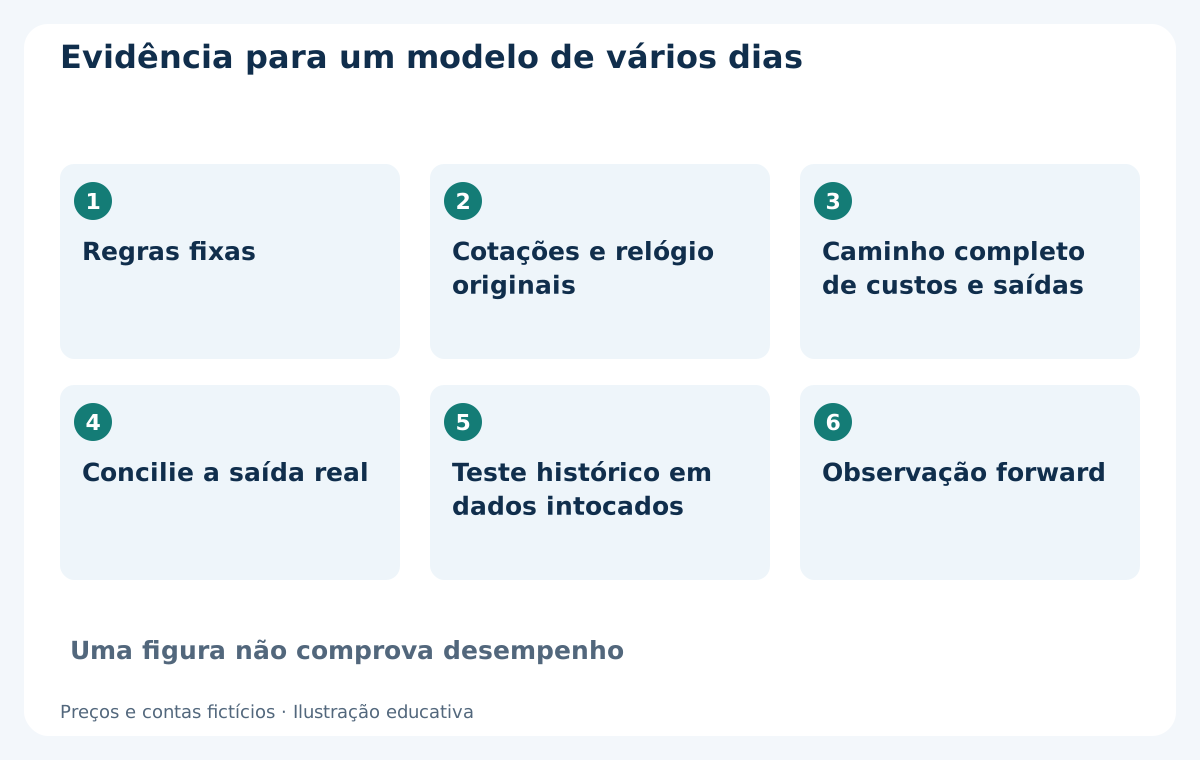
Preserve o fluxo da corretora, a correspondência histórica dos horários, a regra de candle fechado, a cotação de entrada, a proteção inicial, o contador de idade e todas as execuções reais. Inclua comissão e financiamento históricos, feriados, spreads ampliados, gaps e pedidos falhos. Máxima e mínima D1 não revelam qual saída veio primeiro se os dois níveis aparecem no mesmo candle. Marque a sequência não resolvida como não verificável, em vez de inventar uma ordem favorável.
Separe cronologicamente desenvolvimento, testes posteriores em dados intocados e observação forward. Relate candidatos e entradas rejeitadas junto com execuções, resultados fechados, patrimônio em aberto, drawdown, lançamentos e exceções de execução. Aplique o estresse dos custos às regras de admissão e gestão, não apenas como desconto no saldo final. Demo pode conferir a implementação sem comprovar execução live idêntica ou retornos futuros.
16. Use o guia para definir uma pergunta de pesquisa
Antes de estudar um modelo swing, identifique seu relógio H4 ou D1, a última informação disponível, a regra de idade e de fim de semana, os lados de cotação das saídas, a provisão completa de risco e o procedimento de conciliação. Se faltar algo, complete a especificação antes de interpretar um gráfico ou uma tabela de desempenho.
O objetivo é um plano de várias sessões verificável, não afirmar que operar mais devagar precisa funcionar. Rejeitar a hipótese ou reunir mais evidências são resultados válidos. EAs comerciais exigem suas próprias regras e resultados documentados. Estes exemplos não demonstram que um robô do site siga esse plano ou produza os valores ilustrados.
Perguntas frequentes
H4 ou D1 é melhor para swing trade no Forex?
Nenhum é universalmente melhor. São intervalos decisórios diferentes. Compare sinal, informação disponível, permanência, custos e evidência posterior; um gráfico mais lento não prova menor risco em dinheiro nem lucro.
Por quanto tempo uma posição swing deve ficar aberta?
A estratégia deve definir isso antes da entrada. Vários dias descreve um estilo, não a obrigação de segurar todo trade por um prazo fixo. Idade por candles completos, corte de sexta e saída realmente executável podem dar horários diferentes.
O stop garante a perda máxima durante a noite?
Um stop comum não garante o preço diante de gaps ou falhas de execução. Registre a saída e os custos reais: a perda fictícia de USD 41.50 supera o orçamento previsto de USD 30.
O swap sempre é negativo ou sempre triplo na quarta-feira?
Não. Compra e venda podem ter termos diferentes e gerar débitos ou créditos. Liquidação, feriados, condições da conta e calendário da corretora definem o valor e o multiplicador, não a quantidade de candles diários.
Um alvo de preço 2:1 também dá 2:1 líquido?
Não. No exemplo, 100 pips de ganho bruto potencial viram 96 após custos previstos, enquanto 50 pips de risco passam a 54. A relação líquida planejada é aproximadamente 1.78, não retorno esperado ou prova de lucratividade.
É uma estratégia backtestada ou um EA pronto para rodar?
Não. É um guia educativo com cotações e contas fictícias. Ainda são necessários modelo completo de entrada, verificação da implementação, dados históricos adequados e evidência forward. EAs do catálogo precisam de documentação própria.
Fontes e notas educativas
A IG descreve o swing trade como um estilo de vários dias com exposição overnight. A OANDA documenta débitos, créditos e efeitos dos dias de liquidação no financiamento. Também consultamos a MetaQuotes sobre candles fechados e os lados Bid/Ask de BUY/SELL. Os exemplos e as premissas são material didático original e fictício, sem backtest, resultado real ou oferta de preços de uma corretora. Eles não demonstram que um EA do catálogo siga este guia.
Conteúdo educativo. Preços, custos, volumes e resultados dos exemplos são fictícios. O Forex envolve riscos. Stop, reserva ou orçamento planejado não garantem preço de saída, perda máxima ou desempenho futuro.