

Um rompimento semanal exige mais que superar a máxima anterior. Este modelo de pesquisa congela um intervalo semanal completo, espera um fechamento diário posterior e avalia uma única cotação seguinte. As regras ligam sinal, lados de preço executáveis, lote, financiamento e um fim explícito para a posição.
1. Defina o modelo semanal antes de chamar de rompimento
O modelo usa um símbolo EUR/USD configurado e uma semana completa de negociação como referência fixa. Não é um canal móvel atualizado a cada candle. A estratégia do canal de Donchian usa outra referência e outro processo. Aqui o fechamento diário cria uma oportunidade; um toque intradiário sozinho não cria uma ordem.
Trate cada número como hipótese didática congelada, não como parâmetro otimizado ou recomendado para operar ao vivo. Não há rentabilidade histórica estabelecida. O guia de swing trade H4/D1 oferece o contexto do risco de carregamento. Este texto especifica um candidato que testes realistas podem rejeitar.
2. Congele instrumento, calendário e limites
Suponha contrato padrão EUR 100000, conta USD, point e tick 0.00001, e 1 pip = 0.0001: USD 10 por pip por lote. O calendário ilustrativo fecha os dias às 21:00 UTC nessas semanas de verão. É uma convenção explícita dos dados, não uma configuração universal do MT4. Mapeie as diferenças históricas do servidor antes de usar outra data ou feed.
A tabela fixa os demais parâmetros. A referência normal exige cinco sessões diárias regulares, incluindo pausas normais, com dados verificados; semana encurtada por feriado ou não verificada é rejeitada. Fechamentos elegíveis vão de segunda a quinta, antes do corte de sexta-feira. Use o protocolo de candles diários para definir sessões, sem selecionar cinco linhas convenientes.
| Grupo | Hipótese congelada | Interpretação |
|---|---|---|
| Instrumento e preços | EUR/USD · Bid · USD | Símbolo exato e lado declarado |
| Semana de referência | 5 D1 · 40–250 pip | Sessões regulares verificadas; limites incluídos |
| Qualidade do fechamento | 2.0 pip · 20.0 pip | Rompimento estrito do buffer; extensão máxima |
| Tempo de entrada | 60 s · 2 s | Prazo desde o limite; idade máxima do preço |
| Filtros de cotação e retorno | 1.5 pip · 3.0 pip · 1.4 | Máximo spread/desvio, mínimo índice líquido planejado |
| Proteção | 10 pip · 2.0R | Stop dentro da borda; alvo pela primeira cotação |
| Orçamento e passo | 0.5% · 0.01 lot | Orçamento do patrimônio; arredondar para baixo |
| Custos planejados | 0.6 + 1.0 + 2.0 pip | Comissão, execuções adversas conjuntas e carregamento |
| Limites de carregamento | 3 D1 · 20:45 UTC | Limites seguintes ou sexta, o que ocorrer primeiro |
3. Complete a referência semanal e mantenha-a fixa
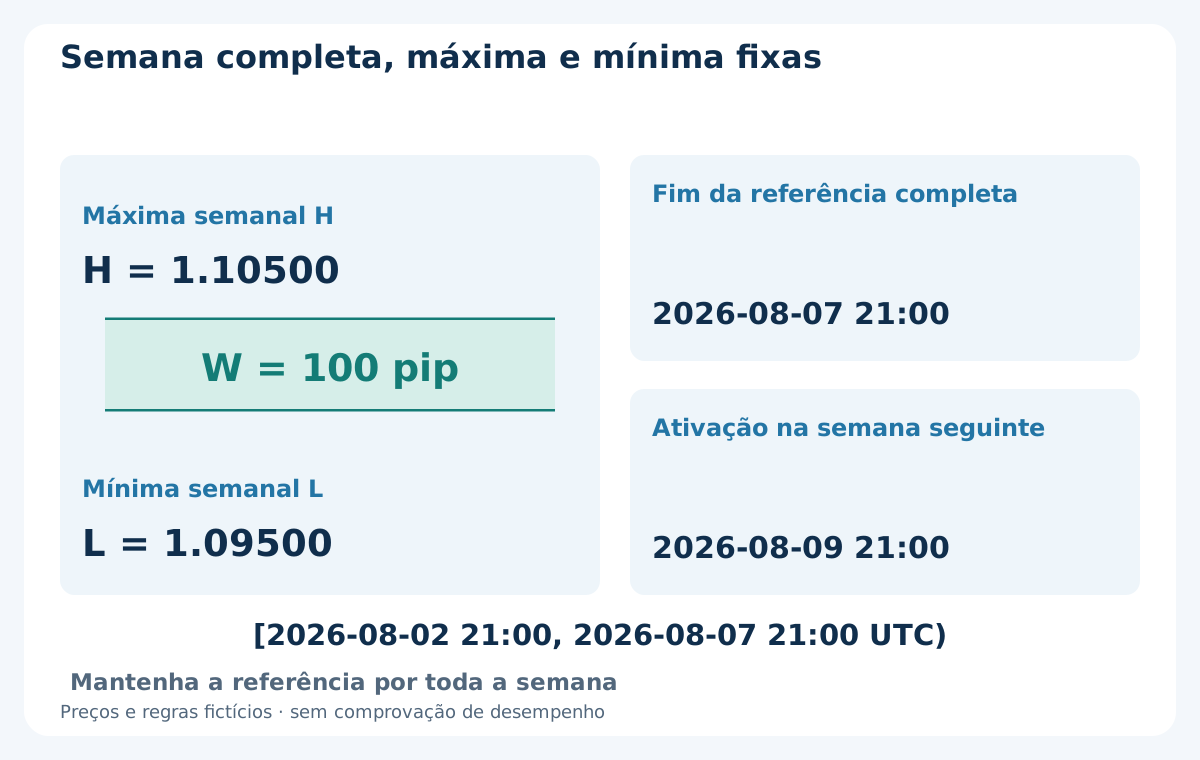
Nos dados fictícios, a referência é [2026-08-02 21:00, 2026-08-07 21:00 UTC), cinco sessões diárias. O resumo verificado tem máxima H = 1.10500 e mínima L = 1.09500: largura W = 100 pips, dentro do filtro inclusivo de 40–250 pips. São entradas resumidas inventadas, não um arquivo histórico fornecido. Inclua o início e exclua o fim.
Ative a referência só depois da abertura seguinte em 2026-08-09 21:00 UTC e da verificação dos dados anteriores. H e L ficam fixos durante a semana; máximas novas não os deslocam. W1 significa aqui essa semana completa definida. Use W1 nativo somente se limites e dados constituintes coincidirem; caso contrário, agregue as sessões especificadas. Dados desconhecidos desabilitam a semana, sem emprestar candles posteriores.
4. Exija o primeiro fechamento elegível além do buffer
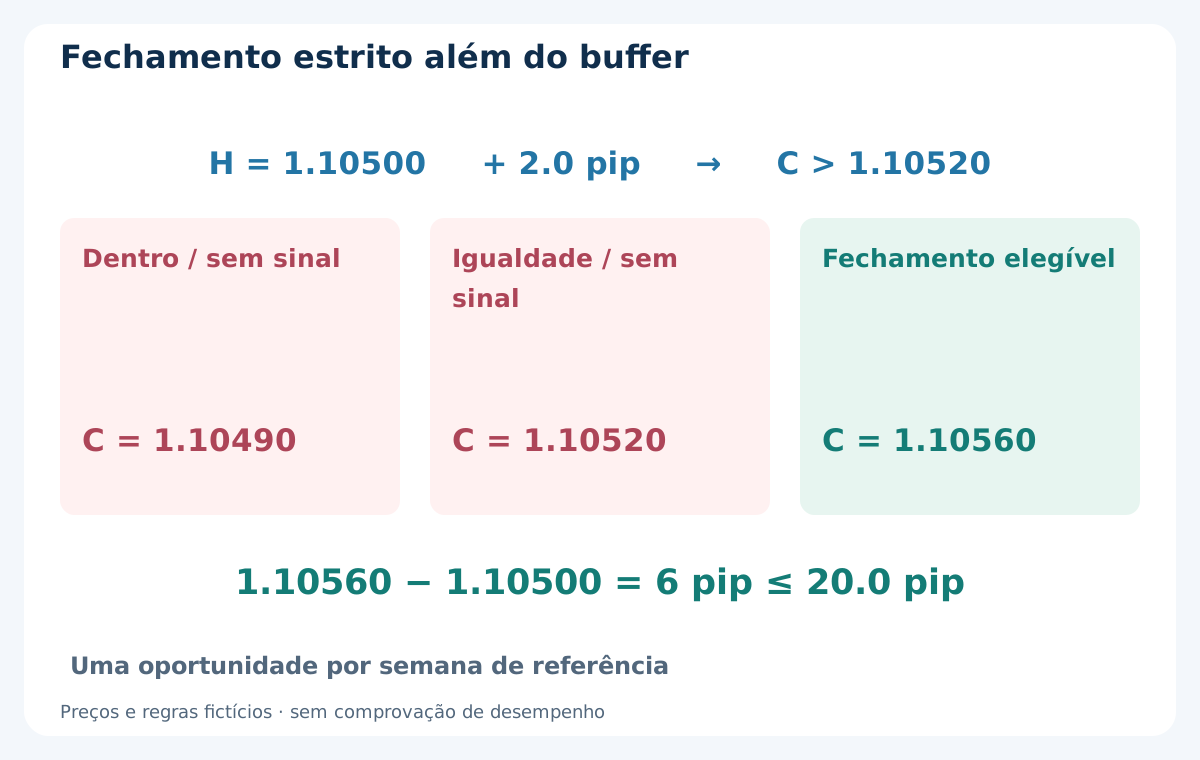
C é um fechamento Bid D1 completo. O primeiro fechamento elegível com C > H + 2.0 pips cria BUY; C < L − 2.0 pips cria SELL. Os limites são 1.10520 e 1.09480. Igualdade não passa. Um candle com máxima intradiária fora do intervalo, mas fechamento 1.10490, não dispara o modelo, qualquer que seja seu pavio ou cor.
No BUY, segunda-feira 2026-08-10 fecha em 1.10560: extensão de 6 pips sobre H, maior que o buffer e dentro do teto de 20.0 pips. Um primeiro fechamento de rompimento mais de 20.0 pips além da borda consome a oportunidade semanal e é descartado. Não espere outro fechamento mais bonito. Registre o disparo e a rejeição de qualidade antes de escolher uma cotação.
5. Espere até o sinal completo ser observável
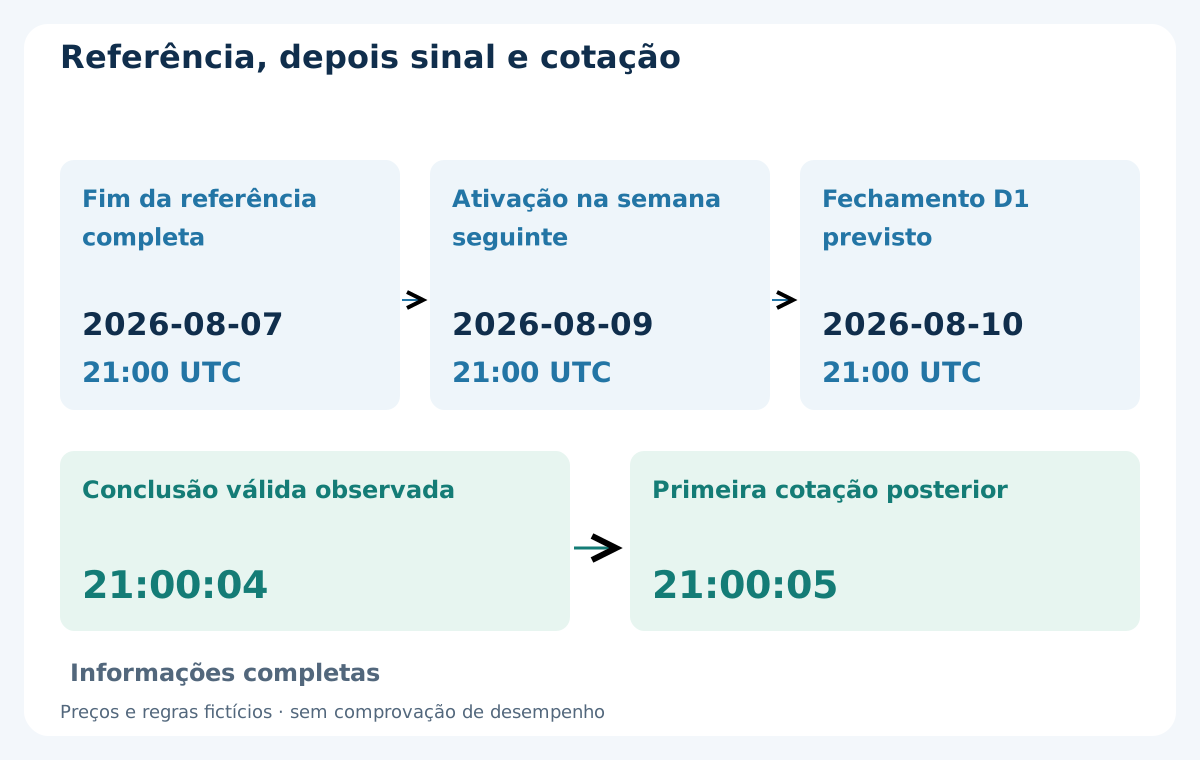
O limite D1 é 2026-08-10 21:00 UTC. Suponha que o histórico completo válido só seja observado às 21:00:04. O modelo então considera a primeira cotação posterior do símbolo, às 21:00:05. O fechamento diário é informação histórica, não preço de execução disponível após a análise. O índice 0 do MT4 ainda se forma; confira intervalo real anterior e histórico carregado.
O vencimento continua em 21:01:00, sessenta segundos após o limite previsto, não após observação ou reinício. O histórico deve ficar válido antes. Se algum D1 elegível intermediário não pôde ser avaliado a tempo, desabilite a semana: baixar histórico depois não substitui silenciosamente o primeiro evento desconhecido. Guarde separadamente identidade da semana, intervalo do sinal e horário observado.
6. Avalie uma cotação posterior com todos os filtros
Na primeira cotação às 21:00:05, suponha Bid 1.10570 e Ask 1.10580. BUY usa Ask: spread 1.0 pip e desvio executável em relação a C de 2.0 pips. Exija spread ≤ 1.5 pips, desvio absoluto ≤ 3.0 pips, idade entre 0 e 2 segundos por relógio verificado e horário estritamente antes de 21:01:00. As condições valem em conjunto.
Uma cotação às 21:01:00 ou 21:01:01 chega tarde. Alternativas separadas com spread 1.6 pip ou desvio 3.1 pips também falham. A primeira cotação consome a oportunidade mesmo rejeitada; não procure outras melhores. O prazo da decisão é local, não o argumento de vencimento de ordens pendentes de OrderSend. Registre os dois preços e o motivo da rejeição.
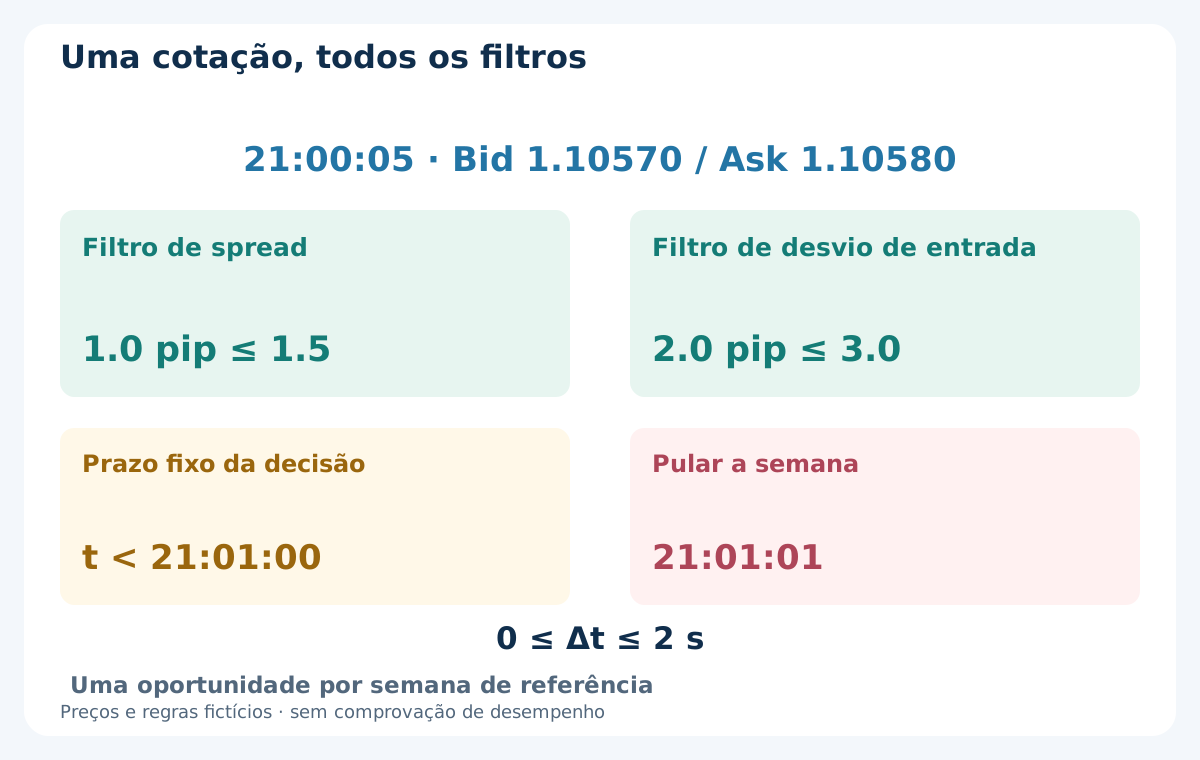
| Observação ou alternativa | Valor | Filtro / tratamento |
|---|---|---|
| Fechamento do sinal | C = 1.10560 | Acima de 1.10520; extensão 6 pips dentro de 20.0 |
| Conclusão observada | 21:00:04 | Histórico completo necessário verificado |
| Primeira cotação posterior | 21:00:05 | Antes de 21:01:00; idade máxima 2 segundos |
| Bid / Ask | 1.10570 / 1.10580 | BUY usa Ask |
| Spread | 1.0 pip | No máximo 1.5 pips |
| Desvio absoluto de entrada | 2.0 pip | No máximo 3.0 pips |
| Alternativa tardia separada | 21:01:01 | Pular semana; sem próxima cotação substituta |
| Alternativa de spread amplo | 1.6 pip | Falha no filtro de spread |
| Alternativa de desvio excessivo | 3.1 pip | Falha no filtro de desvio |
7. Consuma a oportunidade uma vez e confira a ordem
Permita uma oportunidade de entrada por semana de referência e no máximo uma posição do modelo no símbolo. Marque o primeiro evento consumido antes de solicitar, seja aprovado, rejeitado ou bloqueado pelo estado da conta. Verifique mínimo, passo, arredondamento ao tick, margem, permissões e distância dos stops. Se outras posições tornarem o orçamento de risco indisponível ou incerto, pule.
Identidade do evento e estado da ordem devem persistir após reinícios. Envie no máximo uma solicitação de entrada a mercado; rejeição não dá outra tentativa na semana. Resposta incerta exige conciliar a conta, nunca reenviar cegamente. MODE_STOPLEVEL zero não garante qualquer distância. Não adicione preço médio, hedge oposto, nova entrada ou aumento de lote após falha.
8. Dimensione pela perda planejada completa
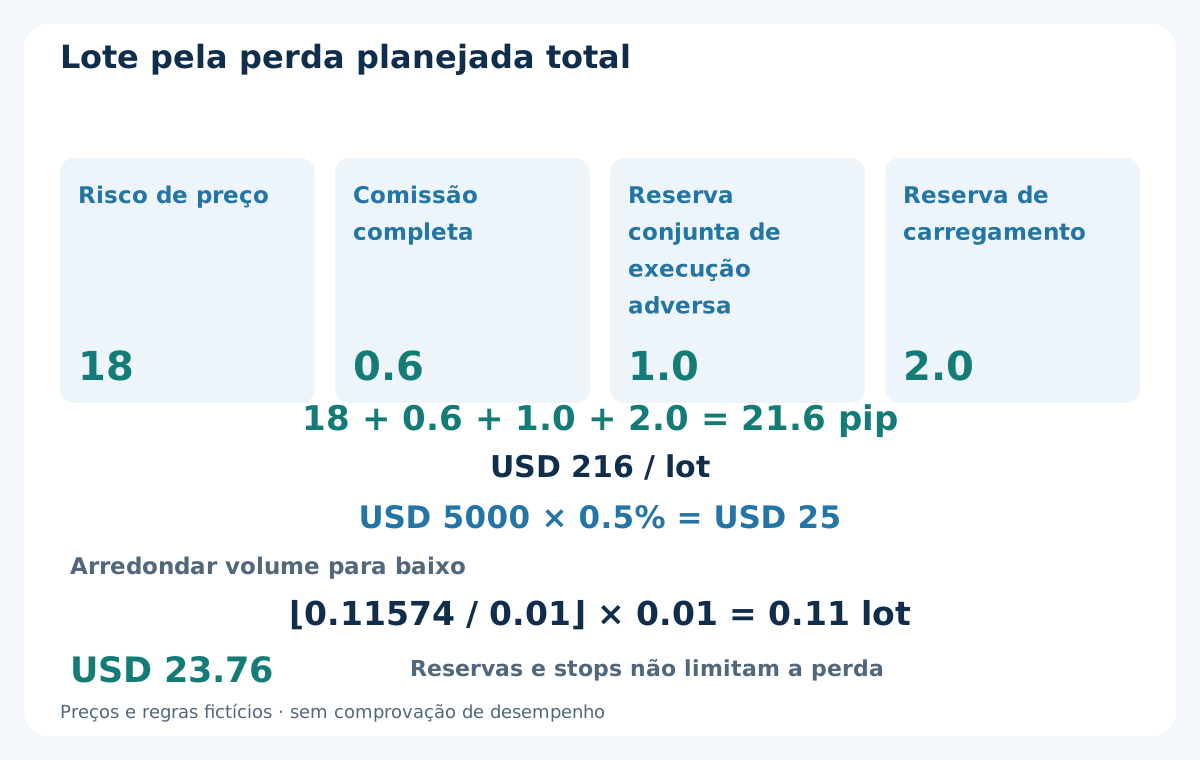
Na primeira cotação BUY, congele E = 1.10580 e S = H − 10 pips = 1.10400, dentro da borda rompida e não na borda semanal oposta. Risco de preço: 18 pips. Some comissão completa 0.6 pip, reserva conjunta 1.0 pip para execuções adversas de entrada/saída e 2.0 pips de carregamento: 18 + 0.6 + 1.0 + 2.0 = 21.6 pips, USD 216 por lote.
Com patrimônio USD 5000 e orçamento 0.5%, o risco planejado disponível é USD 25. Volume bruto: 25 / 216 ≈ 0.11574 lote. Com mínimo e passo 0.01, arredonde para baixo a 0.11 lote: USD 23.76 de perda planejada. Pule se mínimo ou margem impedirem o plano. O guia de dimensionamento explica as unidades. Gaps, financiamento variável e saídas falhas podem exceder a reserva; ela não limita a perda garantidamente.
9. Congele o alvo e separe R de preço de ganho líquido
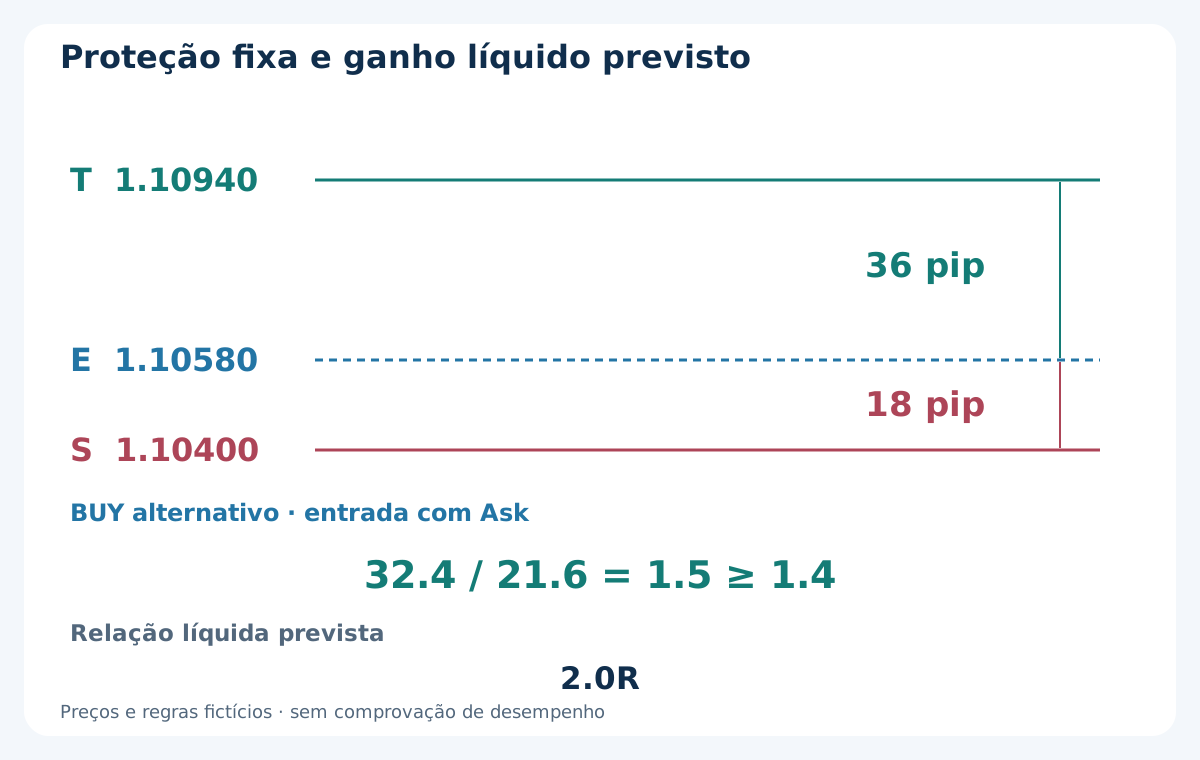
Pela distância de 18 pips da cotação, fixe T = E + 2 × 18 pips = 1.10940 antes da solicitação. Mantenha S e T: sem trailing, ponto de equilíbrio, parcial ou novo ancoramento semanal. Alvo bruto: 36 pips. Após as mesmas deduções planejadas de 0.6 + 1.0 + 2.0 pips, ganho previsto 32.4 pips e relação 32.4 / 21.6 = 1.5, acima do mínimo fixo 1.4.
É um alvo de preço 2.0R, não promessa de 2.0R líquido. A execução pode diferir de E: confira preço, proteção e filtros de custo/risco atualizados. Execução que viole os filtros ou proteção não verificada entra em fechamento emergencial. Não apague a execução nem redesenhe S/T para aprová-la. O guia de distância de stop e risco traz alternativa de volatilidade separada, não uma regra ATR oculta.
10. Concilie um BUY fictício sem duplicar custos
Suponha entrada real Ask 1.10580 de 0.11 lote e saída Bid 1.10940 em 2026-08-12 às 10:00 UTC, antes do limite temporal. Os 36 pips geram USD 39.60. Com comissão completa real −USD 0.66 e swap total lançado −USD 0.44, o resultado é 39.60 − 0.66 − 0.44 = USD 38.50. São execuções e custos fictícios, não desempenho medido.
O spread já está refletido nos preços Ask-para-Bid. Reserva de slippage não usada e parcela de financiamento reservada mas não consumida não são cobranças extras. OrderProfit exclui swap e comissão: concilie componentes com sinal uma vez só. O guia de swap e rollover explica por que o calendário financeiro real, não só a contagem D1, determina cobranças.
| Item lançado | USD | Tratamento |
|---|---|---|
| Ganho real entre execuções | +39.60 | 36 pips a 0.11 lote |
| Comissão completa | −0.66 | Custo real com sinal |
| Swap lançado | −0.44 | Financiamento acumulado real, contado uma vez |
| Resultado líquido realizado | +38.50 | 39.60 − 0.66 − 0.44 |
| Reservas planejadas não usadas | 0.00 | Nenhuma cobrança lançada adicional |
11. Saia no primeiro evento de preço ou tempo aplicável
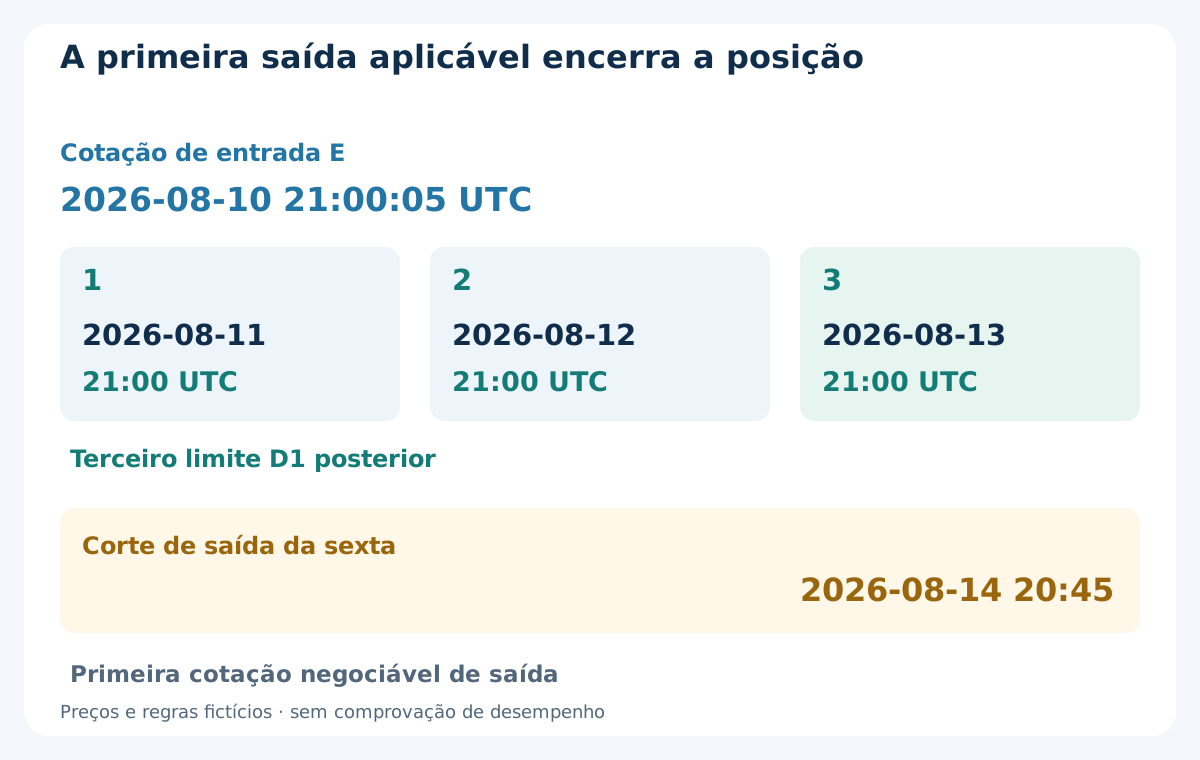
Se ainda aberta, a posição sai no primeiro entre stop, alvo, terceiro limite D1 posterior à entrada real e corte de sexta-feira. Após entrada segunda 21:00:05, os limites são terça 2026-08-11 21:00, quarta 2026-08-12 21:00 e quinta 2026-08-13 21:00 UTC. O terceiro aciona uma solicitação na primeira cotação negociável a partir dali, sem garantir execução às 21:00.
O corte de sexta é 2026-08-14 20:45 UTC, quinze minutos antes do fechamento semanal assumido. Se houver fechamento antecipado anunciado, use esse menos 15 minutos; se o calendário necessário for desconhecido, não habilite entradas. Não entre no corte ou depois. O primeiro evento fecha a posição inteira; saídas agendadas posteriores não criam nova operação.
12. Trate proteção e saídas falhas como exposição real
Um stop pode executar além do nível em um gap. Saída por tempo ou sexta exige processo funcionando, preço negociável e evento confirmado na conta. Sem cotação no prazo, mantenha o estado de fechamento devido e aja na primeira oportunidade; não invente saída histórica. Falhar em zerar deixa risco real no fim de semana.
Uma solicitação de entrada não significa abandonar a posição após um fechamento falho. Concilie respostas incertas e continue a saída controlada até confirmar que não há posição. Bloqueie novas entradas com exposição ou conta não resolvidas. Nova semana ou reinício não apagam posição antiga, reiniciam sua idade ou recriam oportunidade consumida.
13. Espelhe SELL com os lados executáveis
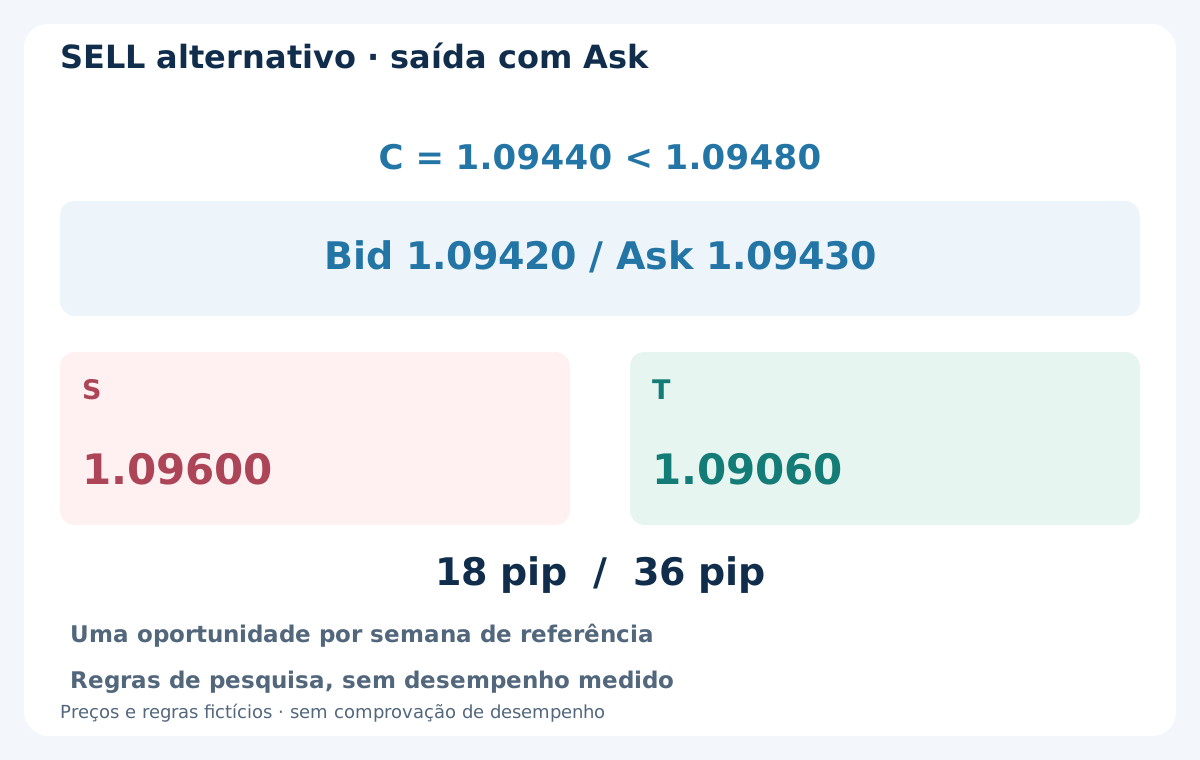
Num cenário alternativo separado, o primeiro fechamento Bid D1 válido é C = 1.09440, abaixo de 1.09480. Primeira cotação posterior Bid 1.09420 e Ask 1.09430: spread 1.0 pip e desvio absoluto 2.0 pips. SELL usa Bid 1.09420. Congele S = L + 10 pips = 1.09600 e T = 1.09420 − 2 × 18 pips = 1.09060.
Valem os mesmos custos, lote, oportunidade única e tempos. SELL sai com Ask: não troque silenciosamente o teste stop/alvo por candles Bid. Risco de 18 pips e alvo 36 espelham BUY, mas execução, financiamento e líquido exigem registro próprio. É direção alternativa, não permissão para manter ambas ou proteger um BUY que falhou.
14. Teste a sequência, incluindo semanas rejeitadas
Reconstrua semanas com calendário congelado e preserve diferenças históricas, gaps, exclusões festivas e evidência original Bid/Ask. Reproduza primeiro evento D1 observável e única cotação posterior, incluindo vencimentos e rejeições. Simulação de candles completos não deve executar em C apenas porque C acionou a decisão. Inclua financiamento real ou explicitamente assumido e comissões por toda a posição.
Se um candle toca stop e alvo, OHLC não revela a ordem. Use cotações suficientes ou declare uma regra conservadora para trajetórias não resolvidas; nunca selecione silenciosamente a ordem lucrativa. Preserve solicitações falhas e estados de saída devida. O guia e estratégia de rompimento amplia a mecânica sem alterar a referência semanal fixa.
15. Valide o candidato congelado em ordem cronológica
Separe desenvolvimento, teste posterior intocado e observação futura. Registre cada configuração testada, não só a vencedora. Avalie quantidade de operações, semanas rejeitadas, drawdown do patrimônio, movimento adverso, duração, sensibilidade ao financiamento e falhas de saída. Amostra pequena ou lucro bruto positivo não prova cobertura de custos e risco operacional.
Estresse spreads altos, preços tardios, financiamento variável, mudanças horárias e reinícios sem reescrever sinais anteriores. Demo verifica processo, sem estabelecer execução live idêntica. O protocolo de validação futura fornece o contexto de evidência. Não se inventam retorno, taxa de acerto ou estatística de drawdown para o modelo.
16. Use uma verificação semanal reproduzível
Antes da oportunidade, confira referência completa e largura 40–250 pips, H/L fixos, D1 elegível, rompimento estrito, extensão, primeira cotação posterior, prazo e filtros de custo/conta. Congele lote, S e T; guarde identidade da semana/evento e confirme a execução real. Durante a posição, acompanhe financiamento lançado e saída mais cedo separadamente do gráfico de sinal.
Depois concilie resultado e cada evento rejeitado ou falho. Mudar relógio, limite ou regra de carregamento cria nova versão que exige validação. O objetivo é um ciclo testável, não afirmar que rompimentos lentos são seguros ou rentáveis. Os exemplos não provam que um EA comercial deste site implemente o modelo ou obtenha o resultado ilustrado.
Perguntas frequentes
Qual é a referência semanal desta estratégia?
Uma semana de negociação completa e verificada, com máxima e mínima fixas na seguinte. W1 nativo só vale se os limites corresponderem ao calendário declarado. Não é um canal continuamente móvel.
Romper a máxima anterior intradia aciona BUY?
Não. Exige-se o primeiro fechamento Bid D1 elegível estritamente sobre H + 2.0 pips, uma cotação posterior e todos os filtros. Pavio externo com fechamento 1.10490 não basta no exemplo.
Fechar exatamente no limite com buffer conta?
Não. Igualdade em 1.10520 para BUY ou 1.09480 para SELL não passa. Um primeiro rompimento real que exceda 20.0 pips de extensão consome a oportunidade, sem substituição posterior.
O modelo pode esperar cotação melhor após rejeição?
Não. Avalia uma única cotação posterior antes do prazo fixo. Atraso, spread ou desvio excessivos consomem a chance da semana. Reinício ou solicitação falha não criam outra.
Por que o volume do exemplo é 0.11 lote?
USD 25 divididos por USD 216 de perda planejada por lote dão cerca de 0.11574. Arredondar para baixo ao passo 0.01 dá 0.11 lote e USD 23.76 planejados. Essa reserva não limita perdas com gaps ou falhas de saída.
A saída de sexta elimina exposição no fim de semana?
Define uma tentativa antecipada, não fechamento garantido. Sem preços ou execução, preserve posição real e estado de saída devida, concilie a conta e bloqueie entradas até resolver. Não registre execução fictícia na sexta.
Fontes e notas educativas
A MetaQuotes documenta candle atual, histórico assíncrono e requisitos de preço/stops das ordens a mercado. OrderProfit e OrderClose também foram consultados para contabilidade e saídas. Calendário, limites, filtros e ciclo abaixo são uma especificação educacional original, não um produto documentado da corretora ou prova de rentabilidade. Datas, preços, taxas e resultados são fictícios. Não se apresentam backtest ou implementação em EA comercial.
Modelo educacional de pesquisa. Preços, calendários, parâmetros e resultados fictícios. Forex envolve riscos. Não se estabelecem backtest, execução garantida, perda máxima ou desempenho futuro.