

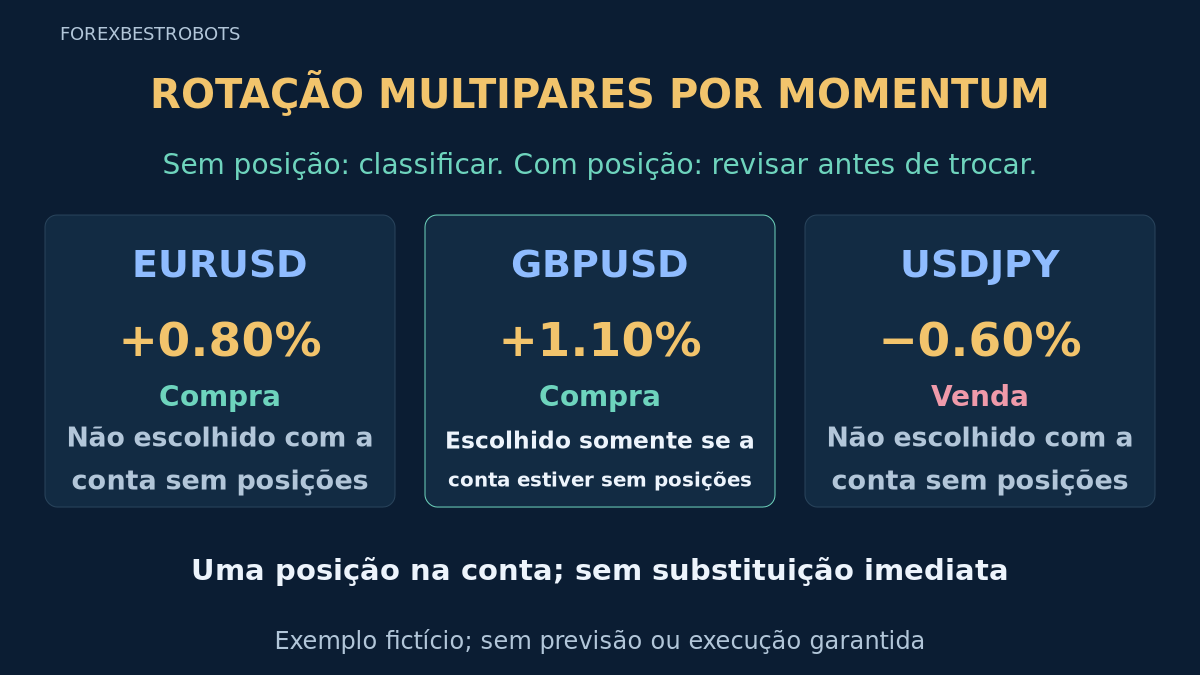
Rotação é uma decisão da conta, não apenas uma lista diária de vencedores. Esta estratégia didática compara os mesmos pares Forex fixos pelos retornos com sinal de barras fechadas, opera apenas um par elegível e usa uma faixa de troca para evitar mudar a exposição a cada pequena alteração do ranking.
Separe ranking sem posições, revisão da posição existente e confirmação da saída. Um novo líder não autoriza manter ambos os pares. Regras e números são hipóteses próprias a testar, não desempenho validado ou configurações recomendadas. A faixa não comprova giro ideal nem vantagem lucrativa.
1. Fixar o universo e a vaga compartilhada
Use EURUSD, GBPUSD e USDJPY, nessa ordem exata de desempate, em D1 de uma única corretora. Resolva sufixos antes dos testes e mantenha a orientação das cotações. Use conta dedicada com no máximo uma posição a mercado e nenhuma ordem de entrada pendente. Outras posições manuais ou de EAs bloqueiam entradas; não feche automaticamente posição não identificada.
Uma posição limita a sobreposição, mas não prova diversificação. Consulte o guia de exposição cambial e a política de risco da conta. Um coordenador único ou bloqueio testado precisa reservar a vaga, persistir horários de decisão e conciliar o estado após reinício. Cópias independentes de EA em vários gráficos não fornecem esse processo. A primeira estratégia multipares classifica rompimentos; esta usa retornos e regras de posição mantida.
2. Capturar dados diários sincronizados
Use os limites D1 reais da corretora, sem presumir meia-noite UTC. Após iniciar o novo intervalo diário, permita até 300 segundos para o retrato completo. Exija pelo menos 200 barras D1 fechadas por par, preços e ATR positivos e válidos, e horários iguais para a barra 0 e as fechadas 1–21 em todos os pares. Rejeite histórico ausente ou desalinhado em vez de tratá-lo como falta de sinal. O período retrospectivo conta barras completas da corretora, não quantidade fixa de dias corridos.
O primeiro retrato completo consome a decisão, inclusive sem sinal ou com controle reprovado. Se não chegar a tempo, pule a atualização do ranking e todas as entradas. Continue gerenciando stop, alvo e saída por tempo separadamente. Não refaça ranking, reutilize vencedor antigo nem reabra a decisão após reinício. Se havia posição no começo, a decisão permanece inelegível para entrar mesmo que ela feche imediatamente.
3. Medir momentum relativo com sinal
A barra 0 está em formação; a barra 1 é a última D1 fechada. C1 é iClose(symbol, PERIOD_D1, 1) e C21 é iClose(symbol, PERIOD_D1, 21). O retorno percentual bruto em 20 intervalos completos é 100 × (C1 / C21 − 1). Arredonde o resultado com sinal a 4 casas decimais, afastando de zero valores exatamente no meio, para obter R. Defina M = abs(R). Use esses valores arredondados para elegibilidade, ranking e comparação de troca.
Um par é elegível quando M é pelo menos 0.50%; igualdade vale. R positivo significa BUY, negativo SELL. Classifique a força absoluta: um retorno negativo com maior magnitude pode vencer como SELL. Comparam-se mudanças de preço de pares cotados, não força independente de moedas, retorno de investimento na moeda da conta ou pontuação ajustada à volatilidade. Inverter a cotação muda o cálculo. Não substitua por símbolo orientado de outra forma.
4. Classificar candidatos com a conta sem posições
Escolha o maior M elegível; empates seguem a ordem fixa. A tabela mostra 2 casas decimais, enquanto decisões usam 4. Todos os valores são fictícios, não barras históricas nem série de retornos reconstruída independentemente. Pontuação alta não estima probabilidade de ganho ou lucro esperado.
| Símbolo | C21 | C1 | R | Sinal | M |
|---|---|---|---|---|---|
| EURUSD | 1.1000 | 1.1088 | +0.80% | BUY | 0.80% |
| GBPUSD | 1.25000 | 1.26375 | +1.10% | BUY | 1.10% |
| USDJPY | 150.00 | 149.10 | −0.60% | SELL | 0.60% |
No caso sem posições, GBPUSD é selecionado para os controles de execução; EURUSD e USDJPY não são operados nem enfileirados. Se o candidato escolhido falhar, pule a decisão sem trocar de par. Sem pares elegíveis, continue sem posições. Esta versão não esconde filtros de tendência, sessão ou notícias.
5. Manter ou fechar uma posição existente
Uma posição da estratégia só pode ser mantida se o par continuar elegível e R concordar com a direção mantida. Se qualquer condição falhar, solicite fechamento independentemente da faixa. O prazo máximo separado também tem prioridade. Se a posição segue elegível na mesma direção, compare com o concorrente elegível mais forte.
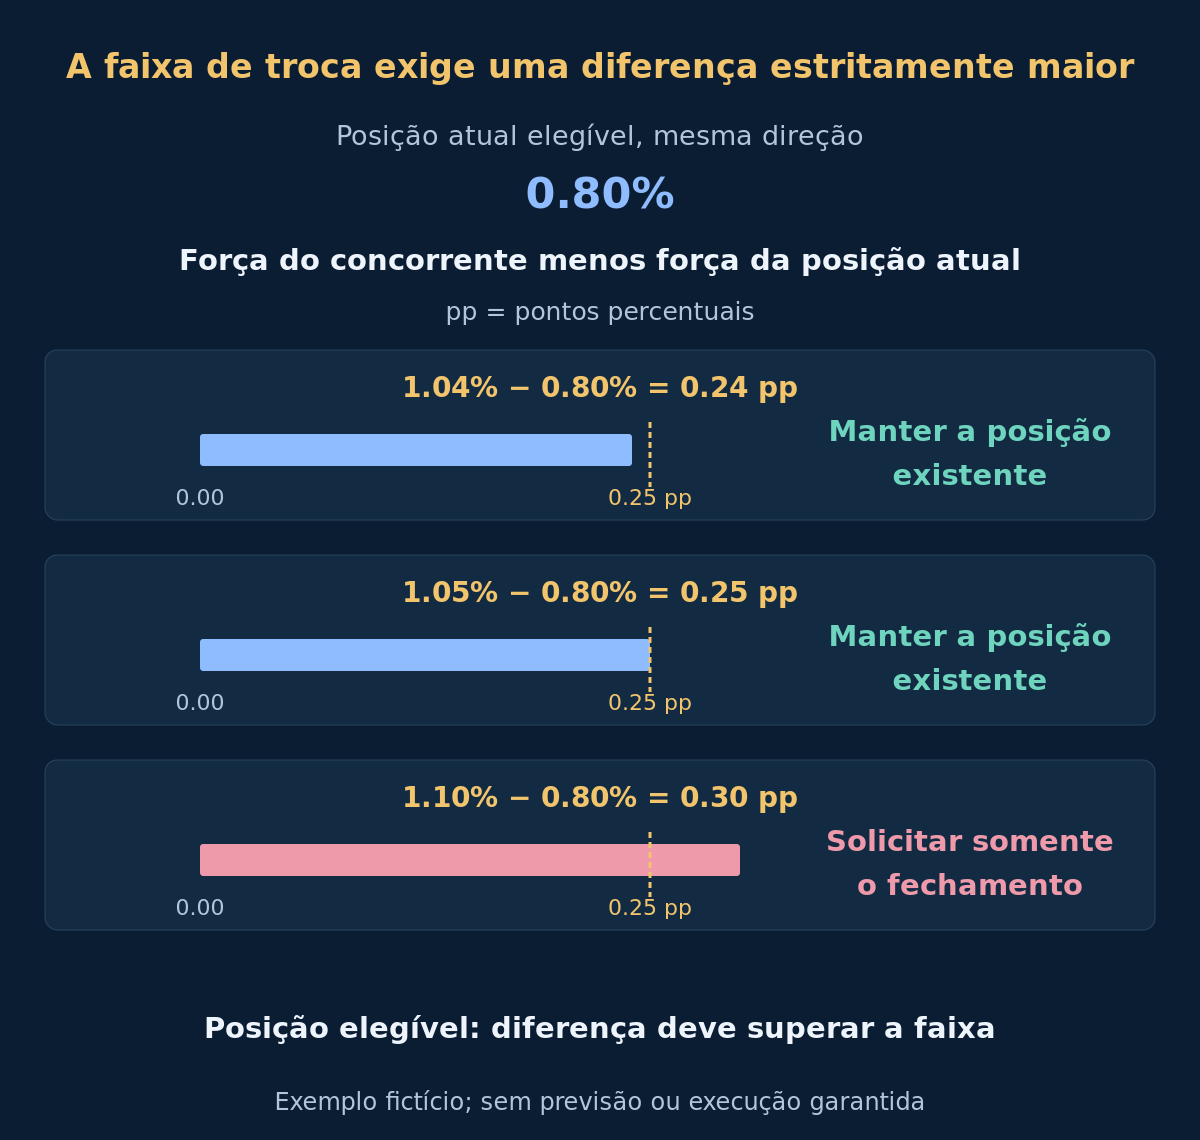
Solicite fechar apenas quando a vantagem do concorrente for estritamente maior que 0.25 ponto percentual: M_challenger − M_incumbent > 0.25. Diferença igual à faixa significa manter, respeitando stop, alvo e idade máxima. Se a posição atual segue líder, mantenha. Não redimensione nem reinicie as saídas. Pedido de fechamento não é execução: confirme o estado na corretora e não envie substituição nessa decisão.
Usando a tabela como exemplo alternativo de posição aberta, um BUY EURUSD tem força 0.80%; GBPUSD a 1.10% lidera por 0.30 ponto percentual, então solicite apenas fechar. Em retratos alternativos separados, concorrentes a 1.04% e 1.05% lideram por 0.24 e 0.25, então mantenha. A faixa é diferença em pontos percentuais, não 0.25% da pontuação atual. Essas comparações não são uma série temporal.
6. Verificar execução e fixar risco inicial
Uma conta sem posições examina só o par selecionado. Exija idade da cotação de 0 a 10 segundos pelo relógio da corretora, spread não negativo de até 0.10 × A e desvio do Bid atual em relação ao fechamento de sinal limitado por abs(Bid − C1) ≤ 0.25 × A. A é o MT4 fixado iATR(symbol, PERIOD_D1, 14, 1) em unidades de preço. São controles de entrada, não barreiras à gestão necessária de posições.
- A conta está confirmada sem posições, ordens pendentes ou solicitações não resolvidas, e a vaga comum está reservada.
- Janela de entrada de 300 segundos, idade da cotação, spread e desvio Bid atendem aos limites.
- A proteção inicial pode ser colocada e verificada por procedimento de ordens testado.
- Preços arredondados respeitam ticks e distâncias da corretora; volume e margem são permitidos.
- A perda modelada, com custos supostos, cabe no orçamento da conta.
Da entrada executável planejada, fixe stop a 2 A e alvo a 4 A: abaixo/acima para BUY, acima/abaixo para SELL. Arredonde em direção à entrada na grade real de ticks: stop BUY para cima, alvo para baixo; stop SELL para baixo, alvo para cima. Rejeite níveis cruzados, de distância zero ou inválidos e recalcule distâncias. O arredondamento pode mudar a relação bruta nominal retorno/risco de 2.
Neste teste o orçamento de perda planejada é 0.50% do patrimônio atual. Estime perda ao stop na moeda da conta, mais comissão, execução adversa extra e financiamento suposto da permanência inteira. Arredonde o volume para baixo no passo de lote; pule se o mínimo não couber. Concilie preço real, volume e proteção. Falta de proteção ou perda modelada acima do orçamento aciona a saída imediata/conciliação pretestada e bloqueia entradas. Leia as especificações do símbolo; o artigo não fornece esse controlador.
7. Calcular o BUY GBPUSD fictício
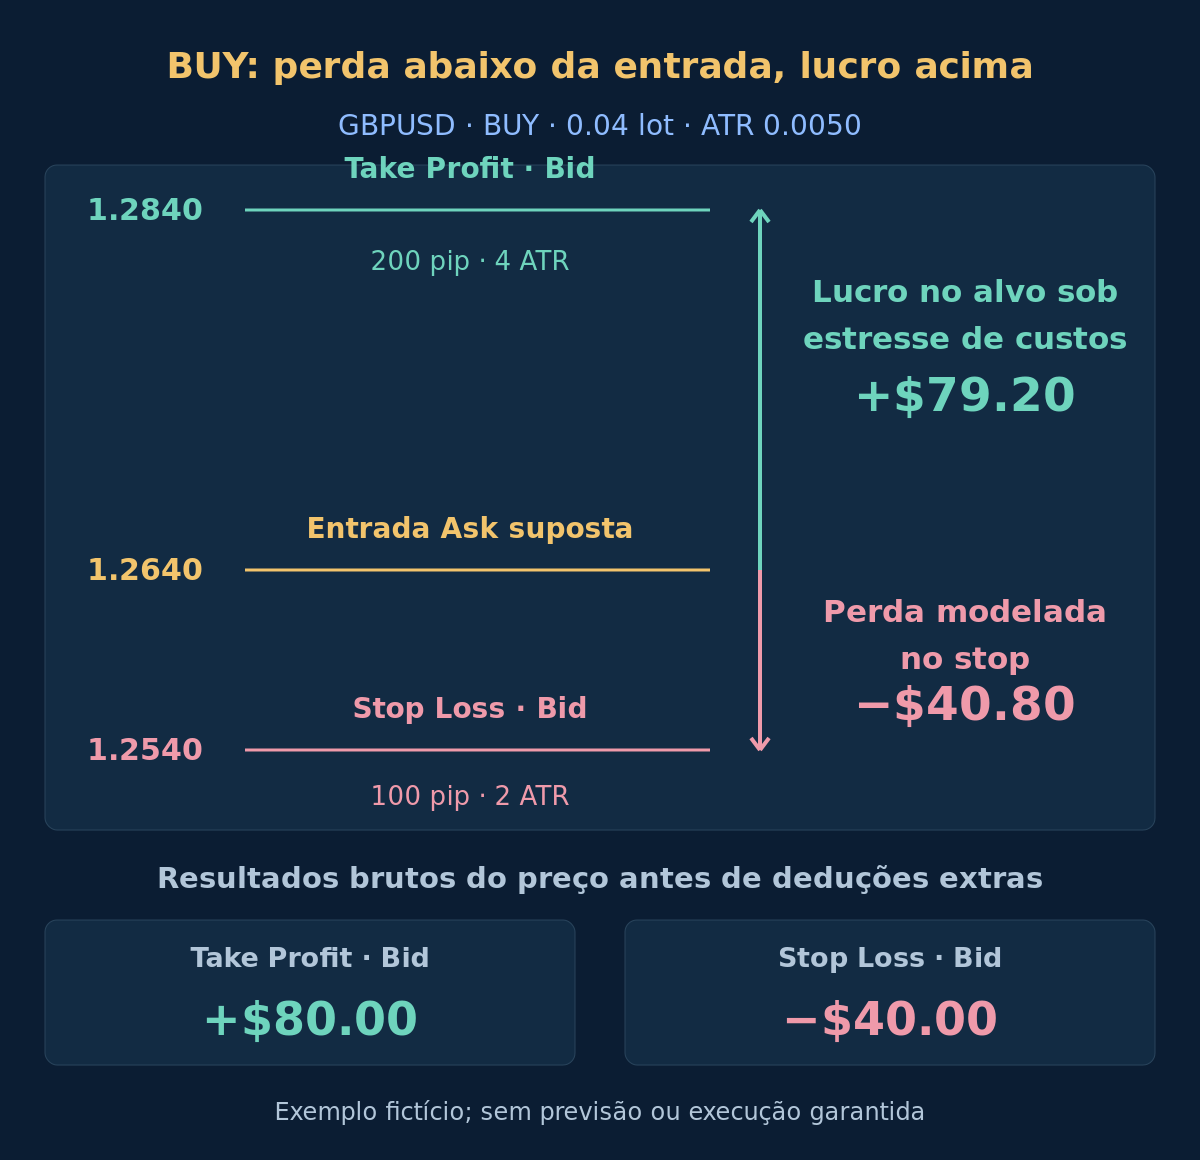
É o ramo da conta sem posições, não substituição imediata após fechar EURUSD. Suponha patrimônio USD de $10,000, contrato de 100,000 unidades por lote, mínimo e passo de 0.01 lote e tick de preço 0.00001. GBPUSD vence com C1 = 1.26375 e A = 0.0050. Suponha Bid recente 1.2637 e Ask 1.2640: spread 0.0003 abaixo do limite 0.0005 e desvio Bid 0.00005 abaixo de 0.00125. Suponha execução exata no Ask 1.2640. Stop 1.2540 abaixo da entrada; alvo 1.2840 acima.
O stop de 100 pips modela $1,000 por lote antes de deduções extras. Suponha por lote: comissão completa $7, reserva adicional total de execução adversa $8 e financiamento de toda a permanência modelada $5, todos proporcionais. Orçamento $50 dividido por $1,020 dá cerca de 0.0490 lote; reduza a 0.04. Perda modelada $40.80, não utilizados $9.20. O próximo 0.05 lote modelaria $51.00 e reprovaria. Reservas de financiamento e execução são sensibilidades, não tetos de custos.
| Resultado alternativo | L/P bruto | Comissão | Execução extra | Financiamento | L/P líquido modelado |
|---|---|---|---|---|---|
| Cenário de stop | −$40.00 | −$0.28 | −$0.32 | −$0.20 | −$40.80 |
| Sensibilidade do alvo | +$80.00 | −$0.28 | −$0.32 | −$0.20 | +$79.20 |
O alvo usa as mesmas deduções para comparar estresse de custos, sem afirmar que toda corretora executa Take Profit com slippage adverso. Spread já está refletido na entrada Ask e nas saídas Bid; não desconte novamente. Swaps reais, calendário de rollover e duração podem alterar o financiamento; crédito também é possível. Rotação antecipada e saída por tempo têm resultados desconhecidos diferentes. Veja o guia de custos; nenhum líquido é lucro esperado ou limite de perda garantido.
Opcional: reproduzir preços, volume e resultados monetários
1.2640 − 2 × 0.0050 = 1.2540; 1.2640 + 4 × 0.0050 = 1.2840. Perda bruta no stop: 0.0100 × 100,000 × 0.04 = $40.00; lucro bruto no alvo: 0.0200 × 100,000 × 0.04 = $80.00. Perda planejada por lote: 1000 + 7 + 8 + 5 = $1,020; volume: 50 / 1020 ≈ 0.0490 → 0.04. Resultados líquidos alternativos: −40 − 0.28 − 0.32 − 0.20 = −$40.80 ou 80 − 0.28 − 0.32 − 0.20 = +$79.20. Pontos decimais e vírgulas de milhar seguem a notação inglesa.
8. Gerenciar saídas fixas e idade máxima
Mantenha stop e alvo iniciais fixos: sem trailing, preço médio, piramidagem ou reversão automática. Se ainda aberta após 5 barras D1 completas do símbolo mantido, solicite fechar a mercado; a barra de entrada conta primeira ao fechar. A idade máxima prevalece sobre a faixa e não espera dados de outros pares. BUY sai no Bid, SELL no Ask, com a primeira cotação recente executável quando o pedido é devido.
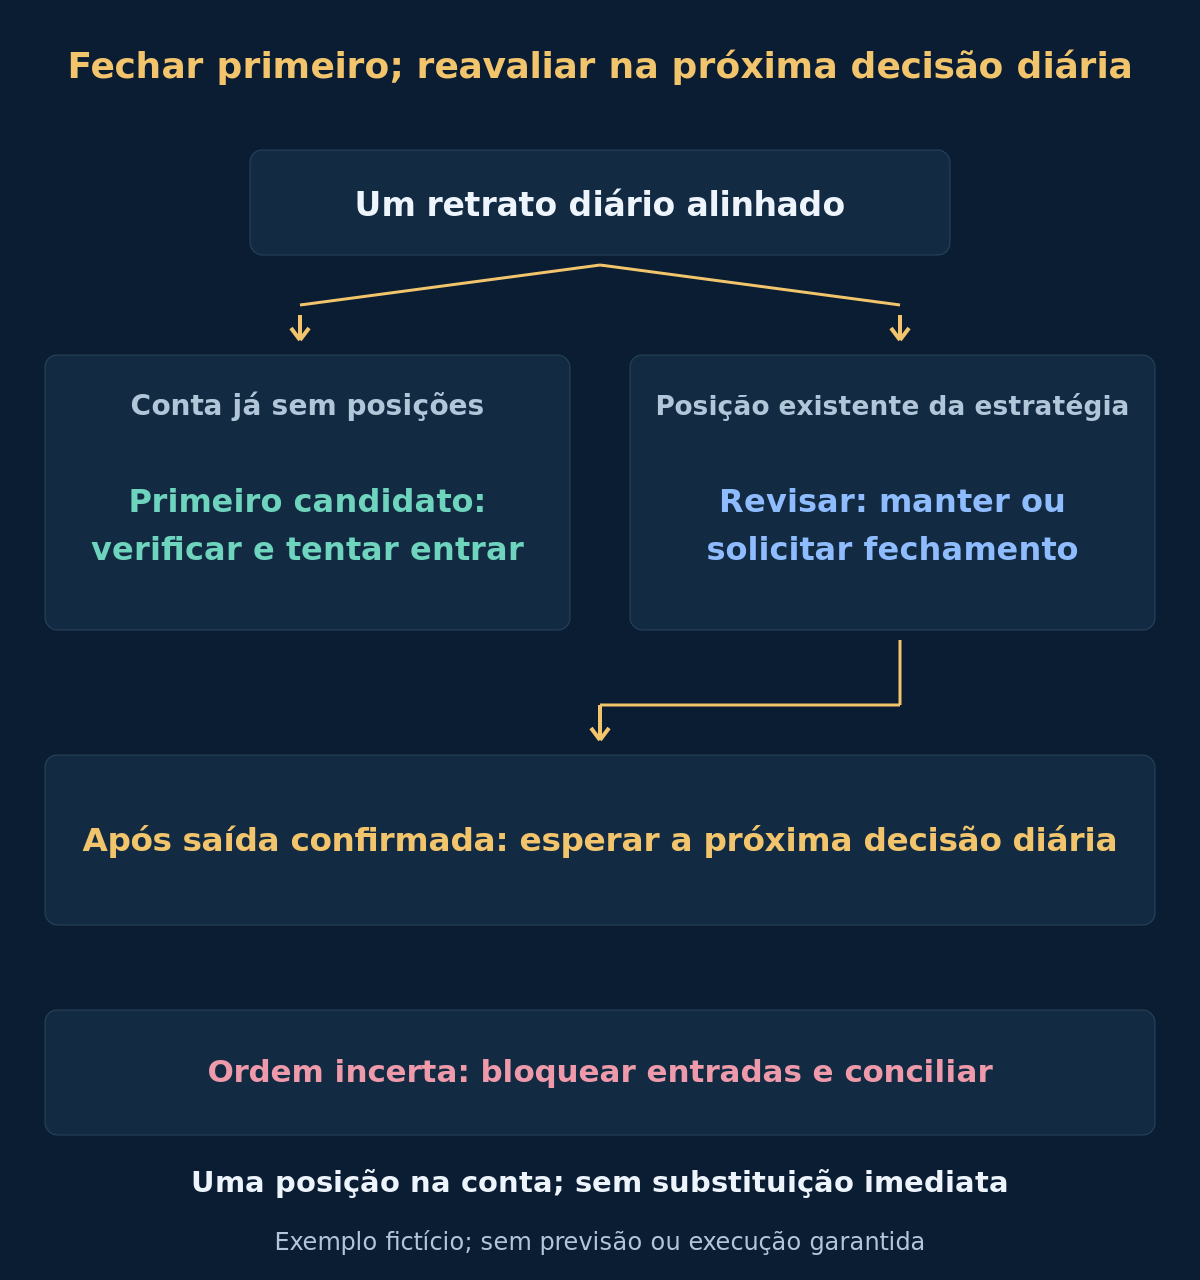
Mercados fechados, gaps ou falhas podem atrasar a saída real. A regra de idade não garante duração de calendário ou preço de execução. Se o fechamento falhar ou ficar incerto, continue conciliando e monitorando sem abrir outra posição. Stop ou alvo concluído intraday não autoriza reentrada imediata: espere a próxima decisão diária elegível e capture novos dados.
9. Conciliar a recuperação e contabilizar o giro
Persista decisões consumidas, identidade da posição e solicitações não resolvidas. Timeout não prova falha de entrada ou fechamento. Confira o estado real da corretora antes de reenviar e bloqueie exposição duplicada. Posições desconhecidas recuperadas exigem conciliação, não presumir risco zero. O guia de monitoramento explica atualização e evidências operacionais.
A faixa pode reduzir algumas trocas de ranking, mas também manter um par mais fraco; nenhum efeito prova melhora de desempenho. Registre decisões puladas, tempo fora de mercado após fechar, comissões, spreads e financiamento na sequência conjunta da conta. Após saída confirmada, recalcule o vencedor do próximo dia; não enfileire o concorrente de hoje.
10. Validar a sequência combinada de estados
O Strategy Tester nativo MT4 não executa operações em símbolos diferentes do testado. Testes separados por par não comprovam o resultado de conta desta rotação. Use reprodução sincronizada multissímbolos com vaga compartilhada, comparação da posição mantida e sequência fechar–confirmar–esperar, seguida de observação forward controlada. Fixe regras antes de testar período cronológico reservado.
Reproduza histórico alinhado, arredondamento de retorno, igualdade da faixa, cotações antigas, dados faltantes, stops, alvo, saída por tempo, fechamento falho e recuperação após reinício. Se uma barra contiver stop e alvo sem trajetória tick conhecida, não escolha silenciosamente o favorável. Compare variantes com custos e tempos consistentes. O guia de backtesting explica limites; nenhum resultado histórico é fornecido aqui.
- O retorno abrange exatamente os intervalos completos previstos, sem dados futuros?
- Sinal, limiar de elegibilidade, precisão, desempate e faixa em pontos percentuais são reproduzidos?
- Uma decisão iniciada com posição pode enviar nova entrada? Não pode.
- Fechamentos falhos ou incertos bloqueiam substituição até conciliar e chegar a decisão posterior?
- Volumes arredondados, financiamento e todas as saídas se conciliam com patrimônio total?
11. Perguntas sobre rotação multipares por momentum
O retorno mais forte indica o próximo par mais lucrativo?
Não. Classifica uma mudança passada definida do preço. Não estima retorno futuro, probabilidade de ganho ou vantagem duradoura.
Por que manter uma posição se outro par passa à frente?
Se ela continua elegível na direção mantida, a faixa exige vantagem estritamente maior do concorrente antes de solicitar fechar. É uma regra testável de giro, não prova de que manter é melhor.
Posso abrir o concorrente logo após o fechamento executar?
Não. Decisão iniciada com posição não pode abrir outra. Espere a próxima decisão diária elegível e recalcule dados e ranking. O concorrente anterior não tem lugar reservado.
É uma estratégia de força cambial ou normalizada por volatilidade?
Não. O ranking usa retornos percentuais com sinal dos pares cotados e suas magnitudes absolutas. ATR define controles de entrada e saídas, não o denominador do ranking. Moedas compartilhadas e volatilidades diferentes continuam relevantes.
12. Fontes e escopo
Referências oficiais: MQL4 iClose e acesso ao histórico, parâmetros e deslocamento do MQL4 iATR e limites do Strategy Tester nativo MQL4. Fontes verificadas em 2026-10-18. Esses fatos da plataforma não validam horizonte, limiar, faixa, saídas ou orçamento aqui criados.
Todos os preços, comparações, cotações e resultados monetários são fictícios e didáticos. Diagramas ilustram precisamente as hipóteses, não relatórios originais do tester ou desempenho verificado. Não se afirma lucratividade, risco adequado ou resultado futuro. Implementação, modelagem de custos e validação combinada continuam necessárias.