

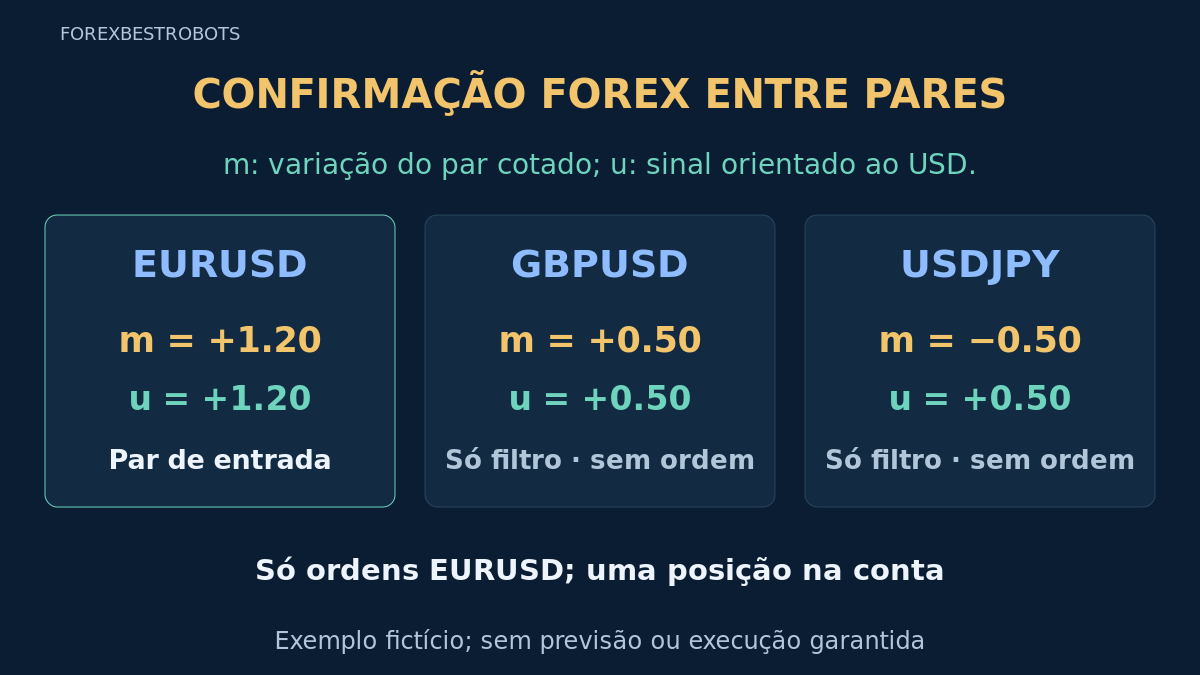
A confirmação entre pares acrescenta condições ao sinal principal. Este modelo didático negocia um rompimento do canal EURUSD só quando as variações fechadas de GBPUSD e USDJPY concordam com sua direção. Esses pares fornecem dados, não operações adicionais nem validação garantida.
Diferencie o par de entrada, os pares de filtro e a exposição cambial da conta. As regras e os valores fixos são hipóteses propostas para teste, não desempenho validado ou configurações recomendadas. A exposição comum ao USD pode tornar a concordância redundante; mais gráficos concordantes não estabelecem maior probabilidade de acerto.
1. Fixe os papéis e o escopo da conta
Use H1 de uma única corretora: EURUSD é o único par de entrada; GBPUSD e USDJPY são apenas filtros. Identifique os sufixos reais e mantenha a orientação das cotações. Use uma conta dedicada com no máximo uma posição a mercado e sem ordens pendentes de entrada. Qualquer outra posição manual ou de EA bloqueia a entrada; não feche automaticamente uma posição não identificada.
Um coordenador ou bloqueio de conta testado deve reservar a vaga, persistir os horários das decisões consumidas e reconciliar o estado após reinício. Cópias em gráficos distintos não podem reservar uma posição própria cada uma. A primeira estratégia multipares classifica rompimentos e a segunda faz rotação por momentum; esta versão nunca substitui EURUSD pelos pares de filtro.
2. Alinhe um único retrato horário
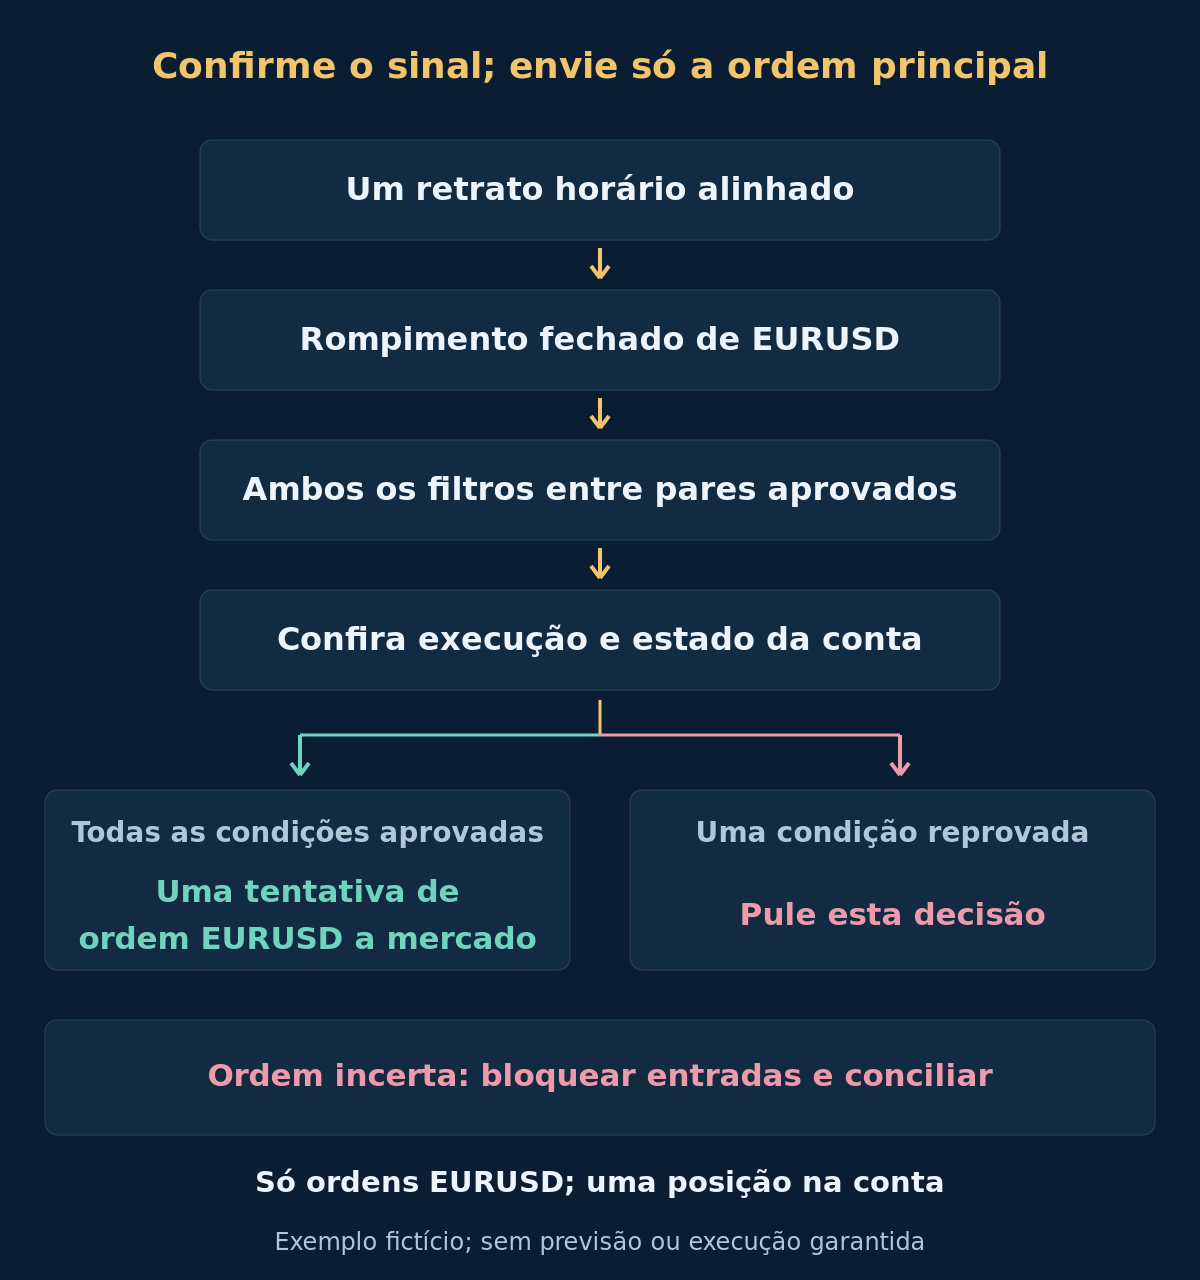
Use os limites H1 reais da corretora, sem presumir um deslocamento UTC. Após o fechamento da hora, permita até 60 segundos para todos os pares mostrarem a mesma nova barra 0 e barras fechadas 1–21 com horários coincidentes. Exija pelo menos 200 barras H1 completas por par, preços válidos positivos e ATR positivo. Dados ausentes ou desalinhados fazem pular a hora; não são um voto direcional contrário.
O primeiro retrato completo consome a decisão, mesmo sem sinal ou após reprovação de uma condição. Congele os dados de barras fechadas. Não recalcule filtros nem tente novamente na mesma hora. Uma posição presente no início da decisão exige gerenciar e pular a entrada, mesmo que feche imediatamente. Preserve esse estado ao reiniciar; gerencie as saídas existentes sem esperar os dados dos outros pares.
3. Defina o rompimento EURUSD em barra fechada
A barra 0 está em formação; a barra 1 é o sinal fechado. Em EURUSD, U é a maior máxima Bid e L a menor mínima Bid das 20 barras anteriores, índices 2–21. Exclua a barra do sinal. BUY exige C1 > U; SELL exige C1 < L. Igualdade e toques intrabar não contam. O guia Donchian explica o canal.
Todos os pares usam C1 = iClose(symbol, PERIOD_H1, 1), C4 = iClose(symbol, PERIOD_H1, 4) e A = iATR(symbol, PERIOD_H1, 14, 1), em unidades de preço. A variação normalizada dos fechamentos em 3 intervalos completos é m = (C1 − C4) / A. Arredonde m com sinal para 6 casas decimais antes dos filtros, afastando de zero os valores exatamente no meio. O m de EURUSD aparece como contexto; não acrescenta um limite de entrada separado.
4. Exija os dois filtros com os sinais corretos
Para um BUY de EURUSD, exija m_GBPUSD ≥ 0.50 e m_USDJPY ≤ −0.50. Para SELL, exija m_GBPUSD ≤ −0.50 e m_USDJPY ≥ 0.50. A igualdade passa. Ambos precisam passar; não há maioria, classificação ou par alternativo.
Para ler a tabela, u equivale a m em EURUSD e GBPUSD; em USDJPY, u = −m. Um u positivo apoia BUY e um negativo SELL neste filtro proposto. Essa convenção de sinal não é um retorno calculado do par inverso nem um índice independente de força do USD. Os valores estão em unidades ATR, não em percentuais ou contagens de pips diretamente comparáveis. A tabela mostra 2 casas decimais; as decisões usam 6.
| Símbolo | Papel | C4 | C1 | ATR(14) | m | u |
|---|---|---|---|---|---|---|
| EURUSD | Par de entrada | 1.0990 | 1.1014 | 0.0020 | +1.20 | +1.20 |
| GBPUSD | Só filtro | 1.2500 | 1.2515 | 0.0030 | +0.50 | +0.50 |
| USDJPY | Só filtro | 150.00 | 149.80 | 0.40 | −0.50 | +0.50 |
Todos os dados são inventados, não uma amostra histórica de barras ou série ATR reconstruída. Suponha EURUSD U = 1.1000 e L = 1.0900: C1 = 1.1014 produz um rompimento BUY. Os dois filtros passam exatamente nos limites. Isso permite verificar a execução, não entrar automaticamente. Filtro ausente, sinal errado ou magnitude insuficiente faz pular a decisão; os pares de filtro não recebem ordens.
5. Leia a exposição compartilhada ao USD
EURUSD e GBPUSD em alta com USDJPY em queda são direcionalmente compatíveis com fraqueza do USD nessas cotações. Eles compartilham USD e podem refletir o mesmo evento. A concordância não prova sinais independentes, correlação estável ou diversificação. Consulte o guia de exposição cambial e a política de risco da conta, sem atribuir uma verba de risco separada a cada gráfico.
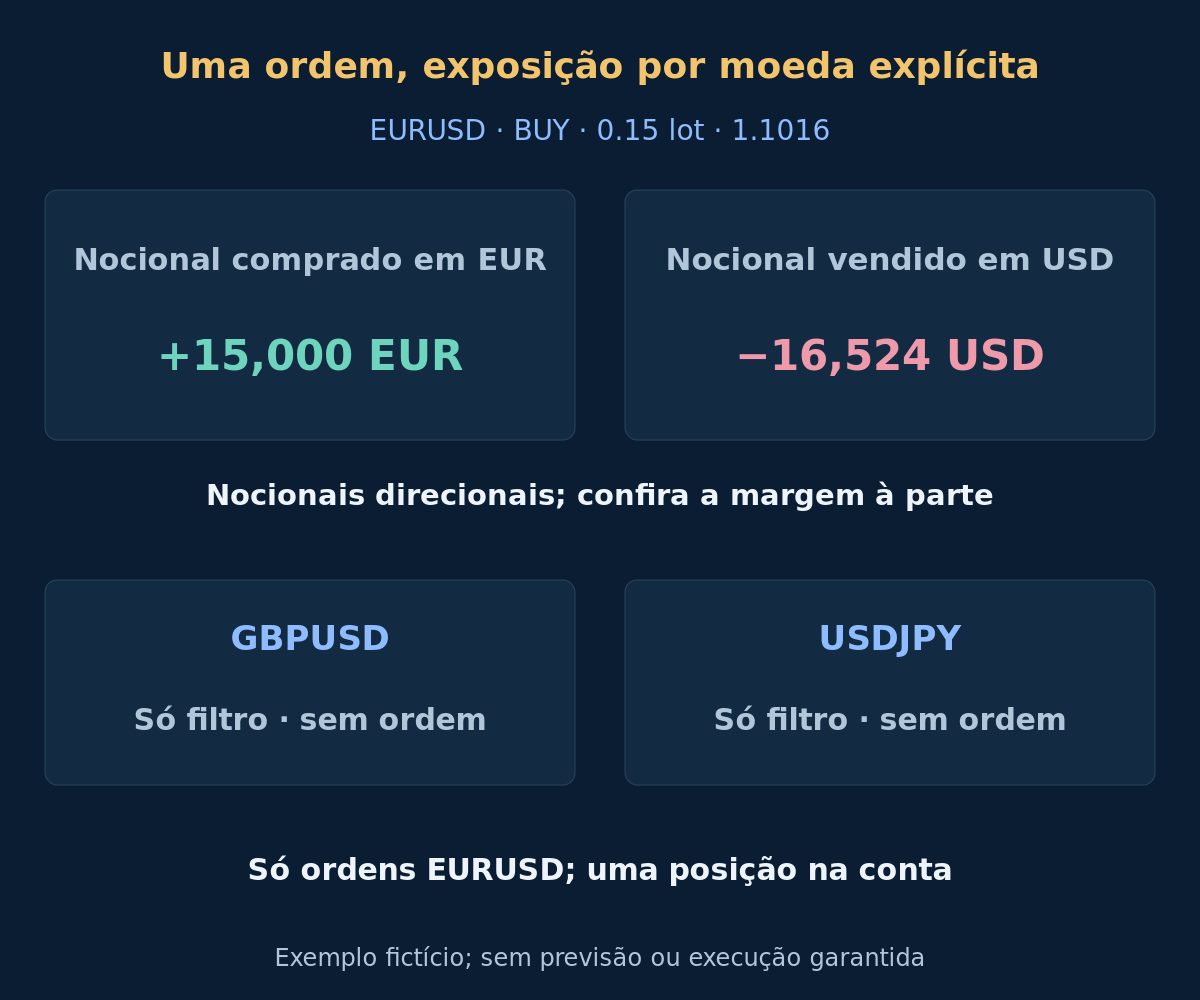
No exemplo BUY adiante, 0.15 lote com 100,000 EUR por lote resulta em nocional-base de 15,000 EUR. Na entrada suposta de 1.1016, o nocional direcional da moeda cotada é −16,524 USD. Esse registro simplificado expressa direção e tamanho; não representa troca de caixa da conta, margem da corretora ou teto de perda. Contrato e alavancagem determinam a margem separadamente. Abrir os pares confirmadores criaria outra estratégia e possivelmente mais risco USD compartilhado.
6. Confira execução e perda planejada
Só EURUSD pode receber uma ordem. Exija idade da cotação de 0 a 5 segundos pelo relógio da corretora, spread não negativo de no máximo 0.10 × A e desvio Bid do fechamento congelado limitado por abs(Bid − C1) ≤ 0.25 × A. No BUY, o Bid atual deve continuar acima de U; no SELL, o Ask atual deve permanecer abaixo de L. A igualdade reprova essa condição de rompimento.
- A conta está confirmada sem posições, ordens pendentes ou solicitações não resolvidas, e a vaga compartilhada está reservada.
- A janela de entrada de 60 segundos, a atualização da cotação, o spread, o desvio e o rompimento atual passam.
- Um procedimento de ordens testado consegue colocar e verificar a proteção inicial.
- Os preços arredondados respeitam a grade real de ticks e as distâncias da corretora; volume e margem são permitidos.
- A perda modelada com os custos supostos cabe no orçamento da conta.
A partir da entrada executável pretendida, coloque o stop fixo a 1.5 A e o alvo a 3 A: abaixo/acima para BUY, acima/abaixo para SELL. Arredonde em direção à entrada na grade real de ticks: stop BUY para cima, alvo para baixo; stop SELL para baixo, alvo para cima. Rejeite níveis cruzados, sem distância ou inválidos e recalcule as distâncias. O arredondamento pode alterar a relação nominal bruta retorno/risco de 2.
Defina o orçamento de perda planejada deste teste em 0.50% do patrimônio atual. Modele a perda no stop em moeda da conta mais comissão, execução adversa adicional e financiamento de toda a permanência. Arredonde o volume para baixo no passo do lote; pule se o mínimo não couber. Reconcilie execução real, volume e proteção. Proteção ausente ou perda modelada acima do orçamento aciona um procedimento pré-testado de saída imediata e reconciliação e bloqueia entradas. Verifique as especificações do símbolo; nenhum controlador operacional é fornecido aqui.
7. Calcule o BUY fictício de EURUSD
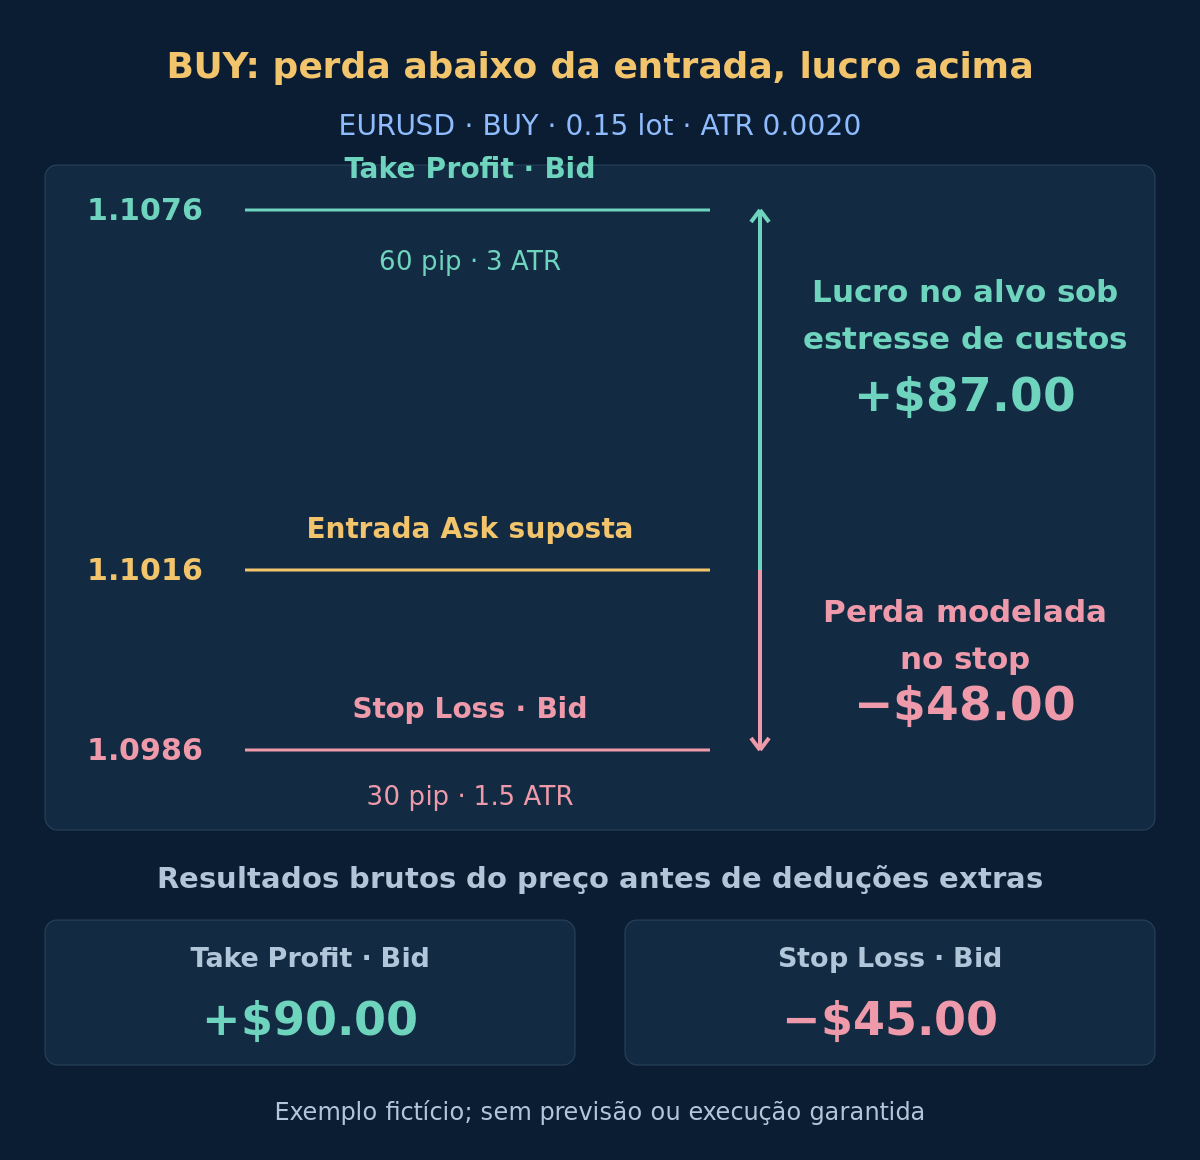
Suponha $10,000 de patrimônio em USD, contrato de 100,000 unidades por lote, mínimo e passo de 0.01 lote e tick de preço 0.00001. O sinal da tabela e os dois filtros passam. Com A = 0.0020, suponha Bid recente 1.1014 e Ask 1.1016. O spread 0.0002 iguala os 0.10 A permitidos, o Bid continua acima de U 1.1000 e o desvio de C1 é zero. Suponha execução Ask exata em 1.1016. O stop 1.0986 fica abaixo e o alvo 1.1076 acima.
O stop de 30 pips modela $300 por lote antes dos custos extras. Suponha por lote $7 de comissão de ida e volta, $10 totais de reserva adicional para execução adversa e $3 de financiamento para toda a permanência modelada, proporcionais ao volume. Orçamento $50 dividido por $320 dá 0.15625 lote; arredonde para baixo a 0.15. A perda modelada é $48.00, com $2.00 não usados. O passo seguinte, 0.16 lote, modelaria $51.20 e reprovaria. Essas hipóteses de custo são sensibilidades, não tetos.
| Resultado alternativo | L/P bruto | Comissão | Execução extra | Financiamento | L/P líquido modelado |
|---|---|---|---|---|---|
| Cenário de stop | −$45.00 | −$1.05 | −$1.50 | −$0.45 | −$48.00 |
| Sensibilidade do alvo | +$90.00 | −$1.05 | −$1.50 | −$0.45 | +$87.00 |
O alvo usa as mesmas deduções para comparar o estresse de custos; isso não afirma slippage adverso universal no Take Profit. O spread já está na entrada Ask e nas saídas Bid: não o desconte duas vezes. O financiamento real depende de duração, swaps e calendário de rollover e pode incluir créditos. Saídas por tempo têm outros resultados desconhecidos. Veja o guia de custos; os valores líquidos modelados não são lucro esperado nem limite de perda garantido.
Opcional: reproduzir preços, volume e resultados monetários
1.1016 − 1.5 × 0.0020 = 1.0986; 1.1016 + 3 × 0.0020 = 1.1076. Perda bruta no stop: 0.0030 × 100,000 × 0.15 = $45.00; lucro bruto no alvo: 0.0060 × 100,000 × 0.15 = $90.00. Perda planejada por lote: 300 + 7 + 10 + 3 = $320; volume: 50 / 320 = 0.15625 → 0.15. Resultados líquidos alternativos: −45 − 1.05 − 1.50 − 0.45 = −$48.00 ou 90 − 1.05 − 1.50 − 0.45 = +$87.00. Pontos decimais e vírgulas de milhares seguem a notação inglesa.
8. Gerencie as saídas fixas de forma independente
Mantenha stop e alvo iniciais fixos: sem trailing, preço médio, pirâmide ou reversão automática. Nesta versão, mudanças posteriores dos filtros não provocam saída por si só. Se a posição continuar aberta após 4 barras EURUSD H1 completas, solicite fechamento a mercado; a barra de entrada conta como primeira ao fechar. Essa saída por idade não espera os filtros. BUY sai no Bid e SELL no Ask, usando a primeira cotação recente executável quando devido.
Falhas, gaps ou mercados fechados podem atrasar a saída real; a regra não garante duração nem execução. Pedidos de fechamento falhos ou incertos exigem reconciliação e acompanhamento sem outra posição. Após saída confirmada, espere a próxima decisão horária elegível com dados novos. Não reabra uma hora consumida nem transforme a reversão de um filtro em regra de saída não testada.
9. Pule e reconcilie sem acrescentar exposição
Pule dados incompletos, ausência de rompimento principal, filtro reprovado, conta ocupada ou condição de execução falha. Não enfileire uma confirmação posterior nem substitua EURUSD por GBPUSD ou USDJPY. Preserve horários consumidos, identidade da posição e solicitações não resolvidas. Timeout não prova falha: reconcilie o estado real na corretora antes de reenviar e evite exposição duplicada. O guia de monitoramento explica as evidências operacionais.
Não há filtro oculto de tendência, sessão ou notícias. Mudar o par principal, os confirmadores, a janela histórica, o limite ou a orientação da cotação cria outra versão a validar. Não deduza baixo risco de três gráficos concordantes. Registre todas as decisões puladas e rejeitadas, não só as operações executadas.
10. Valide os dados temporais dos filtros e as operações EURUSD
O testador nativo do MT4 não executa operações em símbolos diferentes do testado. Esta estratégia opera só EURUSD, portanto essa restrição é compatível com suas ordens; não prova que os históricos entre pares estejam sincronizados. Teste a execução EURUSD junto com dados GBPUSD e USDJPY disponíveis em cada instante simulado de decisão, usando um ambiente de teste verificado ou reprodução sincronizada de eventos, depois observação prospectiva controlada.
Confira explicitamente os horários das barras e o histórico disponível; nunca permita que um confirmador leia dados futuros do histórico do terminal. Fixe as regras antes de testar um período cronológico reservado e reproduza arredondamento, igualdade nos limites, dados ausentes, cotações, custos, proteção, saídas temporais e recuperação. Caminhos de ticks desconhecidos que tocam stop e alvo não devem favorecer silenciosamente um ganho. O guia de backtesting explica os limites da evidência; não há desempenho histórico fornecido.
- Todos os pares estão alinhados ao mesmo intervalo fechado sem dados futuros?
- Os índices do canal, o intervalo entre fechamentos e o sinal de USDJPY estão corretos?
- Os dois limites exatos passam, enquanto sinal errado ou menor magnitude fazem pular?
- Só EURUSD pode receber ordem, com prevenção de duplicidade em toda a conta?
- Custos, arredondamento do volume, nocionais cambiais e todas as saídas conferem com as unidades declaradas?
11. Perguntas sobre confirmação entre pares
A concordância entre pares prova confirmação independente?
Não. Os pares compartilham USD e podem reagir ao mesmo evento. O filtro é uma condição proposta para teste, não prova de diversificação ou maior probabilidade de acerto.
Posso aceitar só um filtro ou operar um confirmador?
Não. Os dois filtros especificados precisam passar e só EURUSD é negociado. Maioria, pares substitutos ou uma cesta de ordens seriam estratégias diferentes.
Um filtro que melhora depois pode salvar a mesma hora?
Não. O primeiro retrato completo consome a decisão. Uma mudança posterior não pode reativá-la. As posições existentes usam as saídas definidas, não fechamentos improvisados pelos filtros.
O testador precisa operar todos os pares para verificar o modelo?
Não. Ele precisa reproduzir as operações EURUSD e os dados com os tempos corretos usados pelos dois filtros. Testar só a execução ou ler históricos não sincronizados não valida o processo decisório completo.
12. Fontes e escopo
Referências oficiais: MQL4 iClose e acesso ao histórico, propriedades de símbolos e contratos MQL4 e limites do Strategy Tester nativo MQL4. Fontes verificadas em 2026-10-18. Os fatos da plataforma não validam canal, limites, coeficientes ou orçamento propostos.
Todos os dados, cotações, nocionais cambiais e resultados monetários são valores didáticos inventados. Os diagramas ilustram essas hipóteses com precisão; não são relatórios originais do testador nem desempenho verificado. Não se afirma rentabilidade, adequação do risco ou resultado futuro. Implementação, modelagem de custos e validação temporal consistente continuam necessárias.