

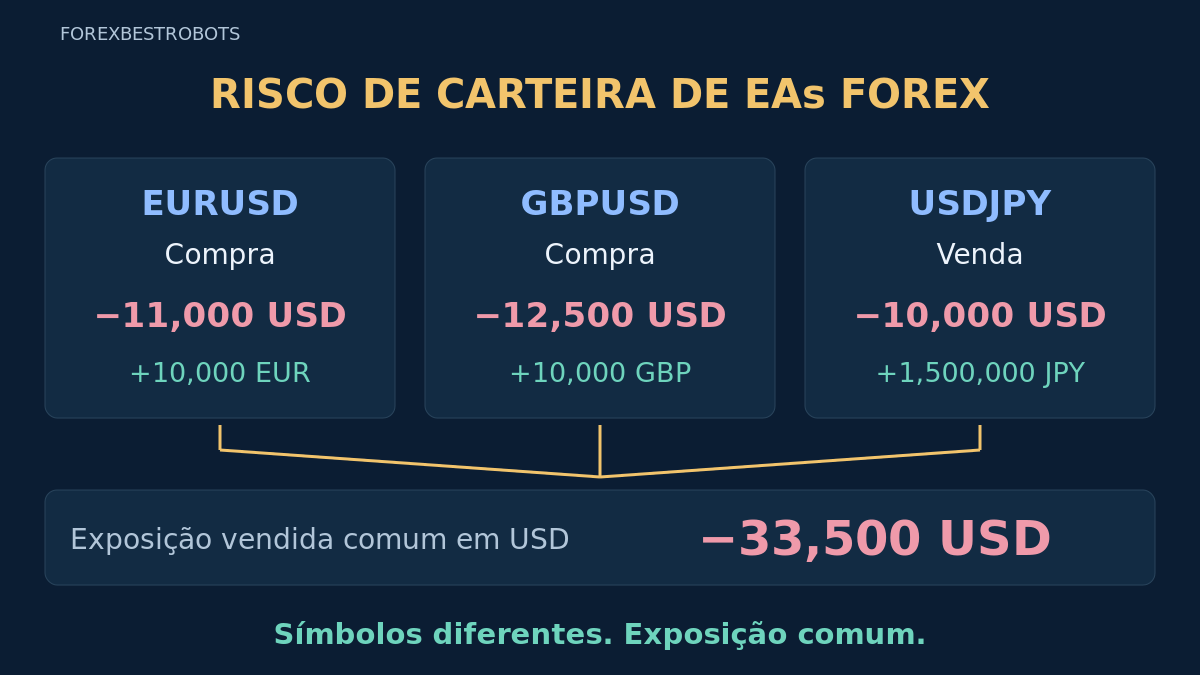
Usar mais EAs não distribui automaticamente o risco. Símbolos diferentes podem expressar a mesma exposição cambial, e estratégias com baixa correlação média ainda podem perder juntas. A pergunta útil é a que a conta inteira está exposta ao mesmo tempo.
Analise em conjunto direção cambial, posições simultâneas, variações de equity alinhadas e cenários de estresse comuns. O exemplo de posições e o exemplo separado de correlação abaixo são casos didáticos fictícios. Eles não comprovam uma carteira lucrativa nem prescrevem uma alocação.
1. Defina a carteira inteira antes de medi-la
Comece pelas verificações de evidências do guia de avaliação de EAs. Depois liste cada EA, posição manual e ordem pendente dentro do escopo. Inclua contas ou terminais que compartilhem capital ou limite de risco; mesmo contas separadas precisam de uma moeda comum de apresentação e avaliações alinhadas antes de combinar resultados.
- Posições: conta, versão do EA, símbolo, direção, volume, tamanho do contrato e preço atual de avaliação.
- Exposição futura: ordens pendentes, grades, regras de preço médio e máximo permitido de posições simultâneas.
- Dados: relógio comum, moeda da conta, fluxos de capital, resultado em aberto, custos e intervalos ausentes.
- Dependências: moedas, sinais, sessões, corretora, feed de liquidez, VPS e restrições de execução compartilhados.
Atribua operações usando os registros de implantação e um escopo de Magic Number conferido, sem tratar o identificador sozinho como prova. Mantenha a exposição desconhecida marcada como desconhecida. A falta de uma exportação de posições não significa conta zerada; uma ordem pendente não executada não é exposição atual, mas pode se tornar exposição depois.
2. Traduza cada par em direções cambiais
No modelo linear de Forex usado aqui, comprar um par gera exposição positiva à moeda-base e negativa à moeda de cotação; vender inverte essas direções. BUY EURUSD e SELL USDJPY contêm ambos uma componente vendida em USD. Portanto, rótulos opostos de ordens não compensam necessariamente o mesmo risco.
Leia as especificações reais do contrato da corretora, incluindo moedas base e de lucro, tamanho do contrato e conversão para a moeda da conta. Não suponha unidades idênticas em todos os símbolos ou contas cent. O mapa abaixo descreve a exposição das posições aos preços, não entregas físicas ou empréstimos em dinheiro. Separe desse mapa as garantias da conta e a margem exigida.
3. Calcule uma fotografia fixa da exposição cambial
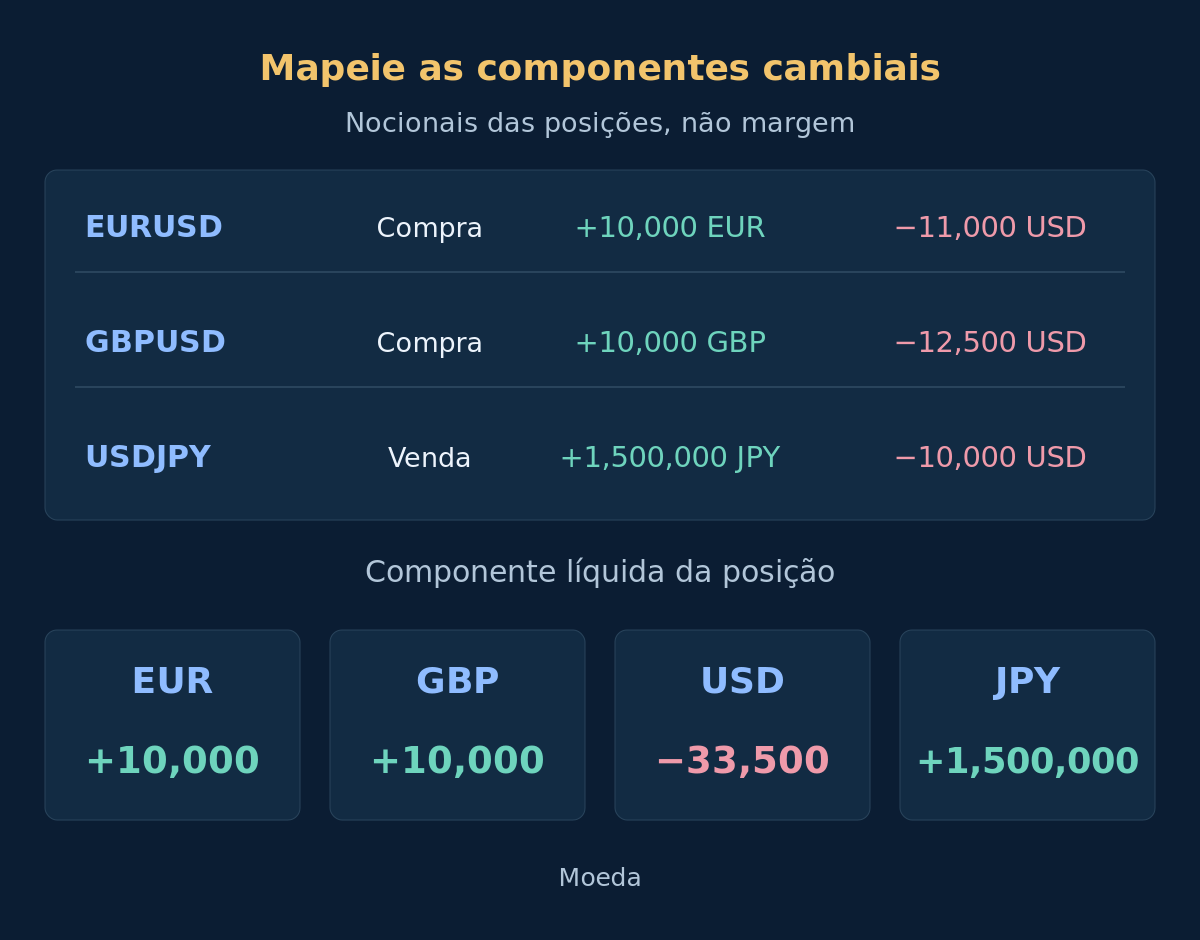
Considere três posições lineares fictícias de Forex, cada uma com 0.10 lote e contrato de 100,000 unidades da moeda-base por lote. Use os preços de referência abaixo, ignore os custos neste primeiro mapa e mantenha fixos os tamanhos das posições. Os sinais positivos e negativos indicam componentes direcionais nas unidades de cada moeda.
| Sistema | Posição | Lotes | Preço de referência | Componentes cambiais direcionais |
|---|---|---|---|---|
| EA-A | BUY EURUSD | 0.10 | 1.1000 | +10,000 EUR / −11,000 USD |
| EA-B | BUY GBPUSD | 0.10 | 1.2500 | +10,000 GBP / −12,500 USD |
| EA-C | SELL USDJPY | 0.10 | 150.00 | −10,000 USD / +1,500,000 JPY |
As componentes USD somam −11,000 − 12,500 − 10,000 = −33,500 USD. As demais componentes líquidas são +10,000 EUR, +10,000 GBP e +1,500,000 JPY. Não some unidades de moedas diferentes em um total bruto. Essa fotografia revela a exposição comum ao USD; não representa o dinheiro depositado, a margem usada ou uma perda garantida para determinada variação percentual.
4. Aplique um choque comum coerente
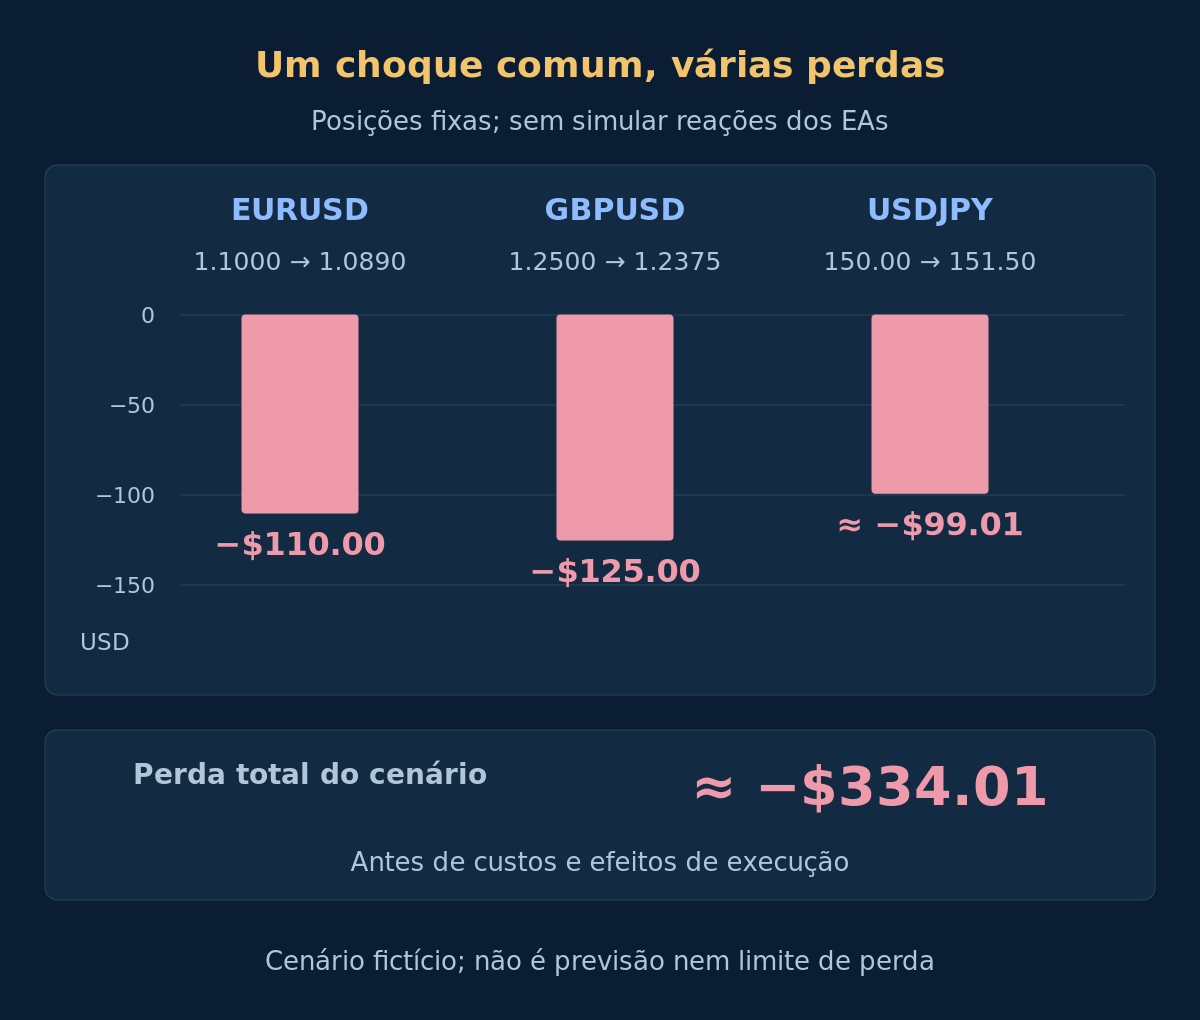
Mantenha essas posições e reavalie-as aos preços fictícios abaixo. EURUSD e GBPUSD caem 1% cada em relação à referência, enquanto USDJPY sobe 1%. Use preços únicos sem spread somente para esta conta; não são simulados negócios reais em Bid/Ask, taxas, restrições de margem ou reações dos EAs.
| Símbolo | Referência | Preço após o choque | Resultado do cenário · USD |
|---|---|---|---|
| EURUSD | 1.1000 | 1.0890 | −$110.00 |
| GBPUSD | 1.2500 | 1.2375 | −$125.00 |
| USDJPY | 150.00 | 151.50 | ≈ −$99.01 |
As três perdem apesar dos símbolos e rótulos BUY/SELL diferentes. A perda total é de aproximadamente $334.01, ou 3.34% de uma equity ilustrativa de $10,000, antes dos custos. Esses percentuais descrevem o cenário escolhido, não um risco recomendado. Spreads reais, gaps, conversão cambial e mudanças nas posições podem produzir perdas diferentes ou maiores; use o guia de custos ao ampliar o modelo.
Opcional: reproduza a conversão da moeda de cotação
EURUSD: 10,000 × (1.0890 − 1.1000) = −$110. GBPUSD: 10,000 × (1.2375 − 1.2500) = −$125. A venda de USDJPY perde 10,000 × (150.00 − 151.50) = −15,000 JPY; a conversão ao preço após o choque resulta em −15,000 / 151.50 ≈ −$99.01. Some os resultados em USD sem arredondar: −110 − 125 − 15,000 / 151.50 ≈ −$334.01. Pontos decimais e vírgulas de milhares seguem a notação numérica inglesa.
5. Alinhe os dados antes de calcular a correlação
Na avaliação real, use intervalos correspondentes e uma série documentada que inclua variações do resultado em aberto, resultados realizados e custos atribuídos. Reconcilie fluxos de capital e cobranças da conta não atribuídas. Lucros de operações encerradas agrupados pelo dia de fechamento podem esconder perdas flutuantes simultâneas. Especifique se analisa retornos sobre capital definido ou contribuições ao resultado com base fixa; mudanças de tamanho podem distorcer comparações.
Use horários comuns e datas de amostra sobrepostas. Um intervalo realmente verificado sem posição pode contribuir zero; preços ou atualizações ausentes não devem virar zero silenciosamente. Registre frequência de amostragem, número de observações e mudanças de tamanho. A correlação dos preços dos pares não é automaticamente a correlação dos resultados dos EAs, pois entradas, direção, duração e execução diferem.
6. Veja como correlação zero ainda permite perda conjunta
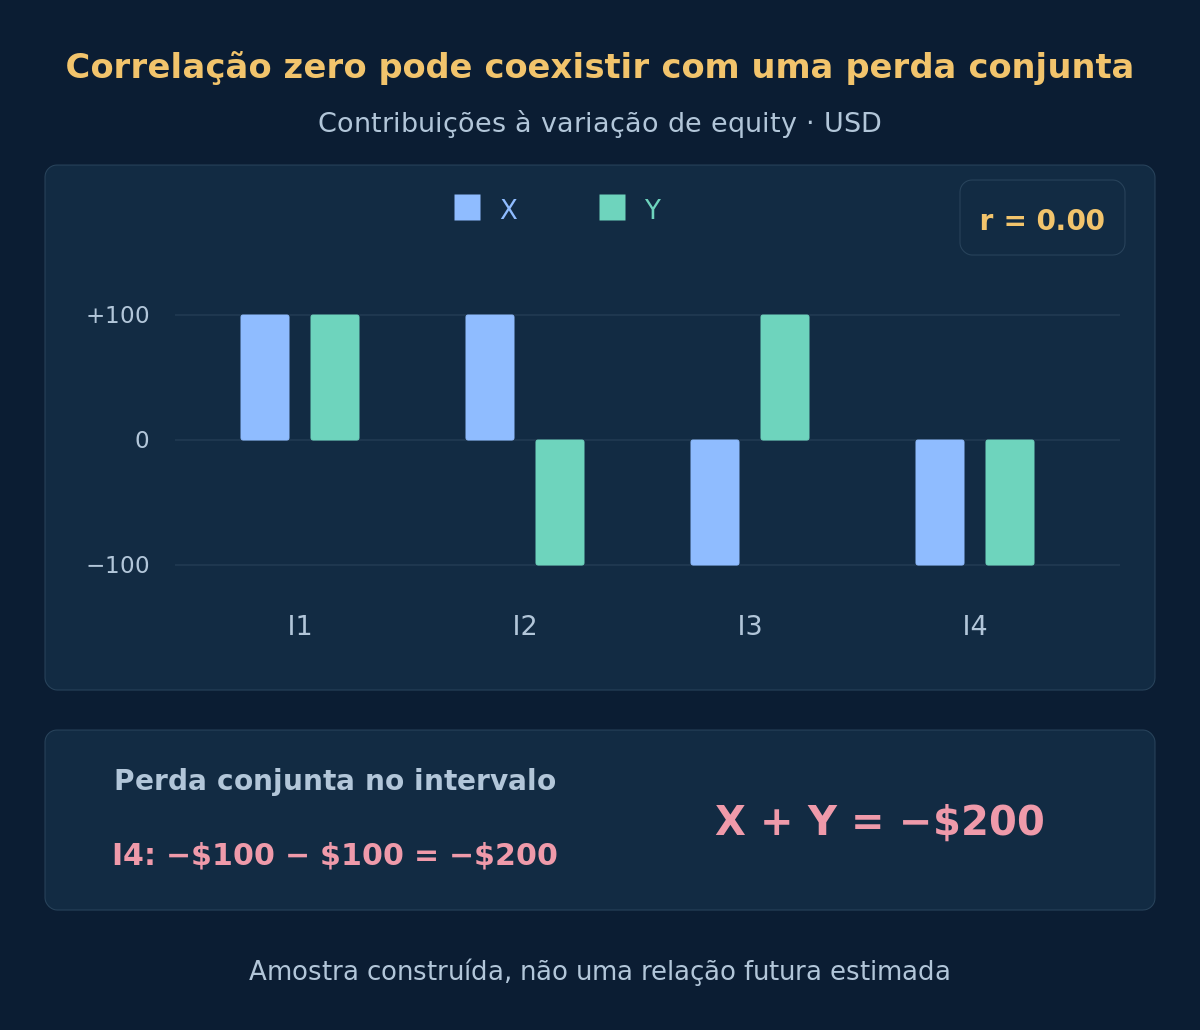
Este exemplo construído à parte usa quatro contribuições às variações de equity dos sistemas X e Y em intervalos alinhados, com tamanho fixo e sem fluxos de capital ou custos não atribuídos. Ele não se relaciona à fotografia das três posições. Os valores incluem variações de resultado realizado e flutuante; não são retornos de contas com capital separado.
| Intervalo | X · USD | Y · USD | X + Y · USD |
|---|---|---|---|
| I1 | +$100 | +$100 | +$200 |
| I2 | +$100 | −$100 | $0 |
| I3 | −$100 | +$100 | $0 |
| I4 | −$100 | −$100 | −$200 |
As duas médias amostrais são zero. Os produtos cruzados se anulam, portanto Pearson dá r = 0.00; ainda assim, em I4 ambos perdem $100 e a conta perde $200. Correlação linear zero não implica independência nem exclui perdas simultâneas. Quatro observações deliberadamente construídas bastam para demonstrar essa lógica, não para estimar uma relação duradoura ou justificar uma carteira.
7. Reconstrua a equity combinada em vez de somar drawdowns
No exemplo X/Y, inicie uma conta compartilhada sem fluxos de capital com $10,000. Após I1–I4, a equity é $10,200, $10,200, $10,200 e $10,000. A queda máxima observada da conta é $200 a partir de um pico de $10,200, cerca de 1.96%. Isso usa apenas as avaliações fornecidas; perdas maiores dentro dos intervalos continuam desconhecidas.
Nas mesmas avaliações, as contribuições acumuladas de X caem $200 desde o próprio pico, e as de Y caem $100. A soma é $300, não o drawdown de $200 da conta. Picos e quedas dos componentes não precisam coincidir. Não tire a média nem some percentuais de drawdown publicados. Reconstrua a equity simultânea em uma moeda, com tratamento coerente dos fluxos; contas financiadas separadamente exigem seu histórico real de capital e conversões.
9. Compare a adição de um EA com premissas fixas
Compare a carteira atual e a adição proposta nas mesmas datas, base de capital, política de exposição e modelo de custos. Preserve todos os candidatos e valide em período cronologicamente posterior, em vez de escolher a combinação com a curva histórica mais bonita. Examine o efeito marginal nas componentes cambiais, perdas simultâneas, drawdown da equity e uso de margem, além do lucro isolado do EA adicionado.
Uma soma estática de backtests individuais pode ser inválida se margem compartilhada, limites de entrada ou execução alterarem as operações. Reproduza as regras combinadas em ordem temporal e use as verificações de backtesting, seguidas de observação prospectiva controlada. Declare o que não pode ser reconstruído. Valores de alocação e regras de pausa/retomada da conta exigem especificação própria; este guia diagnostica a exposição sem escolher pesos.
10. Mantenha uma ficha de revisão da carteira
Uma revisão útil deve permitir responder às perguntas seguintes antes de aumentar a exposição. Defina os critérios previamente e preserve os alertas de dados ausentes e os candidatos rejeitados.
- Todas as posições atuais e exposições potenciais de ordens pendentes ou grades estão incluídas?
- Unidades contratuais, componentes cambiais e métodos de conversão foram verificados?
- Variações de equity, custos e fluxos de capital estão alinhados no mesmo relógio?
- O que ocorre quando um choque cambial ou de execução atinge as posições juntas?
- O histórico de perdas conjuntas sustenta a interpretação do número de correlação?
- É possível reproduzir a trajetória combinada de equity e margem com as regras compartilhadas reais?
Documente a data da fotografia, versões de configuração, período amostral, método de atribuição, cenários e limitações pendentes. Um mapa incompleto não comprova diversificação. Mesmo uma revisão bem documentada não estabelece um teto de perda futura nem garante que adicionar um EA melhore a carteira.
11. Dúvidas sobre risco de carteira de EAs
Pares Forex diferentes garantem diversificação?
Não. Suas componentes cambiais podem se sobrepor e as estratégias podem reagir ao mesmo evento. Mapeie direção e tamanho juntos; depois examine a equity combinada e os choques comuns.
Correlação zero significa que os EAs não podem perder juntos?
Não. Nossa amostra X/Y construída tem correlação de Pearson zero e um intervalo de perdas simultâneas. A correlação linear sozinha não comprova independência nem descreve todos os resultados extremos.
Posso somar os drawdowns máximos dos EAs?
Não para obter o drawdown real da carteira. Picos, momentos, fluxos de capital e restrições de posição diferentes importam. Reconstrua a equity comum; uma soma pode ser uma premissa de estresse identificada separadamente, não a estatística combinada observada.
O mapa de exposição cambial equivale à margem exigida?
Não. O nocional direcional descreve a sensibilidade das posições. A margem depende das regras contratuais e da conta definidas pela corretora e pode mudar. Nem a margem nem uma ordem stop garantem uma perda realizada máxima.
12. Fontes e escopo
A referência oficial MQL4 de propriedades dos símbolos documenta campos contratuais e de moedas; o glossário estatístico do NIST define correlação linear; o guia de diversificação do Investor.gov explica que diversificar não garante proteção contra perdas. Essas fontes não validam as carteiras fictícias nem escolhem pesos de alocação. Fontes verificadas em 2026-10-18.
Todas as posições, avaliações e observações por intervalo são dados didáticos inventados. O cálculo de choque comum e o conjunto X/Y separado são exemplos distintos, não um backtest ou desempenho verificado. Não se afirmam retorno futuro, probabilidade de perda ou alocação adequada de carteira.