

Uma leitura de ATR só é útil quando você sabe o que ela mede. Um valor que parece pequeno na plataforma pode representar uma distância relevante em pips, enquanto uma linha ascendente pode acompanhar tanto uma alta quanto uma queda. Este guia transforma o número exibido em uma medida reproduzível antes que ele passe a fazer parte de uma regra de negociação.
O foco está na construção e na interpretação do ATR: True Range, cálculo da média, unidades e momento da observação. O guia não fornece um sistema de entrada nem um multiplicador universal de stop. O guia de indicadores de momentum trata das mudanças direcionais do preço; o ATR resume a magnitude dos movimentos sem escolher BUY ou SELL.
1. Leia a volatilidade como magnitude, não como direção
O Average True Range, ou ATR, é uma média do True Range calculado candle a candle. Ele é expresso nas mesmas unidades de preço da cotação analisada. Por si só, não representa uma porcentagem, uma quantidade de pips, o volume negociado nem o desvio padrão anualizado dos retornos.
Um ATR mais alto indica uma amplitude medida maior, dadas as entradas e o método de média escolhidos. Isso não comprova uma tendência direcional mais forte, uma reversão ou uma operação melhor. Oscilações amplas e irregulares podem elevar o ATR sem que o preço dê continuidade ao movimento em uma direção.
O ATR é descritivo e usa preços observados. Uma leitura de 12 pips não promete que o próximo candle percorrerá essa distância, nem limita sua amplitude máxima. Uma faixa traçada a uma distância de um ATR do preço não é um intervalo de probabilidade calibrado.
2. Inclua o fechamento anterior no True Range
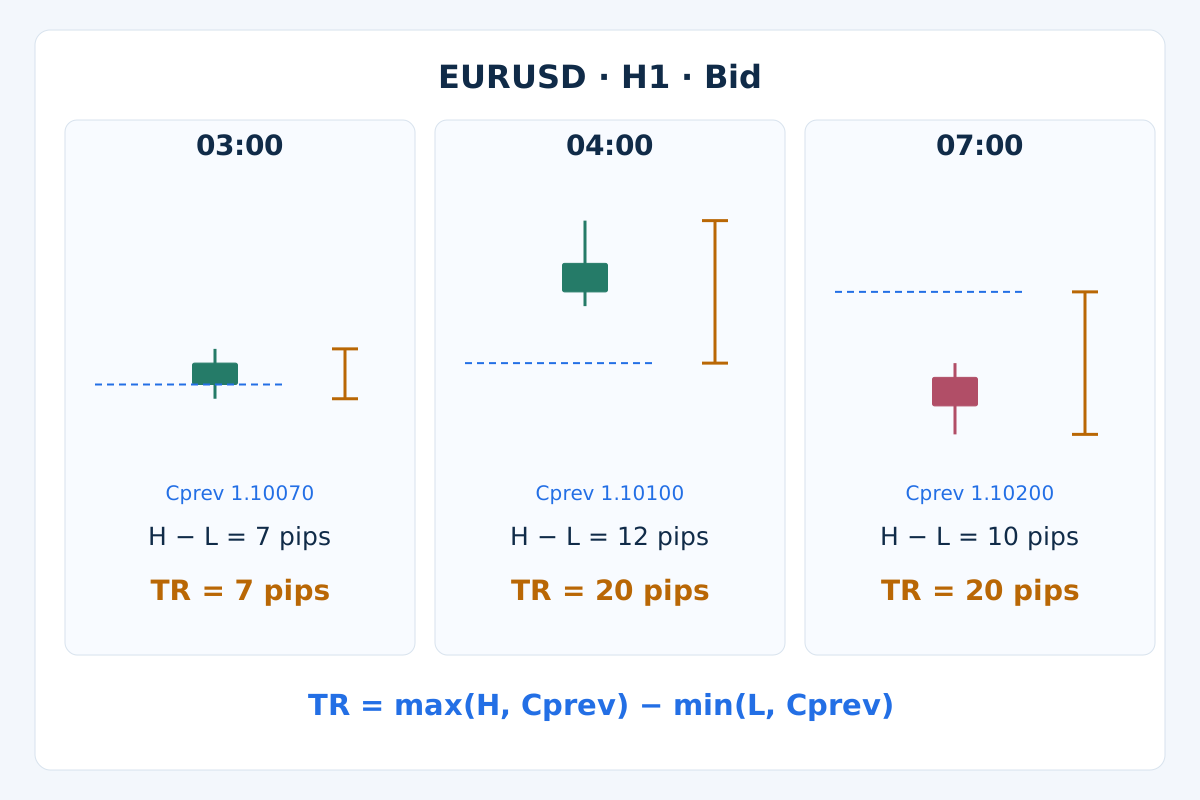
Para um candle fechado t, H e L são sua máxima e mínima no Bid, e Cprev é o fechamento no Bid do candle válido anterior. Defina TR = max(H − L, abs(H − Cprev), abs(L − Cprev)). Os valores absolutos impedem que um gap com sinal se transforme em uma distância negativa.
Com OHLC válido, a expressão equivalente é TR = max(H, Cprev) − min(L, Cprev). Se o fechamento anterior estiver dentro do intervalo entre a máxima e a mínima atuais, TR será igual a H − L. Se estiver fora, o TR incluirá o gap e a parte pertinente da amplitude atual; não se soma toda a amplitude do candle anterior.
Assim, um gap de alta e um gap de baixa podem produzir o mesmo TR. Espelhar uma trajetória de preços positivos em torno de um nível fixo preserva suas amplitudes e inverte sua direção. O ATR calculado com essas amplitudes também permanece igual. Ele não pode recuperar a direção apenas a partir dessa magnitude.
3. Informe o método de média e seu valor inicial
Uma média móvel simples é ATR_SMA(t) = Σ TR(t−j) / n, j = 0…n−1. Ela mantém os n True Ranges mais recentes com pesos iguais. Quando a janela avança, o valor mais antigo sai completamente. Uma atualização eficiente é ATR_SMA(t) = ATR_SMA(t−1) + (TR(t) − TR(t−n)) / n.
Na convenção de Wilder usada aqui, inicialize o ATR com a média aritmética das primeiras n observações válidas de TR e depois use ATR_W(t) = ((n−1) × ATR_W(t−1) + TR(t)) / n. Essa média recursiva atribui peso 1/n ao valor mais recente. A influência das observações antigas diminui gradualmente, em vez de desaparecer em um limite fixo.
Essas fórmulas compartilham o valor inicial, mas não necessariamente os valores posteriores. O peso convencional da EMA, 2/(n+1), é diferente de ambos. Portanto, informar apenas “ATR” e um período não basta para reproduzir o cálculo: registre a suavização, a inicialização e o histórico disponível. Mais casas decimais não corrigem a diferença entre algoritmos.
4. Ajuste a medição ao ambiente do MT4
No MT4, registre o símbolo exato da corretora, o período gráfico, a implementação do indicador e o período de cálculo. A chamada documentada iATR(_Symbol, PERIOD_H1, 14, 1) solicita o ATR H1 desse símbolo no deslocamento 1. Seus argumentos não incluem um seletor de suavização nem de preço aplicado.
Não presuma que o ATR de um terminal seja igual a uma série de Wilder calculada à mão só porque o período coincide. Compare os valores reais dos candles fechados após igualar os candles de entrada, a inicialização e o histórico. Um indicador personalizado pode usar outro algoritmo. Este artigo compara duas fórmulas explícitas; não afirma ter verificado a saída de um terminal em operação.
Compare a Janela de Dados da plataforma com uma reconstrução pequena e guarde a versão do indicador ou EA. O ATR usa máximas, mínimas e o fechamento anterior; não é uma média móvel aplicada apenas ao Close. O guia de especificações dos símbolos explica por que os sufixos da corretora e os incrementos de preço também importam.
5. Reproduza um exemplo sintético completo em H1
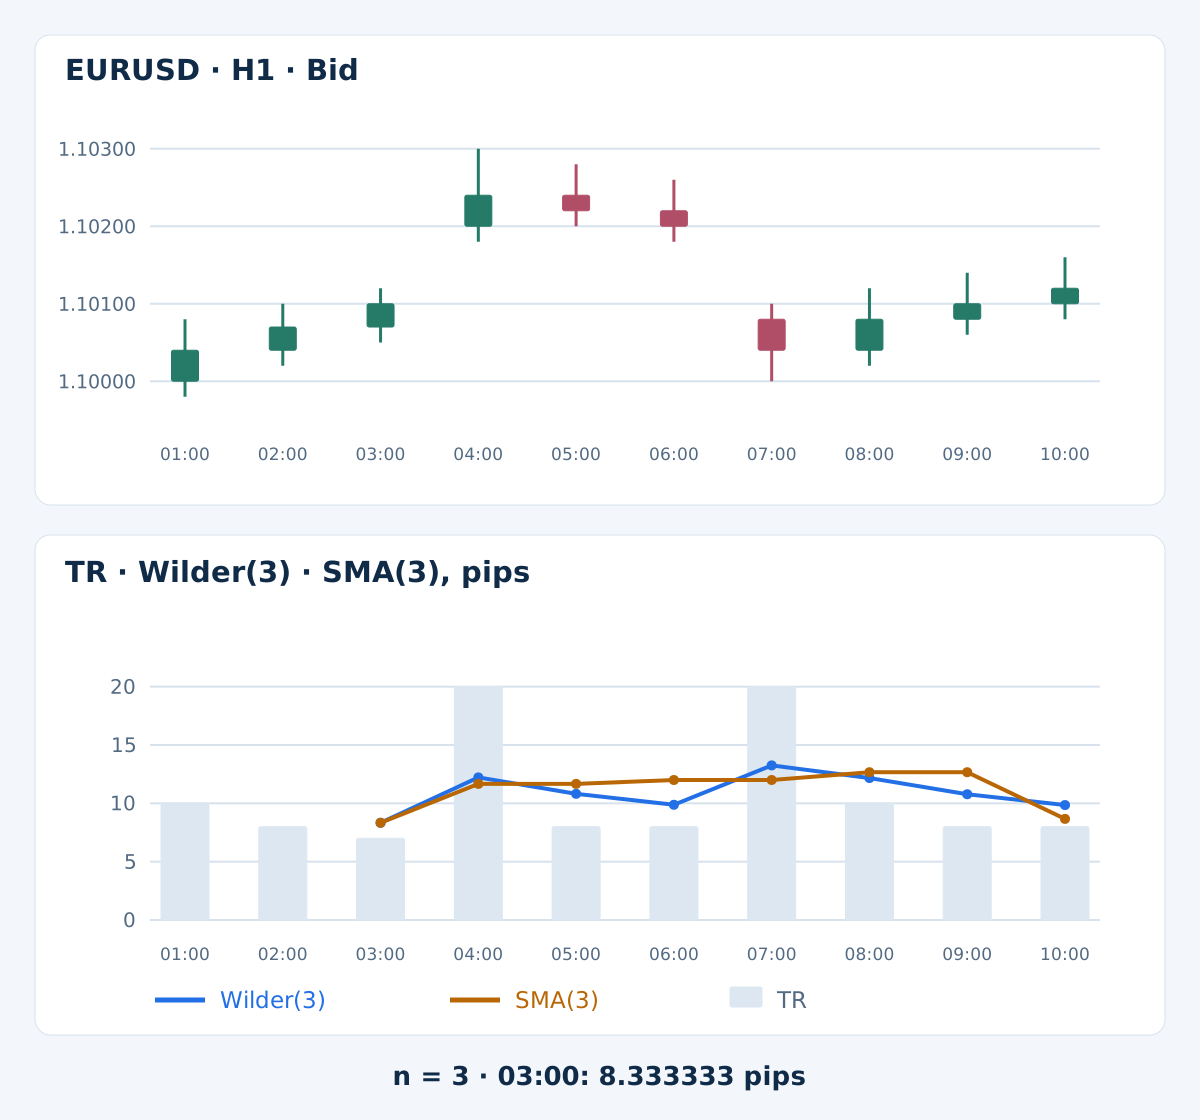
A tabela apresenta candles Bid fictícios de EURUSD, identificados pelo horário de fechamento em um mesmo relógio de servidor hipotético. O fechamento anterior, às 00:00, é 1.10000. Use n = 3 para deixar a aritmética visível; trata-se de uma escolha didática, não de uma configuração recomendada para operar. Os gaps são saltos de preço definidos no exemplo, não linhas ausentes.
| Fechamento H1 | Abertura Bid | Máxima Bid | Mínima Bid | Fechamento Bid | TR, pips | Wilder(3), pips | SMA(3), pips |
|---|---|---|---|---|---|---|---|
01:00 | 1.10000 | 1.10080 | 1.09980 | 1.10040 | 10 | — | — |
02:00 | 1.10040 | 1.10100 | 1.10020 | 1.10070 | 8 | — | — |
03:00 | 1.10070 | 1.10120 | 1.10050 | 1.10100 | 7 | 8.333333 | 8.333333 |
04:00 | 1.10200 | 1.10300 | 1.10180 | 1.10240 | 20 | 12.222222 | 11.666667 |
05:00 | 1.10240 | 1.10280 | 1.10200 | 1.10220 | 8 | 10.814815 | 11.666667 |
06:00 | 1.10220 | 1.10260 | 1.10180 | 1.10200 | 8 | 9.876543 | 12.000000 |
07:00 | 1.10080 | 1.10100 | 1.10000 | 1.10040 | 20 | 13.251029 | 12.000000 |
08:00 | 1.10040 | 1.10120 | 1.10020 | 1.10080 | 10 | 12.167353 | 12.666667 |
09:00 | 1.10080 | 1.10140 | 1.10060 | 1.10100 | 8 | 10.778235 | 12.666667 |
10:00 | 1.10100 | 1.10160 | 1.10080 | 1.10120 | 8 | 9.852157 | 8.666667 |
Os primeiros True Ranges são 10, 8 e 7 pips. As duas médias ficam disponíveis pela primeira vez no fechamento das 03:00: (10 + 8 + 7) / 3 = 8.333333 pips. As entradas anteriores de ATR estão indisponíveis, não são zero. Mantenha a precisão integral entre as etapas; apenas as médias exibidas são arredondadas para 6 casas decimais.
Às 04:00, H − L é 12 pips, mas a máxima está 20 pips acima do fechamento anterior. Logo, TR é 20. O próximo valor de Wilder é ((2 × 8.333333…) + 20) / 3 = 12.222222…; a SMA móvel é (8 + 7 + 20) / 3 = 11.666667… pips. As reticências representam a precisão mantida no cálculo, não entradas intermediárias arredondadas.
Às 07:00, o fechamento anterior é 1.10200, acima da nova máxima de 1.10100; a mínima é 1.10000. O TR é de 20 pips, embora a amplitude do candle seja de 10. Os gaps nas duas direções ampliam a medida. Não há simulação de ordens, execuções ou retornos de negociação; a sequência termina no último candle listado.
6. Interprete a mudança sem inventar um sinal
No exemplo, um novo candle de pouca amplitude pode coexistir com um ATR elevado porque as amplitudes grandes anteriores continuam no cálculo. Da mesma forma, uma queda da SMA pode refletir, em parte, a saída de uma observação antiga e elevada da janela. Observe o TR atual e a regra de média antes de atribuir toda mudança a um novo evento de mercado.
ATR baixo não significa que um rompimento esteja prestes a acontecer, e ATR alto não torna uma reversão iminente. Qualquer limiar depende de um instrumento, período gráfico e amostra definidos. A estratégia de compressão das Bandas de Bollinger usa outra construção de volatilidade e uma confirmação de preço definida separadamente; nenhuma das medidas garante continuidade ao movimento.
7. Separe período de cálculo, período gráfico e horário da observação
Um período de 14 é um parâmetro de contagem de candles, não automaticamente quatorze dias. Em H1, refere-se a candles horários; em D1, a candles diários. A SMA móvel usa uma janela finita, enquanto a média de Wilder mantém uma influência decrescente de candles anteriores a essa contagem.
Para analisar candles fechados, espere o encerramento do candle e a disponibilidade dos dados necessários. Logo após as 10:00, o candle identificado pelo fechamento às 10:00 abriu às 09:00 e está no deslocamento 1; o candle de 10:00–11:00 está em formação no deslocamento 0. O número do deslocamento muda com o tempo e não é um identificador estável; armazene também o horário de abertura.
O fuso do servidor, os limites do dia e as sessões de negociação mudam a forma como os ticks são agrupados em candles. Não compare o ATR de H1 e H4 simplesmente multiplicando por 4. A agregação altera máximas, mínimas e a posição dos gaps. Um fechamento programado do mercado é diferente de uma lacuna inesperada nos dados; um candle de reabertura pode legitimamente usar o último fechamento negociado.
8. Converta explicitamente o preço em pips e pontos
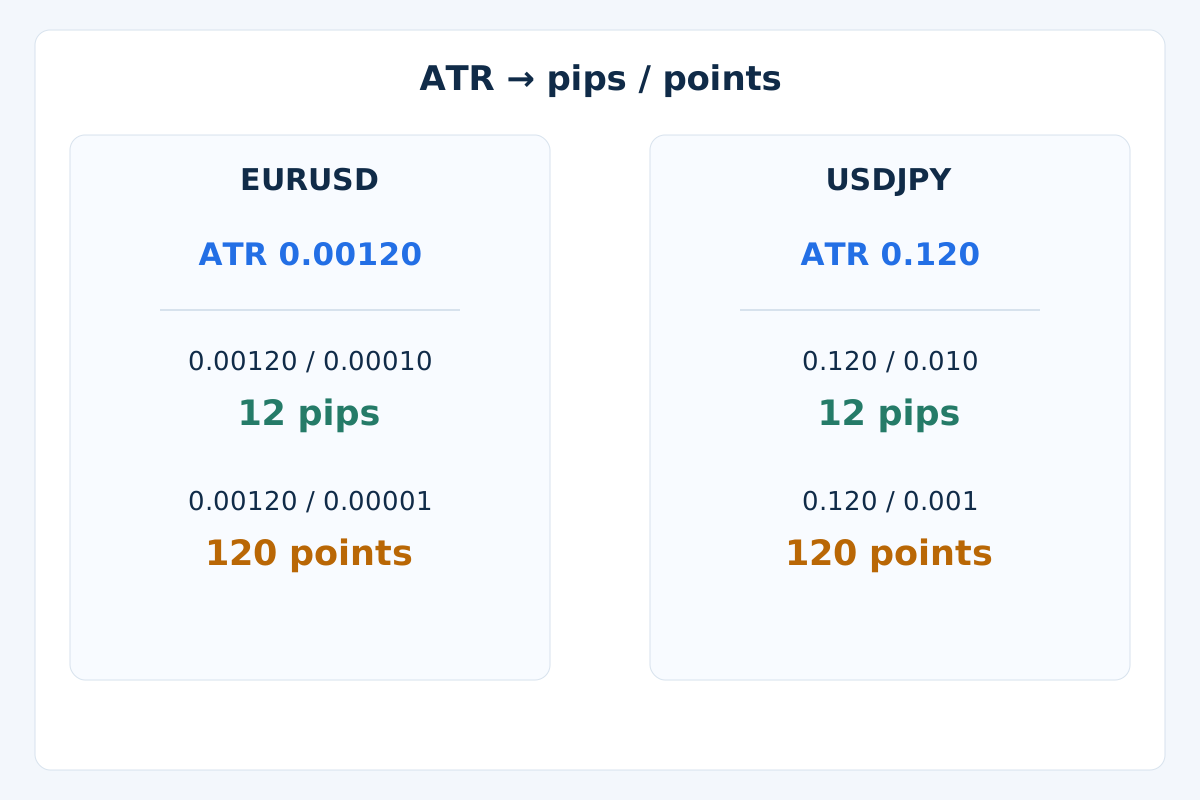
Use ATR_pips = ATR_price / pip_size e ATR_points = ATR_price / Point. Na convenção de EURUSD com 5 casas decimais indicada aqui, o tamanho do pip é 0.00010 e Point é 0.00001. Um ATR de 0.00120 significa 12 pips ou 120 pontos, não a mesma quantidade de ambos.
Na convenção de USDJPY com 3 casas decimais indicada aqui, o tamanho do pip é 0.010 e Point é 0.001. Um ATR de 0.120 também significa 12 pips ou 120 pontos. São exemplos de unidades, não cotações atuais. Não aplique uma convenção de pip do Forex a ouro, índices ou outro contrato sem conferir sua especificação.
A exibição do indicador pode arredondar uma precisão útil. Calcule a partir do valor subjacente e preserve suas unidades. A conversão em pips ainda não informa o risco em dinheiro: tamanho do contrato, tamanho e valor do tick e moeda da conta são entradas separadas. Um ajuste de distância no EA pode esperar pips, pontos ou uma diferença de preço; consulte a unidade documentada.
9. Coloque custos e normalização em contexto
Um spread de 0.00012 diante de um ATR de 0.00120 equivale a 10% desse ATR, ou 1.2 contra 12 pips. É uma comparação descritiva de custos, não um limiar de entrada. O ATR baseado no Bid não inclui o lado Ask, comissões, financiamento ou a derrapagem real na execução; uma razão pequena não comprova uma oportunidade lucrativa. O guia de custos de negociação aborda essas cobranças separadas.
A normalização explícita 100 × ATR / Close expressa o ATR como porcentagem de um preço positivo. Com ATR de 0.00120 e Close de 1.10200, o resultado é 0.108893%. Isso ajuda a separar distância de escala de preço, mas não iguala liquidez, risco contratual ou período gráfico. Um múltiplo para o stop é outra regra, não parte do próprio ATR; o guia de gestão de risco explica por que distância e volume devem ser considerados em conjunto.
10. Trate observações ausentes e zeros válidos de forma diferente
O cálculo do exemplo exige OHLC válido e positivo e um fechamento anterior. Até que existam n True Ranges válidos e consecutivos, o ATR fica indisponível. Uma sequência realmente sem variação pode gerar TR e ATR iguais a 0; essa é uma medida válida, mas não uma distância de risco que possa ser usada como divisor. Nunca divida por ATR zero nem invente um valor substituto em pips.
Se uma observação necessária faltar inesperadamente, este cálculo didático apaga o estado da média e espera uma nova sequência contínua com fechamento anterior conhecido. Ele não atravessa a lacuna nem insere zero. Uma implementação com outra política para dados ausentes tem uma especificação diferente e requer comparação explícita.
Rejeite candles malformados, como máxima abaixo da mínima ou abertura/fechamento fora do intervalo do candle. O fechamento anterior pode estar fora do intervalo atual: é assim que surgem os casos de gap. Também diferencie “ainda não chegou um tick”, histórico incompleto e valor de indicador realmente zero, em vez de tratar qualquer zero retornado como evidência de um mercado parado.
Em um EA, registre o símbolo exato, o período gráfico, o horário de abertura do candle, o período de cálculo, a convenção de suavização, o ATR em unidades de preço e sua distância convertida. Exija dados disponíveis antes de usar a leitura de um candle fechado. Observar um indicador, enviar uma solicitação de ordem e ter uma posição confirmada continuam sendo estados diferentes.
11. Valide a leitura antes de avaliar um método
Primeiro, reconstrua uma sequência pequena e verifique a inicialização, os gaps de alta e de baixa, preços sem variação, OHLC inválido, histórico ausente e conversão de unidades. Reproduza um candle fechado por vez. Acrescentar candles posteriores não deve mudar os cálculos anteriores quando os dados e a inicialização permanecem iguais.
Depois, compare com a implementação pretendida no terminal, usando a mesma fonte de preços e o mesmo histórico. Uma divergência pode vir da suavização, inicialização, lado da cotação, agrupamento, tratamento de dados ausentes ou arredondamento. Não é automaticamente falha da corretora nem sinal de repintura. Guarde o registro das observações antes de alterar qualquer regra de negociação.
Se o ATR passar a integrar um modelo de negociação, defina separadamente entradas, invalidação, saídas, custos e exposição. Preserve as variantes testadas e os dados de avaliação posteriores, depois faça testes prospectivos com as novas observações. O guia de backtesting no MT4 explica o processo mais amplo. Reproduzir a fórmula de um indicador não comprova vantagem de negociação nem confiabilidade da execução ao vivo.
12. Dúvidas práticas sobre ATR
O ATR em alta indica que devo comprar?
Não. Saltos de preço tanto para cima quanto para baixo podem aumentar o True Range e o ATR. Uma hipótese direcional precisa de sua própria regra de preço ou indicador; a magnitude da volatilidade, sozinha, não escolhe BUY ou SELL.
Um ATR de 12 pips prevê a amplitude do próximo candle?
Não. Ele resume amplitudes segundo o método de média escolhido. O próximo candle pode ser muito menor ou maior. O ATR não fornece uma distância garantida nem um limite de probabilidade.
Por que o ATR de Wilder e o ATR com SMA diferem com o mesmo período?
Eles atribuem pesos diferentes ao histórico. No exemplo, compartilham a primeira média, mas Wilder mantém uma influência decrescente, enquanto a SMA descarta o valor mais antigo quando a janela avança. Inicializações ou históricos diferentes podem gerar outras diferenças.
Por que meu valor no MT4 difere do exemplo?
Confira o símbolo exato, o período gráfico, os candles de entrada, a implementação da média, a inicialização e o histórico de aquecimento; depois compare valores sem arredondamento no mesmo candle fechado. A aritmética sintética deste guia não é uma reprodução verificada do seu terminal.
14 é sempre o melhor período para o ATR?
Não. Um padrão conhecido não é uma escolha otimizada para todo par, período gráfico ou regra. Períodos mais curtos respondem de forma diferente dos mais longos; qualquer utilidade para negociação precisa ser avaliada dentro de um método completo, testado separadamente.
O ATR pode ser legitimamente zero?
Sim, quando as observações necessárias estão disponíveis e suas amplitudes resultam em zero na fórmula escolhida. Dados ausentes ou um buffer não inicializado também podem aparecer como zero no software, então confira a disponibilidade. Uma leitura zero não deve ser usada como divisor.
13. Referência técnica e escopo
A referência oficial de ATR do MetaTrader 4 descreve o True Range e seu cálculo de média. Este guia explicita as recorrências de Wilder e SMA e sua inicialização sintética para que o leitor reproduza a aritmética sem presumir que todas as plataformas usam a mesma convenção.
Forex e operações alavancadas envolvem riscos substanciais. Este guia tem finalidade educacional e não constitui aconselhamento de investimento. Resultados passados ou simulados não garantem desempenho futuro.