

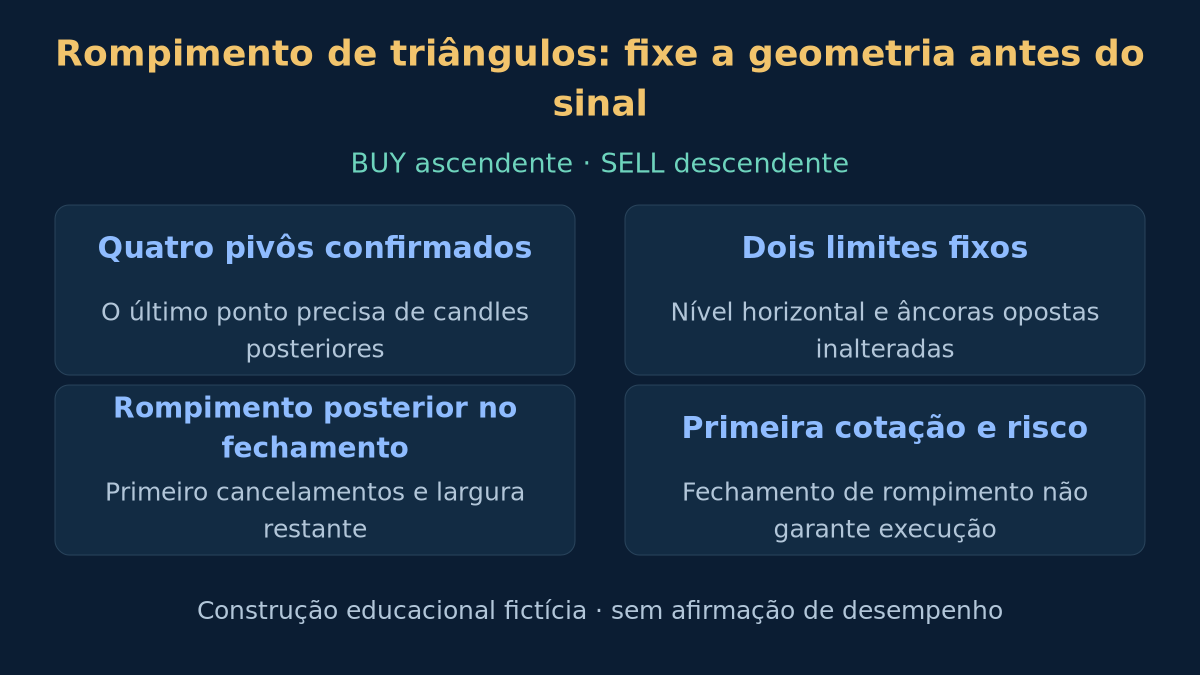
Um triângulo só é útil à pesquisa quando seus limites e momento de reconhecimento estão definidos antes do rompimento. Caso contrário, o padrão fracassado pode desaparecer enquanto outro mais bonito é desenhado no movimento posterior. Esta estratégia define um BUY ascendente restrito e seu SELL descendente, com pontos confirmados e equações inalteradas. O guia de padrões gráficos apresenta o contexto. Cada limite é escolha de pesquisa declarada, não valor ótimo comprovado ou recomendação atual.
1. Definir a hipótese de compressão e os dados
O triângulo ascendente reúne máximas próximas e mínimas mais altas; o descendente, mínimas próximas e máximas mais baixas. A hipótese é que um rompimento posterior no fechamento pelo lado previsto possa identificar uma saída negociável da compressão. O desenho sozinho não comprova direção nem expectativa positiva. Não se exige impulso anterior nem se afirma detectar intenções dos participantes. Faixa lateral, falso rompimento ou continuação contrária continuam possíveis.
Use candles Bid H1 comuns de EURUSD de um feed declarado e as cotações históricas Bid/Ask correspondentes para execução. Nesta especificação o pip é 0.0001. Os índices aumentam no tempo; O, H, L e C são abertura, máxima, mínima e fechamento. O reconhecimento usa apenas candles fechados. Os shifts de séries temporais MT4 vão no sentido contrário: shift 0 está em formação e shift 1 é o último candle fechado. Converta explicitamente os índices antes de usar as fórmulas.
Exija horários consecutivos em todos os candles necessários, de a−2 até a confirmação e a janela ativa. Qualquer lacuna, inclusive fim de semana, limpa a janela de pivôs e cancela o candidato. Retome apenas com uma sequência nova e completa. Registre feed, fuso do servidor, contrato e exclusões. Cotações ausentes não são preços a inventar. Um gráfico Bid descreve a geometria, mas não fornece todos os controles de execução ou invalidação pelo Ask.
2. Confirmar quatro eventos antes de usar o padrão
Um pivô de mínima em j fica estritamente abaixo das mínimas em j−2, j−1, j+1 e j+2; um pivô de máxima fica estritamente acima das quatro máximas correspondentes. Igualdade em qualquer lado exclui aquele tipo de pivô. O evento só fica disponível após fechar j+2, mesmo com o marcador desenhado em j. Se um candle satisfizer os dois tipos, é ambíguo: limpe a janela de eventos e cancele o candidato. É nosso detector estrito; nem todo indicador fractal trata empates de forma idêntica.
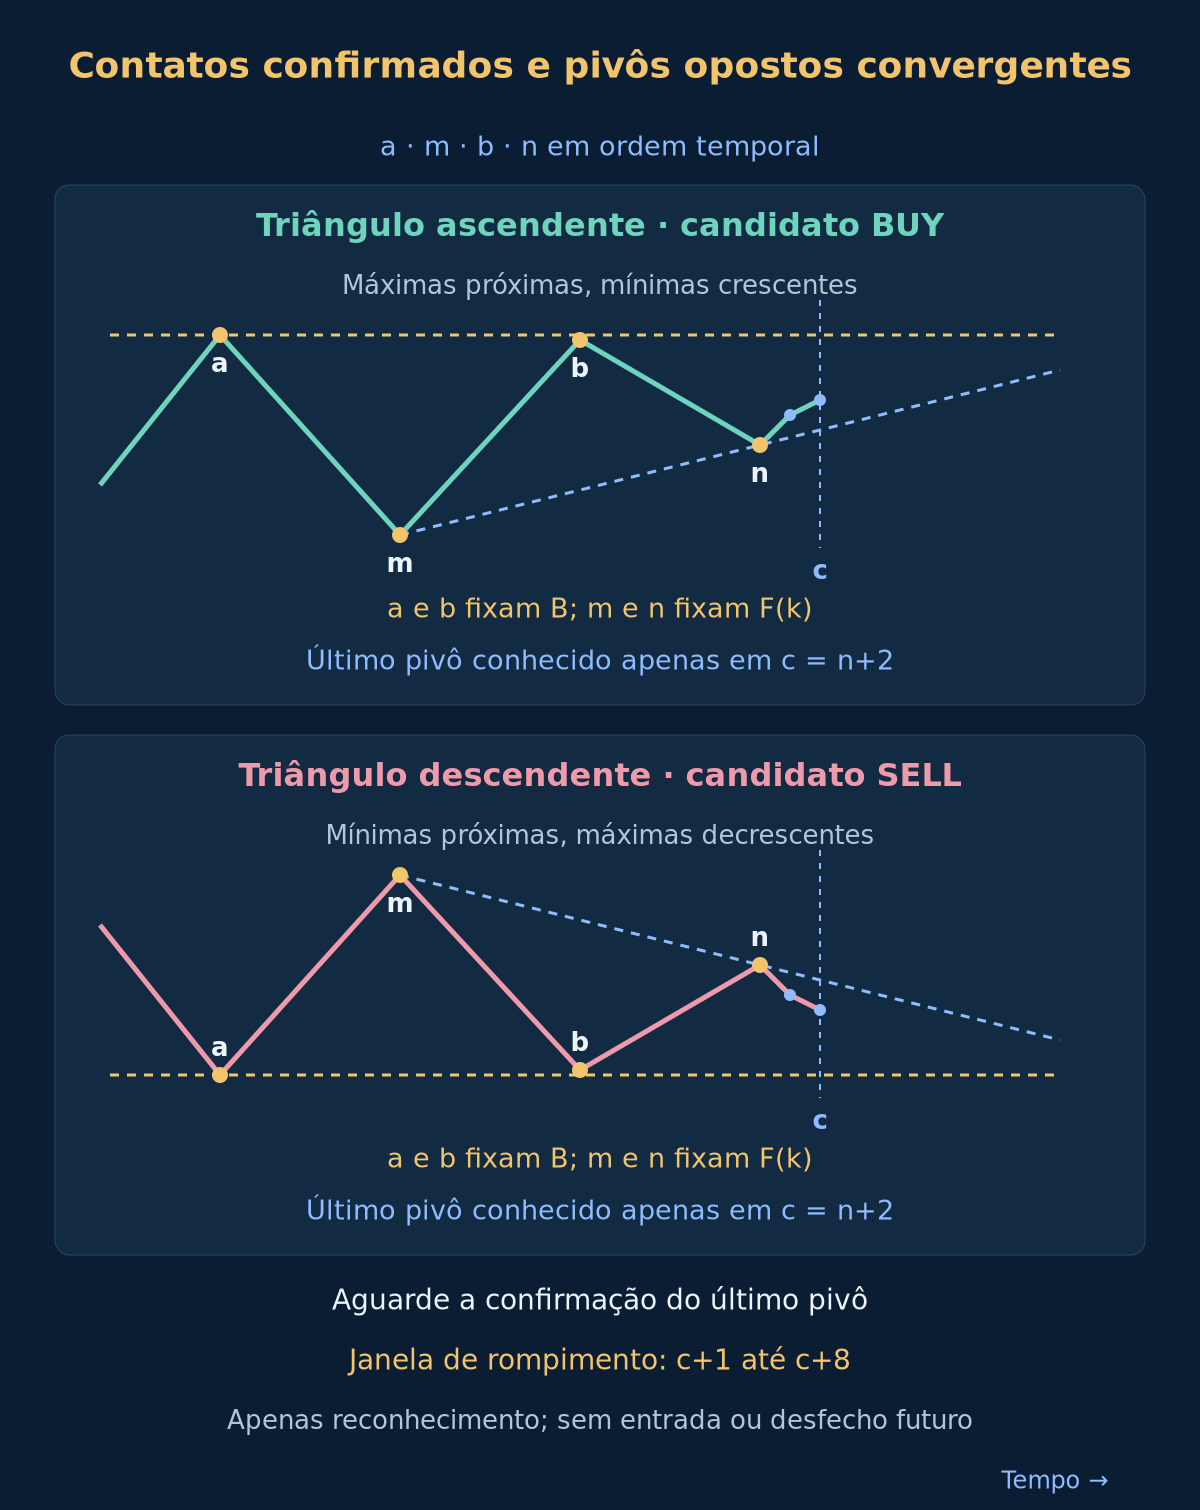
Mantenha os pivôs confirmados cronologicamente, inclusive consecutivos do mesmo tipo; não os substitua por extremos mais bonitos. Examine apenas os últimos quatro. BUY exige máxima–mínima–máxima–mínima; SELL mínima–máxima–mínima–máxima. Os índices originais são a, m, b e n. a e b pertencem ao lado aproximadamente horizontal; m e n ao inclinado. Sequência não alternada falha. Cada sequência ordenada tem identidade única.
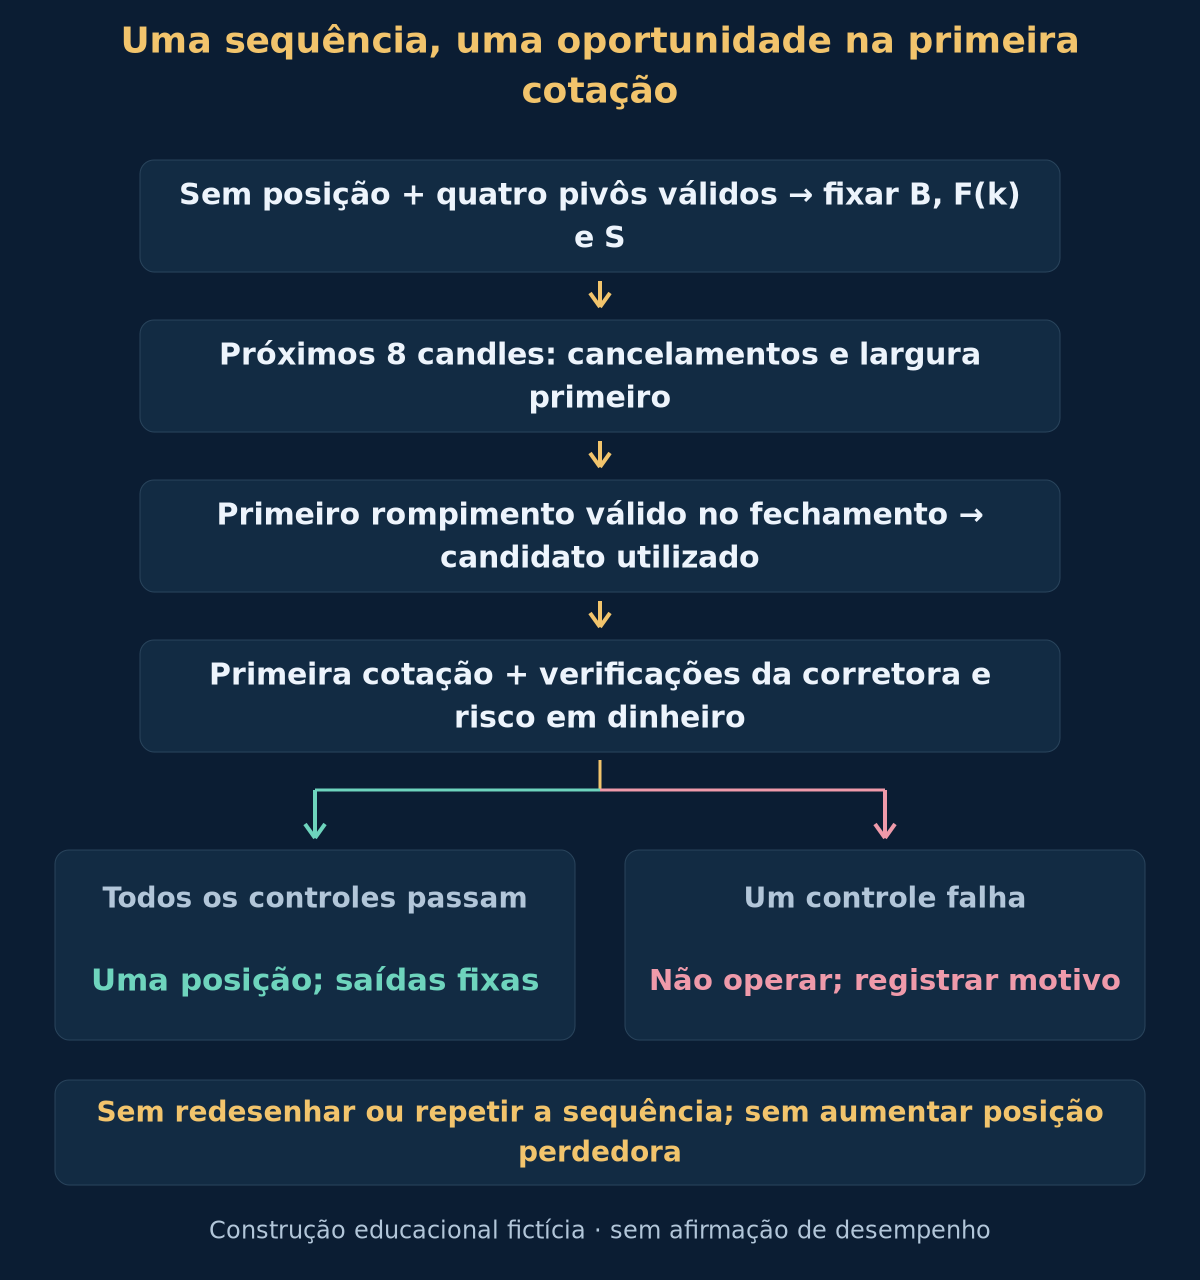
Avalie novos candidatos apenas sem posição. Cada novo pivô confirmado cancela primeiro o candidato ativo, mesmo com fechamento além do gatilho; só depois examine os últimos quatro eventos. Com posição aberta, registre sem ativar ou enfileirar candidatos. Após encerrar, espere novo evento confirmado. A estratégia de ombro-cabeça-ombro usa outra geometria. A estratégia de bandeira também exige impulso anterior; esse requisito não é importado para o triângulo.
3. Definir contatos, convergência e espaçamento
Meça distâncias pela diferença dos índices originais. Exija n−a entre 12 e 48 inclusive, com cada perna adjacente de pelo menos 3. Para BUY, H[a] e H[b] podem diferir no máximo 2 pips; B é o maior. São contatos confirmados dentro da tolerância, não necessariamente iguais. L[n] deve superar L[m] por pelo menos 6 pips. Para SELL, mesma tolerância nas mínimas, B é a menor e H[m] deve superar H[n] por pelo menos 6 pips.
Para BUY, F(k) passa por L[m] e L[n]; para SELL por H[m] e H[n]. Use esses preços como Q[m] e Q[n] na equação. A largura inicial W0 é B−L[m] para BUY ou H[m]−B para SELL; exija 16 a 80 pips inclusive. A largura posterior W1 é B−L[n] ou H[n]−B, respectivamente. W1 deve ser de pelo menos 8 pips e entre 0.25 e 0.75 de W0, inclusive. Os pivôs opostos convergem mantendo espaço. Retângulo, terceiro contato sem relação ou cunha arbitrária não satisfazem automaticamente o detector.
4. Fixar a geometria e limitar a oportunidade
Em c = n+2, fixe identidades, nível horizontal B e toda a equação F(k). Interpole ou extrapole a mesma reta com índices originais crescentes; não mova âncoras depois. Stop BUY S é L[n] menos 2 pips, SELL é H[n] mais 2 pips. Essa proteção fixa difere da reta que invalida um candidato ainda não negociado. Após entrar, a reta não move S, cria trailing stop ou provoca outra saída.
Rejeite rompimento já concluído: de m+1 a c inclusive, nenhum fechamento Bid BUY estritamente acima de B mais 2 pips, nem Bid SELL estritamente abaixo de B menos 2 pips. De n+1 a c, rejeite também mínima Bid BUY igual ou abaixo de F(k) menos 2 pips, ou máxima Ask SELL igual ou acima de F(k) mais 2 pips. Em c, B−F(c) para BUY ou F(c)−B para SELL deve ser de pelo menos 6 pips. Se tudo passar, ative de c+1 a c+8 inclusive; c não sinaliza. Sem sinal válido, expire após c+8. Expire antes se a largura ficar abaixo de 6 pips: sem entrada na interseção ou depois dela.
5. Triângulo ascendente: rompimento BUY no fechamento
Em cada candle fechado t, processe primeiro lacunas e novos pivôs. Cancele se B−F(t) estiver abaixo de 6 pips ou a mínima Bid for igual ou inferior a F(t) menos 2 pips. Se sobreviver, o primeiro fechamento Bid estritamente acima de B mais 2 pips sinaliza BUY. Igualdade ou pavio isolado não bastam. Marque o candidato como utilizado imediatamente. G fixo é B mais 2 pips; não recalcule o limite pelo candle de rompimento.
Examine só a primeira cotação Bid/Ask após fechar o sinal. Ela chega em até 60 segundos; Bid fica estritamente acima de G, spread no máximo 1.5 pips e Ask menos fechamento Bid do sinal no máximo 5 pips. Ask menor é aceitável se tudo mais passar. Cotação atrasada, ausente, cara ou inválida significa não operar e registrar o motivo. Cotação posterior, segundo fechamento ou retorno ao limite não reativam a mesma sequência.
6. Triângulo descendente: o caso SELL
Para SELL, cancelamentos mantêm prioridade. F(t)−B deve ser de pelo menos 6 pips; cancele se a máxima Ask do candle fechado for igual ou superior a F(t) mais 2 pips. Caso contrário, o primeiro fechamento Bid estritamente abaixo de B menos 2 pips sinaliza SELL e consome o candidato; G é B menos 2 pips. Na primeira cotação seguinte em até 60 segundos, Bid fica estritamente abaixo de G, spread até 1.5 pips, fechamento do sinal menos Bid até 5 pips. Bid maior pode passar abaixo de G; se a primeira cotação falhar, não repita.
SELL abre em Bid e fecha em Ask; BUY abre em Ask e fecha em Bid. Histórico apenas Bid não verifica invalidação SELL pela máxima Ask nem todas as saídas. Não copie Bid para o lado errado buscando resultado favorável. A reta inclinada só vale antes da entrada; após execução, use saídas fixas. O detector não negocia triângulos simétricos, rompimentos contrários ou retestes de entrada. A estratégia geral de rompimento deve ser avaliada separadamente.
7. Verificar viabilidade antes e depois da execução
Na cotação disponível de entrada, exija distância positiva até S entre 8 e 60 pips, inclusive. Confira alinhamento ao tick, volumes mínimo e máximo, passo de lote, margem, permissões, comissões e restrições de stop da corretora. Exigência desconhecida ou não atendida significa não operar; não desloque S para caber na corretora. Distância mínima informada como zero não garante aceitação de qualquer stop. Sinal e solicitação de ordem não comprovam execução efetiva.
Dimensione com essa cotação e os custos declarados. Registre a execução efetiva E, mantenha S e confira novamente distância e orçamento em dinheiro usando E. Se a execução violar limites ou a proteção não puder ser estabelecida, solicite fechamento imediato em cotação disponível e mantenha operação, custos e motivo nos resultados. Não reclassifique falha já executada como operação pulada. Atrasos, ordens rejeitadas e fechamentos emergenciais fazem parte do risco de execução mesmo com reconhecimento correto do padrão.
8. Saídas fixas e tamanho na moeda da conta
Para BUY, risco de preço é E−S e T é E mais o dobro dessa distância. Para SELL, risco é S−E e T é E menos o dobro da distância. O alvo usa risco entre entrada e stop, não uma projeção da altura inicial do triângulo. Saídas BUY usam Bid; SELL usam Ask. Mantenha S e T fixos, sem trailing stop ou ajuste para equilíbrio. Se nenhum for alcançado, solicite saída após 12 candles H1 fechados, contando o que contém a entrada como primeiro, na primeira cotação real seguinte.
Use orçamento ilustrativo de 0.5% do patrimônio líquido atual e no máximo uma posição aberta para estas regras. Divida o orçamento em dinheiro pela perda estimada por lote, com distância de preço, comissão total de abertura e fechamento e provisão total de slippage adverso. Arredonde para baixo ao passo permitido; abaixo do volume mínimo, não opere. A provisão não garante perda máxima. Gaps e falhas podem superá-la. Avalie a exposição conjunta com outros sistemas separadamente no guia de gestão de risco.
Pips, points da plataforma e ticks mínimos são unidades diferentes. Use contrato real e moeda da conta para valores monetários, convertendo distância e tamanho do tick para unidades de preço compatíveis. Um valor em points precisa ser convertido antes de combiná-lo com distância de preço. USD 10 por pip não é universal. Entradas e saídas Ask/Bid corretas já incorporam spread; não o some duas vezes. Inclua swaps quando aplicável. O guia de pips e o guia de dimensionamento detalham as conversões.
9. Exemplo BUY com resistência fixa e mínimas crescentes
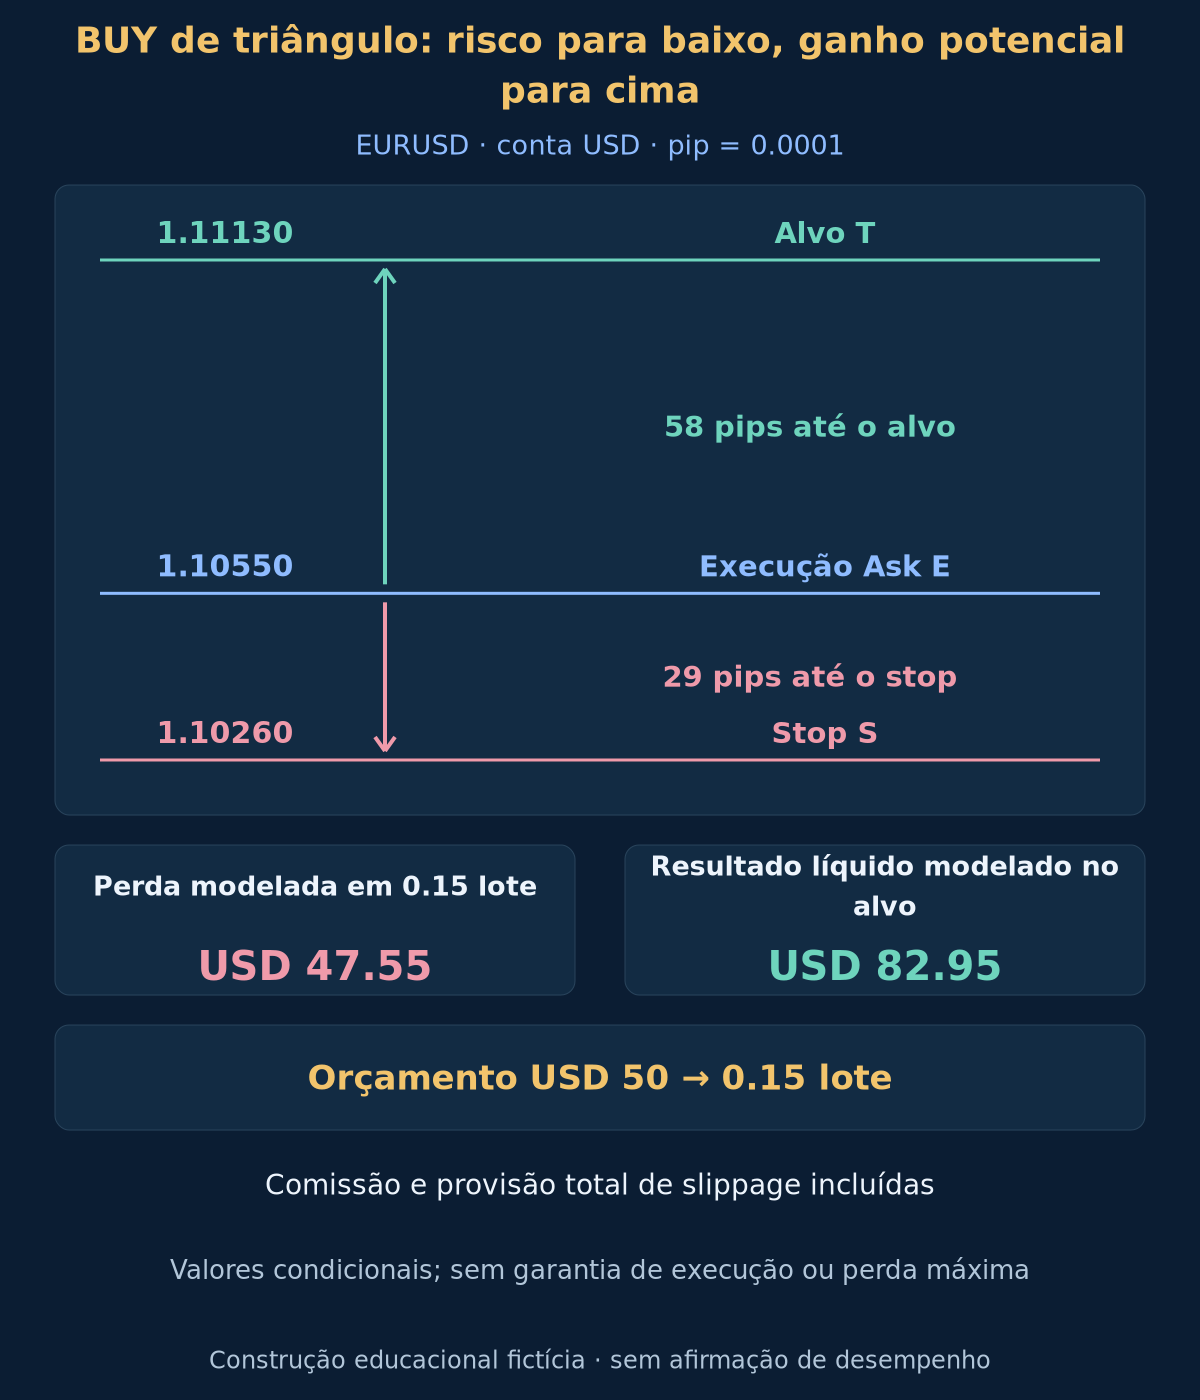
Eventos fictícios: a = 20, m = 26, b = 32 e n = 38. Cada perna tem diferença de 6 índices, portanto n−a é 18. H[a] = 1.10500 e H[b] = 1.10490 diferem 1 pip e dão B = 1.10500. L[m] = 1.10100 e L[n] = 1.10280 sobem 18 pips. W0 é 40 pips e W1 é 22 pips, razão 0.55. O último pivô torna-se utilizável em c = 40. Suponha aprovadas as verificações estritas de pivôs, horários e ausência de rompimento anterior.
F(40) = 1.10310 deixa largura de 19 pips na confirmação. No primeiro candle elegível t = 41, F(41) = 1.10325: largura 17.5 pips e limiar inferior de invalidação 1.10305. Mínima Bid 1.10340 sobrevive; fechamento Bid 1.10530 supera estritamente G = 1.10520. Stop fixo S = 1.10260. A primeira cotação chega 2 segundos depois a Bid 1.10540 e Ask 1.10550: spread 1 pip e perseguição adversa 2 pips. Suponha proteção aceita e execução efetiva E = 1.10550.
O stop fixo está 29 pips abaixo de E; T = 1.11130 está 58 pips acima. Em conta USD 10000, o orçamento de 0.5% é USD 50. Suponha USD 10 por pip por 1 lote, USD 7 de comissão total por lote e provisão total de slippage adverso de 2 pips por desfecho alternativo. A perda modelada por lote é USD 317. Arredondar para baixo ao passo 0.01 dá 0.15 lote e perda modelada USD 47.55. Arredondar para cima excederia o orçamento.
| Cálculo | Valor declarado | Significado |
|---|---|---|
| Gatilho do sinal G | 1.10520 | Limite horizontal fixo mais margem de fechamento |
| Stop fixo S | 1.10260 | Última mínima confirmada menos margem |
| Alvo de preço T | 1.11130 | Dobro da distância efetiva entrada-stop |
| Orçamento em dinheiro | USD 50 | Patrimônio líquido vezes fração de risco |
| Perda modelada por lote | USD 317 | Distância de preço mais comissão e provisão |
| Volume arredondado | 0.15 lot | Arredondar para baixo, sem elevar risco |
| Perda modelada | USD 47.55 | Provisão condicional, não limite de perda |
| Resultado líquido modelado no alvo | USD 82.95 | Resultado condicional, não previsão |
Em T, o ganho bruto de preço é USD 87.00. Desconte USD 1.05 de comissão e USD 3.00 de provisão de slippage para obter resultado líquido modelado de USD 82.95. A provisão é usada uma vez em cada desfecho alternativo, não duas vezes na mesma operação. A razão de distâncias é 2, mas a razão monetária líquida é menor. O exemplo pressupõe ausência de swap e de desvio adicional de execução. Alvo e stop não garantem preço de execução; os cálculos não são previsão de retorno.
10. Testar a sequência e manter todas as rejeições
Reproduza candles e cotações no tempo. Guarde horários originais e confirmações posteriores, identidade, B e F(k) fixos, S, vencimento, largura restante, cancelamento, fechamento do sinal, primeira cotação, ordem solicitada, execução, volume, custos e saída. O gráfico final não comprova o que estava disponível na entrada. As equações opcionais resumem o método; não são EA completo ou gestão de ordens executável.
Mantenha rejeições: falta de alternância, espaçamento ruim, contatos incompatíveis, convergência insuficiente, larguras inválidas, rompimento precoce, novo pivô, violação de reta, vencimento, cotações ruins e restrições da corretora. Use histórico Bid/Ask para SELL e ordem stop/alvo. Se ambas as saídas aparecerem em um candle OHLC sem ordem conhecida, marque ambiguidade e relate separadamente sensibilidade conservadora com stop primeiro. Não escolha a ordem favorável. Candidato cancelado antes de entrar não é trade perdedor executado; relate as duas populações separadamente.
Fixe a especificação antes de períodos não usados. Relate todas as variantes, contagens de candidatos, rejeições, cotações falhas, fechamentos emergenciais e operações concluídas, com expectativa líquida, drawdown, giro e incerteza amostral. Teste tolerâncias próximas e outros feeds sem guardar só vencedores. O guia de backtesting e o guia de custos de execução explicam limitações. Não há estudo de desempenho nem vantagem comprovada.
Erros comuns: usar n antes de n+2 fechar, buscar pivôs antigos após falharem os últimos quatro, redesenhar F(k) após violação, ignorar cancelamentos, deixar as retas cruzarem antes de entrar, usar fechamento histórico, repetir a primeira cotação falha e mover stop com a reta. Lacunas longas atrasam saída temporal; use a próxima cotação real e guarde o atraso. Notícias, gaps, spreads maiores e sistemas correlacionados podem superar orçamento pequeno. Compressão e alvo duas vezes maior não comprovam rentabilidade.
Opcional: equações exatas de limites, largura e tamanho
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
F(k) = Q[m] + (Q[n]-Q[m])*(k-m)/(n-m)
c = n + 2; eligible_break_bars = [c+1, c+8]
buy_width(t) = B - F(t); sell_width(t) = F(t) - B
buy_break(t) = C_Bid[t] > B + 2*pip; sell_break(t) = C_Bid[t] < B - 2*pip
buy_stop = L[n] - 2*pip; sell_stop = H[n] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Perguntas sobre rompimento de triângulos
Os dois contatos precisam ter exatamente o mesmo preço?
Não. Admite-se a tolerância declarada entre máximas ou mínimas confirmadas. O valor externo conservador fixa B antes do sinal, sem ajuste a pavio ou fechamento posterior. Contatos fora da tolerância rejeitam a sequência em vez de redefinir o limite.
Posso redesenhar o triângulo após falso rompimento?
Não no mesmo candidato. As equações ficam fixas quando o último pivô se torna disponível. Cancelamento ou primeira cotação falha encerram a oportunidade. Novo candidato exige evento recém-confirmado e os últimos quatro eventos elegíveis sem posição, não escolha manual de pontos antigos vencedores.
O que acontece perto do vértice?
A verificação da largura encerra a oportunidade antes que a reta oposta alcance o nível horizontal. A janela temporal pode vencer antes. Uma figura que rompe depois não permite entrada tardia nesta especificação. Registre como vencida ou invalidada.
A linha inclinada se torna trailing stop?
Não. Ela só ajuda a rejeitar antes da entrada. O trade conserva stop do pivô mais à direita, alvo por risco e saída temporal. Sair seguindo a reta ou projetar altura inicial seria outra hipótese que exige teste completo separado.
12. Fontes primárias e escopo declarado
Fontes primárias: IG Academy sobre triângulos ascendentes e descendentes e incerteza dos rompimentos; MetaQuotes sobre índices de séries temporais, propriedades de símbolo, tick e volume e preços a mercado e restrições de stop. Verificadas em 2026-10-19. Detector, tolerâncias, prazos, invalidação, stop fixo, execução e exemplo são nossa construção educacional. As fontes não prescrevem os ajustes nem validam rentabilidade.
Forex e negociação alavancada envolvem risco substancial. Este artigo é educacional e não constitui recomendação de investimento. Confirmações, stops e provisões de custos não garantem execução, perdas limitadas ou lucro. Preços, diagramas e resultados numéricos são exemplos fictícios e condicionais.