

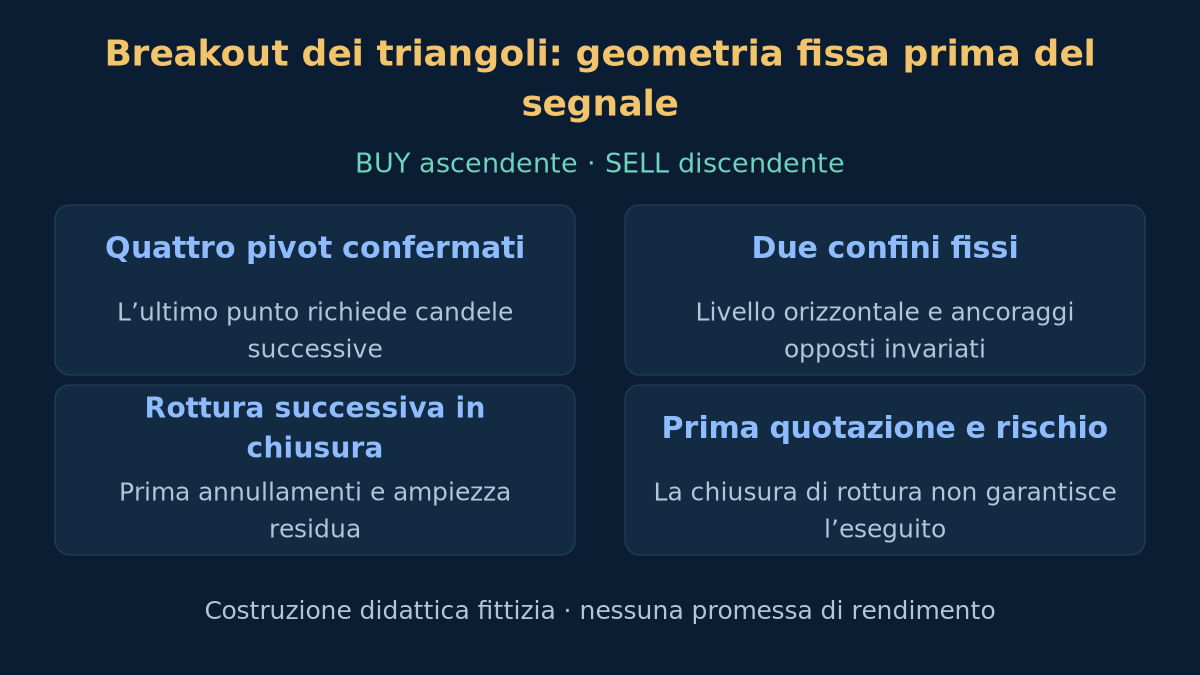
Un triangolo è utile alla ricerca solo se confini e momento di riconoscimento sono definiti prima del breakout. Altrimenti la figura fallita può sparire e una più bella essere tracciata attorno al movimento successivo. Questa strategia definisce un caso BUY ascendente circoscritto e il corrispondente SELL discendente, con svolte confermate ed equazioni invariate. La guida alle figure grafiche dà il contesto. Ogni soglia è una scelta di ricerca dichiarata, non un optimum dimostrato o una raccomandazione attuale.
1. Definire ipotesi di compressione e dati
Il triangolo ascendente unisce massimi vicini e minimi più alti; il discendente minimi vicini e massimi più bassi. L’ipotesi è che una successiva rottura in chiusura sul lato previsto possa identificare un rilascio negoziabile della compressione. Il contorno non prova direzione o valore atteso positivo. Non si richiede un impulso precedente né si pretende di individuare intenzioni dei partecipanti. Restano possibili intervallo laterale, falsa rottura o prosecuzione opposta.
Usa normali candele Bid H1 di EURUSD da un feed dichiarato e le corrispondenti quotazioni storiche Bid/Ask per l’esecuzione. Il pip è 0.0001 in questa specifica. Gli indici crescono nel tempo; O, H, L e C indicano apertura, massimo, minimo e chiusura. Il riconoscimento usa solo candele chiuse. Gli shift delle serie MT4 procedono al contrario: shift 0 è incompleto, shift 1 è l’ultima candela chiusa. Converti esplicitamente gli indici prima di usare le formule.
Richiedi orari consecutivi per tutte le candele necessarie, da a−2 alla conferma e alla finestra attiva. Una lacuna temporale, anche del fine settimana, svuota la finestra dei pivot e annulla il candidato. Riparti solo con una nuova sequenza completa. Registra feed, fuso del server, contratto ed esclusioni. Quotazioni assenti non sono prezzi da inventare. Un grafico Bid descrive la geometria ma non fornisce tutti i controlli di esecuzione e invalidazione sul lato Ask.
2. Confermare quattro eventi prima di usare la figura
Un pivot minimo in j è strettamente inferiore ai minimi in j−2, j−1, j+1 e j+2; un pivot massimo è strettamente superiore ai quattro massimi corrispondenti. Un’uguaglianza su uno qualsiasi dei lati esclude quel tipo di pivot. L’evento è disponibile solo dopo la chiusura di j+2, anche se il grafico colloca il segno in j. Una candela che soddisfa entrambi i tipi è ambigua: azzera la finestra e annulla il candidato. È il nostro rilevatore rigoroso, non una garanzia che tutti gli indicatori frattali gestiscano allo stesso modo le parità.
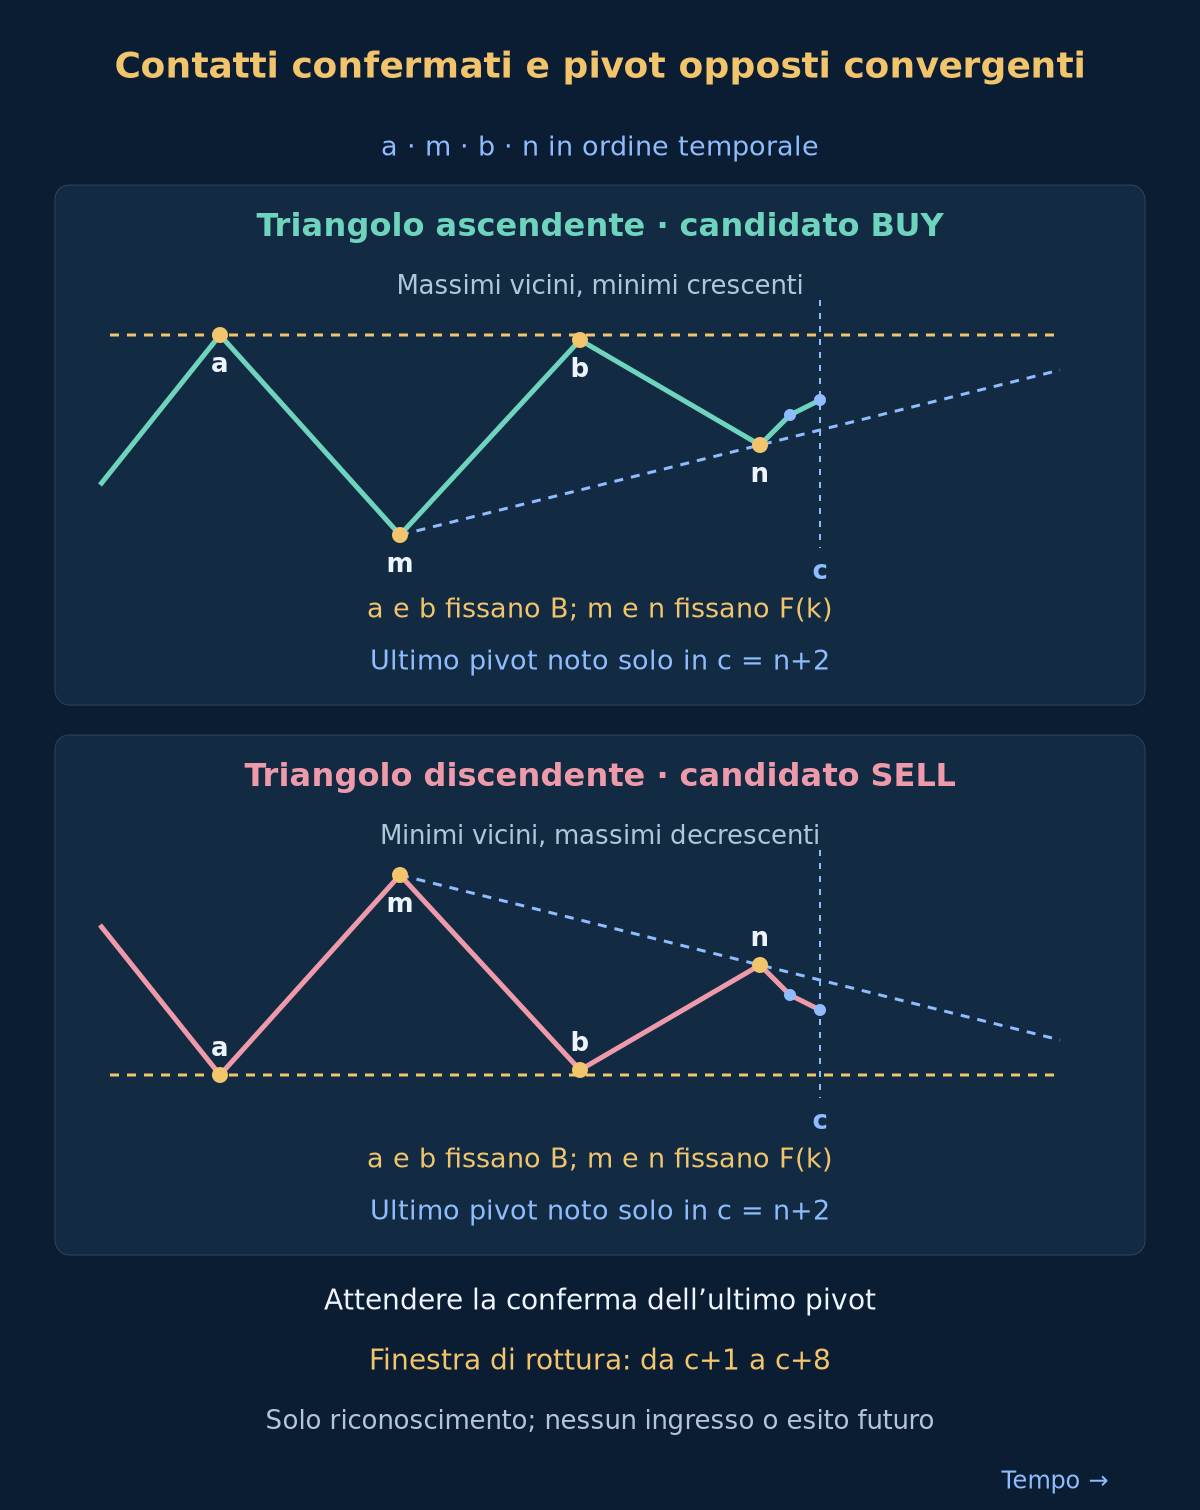
Conserva i pivot confermati in ordine cronologico, anche consecutivi dello stesso tipo, senza sostituirli con estremi più attraenti. Esamina solo gli ultimi quattro. BUY richiede massimo–minimo–massimo–minimo; SELL minimo–massimo–minimo–massimo. Gli indici originari sono a, m, b e n. a e b appartengono al lato quasi orizzontale, m e n a quello inclinato. Una sequenza non alternata fallisce. Ogni sequenza ordinata ha un’identità univoca.
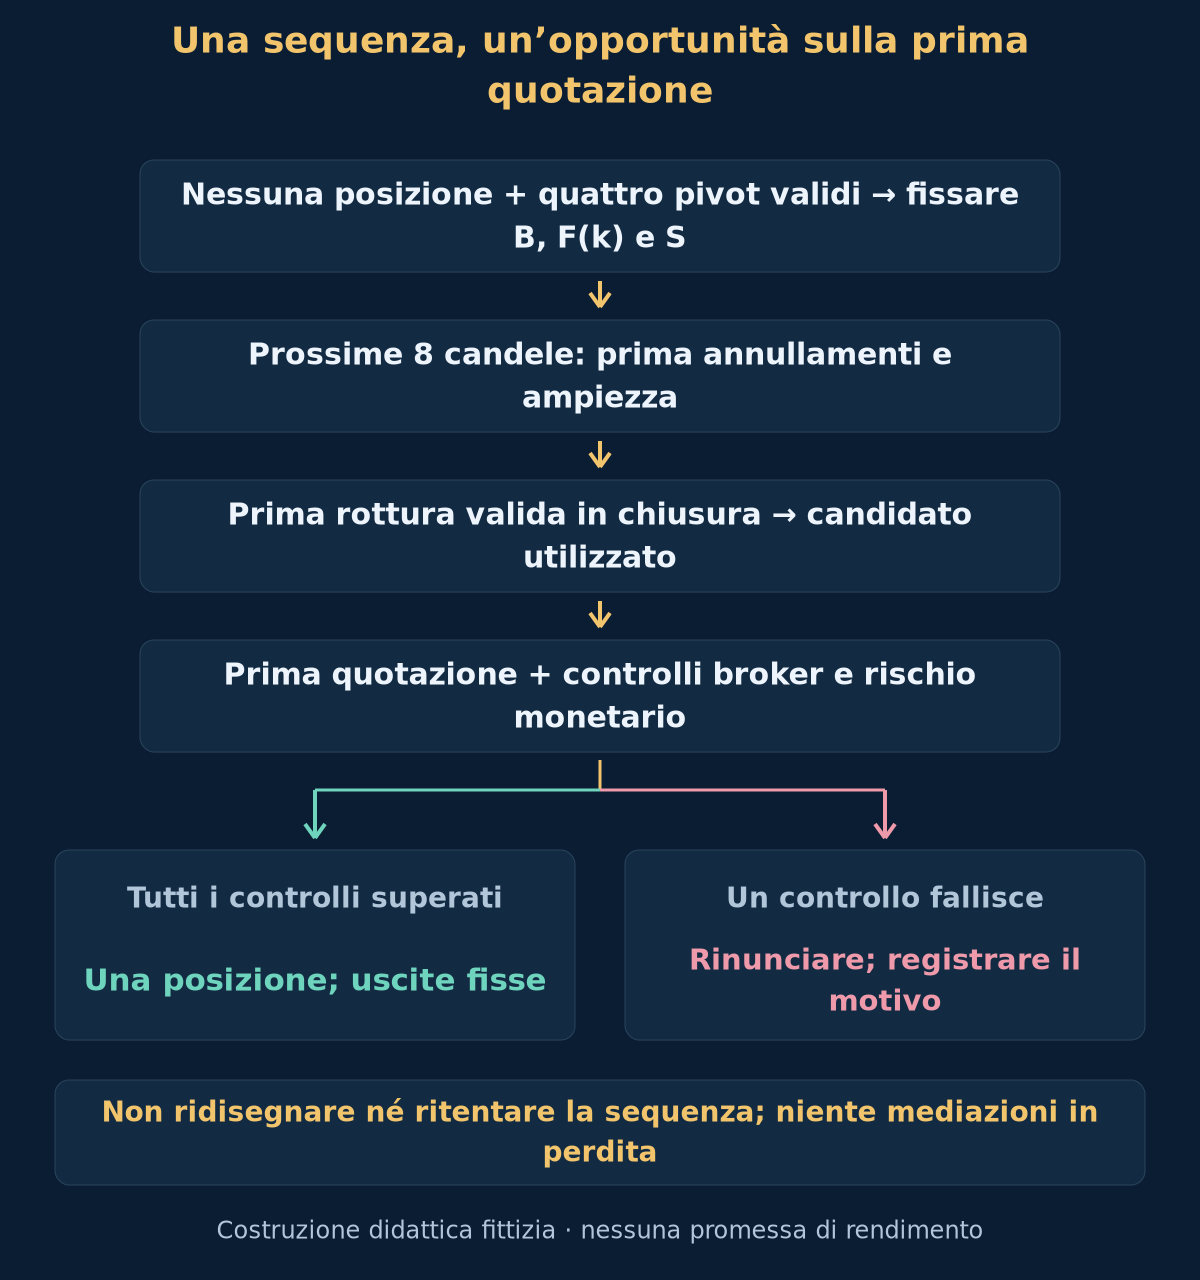
Valuta nuovi candidati solo senza posizione. Ogni nuovo pivot confermato annulla prima quello attivo, anche se la candela chiude oltre la soglia; poi esamina gli ultimi quattro eventi. Con posizione aperta, registra senza attivare o accodare candidati. Dopo la chiusura attendi un nuovo evento confermato. La strategia testa e spalle ha un’altra geometria. La strategia della bandiera richiede anche un impulso precedente; qui non si importa quel requisito.
3. Definire contatti, convergenza e distanza
Misura le distanze come differenze degli indici originari. Richiedi n−a tra 12 e 48 inclusi e ogni tratto adiacente almeno 3. Per BUY, H[a] e H[b] differiscono al massimo 2 pip; B è il maggiore. Sono contatti confermati entro tolleranza, non necessariamente prezzi identici. L[n] deve superare L[m] di almeno 6 pip. Per SELL, stessa tolleranza tra minimi, B è il minore e H[m] deve superare H[n] di almeno 6 pip.
Per BUY, F(k) passa per L[m] e L[n]; per SELL per H[m] e H[n]. Usa questi prezzi come Q[m] e Q[n] nell’equazione. L’ampiezza iniziale W0 è B−L[m] per BUY o H[m]−B per SELL; richiedi da 16 a 80 pip inclusi. L’ampiezza successiva W1 è rispettivamente B−L[n] o H[n]−B. W1 deve essere almeno 8 pip e tra 0.25 e 0.75 di W0, inclusi. I pivot opposti devono convergere lasciando spazio. Un rettangolo, un terzo contatto estraneo o un cuneo arbitrario non soddisfano automaticamente il rilevatore.
4. Fissare geometria e durata dell’opportunità
In c = n+2 fissa identità dei pivot, B orizzontale e intera equazione F(k). Interpola o estrapola la stessa retta con gli indici originari crescenti; non cambiare ancoraggi dopo. Stop BUY S è L[n] meno 2 pip; SELL è H[n] più 2 pip. Questo riferimento protettivo fisso è diverso dalla retta che invalida il candidato non ancora negoziato. Dopo l’ingresso non muove S, non crea trailing stop né un’uscita separata.
Scarta un breakout già completato: da m+1 a c inclusi, nessuna chiusura Bid BUY strettamente sopra B più 2 pip né chiusura Bid SELL strettamente sotto B meno 2 pip. Da n+1 a c scarta anche minimi Bid BUY uguali o inferiori a F(k) meno 2 pip o massimi Ask SELL uguali o superiori a F(k) più 2 pip. In c, B−F(c) per BUY o F(c)−B per SELL deve essere almeno 6 pip. Se tutto passa, attiva da c+1 a c+8 inclusi; c non dà segnale. Senza segnale valido scade dopo c+8. Scade prima sotto 6 pip di ampiezza, vietando ingressi all’intersezione o oltre.
5. Triangolo ascendente: breakout BUY in chiusura
Su ogni candela chiusa t, gestisci prima lacune e nuovi pivot. Poi annulla se B−F(t) è sotto 6 pip o il minimo Bid è uguale o inferiore a F(t) meno 2 pip. Se sopravvive, la prima chiusura Bid strettamente sopra B più 2 pip segnala BUY. Uguaglianza o sola shadow non bastano. Segna subito il candidato come utilizzato. La soglia fissa G è B più 2 pip; non ricalcolare il confine con la candela di rottura.
Controlla solo la prima quotazione Bid/Ask dopo la chiusura del segnale. Deve arrivare entro 60 secondi; Bid resta strettamente sopra G, spread massimo 1.5 pip e Ask meno chiusura Bid del segnale massimo 5 pip. Un Ask inferiore è ammesso se ogni altro controllo passa. Prezzo tardivo, assente, caro o non valido impone rinuncia e registrazione. Nessuna quotazione successiva, seconda chiusura o ritorno al confine riattiva la stessa sequenza.
6. Triangolo discendente: il caso SELL
Per SELL gli annullamenti mantengono priorità. F(t)−B deve essere almeno 6 pip; annulla se il massimo Ask della candela chiusa è uguale o superiore a F(t) più 2 pip. Altrimenti la prima chiusura Bid strettamente sotto B meno 2 pip segnala SELL ed esaurisce il candidato; G è B meno 2 pip. Alla prima quotazione successiva entro 60 secondi, Bid resta strettamente sotto G, spread massimo 1.5 pip e chiusura segnale meno Bid massimo 5 pip. Bid superiore è ammesso sotto G; se fallisce il primo prezzo non si ritenta.
SELL apre a Bid e chiude ad Ask; BUY apre ad Ask e chiude a Bid. Lo storico solo Bid non verifica invalidazione SELL dal massimo Ask né tutte le uscite. Non copiare Bid sul lato sbagliato per risultati favorevoli. La retta inclinata vale solo prima dell’ingresso; dopo l’eseguito usa le uscite fisse sotto. Non si negoziano triangoli simmetrici, rotture opposte o ingressi al ritest. La strategia generale di breakout va valutata separatamente.
7. Verificare fattibilità prima e dopo l’eseguito
Alla quotazione d’ingresso disponibile richiedi una distanza positiva da S tra 8 e 60 pip inclusi. Controlla allineamento al tick, volumi minimo e massimo, passo del lotto, margine, permessi, commissioni e vincoli del broker sugli stop. Vincoli ignoti o non rispettati impongono di rinunciare; non spostare S per adattarlo. Una distanza minima dichiarata nulla non garantisce l’accettazione di ogni stop. Segnale e richiesta d’ordine non provano un’esecuzione reale.
Dimensiona con quella quotazione e i costi dichiarati. Registra l’eseguito reale E, mantieni S e ricontrolla distanza e budget monetario usando E. Se l’eseguito viola i limiti o non si può attivare la protezione, richiedi chiusura immediata a una quotazione disponibile e conserva operazione, costi e motivo nei risultati. Non riclassificare un fallimento già eseguito come operazione saltata. Ritardi, ordini rifiutati e chiusure d’emergenza sono rischio di esecuzione anche quando la figura è stata riconosciuta correttamente.
8. Uscite fisse e dimensionamento nella valuta del conto
Per BUY il rischio di prezzo è E−S e T è E più due volte quella distanza. Per SELL il rischio è S−E e T è E meno due volte la distanza. Questo target usa il rischio ingresso-stop, non una proiezione dell’altezza iniziale del triangolo. Le uscite BUY usano Bid, quelle SELL Ask. S e T restano fissi, senza trailing stop o spostamento a pareggio. Se nessuno è raggiunto, richiedi uscita dopo 12 candele H1 chiuse, contando come prima quella contenente l’ingresso, alla prima quotazione reale successiva.
Usa un budget illustrativo dello 0.5% dell’equity corrente e al massimo una posizione aperta per queste regole. Dividi il budget monetario per la perdita stimata per lotto, includendo distanza di prezzo, commissione complessiva di apertura e chiusura e riserva totale di slippage avverso. Arrotonda verso il basso al passo consentito; sotto il minimo rinuncia. La riserva non garantisce una perdita massima. Gap e problemi di esecuzione possono superarla. Valuta separatamente l’esposizione combinata con altri sistemi nella guida alla gestione del rischio.
Pip, point di piattaforma e tick minimi sono unità diverse. Usa contratto effettivo e valuta del conto per i valori monetari di pip o tick, convertendo distanza e tick size nelle stesse unità di prezzo. Un valore in point va convertito prima di combinarlo con una distanza di prezzo. USD 10 per pip non vale sempre. Ingressi e uscite Ask/Bid corretti comprendono già lo spread: non sommarlo due volte. Includi gli swap se applicabili. La guida ai pip e la guida al dimensionamento spiegano le conversioni.
9. Esempio BUY con resistenza fissa e minimi crescenti
Eventi fittizi: a = 20, m = 26, b = 32 e n = 38. Ogni tratto copre 6 indici, quindi n−a è 18. H[a] = 1.10500 e H[b] = 1.10490 differiscono di 1 pip e danno B = 1.10500. L[m] = 1.10100 e L[n] = 1.10280 salgono di 18 pip. W0 è 40 pip e W1 è 22 pip, rapporto 0.55. L’ultimo pivot è utilizzabile in c = 40. Supponi superati tutti i controlli rigorosi su pivot, orari e assenza di rottura precedente.
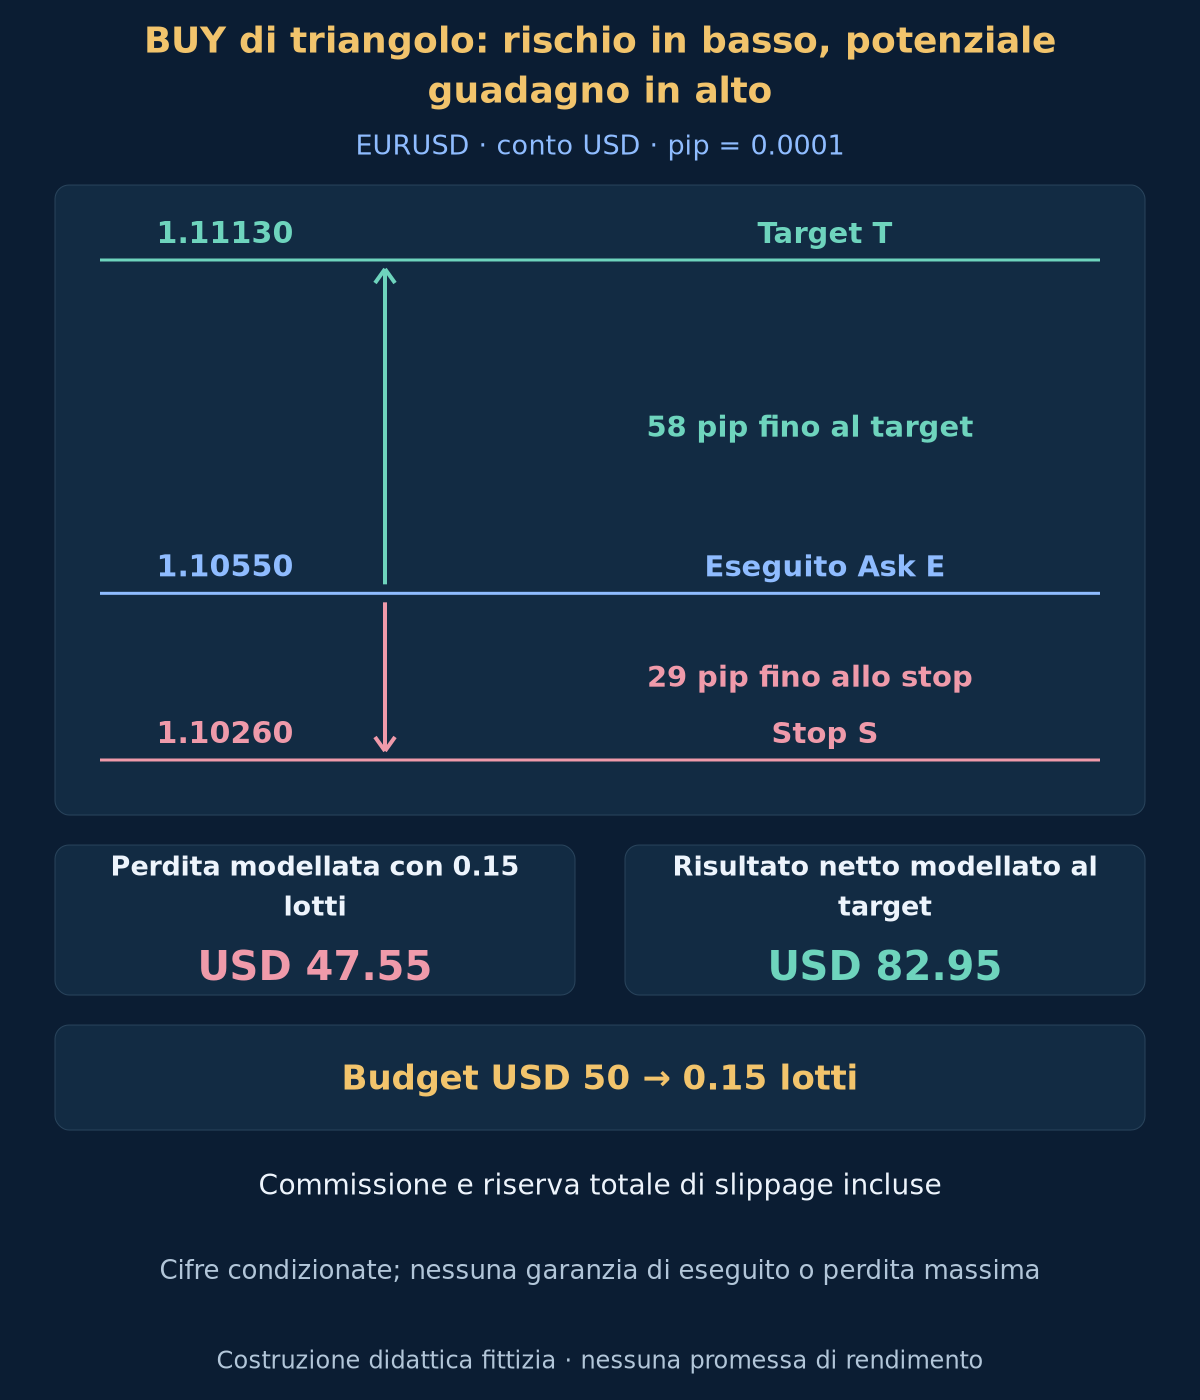
F(40) = 1.10310 lascia 19 pip alla conferma. Nella prima candela ammessa t = 41, F(41) = 1.10325: ampiezza 17.5 pip e soglia inferiore di invalidazione 1.10305. Il minimo Bid 1.10340 sopravvive, la chiusura Bid 1.10530 supera strettamente G = 1.10520. Stop fisso S = 1.10260. La prima quotazione arriva 2 secondi dopo: Bid 1.10540, Ask 1.10550, spread 1 pip e inseguimento avverso 2 pip. Supponi protezione accettata ed eseguito reale E = 1.10550.
Lo stop fisso è 29 pip sotto E; T = 1.11130 è 58 pip sopra. In un conto USD 10000, il budget dello 0.5% è USD 50. Supponi USD 10 per pip per 1 lotto, USD 7 di commissione complessiva per lotto e riserva totale di slippage avverso di 2 pip per esito alternativo. La perdita modellata per lotto è USD 317. Arrotondare verso il basso al passo 0.01 dà 0.15 lotti e perdita modellata USD 47.55. Arrotondare verso l’alto supererebbe il budget.
| Calcolo | Valore dichiarato | Significato |
|---|---|---|
| Soglia del segnale G | 1.10520 | Confine orizzontale fisso più margine di chiusura |
| Stop fisso S | 1.10260 | Ultimo minimo confermato meno margine |
| Target di prezzo T | 1.11130 | Doppia distanza reale ingresso-stop |
| Budget monetario | USD 50 | Equity moltiplicata per la quota di rischio |
| Perdita modellata per lotto | USD 317 | Distanza di prezzo più commissione e riserva |
| Volume arrotondato | 0.15 lot | Arrotondare in basso, mai aumentare il rischio |
| Perdita modellata | USD 47.55 | Riserva condizionata, non limite di perdita |
| Risultato netto modellato al target | USD 82.95 | Risultato condizionato, non previsione |
A T il guadagno lordo di prezzo è USD 87.00. Sottrai USD 1.05 di commissione e USD 3.00 di riserva di slippage: il risultato netto modellato è USD 82.95. La riserva si usa una volta per ogni esito alternativo, non due volte nella stessa operazione. Il rapporto delle distanze è 2, quello monetario netto è inferiore. Si ipotizzano assenza di swap e nessun ulteriore scostamento dell’eseguito. Né target né stop garantiscono un prezzo di esecuzione; i calcoli non prevedono rendimenti.
10. Testare la sequenza e conservare ogni rifiuto
Riproduci candele e quotazioni in ordine. Registra tempi originari e conferme dei pivot, identità, B e F(k) fissi, S, scadenza, ampiezza residua, motivo di annullamento, chiusura segnale, prima quotazione, ordine richiesto, eseguito, volume, costi e uscita. Il grafico finale non prova ciò che era disponibile entrando. Le equazioni facoltative riassumono il metodo; non sono un EA completo o un sistema eseguibile di gestione ordini.
Conserva le sequenze scartate: mancata alternanza, distanze errate, contatti incompatibili, convergenza insufficiente, ampiezze invalide, breakout precoce, nuovo pivot, violazione della retta, scadenza, prezzi inadeguati e vincoli broker. Usa storico Bid/Ask per SELL e ordine stop/target. Se entrambe le uscite sono in una candela OHLC con ordine ignoto, marca ambiguità e riporta separatamente una sensibilità prudente con stop per primo. Mai scegliere l’ordine favorevole. Un candidato annullato prima d’entrare non è un trade perdente eseguito; riporta separatamente le due popolazioni.
Fissa la specifica prima dei periodi mai usati. Riporta tutte le varianti, conteggi dei candidati, rifiuti, quotazioni fallite, chiusure d’emergenza e trade completati con valore atteso netto, drawdown, turnover e incertezza campionaria. Prova tolleranze vicine e altri feed senza tenere solo i vincitori. La guida al backtesting e la guida ai costi di esecuzione illustrano i limiti. Non è fornito uno studio di rendimento né un vantaggio dimostrato.
Errori comuni: usare n prima di n+2, cercare pivot vecchi dopo il fallimento degli ultimi quattro, ridisegnare F(k) dopo una violazione, ignorare annullamenti, lasciare incrociare le linee prima d’entrare, entrare alla chiusura storica, ritentare la prima quotazione o muovere lo stop con la retta. Lacune lunghe possono ritardare l’uscita temporale: usa la successiva quotazione reale e conserva il ritardo. Notizie, gap, spread maggiori e sistemi correlati possono superare un piccolo budget. Compressione e target doppio dello stop non provano redditività.
Facoltativo: equazioni esatte di confini, ampiezza e dimensionamento
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
F(k) = Q[m] + (Q[n]-Q[m])*(k-m)/(n-m)
c = n + 2; eligible_break_bars = [c+1, c+8]
buy_width(t) = B - F(t); sell_width(t) = F(t) - B
buy_break(t) = C_Bid[t] > B + 2*pip; sell_break(t) = C_Bid[t] < B - 2*pip
buy_stop = L[n] - 2*pip; sell_stop = H[n] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Domande sul breakout dei triangoli
I due contatti devono avere esattamente lo stesso prezzo?
No. È ammessa la tolleranza dichiarata tra massimi o minimi confermati. Il valore esterno prudente fissa B prima del segnale senza adattarsi a shadow o chiusure successive. Contatti fuori tolleranza scartano la sequenza, non ridefiniscono il confine.
Si può ridisegnare il triangolo dopo un falso breakout?
Non nello stesso candidato. Le equazioni sono fisse quando l’ultimo pivot diventa disponibile. Annullamento o prima quotazione fallita terminano l’opportunità. Il nuovo candidato richiede un nuovo evento confermato e gli ultimi quattro eventi validi senza posizione, non la selezione manuale di vecchi punti vincenti.
Cosa accade vicino al vertice del triangolo?
Il controllo dell’ampiezza termina l’opportunità prima che la retta opposta raggiunga il livello orizzontale. La finestra temporale può scadere prima. Una figura che rompe oltre quei limiti non consente ingresso tardivo. Registrala come scaduta o invalidata.
La retta inclinata diventa un trailing stop?
No. Aiuta solo a scartare prima dell’ingresso. Il trade mantiene stop del pivot più a destra, target basato sul rischio e uscita temporale. Uscire seguendo la retta o proiettare l’altezza iniziale sarebbe un’altra ipotesi da testare integralmente a parte.
12. Fonti primarie e ambito dichiarato
Fonti primarie: IG Academy su triangoli ascendenti e discendenti e incertezza dei breakout; MetaQuotes su indici temporali, proprietà di simbolo, tick e volume e prezzi a mercato e vincoli stop. Verificate il 2026-10-19. Rilevatore, tolleranze, tempi, invalidazioni, stop fisso, esecuzione ed esempio sono una nostra costruzione didattica. Le fonti non prescrivono tali valori né ne convalidano la redditività.
Forex e trading a leva comportano rischi rilevanti. L’articolo è didattico e non è consulenza d’investimento. Conferme, stop e riserve di costo non garantiscono eseguiti, perdite limitate o profitto. Prezzi, schemi e risultati numerici sono esempi fittizi e condizionati.