

Un triangle n’est exploitable en recherche que si ses limites et son heure de reconnaissance sont définies avant la cassure. Sinon, une figure échouée peut disparaître tandis qu’une forme plus séduisante est dessinée autour du mouvement ultérieur. Cette stratégie définit un BUY ascendant restreint et son pendant SELL descendant avec points confirmés et équations inchangées. Le guide des figures chartistes expose le contexte. Chaque seuil est un choix de recherche déclaré, pas un optimum prouvé ni une recommandation actuelle.
1. Définir l’hypothèse de compression et les données
Le triangle ascendant associe sommets proches et creux plus hauts ; le descendant, creux proches et sommets plus bas. L’hypothèse est qu’une cassure ultérieure en clôture du côté désigné pourrait identifier une sortie négociable de cette compression. Le contour seul ne prouve ni direction ni espérance positive. Aucun élan préalable n’est exigé et aucune intention des participants n’est détectée. Fourchette, fausse cassure ou poursuite dans l’autre sens restent possibles.
Utilisez des bougies Bid H1 ordinaires sur EURUSD provenant d’un flux déclaré et les cotations historiques Bid/Ask correspondantes pour l’exécution. Le pip vaut 0.0001 dans cette spécification. Les indices augmentent avec le temps ; O, H, L et C désignent ouverture, plus haut, plus bas et clôture. La reconnaissance n’utilise que des bougies clôturées. Les décalages des séries MT4 vont dans l’autre sens : shift 0 est inachevé, shift 1 est la dernière bougie clôturée. Convertissez explicitement l’indexation avant les formules.
Exigez des horodatages horaires consécutifs pour toutes les bougies nécessaires, de a−2 à la confirmation et à la fenêtre active. Toute lacune, week-end compris, vide la fenêtre des pivots et annule le candidat actif. Reprenez seulement avec une nouvelle séquence complète. Consignez flux, fuseau du serveur, contrat et exclusions. Une cotation absente n’est pas un prix à inventer. Le graphique Bid décrit la géométrie mais ne fournit pas tous les contrôles d’exécution et d’invalidation côté Ask.
2. Confirmer quatre événements avant d’utiliser la figure
Un pivot bas en j est strictement inférieur aux plus bas de j−2, j−1, j+1 et j+2 ; un pivot haut est strictement supérieur aux quatre plus hauts correspondants. Une égalité d’un côté ou de l’autre exclut ce type de pivot. L’événement n’est disponible qu’après la clôture de j+2, même si son marqueur apparaît en j. Une bougie répondant aux deux types est ambiguë : videz la fenêtre d’événements et annulez le candidat. C’est notre détecteur strict ; tous les indicateurs fractals ne traitent pas nécessairement les égalités ainsi.
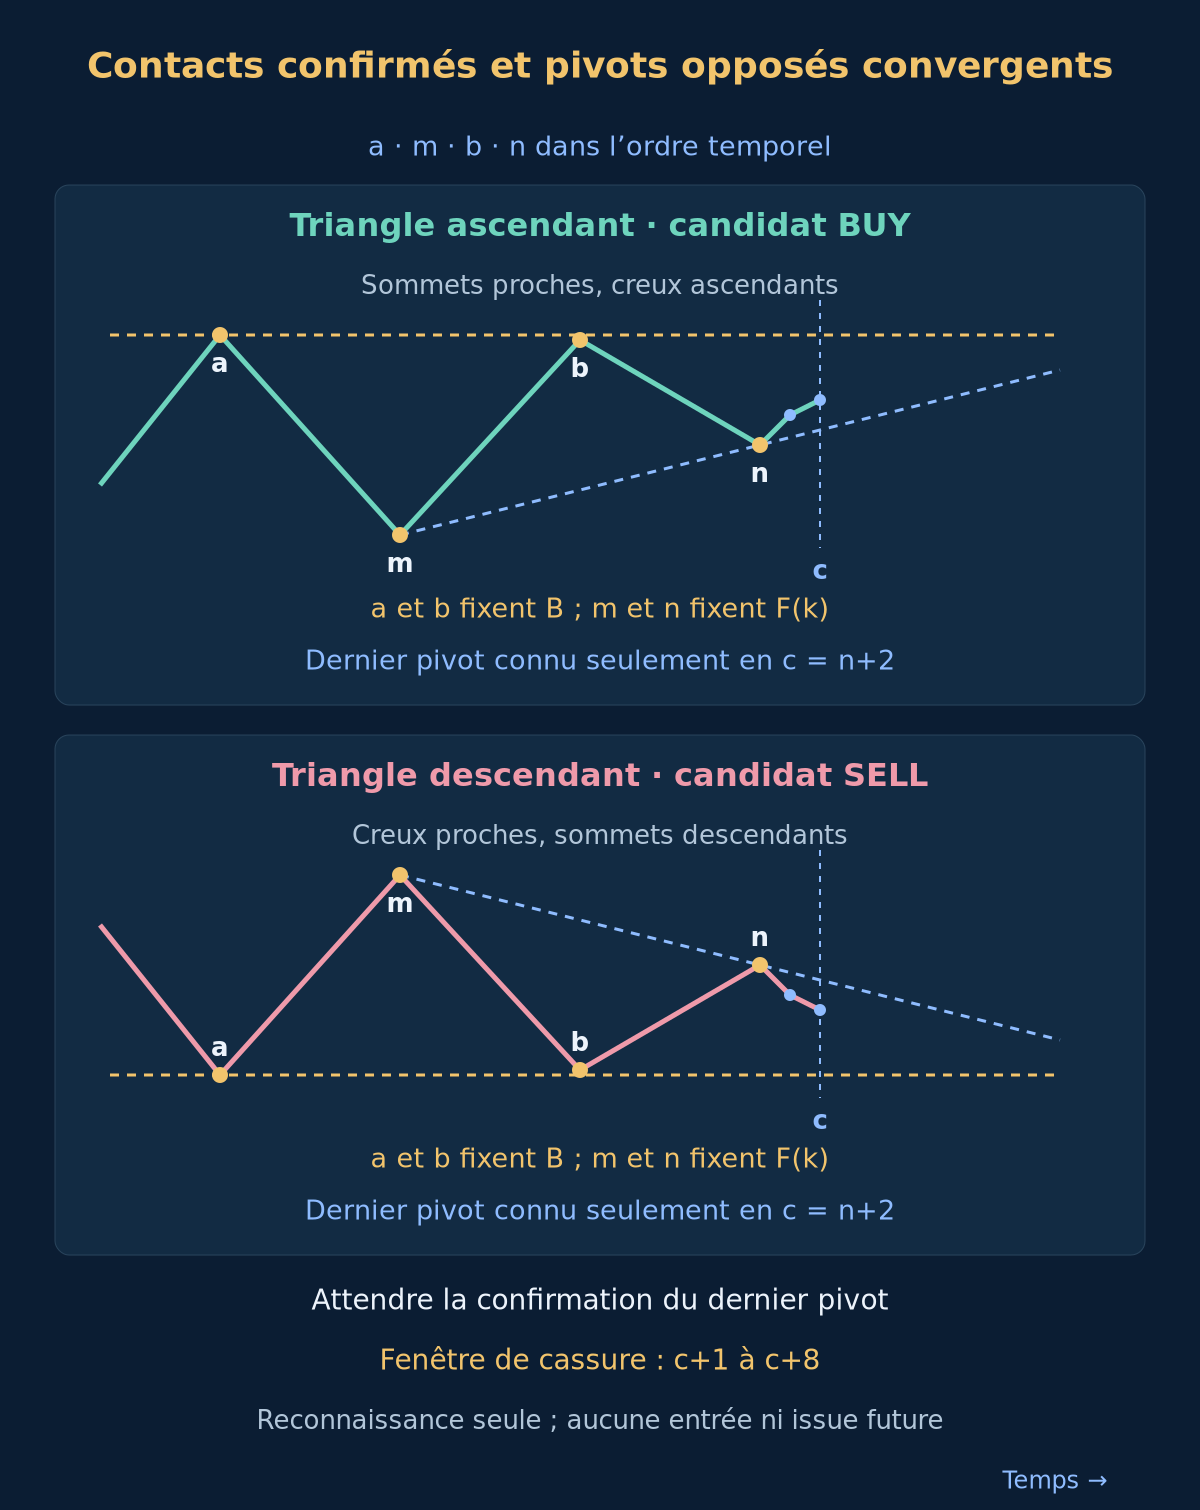
Conservez les pivots confirmés dans l’ordre, y compris les événements consécutifs du même type ; ne remplacez pas les extrêmes par de plus beaux. Examinez les quatre derniers seulement. BUY exige haut–bas–haut–bas ; SELL bas–haut–bas–haut. Leurs indices d’origine sont a, m, b et n. a et b appartiennent au côté approximativement horizontal, m et n au côté incliné. Une séquence non alternée échoue. Chaque séquence ordonnée a une identité unique.
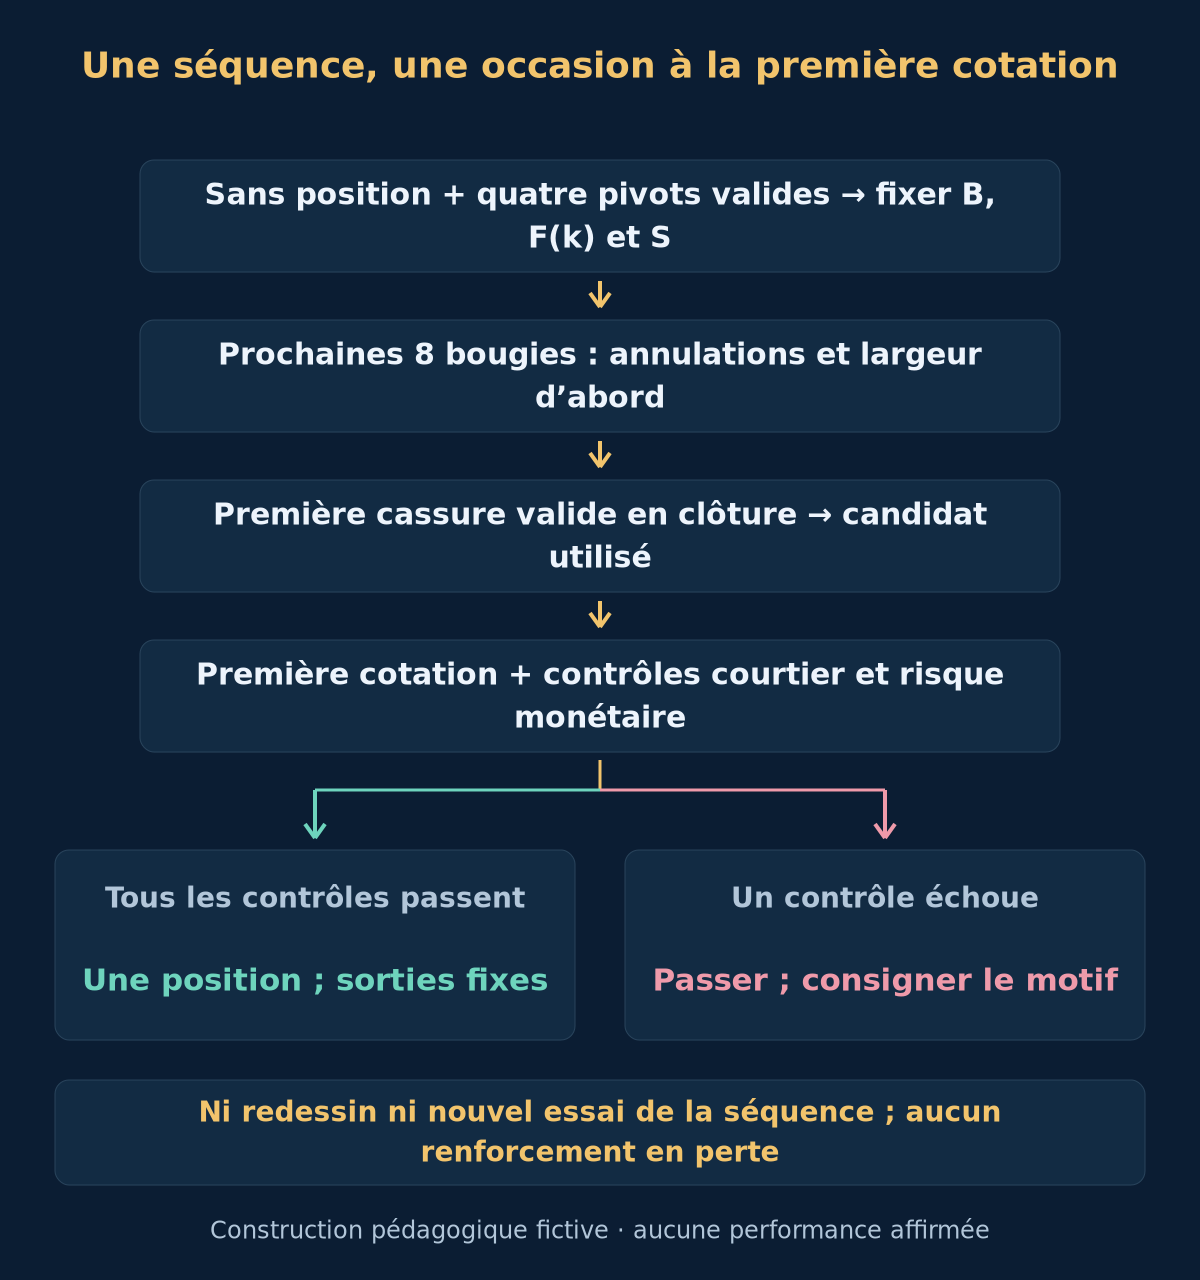
N’évaluez de nouveaux candidats que sans position. Chaque nouveau pivot confirmé annule d’abord le candidat actif, même si cette bougie clôture aussi au-delà du seuil ; examinez ensuite les quatre derniers événements. En position, consignez les événements sans activer ni mettre en attente de candidats. Après fermeture, attendez un nouvel événement confirmé. La stratégie épaule-tête-épaule a une autre géométrie. La stratégie du drapeau exige aussi une impulsion préalable ; cette condition n’est pas importée ici.
3. Définir contacts, convergence et espacement
Mesurez les espacements par différence d’indices d’origine. Exigez n−a entre 12 et 48 inclus et chaque segment adjacent d’au moins 3. Pour BUY, H[a] et H[b] diffèrent d’au plus 2 pips ; B prend le plus haut. Ces contacts confirmés sont dans la tolérance, pas forcément identiques. L[n] doit dépasser L[m] d’au moins 6 pips. Pour SELL, même tolérance entre creux, B est le plus bas et H[m] doit dépasser H[n] d’au moins 6 pips.
Pour BUY, F(k) passe par L[m] et L[n] ; pour SELL par H[m] et H[n]. Utilisez ces prix comme Q[m] et Q[n] dans l’équation. La largeur initiale W0 est B−L[m] pour BUY ou H[m]−B pour SELL ; exigez 16 à 80 pips inclus. La largeur suivante W1 est respectivement B−L[n] ou H[n]−B. W1 doit être d’au moins 8 pips et entre 0.25 et 0.75 de W0, bornes incluses. Les pivots opposés convergent en conservant de l’espace. Rectangle, contact tiers sans lien ou biseau arbitraire ne satisfont pas automatiquement ce détecteur.
4. Figer la géométrie et limiter l’occasion
En c = n+2, fixez l’identité des pivots, B horizontal et l’équation complète de F(k). Interpolez ou extrapolez cette même droite avec les indices d’origine croissants ; ne déplacez aucun ancrage ensuite. Le stop BUY S vaut L[n] moins 2 pips, le SELL H[n] plus 2 pips. Ce repère protecteur fixe diffère de la droite d’invalidation du candidat non négocié. Après entrée, elle ne déplace pas S, ne crée pas de stop suiveur ni de sortie supplémentaire.
Rejetez une cassure déjà achevée : de m+1 à c inclus, aucune clôture Bid BUY strictement au-dessus de B plus 2 pips, ni clôture Bid SELL strictement sous B moins 2 pips. De n+1 à c, rejetez aussi tout plus bas Bid BUY inférieur ou égal à F(k) moins 2 pips, ou plus haut Ask SELL supérieur ou égal à F(k) plus 2 pips. En c, B−F(c) pour BUY ou F(c)−B pour SELL doit rester d’au moins 6 pips. Si tout passe, activez de c+1 à c+8 inclus ; c ne peut signaler. Sans signal valide, expirez après c+8. Si la largeur passe sous 6 pips, expirez plus tôt : aucune entrée à l’intersection ou après.
5. Triangle ascendant : cassure BUY en clôture
À chaque bougie clôturée t, traitez d’abord lacunes et nouveaux pivots confirmés. Annulez ensuite si B−F(t) est inférieur à 6 pips ou le plus bas Bid inférieur ou égal à F(t) moins 2 pips. Sinon, la première clôture Bid strictement au-dessus de B plus 2 pips donne BUY. Égalité ou mèche seule ne suffit pas. Marquez immédiatement le candidat utilisé. Son seuil fixe G vaut B plus 2 pips ; la limite n’est pas recalculée avec la bougie de cassure.
Examinez uniquement la première cotation Bid/Ask après clôture du signal. Elle arrive sous 60 secondes ; Bid reste strictement au-dessus de G, spread maximal 1.5 pips et Ask moins clôture Bid du signal au plus 5 pips. Un Ask inférieur est admis si tout le reste passe. Cotation tardive, absente, chère ou invalide impose de passer et de consigner le motif. Aucune cotation ultérieure, deuxième clôture ou retour sur la limite ne réactive cette séquence.
6. Triangle descendant : pendant SELL
Pour SELL, les annulations gardent priorité. F(t)−B doit être d’au moins 6 pips ; annulez si le plus haut Ask de la bougie clôturée atteint ou dépasse F(t) plus 2 pips. Sinon la première clôture Bid strictement sous B moins 2 pips donne SELL et consomme le candidat ; G vaut B moins 2 pips. À la première cotation suivante sous 60 secondes, Bid reste strictement sous G, spread au plus 1.5 pips, clôture du signal moins Bid au plus 5 pips. Un Bid supérieur peut convenir sous G ; si la première cotation échoue, aucun nouvel essai.
SELL ouvre au Bid et ferme à l’Ask ; BUY ouvre à l’Ask et ferme au Bid. L’historique Bid seul ne vérifie ni l’invalidation SELL par plus haut Ask ni toutes les sorties. Ne copiez pas Bid du mauvais côté pour un résultat favorable. La droite inclinée ne s’applique qu’avant entrée ; après exécution, utilisez les sorties fixes suivantes. Le détecteur ne négocie ni triangles symétriques, ni cassures opposées, ni retests d’entrée. Évaluez séparément la stratégie générale de cassure.
7. Vérifier la faisabilité avant et après l’exécution
À la cotation d’entrée disponible, exigez une distance positive à S entre 8 et 60 pips, bornes incluses. Vérifiez alignement au tick, volumes minimal et maximal, pas de lot, marge, autorisations, commissions et contraintes de stop du courtier. Une condition inconnue ou non satisfaite impose de passer ; ne déplacez pas S pour l’adapter. Une distance minimale annoncée nulle ne garantit pas l’acceptation de tout stop. Signal d’entrée et demande d’ordre ne prouvent pas une exécution réelle.
Dimensionnez avec cette cotation et les coûts déclarés. Enregistrez l’exécution réelle E, conservez S et revérifiez distance et budget monétaire avec E. Si l’exécution dépasse les limites ou si la protection ne peut être établie, demandez une fermeture immédiate à une cotation disponible et conservez trade, coûts et motif dans les résultats. Ne requalifiez pas en simple rejet un échec déjà exécuté. Retards, ordres refusés et fermetures d’urgence relèvent du risque d’exécution, même avec une figure correctement reconnue.
8. Sorties fixes et taille en devise du compte
Pour BUY, le risque de prix est E−S et T vaut E plus deux fois cette distance. Pour SELL, le risque est S−E et T vaut E moins deux fois cette distance. Cet objectif utilise le risque entrée-stop, pas une projection de la hauteur initiale du triangle. BUY sort au Bid ; SELL à l’Ask. S et T restent fixes, sans stop suiveur ni passage au seuil de rentabilité. Si aucun n’est atteint, demandez une sortie après 12 bougies H1 clôturées, en comptant celle de l’entrée comme première, à la première cotation réelle suivante.
Utilisez un budget illustratif de 0.5% des fonds propres actuels et au maximum une position ouverte pour ces règles. Divisez le budget monétaire par la perte estimée par lot, comprenant distance de prix, commission aller-retour et réserve totale de glissement défavorable. Arrondissez au pas autorisé vers le bas ; sous le minimum, passez. Une réserve ne garantit pas une perte maximale. Lacunes et défauts d’exécution peuvent la dépasser. Évaluez séparément l’exposition combinée avec d’autres systèmes grâce au guide de gestion du risque.
Pips, points de plateforme et ticks minimaux sont des unités différentes. Utilisez le contrat réel et la devise du compte pour leurs valeurs monétaires, en exprimant distance et taille du tick dans les mêmes unités de prix. Convertissez une valeur en points avant de la combiner à une distance de prix. USD 10 par pip n’est pas universel. Des entrées et sorties Ask/Bid correctes intègrent déjà le spread ; ne l’ajoutez pas deux fois. Incluez les swaps s’il y a lieu. Le guide des pips et le guide de taille de position détaillent ces conversions.
9. Exemple BUY : résistance fixe et creux ascendants
Événements fictifs : a = 20, m = 26, b = 32 et n = 38. Chaque segment couvre 6 indices, donc n−a vaut 18. Les sommets H[a] = 1.10500 et H[b] = 1.10490 diffèrent de 1 pip, donnant B = 1.10500. L[m] = 1.10100 et L[n] = 1.10280 montent de 18 pips. W0 vaut 40 pips et W1 22 pips, soit 0.55. Le dernier pivot devient utilisable en c = 40. Supposons tous les contrôles stricts de pivots, horodatages et absence de cassure préalable satisfaits.
F(40) = 1.10310 laisse 19 pips à la confirmation. À la première bougie admissible t = 41, F(41) = 1.10325 : largeur 17.5 pips, seuil inférieur d’invalidation 1.10305. Un plus bas Bid de 1.10340 survit, la clôture Bid 1.10530 dépasse strictement G = 1.10520. Stop fixe S = 1.10260. La première cotation arrive 2 secondes après : Bid 1.10540, Ask 1.10550, spread de 1 pip et poursuite défavorable de 2 pips. Supposons la protection acceptée et l’exécution réelle E = 1.10550.
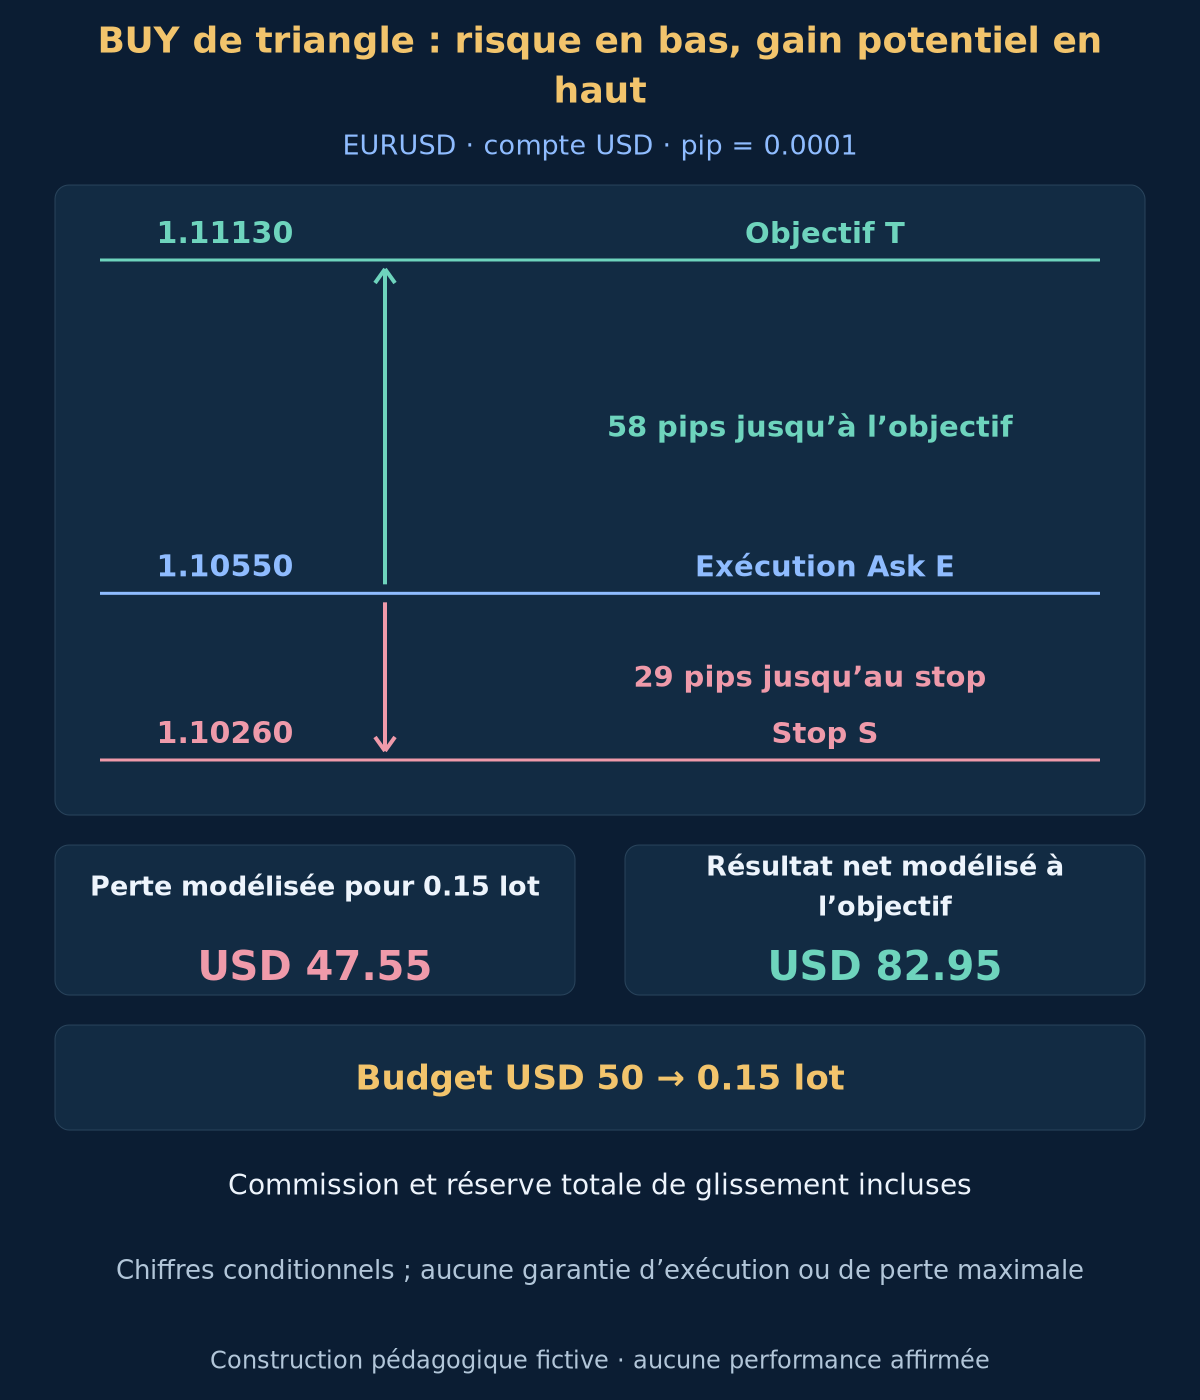
Le stop fixe est 29 pips sous E ; T = 1.11130 est 58 pips au-dessus. Sur un compte de USD 10000, le budget de 0.5% vaut USD 50. Supposons USD 10 par pip pour 1 lot, USD 7 de commission aller-retour par lot et une réserve totale de glissement défavorable de 2 pips par issue alternative. La perte modélisée par lot vaut USD 317. Un arrondi inférieur au pas de 0.01 lot donne 0.15 lot et USD 47.55 de perte modélisée. Arrondir au-dessus dépasserait le budget.
| Calcul | Valeur déclarée | Signification |
|---|---|---|
| Seuil du signal G | 1.10520 | Limite horizontale fixe plus marge de clôture |
| Stop fixe S | 1.10260 | Dernier creux confirmé moins marge |
| Objectif de prix T | 1.11130 | Deux fois la distance réelle entrée-stop |
| Budget monétaire | USD 50 | Fonds propres multipliés par la fraction de risque |
| Perte modélisée par lot | USD 317 | Distance de prix, commission et réserve |
| Volume arrondi | 0.15 lot | Arrondir vers le bas sans augmenter le risque |
| Perte modélisée | USD 47.55 | Réserve conditionnelle, pas plafond de perte |
| Résultat net modélisé à l’objectif | USD 82.95 | Résultat conditionnel, pas prévision |
En T, le gain brut de prix est USD 87.00. Après USD 1.05 de commission et USD 3.00 de réserve de glissement, le résultat net modélisé est USD 82.95. La réserve s’applique une fois dans chaque issue alternative, pas deux fois dans le même trade. Le rapport des distances est 2, mais le rapport monétaire net est inférieur. Cet exemple suppose aucun swap ni écart d’exécution supplémentaire. Ni objectif ni stop ne garantissent le prix d’exécution ; ces calculs ne prévoient pas le rendement.
10. Tester la séquence et conserver tous les rejets
Rejouez bougies et cotations dans l’ordre. Conservez heures initiales et confirmations des pivots, identité, B et F(k) fixes, S, expiration, largeur restante, motif d’annulation, clôture du signal, première cotation, ordre demandé, exécution, volume, coûts et sortie. Le graphique final ne prouve pas les informations disponibles à l’entrée. Les équations facultatives résument la méthode ; ce ne sont ni un EA complet ni une gestion d’ordres exécutable.
Conservez les rejets : non-alternance, espacements incorrects, contacts incompatibles, convergence insuffisante, largeurs invalides, cassure précoce, nouveau pivot, violation de droite, expiration, mauvaises cotations ou contraintes du courtier. Utilisez l’historique Bid/Ask pour SELL et l’ordre stop/objectif. Si les deux sorties apparaissent dans une bougie OHLC sans ordre connu, marquez l’ambiguïté et rapportez séparément une sensibilité conservatrice stop en premier. Ne choisissez jamais l’ordre favorable. Un candidat annulé avant entrée n’est pas un trade perdant exécuté ; rapportez les deux populations séparément.
Figez la spécification avant les périodes inédites. Rapportez toutes les variantes, nombres de candidats, rejets, cotations refusées, fermetures d’urgence et trades terminés, avec espérance nette, drawdown, rotation et incertitude d’échantillon. Testez tolérances voisines et autres flux sans retenir seulement les gagnants. Le guide de backtesting et le guide des coûts d’exécution expliquent les limites associées. Aucune étude de performance ou supériorité démontrée n’est fournie.
Erreurs fréquentes : utiliser n avant clôture de n+2, chercher d’anciens pivots après l’échec des quatre derniers, redessiner F(k) après violation, ignorer la priorité d’annulation, laisser les droites se croiser avant entrée, entrer au cours historique de clôture, réessayer le premier prix refusé ou déplacer le stop avec la droite. De longues lacunes retardent la sortie temporelle : utilisez la prochaine cotation réelle et conservez le retard. Nouvelles, gaps, spreads élargis et systèmes corrélés peuvent dépasser un petit budget. Compression et objectif double du stop ne prouvent pas la rentabilité.
Facultatif : équations exactes des limites, largeurs et volumes
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
F(k) = Q[m] + (Q[n]-Q[m])*(k-m)/(n-m)
c = n + 2; eligible_break_bars = [c+1, c+8]
buy_width(t) = B - F(t); sell_width(t) = F(t) - B
buy_break(t) = C_Bid[t] > B + 2*pip; sell_break(t) = C_Bid[t] < B - 2*pip
buy_stop = L[n] - 2*pip; sell_stop = H[n] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Questions sur la cassure de triangle
Les deux contacts doivent-ils avoir exactement le même prix ?
Non. Le détecteur admet la tolérance déclarée entre sommets ou creux confirmés. La valeur extérieure prudente fixe B avant le signal, sans adaptation aux mèches ou clôtures ultérieures. Un contact hors tolérance rejette la séquence au lieu de redéfinir la limite.
Peut-on redessiner le triangle après une fausse cassure ?
Pas dans le même candidat. Les deux équations sont fixes dès que le dernier pivot est disponible. Annulation ou premier prix refusé termine l’occasion. Un nouveau candidat exige un nouvel événement confirmé et les quatre derniers événements admissibles sans position, pas le choix manuel d’anciens points gagnants.
Que se passe-t-il près de la pointe du triangle ?
Le contrôle de largeur termine l’occasion avant que la droite opposée atteigne la limite horizontale. La fenêtre temporelle peut expirer plus tôt. Une figure cassant après ces limites n’autorise pas une entrée tardive ici. Consignez-la comme expirée ou invalidée.
La droite inclinée devient-elle un stop suiveur ?
Non. Elle sert seulement à rejeter avant entrée. Le trade garde stop du pivot le plus à droite, objectif fondé sur le risque et sortie temporelle. Suivre la droite en sortie ou projeter la hauteur initiale serait une autre hypothèse à tester intégralement à part.
12. Sources primaires et périmètre déclaré
Sources primaires : IG Academy sur triangles ascendants, descendants et incertitude des cassures ; MetaQuotes sur l’indexation temporelle, les propriétés de symbole, tick et volume et les prix au marché et contraintes de stop. Vérifiées le 2026-10-19. Détecteur, tolérances, délais, invalidations, stop fixe, exécution et exemple sont notre construction pédagogique. Ces sources ne prescrivent pas les réglages et ne valident pas leur rentabilité.
Le Forex et le trading à effet de levier comportent des risques importants. Cet article est pédagogique et ne constitue pas un conseil en investissement. Confirmation, stops et réserves de coûts ne garantissent ni exécution, ni pertes limitées, ni profit. Prix, schémas et résultats chiffrés sont des exemples fictifs et conditionnels.