

Ein Dreieck ist erst dann für Forschung brauchbar, wenn Grenzen und Erkennungszeit vor dem Ausbruch feststehen. Sonst kann ein gescheitertes Muster verschwinden, während eine schönere Form um die spätere Bewegung gezeichnet wird. Diese Strategie definiert einen engen aufsteigenden BUY-Fall und sein absteigendes SELL-Gegenstück mit bestätigten Wendepunkten und unveränderten Gleichungen. Der Chartmuster-Leitfaden liefert den Kontext. Jeder Schwellenwert ist eine erklärte Forschungswahl, kein belegtes Optimum oder aktueller Handelsrat.
1. Kompressionshypothese und Daten festlegen
Ein aufsteigendes Dreieck verbindet nahe Hochs mit höheren Tiefs, ein absteigendes nahe Tiefs mit niedrigeren Hochs. Die Hypothese lautet, dass ein späterer Schlussausbruch auf der vorgesehenen Seite eine handelbare Auflösung der Verdichtung anzeigen könnte. Die Kontur allein belegt weder Richtung noch positiven Erwartungswert. Ein vorheriger Impuls ist nicht nötig; Absichten von Marktteilnehmern werden nicht erkannt. Spanne, Fehlausbruch oder Fortsetzung in Gegenrichtung bleiben möglich.
Verwende gewöhnliche EURUSD-H1-Bid-Kerzen eines benannten Feeds sowie passende historische Bid/Ask-Quotes für die Ausführung. Die Pipgröße beträgt hier 0.0001. Indizes steigen mit der Zeit; O, H, L und C stehen für Eröffnung, Hoch, Tief und Schluss. Erkennung nutzt nur abgeschlossene Kerzen. MT4-Zeitreihen-Shifts laufen umgekehrt: Shift 0 ist unvollständig, Shift 1 die jüngste abgeschlossene Kerze. Wandle die Indexierung vor Anwendung der Formeln ausdrücklich um.
Für alle benötigten Kerzen ab a−2 bis zur Bestätigung und zum aktiven Fenster lückenlose Stundenzeitstempel verlangen. Jede Zeitlücke, auch am Wochenende, leert das Pivot-Fenster und verwirft aktive Kandidaten. Erst mit einer neuen vollständigen Folge fortfahren. Feed, Serverzeitzone, Kontrakt und Ausschlüsse erfassen. Fehlende Quotes sind keine erfindbaren Preise. Ein Bid-Chart beschreibt die Geometrie, liefert aber nicht sämtliche Ask-seitigen Ausführungs- und Ungültigkeitsprüfungen.
2. Vier Ereignisse vor Nutzung der Form bestätigen
Ein Tief-Pivot bei j liegt strikt unter den Tiefs von j−2, j−1, j+1 und j+2; ein Hoch-Pivot strikt über deren vier Hochs. Gleichheit auf einer der beiden Seiten schließt den jeweiligen Pivot-Typ aus. Das Ereignis ist erst nach Schluss von j+2 verfügbar, auch wenn der Marker im Chart bei j steht. Erfüllt eine Kerze beide Typen, ist sie mehrdeutig: Ereignisfenster leeren und Kandidaten verwerfen. Dies ist unser strenger Detektor; Plattform-Fraktalindikatoren behandeln Gleichstände nicht zwingend identisch.
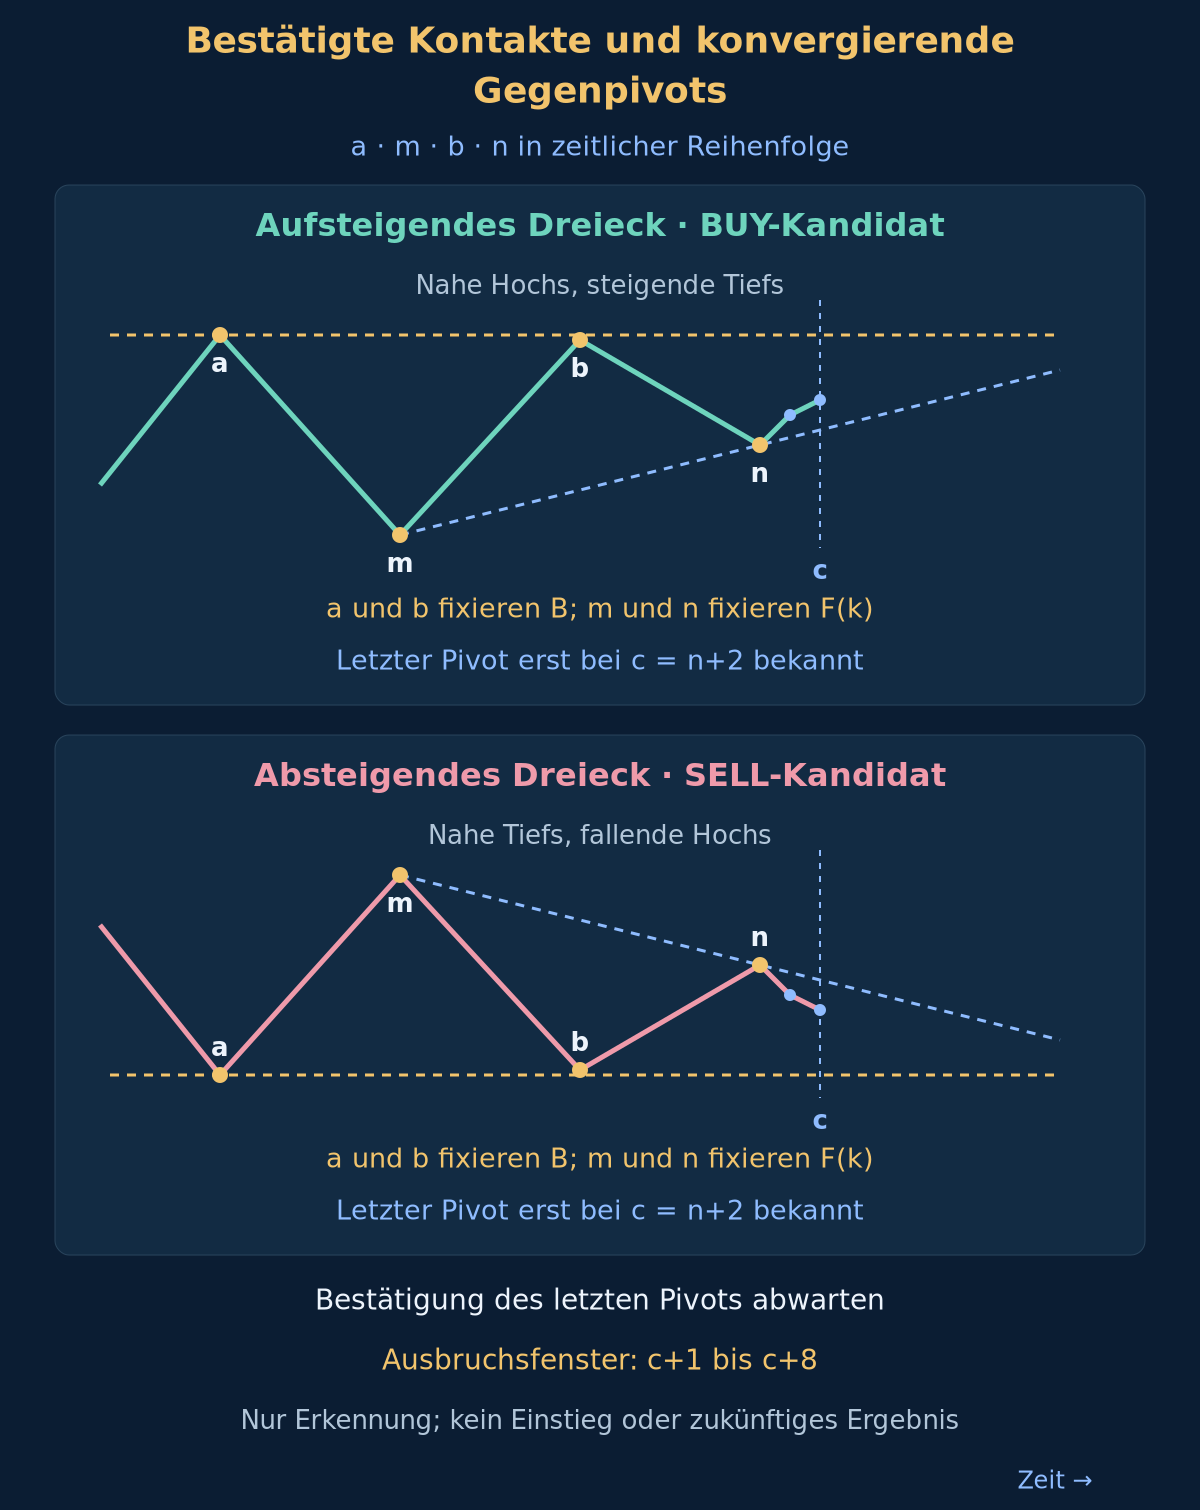
Bestätigte Pivot-Ereignisse chronologisch behalten, auch aufeinanderfolgende desselben Typs; keine schöneren Extreme einsetzen. Nur die letzten vier prüfen. BUY verlangt Hoch–Tief–Hoch–Tief; SELL Tief–Hoch–Tief–Hoch. Ihre ursprünglichen Indizes heißen a, m, b und n. a und b gehören zur annähernd horizontalen Seite, m und n zur geneigten. Eine nicht alternierende Folge scheitert. Jede geordnete Folge hat eine eindeutige Identität.
Neue Kandidaten nur ohne Position bewerten. Jeder neu bestätigte Pivot verwirft zuerst den aktiven Kandidaten, selbst bei Schluss jenseits der Schwelle; erst danach die letzten vier Ereignisse prüfen. Bei offener Position Ereignisse erfassen, ohne Kandidaten zu aktivieren oder vorzumerken. Nach Schließung auf ein neues bestätigtes Ereignis warten. Die Schulter-Kopf-Schulter-Strategie nutzt andere Geometrie. Die Flaggenstrategie verlangt auch einen vorherigen Impuls; diese Bedingung wird hier nicht übernommen.
3. Kontakte, Konvergenz und Abstand definieren
Abstände als Differenzen ursprünglicher Indizes messen. n−a muss einschließlich Grenzen zwischen 12 und 48 liegen, jeder benachbarte Schenkel mindestens 3 betragen. Bei BUY dürfen H[a] und H[b] höchstens 2 Pips auseinanderliegen; B ist der höhere Wert. Es sind bestätigte Kontakte innerhalb der Toleranz, nicht zwingend identische Preise. L[n] muss L[m] um mindestens 6 Pips übersteigen. Bei SELL gilt dieselbe Toleranz für Tiefs, B ist der niedrigere Wert, H[m] muss H[n] um mindestens 6 Pips übersteigen.
Für BUY verläuft F(k) durch L[m] und L[n], für SELL durch H[m] und H[n]. Diese Preise als Q[m] und Q[n] einsetzen. Anfangsbreite W0 ist B−L[m] für BUY oder H[m]−B für SELL; zulässig sind 16 bis 80 Pips einschließlich. Spätere Breite W1 ist entsprechend B−L[n] oder H[n]−B. W1 muss mindestens 8 Pips und einschließlich Grenzen zwischen 0.25 und 0.75 von W0 betragen. Die Gegenpivots müssen sich annähern und Platz lassen. Rechteck, fremder dritter Kontakt oder beliebiger Keil erfüllen den Detektor nicht automatisch.
4. Geometrie fixieren und Gelegenheit begrenzen
Bei c = n+2 Pivot-Identitäten, horizontales B und die vollständige F(k)-Gleichung fixieren. Mit ursprünglichen Vorwärtsindizes dieselbe Gerade interpolieren oder extrapolieren; spätere Ankerverschiebungen sind unzulässig. BUY-Stop S ist L[n] minus 2 Pips, SELL-Stop H[n] plus 2 Pips. Dieser feste Schutzwert unterscheidet sich von der Geraden zur Kandidateninvalidierung. Nach Einstieg verändert sie S nicht, erzeugt keinen Trailing-Stop und keinen zusätzlichen Ausstieg.
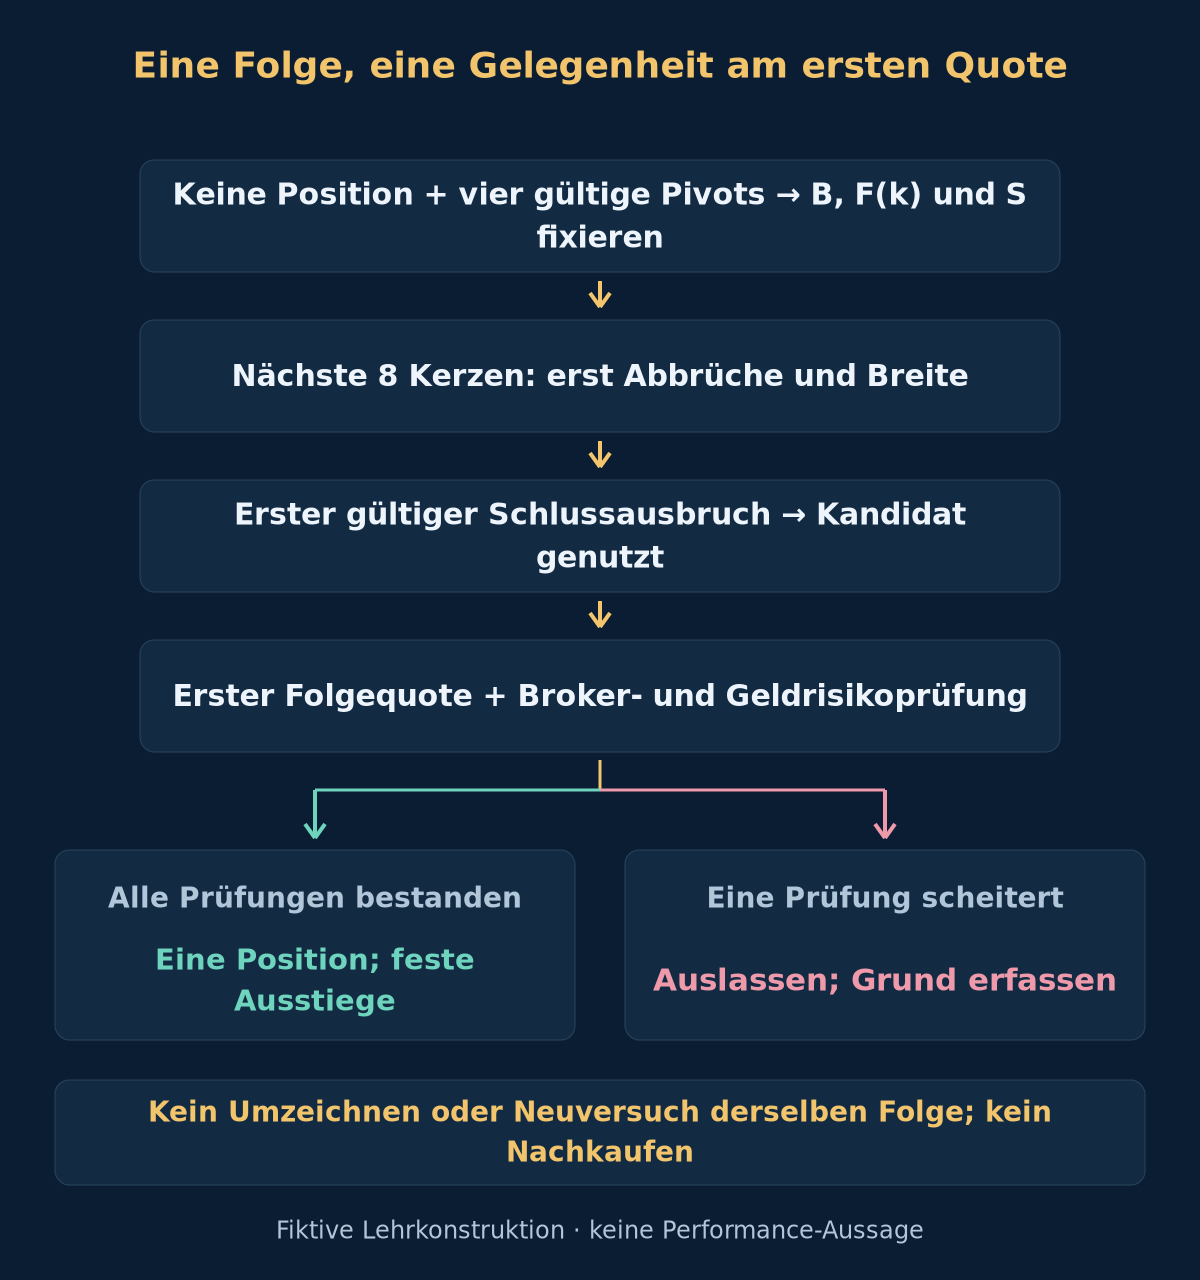
Bereits abgeschlossene Ausbrüche verwerfen: Von m+1 bis c einschließlich darf kein BUY-Bid-Schluss strikt über B plus 2 Pips und kein SELL-Bid-Schluss strikt unter B minus 2 Pips liegen. Von n+1 bis c auch ein BUY-Bid-Tief auf oder unter F(k) minus 2 Pips beziehungsweise SELL-Ask-Hoch auf oder über F(k) plus 2 Pips verwerfen. Bei c muss B−F(c) für BUY oder F(c)−B für SELL mindestens 6 Pips betragen. Besteht alles, für c+1 bis c+8 einschließlich aktivieren; c liefert kein Signal. Ohne gültiges Signal nach c+8 verfallen lassen. Bei Restbreite unter 6 Pips früher verwerfen: kein Einstieg am oder nach dem Schnittpunkt.
5. Aufsteigendes Dreieck: BUY per Schlussausbruch
Bei jeder abgeschlossenen Kerze t zuerst Datenlücken und neue Pivots verarbeiten. Dann verwerfen, falls B−F(t) unter 6 Pips liegt oder das Bid-Tief auf oder unter F(t) minus 2 Pips fällt. Überlebt der Kandidat, signalisiert der erste Bid-Schluss strikt über B plus 2 Pips BUY. Gleichheit oder Docht allein genügt nicht. Kandidaten sofort als genutzt markieren. Die feste Schwelle G ist B plus 2 Pips; B wird nicht aus der Ausbruchskerze neu berechnet.
Nur den ersten Bid/Ask-Quote nach Signalschluss prüfen. Er muss binnen 60 Sekunden kommen; Bid bleibt strikt über G, Spread höchstens 1.5 Pips, Ask minus Signal-Bid-Schluss höchstens 5 Pips. Ein niedrigerer Ask ist bei sonst bestandenen Prüfungen zulässig. Verspäteter, fehlender, teurer oder ungültiger Quote bedeutet auslassen und Grund erfassen. Weder späterer Quote noch zweiter Schluss oder Rücklauf zur Grenze belebt die Folge neu.
6. Absteigendes Dreieck: SELL-Gegenstück
Auch bei SELL haben Abbrüche Vorrang. F(t)−B muss mindestens 6 Pips betragen; verwerfen, falls das Ask-Hoch der abgeschlossenen Kerze auf oder über F(t) plus 2 Pips liegt. Andernfalls signalisiert der erste Bid-Schluss strikt unter B minus 2 Pips SELL und verbraucht den Kandidaten; G ist B minus 2 Pips. Beim ersten Folgequote binnen 60 Sekunden bleibt Bid strikt unter G, Spread höchstens 1.5 Pips, Signalschluss minus Bid höchstens 5 Pips. Höherer Bid ist unter G zulässig; gescheiterter Erstquote erlaubt keinen Neuversuch.
SELL eröffnet zum Bid und schließt zum Ask; BUY eröffnet zum Ask und schließt zum Bid. Reine Bid-Historie prüft weder SELL-Ask-Hoch-Invalidierung noch sämtliche Ausstiege. Kein günstiges Ergebnis durch Bid auf falscher Preisseite erzeugen. Die geneigte Gerade gilt nur vor Einstieg; nach Fill gelten feste Ausstiege. Symmetrische Dreiecke, Gegenrichtungsausbrüche und Einstiege beim erneuten Grenztest werden nicht gehandelt. Die allgemeinere Ausbruchsstrategie separat bewerten.
7. Durchführbarkeit vor und nach dem Fill prüfen
Beim verfügbaren Einstiegsquote einen positiven Abstand zu S zwischen 8 und 60 Pips einschließlich verlangen. Tickraster, Mindest- und Höchstvolumen, Lotschritt, Margin, Handelsfreigaben, Kommissionen und Broker-Stop-Bedingungen prüfen. Unbekannte oder verletzte Anforderungen bedeuten auslassen; S nicht dem Broker anpassen. Ein gemeldeter Mindestabstand von null garantiert nicht die Annahme jedes Stops. Einstiegssignal und Orderanfrage sind kein Nachweis eines tatsächlichen Fills.
Positionsgröße mit diesem Quote und den genannten Kosten bestimmen. Tatsächlichen Fill E erfassen, S unverändert lassen und Abstand sowie Geldbudget anhand E erneut prüfen. Verletzt der Fill Grenzen oder lässt sich kein Schutz einrichten, sofortige Schließung zum verfügbaren Quote anfordern und Trade, Kosten und Grund im Ergebnis behalten. Einen bereits ausgeführten Fehlschlag nicht als ausgelassenen Trade umdeuten. Verzögerungen, abgelehnte Orders und Notschließungen gehören zum Ausführungsrisiko, auch bei korrekt erkanntem Muster.
8. Feste Ausstiege und Größe in Kontowährung
Bei BUY beträgt Preisrisiko E−S und Ziel T ist E plus das Doppelte dieses Abstands. Bei SELL ist Risiko S−E und T ist E minus der doppelte Abstand. Dieses Ziel nutzt Einstiegs-Stop-Risiko, nicht eine Projektion der anfänglichen Dreieckshöhe. BUY-Ausstiege nutzen Bid, SELL-Ausstiege Ask. S und T bleiben fest, ohne Trailing- oder Break-even-Anpassung. Wird keines erreicht, nach 12 abgeschlossenen H1-Kerzen den Ausstieg am ersten folgenden realen Quote anfordern; die Kerze mit dem Einstieg zählt als erste.
Beispielhaft 0.5% des aktuellen Eigenkapitals budgetieren und für dieses Regelwerk höchstens eine Position offen halten. Geldbudget durch geschätzten Verlust je Lot teilen, einschließlich Preisabstand, Kommission für Eröffnung und Schließung sowie gesamter Reserve für nachteilige Slippage. Auf den erlaubten Lotschritt abrunden; unter Mindestvolumen auslassen. Eine Reserve garantiert keinen Maximalverlust. Lücken und Ausführungsfehler können sie überschreiten. Gemeinsame Risiken anderer Systeme separat anhand des Risikomanagement-Leitfadens prüfen.
Pips, Plattform-Points und minimale Ticks sind unterschiedliche Einheiten. Tatsächlichen Kontrakt und Kontowährung für Pip- oder Tick-Geldwerte verwenden, Abstand und Tickgröße in passende Preiseinheiten umrechnen. Ein Wert in Points muss vor Kombination mit einem Preisabstand umgerechnet werden. USD 10 je Pip gilt nicht allgemein. Korrekte Ask/Bid-Ein- und Ausstiege enthalten den Spread bereits; denselben Spread nicht doppelt addieren. Gegebenenfalls Swaps einbeziehen. Der Pip-Leitfaden und der Positionsgrößen-Leitfaden erläutern die Umrechnung.
9. BUY-Beispiel mit festem Widerstand und steigenden Tiefs
Fiktive Ereignisse: a = 20, m = 26, b = 32 und n = 38. Jeder Schenkel umfasst 6 Indizes, also n−a gleich 18. H[a] = 1.10500 und H[b] = 1.10490 unterscheiden sich um 1 Pip und ergeben B = 1.10500. L[m] = 1.10100 und L[n] = 1.10280 steigen um 18 Pips. W0 ist 40 Pips, W1 ist 22 Pips, Verhältnis 0.55. Der letzte Pivot wird bei c = 40 nutzbar. Angenommen, strenge Pivot-, Zeitstempel- und Frühausbruchsprüfungen bestehen.
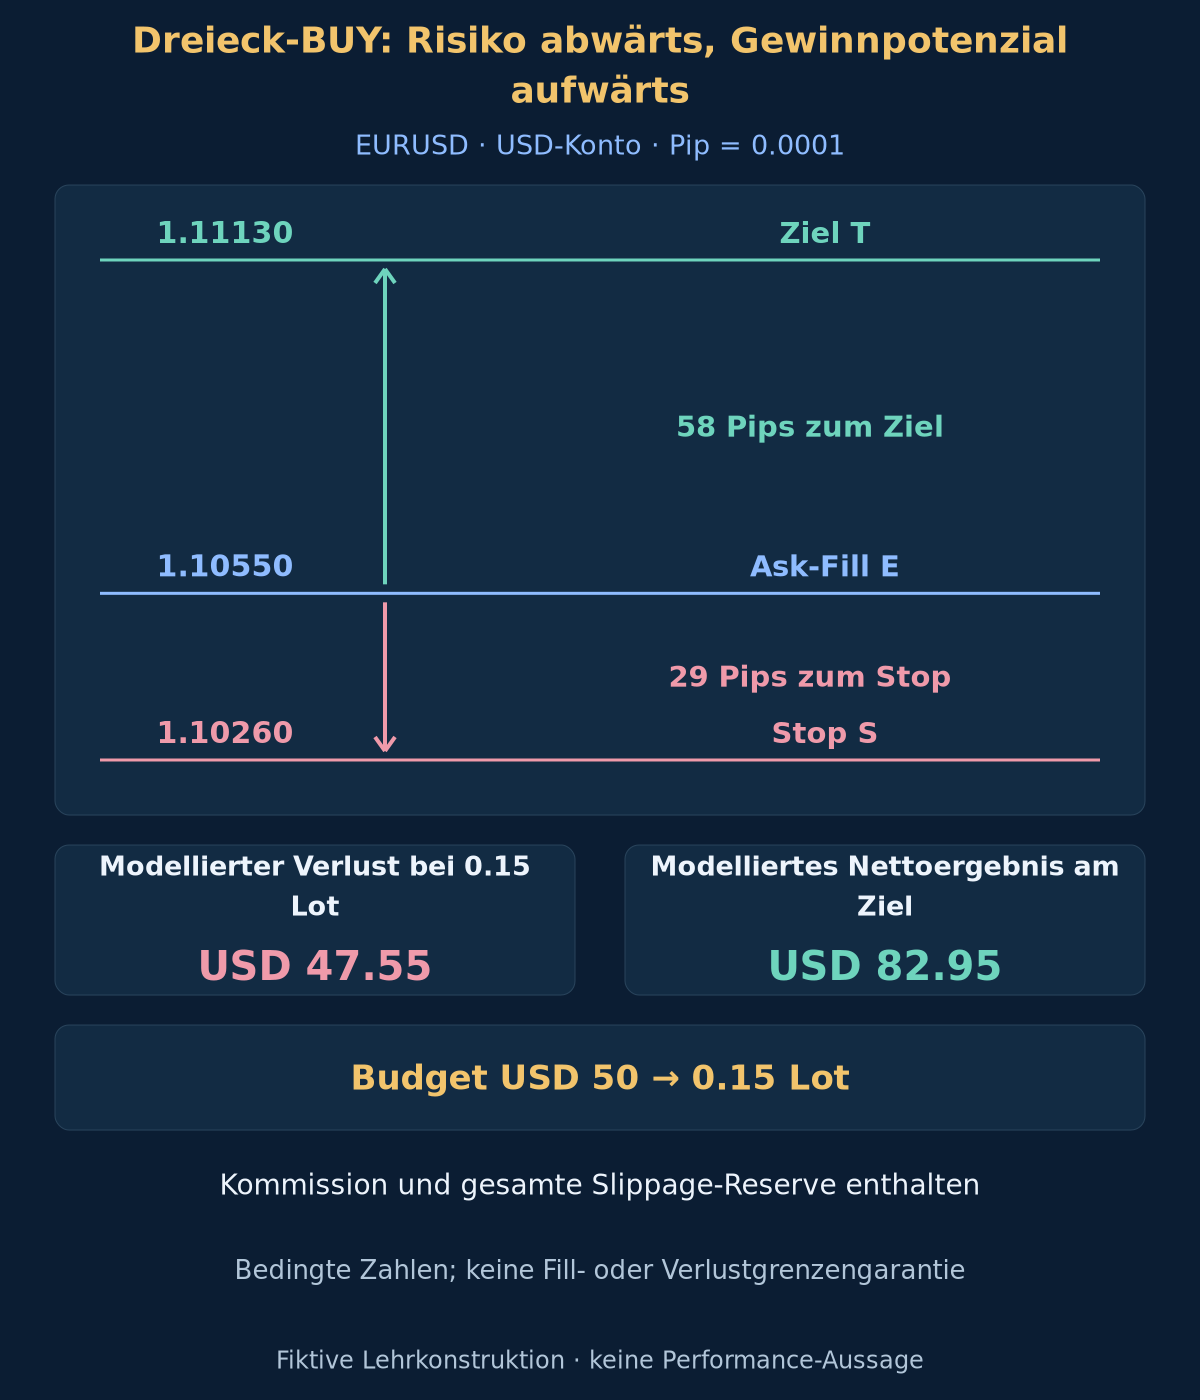
F(40) = 1.10310 lässt bei Bestätigung 19 Pips Breite. An der ersten zulässigen Kerze t = 41 gilt F(41) = 1.10325: Breite 17.5 Pips, untere Invalidierung 1.10305. Bid-Tief 1.10340 überlebt, Bid-Schluss 1.10530 übersteigt G = 1.10520 strikt. Fester Stop ist S = 1.10260. Der erste Quote kommt 2 Sekunden später mit Bid 1.10540 und Ask 1.10550: Spread 1 Pip, nachteiliger Preisnachlauf 2 Pips. Angenommen, Schutz wird akzeptiert und tatsächlicher Fill E = 1.10550.
Der feste Stop liegt 29 Pips unter E; T = 1.11130 liegt 58 Pips darüber. Bei einem USD-10000-Konto beträgt das Budget von 0.5% USD 50. Angenommen werden USD 10 je Pip je 1 Lot, USD 7 Kommission je Lot für Eröffnung und Schließung sowie insgesamt 2 Pips Reserve für nachteilige Slippage je alternativem Ausgang. Modellierter Verlust je Lot ist USD 317. Abrunden auf 0.01 Lot Schrittweite ergibt 0.15 Lot und USD 47.55 modellierten Verlust. Aufrunden würde das Budget überschreiten.
| Berechnung | Festgelegter Wert | Bedeutung |
|---|---|---|
| Signalschwelle G | 1.10520 | Feste horizontale Grenze plus Schlusspuffer |
| Fester Stop S | 1.10260 | Letztes bestätigtes Tief minus Puffer |
| Preisziel T | 1.11130 | Doppelter tatsächlicher Einstiegs-Stop-Abstand |
| Geldbudget | USD 50 | Eigenkapital mal Risikoanteil |
| Modellierter Verlust je Lot | USD 317 | Preisabstand plus Kommission und Reserve |
| Abgerundetes Volumen | 0.15 lot | Abrunden; Risiko niemals aufrunden |
| Modellierter Verlust | USD 47.55 | Bedingte Reserve, keine Verlustobergrenze |
| Modelliertes Nettoergebnis am Ziel | USD 82.95 | Bedingtes Ergebnis, keine Prognose |
Bei T beträgt der Brutto-Preisgewinn USD 87.00. Abzüglich USD 1.05 Kommission und USD 3.00 Slippage-Reserve bleiben USD 82.95 modelliertes Nettoergebnis am Ziel. Die Reserve wird je alternativem Ausgang einmal angesetzt, nicht zweimal innerhalb eines Trades. Das Preisabstandsverhältnis beträgt 2, das Netto-Geldverhältnis ist niedriger. Das Beispiel unterstellt keinen Swap und keine weitere Fill-Abweichung. Weder Ziel noch Stop garantieren einen Ausführungspreis; dies ist keine Renditeprognose.
10. Ereignisfolge testen und jeden Ausschluss behalten
Kerzen und Quotes zeitlich abspielen. Ursprüngliche Pivot- und spätere Bestätigungszeiten, Folgenidentität, fixes B und F(k), S, Verfall, Restbreite, Abbruchgrund, Signalschluss, Erstquote, Orderanfrage, Fill, Volumen, Kosten und Ausstieg erfassen. Ein Endchart belegt nicht die beim Einstieg verfügbaren Daten. Optionale Gleichungen fassen die Methode zusammen; sie sind kein vollständiger EA oder ausführbares Ordermanagement.
Verworfene Folgen behalten: fehlende Alternierung, Abstandsfehler, unpassende Kontakte, unzureichende Konvergenz, ungültige Breiten, Frühausbruch, neuer Pivot, Linienverletzung, Verfall, schlechte Quotes und Broker-Bedingungen. Historische Bid/Ask-Quotes für SELL und Stop-/Zielreihenfolge nutzen. Bei beiden Ausstiegen in einer OHLC-Kerze ohne bekannte Reihenfolge Mehrdeutigkeit kennzeichnen und gesondert konservative Stop-zuerst-Sensitivität ausweisen. Keine günstige Reihenfolge wählen. Ein vor Einstieg verworfener Kandidat ist kein ausgeführter Verlusttrade; beide Gruppen separat berichten.
Spezifikation vor unberührten Perioden fixieren. Alle Varianten, Kandidatenzahlen, Ausschlüsse, Quote-Fehler, Notschließungen und abgeschlossenen Trades samt Nettoerwartung, Drawdown, Umschlag und Stichprobenunsicherheit ausweisen. Nahe Toleranzen und andere Feeds prüfen, ohne nur Gewinner zu behalten. Backtesting-Leitfaden und Ausführungskosten-Leitfaden erläutern Grenzen. Hier gibt es keine Performance-Studie oder nachgewiesene Überlegenheit.
Häufige Fehler: n vor Schluss von n+2 nutzen, ältere Pivots nach Versagen der letzten vier suchen, F(k) nach Verletzung umzeichnen, Abbruchpriorität ignorieren, Linien vor Einstieg kreuzen lassen, zum historischen Schluss einsteigen, Erstquote wiederholen oder Stop mit der Geraden verschieben. Lange Quote-Lücken können Zeitausstiege verzögern; nächsten realen Quote nutzen und Verzögerung erfassen. Nachrichten, Lücken, breite Spreads und korrelierte Systeme können ein kleines Budget übersteigen. Verdichtung und doppeltes Preisziel belegen keine Profitabilität.
Optional: genaue Grenz-, Breiten- und Größengleichungen
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
F(k) = Q[m] + (Q[n]-Q[m])*(k-m)/(n-m)
c = n + 2; eligible_break_bars = [c+1, c+8]
buy_width(t) = B - F(t); sell_width(t) = F(t) - B
buy_break(t) = C_Bid[t] > B + 2*pip; sell_break(t) = C_Bid[t] < B - 2*pip
buy_stop = L[n] - 2*pip; sell_stop = H[n] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. Fragen zur Dreiecksausbruchsstrategie
Müssen beide Kontakte genau denselben Preis haben?
Nein. Der erklärte Abstand zwischen bestätigten Hochs oder Tiefs ist zulässig. Der konservative äußere Wert fixiert B vor dem Signal, ohne Anpassung an spätere Dochte oder Schlüsse. Kontakte außerhalb der Toleranz verwerfen die Folge statt die Grenze umzudefinieren.
Darf das Dreieck nach einem Fehlausbruch neu gezeichnet werden?
Nicht innerhalb desselben Kandidaten. Beide Gleichungen sind fest, sobald der letzte Pivot verfügbar ist. Abbruch oder gescheiterter Erstquote beendet die Gelegenheit. Ein neuer Kandidat braucht ein neues bestätigtes Ereignis und die jüngste gültige Viererfolge ohne Position, keine manuell ausgesuchten älteren Gewinnerpunkte.
Was passiert nahe der Dreiecksspitze?
Die Restbreitenprüfung beendet die Gelegenheit, bevor die Gegengerade die horizontale Grenze erreicht. Das Zeitfenster kann früher ablaufen. Ein danach ausbrechendes sichtbares Muster erlaubt hier keinen späten Einstieg. Als verfallen oder ungültig erfassen.
Wird die geneigte Gerade zum Trailing-Stop?
Nein. Sie hilft nur vor Einstieg beim Ausschluss. Der Trade behält den Stop am rechtesten Pivot, das risikobasierte Ziel und den Zeitausstieg. Ein Linienausstieg oder Ziel aus anfänglicher Dreieckshöhe wäre eine andere vollständig separat zu testende Hypothese.
12. Primärquellen und erklärter Geltungsbereich
Primärquellen: IG Academy zu auf- und absteigenden Dreiecken und Ausbruchsunsicherheit; MetaQuotes zu Zeitreihenindizes, Symbol-, Tick- und Volumeneigenschaften und Marktorderpreisen und Stop-Bedingungen. Geprüft am 2026-10-19. Detektor, Toleranzen, Fristen, Invalidierung, Stop, Ausführung und Beispiel sind unsere Lehrkonstruktion. Die Quellen schreiben diese Werte nicht vor und validieren keine Profitabilität.
Forex und gehebelter Handel bergen erhebliche Risiken. Dieser Artikel dient der Bildung und ist keine Anlageberatung. Bestätigung, Stops und Kostenreserven garantieren weder Fills noch begrenzte Verluste oder Gewinne. Sämtliche Preise, Diagramme und Zahlenergebnisse sind fiktive bedingte Beispiele.