

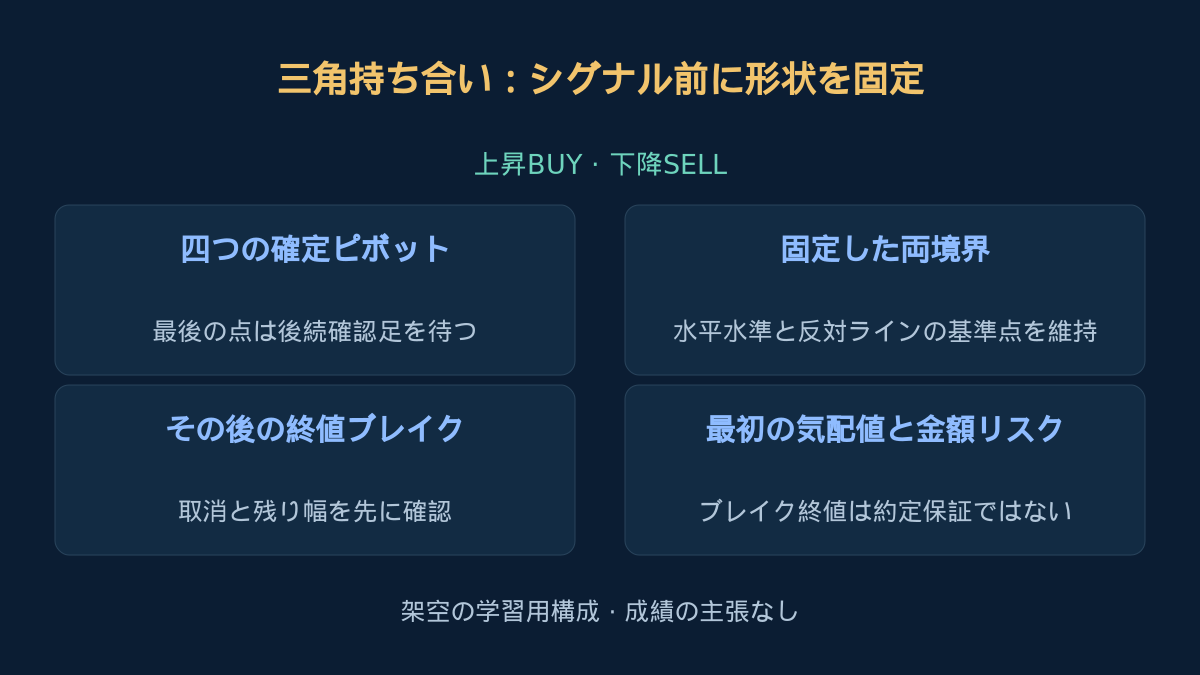
三角持ち合いが検証に使えるのは、ブレイク前に境界と認識時刻を定義した場合です。そうしないと失敗した形が消え、後の値動きに合わせた美しい形へ置き換わり得ます。この戦略は確定転換点と変えない式を使う上昇BUYと下降SELLを定めます。背景はチャートパターンガイドを参照してください。各閾値は明示した研究上の選択であり、最適性の証明や現在の売買推奨ではありません。
1. 値幅収縮の仮説とデータを定める
上昇三角形は近い高値と切り上がる安値、下降三角形は近い安値と切り下がる高値を組み合わせます。指定した側へ後で終値が抜けると、収縮からの取引可能な動きが見つかるかもしれない、という仮説です。輪郭だけでは方向も正の期待値も実証できません。先行する急伸・急落は要求せず、参加者の意図を検出するとも主張しません。レンジ、ダマシ、逆方向の継続もあり得ます。
明示した一つの配信元によるEURUSDの通常のH1 Bid足と、それに対応する過去のBid/Ask気配値を約定検証に使います。この仕様のpip幅は0.0001です。添字は時間とともに増え、O、H、L、Cは始値、高値、安値、終値です。認識には確定足だけを使います。MT4時系列のshiftは逆向きで、shift 0は未確定、shift 1は直近の確定足です。式を使う前に添字を明示的に変換してください。
a−2から確認と有効期間まで、必要な足の時刻が毎時連続していることを要求します。週末を含む欠落はピボット窓を空にして候補を取り消します。必要な観測がそろった新しい列でのみ再開します。配信元、サーバー時刻帯、契約仕様、除外を記録してください。欠けた気配値を作ってはいけません。Bidチャートは形を示せますが、Ask側の全約定・無効化判定を提供しません。
2. 形を使う前に四つのイベントを確定する
jの安値ピボットはj−2、j−1、j+1、j+2の安値すべてより厳密に低く、高値ピボットは対応する四つの高値すべてより厳密に高いものです。どちら側でも同値があれば、その種類のピボットにはなりません。図の印がjにあっても、利用できるのはj+2の確定後です。一つの足が両方に該当した場合は曖昧としてイベント窓を空にし、候補を取り消します。これは独自の厳密な検出定義であり、すべてのフラクタル指標が同値を同様に扱うとは限りません。
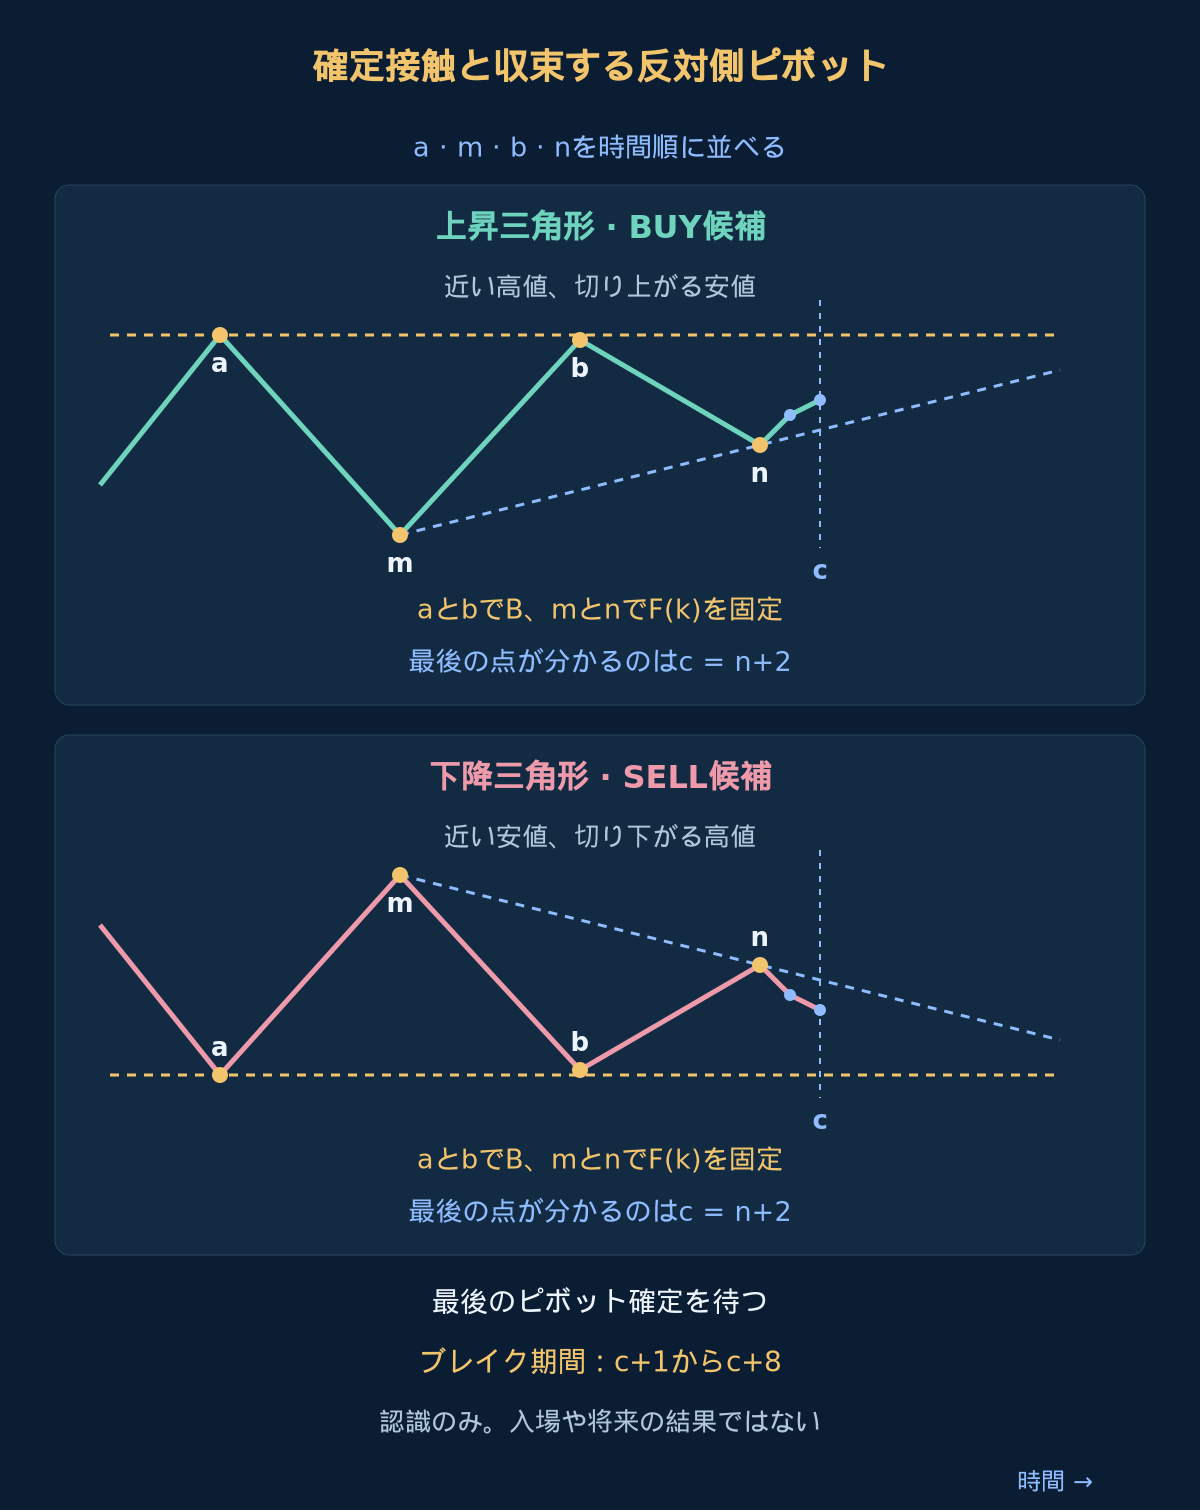
同種の連続も含め、確定ピボットを時間順に残し、見栄えのよい極値に置き換えません。直近四つだけを調べます。BUYは高–安–高–安、SELLは安–高–安–高です。元の足の添字をa、m、b、nとします。aとbがほぼ水平な側、mとnが傾斜側です。交互でない列は不適格です。順序付き列ごとに固有の識別子を付けます。
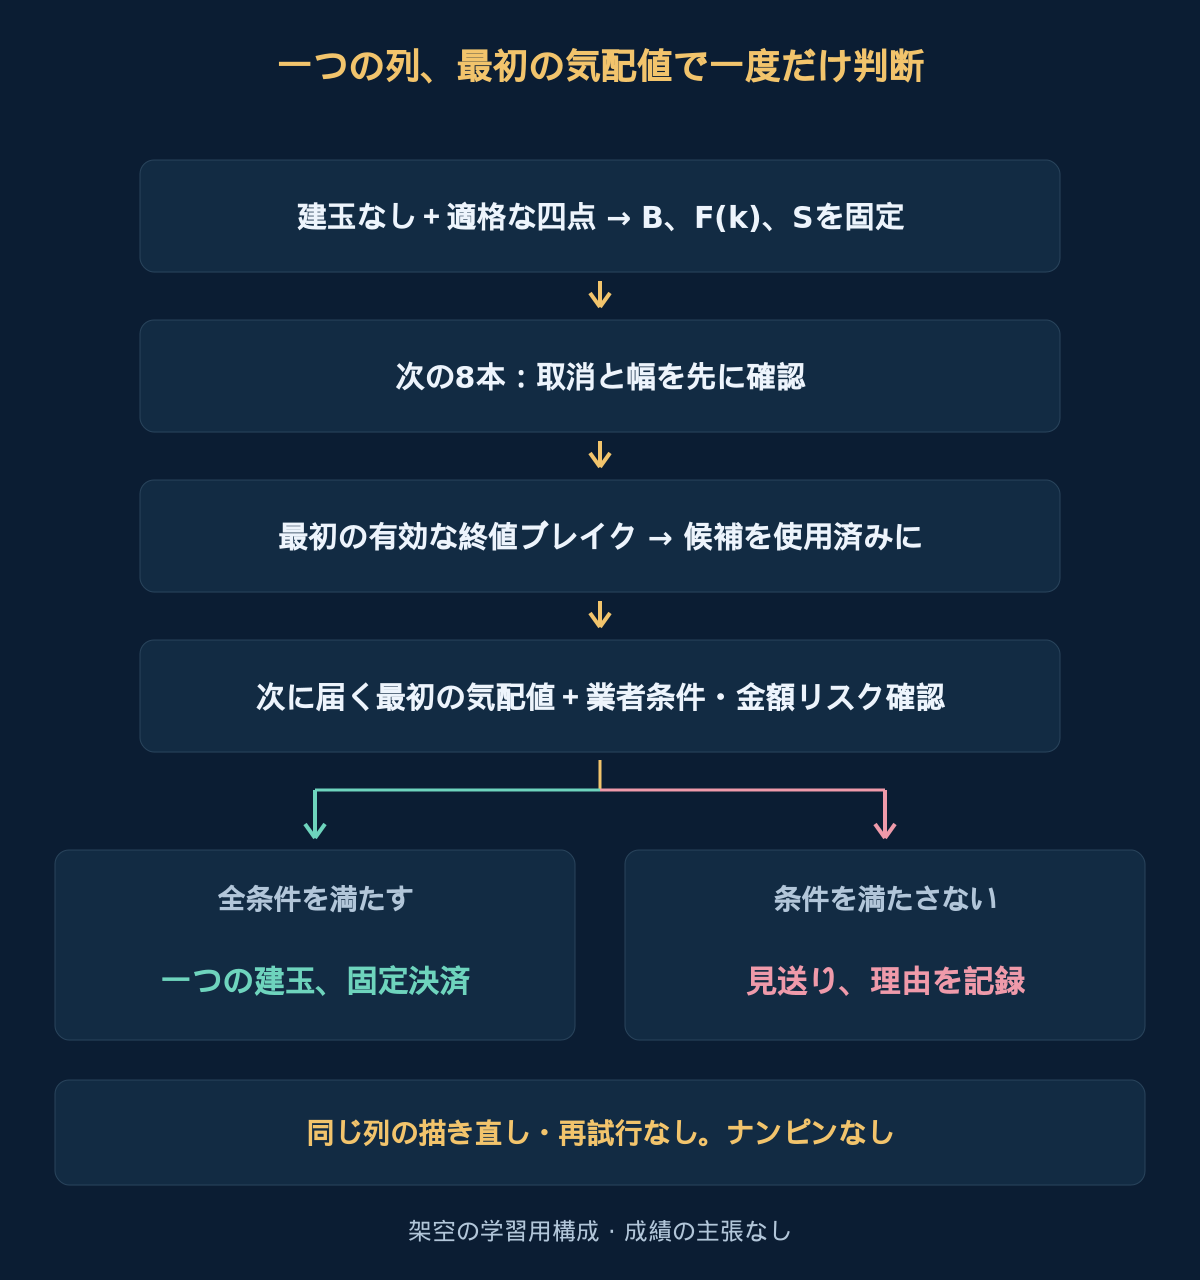
新規候補は建玉がないときだけ評価します。新ピボット確定時は、その足が閾値を越えて引けても、まず既存候補を取り消してから直近四点を確認します。保有中はイベントを記録するだけで候補を有効化・待機登録しません。決済後は新たな確定イベントを待ちます。ヘッドアンドショルダー戦略とは形が異なります。フラッグ戦略では先行インパルスも要求しますが、ここには持ち込みません。
3. 接触、収束、間隔を定義する
間隔は元の添字差で測ります。n−aは12以上48以下、隣接区間はそれぞれ3以上です。BUYではH[a]とH[b]の差が2 pips以内で、Bには高い方を使います。許容内の確定接触であり、同値とは限りません。L[n]はL[m]より少なくとも6 pips高い必要があります。SELLでは安値に同じ許容差を使い、Bは低い方、H[m]はH[n]より少なくとも6 pips高いものとします。
BUYのF(k)はL[m]とL[n]、SELLはH[m]とH[n]を通ります。これらを式のQ[m]とQ[n]に使います。初期幅W0はBUYでB−L[m]、SELLでH[m]−Bとし、16以上80 pips以下を要求します。後の幅W1はそれぞれB−L[n]、H[n]−Bです。W1は8 pips以上かつW0の0.25以上0.75以下とします。反対側のピボットは余地を残して収束する必要があります。長方形、無関係な追加接触、任意のウェッジが自動的に適格になるわけではありません。
4. 形状を固定し機会を制限する
c = n+2でピボット識別子、水平B、F(k)の式全体を固定します。元の前向き添字で同じ直線を内挿・外挿し、基準点を後から動かしません。BUYストップSはL[n]から2 pips下、SELLはH[n]から2 pips上です。この固定保護水準は、未取引候補を無効化する傾斜ラインとは別です。建玉後はラインでSを動かさず、トレーリングや別の決済条件にも使いません。
すでに終わったブレイクを除外します。m+1からcまで、BUYのBid終値がBより2 pips上を厳密に超えたり、SELLのBid終値がBより2 pips下を厳密に割っていてはいけません。n+1からcで、BUYのBid安値がF(k)から2 pipsを引いた値以下、またはSELLのAsk高値がF(k)に2 pipsを加えた値以上なら除外します。cでの幅B−F(c)またはF(c)−Bは6 pips以上必要です。すべて通ればc+1からc+8まで有効とし、c自身はシグナルにできません。有効なシグナルなしならc+8後に失効します。幅が6 pips未満なら先に失効し、交点やそれ以降のエントリーを禁止します。
5. 上昇三角形:終値によるBUYブレイク
各確定足tでは欠落と新ピボットを先に処理します。B−F(t)が6 pips未満、またはBid安値がF(t)から2 pipsを引いた値以下なら取り消します。残った場合、Bより2 pips上を厳密に超えた最初のBid終値がBUYです。同値やヒゲだけでは不足します。直ちに候補を使用済みにします。固定閾値GはBに2 pipsを加えた値であり、ブレイク足から境界を再計算しません。
シグナル確定後の最初のBid/Ask気配値だけを確認します。60秒以内で、BidはGを厳密に上回り、スプレッド1.5 pips以下、AskとシグナルBid終値の差が5 pips以下である必要があります。Askが低くても他の全条件を満たせば許容します。遅延、欠測、割高、不正なら見送り、理由を記録します。後の気配値、次の終値、境界への戻りで同じ列は復活しません。
6. 下降三角形:対応するSELL
SELLでも取消を優先します。F(t)−Bは6 pips以上必要で、確定足のAsk高値がF(t)に2 pipsを加えた値以上なら取り消します。そうでなければ、Bより2 pips下を厳密に割る最初のBid終値がSELLとなり、候補を使用済みにします。GはBから2 pips下です。60秒以内の最初の後続気配値でBidはG未満、スプレッド1.5 pips以下、シグナル終値からBidを引いた値が5 pips以下です。高いBidでもG未満なら許容します。最初の気配値が失敗すれば再試行しません。
SELLはBidで建てAskで決済、BUYはAskで建てBidで決済します。Bid履歴だけではSELLのAsk高値無効化や全決済を検証できません。有利な結果のためBidを誤った側へ転用しないでください。傾斜ラインは入場前だけに適用し、約定後は下記の固定決済を使います。対称三角形、逆方向ブレイク、戻り確認での入場は対象外です。一般的なブレイクアウト戦略は別ルールとして評価します。
7. 約定前後に実行可能性を確認する
利用可能な新規建て気配値からSまでの正の距離が8以上60 pips以下であることを要求します。価格のtick刻み、最小・最大数量、lot刻み、証拠金、取引許可、手数料、業者のストップ制約を確認します。不明または不適合なら見送り、業者に合わせてSを動かしません。最小ストップ距離がゼロと表示されても、すべての注文が受理される保証はありません。シグナルや注文要求だけでは実際の約定を示しません。
その気配値と明示したコストで数量を計算します。実際の約定Eを記録し、Sを維持して、Eに基づく距離と現金予算を再確認します。約定で限度を超えた場合や保護注文を設定できない場合は、利用可能な気配値で即時決済を要求し、実取引、コスト、理由を結果に残します。約定済みの失敗を見送りに分類し直してはいけません。遅延、注文拒否、緊急決済も、形を正しく認識した場合の約定リスクに含まれます。
8. 決済を固定し口座通貨で数量を計算する
BUYの価格リスクはE−S、目標TはEにその距離の倍を加えた値です。SELLではS−E、TはEから距離の倍を引いた値です。これは実際のエントリーとストップの距離であり、三角形の初期の高さを投影したものではありません。BUY決済はBid、SELL決済はAskを使います。SとTは固定し、トレーリングや建値移動はしません。どちらにも達しなければ、エントリーを含む足を最初と数えて12本のH1足が確定した後、最初の実気配値で決済を要求します。
例として現在の有効証拠金の0.5%を予算とし、このルールでは同時保有を一つに制限します。価格距離、往復手数料、不利なスリッページの総引当を含むlot当たり推定損失で現金予算を割ります。許可されたlot刻みへ切り下げ、最小数量未満なら見送ります。引当は最大損失の保証ではなく、ギャップや約定障害で超える場合があります。他のシステムとの合算エクスポージャーはリスク管理ガイドで別途確認してください。
pip、プラットフォームのpoint、最小tickは異なる単位です。実際の契約仕様と口座通貨に基づく金銭価値を使い、距離とtick幅を同じ価格単位に換算します。point表記は価格距離と組み合わせる前に換算が必要です。USD 10 per pipは普遍的な値ではありません。適切なAsk/Bidでの新規建てと決済にはスプレッドがすでに含まれるため、同じコストを重複加算しません。必要ならスワップも含めます。換算はpipガイドと数量計算ガイドを参照してください。
9. 固定抵抗線と切り上がる安値のBUY例
架空イベントはa = 20、m = 26、b = 32、n = 38です。各区間の添字差は6で、n−aは18です。高値H[a] = 1.10500、H[b] = 1.10490の差は1 pipで、B = 1.10500です。L[m] = 1.10100からL[n] = 1.10280へ18 pips上がります。W0は40 pips、W1は22 pipsで、比率は0.55です。最後の点はc = 40で使えるようになります。厳密なピボット、時刻、早期ブレイクなしの確認が通ると仮定します。
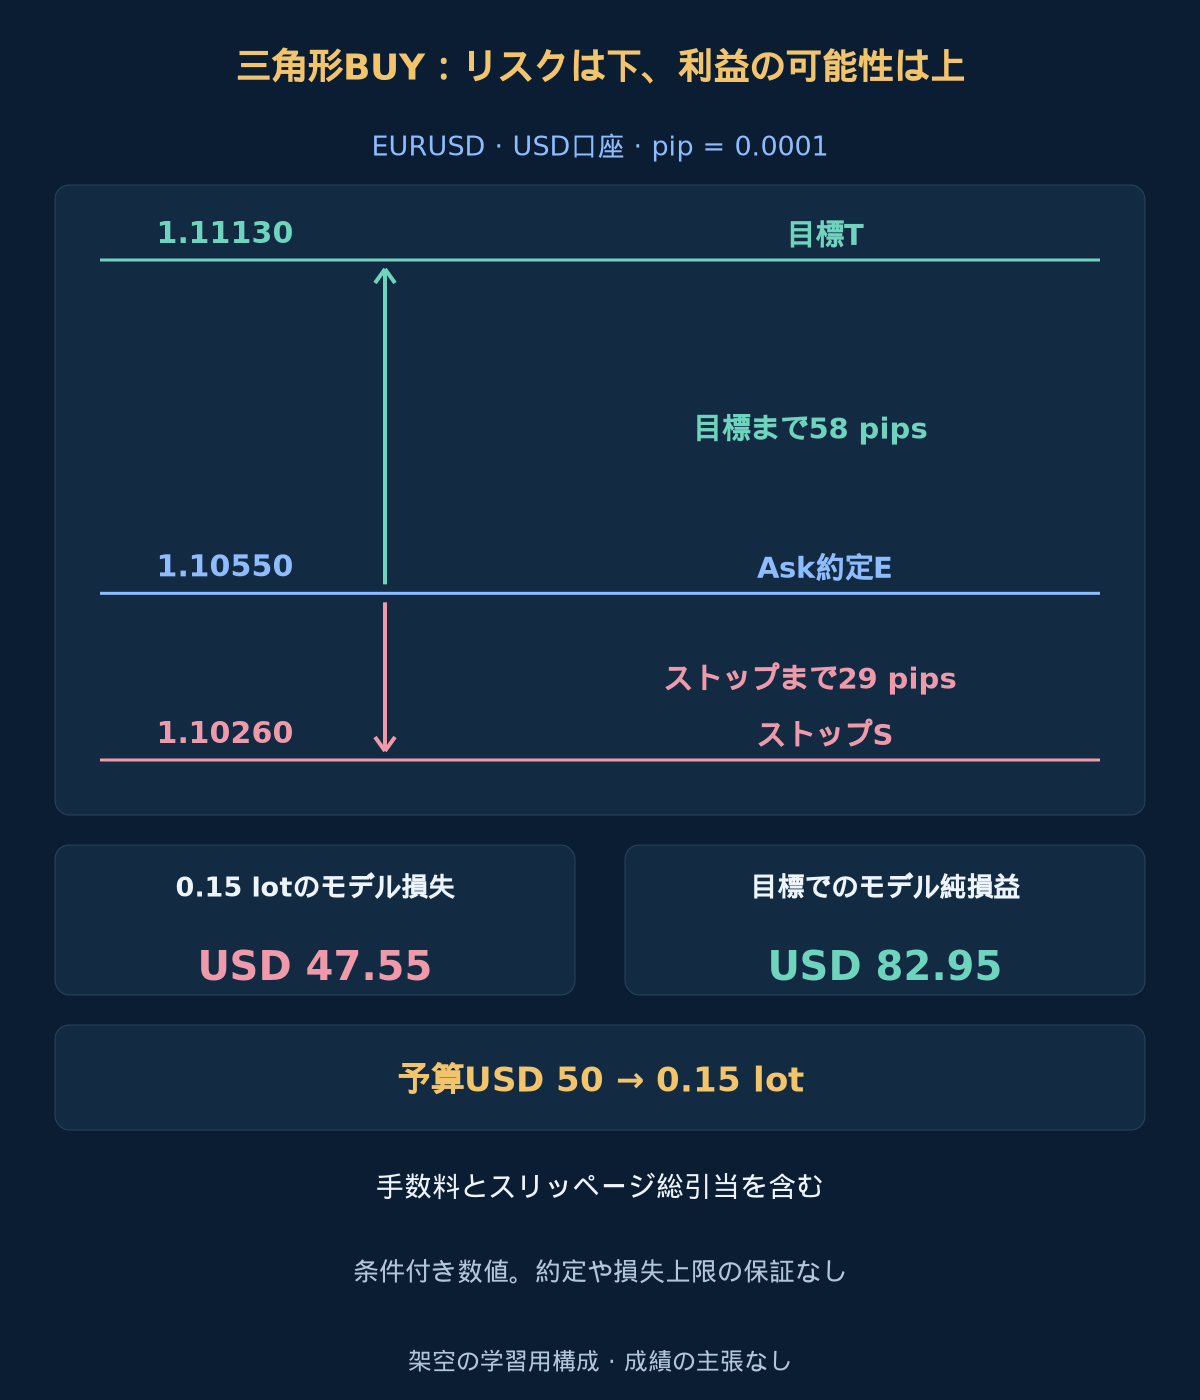
F(40) = 1.10310なので確定時の幅は19 pipsです。最初の対象足t = 41ではF(41) = 1.10325、幅17.5 pips、下側無効化閾値1.10305です。Bid安値1.10340は条件を維持し、確定Bid終値1.10530はG = 1.10520を厳密に超えます。固定S = 1.10260です。最初の気配値は2秒後にBid 1.10540、Ask 1.10550で到着し、スプレッド1 pip、不利な追随幅2 pipsです。保護が受理され実約定E = 1.10550と仮定します。
固定ストップはEから29 pips下、T = 1.11130は58 pips上です。USD 10000口座の0.5%予算はUSD 50です。1 lot当たりUSD 10 per pip、往復手数料USD 7、各代替決済結果の不利なスリッページ総引当2 pipsを仮定します。lot当たりモデル損失はUSD 317です。0.01 lot刻みに切り下げると0.15 lot、モデル損失USD 47.55になります。切り上げると予算を超えます。
| 計算項目 | 設定値 | 意味 |
|---|---|---|
| シグナル閾値G | 1.10520 | 固定水平境界に終値用バッファを加算 |
| 固定ストップS | 1.10260 | 最後の確定安値から余裕幅を引く |
| 価格目標T | 1.11130 | 実際のエントリー・ストップ距離の倍 |
| 現金予算 | USD 50 | 有効証拠金にリスク比率を乗じる |
| lot当たりモデル損失 | USD 317 | 価格距離、手数料、引当 |
| 切り下げた数量 | 0.15 lot | 切り下げてリスクを増やさない |
| モデル損失 | USD 47.55 | 条件付き引当であり損失上限ではない |
| 目標でのモデル純損益 | USD 82.95 | 条件付き結果であり予測ではない |
Tでの価格による粗利益はUSD 87.00です。手数料USD 1.05とスリッページ引当USD 3.00を引くと、目標でのモデル純損益はUSD 82.95です。引当は各代替結果に一度ずつ使い、一つの取引内で二重に使いません。価格距離比は2ですが、コスト後の金額比はそれより低くなります。スワップと追加約定差はないと仮定しています。目標もストップも約定価格を保証せず、収益予測でもありません。
10. 順序を検証し除外事例を残す
足と気配値を時系列で再生します。元のピボット時刻、後の確定時刻、列識別子、固定BとF(k)、S、期限、残り幅、取消理由、シグナル終値、最初の気配値、注文要求、実約定、数量、コスト、決済を記録します。完成チャートは入場時の情報を証明しません。任意の式は手法の要約であり、完全なEAや実行可能な注文管理ではありません。
非交互、間隔不良、接触不一致、収束不足、不適切な幅、早期ブレイク、新ピボット、ライン違反、期限切れ、不良気配値、業者制約も除外記録に残します。SELL判定やストップ・目標の順序には過去のBid/Askを使います。同じOHLC足で両決済が含まれ順序不明なら曖昧とし、ストップ先行の保守的な感応度結果を別に報告します。有利な順序を選びません。入場前の取消候補と約定した負け取引は異なるため、両集団を分けて報告します。
未使用期間を調べる前に仕様を固定します。全変種、候補数、除外、不合格気配値、緊急決済、完了取引と、純期待損益、ドローダウン、回転率、標本不確実性を報告します。近隣の許容値や別配信元を試し、勝ちだけを残しません。制約はバックテストガイドと約定コストガイドで説明します。成績研究や実証済み優位性はありません。
誤りにはn+2確定前のn利用、直近四つが不合格の後で古い点を探索すること、違反後のF(k)描き直し、取消優先の無視、交点後の入場、過去終値での約定扱い、不合格の最初の気配値での再試行、ラインに沿ったストップ移動があります。長い気配欠落で時間決済が遅れたら、次の実気配値を使い遅延を残します。ニュース、ギャップ、拡大スプレッド、相関システムは小さな名目予算を超える場合があります。収縮とストップの倍の目標は収益性の証明ではありません。
任意:境界、幅、数量の厳密な式
low_pivot(j) = L[j] < min(L[j-2], L[j-1], L[j+1], L[j+2])
high_pivot(j) = H[j] > max(H[j-2], H[j-1], H[j+1], H[j+2])
pivot_known_at(j) = close_time[j+2]
F(k) = Q[m] + (Q[n]-Q[m])*(k-m)/(n-m)
c = n + 2; eligible_break_bars = [c+1, c+8]
buy_width(t) = B - F(t); sell_width(t) = F(t) - B
buy_break(t) = C_Bid[t] > B + 2*pip; sell_break(t) = C_Bid[t] < B - 2*pip
buy_stop = L[n] - 2*pip; sell_stop = H[n] + 2*pip
buy_target = E + 2*(E-S); sell_target = E - 2*(S-E)
cash_budget = equity * 0.005
loss_per_lot = stop_pips * pip_value_per_lot + commission_per_lot + slippage_pips * pip_value_per_lot
lots = floor((cash_budget / loss_per_lot) / lot_step) * lot_step
11. 三角持ち合いブレイク戦略の質問
両接触は同じ価格である必要がありますか?
いいえ。確定高値や安値の間に指定範囲の差を認めます。保守的な外側の値でシグナル前にBを固定し、その後のヒゲや終値に合わせません。許容外なら境界を変えず列を除外します。
ブレイク失敗後に三角形を描き直せますか?
同じ候補内ではできません。最後の点が利用可能になった時点で両式を固定します。取消や最初の気配値の失敗で機会は終了します。新候補は建玉がない状態で新たに確定したイベントと直近四つの適格なイベントを必要とし、古い成功点の手動選択ではありません。
三角形の頂点付近ではどうなりますか?
残り幅判定は反対ラインが水平境界に届く前に機会を終了します。時間窓が先に切れる場合もあります。その後に見える形が抜けても、この仕様の遅い入場にはなりません。期限切れまたは無効候補として記録します。
傾斜ラインはトレーリングストップになりますか?
いいえ。入場前の除外に使うだけです。実取引は最後のピボットに基づくストップ、リスク基準目標、時間決済を維持します。ライン追随決済や初期三角形の高さによる目標は別仮説として完全に検証する必要があります。
12. 一次資料と仕様の範囲
一次資料:IG Academyの上昇・下降三角形とブレイクの不確実性、MetaQuotesの時系列添字、銘柄・tick・数量属性、成行価格とストップ制約。確認日2026-10-19。検出、許容差、期限、無効化、固定ストップ、約定方針、例は独自の学習用構成です。資料はこの設定を指定せず収益性も実証しません。
FXとレバレッジ取引には大きなリスクがあります。本記事は学習用であり、投資助言ではありません。確認、ストップ、コスト引当は約定、損失限定、利益を保証しません。価格、図、数値結果はすべて架空の条件付き例です。