
การใช้ EA มากขึ้นไม่ได้กระจายความเสี่ยงโดยอัตโนมัติ สัญลักษณ์ต่างกันอาจสะท้อนมุมมองต่อสกุลเงินเดียวกัน และกลยุทธ์ที่มีสหสัมพันธ์เฉลี่ยต่ำก็ยังขาดทุนพร้อมกันได้ คำถามที่มีประโยชน์คือทั้งบัญชีรับความเสี่ยงอะไรอยู่ในเวลาเดียวกัน
ตรวจสอบ ทิศทางสกุลเงิน สถานะที่เปิดพร้อมกัน การเปลี่ยนแปลงอิควิตี้ที่จัดเวลาให้ตรงกัน และสถานการณ์กดดันร่วม ควบคู่กัน ตัวอย่างสถานะและตัวอย่างสหสัมพันธ์ที่แยกกันด้านล่างเป็นกรณีสมมติเพื่อการเรียนรู้ ไม่ได้พิสูจน์ว่าพอร์ตมีกำไรหรือกำหนดสัดส่วนเงินทุน
1. กำหนดขอบเขตทั้งพอร์ตก่อนวัดผล
เริ่มจากการตรวจหลักฐานใน คู่มือประเมิน EA แล้วลงรายการ EA ทุกตัว สถานะที่เปิดเอง และคำสั่งรอดำเนินการในขอบเขต รวมบัญชีหรือเทอร์มินัลที่ใช้เงินทุนหรือขีดจำกัดความเสี่ยงร่วมกัน แม้เป็นบัญชีแยกก็ต้องมีสกุลเงินรายงานร่วมและเวลาประเมินมูลค่าที่ตรงกันก่อนรวมผล
- สถานะ: บัญชี รุ่น EA สัญลักษณ์ ทิศทาง ปริมาณ ขนาดสัญญา และราคาประเมินปัจจุบัน
- ความเสี่ยงในอนาคต: คำสั่งรอดำเนินการ กริด กฎการถัว และจำนวนสถานะพร้อมกันสูงสุดที่อนุญาต
- ข้อมูล: ฐานเวลาร่วม สกุลเงินบัญชี กระแสเงินทุน กำไรขาดทุนที่ยังไม่ปิด ต้นทุน และช่วงข้อมูลที่หายไป
- ปัจจัยพึ่งพา: สกุลเงิน สัญญาณ ช่วงตลาด โบรกเกอร์ ฟีดสภาพคล่อง VPS และข้อจำกัดการส่งคำสั่งร่วมกัน
ระบุเจ้าของธุรกรรมจากบันทึกการใช้งานและ ขอบเขต Magic Number ที่ตรวจแล้ว โดยไม่ถือว่ารหัสเพียงอย่างเดียวเป็นหลักฐาน ความเสี่ยงที่ไม่ทราบต้องคงเครื่องหมายว่าไม่ทราบ การไม่มีไฟล์ส่งออกสถานะไม่ได้แปลว่าบัญชีไม่มีสถานะ คำสั่งรอที่ยังไม่ถูกจับคู่ไม่ใช่ความเสี่ยงปัจจุบัน แต่อาจกลายเป็นความเสี่ยงภายหลัง
2. แยกแต่ละคู่เงินเป็นทิศทางสกุลเงิน
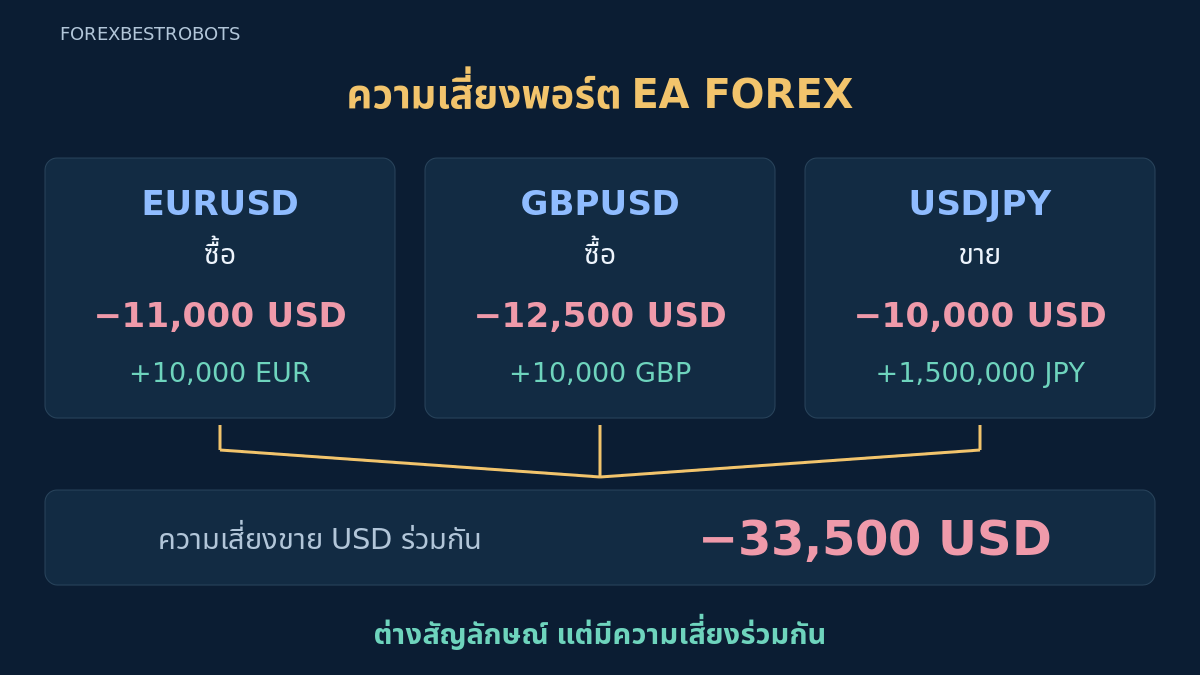
ในแบบจำลอง Forex เชิงเส้นที่ใช้ที่นี่ การซื้อคู่เงินให้ความเสี่ยงด้านบวกต่อสกุลเงินฐานและด้านลบต่อสกุลเงินอ้างอิง การขายจะกลับทิศทาง BUY EURUSD และ SELL USDJPY จึงมีองค์ประกอบขาย USD เหมือนกัน ป้ายคำสั่งที่ตรงข้ามกันไม่ได้หักล้างความเสี่ยงเดียวกันเสมอไป
อ่าน ข้อกำหนดสัญญา จริงของโบรกเกอร์ รวมสกุลเงินฐาน/กำไร ขนาดสัญญา และวิธีแปลงเป็นสกุลเงินบัญชี อย่าสมมติว่าทุกสัญลักษณ์หรือบัญชีเซ็นต์ใช้หน่วยเหมือนกัน แผนที่ด้านล่างอธิบายความเสี่ยงจากราคาของสถานะ ไม่ใช่การส่งมอบจริงหรือเงินกู้ แยกหลักประกันบัญชีและมาร์จินที่ต้องใช้ออกจากแผนที่นี้
3. คำนวณภาพสถานะความเสี่ยงสกุลเงิน ณ จุดเวลาคงที่
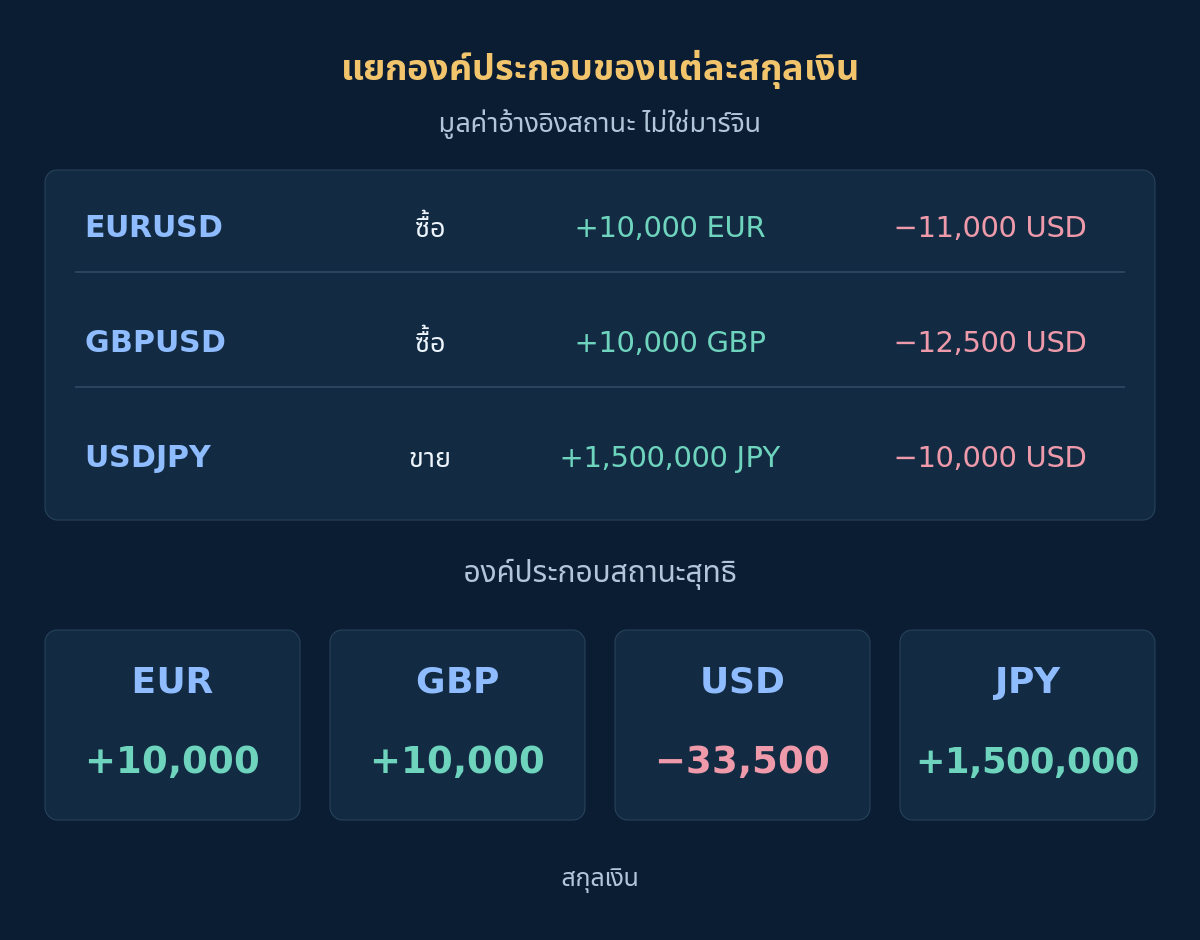
สมมติสถานะ Forex เชิงเส้นสามรายการ แต่ละรายการมี 0.10 ล็อต โดยขนาดสัญญาเท่ากับ 100,000 หน่วยสกุลเงินฐานต่อล็อต ใช้ราคาอ้างอิงด้านล่าง ไม่คิดต้นทุนในแผนที่แรก และตรึงขนาดสถานะ เครื่องหมายบวกและลบแสดงองค์ประกอบตามทิศทางในหน่วยสกุลเงินของตนเอง
| ระบบ | สถานะ | ล็อต | ราคาอ้างอิง | องค์ประกอบสกุลเงินตามทิศทาง |
|---|---|---|---|---|
| EA-A | BUY EURUSD | 0.10 | 1.1000 | +10,000 EUR / −11,000 USD |
| EA-B | BUY GBPUSD | 0.10 | 1.2500 | +10,000 GBP / −12,500 USD |
| EA-C | SELL USDJPY | 0.10 | 150.00 | −10,000 USD / +1,500,000 JPY |
องค์ประกอบ USD รวมเป็น −11,000 − 12,500 − 10,000 = −33,500 USD ส่วนสุทธิอื่นคือ +10,000 EUR, +10,000 GBP และ +1,500,000 JPY อย่าบวกหน่วยเงินต่างสกุลเข้าด้วยกันโดยตรง ภาพนี้แสดงความเสี่ยง USD ร่วม ไม่ใช่เงินฝาก มาร์จินที่ใช้ หรือขาดทุนที่รับประกันสำหรับการเปลี่ยนแปลงร้อยละหนึ่งที่กำหนด
4. ใช้แรงกระทบร่วมที่สอดคล้องกัน
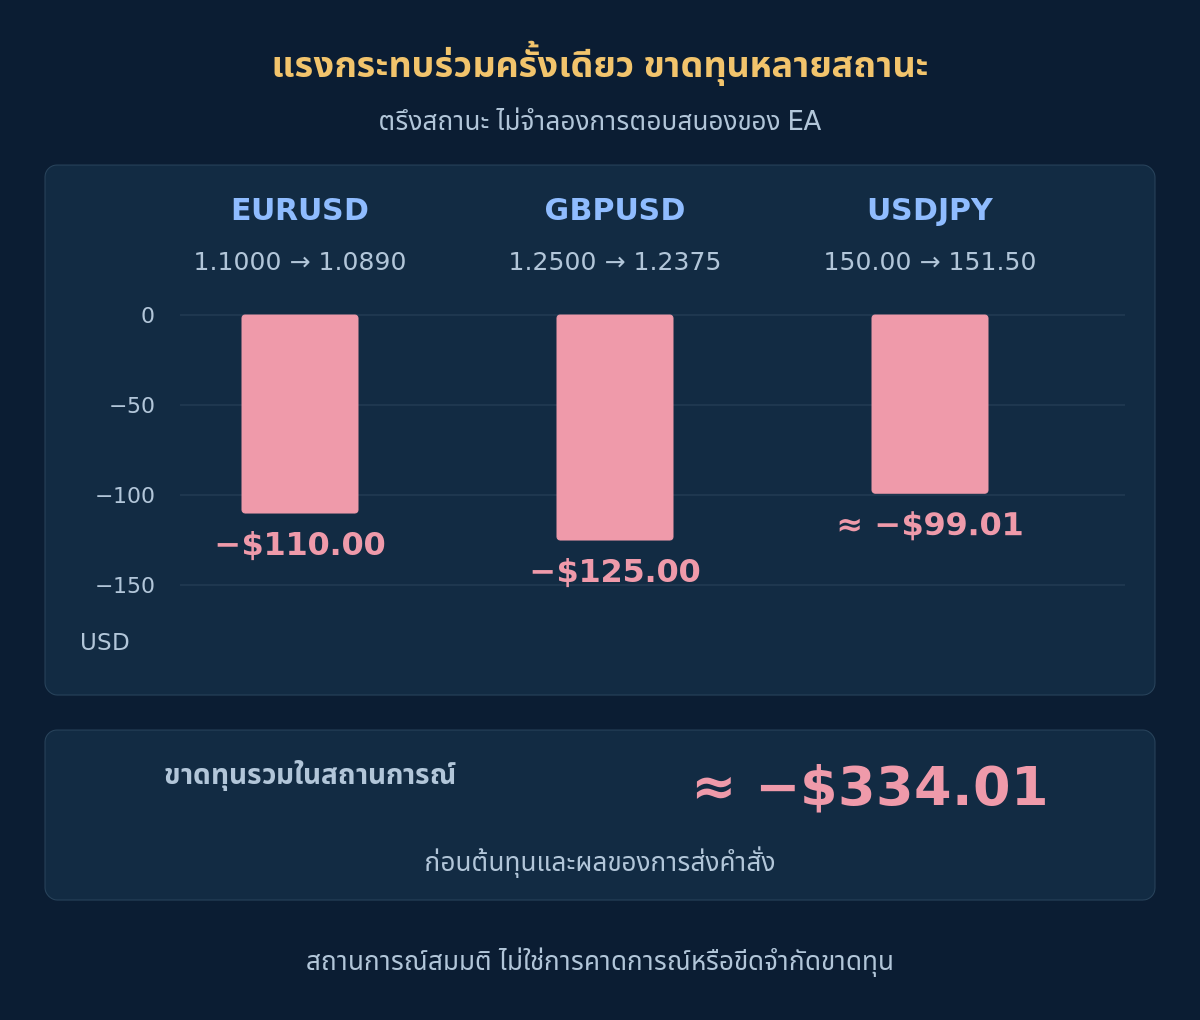
คงสถานะเดิมแล้วประเมินใหม่ด้วยราคาสมมติด้านล่าง EURUSD และ GBPUSD ลดจากราคาอ้างอิงคู่ละ 1% ขณะที่ USDJPY เพิ่ม 1% ใช้ราคาจุดเดียวที่ไม่มีสเปรดเพื่อคำนวณเท่านั้น ไม่จำลองการจับคู่ Bid/Ask จริง ค่าธรรมเนียม ข้อจำกัดมาร์จิน หรือการตอบสนองของ EA
| สัญลักษณ์ | ราคาอ้างอิง | ราคาหลังแรงกระทบ | กำไรขาดทุนในสถานการณ์ · USD |
|---|---|---|---|
| EURUSD | 1.1000 | 1.0890 | −$110.00 |
| GBPUSD | 1.2500 | 1.2375 | −$125.00 |
| USDJPY | 150.00 | 151.50 | ≈ −$99.01 |
ทั้งสามขาดทุนแม้สัญลักษณ์และป้าย BUY/SELL ต่างกัน ขาดทุนรวมประมาณ $334.01 หรือ 3.34% ของอิควิตี้ตัวอย่าง $10,000 ก่อนต้นทุน ร้อยละเหล่านี้อธิบายสถานการณ์ที่เลือก ไม่ใช่ระดับความเสี่ยงที่แนะนำ สเปรดจริง ช่องว่างราคา การแปลงสกุลเงิน และสถานะที่เปลี่ยนไปอาจทำให้ขาดทุนต่างออกไปหรือมากขึ้น ใช้ คู่มือต้นทุน เมื่อต่อยอดแบบจำลอง
ทางเลือก: คำนวณการแปลงจากสกุลเงินอ้างอิงซ้ำ
EURUSD: 10,000 × (1.0890 − 1.1000) = −$110 GBPUSD: 10,000 × (1.2375 − 1.2500) = −$125 สถานะขาย USDJPY ขาดทุน 10,000 × (150.00 − 151.50) = −15,000 JPY เมื่อแปลงด้วยราคาหลังแรงกระทบได้ −15,000 / 151.50 ≈ −$99.01 รวมผล USD ที่ยังไม่ปัดเศษ: −110 − 125 − 15,000 / 151.50 ≈ −$334.01 จุดทศนิยมและจุลภาคคั่นหลักพันใช้รูปแบบตัวเลขภาษาอังกฤษ
5. จัดข้อมูลให้ตรงกันก่อนคำนวณสหสัมพันธ์
ในการประเมินจริง ใช้ช่วงเวลาตรงกันและชุดข้อมูลที่บันทึกวิธีไว้ ซึ่งรวมการเปลี่ยนแปลงกำไรขาดทุนที่ยังไม่ปิด ผลที่รับรู้แล้ว และต้นทุนที่จัดสรร กระทบยอดกระแสเงินทุนและค่าบัญชีที่ยังไม่จัดสรร กำไรจากรายการที่ปิดแล้วซึ่งรวมตามวันปิดอาจซ่อนขาดทุนลอยตัวพร้อมกัน ระบุว่ากำลังวิเคราะห์ผลตอบแทนต่อเงินทุนที่กำหนด หรือส่วนร่วมกำไรขาดทุนบนฐานคงที่ การเปลี่ยนขนาดสถานะอาจบิดเบือนการเปรียบเทียบ
ใช้เวลาประทับร่วมและวันที่ตัวอย่างทับซ้อนกัน ช่วงที่ยืนยันว่าไม่มีสถานะจริงอาจมีค่าเป็นศูนย์ แต่ราคาหรือการอัปเดตที่หายไปต้องไม่ถูกแทนด้วยศูนย์โดยไม่แจ้ง บันทึกความถี่ จำนวนข้อมูล และการเปลี่ยนขนาด สหสัมพันธ์ราคาคู่เงินไม่ใช่สหสัมพันธ์ผล EA โดยอัตโนมัติ เพราะจังหวะเข้า ทิศทาง ระยะถือ และการส่งคำสั่งต่างกัน
6. ดูว่าสหสัมพันธ์ศูนย์ยังเปิดทางให้ขาดทุนร่วมได้อย่างไร
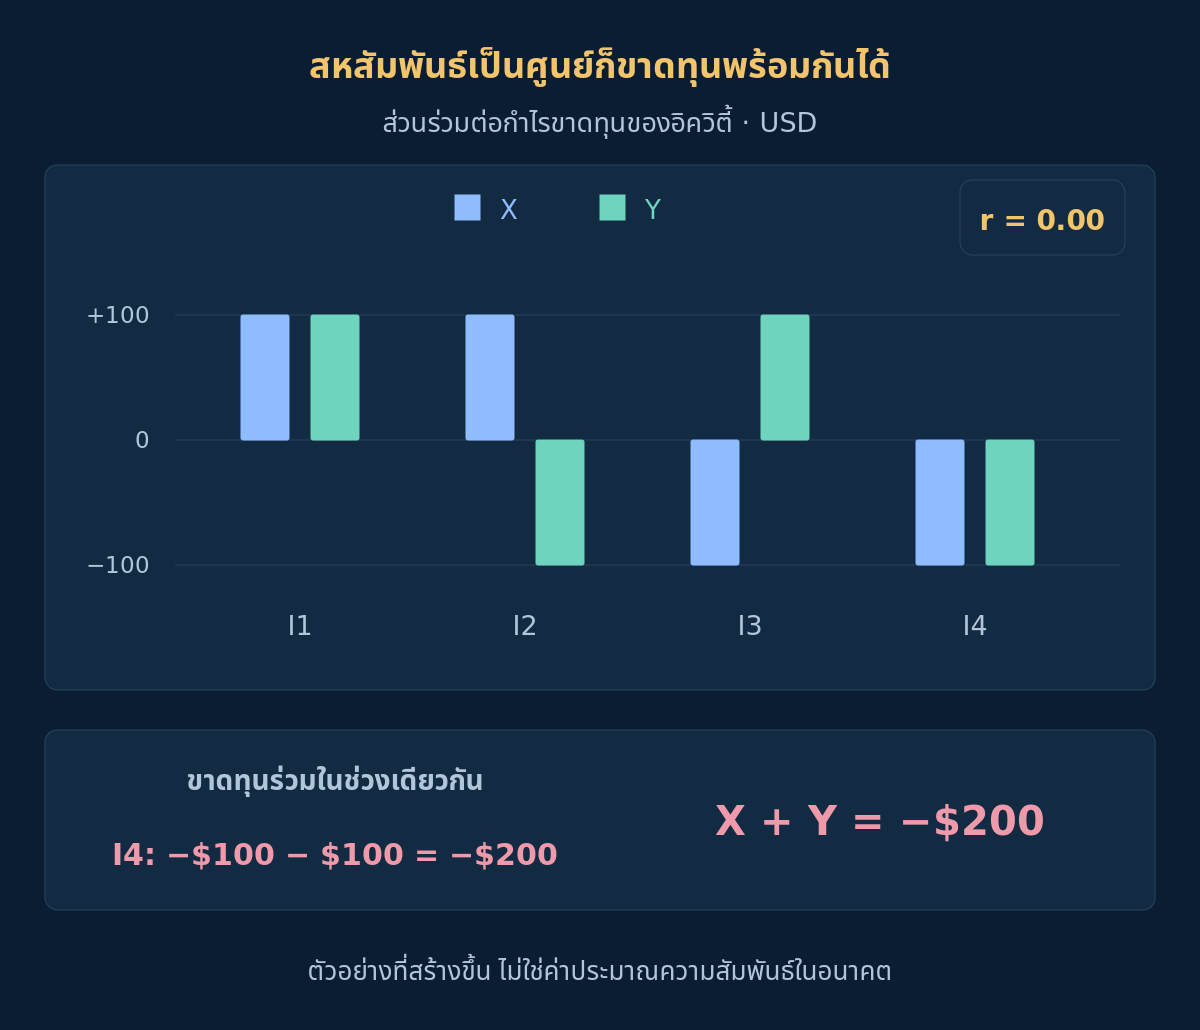
ตัวอย่างที่สร้างแยกนี้ใช้ส่วนร่วมต่อกำไรขาดทุนของอิควิตี้จากระบบ X และ Y ในสี่ช่วงที่จัดเวลาให้ตรงกัน ขนาดคงที่ ไม่มีกระแสเงินทุนหรือต้นทุนที่ยังไม่จัดสรร ไม่เกี่ยวกับภาพสามสถานะก่อนหน้า ตัวเลขรวมการเปลี่ยนแปลงกำไรขาดทุนที่รับรู้และลอยตัว ไม่ใช่ผลตอบแทนของบัญชีที่แยกเงินทุนกัน
| ช่วง | X · USD | Y · USD | X + Y · USD |
|---|---|---|---|
| I1 | +$100 | +$100 | +$200 |
| I2 | +$100 | −$100 | $0 |
| I3 | −$100 | +$100 | $0 |
| I4 | −$100 | −$100 | −$200 |
ค่าเฉลี่ยตัวอย่างทั้งคู่เป็นศูนย์ ผลคูณไขว้หักล้างกัน จึงได้เพียร์สัน r = 0.00 แต่ใน I4 ทั้งคู่ขาดทุนคนละ $100 และบัญชีขาดทุน $200 สหสัมพันธ์เชิงเส้นเป็นศูนย์ไม่ได้แปลว่าเป็นอิสระหรือไม่มีวันขาดทุนพร้อมกัน ข้อมูลสี่จุดที่จงใจสร้างพอแสดงตรรกะนี้ แต่ไม่พอประมาณความสัมพันธ์ระยะยาวหรือสนับสนุนการเลือกพอร์ต
7. สร้างอิควิตี้รวมใหม่แทนการบวกดรอดาวน์
ในตัวอย่าง X/Y เริ่มบัญชีร่วมที่ไม่มีกระแสเงินทุนด้วย $10,000 หลัง I1–I4 อิควิตี้คือ $10,200, $10,200, $10,200 และ $10,000 การลดลงสูงสุดที่สังเกตได้ของบัญชีคือ $200 จากยอด $10,200 หรือประมาณ 1.96% ใช้เพียงจุดประเมินที่ให้มา จึงยังไม่ทราบว่าภายในช่วงมีขาดทุนลึกกว่านี้หรือไม่
ที่จุดประเมินเดียวกัน ส่วนร่วมสะสมของ X ลดจากยอดของตน $200 และ Y ลด $100 รวมเป็น $300 ไม่ใช่ดรอดาวน์บัญชี $200 ยอดและการลดลงของแต่ละองค์ประกอบไม่จำเป็นต้องตรงเวลา อย่าเฉลี่ยหรือบวกร้อยละดรอดาวน์ที่เผยแพร่ ให้สร้างอิควิตี้ ณ เวลาเดียวกันในสกุลเงินเดียวโดยจัดการกระแสเงินทุนอย่างสอดคล้อง บัญชีที่แยกเงินทุนต้องใช้ประวัติเงินทุนและการแปลงจริง
9. เปรียบเทียบการเพิ่ม EA ภายใต้สมมติฐานคงที่
เปรียบเทียบพอร์ตเดิมกับการเพิ่มที่เสนอโดยใช้วัน ฐานเงินทุน นโยบายความเสี่ยง และแบบจำลองต้นทุนเดียวกัน เก็บผู้สมัครทั้งหมดและตรวจสอบในช่วงเวลาภายหลังตามลำดับเวลา แทนการเลือกชุดที่มีกราฟอดีตสวยที่สุด ดูผลส่วนเพิ่มต่อองค์ประกอบสกุลเงิน ขาดทุนพร้อมกัน ดรอดาวน์อิควิตี้ และการใช้มาร์จิน ไม่ใช่เฉพาะกำไรเดี่ยวของ EA ใหม่
การบวกผลแบ็กเทสต์แยกแบบคงที่อาจใช้ไม่ได้ หากมาร์จินร่วม ขีดจำกัดการเข้า หรือการส่งคำสั่งทำให้ธุรกรรมเปลี่ยน ให้จำลองกฎรวมตามลำดับเวลา ใช้ การตรวจแบ็กเทสต์ แล้วสังเกตผลเดินหน้าอย่างควบคุม ระบุสิ่งที่สร้างใหม่ไม่ได้ จำนวนจัดสรรและกฎหยุด/เริ่มบัญชีต้องมีข้อกำหนดของตนเอง คู่มือนี้วิเคราะห์ความเสี่ยง ไม่ได้เลือกน้ำหนัก
10. เก็บแบบตรวจสอบพอร์ต
การตรวจที่มีประโยชน์ควรตอบคำถามต่อไปนี้ก่อนเพิ่มความเสี่ยง กำหนดเกณฑ์ล่วงหน้าและเก็บเครื่องหมายข้อมูลขาดกับตัวเลือกที่ถูกปฏิเสธ
- รวมสถานะปัจจุบันทั้งหมดและความเสี่ยงที่อาจเกิดจากคำสั่งรอหรือกริดแล้วหรือยัง?
- ตรวจหน่วยสัญญา องค์ประกอบสกุลเงิน และวิธีแปลงแล้วหรือยัง?
- การเปลี่ยนแปลงอิควิตี้ ต้นทุน และกระแสเงินทุนใช้ฐานเวลาเดียวกันหรือไม่?
- จะเกิดอะไรขึ้นเมื่อแรงกระทบสกุลเงินหรือการส่งคำสั่งโดนทุกสถานะพร้อมกัน?
- ประวัติขาดทุนร่วมสนับสนุนการตีความค่าสหสัมพันธ์หรือไม่?
- สร้างเส้นทางอิควิตี้และมาร์จินรวมซ้ำตามกฎที่ใช้ร่วมกันจริงได้หรือไม่?
บันทึกวันที่ภาพสถานะ รุ่นการตั้งค่า ช่วงตัวอย่าง วิธีระบุเจ้าของ สถานการณ์ และข้อจำกัดค้างอยู่ แผนที่ความเสี่ยงไม่ครบไม่ใช่หลักฐานกระจายความเสี่ยง แม้การตรวจที่มีเอกสารดีก็ไม่อาจกำหนดเพดานขาดทุนในอนาคตหรือรับประกันว่า EA เพิ่มเติมจะทำให้พอร์ตดีขึ้น
11. คำถามเกี่ยวกับความเสี่ยงพอร์ต EA
คู่ Forex ต่างกันรับประกันการกระจายความเสี่ยงหรือไม่?
ไม่ องค์ประกอบสกุลเงินอาจทับซ้อน และกลยุทธ์อาจตอบสนองต่อเหตุการณ์เดียวกัน ให้ทำแผนที่ทิศทางกับขนาดพร้อมกัน แล้วตรวจอิควิตี้รวมและแรงกระทบร่วม
สหสัมพันธ์ศูนย์หมายความว่า EA ขาดทุนพร้อมกันไม่ได้หรือไม่?
ไม่ ตัวอย่าง X/Y ที่สร้างไว้มีสหสัมพันธ์เพียร์สันศูนย์และมีช่วงขาดทุนพร้อมกัน สหสัมพันธ์เชิงเส้นเพียงอย่างเดียวไม่พิสูจน์ความเป็นอิสระหรืออธิบายผลสุดขั้วทุกแบบ
บวกดรอดาวน์สูงสุดของ EA ได้หรือไม่?
ไม่ใช่เพื่อหาดรอดาวน์จริงของพอร์ต ยอด เวลา กระแสเงินทุน และข้อจำกัดสถานะที่ต่างกันล้วนมีผล ให้สร้างเส้นทางอิควิตี้ร่วมใหม่ ผลบวกอาจใช้เป็นสมมติฐานกดดันที่ติดป้ายแยก แต่ไม่ใช่สถิติรวมที่สังเกตได้
แผนที่ความเสี่ยงสกุลเงินเหมือนมาร์จินที่ต้องใช้หรือไม่?
ไม่ มูลค่าอ้างอิงตามทิศทางอธิบายความไวของสถานะ มาร์จินขึ้นกับกฎสัญญาและบัญชีของโบรกเกอร์และอาจเปลี่ยนได้ ทั้งมาร์จินและคำสั่งหยุดไม่ได้รับประกันขาดทุนจริงสูงสุด
12. แหล่งข้อมูลและขอบเขต
เอกสารคุณสมบัติสัญลักษณ์ MQL4 ทางการ อธิบายฟิลด์สัญญาและสกุลเงิน อภิธานศัพท์สถิติ NIST นิยามสหสัมพันธ์เชิงเส้น และ คู่มือการกระจายความเสี่ยงของ Investor.gov อธิบายว่าการกระจายไม่รับประกันการป้องกันขาดทุน แหล่งเหล่านี้ไม่ได้ยืนยันพอร์ตสมมติหรือเลือกน้ำหนักจัดสรร ตรวจแหล่งข้อมูลเมื่อ 2026-10-18
สถานะ ราคา และผลแต่ละช่วงทั้งหมดเป็นข้อมูลสมมติเพื่อการเรียนรู้ การคำนวณแรงกระทบร่วมและชุด X/Y ที่แยกเป็นคนละตัวอย่าง ไม่ใช่แบ็กเทสต์หรือผลงานที่ตรวจสอบแล้ว ไม่มีการอ้างผลตอบแทนในอนาคต ความน่าจะเป็นขาดทุน หรือสัดส่วนพอร์ตที่เหมาะสม