

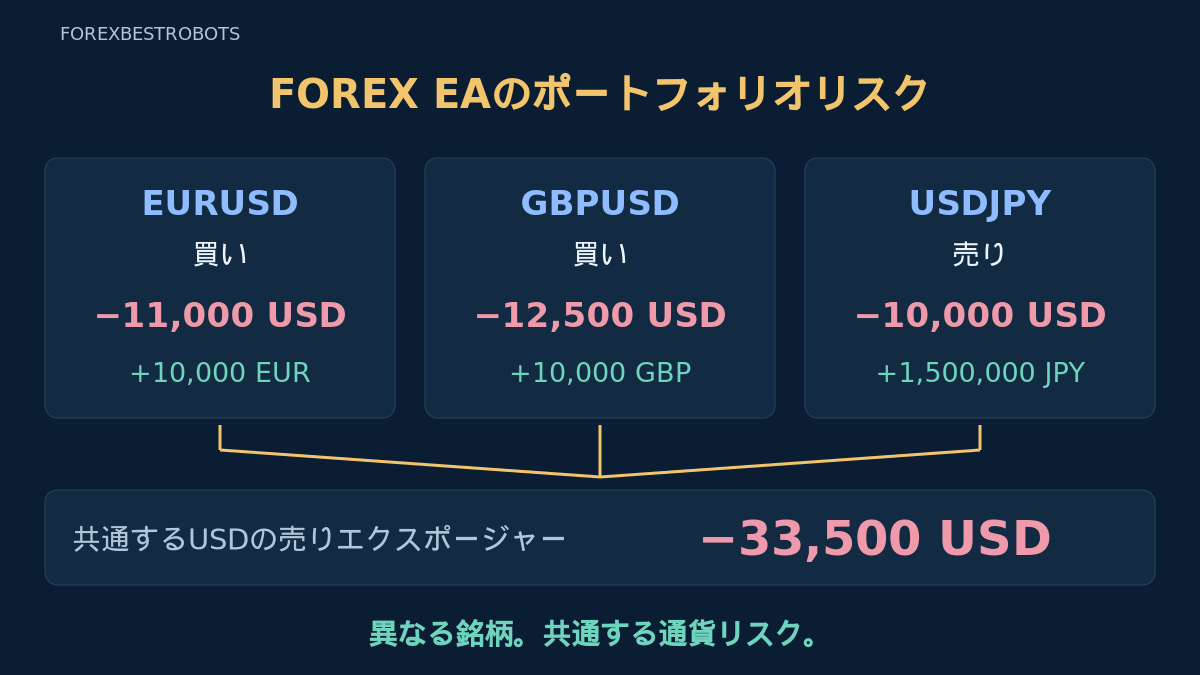
EAを増やしても、自動的にリスクが分散されるわけではありません。異なる銘柄が同じ通貨の方向性を表すことも、平均相関が低い戦略が同時に損失を出すこともあります。確認すべきなのは、口座全体が同時にどのリスクを負っているかです。
通貨の方向、同時保有ポジション、時点をそろえた有効証拠金の変化、共通ストレスシナリオを併せて確認します。以下のポジション例と、それとは別の相関例は、架空の学習用ケースです。収益性のあるポートフォリオを立証したり、配分を指定したりするものではありません。
1. 測定する前にポートフォリオ全体を定義する
まずEA評価ガイドで証拠の確認方法を押さえます。次に対象範囲にあるすべてのEA、手動ポジション、待機注文を列挙します。同じ資金やリスク上限を共有する口座・端末も含めます。別口座であっても、結果を合算するには共通の報告通貨と時点をそろえた評価が必要です。
- ポジション:口座、EAのバージョン、銘柄、方向、数量、契約サイズ、現在の評価価格。
- 将来のエクスポージャー:待機注文、グリッド、ナンピンのルール、許可する最大同時保有数。
- データ:共通の時刻基準、口座通貨、入出金、含み損益、コスト、欠損区間。
- 依存関係:共通の通貨、シグナル、時間帯、ブローカー、流動性フィード、VPS、約定制約。
稼働記録と、確認済みのマジックナンバーの対象範囲を用いて取引を帰属させます。ただし識別番号だけで証明できるとは考えません。不明なエクスポージャーは不明と表示します。ポジションのエクスポートがないことは、ポジションがない証拠ではありません。未約定の待機注文は現在の保有ではありませんが、後からエクスポージャーになり得ます。
2. 各通貨ペアを通貨の方向に分解する
ここで使う線形のForexモデルでは、通貨ペアを買うと基軸通貨に正、決済通貨に負のエクスポージャーを持ち、売ると方向が逆になります。BUY EURUSDとSELL USDJPYはいずれもUSDを売る要素を含みます。注文の売買表示が逆でも、同じリスクが相殺されるとは限りません。
基軸通貨・損益通貨、契約サイズ、口座通貨への換算を含む、ブローカーの実際の契約仕様を確認してください。全銘柄やセント口座の単位が同じだと仮定しないでください。下の図は価格変化に対するポジションのエクスポージャーを示すもので、現物受渡しや現金の借入れではありません。口座の担保と必要証拠金は別に扱います。
3. 固定時点の通貨エクスポージャーを計算する
架空の線形Forexポジションを三つ想定します。各0.10ロット、契約サイズは一ロット当たり基軸通貨100,000単位です。以下の基準価格を使い、最初の整理ではコストを除外し、ポジション数量を固定します。正負の符号は各通貨の単位で表す方向別の要素です。
| システム | ポジション | ロット | 基準価格 | 方向別の通貨要素 |
|---|---|---|---|---|
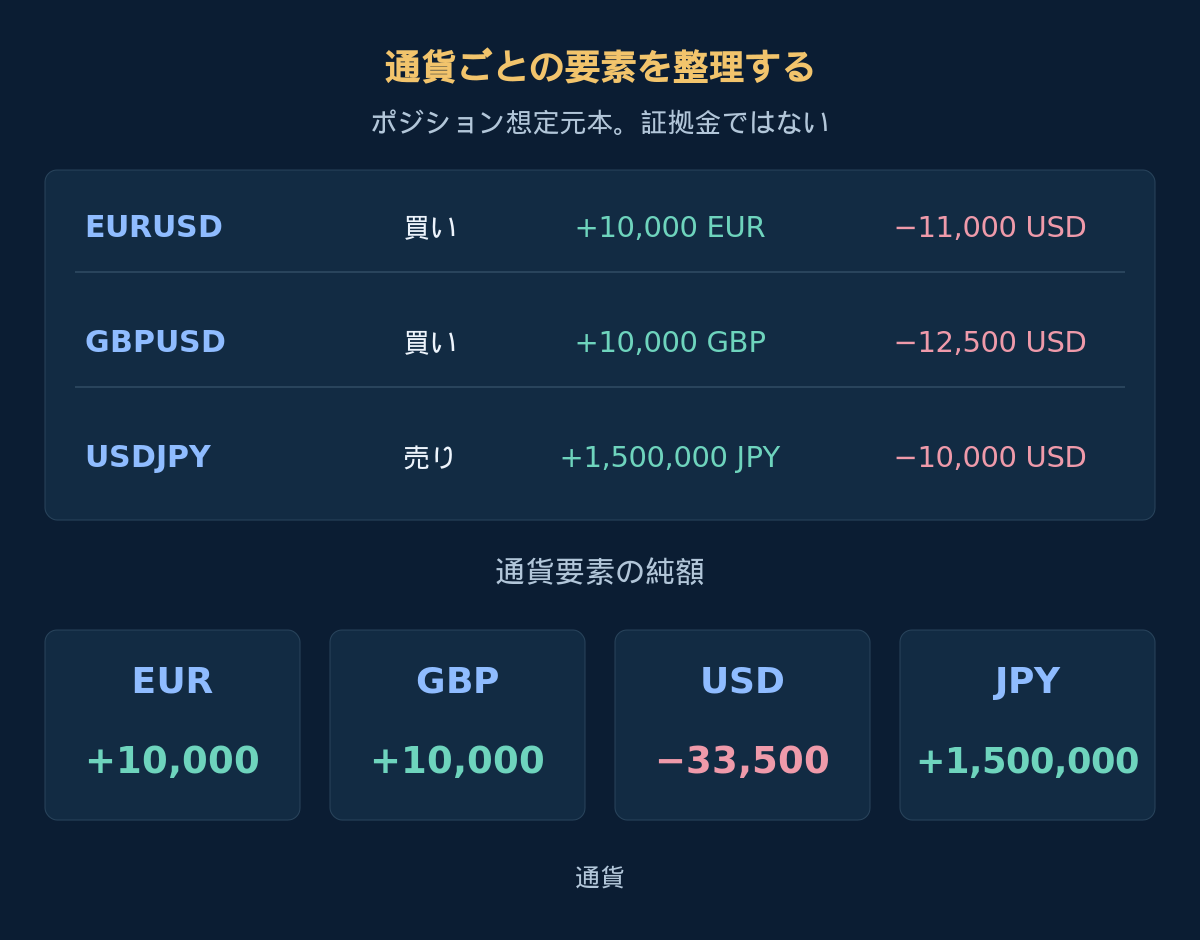
| EA-A | BUY EURUSD | 0.10 | 1.1000 | +10,000 EUR / −11,000 USD |
| EA-B | BUY GBPUSD | 0.10 | 1.2500 | +10,000 GBP / −12,500 USD |
| EA-C | SELL USDJPY | 0.10 | 150.00 | −10,000 USD / +1,500,000 JPY |
USD要素の合計は−11,000 − 12,500 − 10,000 = −33,500 USDです。他の純額は+10,000 EUR、+10,000 GBP、+1,500,000 JPYです。異なる通貨単位をそのまま足し合わせないでください。この時点の一覧は共通のUSDリスクを示しますが、入金額、使用証拠金、特定の変動率に対する保証された損失額ではありません。
4. 整合的な共通ショックを適用する
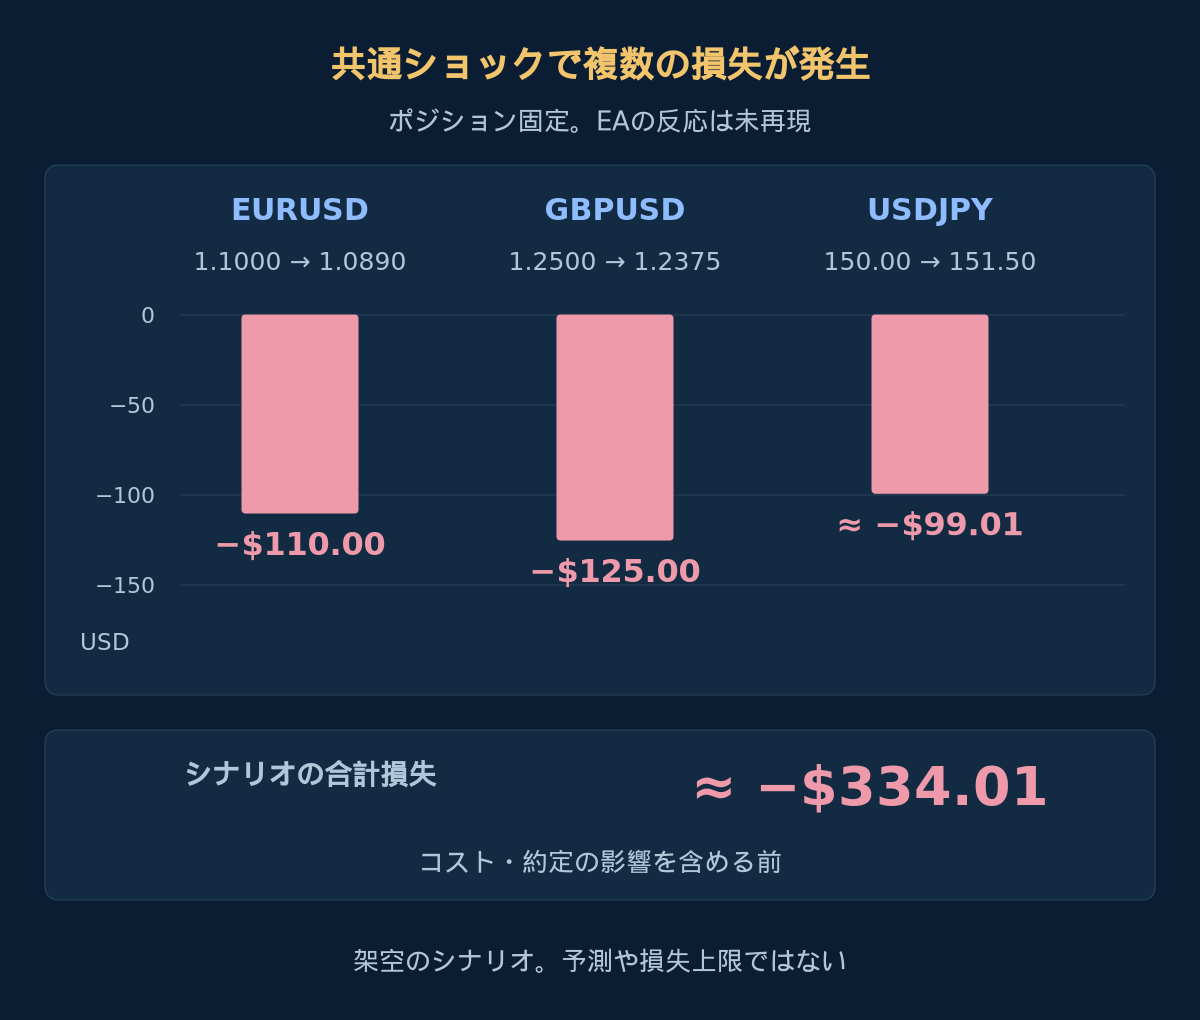
ポジションを変えず、以下の架空の価格で再評価します。EURUSDとGBPUSDは基準からそれぞれ1%下落し、USDJPYは1%上昇します。この算術例ではスプレッドのない単一価格だけを使い、実際のBid/Ask約定、手数料、証拠金制約、EAの反応は再現しません。
| 銘柄 | 基準 | ショック後価格 | シナリオ損益 · USD |
|---|---|---|---|
| EURUSD | 1.1000 | 1.0890 | −$110.00 |
| GBPUSD | 1.2500 | 1.2375 | −$125.00 |
| USDJPY | 150.00 | 151.50 | ≈ −$99.01 |
銘柄とBUY/SELL表示が異なっても、三つとも損失です。合計損失はコストを含める前で約$334.01、例示した有効証拠金$10,000の3.34%です。これらの比率は選んだシナリオの説明であり、推奨リスクではありません。実際のスプレッド、窓開け、通貨換算、ポジション変更で、異なる損失やより大きな損失が生じ得ます。モデルを拡張する際は取引コストガイドを使ってください。
任意:決済通貨からの換算を再計算する
EURUSD:10,000 × (1.0890 − 1.1000) = −$110。GBPUSD:10,000 × (1.2375 − 1.2500) = −$125。USDJPYの売りは10,000 × (150.00 − 151.50) = −15,000 JPYの損失で、ショック後価格で換算すると−15,000 / 151.50 ≈ −$99.01です。丸める前のUSD損益を合算します:−110 − 125 − 15,000 / 151.50 ≈ −$334.01。小数点と桁区切りのコンマは英語式の数値表記です。
5. 相関を計算する前にデータをそろえる
実際の評価では区間を一致させ、含み損益の変化、実現損益、帰属させたコストを含む記録済みの系列を使います。入出金と未配賦の口座費用も照合します。決済済み取引の利益を決済日別に集計すると、同時発生した含み損を隠すことがあります。定義した資金に対する収益率か、固定基準の損益寄与かを明記します。数量の変更は比較をゆがめ得ます。
共通のタイムスタンプと重複する標本期間を使います。保有がないと確認できた区間はゼロにできますが、価格や更新の欠損を黙ってゼロにしてはいけません。観測頻度、観測数、数量の変更を記録します。通貨ペア価格の相関がEA損益の相関になるとは限りません。エントリー、方向、保有期間、約定が異なるためです。
6. 相関ゼロでも同時損失が起きる理由を確認する
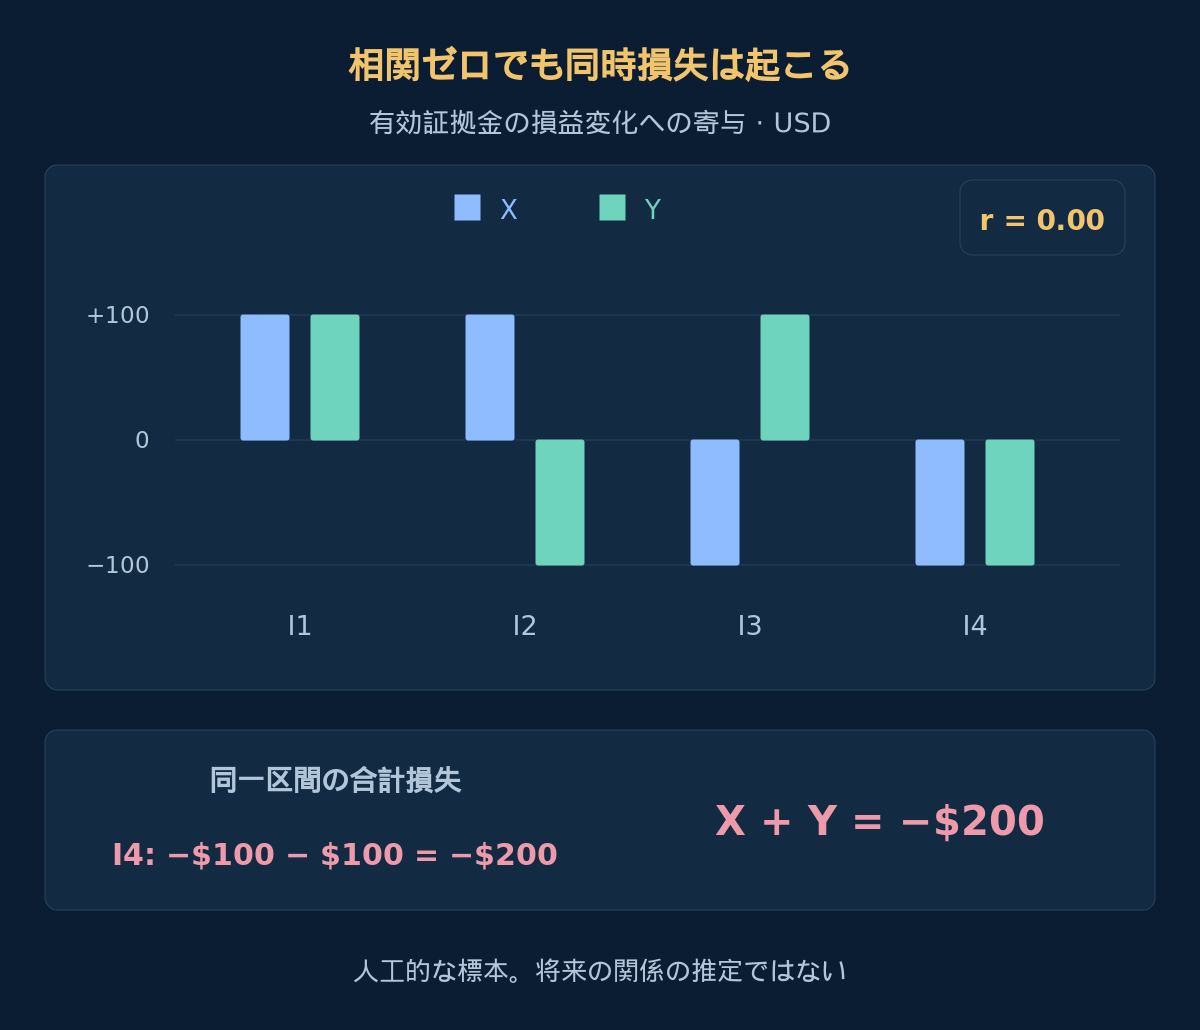
この別の人工的な例では、システムXとYの有効証拠金の損益変化への寄与を、そろえた四つの区間で示します。数量は固定し、入出金と未配賦費用はありません。先ほどの三つのポジションとは無関係です。値には実現・含み損益の変化が含まれ、別々に資金を割り当てた口座の収益率ではありません。
| 区間 | X · USD | Y · USD | X + Y · USD |
|---|---|---|---|
| I1 | +$100 | +$100 | +$200 |
| I2 | +$100 | −$100 | $0 |
| I3 | −$100 | +$100 | $0 |
| I4 | −$100 | −$100 | −$200 |
両系列の標本平均はゼロです。交差積が相殺されるためピアソン相関はr = 0.00ですが、I4では両方が$100ずつ失い、口座は$200失います。線形相関がゼロでも独立性を意味せず、同時損失を排除しません。意図的に構成した四つの観測値でこの論理は示せますが、持続する関係の推定やポートフォリオの正当化には足りません。
7. ドローダウンを足さず、共通の有効証拠金を再構築する
X/Yの例では、入出金のない共通口座を$10,000から始めます。I1–I4後の有効証拠金は$10,200、$10,200、$10,200、$10,000です。観測された最大の口座下落は、ピーク$10,200から$200、約1.96%です。与えられた評価時点のみを使っており、区間内でさらに大きな損失があったかは不明です。
同じ評価時点で、Xの累積寄与は自身のピークから$200、Yは$100下落します。その合計は$300であり、口座のドローダウン$200ではありません。構成要素のピークと下落は同時とは限りません。公表されたドローダウン率を平均したり加算したりせず、入出金を整合させた同時点の有効証拠金を共通通貨で再構築します。別々に資金を投入した口座には、実際の資金履歴と換算履歴が必要です。
9. 固定した前提でEAの追加を比較する
既存ポートフォリオと追加案を、同じ期間、資金基準、エクスポージャー方針、コストモデルで比較します。全候補を保存し、過去の曲線が最も美しい組み合わせを選ぶのではなく、時系列で後の期間で検証します。追加EAの単独利益だけでなく、通貨要素、同時損失、有効証拠金ドローダウン、証拠金使用量への増分の影響を見ます。
共通証拠金、エントリー上限、約定によって取引が変わるなら、単独バックテストの単純合算は無効になり得ます。統合ルールを時系列順に再現し、バックテストの確認事項を適用した後、管理されたフォワード観測を行います。再構築できない点は明示します。配分額と口座全体の停止・再開ルールには別の仕様が必要です。このガイドはエクスポージャーの診断を扱い、配分比率は選びません。
10. ポートフォリオの確認シートを残す
エクスポージャーを増やす前に、次の問いに答えられるレビューを行います。評価基準は事前に定め、欠損データの印と却下した候補も残します。
- 現在の全ポジションと、待機注文・グリッドによる潜在的なエクスポージャーを含めたか。
- 契約単位、通貨要素、換算方法を確認したか。
- 有効証拠金の変化、コスト、入出金の時刻基準はそろっているか。
- 共通の通貨・約定ショックが各ポジションを同時に襲うとどうなるか。
- 同時損失の履歴は、相関値の解釈を裏付けるか。
- 実際の共有ルールの下で、合算した有効証拠金と証拠金の推移を再現できるか。
基準日時、設定バージョン、標本期間、帰属方法、シナリオ、未解決の制約を記録します。不完全なエクスポージャー一覧は分散の証拠ではありません。十分に文書化されたレビューでも、将来の損失上限やEA追加による改善は保証できません。
11. EAポートフォリオリスクのよくある質問
異なるForex通貨ペアなら分散は保証されますか。
いいえ。通貨要素が重なり、戦略が同じイベントに反応する場合があります。方向と数量を一緒に整理し、共通の有効証拠金とショックを確認してください。
相関ゼロならEAが同時に負けることはありませんか。
いいえ。ここで構成したX/Y標本はピアソン相関がゼロでも、同時損失の区間があります。線形相関だけでは独立性を証明できず、すべての極端な結果も表せません。
EAの最大ドローダウンは足し合わせられますか。
実際のポートフォリオドローダウンを得る方法にはなりません。ピーク、時点、入出金、保有制約の違いが影響します。共通の有効証拠金を再構築してください。合計値は別途明示したストレス仮定には使えますが、観測された合算統計ではありません。
通貨エクスポージャーの図は必要証拠金と同じですか。
いいえ。方向別想定元本はポジションの感応度を表します。証拠金はブローカーの契約・口座ルールで決まり、変動することがあります。証拠金もストップ注文も、実現損失の上限を保証しません。
12. 出典と対象範囲
公式のMQL4銘柄プロパティリファレンスは契約・通貨のフィールドを説明し、NIST統計用語集は線形相関を定義しています。Investor.govの分散投資ガイドは、分散が損失回避を保証しないと説明しています。これらは架空のポートフォリオを検証したり、配分比率を選んだりするものではありません。出典確認日:2026-10-18。
ここでの全ポジション、価格、区間損益は架空の学習用入力です。共通ショック計算と別のX/Yデータは異なる例であり、バックテストや検証済み実績ではありません。将来収益、損失確率、適切なポートフォリオ配分を示すものではありません。