

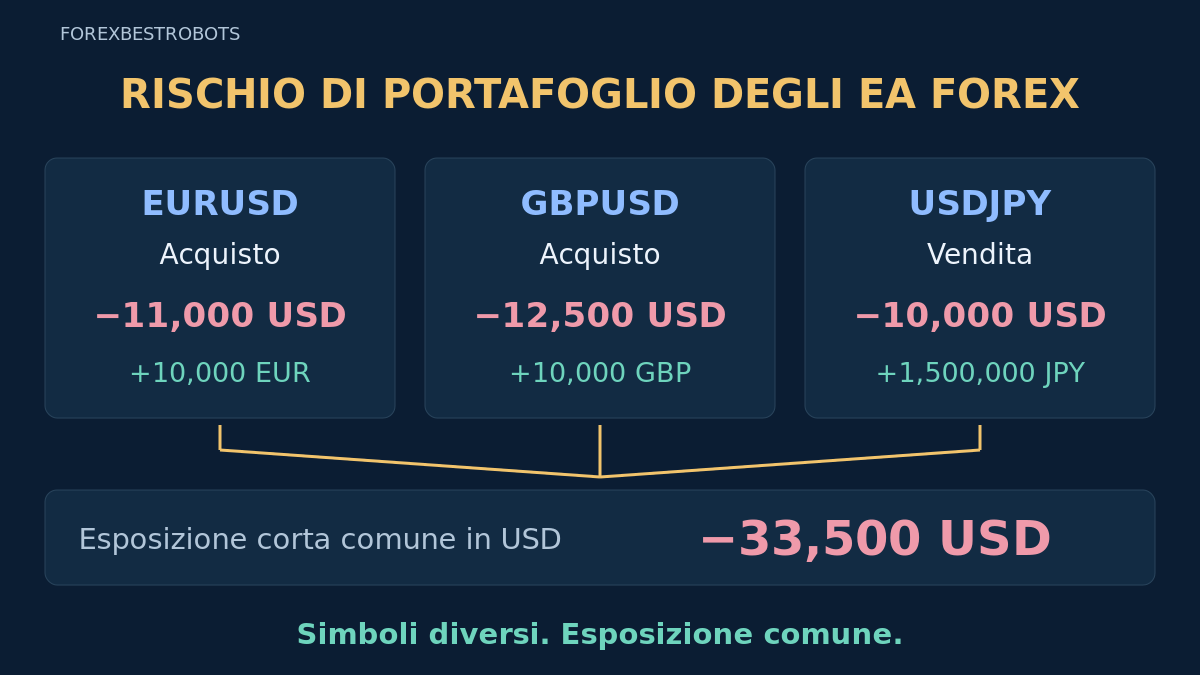
Usare più EA non distribuisce automaticamente il rischio. Simboli diversi possono esprimere la stessa esposizione valutaria, e strategie con una bassa correlazione media possono comunque perdere insieme. La domanda utile riguarda le esposizioni simultanee dell’intero conto.
Esamina insieme direzione valutaria, posizioni simultanee, variazioni di equity allineate e scenari di stress comuni. L’esempio delle posizioni e quello distinto sulla correlazione sono casi didattici inventati. Non dimostrano la redditività di un portafoglio e non prescrivono un’allocazione.
1. Definire l’intero portafoglio prima di misurarlo
Inizia dalle verifiche delle evidenze nella guida alla valutazione degli EA. Elenca poi ogni EA, posizione manuale e ordine pendente incluso nell’analisi. Comprendi i conti o terminali che condividono capitale o limiti di rischio; anche conti separati richiedono una valuta di rendicontazione comune e valutazioni allineate prima di combinarne i risultati.
- Posizioni: conto, versione dell’EA, simbolo, direzione, volume, dimensione del contratto e prezzo di valutazione attuale.
- Esposizione futura: ordini pendenti, griglie, regole di mediazione e massimo numero di posizioni simultanee consentite.
- Dati: riferimento temporale comune, valuta del conto, flussi di capitale, risultato aperto, costi e intervalli mancanti.
- Dipendenze: valute, segnali, sessioni, broker, flusso di liquidità, VPS e vincoli di esecuzione condivisi.
Attribuisci le operazioni usando i registri di impiego e un ambito Magic Number verificato, senza considerare l’identificatore una prova sufficiente. Mantieni segnalata come ignota l’esposizione sconosciuta. Un’esportazione mancante non significa che il conto sia senza posizioni; un ordine pendente ineseguito non è esposizione attuale, ma può diventarlo.
2. Tradurre ogni coppia in direzioni valutarie
Nel modello Forex lineare qui usato, acquistare una coppia crea esposizione positiva alla valuta base e negativa alla valuta quotata; vendere inverte le direzioni. BUY EURUSD e SELL USDJPY contengono entrambi una componente corta in USD. Etichette opposte degli ordini non compensano quindi necessariamente lo stesso rischio.
Leggi le effettive specifiche contrattuali del broker, comprese valuta base e del profitto, dimensione del contratto e conversione nella valuta del conto. Non presumere unità identiche per tutti i simboli o conti cent. La mappa seguente descrive l’esposizione delle posizioni ai prezzi, non consegne fisiche o prestiti di denaro. Mantieni separati garanzie del conto e margine richiesto.
3. Calcolare un’istantanea fissa dell’esposizione valutaria
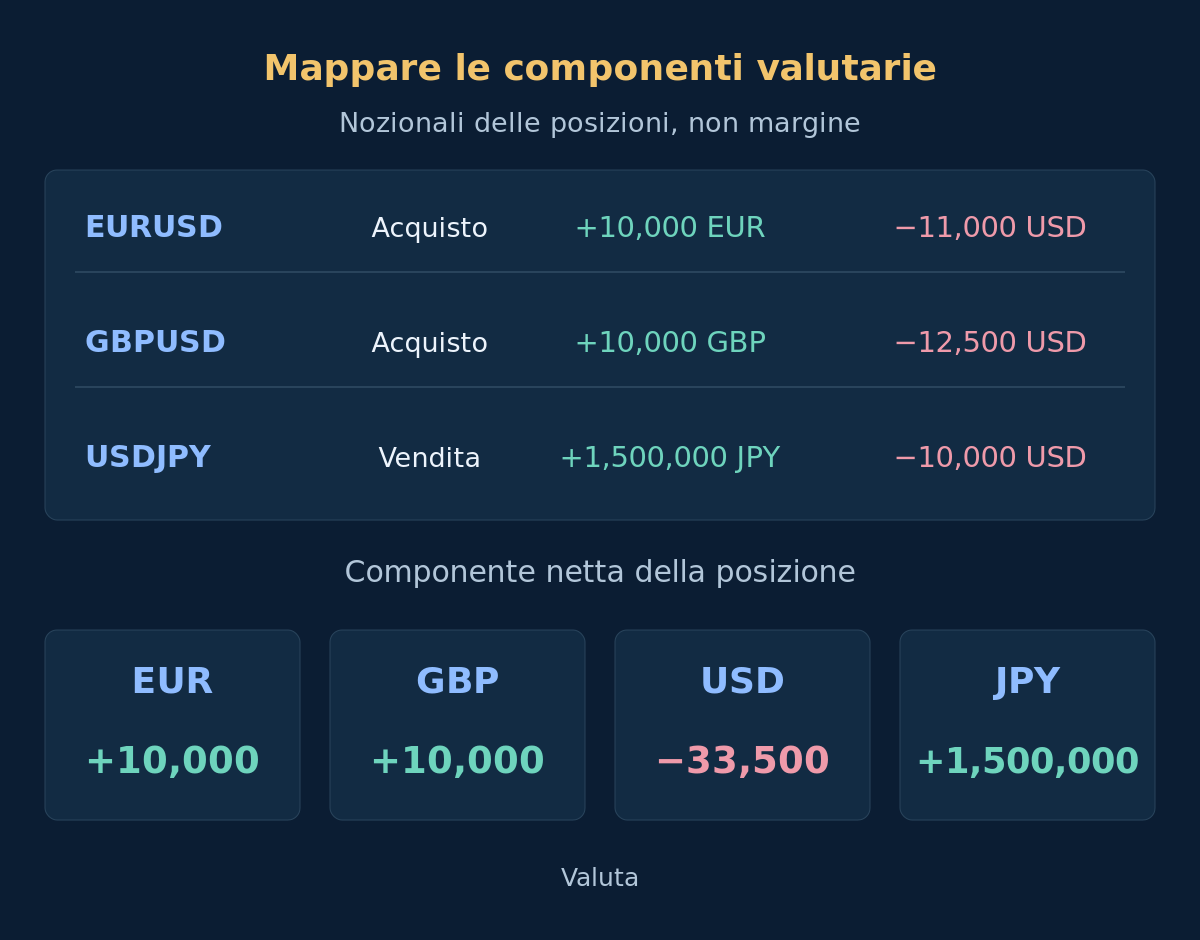
Ipotizza tre posizioni Forex lineari inventate, ciascuna di 0.10 lotti, con un contratto di 100,000 unità della valuta base per lotto. Usa i prezzi di riferimento seguenti, ignora i costi per questa prima mappa e mantieni fisse le dimensioni. I segni positivi e negativi indicano componenti direzionali nelle rispettive unità valutarie.
| Sistema | Posizione | Lotti | Prezzo di riferimento | Componenti valutarie direzionali |
|---|---|---|---|---|
| EA-A | BUY EURUSD | 0.10 | 1.1000 | +10,000 EUR / −11,000 USD |
| EA-B | BUY GBPUSD | 0.10 | 1.2500 | +10,000 GBP / −12,500 USD |
| EA-C | SELL USDJPY | 0.10 | 150.00 | −10,000 USD / +1,500,000 JPY |
Le componenti USD sommano a −11,000 − 12,500 − 10,000 = −33,500 USD. Le altre componenti nette sono +10,000 EUR, +10,000 GBP e +1,500,000 JPY. Non sommare unità valutarie diverse in un unico totale grezzo. L’istantanea rivela l’esposizione comune all’USD; non rappresenta il denaro depositato, il margine usato o una perdita garantita per una data variazione percentuale.
4. Applicare uno shock comune coerente
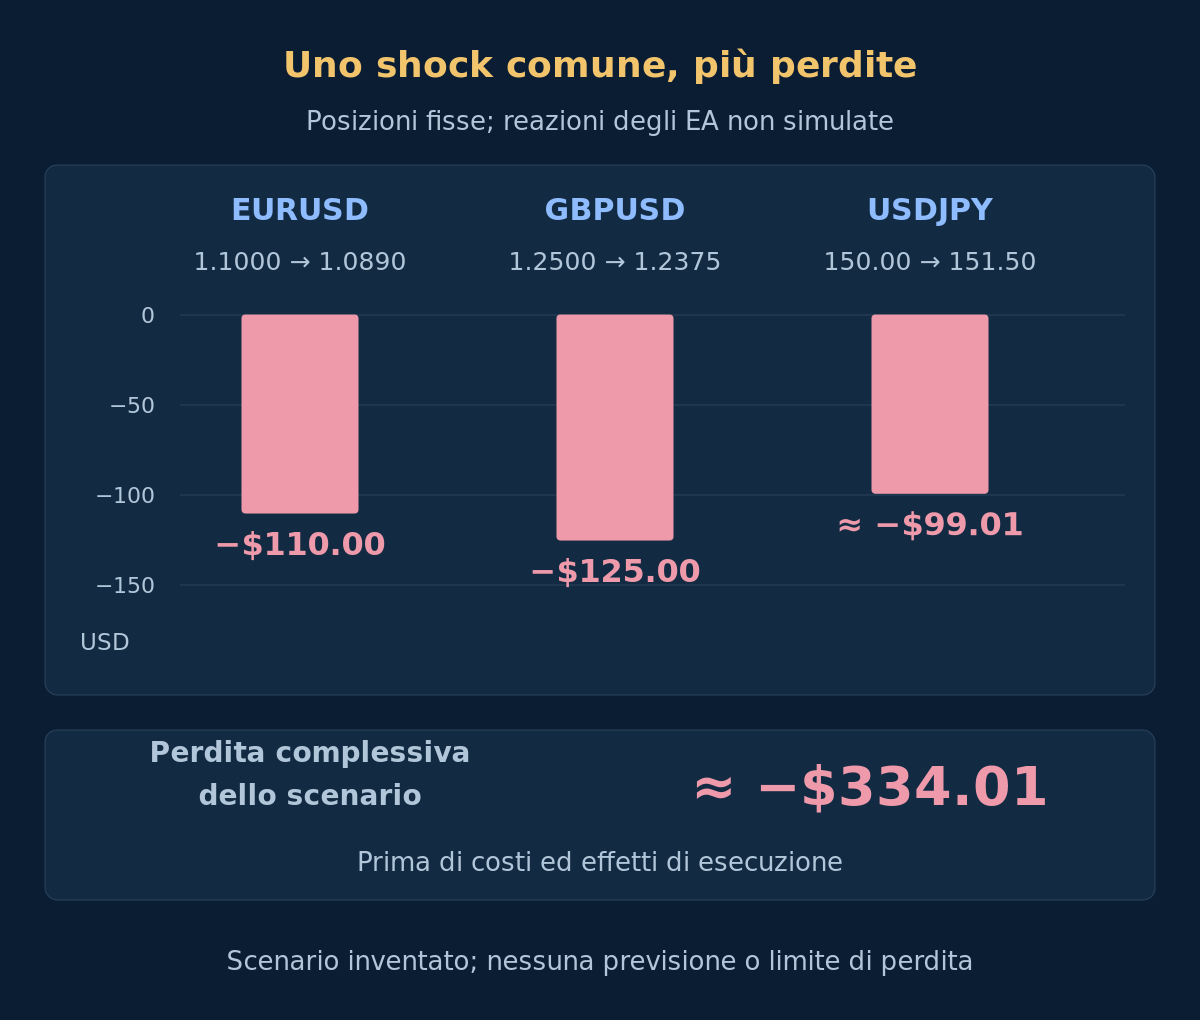
Mantieni invariate queste posizioni e rivalutale ai prezzi inventati seguenti. EURUSD e GBPUSD scendono entrambi dell’1% rispetto al riferimento, mentre USDJPY sale dell’1%. Per questo calcolo usa prezzi singoli senza spread; non sono simulati eseguiti Bid/Ask reali, commissioni, vincoli di margine o reazioni degli EA.
| Simbolo | Riferimento | Prezzo dopo lo shock | Risultato dello scenario · USD |
|---|---|---|---|
| EURUSD | 1.1000 | 1.0890 | −$110.00 |
| GBPUSD | 1.2500 | 1.2375 | −$125.00 |
| USDJPY | 150.00 | 151.50 | ≈ −$99.01 |
Tutte e tre perdono nonostante simboli e indicazioni BUY/SELL diversi. La perdita complessiva è circa $334.01, ossia il 3.34% di un’equity illustrativa di $10,000, prima dei costi. Queste percentuali descrivono lo scenario scelto, non un rischio consigliato. Spread reali, gap, conversioni valutarie e posizioni variabili possono produrre perdite diverse o maggiori; usa la guida ai costi per estendere il modello.
Facoltativo: riprodurre la conversione dalla valuta quotata
EURUSD: 10,000 × (1.0890 − 1.1000) = −$110. GBPUSD: 10,000 × (1.2375 − 1.2500) = −$125. La posizione corta USDJPY perde 10,000 × (150.00 − 151.50) = −15,000 JPY; convertendo al prezzo dopo lo shock si ottiene −15,000 / 151.50 ≈ −$99.01. Somma i risultati USD non arrotondati: −110 − 125 − 15,000 / 151.50 ≈ −$334.01. Punti decimali e virgole delle migliaia seguono la notazione numerica inglese.
5. Allineare i dati prima di calcolare la correlazione
Per una valutazione reale, usa intervalli corrispondenti e una serie documentata che includa variazioni del risultato aperto, risultati realizzati e costi attribuiti. Riconcilia flussi di capitale e addebiti del conto non assegnati. I profitti dei ticket chiusi raggruppati per giorno di chiusura possono nascondere perdite aperte simultanee. Specifica se analizzi rendimenti su capitale definito o contributi al risultato su base fissa; variazioni della dimensione possono distorcere i confronti.
Usa timestamp comuni e date campione sovrapposte. Un intervallo verificato senza posizioni può contribuire zero; prezzi o aggiornamenti mancanti non devono trasformarsi silenziosamente in zero. Registra frequenza di campionamento, numero di osservazioni e variazioni delle dimensioni. La correlazione dei prezzi delle coppie non è automaticamente quella dei risultati degli EA: entrate, direzione, durata ed esecuzione differiscono.
6. Capire come la correlazione nulla consenta una perdita comune
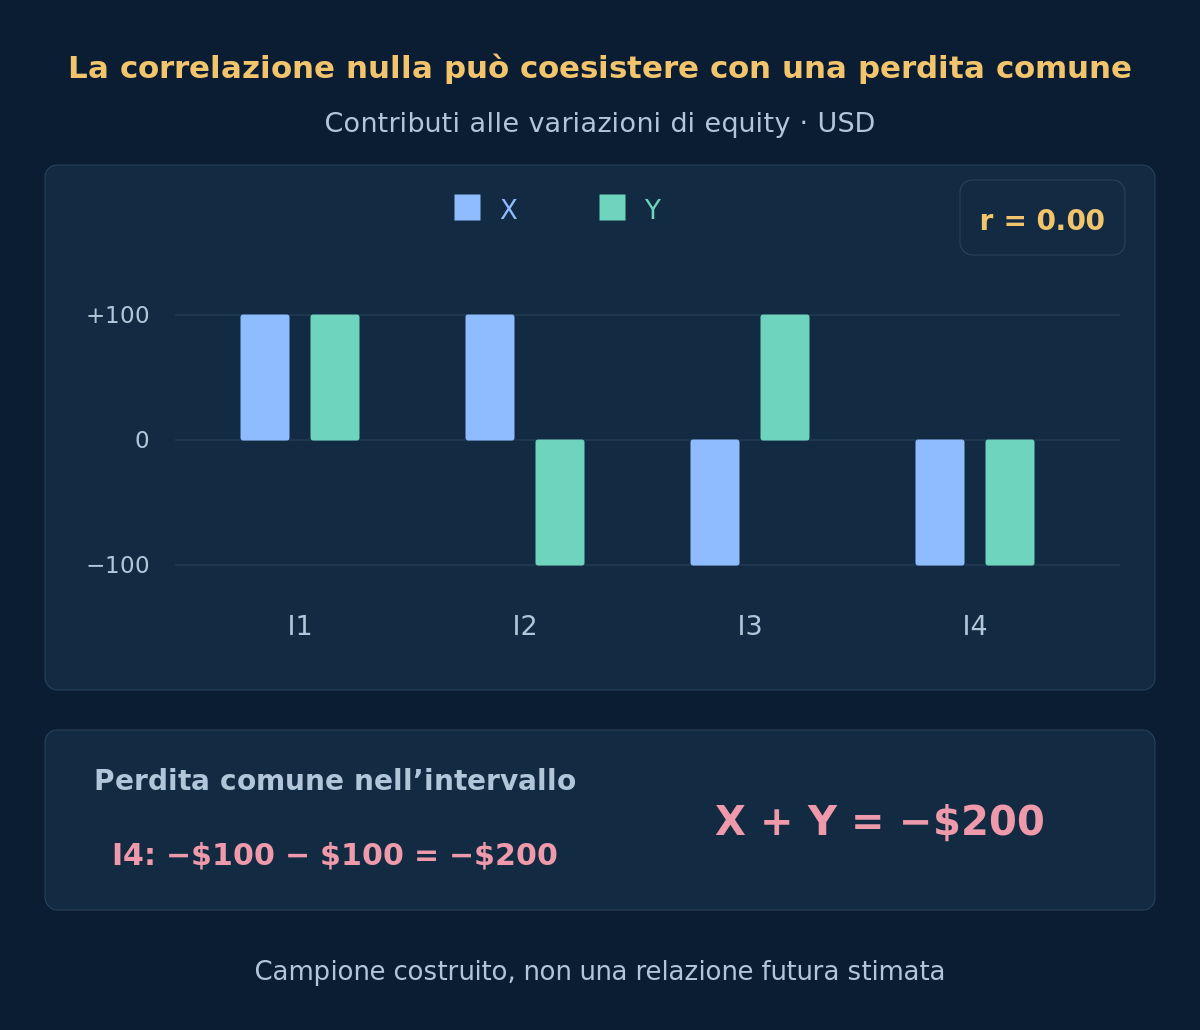
Questo esempio costruito separatamente usa quattro contributi alle variazioni di equity dei sistemi X e Y su intervalli allineati, con dimensioni fisse e senza flussi di capitale o costi non assegnati. Non è collegato all’istantanea delle tre posizioni. I dati includono variazioni di risultato realizzato e aperto; non sono rendimenti di conti finanziati separatamente.
| Intervallo | X · USD | Y · USD | X + Y · USD |
|---|---|---|---|
| I1 | +$100 | +$100 | +$200 |
| I2 | +$100 | −$100 | $0 |
| I3 | −$100 | +$100 | $0 |
| I4 | −$100 | −$100 | −$200 |
Entrambe le medie campionarie sono nulle. I prodotti incrociati si annullano, quindi per Pearson r = 0.00; eppure in I4 entrambi perdono $100 e il conto perde $200. Correlazione lineare nulla non implica indipendenza e non esclude perdite simultanee. Quattro osservazioni costruite appositamente bastano a dimostrare questo principio, non a stimare una relazione duratura o giustificare un portafoglio.
7. Ricostruire l’equity combinata invece di sommare i drawdown
Nell’esempio X/Y, parti da un conto condiviso di $10,000 senza flussi di capitale. Dopo I1–I4, l’equity è $10,200, $10,200, $10,200 e $10,000. Il calo massimo osservato del conto è $200 da un picco di $10,200, circa l’1.96%. Sono usate solo le valutazioni fornite; eventuali perdite più profonde all’interno degli intervalli restano sconosciute.
Alle stesse valutazioni, i contributi cumulati di X scendono di $200 dal proprio picco e quelli di Y di $100. La somma è $300, non il drawdown del conto di $200. Picchi e cali dei componenti non devono coincidere. Non fare la media o la somma delle percentuali di drawdown pubblicate. Ricostruisci l’equity simultanea in una sola valuta, coerente con i flussi di capitale; i conti finanziati separatamente richiedono lo storico reale di capitale e conversioni.
9. Confrontare l’aggiunta di un EA con ipotesi fisse
Confronta il portafoglio esistente e l’aggiunta proposta sulle stesse date, base di capitale, politica di esposizione e modello dei costi. Conserva tutti i candidati e usa una validazione cronologicamente successiva anziché scegliere la combinazione con la curva storica più bella. Esamina la variazione marginale di componenti valutarie, perdite simultanee, drawdown dell’equity e utilizzo del margine, oltre al profitto individuale dell’EA aggiunto.
Una somma statica di backtest separati può non essere valida se margine condiviso, limiti di ingresso o esecuzione cambiano le operazioni. Riproduci le regole combinate in ordine temporale con le verifiche di backtesting, poi usa un’osservazione prospettica controllata. Dichiara ciò che non è ricostruibile. Dimensioni delle allocazioni e regole di pausa/ripresa del conto richiedono specifiche proprie; questa guida diagnostica l’esposizione senza scegliere i pesi.
10. Tenere una scheda di revisione del portafoglio
Una revisione utile deve permettere di rispondere alle domande seguenti prima di aumentare l’esposizione. Fissa i criteri in anticipo e conserva gli indicatori di dati mancanti e i candidati scartati.
- Sono incluse tutte le posizioni attuali e le esposizioni potenziali da ordini pendenti o griglie?
- Sono verificate unità contrattuali, componenti valutarie e metodi di conversione?
- Variazioni di equity, costi e flussi di capitale sono allineati sullo stesso riferimento temporale?
- Cosa succede quando uno shock valutario o di esecuzione colpisce insieme le posizioni?
- Lo storico delle perdite comuni sostiene l’interpretazione della correlazione?
- È possibile riprodurre equity e margine combinati con le effettive regole condivise?
Documenta data dell’istantanea, versioni della configurazione, periodo campione, metodo di attribuzione, scenari e limiti irrisolti. Una mappa incompleta non prova la diversificazione. Neppure una revisione ben documentata stabilisce un tetto alle perdite future o garantisce che un EA aggiunto migliori il portafoglio.
11. Domande sul rischio di portafoglio degli EA
Coppie Forex diverse garantiscono la diversificazione?
No. Le componenti valutarie possono sovrapporsi e le strategie reagire allo stesso evento. Mappa insieme direzione e dimensione, poi esamina equity combinata e shock comuni.
Correlazione nulla significa che gli EA non possono perdere insieme?
No. Il nostro campione X/Y costruito ha correlazione di Pearson nulla e un intervallo di perdita simultanea. La sola correlazione lineare non dimostra indipendenza e non descrive tutti gli esiti estremi.
Posso sommare i drawdown massimi degli EA?
Non per ottenere il drawdown effettivo del portafoglio. Contano picchi, tempi, flussi di capitale e vincoli sulle posizioni diversi. Ricostruisci l’equity comune; una somma può essere un’ipotesi di stress etichettata separatamente, non la statistica combinata osservata.
La mappa dell’esposizione valutaria coincide con il margine richiesto?
No. Il nozionale direzionale descrive la sensibilità delle posizioni. Il margine dipende dalle regole contrattuali e del conto del broker e può cambiare. Né il margine né un ordine stop garantiscono una perdita realizzata massima.
12. Fonti e ambito
Il riferimento ufficiale MQL4 sulle proprietà dei simboli documenta i campi contrattuali e valutari; il glossario statistico NIST definisce la correlazione lineare; la guida alla diversificazione di Investor.gov spiega che diversificare non garantisce protezione dalle perdite. Non convalidano i portafogli inventati né selezionano i pesi di allocazione. Fonti verificate il 2026-10-18.
Tutte le posizioni, valutazioni e osservazioni degli intervalli sono dati didattici inventati. Il calcolo dello shock comune e il dataset X/Y separato sono esempi distinti, non un backtest o una performance verificata. Non si affermano rendimenti futuri, probabilità di perdita o allocazioni di portafoglio adeguate.