

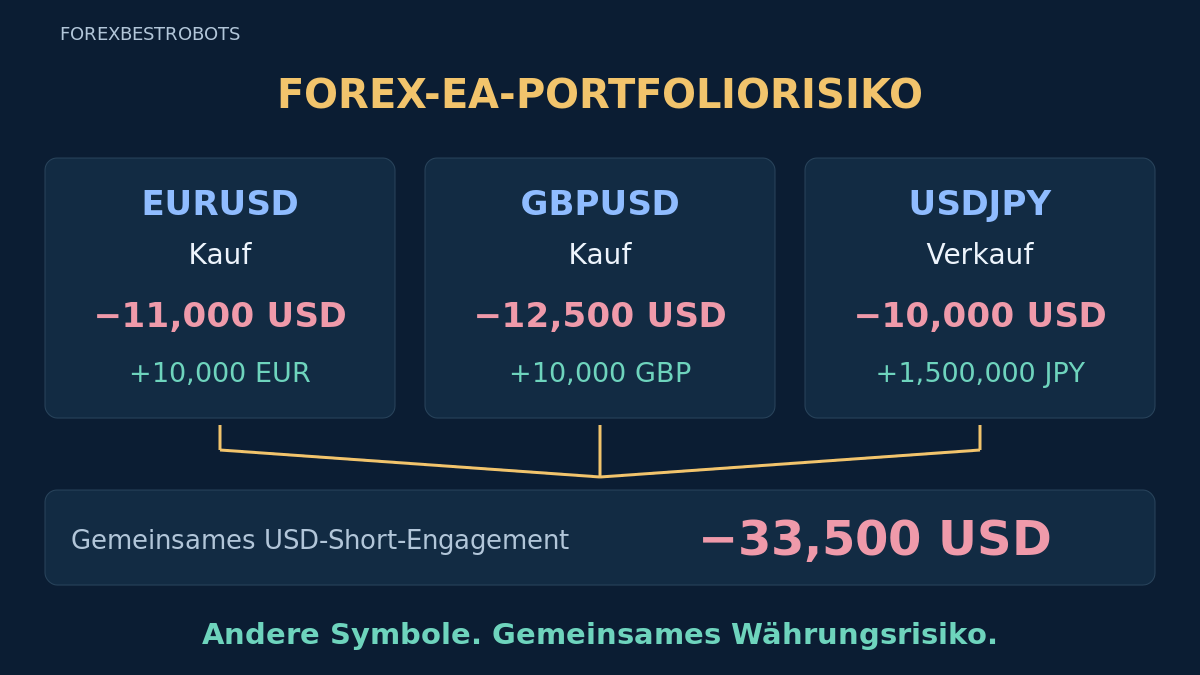
Mehr EAs verteilen das Risiko nicht automatisch. Unterschiedliche Symbole können dieselbe Währungsposition ausdrücken, und Strategien mit niedriger durchschnittlicher Korrelation können dennoch gemeinsam verlieren. Entscheidend ist, welchen Risiken das gesamte Konto gleichzeitig ausgesetzt ist.
Prüfen Sie Währungsrichtung, gleichzeitige Positionen, zeitlich abgestimmte Equity-Änderungen und gemeinsame Stressszenarien zusammen. Das Positionsbeispiel und das separate Korrelationsbeispiel sind erfundene Lernfälle. Sie belegen kein profitables Portfolio und geben keine Kapitalaufteilung vor.
1. Vor der Messung das gesamte Portfolio abgrenzen
Beginnen Sie mit den Nachweisprüfungen im Leitfaden zur EA-Bewertung. Erfassen Sie anschließend jeden EA, jede manuelle Position und jede Pending Order im Prüfungsumfang. Beziehen Sie Konten oder Terminals ein, die dasselbe Kapital oder Risikolimit nutzen. Auch getrennte Konten benötigen eine gemeinsame Berichtswährung und zeitlich abgestimmte Bewertungen, bevor sich Ergebnisse zusammenführen lassen.
- Positionen: Konto, EA-Version, Symbol, Richtung, Volumen, Kontraktgröße und aktueller Bewertungskurs.
- Künftiges Engagement: Pending Orders, Grids, Nachkaufregeln und höchstens zulässige gleichzeitige Positionen.
- Daten: gemeinsame Zeitbasis, Kontowährung, Kapitalbewegungen, offener Gewinn/Verlust, Kosten und fehlende Intervalle.
- Abhängigkeiten: gemeinsame Währungen, Signale, Handelszeiten, Broker, Liquiditätsfeed, VPS und Ausführungsgrenzen.
Ordnen Sie Trades anhand der Einsatzunterlagen und eines geprüften Magic-Number-Bereichs zu; die Kennung allein ist kein Nachweis. Kennzeichnen Sie unbekanntes Engagement weiterhin als unbekannt. Ein fehlender Positionsexport bedeutet kein positionsfreies Konto. Eine noch nicht ausgeführte Pending Order ist keine aktuelle Position, kann aber später eine werden.
2. Jedes Paar in Währungsrichtungen übersetzen
Im hier verwendeten linearen Forex-Modell erzeugt der Kauf eines Paares ein positives Engagement in der Basiswährung und ein negatives in der Kurswährung; beim Verkauf kehren sich die Richtungen um. BUY EURUSD und SELL USDJPY enthalten beide eine USD-Short-Komponente. Entgegengesetzte Orderbezeichnungen gleichen deshalb nicht zwangsläufig dasselbe Risiko aus.
Lesen Sie die tatsächlichen Kontraktspezifikationen des Brokers, einschließlich Basis-/Gewinnwährung, Kontraktgröße und Umrechnung in die Kontowährung. Identische Einheiten bei allen Symbolen oder Cent-Konten dürfen nicht vorausgesetzt werden. Die folgende Übersicht beschreibt das Kursrisiko der Positionen, keine physischen Lieferungen oder Geldkredite. Kontosicherheiten und erforderliche Margin bleiben davon getrennt.
3. Eine eingefrorene Momentaufnahme der Währungsrisiken berechnen
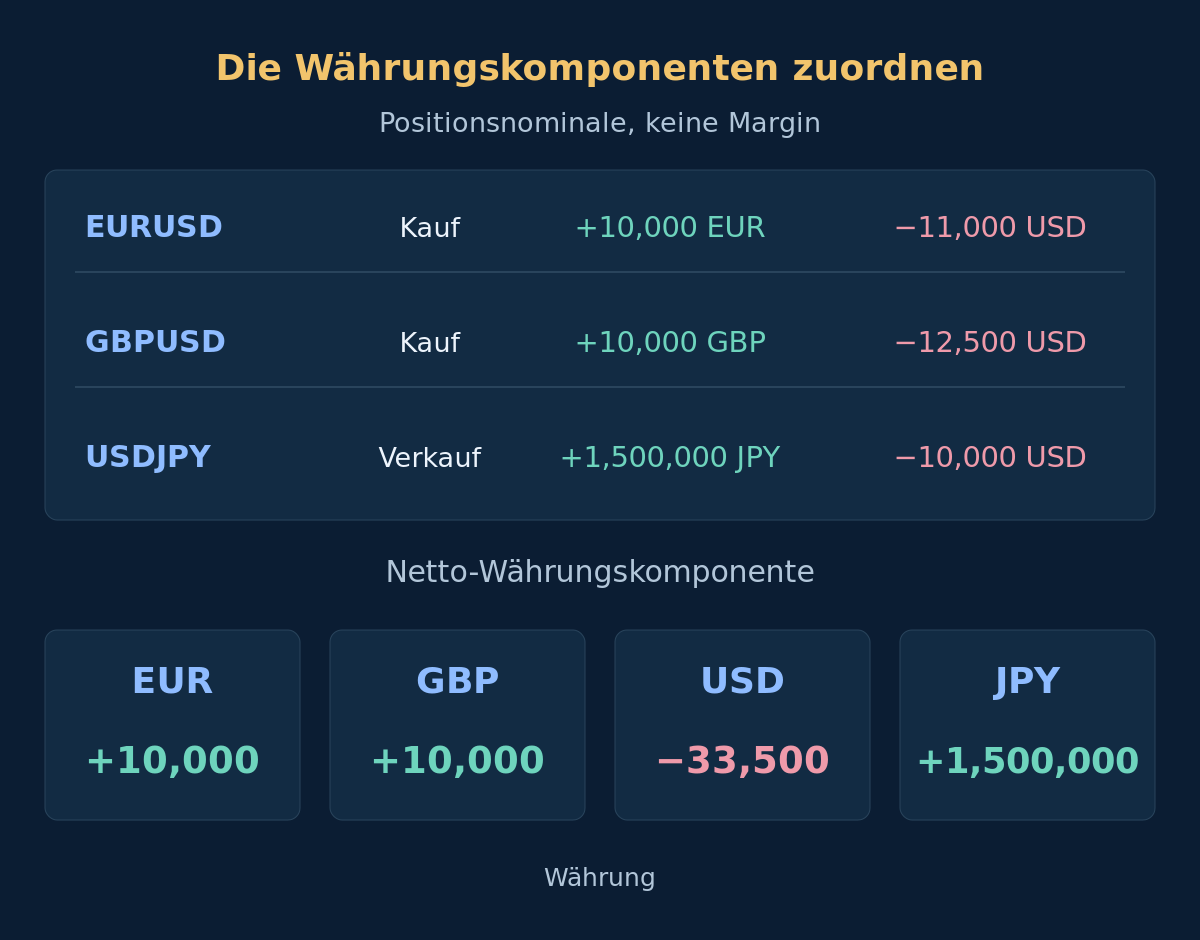
Angenommen werden drei erfundene lineare Forex-Positionen mit jeweils 0.10 Lot und einer Kontraktgröße von 100,000 Basiswährungseinheiten pro Lot. Verwenden Sie die folgenden Referenzkurse, lassen Sie Kosten in dieser ersten Übersicht weg und halten Sie die Positionsgrößen konstant. Positive und negative Vorzeichen kennzeichnen Währungskomponenten in deren eigenen Einheiten.
| System | Position | Lots | Referenzkurs | Gerichtete Währungskomponenten |
|---|---|---|---|---|
| EA-A | BUY EURUSD | 0.10 | 1.1000 | +10,000 EUR / −11,000 USD |
| EA-B | BUY GBPUSD | 0.10 | 1.2500 | +10,000 GBP / −12,500 USD |
| EA-C | SELL USDJPY | 0.10 | 150.00 | −10,000 USD / +1,500,000 JPY |
Die USD-Komponenten ergeben −11,000 − 12,500 − 10,000 = −33,500 USD. Die übrigen Nettokomponenten sind +10,000 EUR, +10,000 GBP und +1,500,000 JPY. Addieren Sie unterschiedliche Währungseinheiten nicht zu einer unbereinigten Gesamtsumme. Diese Momentaufnahme zeigt das gemeinsame USD-Risiko; sie ist weder eingezahltes Kapital noch verbrauchte Margin oder ein garantierter Verlust bei einer bestimmten prozentualen Bewegung.
4. Einen stimmigen gemeinsamen Schock anwenden
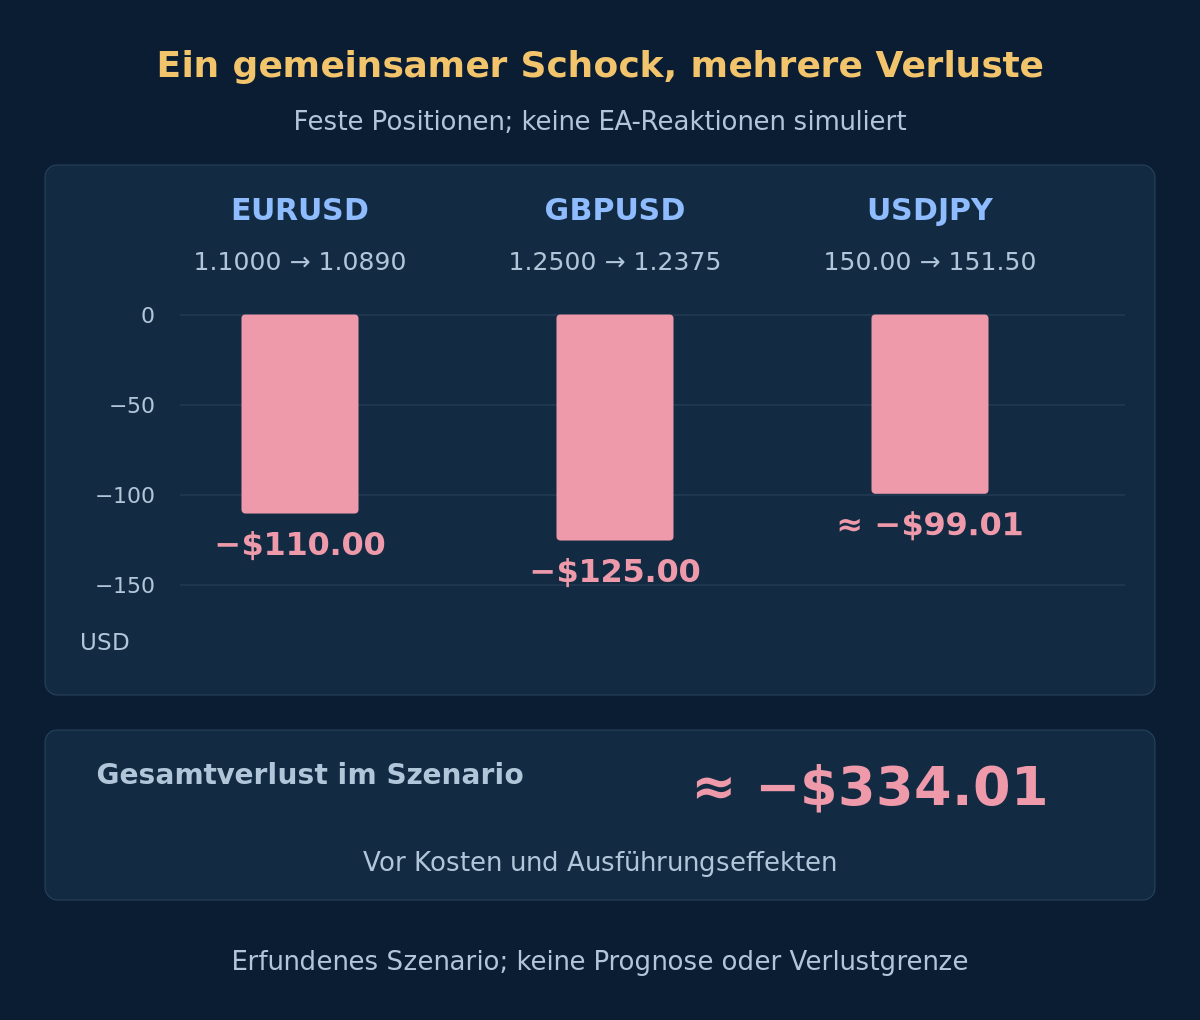
Lassen Sie diese Positionen unverändert und bewerten Sie sie zu den folgenden erfundenen Kursen neu. EURUSD und GBPUSD fallen gegenüber ihrer Referenz jeweils um 1%, während USDJPY um 1% steigt. Für diese Rechnung dienen einzelne Kurse ohne Spread; tatsächliche Bid-/Ask-Ausführungen, Gebühren, Marginbeschränkungen und EA-Reaktionen werden nicht simuliert.
| Symbol | Referenz | Kurs nach Schock | Szenario-Gewinn/-Verlust · USD |
|---|---|---|---|
| EURUSD | 1.1000 | 1.0890 | −$110.00 |
| GBPUSD | 1.2500 | 1.2375 | −$125.00 |
| USDJPY | 150.00 | 151.50 | ≈ −$99.01 |
Alle drei Positionen verlieren trotz unterschiedlicher Symbole und BUY-/SELL-Bezeichnungen. Der Gesamtverlust beträgt vor Kosten ungefähr $334.01 oder 3.34% eines beispielhaften Kontoeigenkapitals von $10,000. Diese Prozentsätze beschreiben das gewählte Szenario, kein empfohlenes Risiko. Tatsächliche Spreads, Kurslücken, Währungsumrechnungen und Positionsänderungen können andere oder höhere Verluste verursachen; nutzen Sie bei Erweiterungen den Kostenleitfaden.
Optional: Umrechnung aus der Kurswährung nachvollziehen
EURUSD: 10,000 × (1.0890 − 1.1000) = −$110. GBPUSD: 10,000 × (1.2375 − 1.2500) = −$125. Die USDJPY-Verkaufsposition verliert 10,000 × (150.00 − 151.50) = −15,000 JPY; die Umrechnung zum Schockkurs ergibt −15,000 / 151.50 ≈ −$99.01. Addieren Sie die ungerundeten USD-Ergebnisse: −110 − 125 − 15,000 / 151.50 ≈ −$334.01. Dezimalpunkte und Tausenderkommas entsprechen der englischen Zahlenschreibweise.
5. Vor der Korrelationsrechnung die Daten abstimmen
Verwenden Sie für eine tatsächliche Bewertung übereinstimmende Intervalle und eine dokumentierte Reihe, die Änderungen offener Gewinne/Verluste, realisierte Ergebnisse und zugeordnete Kosten enthält. Stimmen Sie Kapitalbewegungen und nicht zugeordnete Kontogebühren ab. Nach Schließungstag gruppierte Gewinne geschlossener Trades können gleichzeitige schwebende Verluste verbergen. Legen Sie fest, ob Sie Renditen auf definiertes Kapital oder Gewinn-/Verlustbeiträge auf fester Basis analysieren; wechselnde Positionsgrößen können Vergleiche verzerren.
Nutzen Sie gemeinsame Zeitstempel und überlappende Stichprobentage. Ein nachweislich positionsfreies Intervall kann null beitragen; fehlende Kurse oder Aktualisierungen dürfen nicht stillschweigend zu null werden. Halten Sie Abtastfrequenz, Beobachtungszahl und Größenänderungen fest. Die Korrelation von Paarkursen ist nicht automatisch die Korrelation von EA-Ergebnissen, da Einstiege, Richtung, Haltedauer und Ausführung abweichen.
6. Warum null Korrelation gemeinsame Verluste zulässt
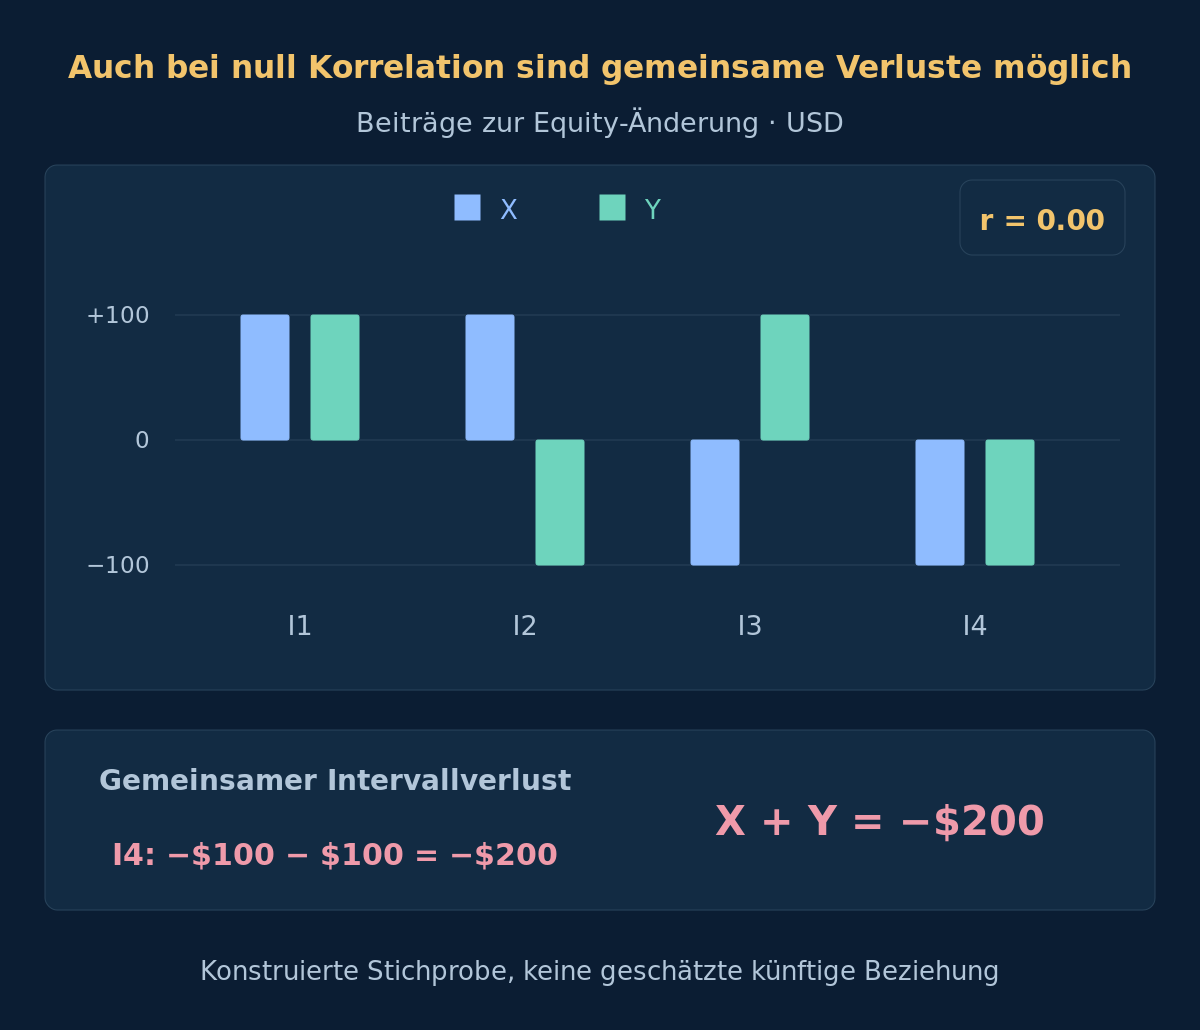
Dieses separate konstruierte Beispiel nutzt vier zeitlich abgestimmte Beiträge zur Equity-Änderung der Systeme X und Y bei fester Positionsgröße, ohne Kapitalbewegungen oder nicht zugeordnete Kosten. Es gehört nicht zur Momentaufnahme der drei Positionen. Die Werte umfassen realisierte und schwebende Gewinn-/Verluständerungen; sie sind keine Renditen separat kapitalisierter Konten.
| Intervall | X · USD | Y · USD | X + Y · USD |
|---|---|---|---|
| I1 | +$100 | +$100 | +$200 |
| I2 | +$100 | −$100 | $0 |
| I3 | −$100 | +$100 | $0 |
| I4 | −$100 | −$100 | −$200 |
Beide Stichprobenmittelwerte sind null. Die Kreuzprodukte heben sich auf, daher beträgt Pearson r = 0.00; trotzdem verlieren beide bei I4 jeweils $100 und das Konto verliert $200. Null lineare Korrelation bedeutet keine Unabhängigkeit und schließt gleichzeitige Verluste nicht aus. Vier bewusst konstruierte Beobachtungen reichen für diesen logischen Nachweis, aber nicht für eine belastbare langfristige Schätzung oder die Begründung eines Portfolios.
7. Gemeinsame Equity rekonstruieren statt Drawdowns addieren
Starten Sie im X/Y-Beispiel ein gemeinsames Konto ohne Kapitalbewegungen mit $10,000. Nach I1–I4 beträgt seine Equity $10,200, $10,200, $10,200 und $10,000. Der größte beobachtete Kontorückgang beträgt $200 ab einem Höchststand von $10,200, also ungefähr 1.96%. Dabei werden nur die vorgegebenen Bewertungen berücksichtigt; tiefere Verluste innerhalb der Intervalle bleiben unbekannt.
Über dieselben Bewertungen fallen die kumulierten X-Beiträge um $200 von ihrem eigenen Höchststand und die Y-Beiträge um $100. Ihre Summe beträgt $300, nicht den Konto-Drawdown von $200. Höchststände und Rückgänge einzelner Komponenten müssen zeitlich nicht zusammenfallen. Mitteln oder addieren Sie veröffentlichte Drawdown-Prozentsätze nicht. Rekonstruieren Sie zeitgleiche, um Kapitalbewegungen korrekt bereinigte Equity in einer Währung; separat finanzierte Konten erfordern ihre tatsächliche Kapital- und Umrechnungshistorie.
9. Einen zusätzlichen EA unter festen Annahmen vergleichen
Vergleichen Sie das bisherige Portfolio und die geplante Ergänzung mit denselben Daten, derselben Kapitalbasis, Risikopolitik und demselben Kostenmodell. Bewahren Sie alle Kandidaten auf und verwenden Sie eine spätere chronologische Validierung, statt die Kombination mit der schönsten historischen Kurve auszuwählen. Prüfen Sie die zusätzliche Veränderung der Währungskomponenten, gemeinsamen Verluste, Equity-Drawdowns und Marginauslastung, nicht nur den Einzelgewinn des neuen EAs.
Eine statische Summe einzelner Backtests kann ungültig sein, wenn gemeinsame Margin, Einstiegsgrenzen oder Ausführung die Trades verändern. Spielen Sie die kombinierten Regeln zeitlich geordnet nach, nutzen Sie die Backtest-Prüfungen und anschließend eine kontrollierte Vorwärtsbeobachtung. Geben Sie an, was sich nicht rekonstruieren lässt. Kapitalaufteilung sowie Pausen- und Wiederaufnahmeregeln auf Kontoebene benötigen eine eigene Spezifikation; dieser Leitfaden untersucht Engagement und wählt keine Gewichte.
10. Ein Portfolio-Prüfblatt führen
Eine brauchbare Prüfung sollte vor jeder Erhöhung des Engagements folgende Fragen beantworten können. Legen Sie die Kriterien vorab fest und bewahren Sie Kennzeichnungen fehlender Daten sowie abgelehnte Kandidaten auf.
- Sind alle aktuellen Positionen und potenziellen Pending-/Grid-Positionen erfasst?
- Sind Kontrakteinheiten, Währungskomponenten und Umrechnungsmethoden geprüft?
- Sind Equity-Änderungen, Kosten und Kapitalbewegungen auf dieselbe Zeitbasis abgestimmt?
- Was passiert, wenn ein gemeinsamer Währungs- oder Ausführungsschock die Positionen gleichzeitig trifft?
- Stützt die Historie gemeinsamer Verluste die Auslegung der Korrelationszahl?
- Lassen sich gemeinsame Equity und Margin unter den tatsächlich geteilten Regeln rekonstruieren?
Dokumentieren Sie Stichtag, Konfigurationsversionen, Stichprobenzeitraum, Zuordnungsmethode, Szenarien und offene Grenzen. Eine unvollständige Risikoübersicht ist kein Diversifikationsnachweis. Auch eine gut dokumentierte Prüfung belegt weder eine künftige Verlustobergrenze noch eine garantierte Verbesserung durch einen zusätzlichen EA.
11. Fragen zum EA-Portfoliorisiko
Garantieren unterschiedliche Forex-Paare Diversifikation?
Nein. Ihre Währungskomponenten können sich überschneiden, und ihre Strategien können auf dasselbe Ereignis reagieren. Ordnen Sie Richtung und Größe gemeinsam zu und prüfen Sie dann gemeinsame Equity und Schocks.
Bedeutet null Korrelation, dass die EAs nicht gemeinsam verlieren können?
Nein. Unsere konstruierte X/Y-Stichprobe hat eine Pearson-Korrelation von null und ein gemeinsames Verlustintervall. Lineare Korrelation allein beweist weder Unabhängigkeit noch beschreibt sie alle Extremereignisse.
Kann ich die maximalen Drawdowns der EAs addieren?
Damit erhalten Sie nicht den tatsächlichen Portfolio-Drawdown. Unterschiedliche Höchststände, Zeitpunkte, Kapitalbewegungen und Positionsbeschränkungen sind entscheidend. Rekonstruieren Sie die gemeinsame Equity-Kurve; eine Summe kann eine separat gekennzeichnete Stressannahme sein, aber keine beobachtete kombinierte Kennzahl.
Entspricht die Währungsrisikoübersicht der erforderlichen Margin?
Nein. Das gerichtete Nominal beschreibt die Kurssensitivität einer Position. Die Margin folgt den Kontrakt- und Kontoregeln des Brokers und kann sich ändern. Weder Margin noch Stop-Order garantieren eine Obergrenze für realisierte Verluste.
12. Quellen und Geltungsbereich
Die offizielle MQL4-Referenz zu Symboleigenschaften dokumentiert Kontrakt- und Währungsfelder; das Statistikglossar des NIST definiert lineare Korrelation; der Diversifikationsleitfaden von Investor.gov erläutert, dass Diversifikation keinen garantierten Schutz vor Verlusten bietet. Diese Quellen bestätigen weder die erfundenen Portfolios noch wählen sie Kapitalgewichte aus. Quellen geprüft am 2026-10-18.
Alle Positionen, Kurse und Intervallergebnisse hier sind erfundene Lernwerte. Die gemeinsame Schockrechnung und der separate X/Y-Datensatz sind unterschiedliche Beispiele, kein Backtest und keine verifizierte Wertentwicklung. Es werden weder künftige Renditen oder Verlustwahrscheinlichkeiten noch eine geeignete Portfolioaufteilung behauptet.