
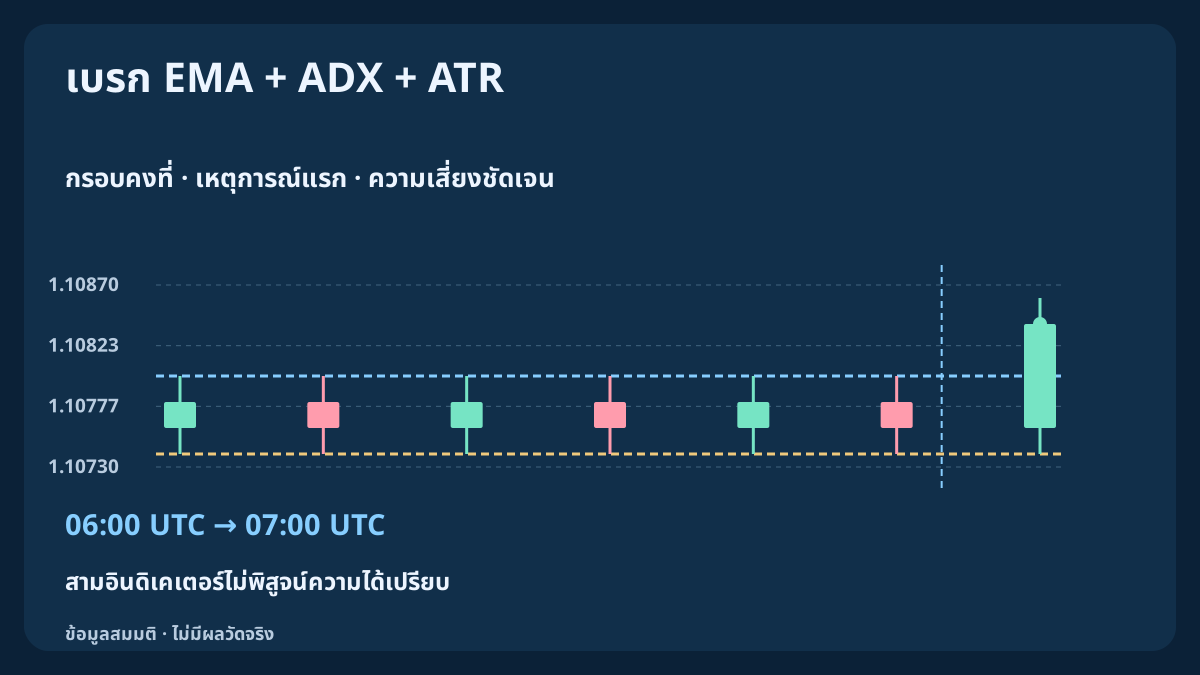
โมเดลนี้ศึกษาฝั่งซื้อเท่านั้น โดยแยกทิศทาง ความแรง และสเกลความผันผวน ตรึงกรอบจากแท่งที่ปิดแล้วหกแท่งและ ATR ก่อนเบรก การปิดนอกกรอบครั้งแรกใช้โอกาสนั้นไปแม้ถูกตัวกรองปฏิเสธ ADX ที่ดีขึ้นภายหลังไม่คืนสิทธิ์ กราฟแสดงการปฏิเสธ กรอบใหม่ และแผนส่งคำสั่ง ข้อมูลสมมติ ไม่ใช่ผลตอบแทนที่วัดได้
1. กำหนดสมมติฐานและแยกหน้าที่
สมมติฐานถามว่ากรอบ H1 แคบที่ปิดครบ ตามด้วยราคาปิดเหนือกรอบ EMA เรียงตัว และ ADX เพียงพอ จะกำหนดกรณีไปต่อที่ควรทดสอบได้หรือไม่ ไม่ใช่หลักฐานความได้เปรียบ EMA บอกทิศ ADX บอกแรง ATR เป็นสเกล แต่ใช้ราคาชุดเดียวกัน ความสอดคล้องจึงไม่ใช่หลักฐานอิสระ ความแรงอาจปรากฏหลังราคาเคลื่อนไปมากแล้ว
ศึกษากรณี BUY ของ EURUSD เท่านั้น ไม่มี SELL ถัวเฉลี่ย เพิ่มสถานะ กลับฝั่งอัตโนมัติ trailing stop หรือรอทดสอบระดับซ้ำตามดุลยพินิจ MACD–RSI เป็นคนละโมเดล เปลี่ยนเวลา การปรับเรียบ กฎเหตุการณ์แรก หรือการป้องกัน ต้องแยกเป็นอีกเวอร์ชันและบันทึกผลต่างหาก
ดูแบบจำลองอีกแบบในการย่อสู่เส้นกลาง Bollinger H1 ร่วมกับ RSI ซึ่งกำหนดเวลาหนึ่งแท่ง ตรวจราคาเสนอแรก และใช้ระดับป้องกันคงที่
2. กำหนดเวลา UTC และคุณสมบัติก่อนเริ่ม
ใช้ Bid OHLC, EMA 20/50 จาก Close และ ADX 14 กับ ATR 14 ตาม Wilder ที่ประกาศ เตรียมได้วันจันทร์ถึงพฤหัสบดีเมื่อแท่งที่ปิด 06:00 UTC พร้อม ต้องมีแท่งก่อนหน้าที่สมบูรณ์อย่างน้อย 50 แท่ง ATR เป็นบวก ประวัติถูกต้อง และไม่มีสถานะ คำสั่งเข้า หรือคำขอที่ยังไม่ทราบผลของโมเดล แปลงช่วงแท่งจริงของโบรกเกอร์เป็น UTC
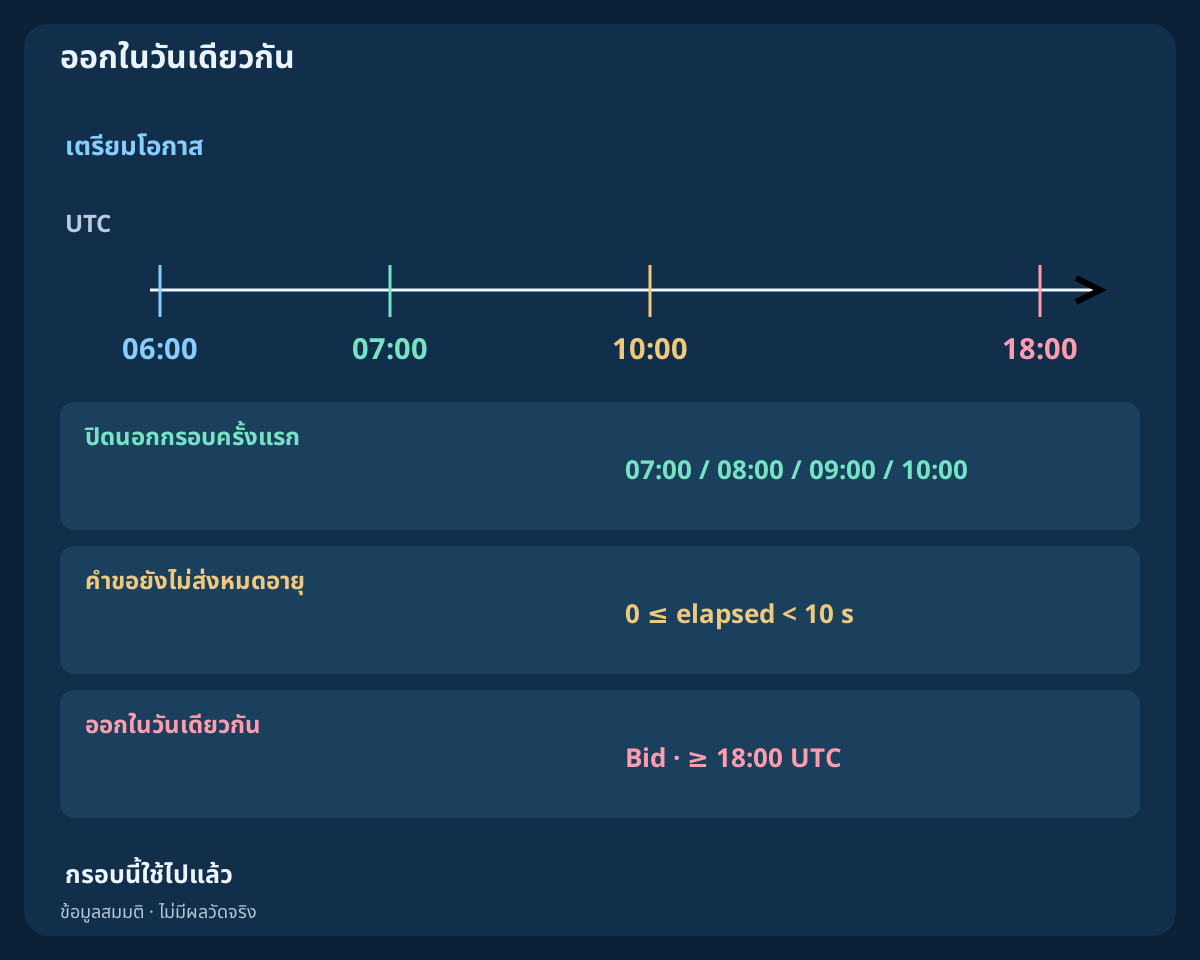
กรอบใช้แท่งเปิด 00:00–05:00 ซึ่งปิด 01:00–06:00 ผู้สมัครปิด 07:00, 08:00, 09:00 และ 10:00 วันนั้น ถ้าครั้งสุดท้ายยังอยู่ภายใน ให้หมดอายุหลังตรวจ ห้ามสร้างการเตรียมที่พลาดย้อนหลังเมื่อเห็นผู้สมัครแล้ว หากข้อมูลขาดให้ข้าม ไม่สร้างแท่งทดแทน
| องค์ประกอบ | ข้อมูลที่ประกาศ | บทบาทหรือข้อจำกัด |
|---|---|---|
| EMA 20 / 50 | Close; ตั้งต้น SMA | ทิศและความชันพร้อมกัน |
| ADX 14 | อ้างอิง Wilder DM/DI/DX/ADX | แรงอย่างน้อย 25 ไม่บอกทิศ |
| ATR 14 | Wilder ตรึง 06:00 UTC | สเกลกรอบ กันชน และป้องกัน |
| กรอบ | หกแท่ง UTC และเหตุการณ์นอกแรก | ขอบคงที่ ไม่เตรียมย้อนหลัง |
3. ตรึงกรอบและสเกลก่อนเกิดเบรก
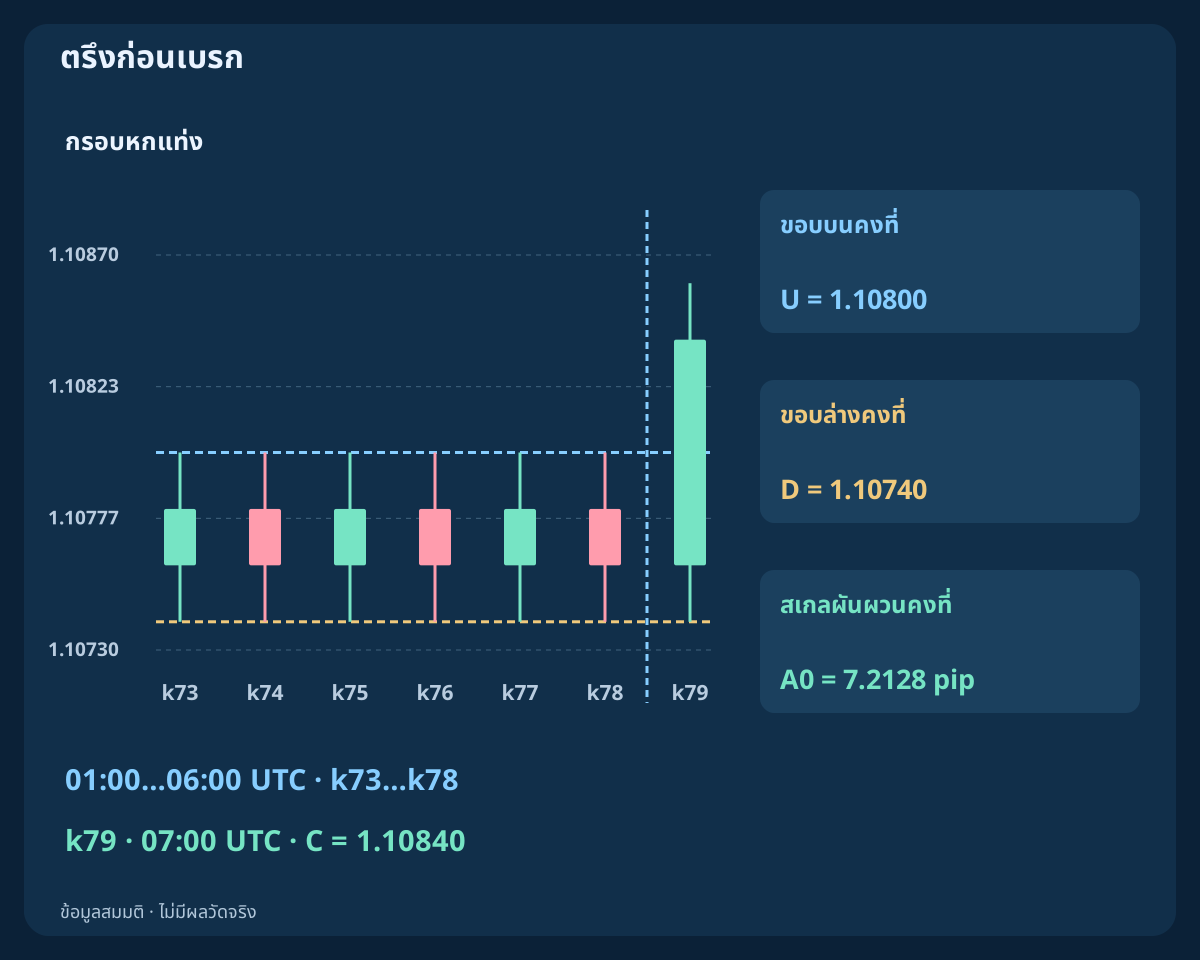
ขณะเตรียมกำหนด U = max[H(01:00), …, H(06:00)], D = min[L(01:00), …, L(06:00)] และ A0 = ATR14(06:00) เงื่อนไขความแคบคือ 0 < U − D ≤ 2A0 รักษา U, D และ A0 คงที่ตลอดโอกาสนั้น A0 คือระยะราคา ไม่ใช่ทิศทางหรือความน่าจะเป็น
ไม่รวมแท่งผู้สมัครในกรอบ และไม่แทน A0 ด้วย ATR ที่ขยายจากเบรก เพราะเหตุการณ์จะเปลี่ยนกฎที่ใช้ตัดสินตัวเอง กรอบแคบไม่รับประกันการขยายหรือเลือกทิศ หากไม่ผ่านตอนเตรียม วันนั้นไม่มีโอกาส ห้ามเลื่อนหน้าต่างจนเจอกรอบที่ดูดี
4. ตรวจทิศ EMA และแรง ADX บนเหตุการณ์เดียวกัน
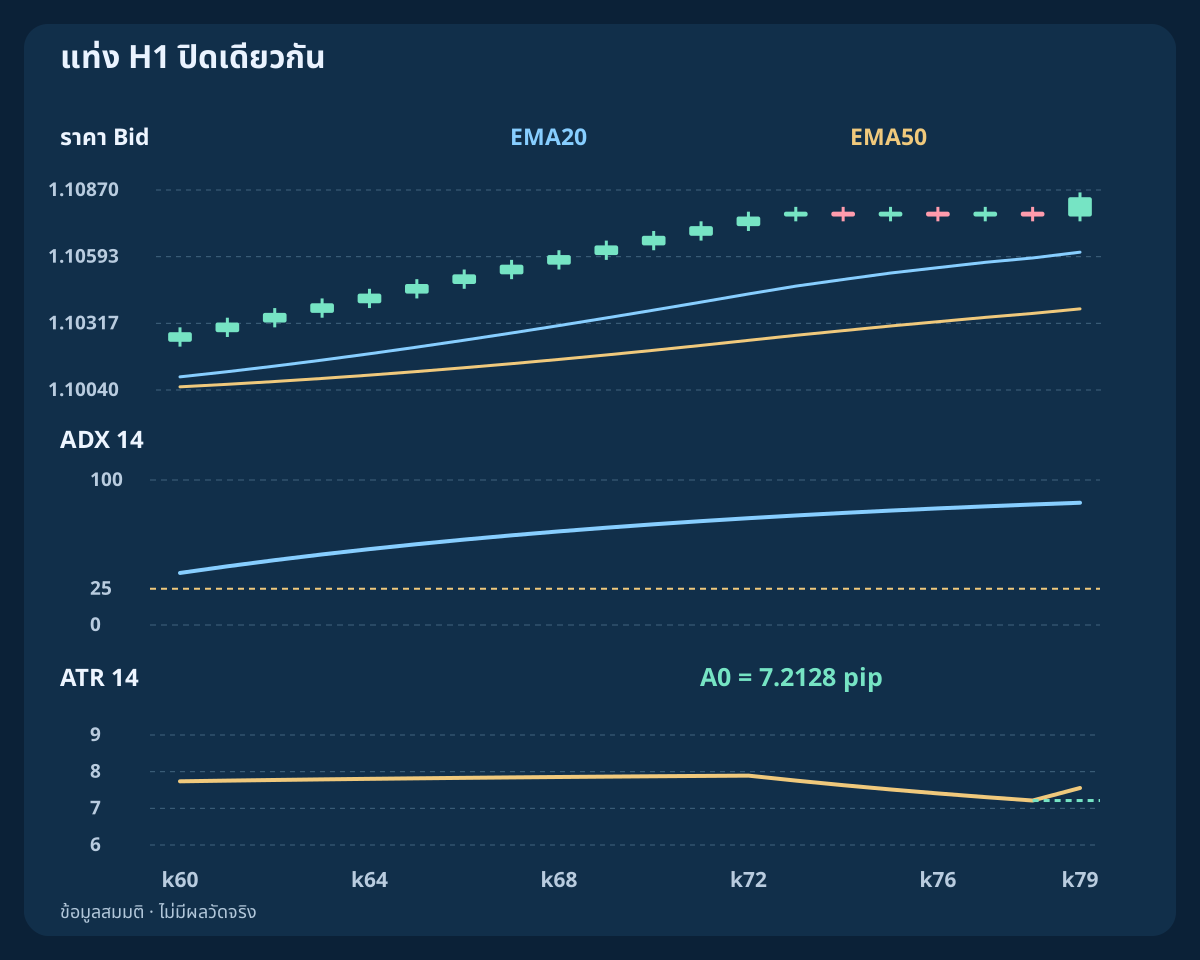
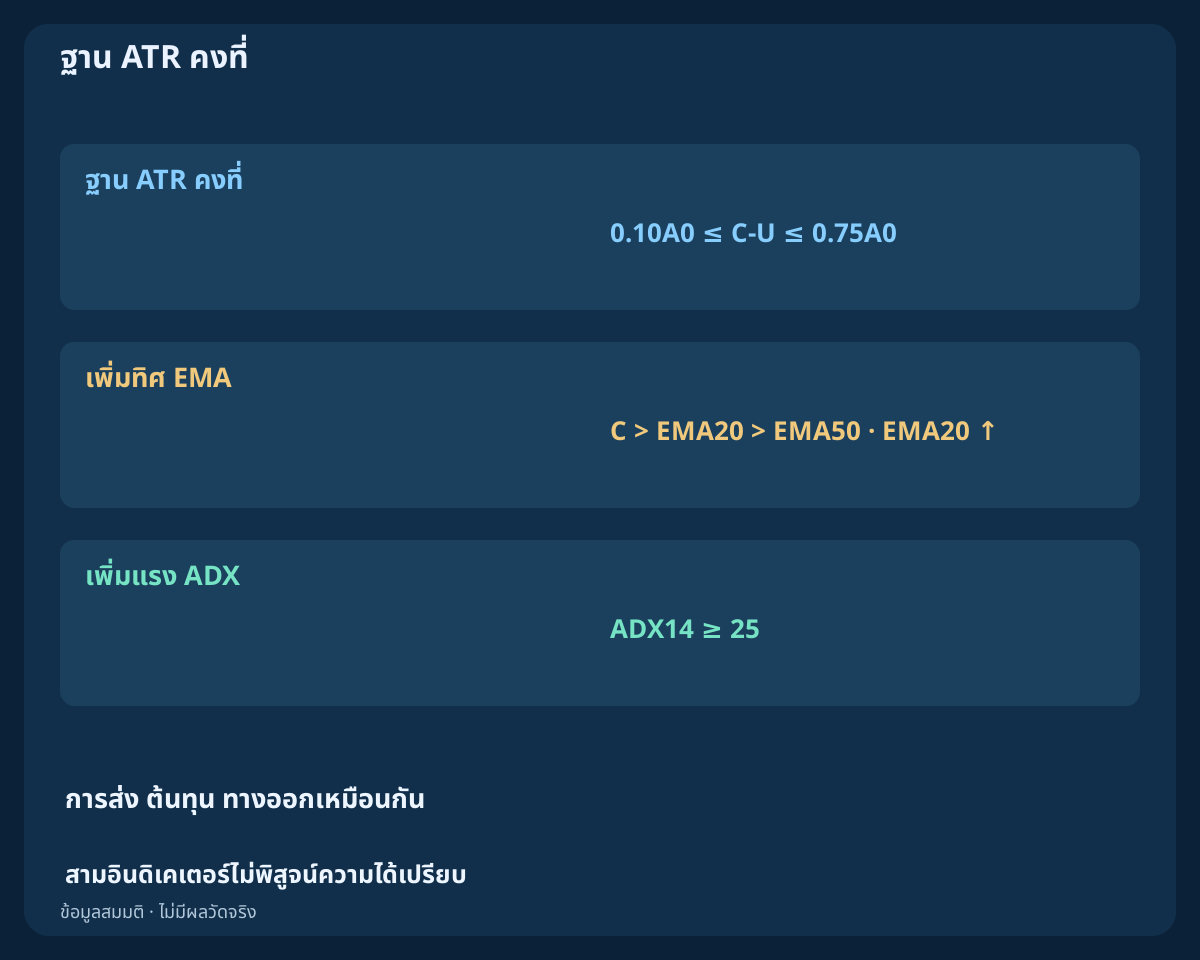
บนแท่งผู้สมัครที่ปิดแล้วต้องมี F(k) = [C(k) > EMA20(k) > EMA50(k)] AND [EMA20(k) > EMA20(k−1)] ส่วนความแรงต้องผ่าน ADX14(k) ≥ 25 รวมกรณีเท่ากัน ตำแหน่งราคา ลำดับเส้นเฉลี่ย และความชันเป็นองค์ประกอบชัดเจนของ F ไม่ใช่ดูกราฟเหมือนขึ้นแล้วแทนกันได้
ADX ไม่ระบุทิศและอาจสูงระหว่างขาลง ทิศซื้อได้จาก F ส่วน +DI และ −DI เป็นส่วนคำนวณและวิเคราะห์ ไม่ได้เพิ่มเงื่อนไขตัดกัน ทั้งสองตัวกรองใช้แท่งเหตุการณ์เดียวกันที่ปิดแล้ว ค่าที่ดีขึ้นภายหลังแทนการไม่ผ่านครั้งแรกไม่ได้
5. ประกาศการคำนวณอ้างอิงให้ครบ
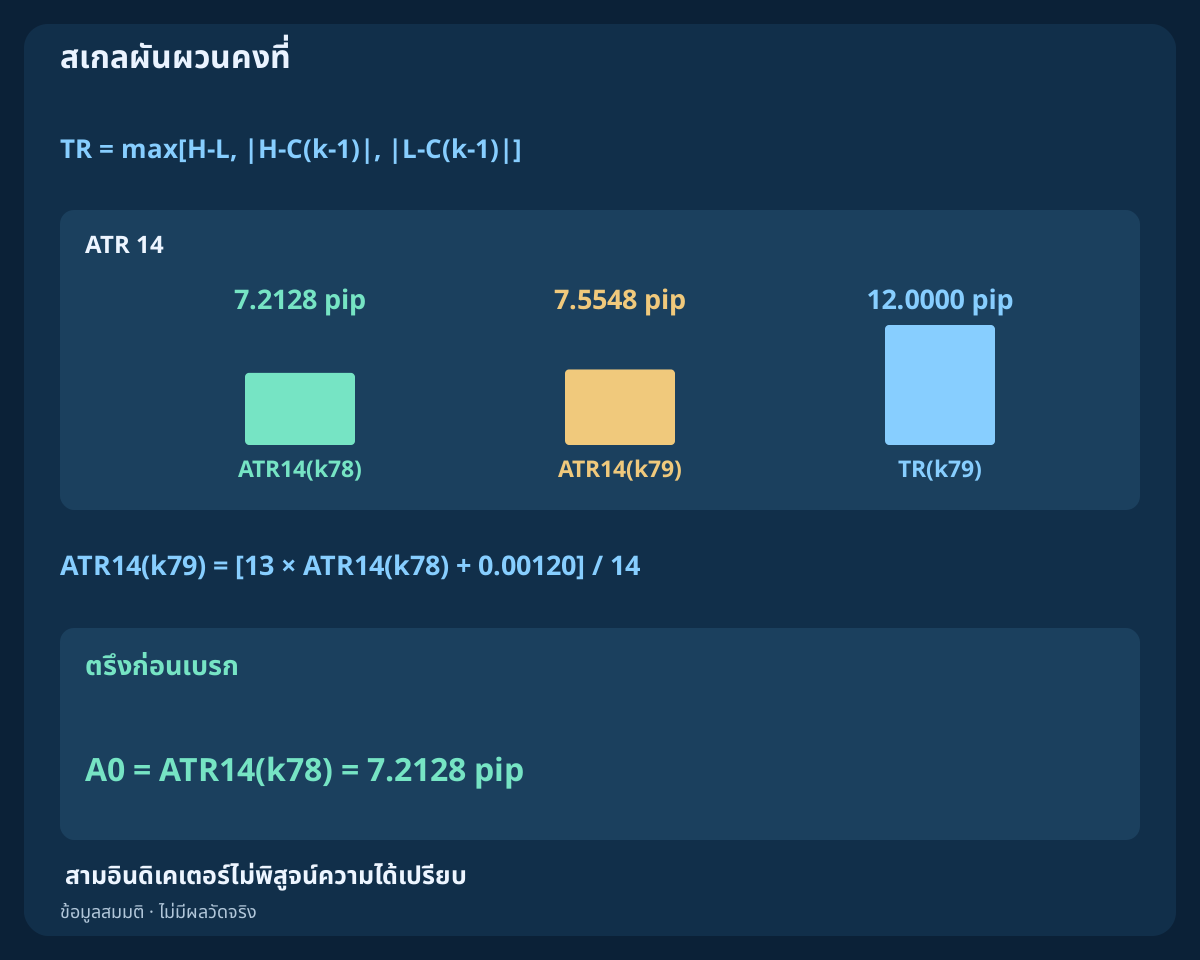
EMA แต่ละเส้นเริ่มด้วยค่าเฉลี่ยธรรมดาของคาบแรกแล้วใช้ EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1) ส่วน True Range คือ TR(k) = max[H−L, |H−C(k−1)|, |L−C(k−1)|] ATR และ DM ที่ปรับเรียบเริ่มด้วยค่าเฉลี่ยข้อมูลใช้ได้ 14 ค่าแรก แล้วใช้ W(k) = [13W(k−1) + x(k)]/14 ค่า TR แรกที่ใช้ได้คือ k1
DM บวกใช้ส่วนเพิ่มของ high เมื่อเป็นบวกและมากกว่าส่วนลดของ low; DM ลบใช้กรณีกลับกัน และเท่ากันเป็นศูนย์ DI คือ DM ที่ปรับเรียบหาร ATR คูณร้อย DX คือผลต่างสัมบูรณ์ของ DI หารผลรวมคูณร้อย ถ้าผลรวมศูนย์แต่ ATR บวก ให้ DX ศูนย์ ADX เริ่มจากเฉลี่ย DX k14 ถึง k27 แล้วใช้ Wilder ต่อ ATR ศูนย์ตัดสินไม่ได้ EMA50 ใช้ได้ตั้งแต่ k49 คาบตรงกันไม่พิสูจน์การตั้งต้นหรือการปรับเรียบ ต้องเทียบผลจริงก่อนอ้างว่าตรงกับเทอร์มินัล
6. การปิดนอกกรอบครั้งแรกใช้โอกาสไปแม้ถูกปฏิเสธ
ผู้สมัครแรกที่มี C(k) > U OR C(k) < D ใช้กรอบนั้นไป ปิดเท่าขอบยังนับภายใน ไส้แท่งออกนอกแต่ปิดในไม่ใช้โอกาส ปิดต่ำกว่ากรอบยุติฝั่งซื้อโดยไม่เปิด SELL ปิดเหนือกรอบครั้งแรกต้องมี 0.10A0 ≤ C(k) − U ≤ 0.75A0 พร้อม F และ ADX
เหนือ U เพียงเล็กน้อยแต่ไม่ถึงระยะกันชนถือเบรกอ่อนและใช้โอกาสไป ไกลเกินเป็นการยืดตัวมากเกิน เช่นเดียวกับ EMA หรือ ADX ไม่ผ่าน ห้ามรอแท่งนอกกรอบใหม่หรือย้อนทดสอบเพื่อทำซ้ำ ต้องเป็นกรอบอิสระของวันใหม่ที่ผ่านคุณสมบัติ แยกเหตุการณ์ดิบครั้งแรกกับคุณสมบัติ Q
7. ตรวจเฉพาะราคาเสนอแรกภายในกำหนด
หลังราคาปิดผ่านที่เวลา t ให้ตรวจ Bid/Ask คู่แรกที่สังเกต ส่งได้เฉพาะ 0 ≤ elapsed < 10 seconds และราคาเก่าไม่เกิน 2 seconds สเปรดไม่เกิน 1.5 pips ระยะ Ask–stop อยู่ใน 5 to 30 pips รวมขอบ และอัตราส่วนสุทธิตามแผนอย่างน้อย 1.5 ต้องผ่านเพดานไล่ราคา Ask − C(k) ≤ A0 ด้วย
ตรวจ tick จริง ระยะขั้นต่ำ ปริมาณ มาร์จิน และการแนบป้องกันตั้งแต่แรก ราคาแรกไม่ผ่าน ถูกปฏิเสธชัดเจน หรือไม่มีราคาก่อนหมดเวลา ให้จบโอกาสที่ใช้แล้ว ห้ามเปลี่ยนเป็นราคาภายหลังที่ดีกว่า กำหนดเวลาจำกัดการส่ง คำขอที่ส่งแล้วอาจจับคู่และต้องตรวจสถานะจริง
8. สร้างประวัติ OHLC สมมติซ้ำทั้งหมด
CSV มี EURUSD H1 สมมติ 80 แท่ง เวลาปิดเริ่ม 2026-07-06 00:00 UTC ราคาปิดตั้งต้น 1.10000 และ 1 pip = 0.00010 การเปลี่ยนราคาปิดหน่วย pip คือ (+4,−4) × 24 ตามด้วย (+2,−2) × 3, +8, +4 × 17, (+2,−2) × 3 และ +8 เป็นข้อมูลสร้างเพื่อสอน ไม่ใช่ราคาจากโบรกเกอร์หรือตัวอย่างเทรดกำไร
ราคาเปิดถัดไปเท่าปิดก่อนหน้า high สูงกว่าค่ามากสุดของเปิด/ปิดสอง pip และ low ต่ำกว่าค่าน้อยสุดสอง pip แท่งแรกเปิดเท่าปิด high 1.10060 low 1.09980 มีข้อมูลเข้า EMA, TR, DM, DI, Wilder, ADX และสถานะ ช่องว่างหมายถึงยังไม่มีค่า ไม่ใช่ศูนย์ จบที่ k79 ภาพเข้าเป็นแผน ไม่มีเส้นทางอนาคตหรือกราฟกำไร
9. แยกกรอบที่ถูกปฏิเสธจากกรอบอิสระใหม่
กรอบแรกตรึงที่ k54 เมื่อ k55 ปิด 1.10080 เหนือ U 1.10040 และ F จริง แต่ ADX 7.1429 จึงปฏิเสธ ที่ k58 ADX ถึง 25.6534 แต่กรอบใช้ไปแล้ว Q ยังศูนย์ A0 เดิมคง 7.2821 pips ความแรงที่ตามมาไม่สร้างเบรกครั้งแรกใหม่
กรอบใหม่เตรียมที่ k78 มี U 1.10800, D 1.10740, A0 7.2128 pips เมื่อ k79 ปิด 1.10840 สูงกว่า U 4 pips อยู่ในข้อจำกัด EMA20 1.10611961, EMA50 1.10376702 และ ADX 84.3187 ให้ Q หนึ่งที่ 2026-07-09 07:00 UTC ตัวเลขแสดงปัดแล้ว แต่ตัดสินด้วยความละเอียดเต็ม ยังต้องตรวจราคาเสนอ
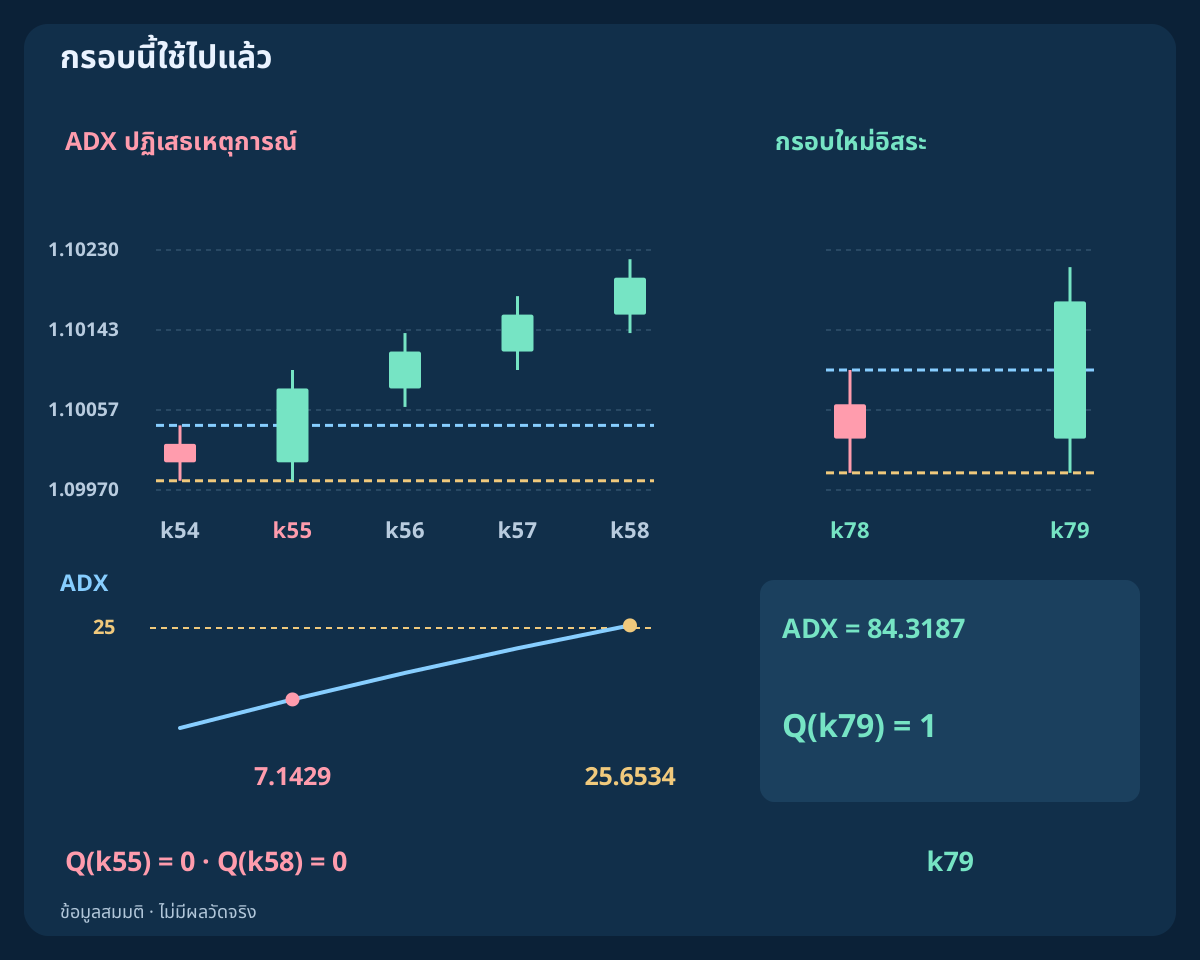
| แท่ง | ปิด Bid | A0 (pip) | ADX 14 | F | นอกครั้งแรก | Q |
|---|---|---|---|---|---|---|
| k54 | 1.10000 | 7.2821 | 0.0000 | 0 | 0 | 0 |
| k55 | 1.10080 | 7.2821 | 7.1429 | 1 | 1 | 0 |
| k58 | 1.10200 | 7.2821 | 25.6534 | 1 | 0 | 0 |
| k78 | 1.10760 | 7.2128 | 83.1124 | 1 | 0 | 0 |
| k79 | 1.10840 | 7.2128 | 84.3187 | 1 | 1 | 1 |
10. ตรึงการป้องกันด้วยโครงสร้างและ ATR ก่อนเบรก
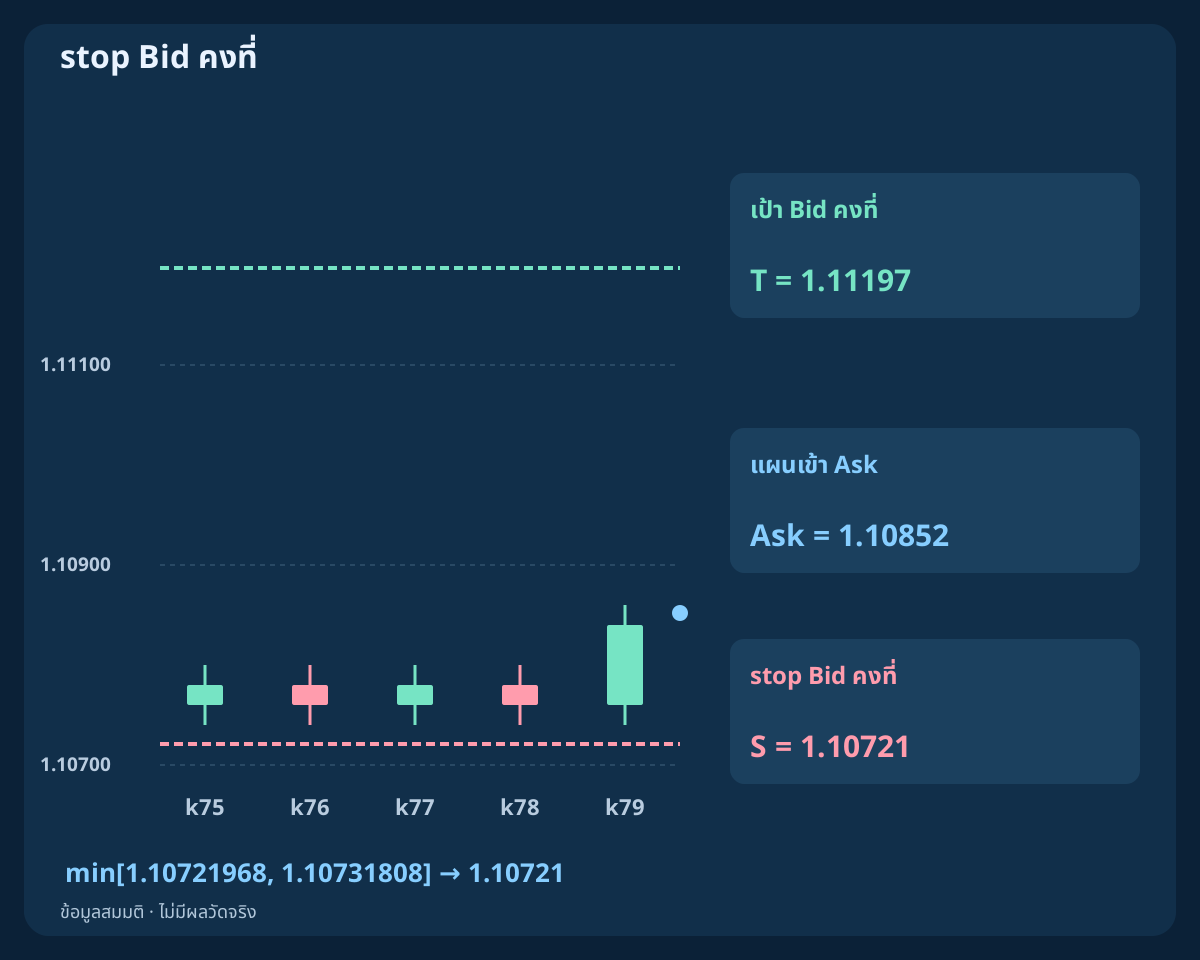
เหตุการณ์เหนือกรอบที่ผ่านใช้ S_raw = min[D − 0.25A0, C(k) − 1.5A0] ปัด stop ซื้อลงตาม tick จริง แล้วคำนวณ T = C(k) + 3[C(k) − S] ตรึงทางออก Bid ทั้งคู่ก่อนตรวจราคา stop ที่ต่ำกว่าทำให้ผ่านทั้งกันชนโครงสร้างและระยะ ATR
ที่ k79 ค่าดิบประมาณ 1.10721968 และ 1.10731808 สมมติ tick 0.00001 ปัดค่าต่ำกว่าลงได้ S = 1.10721 และ T = 1.11197 ค่าดิบไม่ใช่ราคาบนกริดที่ส่งได้ ต้องตรวจกริดจริงและคำนวณตัวกรองใหม่หลังปรับราคา เครื่องหมาย Ask คือแผนแยกจากแท่ง Bid ที่ปิดแล้ว
11. เปรียบเทียบราคาแรกทางเลือกหลังต้นทุน
ที่ 07:00:02 UTC สมมติ Bid/Ask แรก 1.10840 / 1.10852 BUY เข้าที่ Ask ออกที่ Bid สเปรด 1.2 pips stop ก่อนต้นทุน 13.1 pips เป้าก่อนต้นทุน 34.5 pips คอมมิชชันครบ 0.6 pip บวกเงินเผื่อการส่งคำสั่งเสียเปรียบรวม 1.0 pip ทำให้ขาดทุนแผน 14.7 pips เป้าสุทธิ 32.9 pips อัตราส่วน 2.2381 ราคาไล่ไป 1.2 pips ยังใน A0 จึงผ่านข้อเหล่านี้
หากราคาแรกเป็น 1.10900 / 1.10912 สเปรดเท่าเดิม ระยะไล่ 7.2 pips ยังใน A0 ไม่ปัด แต่ stop 19.1 pips ขาดทุน 20.7 pips เป้าสุทธิ 26.9 pips อัตราส่วน 1.2995 จึงปฏิเสธ นี่คือราคาแรกคนละทางเลือก ไม่ใช่รอเลือกภายหลัง Ask เข้าเทียบ Bid ออกมีผลสเปรดแล้ว ห้ามบวกซ้ำ เงินเผื่อไม่จำกัด slippage หรือขาดทุนจริง
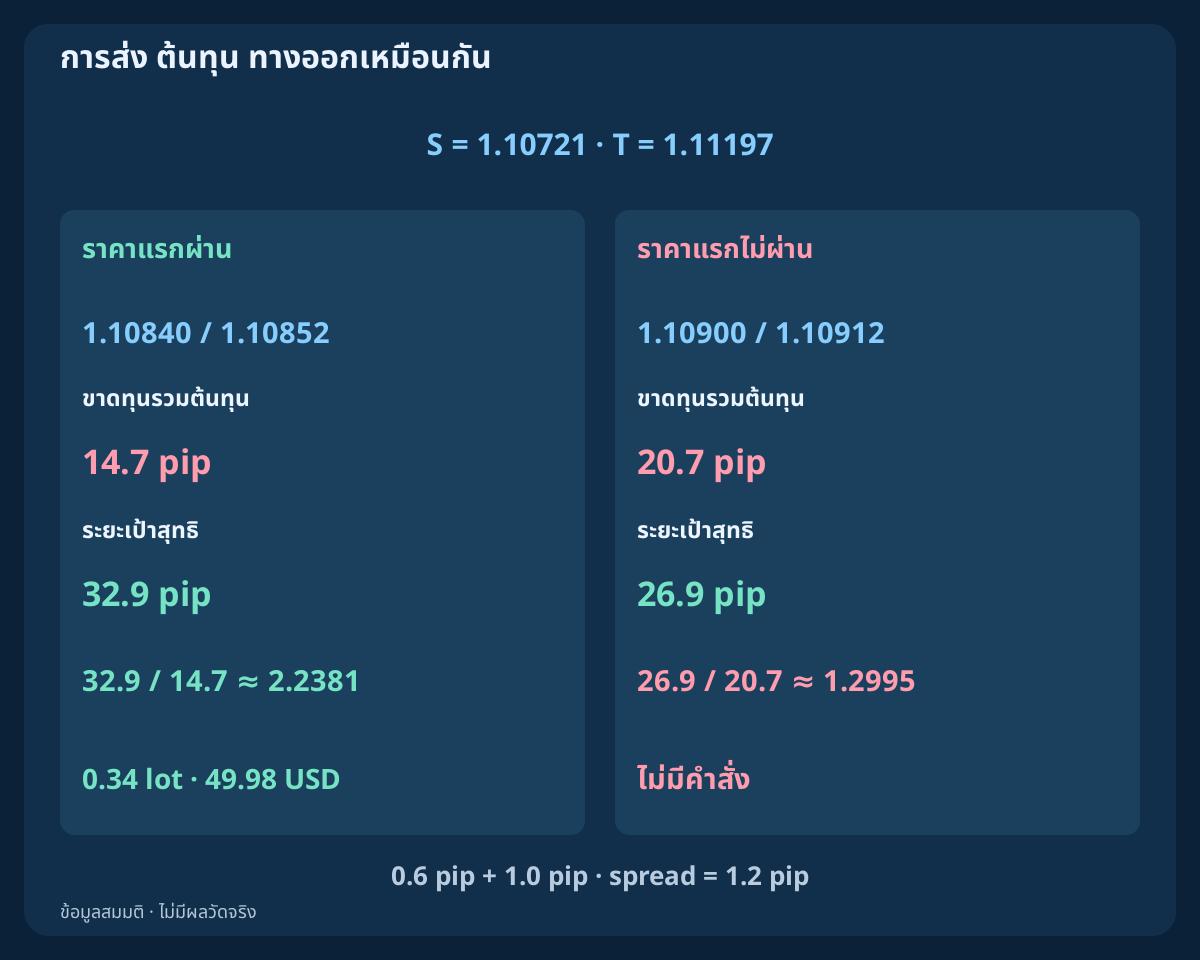
| ราคาเสนอแรก | Bid / Ask | stop ก่อนต้นทุน (pip) | ขาดทุน + ต้นทุน | เป้าสุทธิ | อัตราส่วน | ตัดสิน |
|---|---|---|---|---|---|---|
| เหมาะสม | 1.10840 / 1.10852 | 13.1 | 14.7 | 32.9 | 2.2381 | ผ่าน |
| ราคาแพง | 1.10900 / 1.10912 | 19.1 | 20.7 | 26.9 | 1.2995 | ปฏิเสธ |
12. คำนวณปริมาณจากขาดทุนตามแผนครบถ้วน
ส่วนของบัญชี 10000 USD ใช้สัดส่วนวิจัย 0.5% ได้งบ 50 USD สมมติสัญญามาตรฐาน 100000 EUR ค่า pip 10 USD ต่อล็อตในบัญชี USD ขั้นปริมาณ 0.01 แล้วปัดลง ราคาเสนอที่ผ่านให้ 0.34 lots และความเสี่ยงแผน 49.98 USD ราคาไม่ผ่านไม่เกิดคำสั่ง แม้ลดล็อตแล้วอยู่ในงบ
ใช้สัญญา อัตราแปลงบัญชี ปริมาณสูงสุด/ต่ำสุด ขั้น และมาร์จินจริง ถ้าขั้นต่ำเกินงบให้ข้าม ไม่ปัดขึ้น ATR สูงขึ้นอาจขยาย stop และลดล็อต แต่ไม่ลบ gap หรือสภาพคล่องต่ำ สถานะที่มีอยู่ต้องมีเพดานแยก งบและเงินเผื่อไม่รับประกันขาดทุนสูงสุด
13. คงทางออกและปิดภายในวันเดียวกัน
รักษา stop และเป้าเริ่มต้น ใช้การทริกเกอร์ Bid และการจับคู่จริง หากยังเปิด ให้ขอปิดที่ Bid แรกที่ทำได้ตั้งแต่ 18:00 UTC ของวันเตรียม ตลาดปิดหรือขัดข้องอาจช้า การเปลี่ยน EMA/ADX ไม่เพิ่มทางออก ไม่กลับฝั่งหรือย้ายเป้าไปวันถัดไป
Ask แตะเป้าไม่พอ: Ask 1.11197 กับ Bid 1.11185 ยังไม่ถึงเป้า Bid 1.11197 แท่งสมมติอิสระที่มี H = 1.11220 และ L = 1.10700 ครอบคลุมทั้งสองทางออกแต่ไม่บอกลำดับ ต้องใช้ tick และการส่งจริง หรือทำเครื่องหมายกำกวม ห้ามเลือกผลที่เป็นคุณ CSV ไม่มีแท่งอนาคตนั้น
14. บันทึกเหตุยกเลิกและตรวจคำขอไม่ทราบผล
แยกความกว้าง ข้อมูล เวลา สถานะไม่ว่าง การปิดสวนครั้งแรก เบรกอ่อน/ไกล F, ADX, กำหนด ราคาเก่า สเปรด การไล่ ระยะ อัตราส่วน ปริมาณ มาร์จิน และการปฏิเสธ ห้ามแก้ด้วยกรอบ A0 ทางออก หรือค่าภายหลัง วันใหม่ก็เริ่มได้เมื่อสถานะและคำขอชัดเจน
สิบวินาทีเป็นกฎส่งฝั่งลูกค้า ไม่ใช่อายุคำสั่งตลาด หลัง timeout หรือหลุดการเชื่อมต่อ ตรวจคำสั่งและการจับคู่ก่อนส่งใหม่ ยืนยันปริมาณ ราคา และการป้องกัน ถ้าจับคู่โดยไม่มีป้องกัน ให้พยายามปิดควบคุมทันทีและหยุดเข้าใหม่จนแก้เสร็จ ปิดล้มเหลวหรือบางส่วนยังมีความเสี่ยง คำตอบไม่ชัดไม่อนุญาต BUY เต็มซ้ำ
15. ทดสอบตัวกรองเพิ่มด้วยฐานการส่งเดียวกัน
ฐานคือเหตุการณ์เหนือกรอบครั้งแรกของกรอบแคบที่ผ่านกันชนและเพดานการยืดคงที่ เปรียบเทียบฐาน เพิ่ม EMA แล้วเพิ่ม ADX โดยคงปฏิทิน ATR ตรึง การป้องกัน ราคา ต้นทุน งบ สถานะเดียว และเวลาออก แต่ละโมเดลเก็บสถานะตามเวลาเอง เพราะตัดเทรดหนึ่งออกทำให้โอกาสถัดไปเปลี่ยน
ATR อยู่ในคุณสมบัติ สเกล และการป้องกันอยู่แล้ว โมเดลไม่มี ATR เป็นอีกการทดลอง ใช้ Bid/Ask หรือ tick เหมาะสม ความล้มเหลวสมจริง และตรวจอิสระภายหลัง พร้อมเก็บทุกเวอร์ชัน ดูค่าคาดหวังสุทธิ drawdown ความไม่แน่นอน และเทรดชนะที่พลาด ไม่ดูแค่อัตราชนะ ทดสอบความไวโดยไม่เลือกผู้ชนะใหม่ทุกช่วง ตัวอย่างตรวจนิยามและเลขคำนวณ ไม่ใช่กำไร
16. ตรวจข้อกำหนดทั้งหมดก่อนทดสอบ
ตรวจ UTC ข้อมูลหกแท่งปิด A0 ใช้ได้ U/D คงที่ เหตุการณ์แรก ขอบรวมเท่ากัน F และ ADX พร้อมกัน และห้ามคืนโอกาสที่ถูกปฏิเสธ จากนั้นอายุราคา กำหนด สเปรด ไล่ราคา ป้องกันที่ปรับกริด อัตราส่วน ปริมาณ มาร์จิน และรหัสคำขอเดียว บันทึกทางออกจริงกับกรณีค้างเพื่อทำซ้ำการตัดสิน
นี่คือกลยุทธ์ที่สองหลังคู่มือผสมอินดิเคเตอร์สามบท แยกจาก MACD เส้นศูนย์ที่เสร็จและกลยุทธ์ถัดไปที่ย่อสู่เส้นกลาง Bollinger พร้อม RSI ข้อกำหนดทำซ้ำได้ทำให้งานศึกษาตรวจสอบได้ ไม่ใช่คำแนะนำใช้เงินจริงหรือกล่าวว่าสามอินดิเคเตอร์สร้างกำไร
คำถามที่พบบ่อย
ทำไมตรึงกรอบและ ATR ก่อนเบรก?
ใช้ข้อมูลที่กำหนดก่อนเพื่อตัดสินผู้สมัคร การรวม high ของมันหรือ ATR ที่ขยายทำให้กฎเปลี่ยนระหว่างเหตุการณ์ กรอบและสเกลคงอยู่จนใช้โอกาสหรือหมดอายุ
ADX ที่ 25 หมายถึงซื้ออัตโนมัติหรือไม่?
ไม่ ADX ต้องการความแรงโดยไม่บอกทิศ ยังต้องมีเหตุการณ์เหนือกรอบแรกที่ผ่าน ระยะ EMA ราคาแรก และความเสี่ยงครบ เท่ากันผ่านแค่ ADX
ADX ภายหลังคืนโอกาส k55 ที่ถูกปฏิเสธไหม?
ไม่ ที่ k58 ADX ผ่าน แต่การปิดนอกกรอบครั้งแรกใช้กรอบไปแล้ว ต้องเป็นวันใหม่ที่มีคุณสมบัติ การรอแรงภายหลังเป็นอีกกลยุทธ์
Wilder ตรงกับอินดิเคเตอร์ MT4 อัตโนมัติไหม?
ไม่ คาบเดียวกันไม่ยืนยันการปรับเรียบ การตั้งต้น ข้อมูล หรือประวัติ ค่าอ้างอิงทำซ้ำได้ ต้องเทียบผลจริงก่อนแทนหรืออ้างว่าตรง
ทำไม stop กว้างขึ้นต้องลดล็อต?
งบเท่าเดิม ระยะขาดทุนมากขึ้นทำให้ต้นทุนต่อล็อตมากขึ้น ปัดลงด้วยสัญญา ค่าใช้จ่าย การแปลง และขั้นจริง ปริมาณถูกต้องไม่รับประกันขาดทุนสูงสุด
กราฟแสดงแบ็กเทสต์ที่มีกำไรหรือไม่?
ไม่ เป็น OHLC สมมติ อินดิเคเตอร์คำนวณ และแผนราคา CSV จบที่สัญญาณโดยไม่มีผลภายหลัง กำไรต้องพิสูจน์ด้วยทดสอบตามเวลาและตรวจอิสระภายหลัง
แหล่งอ้างอิงและหมายเหตุงานศึกษา
MetaQuotes อธิบายแนวคิดและอินเทอร์เฟซของอินดิเคเตอร์ บทเรียนนี้กำหนด Wilder การตั้งต้นจากประวัติจำกัด สถานะรายวัน เกณฑ์ ข้อมูล OHLC สมมติ และกฎส่งคำสั่งแยกต่างหาก คาบเท่ากันไม่ได้ยืนยันว่าตรงกับตัวบ่งชี้ในเทอร์มินัล ต้องทำซ้ำค่าอ้างอิงและเปรียบเทียบ หรือถือการคำนวณอื่นเป็นอีกโมเดล CSV สิ้นสุดที่สัญญาณที่สอง ราคาเสนอตัวอย่างไม่ใช่การจับคู่คำสั่งหรือผลของ EA เชิงพาณิชย์
ข้อกำหนดเพื่อการศึกษา ใช้ราคาและแผนสมมติ Forex มีความเสี่ยง อินดิเคเตอร์ งบ และการป้องกันไม่รับประกันกำไรหรือขาดทุนสูงสุด