

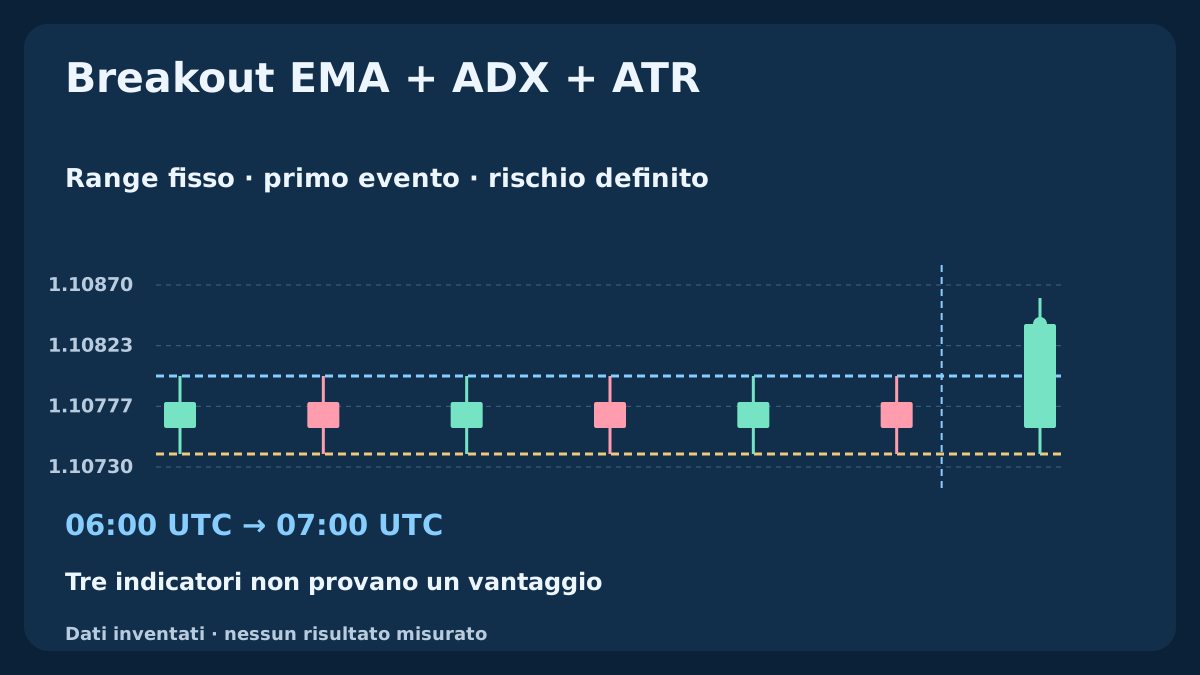
Questo modello solo BUY separa direzione, forza e scala di volatilità. Sei candele e ATR vengono fissati prima del breakout. La prima chiusura esterna consuma l’occasione anche se un filtro la rifiuta: un ADX successivo non la riattiva. Grafici chiari mostrano rifiuto, nuovo range e piano eseguibile. Dati inventati, senza risultati di rendimento.
1. Definisci l’ipotesi e separa i compiti
L’ipotesi chiede se un range H1 compatto e completato, seguito da chiusura superiore, EMA ordinate e ADX sufficiente, individui continuazioni da verificare. Non dimostra un vantaggio. EMA, ADX e ATR svolgono compiti diversi ma elaborano prezzi condivisi; il loro accordo non costituisce conferma indipendente. La forza può comparire dopo gran parte del movimento.
Si studia soltanto BUY su EURUSD. Niente SELL, mediazioni, incremento di posizioni, inversione automatica, trailing stop o retest discrezionale. MACD–RSI è un altro modello. Cambiare orari, smoothing, regola del primo evento o protezione produce una versione diversa da registrare e testare separatamente.
Un diverso modello di combinazione è il ritracciamento H1 sulla centrale Bollinger con RSI, con una sola candela disponibile, controlli della quotazione e protezioni fisse.
2. Fissa UTC, dati e ammissibilità
Usa OHLC Bid, EMA 20/50 su Close, ADX 14 e ATR 14 con Wilder dichiarato. Arma dal lunedì al giovedì quando è disponibile la candela completata alle 06:00 UTC. Servono almeno 50 candele precedenti complete, ATR positivo, storico valido e nessuna posizione, entrata pendente o richiesta irrisolta del modello. Converti in UTC gli intervalli reali del broker.
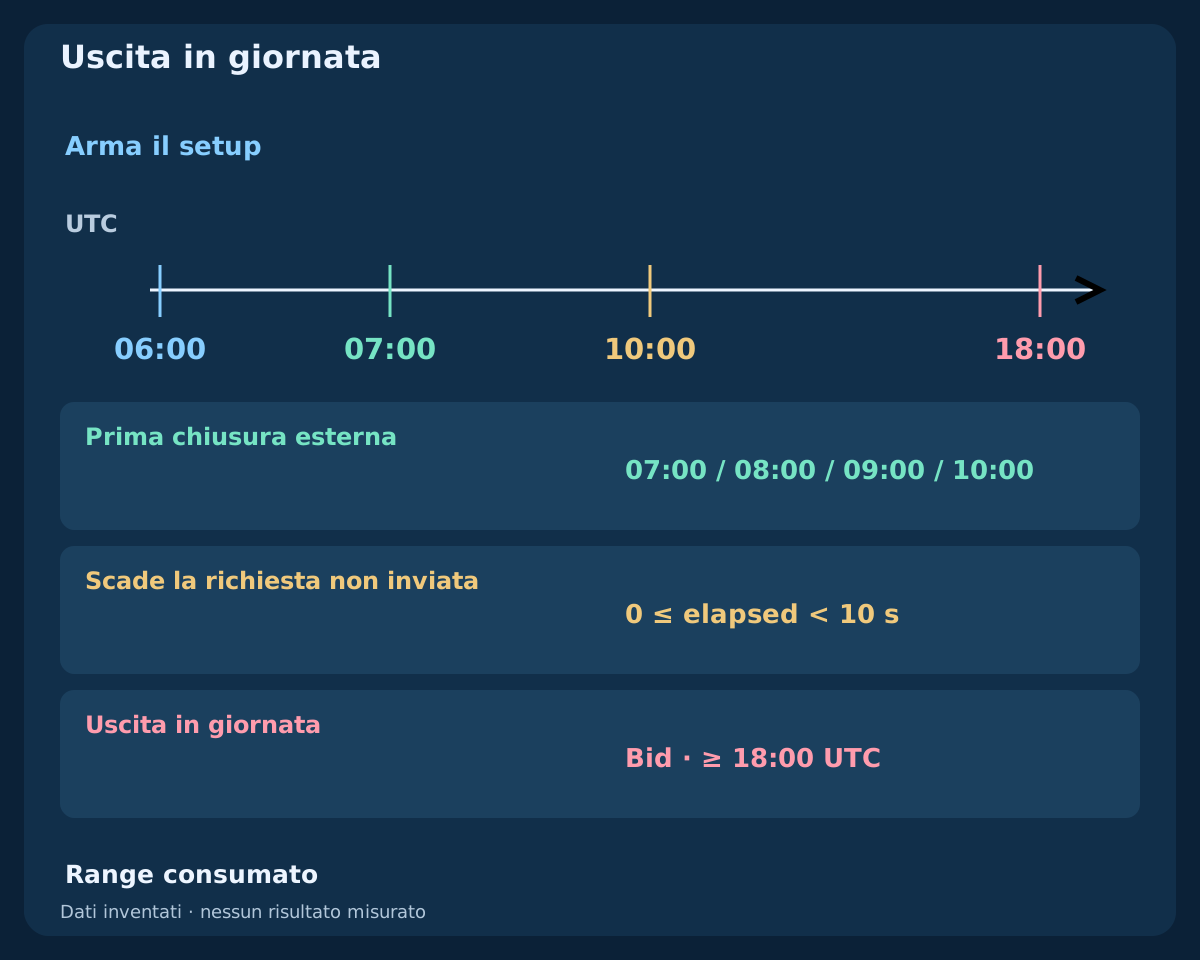
Il range comprende aperture 00:00–05:00, quindi chiusure 01:00–06:00. Le candidate chiudono alle 07:00, 08:00, 09:00 e 10:00 dello stesso giorno. Se l’ultima resta interna, scade dopo la sua valutazione. Non ricostruire un setup mancato dopo aver visto le candidate. Con dati mancanti si salta, senza inventare candele.
| Componente | Input dichiarato | Ruolo o limite |
|---|---|---|
| EMA 20 / 50 | Close; inizializzazione SMA | Direzione e pendenza simultanee |
| ADX 14 | Riferimento Wilder DM/DI/DX/ADX | Forza almeno 25; senza direzione |
| ATR 14 | Wilder fissato alle 06:00 UTC | Scala di range, margine e protezione |
| Range | Sei candele UTC; primo evento esterno | Limiti fissi senza riarmo retroattivo |
3. Congela range e scala prima del breakout
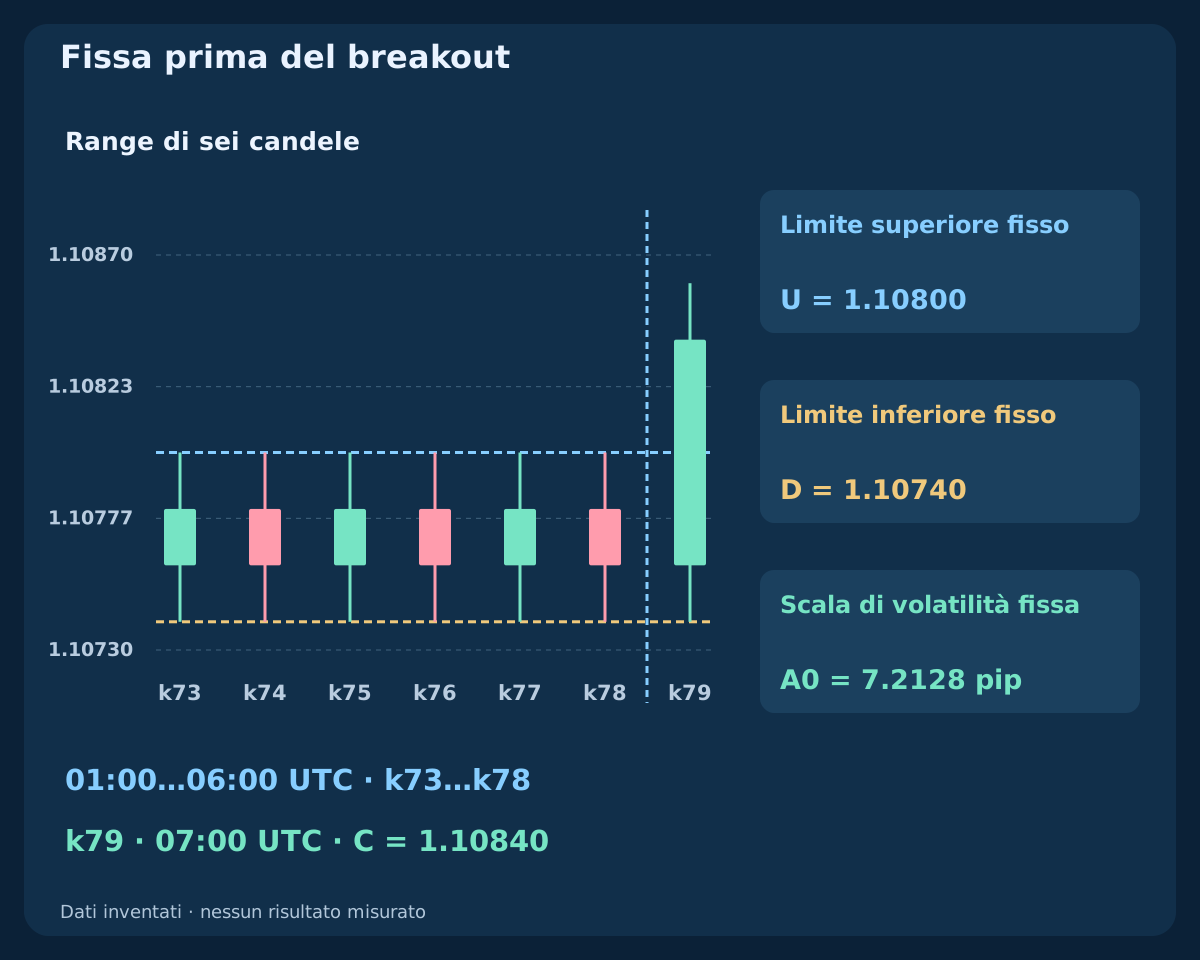
All’armamento definisci U = max[H(01:00), …, H(06:00)], D = min[L(01:00), …, L(06:00)] e A0 = ATR14(06:00). La compattezza richiede 0 < U − D ≤ 2A0. Mantieni U, D e A0 invariati per tutto il setup. A0 è distanza di prezzo, non direzione né probabilità.
Non includere la candidata nel range e non sostituire A0 con ATR ingrandito dal breakout. Altrimenti l’evento modifica il criterio con cui viene giudicato. Un range stretto non garantisce espansione né sceglie direzione. Se fallisce all’armamento, nessun setup quel giorno; non spostare la finestra per trovarne uno favorevole.
4. Controlla EMA e ADX sullo stesso evento
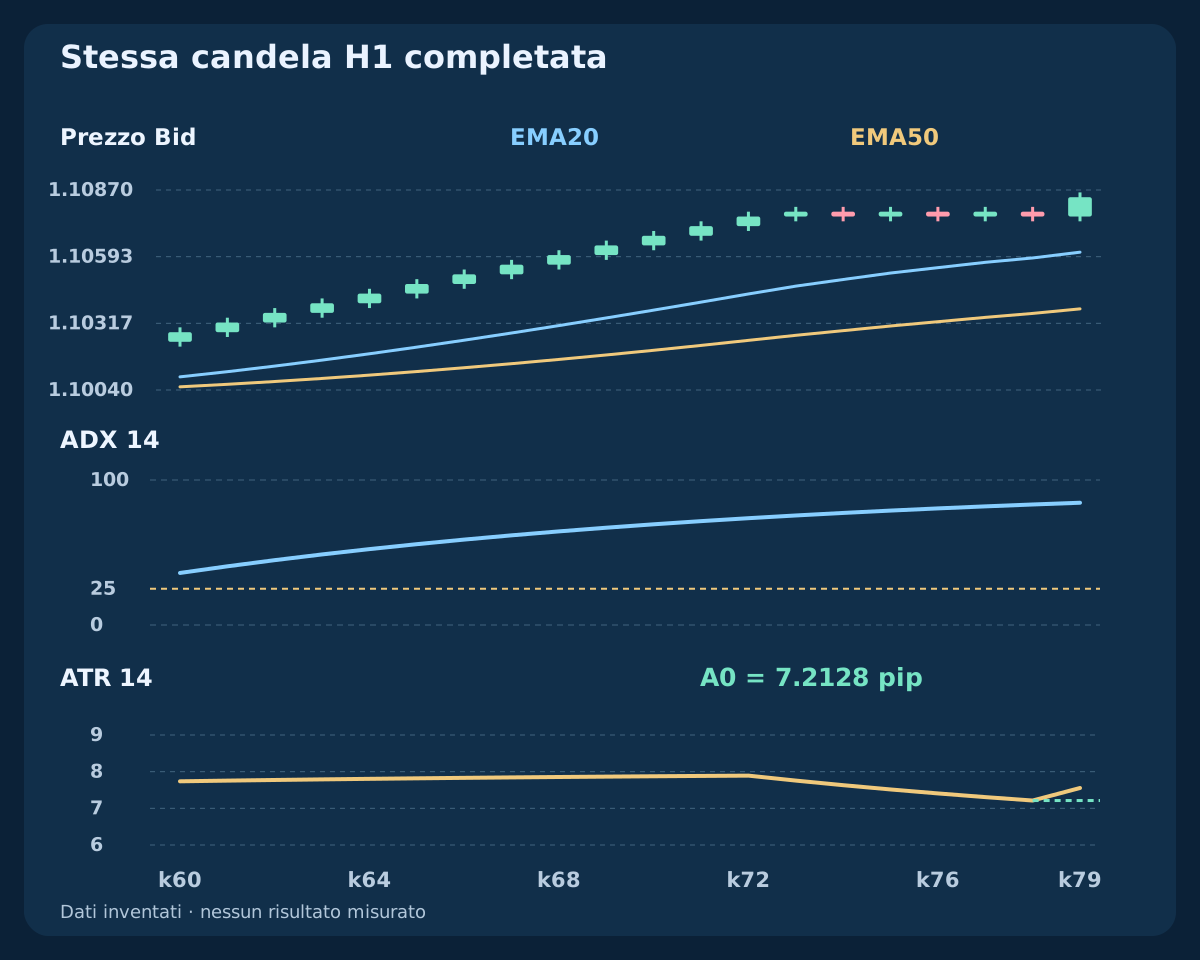
La candidata completata deve soddisfare F(k) = [C(k) > EMA20(k) > EMA50(k)] AND [EMA20(k) > EMA20(k−1)]. La forza richiede ADX14(k) ≥ 25, uguaglianza inclusa. Posizione del prezzo, ordine delle medie e pendenza sono componenti esplicite di F, non letture visive intercambiabili.
ADX non indica direzione e può essere alto in una discesa. La direzione rialzista deriva da F. +DI e −DI servono al calcolo e alla diagnosi: non si richiede un ulteriore incrocio DI. Entrambi i filtri usano la stessa candela completata; un miglioramento successivo non sostituisce un fallimento.
5. Dichiara il calcolo esatto di riferimento
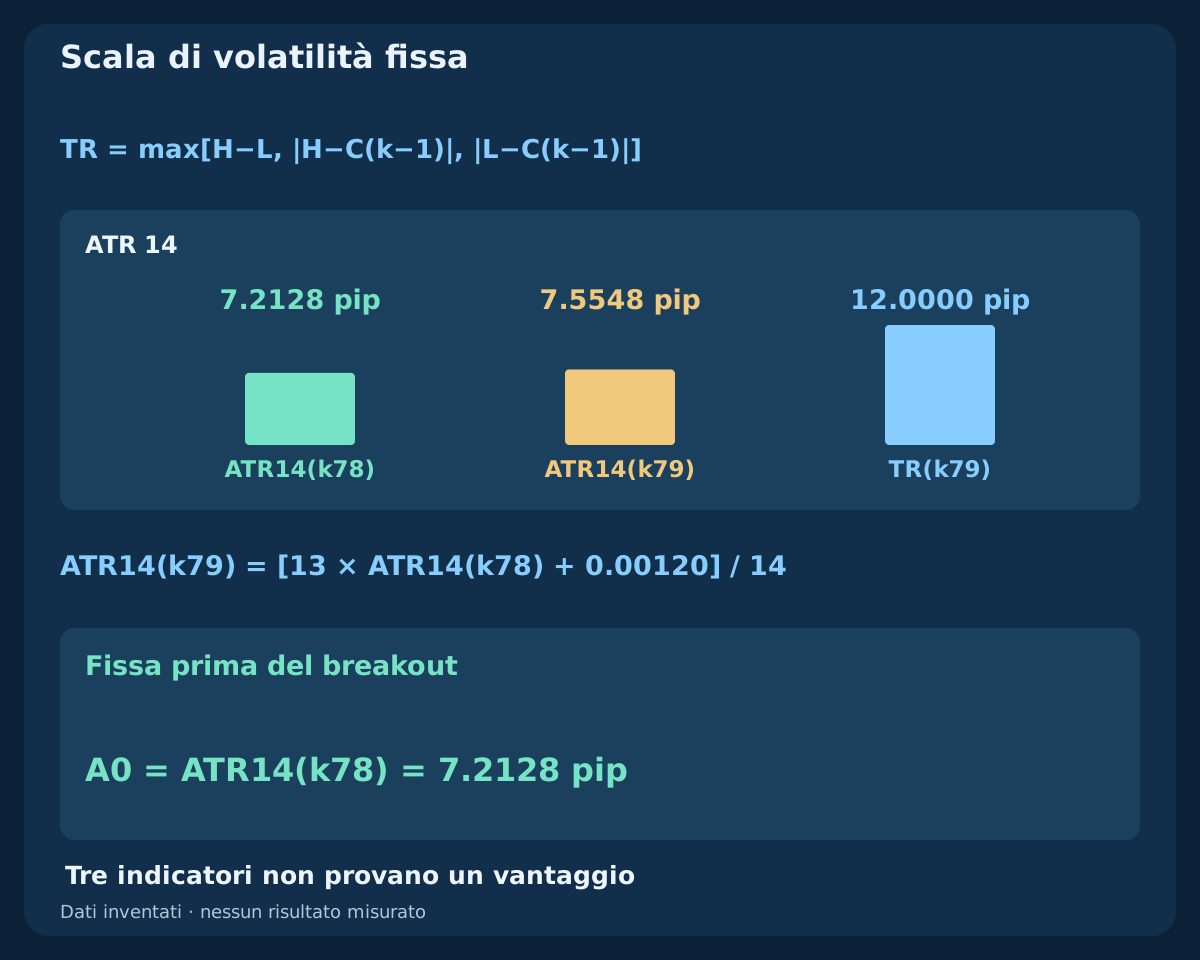
Ogni EMA parte dalla media semplice del primo periodo e applica EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). Il True Range è TR(k) = max[H−L, |H−C(k−1)|, |L−C(k−1)|]. ATR e movimenti direzionali smussati iniziano con la media dei primi 14 input validi, poi usano W(k) = [13W(k−1) + x(k)]/14. Il primo TR valido è k1.
DM positivo prende l’aumento del massimo solo se positivo e maggiore della diminuzione del minimo; DM negativo usa l’inverso, parità a zero. DI vale cento volte DM smussato diviso ATR. DX vale cento volte differenza assoluta DI sulla loro somma; somma nulla con ATR positivo dà zero. ADX media DX da k14 a k27, poi continua con Wilder. ATR nullo rende indisponibile la decisione. EMA50 inizia a k49. Periodi uguali non provano inizializzazione o smoothing uguali al terminale: confronta valori effettivi prima di affermare equivalenza.
6. Consuma la prima chiusura esterna anche se rifiutata
La prima candidata con C(k) > U OR C(k) < D consuma il range. Una chiusura sul bordo resta interna; una sola ombra esterna con chiusura interna non lo consuma. La chiusura inferiore termina l’occasione BUY senza SELL. Per la prima superiore esigi 0.10A0 ≤ C(k) − U ≤ 0.75A0 insieme a F e ADX.
Poco sopra U significa breakout debole, troppo lontano significa estensione eccessiva: entrambi consumano l’evento, come un filtro EMA o ADX fallito. Non attendere un’altra chiusura esterna o un retest per riprovare. Serve un range indipendente di un nuovo giorno ammissibile. Registra separatamente primo evento grezzo e qualificazione Q.
7. Valuta soltanto la prima quotazione tempestiva
Dopo chiusura qualificata a t, valuta la prima coppia Bid/Ask osservata. Invia solo durante 0 ≤ elapsed < 10 seconds con età massima 2 seconds. Spread non oltre 1.5 pips, distanza Ask–stop in 5 to 30 pips estremi inclusi e rapporto netto previsto almeno 1.5. Richiedi anche Ask − C(k) ≤ A0 come limite all’inseguimento del prezzo.
Controlla tick effettivo, distanze minime, volume, margine e protezione allegata iniziale. Prima quotazione inadatta, rifiuto esplicito o nessun prezzo entro scadenza terminano il setup consumato. Nessuna sostituzione con una quotazione migliore. Il termine limita l’invio; una richiesta già trasmessa può essere eseguita e va riconciliata.
8. Ricostruisci l’intero storico OHLC inventato
Il CSV contiene 80 candele EURUSD H1 inventate, con chiusure da 2026-07-06 00:00 UTC, prezzo iniziale 1.10000 e 1 pip = 0.00010. Variazioni di chiusura in pip: (+4,−4) × 24, poi (+2,−2) × 3, +8, +4 × 17, (+2,−2) × 3 e +8. Sono dati didattici costruiti, non quotazioni del broker o campione di operazioni redditizie.
Ogni apertura successiva coincide con la chiusura precedente; massimo due pip sopra il maggiore fra apertura e chiusura, minimo due sotto il minore. Apertura iniziale uguale alla chiusura, massimo 1.10060 e minimo 1.09980. Sono inclusi input, EMA, TR, DM, DI, Wilder, ADX e stati. Vuoto significa indisponibile. Si termina a k79: entrata disegnata come piano, senza prezzi futuri o curva dei profitti.
Scarica il CSV fittizio completo con OHLC, indicatori ed eventi
9. Distingui il rifiuto dal nuovo range indipendente
Il primo range si fissa a k54. A k55 chiusura 1.10080 sopra U 1.10040 e F vero, ma ADX 7.1429: rifiuto. A k58 ADX arriva a 25.6534, tuttavia range consumato e Q ancora zero. A0 resta 7.2821 pips. La forza tardiva non crea un’altra prima rottura.
Il nuovo range si arma a k78: U 1.10800, D 1.10740 e A0 7.2128 pips. A k79 chiusura 1.10840, cioè 4 pips sopra U entro i limiti fissi. EMA20 1.10611961, EMA50 1.10376702 e ADX 84.3187: Q uno a 2026-07-09 07:00 UTC. Numeri visualizzati arrotondati, decisioni a precisione completa. Restano da controllare le quotazioni.
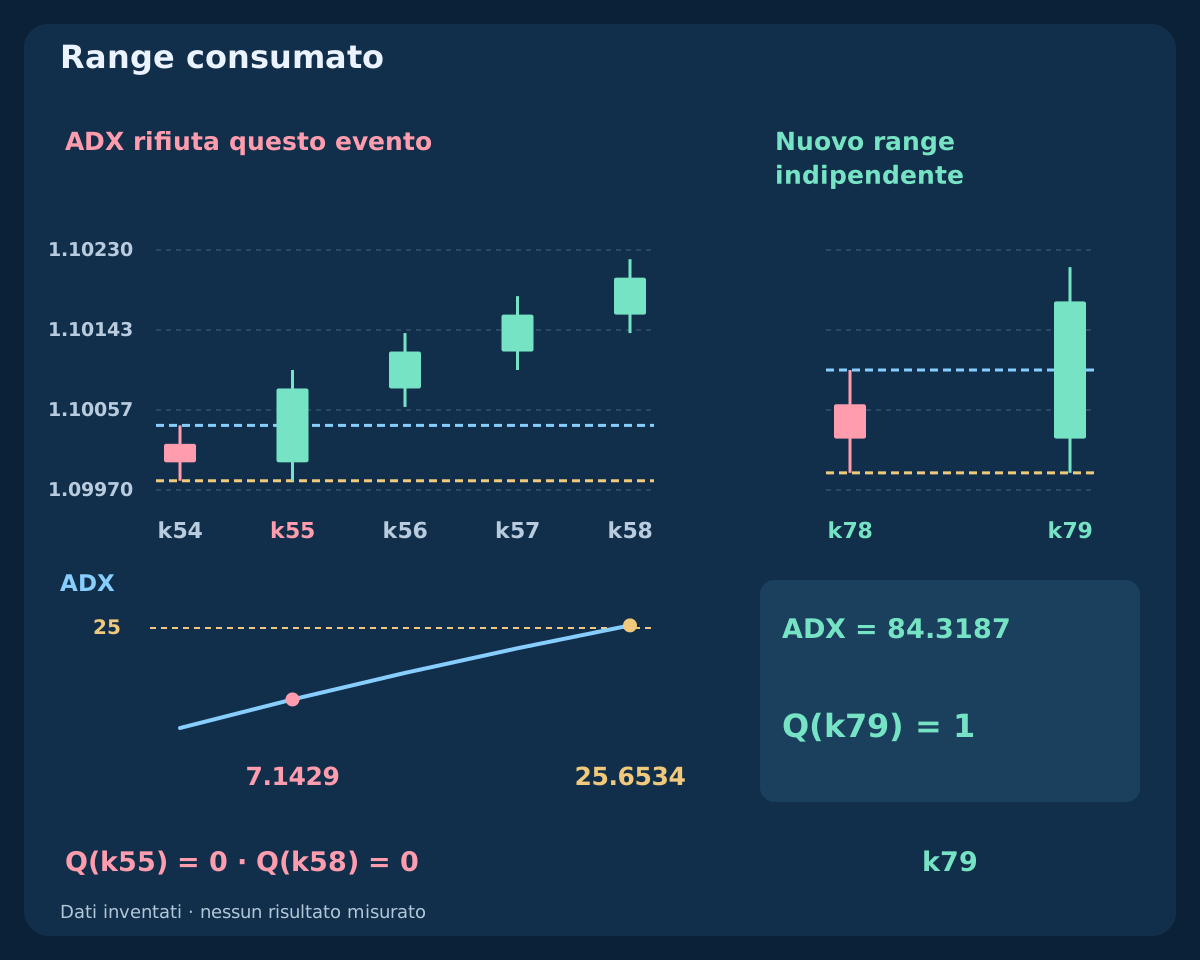
| Candela | Chiusura Bid | A0 (pip) | ADX 14 | F | Primo esterno | Q |
|---|---|---|---|---|---|---|
| k54 | 1.10000 | 7.2821 | 0.0000 | 0 | 0 | 0 |
| k55 | 1.10080 | 7.2821 | 7.1429 | 1 | 1 | 0 |
| k58 | 1.10200 | 7.2821 | 25.6534 | 1 | 0 | 0 |
| k78 | 1.10760 | 7.2128 | 83.1124 | 1 | 0 | 0 |
| k79 | 1.10840 | 7.2128 | 84.3187 | 1 | 1 | 1 |
10. Fissa protezione con struttura e ATR precedente
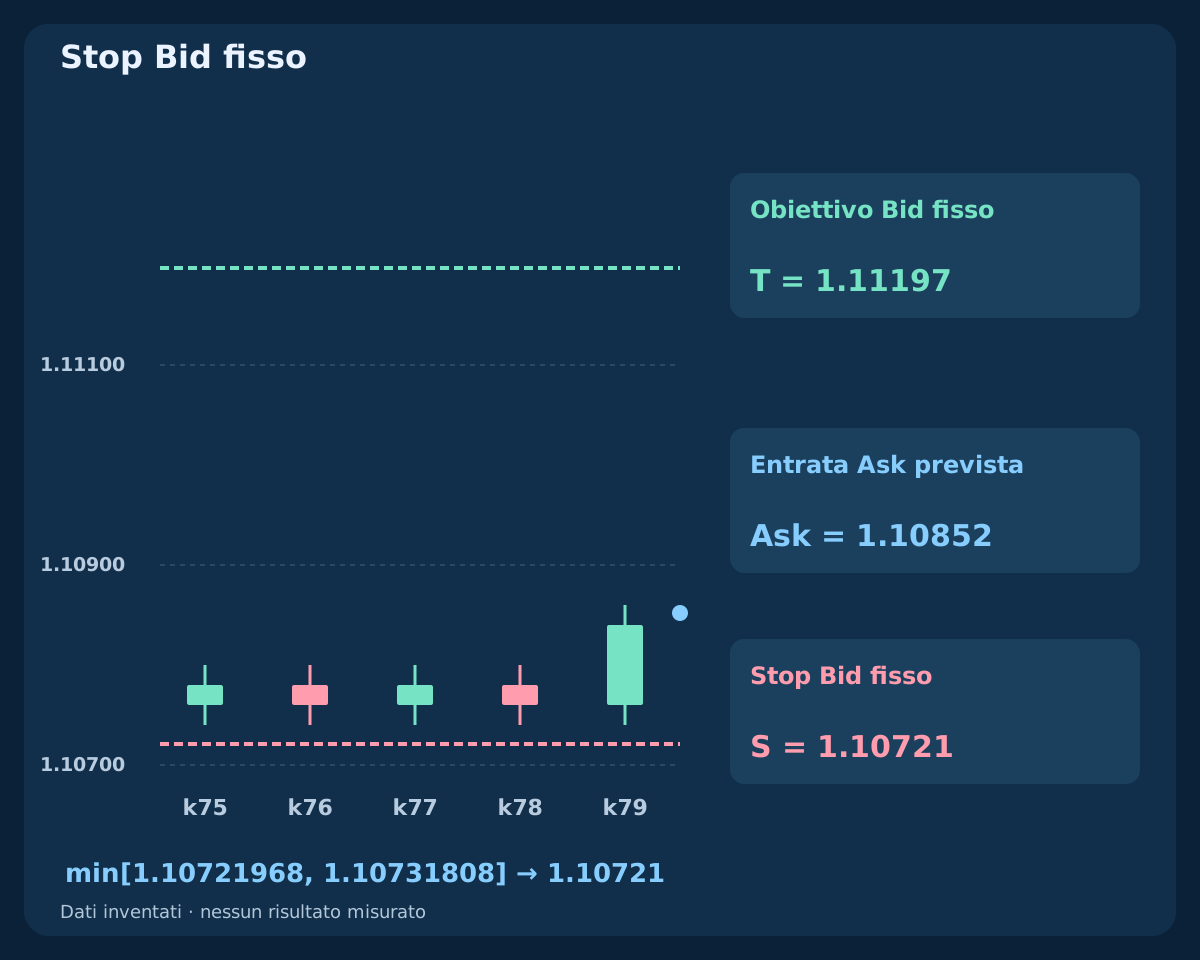
Per un evento superiore qualificato usa S_raw = min[D − 0.25A0, C(k) − 1.5A0]. Arrotonda lo stop BUY verso il basso al tick reale, poi calcola T = C(k) + 3[C(k) − S]. Le due uscite Bid restano fisse prima della quotazione. Lo stop inferiore rispetta sia margine strutturale sia distanza ATR.
A k79 i candidati grezzi sono circa 1.10721968 e 1.10731808. Con tick ipotizzato 0.00001, l’arrotondamento inferiore produce S = 1.10721 e T = 1.11197. I livelli grezzi non sono prezzi eseguibili sulla griglia. Verifica tick reale e ricalcola i filtri dopo la normalizzazione. Il marcatore Ask è un piano distinto dalle candele Bid completate.
11. Confronta prime quotazioni alternative dopo i costi
Alle 07:00:02 UTC supponi prima Bid/Ask 1.10840 / 1.10852. BUY entra Ask ed esce Bid. Spread 1.2 pips, stop lordo 13.1 pips e obiettivo lordo 34.5 pips. Commissione completa 0.6 pip più riserva totale di esecuzione avversa 1.0 pip danno perdita prevista 14.7 pips, obiettivo netto 32.9 pips e rapporto 2.2381. Avanzamento d’entrata 1.2 pips entro A0: questi filtri passano.
Se la prima fosse 1.10900 / 1.10912, stesso spread e avanzamento 7.2 pips entro A0 non arrotondato. Stop lordo 19.1 pips, perdita 20.7 pips, obiettivo netto 26.9 pips e rapporto 1.2995: rifiuto. Sono alternative alla prima quotazione, non attesa per scegliere. Ask d’ingresso contro Bid d’uscita comprende già lo spread. La riserva non garantisce limiti a slippage o perdite effettive.
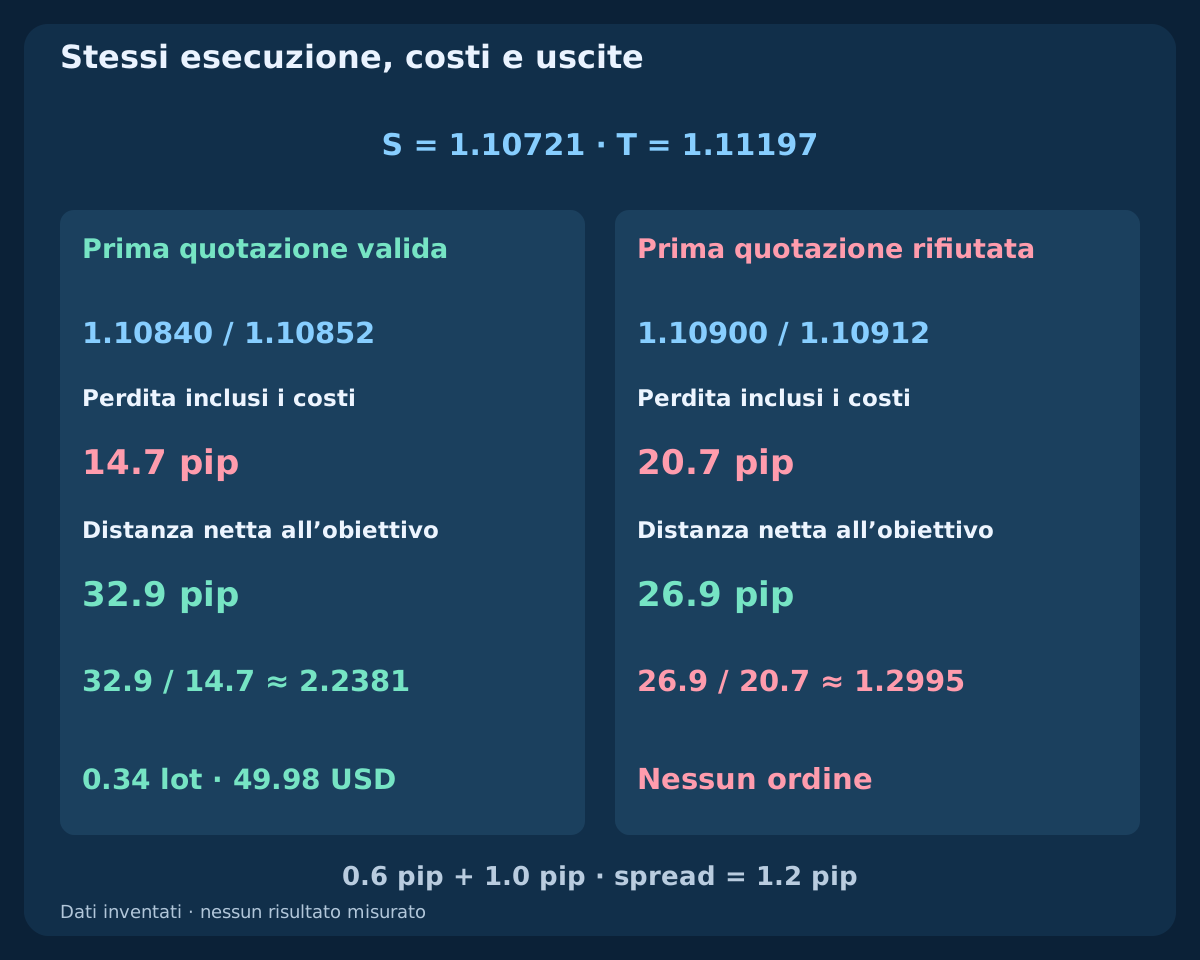
| Prima quotazione | Bid / Ask | Stop lordo (pip) | Perdita + costi | Obiettivo netto | Rapporto | Decisione |
|---|---|---|---|---|---|---|
| Accettabile | 1.10840 / 1.10852 | 13.1 | 14.7 | 32.9 | 2.2381 | Passa |
| Cara | 1.10900 / 1.10912 | 19.1 | 20.7 | 26.9 | 1.2995 | Rifiuta |
12. Dimensiona con la perdita prevista comprensiva dei costi
Patrimonio 10000 USD e quota di ricerca 0.5% danno budget 50 USD. Contratto standard 100000 EUR, valore pip 10 USD per lotto in USD e passo 0.01: arrotonda il volume per difetto. La quotazione accettata produce 0.34 lots e rischio previsto 49.98 USD. Quella rifiutata non genera ordini anche se meno lotti rientrassero nel budget.
Usa contratto e conversione reali, massimo, minimo, passo e margine del broker. Se il minimo supera il budget, salta invece di arrotondare in eccesso. ATR maggiore può allargare lo stop scelto e ridurre i lotti, senza eliminare gap o scarsa liquidità. L’esposizione esistente richiede un limite distinto. Budget e riserva non garantiscono perdita massima.
13. Mantieni le uscite fisse e chiudi in giornata
Mantieni stop e obiettivo iniziali; contano attivazione Bid effettiva ed esecuzione del broker. Se aperto, richiedi chiusura al primo Bid eseguibile dalle 18:00 UTC del giorno del setup. Mercato chiuso o interruzioni possono ritardare. Cambi EMA/ADX non aggiungono uscite, inversioni o rinvii dell’obiettivo.
Ask sul target non basta: Ask 1.11197 con Bid 1.11185 non raggiunge l’obiettivo Bid 1.11197. Una candela ipotetica indipendente con H = 1.11220 e L = 1.10700 comprende entrambe le uscite ma non ne mostra l’ordine. Usa tick ed esecuzione realistica oppure marca ambiguità; non scegliere un risultato favorevole. Tale candela futura non è nel CSV.
14. Registra annullamenti e riconcilia le richieste incerte
Separa larghezza, dati, orologio, stato occupato, prima chiusura opposta, breakout debole/esteso, F, ADX, termine, prezzo vecchio, spread, inseguimento, distanza, rapporto, volume, margine e rifiuto. Nessun recupero cambiando range, A0, uscite o letture successive. Nuovo giorno solo con posizioni e richieste chiarite.
Dieci secondi limitano l’invio lato client, non la durata di un ordine a mercato. Dopo timeout o disconnessione riconcilia ordini ed esecuzioni prima di reinviare. Conferma volume, prezzo e protezione reali. Se eseguito senza protezione, tenta chiusura controllata immediata e blocca nuovi ingressi fino a risoluzione. Chiusura fallita o parziale lascia esposizione; risposta incerta non autorizza un BUY completo duplicato.
15. Confronta i filtri sulla stessa base di esecuzione
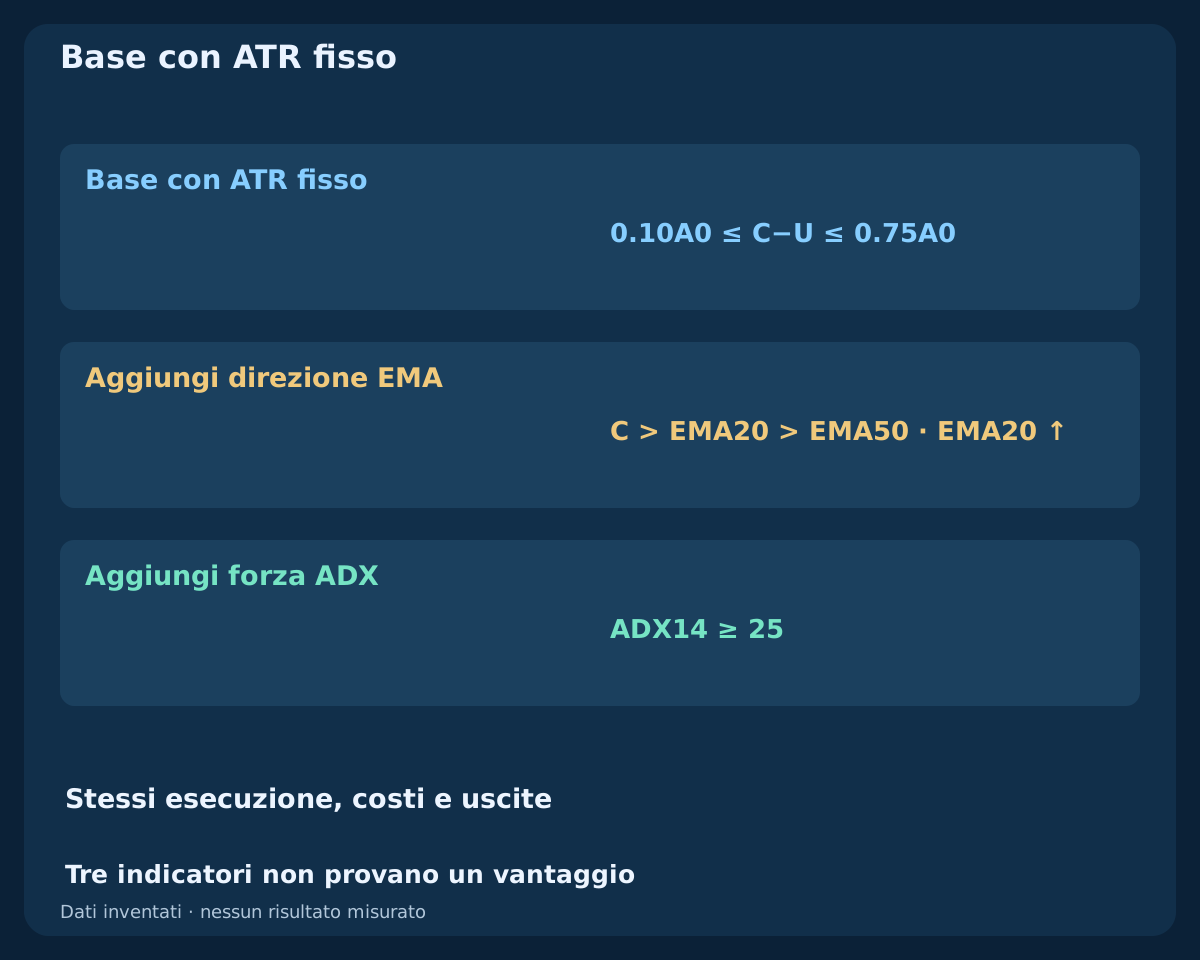
Parti dai primi eventi superiori di range compatti con margine ed estensione fissi. Confronta base, aggiunta EMA, poi EMA più ADX mantenendo calendario, ATR fisso, protezione, quotazioni, costi, budget, posizione unica e uscita temporale. Ogni modello gestisce il proprio stato cronologico: filtrare un trade modifica disponibilità successive.
ATR definisce già ammissibilità, scala e protezione; senza ATR è un esperimento diverso. Usa Bid/Ask o tick adeguati, errori realistici e validazione successiva indipendente, conservando tutte le versioni. Esamina aspettativa netta, drawdown, incertezza e vincenti esclusi, non solo percentuale di successo. Valuta sensibilità senza scegliere un vincitore diverso per segmento. Qui si verificano definizioni e aritmetica, non redditività.
16. Controlla tutta la specifica prima del test
Verifica UTC, sei candele completate, A0 valido e U/D fissi. Controlla primo evento, estremi inclusi, F e ADX simultanei e divieto di riattivare rifiuti. Poi età, termine, spread, inseguimento, protezione normalizzata, rapporto, volume, margine e identità unica della richiesta. Registra uscite effettive e casi irrisolti per riprodurre le decisioni.
Questa è la seconda strategia dopo le tre guide alle combinazioni. Tienila separata da MACD sulla linea zero e dal prossimo pullback sulla banda mediana Bollinger con RSI. Una specifica riproducibile permette ricerca verificabile; non raccomanda trading reale né presume profitti grazie a tre indicatori.
Domande frequenti
Perché fissare range e ATR prima del breakout?
La candidata è giudicata con informazioni fissate prima. Includerne il massimo o l’ATR aumentato cambia la regola durante l’evento. Range e scala rimangono fino a consumo o scadenza.
ADX a 25 significa comprare automaticamente?
No. ADX richiede forza senza direzione. Servono anche primo evento superiore valido, distanze, EMA, prima quotazione e rischio completi. L’uguaglianza supera solo il filtro ADX.
ADX successivo riattiva k55 rifiutato?
No. A k58 ADX passa, ma il primo evento esterno ha consumato il range. Occorre un nuovo giorno ammissibile. Attendere forza successiva sarebbe un altro modello.
Wilder coincide automaticamente con gli indicatori MT4?
No. Periodi uguali non verificano smoothing, inizializzazione, input e storico. Il riferimento è riproducibile; confronta risultati effettivi prima di sostituire valori o dichiarare equivalenza.
Perché meno lotti con uno stop più ampio?
A budget uguale, maggiore distanza di perdita costa di più per lotto. Arrotonda per difetto con contratto, costi, conversione e passi reali. Volume corretto non garantisce perdita massima.
I grafici mostrano un backtest redditizio?
No. Sono OHLC inventati, indicatori calcolati e piani di quotazione. Il CSV termina al segnale senza esiti successivi. La redditività richiede test cronologici e validazione successiva indipendente.
Fonti e note di ricerca
MetaQuotes documenta indicatori e interfacce. Qui si definiscono separatamente Wilder, inizializzazioni finite, stati giornalieri, soglie, dati inventati ed esecuzione. Periodi uguali non dimostrano coincidenza con gli indicatori integrati. Verifica il riferimento o tratta un’altra implementazione come modello diverso. Il CSV termina al secondo segnale; le quotazioni illustrano calcoli, non esecuzioni o risultati di EA commerciali.
Specifica educativa con prezzi e piani fittizi. Forex comporta rischi. Indicatori, budget e protezione non garantiscono guadagni o perdita massima.