

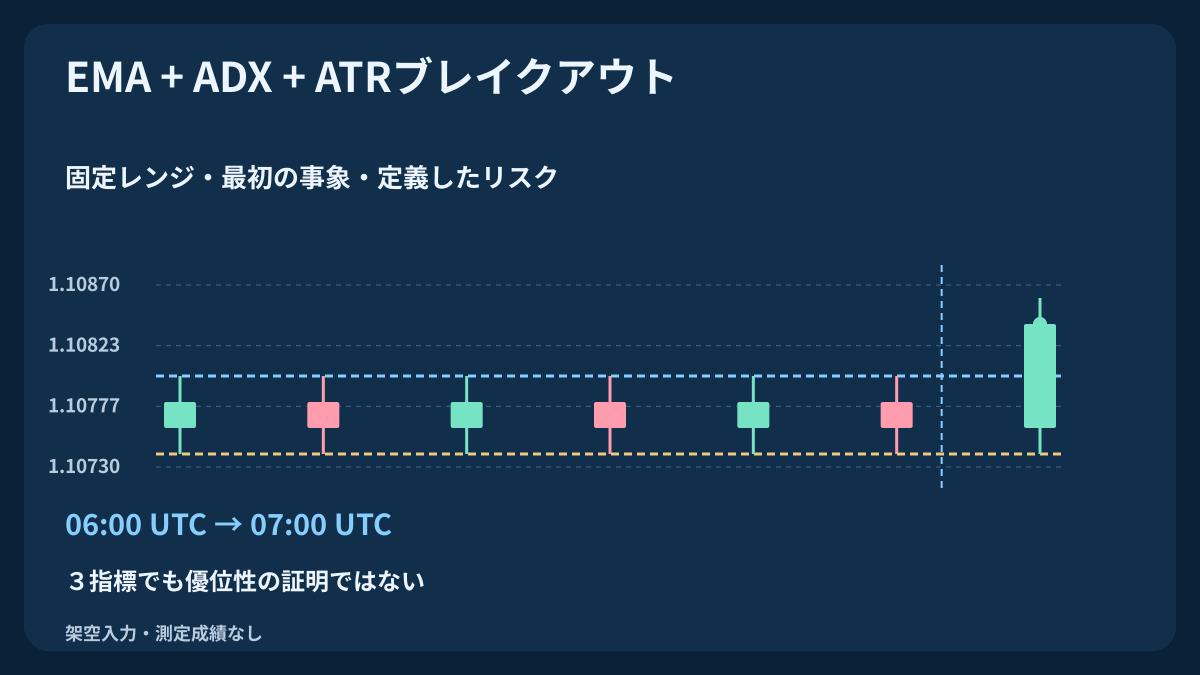
買い専用モデルとして、方向・強さ・変動幅を分けて定義します。完成した6本の足とATRはブレイク前に固定します。最初のレンジ外終値で機会を消費し、フィルターが拒否しても、後のADX上昇で復活させません。図は拒否、新しいレンジ、発注計画を示します。架空データであり運用成績ではありません。
1. 仮説を定め、指標の役割を分ける
完成した狭いH1レンジの後に上方終値、順序の整ったEMA、十分なADXが現れる条件を、継続局面の検証対象として定義します。優位性の証明ではありません。EMAの方向、ADXの強さ、ATRの尺度は共通する価格から計算されるため、同時成立を独立した証拠とは数えません。強さの検出が値動きの後半になる場合もあります。
対象はEURUSDのBUYだけです。SELL、ナンピン、積み増し、自動反転、トレーリング、裁量の再テストはありません。MACD–RSI戦略とは別モデルです。時刻、平滑化、最初の事象、保護水準を変更したら別バージョンとして記録・検証します。
別の組み合わせモデルとして、H1のボリンジャー・ミドルへの押し目とRSIも参照できます。直後の一足という期限、気配値条件、固定保護水準を定義しています。
2. UTC時刻と準備条件を固定する
Bid OHLC、CloseのEMA 20/50、明示したWilder ADX 14とATR 14を使用します。月曜から木曜、06:00 UTCに完成した足が利用できた時点で準備します。直前に少なくとも50本の完成足、有効な履歴、正のATRが必要です。このモデルの建玉、未処理の新規注文、未解決リクエストがあれば準備しません。ブローカーの実際の足区間をUTCへ対応付けます。
レンジは00:00〜05:00開始、01:00〜06:00終了の6本です。候補足は当日07:00、08:00、09:00、10:00終了。最後も内側なら判定後に失効します。候補を見た後で準備漏れを再構成してはいけません。欠損日は飛ばし、存在しない足を補作しません。
| 要素 | 定義した入力 | 役割・制限 |
|---|---|---|
| EMA 20 / 50 | Close、SMA初期化 | 同時点の方向と傾き |
| ADX 14 | Wilder DM/DI/DX/ADX参照 | 強度25以上、方向なし |
| ATR 14 | 06:00 UTCにWilder値を固定 | レンジ・余白・保護の尺度 |
| レンジ | UTC6本と最初の外側事象 | 固定境界、後から再準備しない |
3. ブレイク前にレンジと尺度を固定する
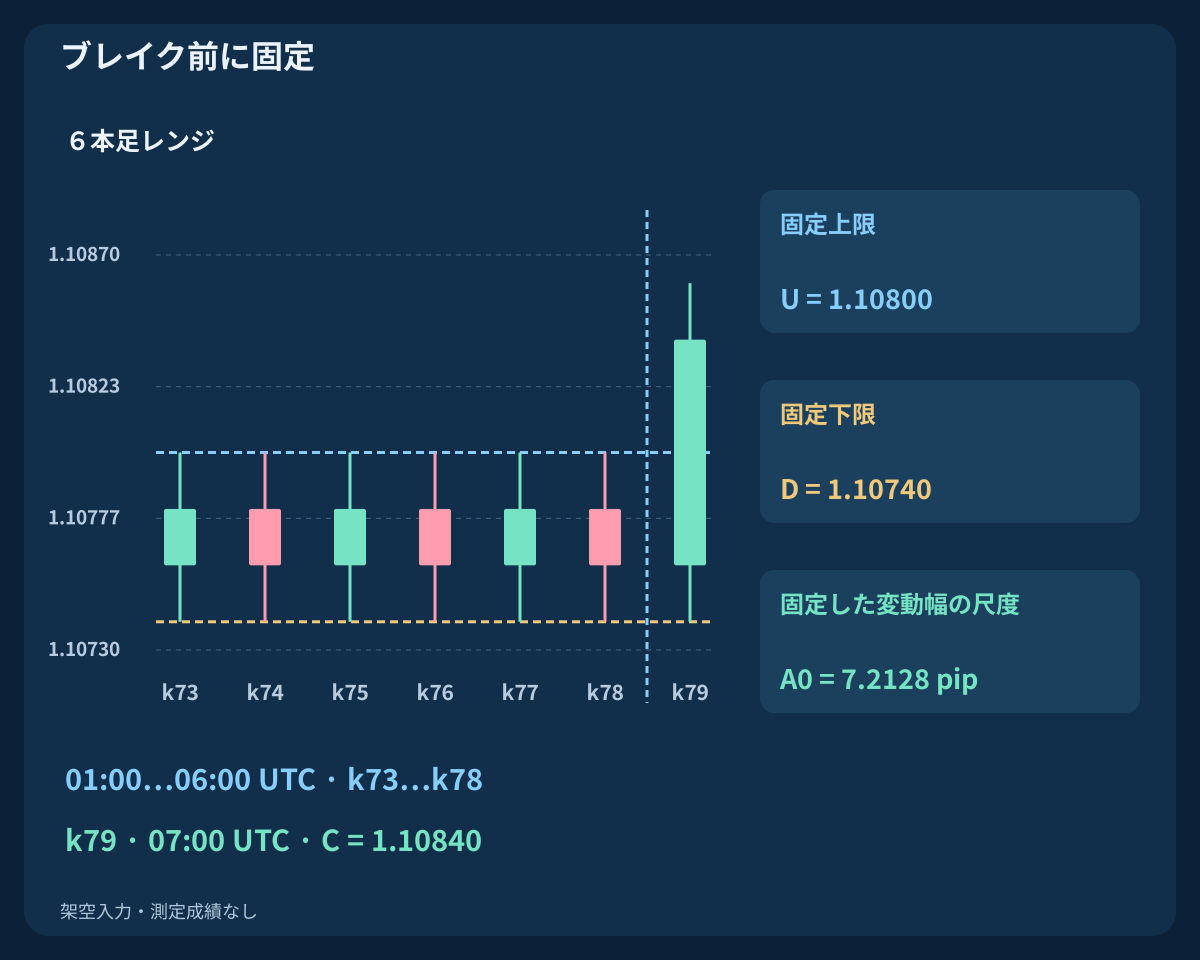
準備時にU = max[H(01:00), …, H(06:00)]、D = min[L(01:00), …, L(06:00)]、A0 = ATR14(06:00)を定義します。幅の条件は0 < U − D ≤ 2A0です。U、D、A0はその機会の間ずっと固定します。A0は価格距離であり、方向や成功確率ではありません。
候補足をレンジに含めたり、ブレイクで増えたATRをA0に置き換えたりしません。事象が自分の判定基準を変更してしまうためです。狭いレンジは拡大も方向も保証しません。準備時に幅条件を満たさなければ当日は対象外とし、都合のよい窓へずらしません。
4. 同じ事象でEMA方向とADX強度を評価する
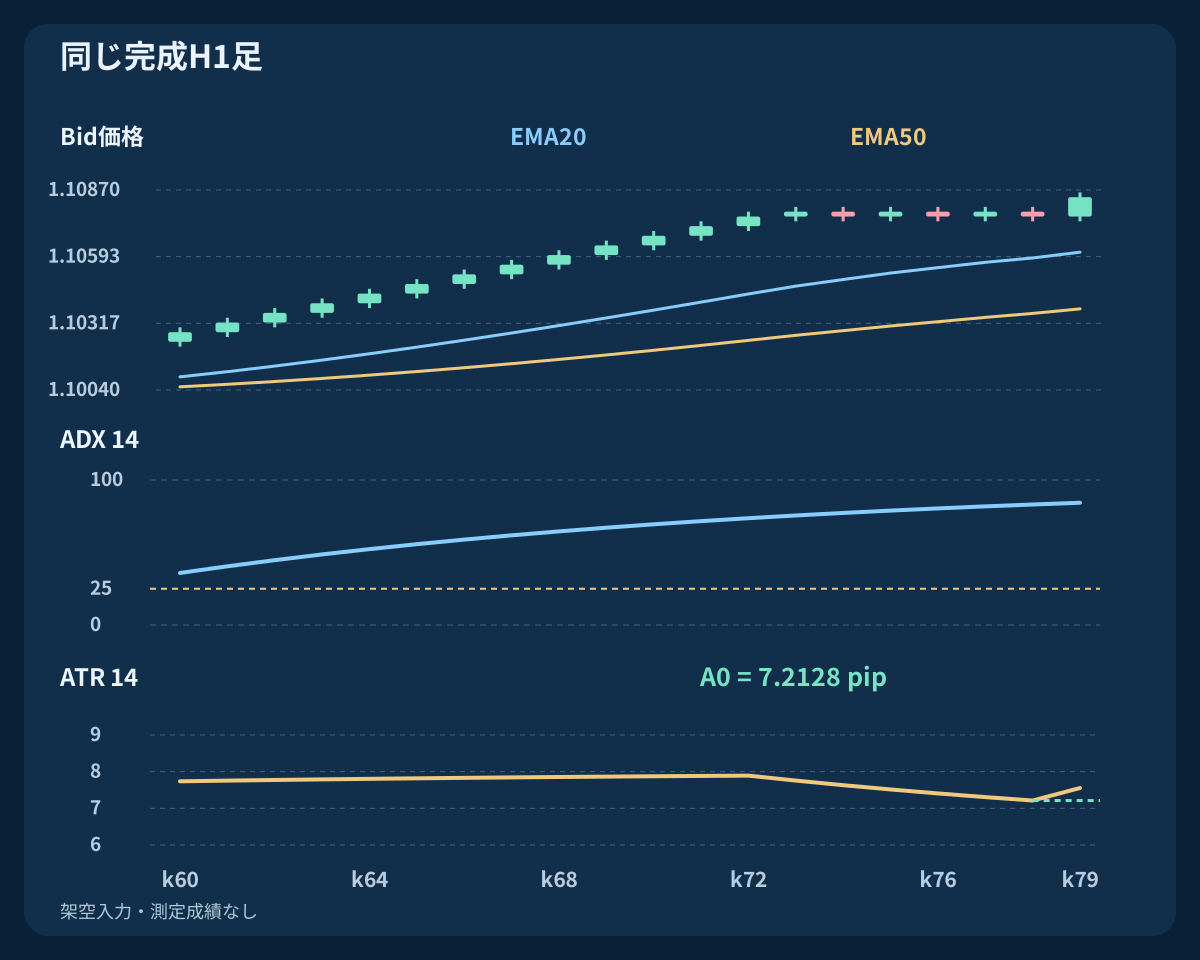
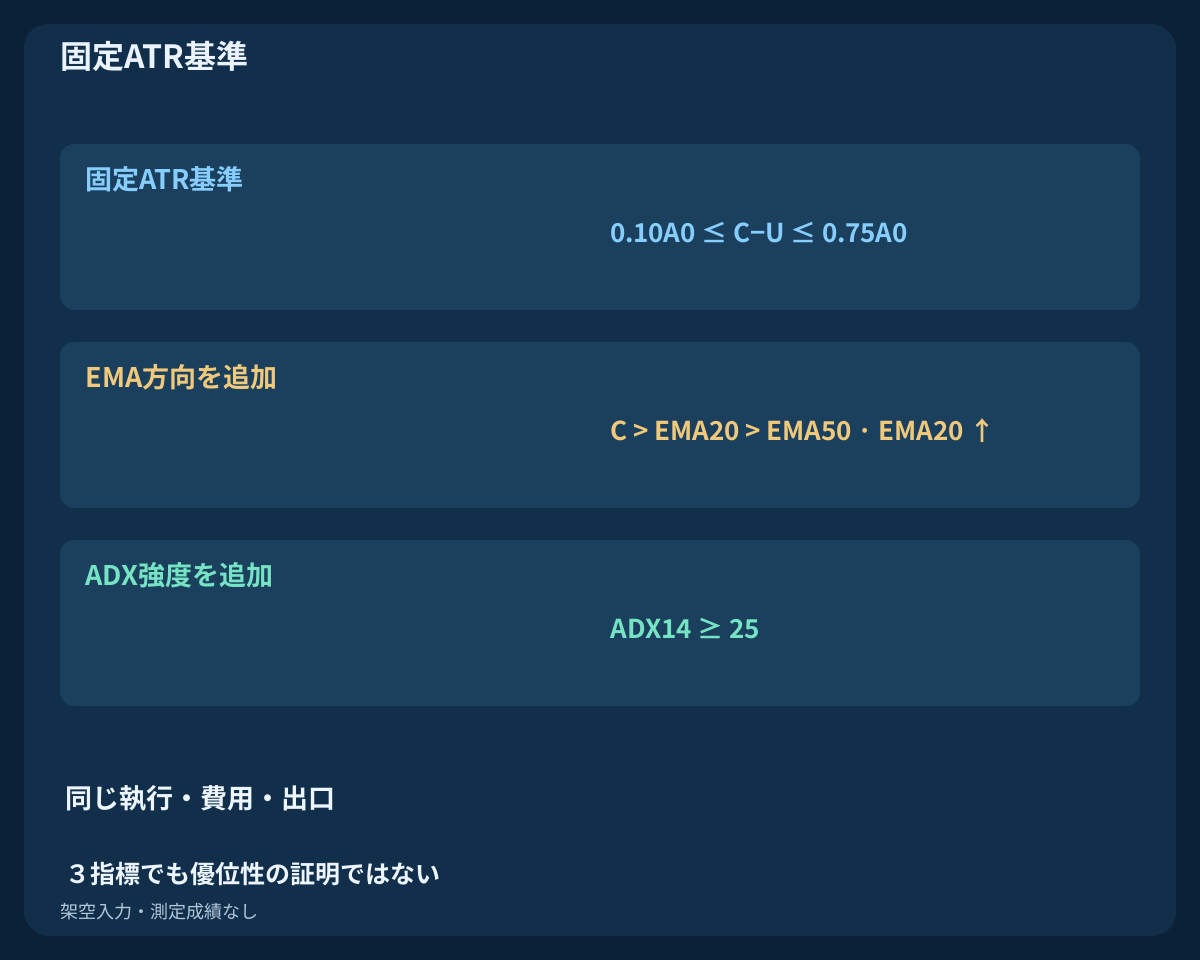
完成した候補足でF(k) = [C(k) > EMA20(k) > EMA50(k)] AND [EMA20(k) > EMA20(k−1)]を要求します。強度条件はADX14(k) ≥ 25で等号を含みます。価格位置、平均線の順序、傾きはFの明示的な別要素です。見た目が上向きという判断で置き換えません。
ADX自体に方向はなく、下落中も高くなります。買い方向はFから得ます。+DIと−DIは計算・診断要素であり、追加のクロス条件ではありません。同じ完成足で両条件を判定し、後の改善を不成立だった条件の代わりにしません。
5. 参照計算を正確に宣言する
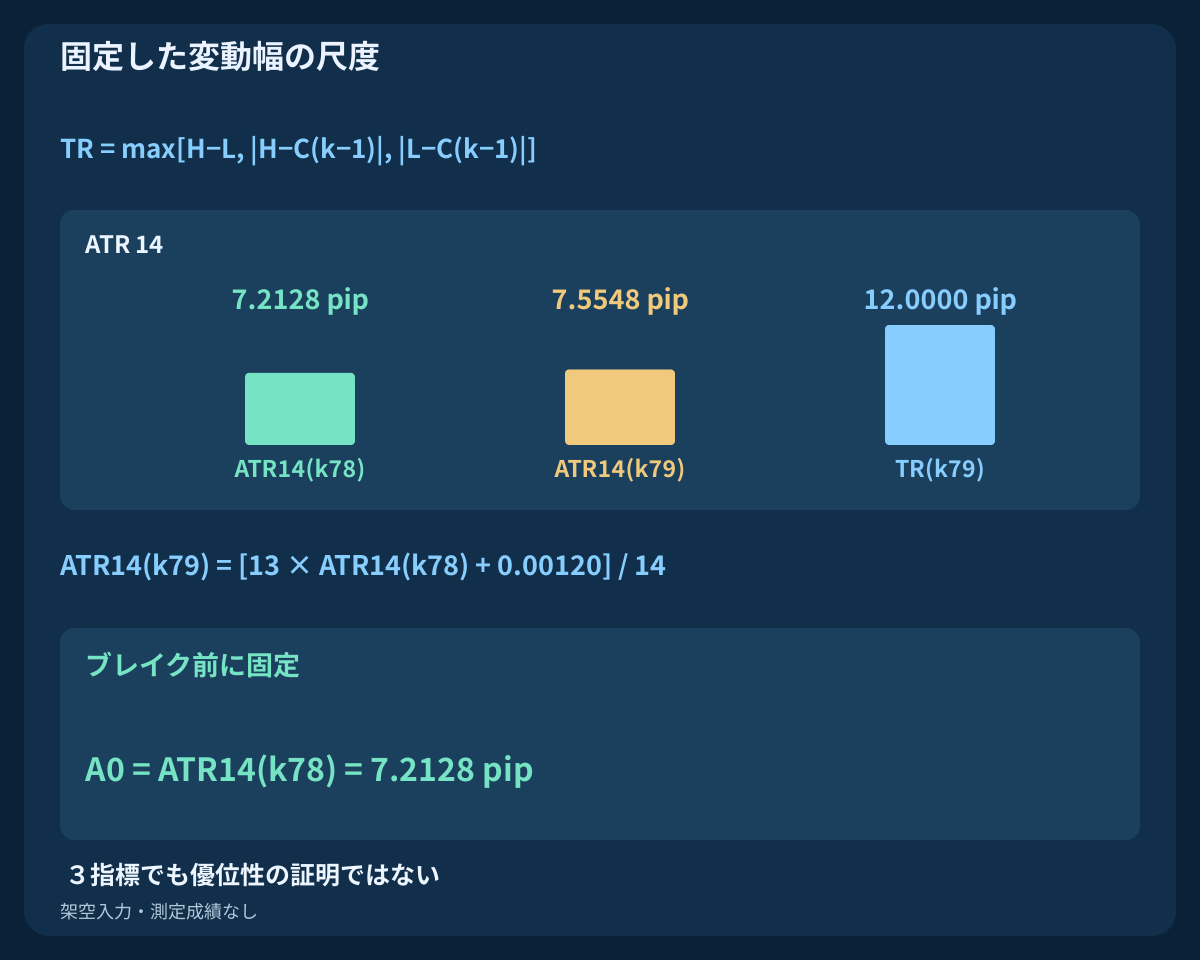
各EMAは最初の期間の単純平均で初期化し、EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1)を適用します。True RangeはTR(k) = max[H−L, |H−C(k−1)|, |L−C(k−1)|]。ATRと平滑化DMは最初の有効な14入力の平均から始め、その後W(k) = [13W(k−1) + x(k)]/14を使用します。最初の有効TRはk1です。
正のDMは高値上昇が正で安値下落より大きい場合だけ採用し、負のDMは逆、同値はゼロです。DIは平滑化DMをATRで割った値の100倍。DXはDI差の絶対値を和で割って100倍し、正のATRで和ゼロならDXゼロとします。ADXはk14〜k27のDX平均からWilder更新を続けます。ATRゼロは判定不可、EMA50はk49から有効です。同期間だけで初期化や平滑化の一致を仮定せず、端末の実測出力と比較してください。
6. 拒否されても最初の外側終値で消費する
最初にC(k) > U OR C(k) < Dとなる候補がレンジを消費します。境界と等しい終値は内側です。ヒゲだけ外側で終値が内側なら消費しません。下方終値なら買い機会を終了し、SELLにはしません。最初の上方終値には0.10A0 ≤ C(k) − U ≤ 0.75A0とF・ADXが必要です。
Uをわずかに超えて余白不足なら弱いブレイクとして消費します。離れすぎなら過伸長、EMA・ADX不成立でも消費します。後の外側足や戻りで再試行しません。新しい適格日に独立して作ったレンジだけが次の機会になります。生の最初の事象と適格フラグQを分けて記録します。
7. 期限内の最初の気配値だけを検査する
適格終値の時刻t後、最初に観測したBid/Askを検査します。送信可能なのは0 ≤ elapsed < 10 seconds、気配値の古さは最大2 seconds。スプレッドは1.5 pips以下、Ask–ストップ距離は両端を含む5 to 30 pips、予定純比率は1.5以上。さらに追い掛け上限Ask − C(k) ≤ A0を要求します。
実際のティック刻み、最小距離、数量、証拠金、初回から付ける保護注文を確認します。最初の気配値不適格、明示的拒否、期限まで価格なしなら終了です。後の良い気配値へ交換しません。期限は未送信要求の送信制限であり、送信済み要求は約定し得るため照合が必要です。
8. 架空OHLCを全履歴から再現する
CSVは2026-07-06 00:00 UTCから終了する80本の架空EURUSD H1足です。開始終値1.10000、1 pip = 0.00010。終値変化はpip単位で(+4,−4) × 24、次に(+2,−2) × 3、+8、+4 × 17、(+2,−2) × 3、最後に+8。教育用の構成データであり、市場観測や利益取引の標本ではありません。
次の始値は前の終値、高値は始値と終値の高い方に2pip加算、安値は低い方から2pip減算。初足は始値=終値、高値1.10060、安値1.09980です。入力、EMA、TR、DM、DI、Wilder、ADX、状態を含み、空欄は取得不可を意味します。k79で終了し、描画したエントリーは将来足や利益曲線を持たない計画です。
9. 拒否されたレンジと新しいレンジを分ける
最初はk54で固定。k55の終値1.10080はU 1.10040を超えFも真ですが、ADX 7.1429で拒否します。k58ではADX 25.6534でも既に消費済みでQはゼロ。元のA0は7.2821 pipsのままです。後の強度は最初のブレイクを作り直しません。
次はk78でU 1.10800、D 1.10740、A0 7.2128 pipsを固定。k79終値1.10840はUから4 pips上で固定範囲内です。EMA20 1.10611961、EMA50 1.10376702、ADX 84.3187により2026-07-09 07:00 UTCでQは1。表示値は丸めていますが判定は全精度です。気配値検査はまだ必要です。
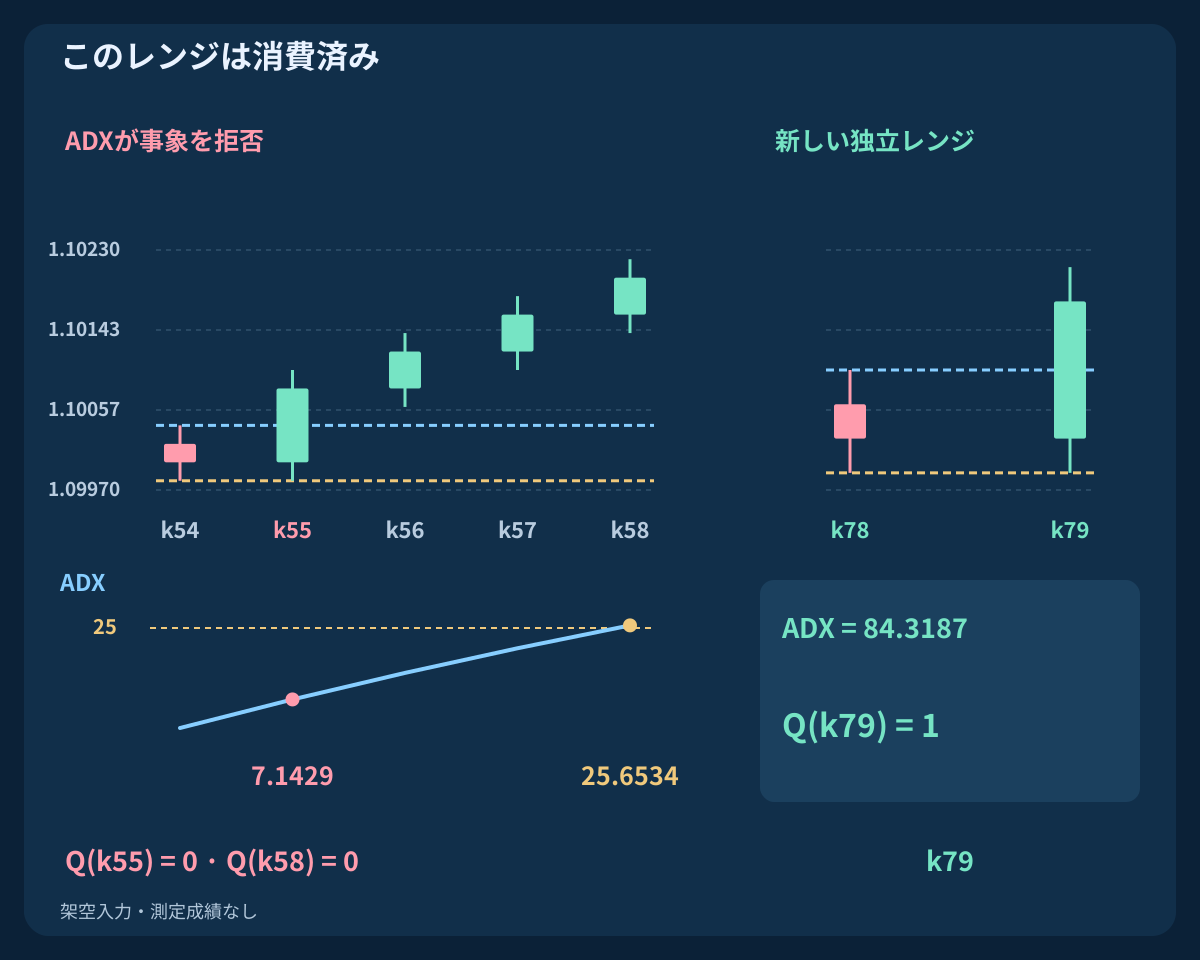
| 足 | Bid終値 | A0 (pip) | ADX 14 | F | 最初の外側 | Q |
|---|---|---|---|---|---|---|
| k54 | 1.10000 | 7.2821 | 0.0000 | 0 | 0 | 0 |
| k55 | 1.10080 | 7.2821 | 7.1429 | 1 | 1 | 0 |
| k58 | 1.10200 | 7.2821 | 25.6534 | 1 | 0 | 0 |
| k78 | 1.10760 | 7.2128 | 83.1124 | 1 | 0 | 0 |
| k79 | 1.10840 | 7.2128 | 84.3187 | 1 | 1 | 1 |
10. 構造と事前ATRから保護水準を固定する
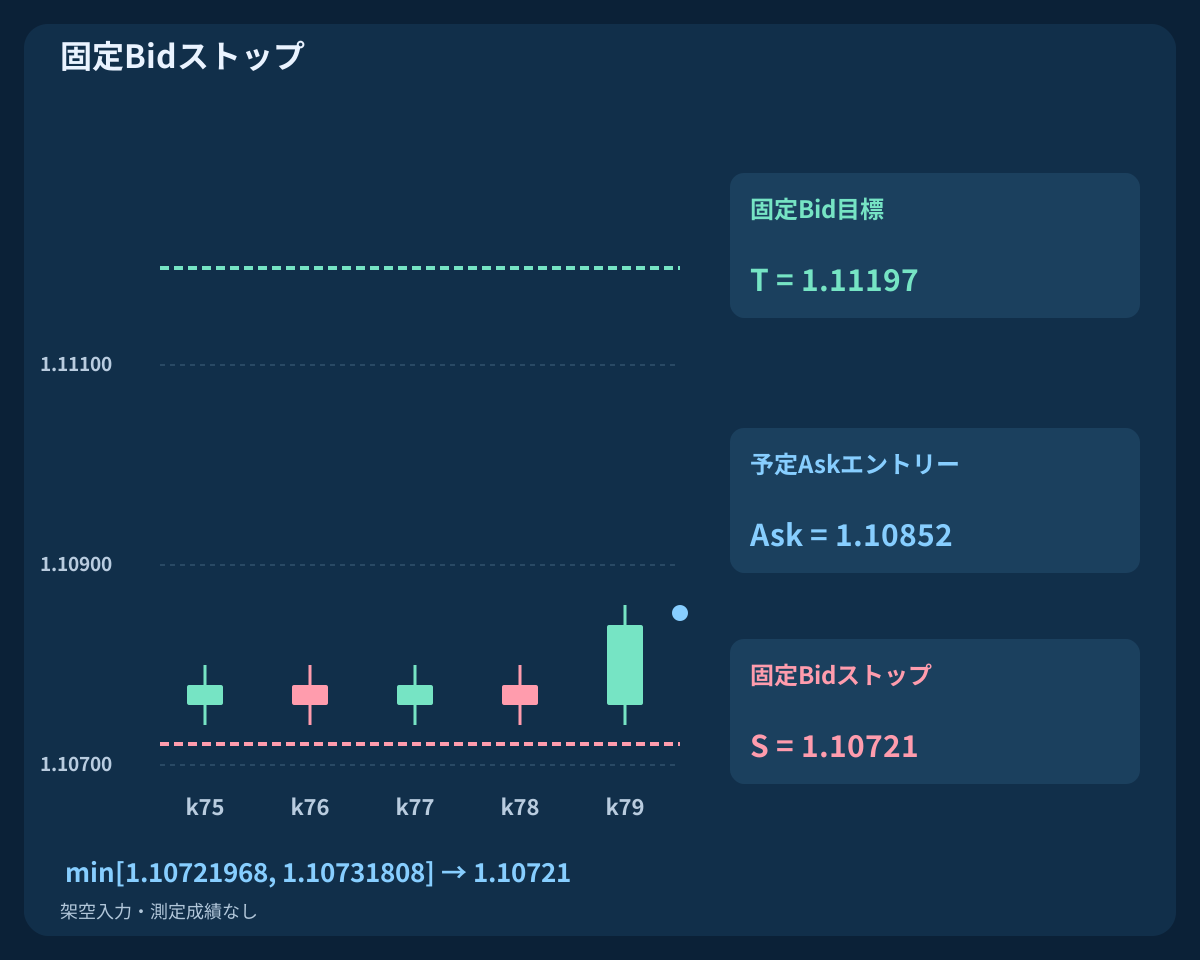
適格上方事象ではS_raw = min[D − 0.25A0, C(k) − 1.5A0]を使います。買いストップを実際のティックへ下方丸めした後、T = C(k) + 3[C(k) − S]を定義します。Bidの両決済水準を気配値検査より前に固定し、低いストップで構造余白とATR距離の両方を満たします。
k79の未丸め候補は約1.10721968と1.10731808。仮定ティック0.00001で低い候補を切り下げるとS = 1.10721、T = 1.11197です。未丸め値は発注可能価格ではありません。実刻みを確認し正規化後にフィルターを再計算します。Askマーカーは完成済みBid足とは別の予定エントリーです。
11. コスト後の最初の気配値を比較する
07:00:02 UTCで最初のBid/Askを1.10840 / 1.10852と仮定。BUYはAskで入りBidで出ます。スプレッド1.2 pips、粗損失距離13.1 pips、粗目標距離34.5 pips。往復手数料0.6 pipと不利な執行の総予備枠1.0 pipにより、予定損失14.7 pips、純目標32.9 pips、比率2.2381。価格先行幅1.2 pipsもA0以内で、これらの条件を通ります。
代わりに最初が1.10900 / 1.10912なら同スプレッド、先行幅7.2 pipsも未丸めA0以内です。しかし粗損失19.1 pips、予定損失20.7 pips、純目標26.9 pips、比率1.2995で拒否します。待って選ぶ例ではなく、異なる最初の気配値の分岐です。Ask入口とBid出口でスプレッドは既に反映済み。予備枠は実スリッページや最大損失を保証しません。
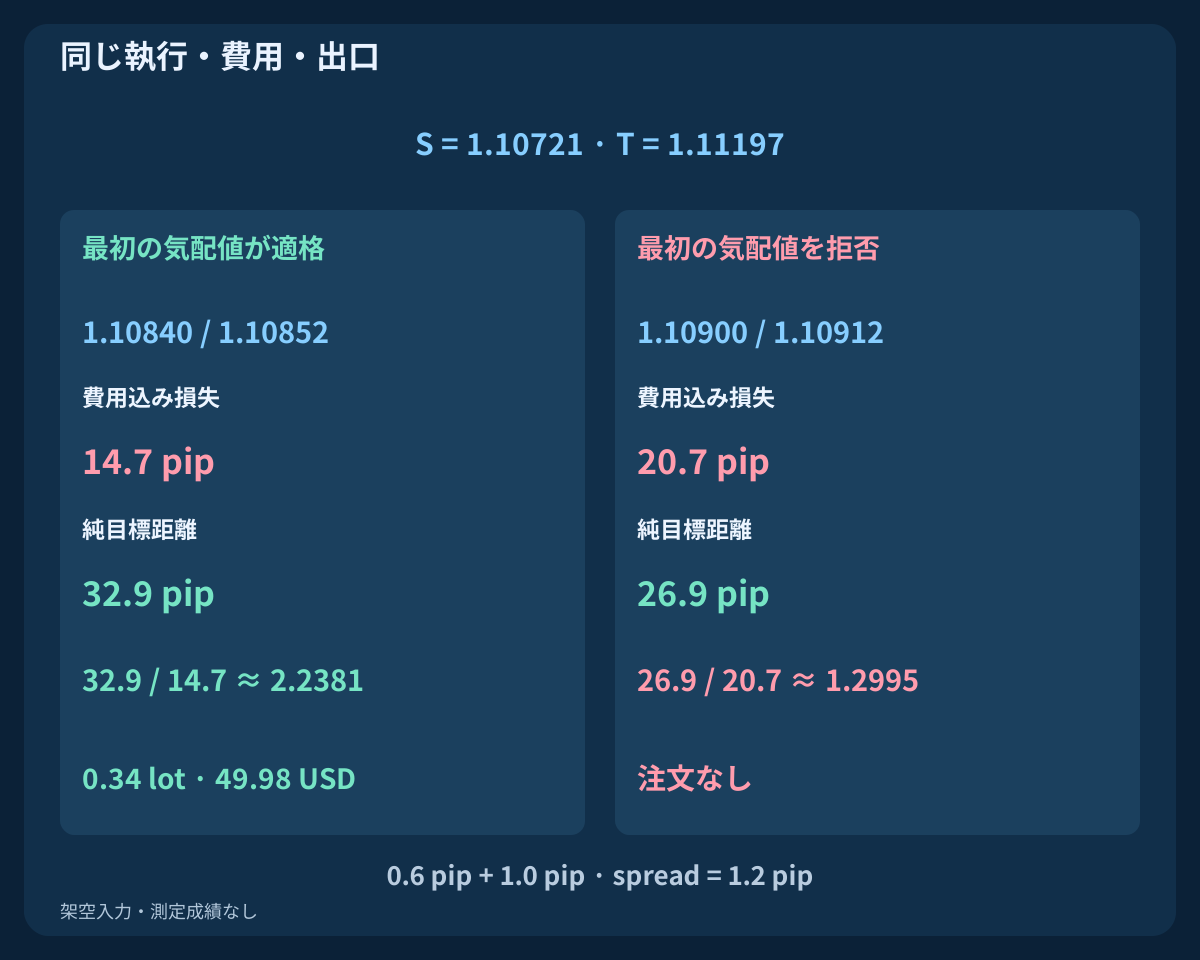
| 最初の気配値 | Bid / Ask | 粗ストップ (pip) | 損失+費用 | 純目標 | 比率 | 判定 |
|---|---|---|---|---|---|---|
| 適格例 | 1.10840 / 1.10852 | 13.1 | 14.7 | 32.9 | 2.2381 | 通過 |
| 高い例 | 1.10900 / 1.10912 | 19.1 | 20.7 | 26.9 | 1.2995 | 拒否 |
12. 予定損失全体から数量を切り捨てる
有効証拠金10000 USD、研究上の割合0.5%なら予算50 USDです。標準契約100000 EUR、USD口座の1ロット当たりpip価値10 USD、数量刻み0.01を使い切り捨てます。適格気配値では0.34 lots、予定リスク49.98 USD。拒否した気配値は数量を減らせても注文しません。
実契約、口座通貨換算、最大・最小数量、刻み、証拠金を確認します。最小数量を予算内に収められなければ切り上げず見送ります。ATR増加はストップを広げ数量を減らす場合がありますが、窓や流動性不足を除去しません。既存建玉には別の上限が必要です。予算は実損失の上限保証ではありません。
13. 固定決済と当日時間決済を守る
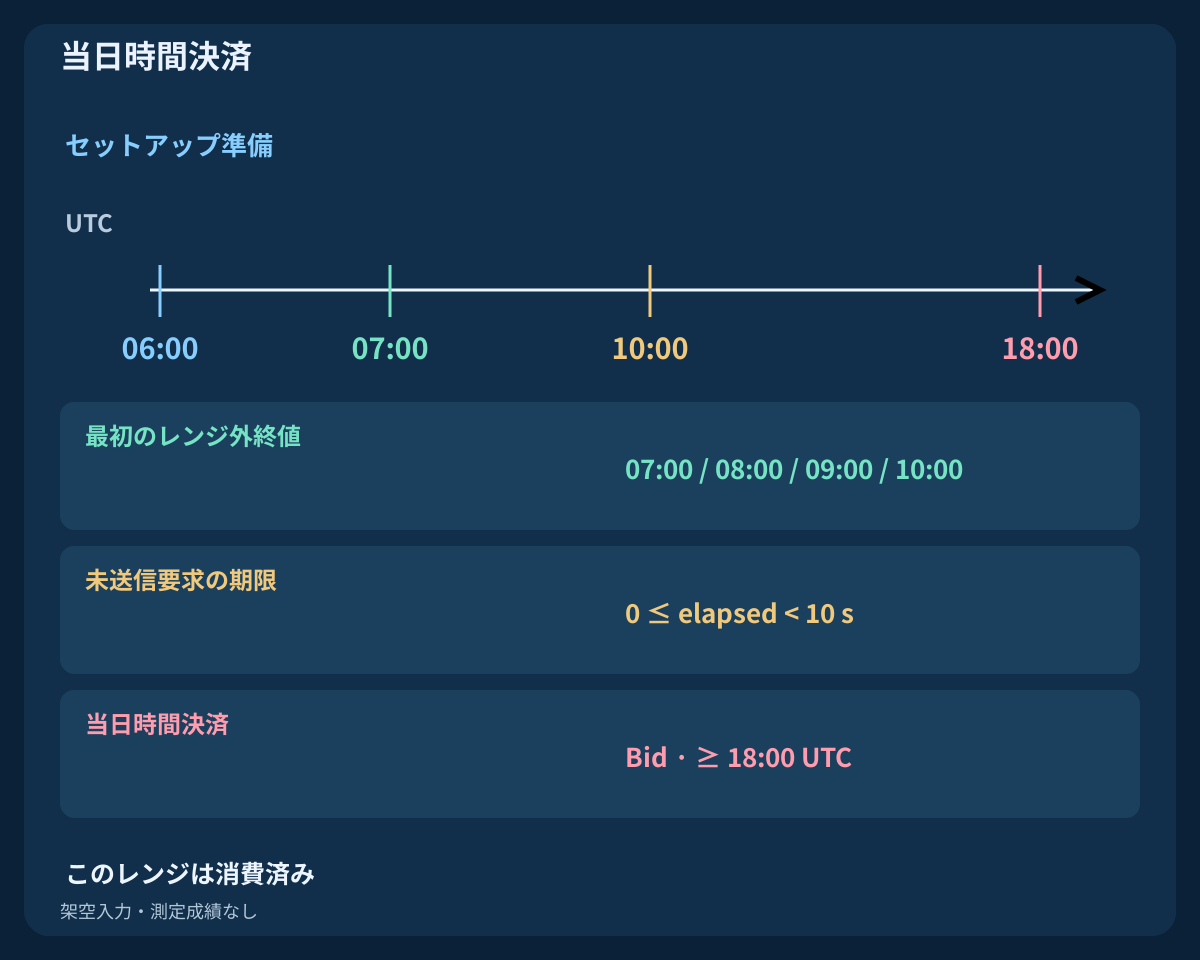
初期ストップと目標を保持し、実際のBidトリガーとブローカー約定を使います。未決済なら当日18:00 UTC以降の最初の執行可能Bidで決済要求します。休場や障害では遅れることがあります。後のEMA・ADX変化は追加出口、反転、翌日への目標移動を生みません。
Askが目標に触れただけでは不足です。Ask 1.11197、Bid 1.11185はBid目標1.11197未達。独立した仮想足H = 1.11220、L = 1.10700は両出口を跨ぎますが順序不明です。ティックと現実的執行で確認するか曖昧と記録し、有利な結果を選びません。この将来足はCSVにありません。
14. 取消理由と不明な執行を記録する
幅、データ、時刻、稼働中状態、最初の逆方向終値、弱さ、過伸長、F、ADX、期限、古い価格、スプレッド、追随幅、距離、比率、数量、証拠金、拒否を分けます。レンジ・A0・出口変更や後の改善で救済しません。新しい日も建玉と要求を解決してから準備します。
10秒はクライアントの送信規則で、成行注文の自動失効ではありません。切断やタイムアウト後は注文と約定を照合してから再送を判断します。数量、価格、保護を確認。無保護約定なら即時の管理された決済を試み、解決まで新規を停止します。部分決済や失敗はリスクを残すため、不明応答でBUY全量を重複送信しません。
15. 同じ執行基準で追加フィルターを比較する
コンパクトなレンジの最初の上方事象で固定余白・伸長条件を満たすものを基準にします。基準、EMA追加、EMAとADX追加を、同じ日程、固定ATR、保護、気配値、費用、予算、単一建玉、時間決済で比較します。各モデルは独自の時系列状態を持ち、除外された取引は次の取引可能性を変えます。
ATRは既に適格性、尺度、保護に含まれ、ATRなしは別実験です。適切なBid/Askやティック、現実的失敗、後続の独立検証、全バージョンを使います。純期待値、ドローダウン、不確実性、逃した勝ち取引も調べます。区間ごとに勝者を選び直さず感度を評価します。本例は定義と算術の確認で収益性の検証ではありません。
16. 検証前に仕様全体を確認する
UTC、完成6本、有効A0、固定U/Dを確認します。最初の事象、等号の扱い、同時F・ADX、拒否の復活禁止を点検。その後に古さ、期限、スプレッド、追随、正規化保護、比率、数量、証拠金、要求IDを確認します。実決済と未解決案件を記録し判断を再現できるようにします。
3つの組み合わせガイドに続く第2戦略です。完了したMACDゼロライン戦略、次のBollinger中央線への押し戻りとRSI戦略とは区別します。再現可能な仕様は研究を評価可能にしますが、実取引を勧めたり3指標が利益を生むと主張したりしません。
よくある質問
なぜレンジとATRをブレイク前に固定するのですか?
候補を事前情報で評価するためです。その高値や拡大ATRを含めると事象中にルールが変わります。消費または失効まで境界と尺度を保ちます。
ADXが25なら自動的に買いますか?
いいえ。ADXは方向なしの強度条件です。最初の適格上方事象、距離、EMA、最初の気配値、リスク条件も必要です。等号で通るのはADXだけです。
後のADXは拒否したk55を復活させますか?
いいえ。k58ではADXが通っても最初の外側終値で消費済みです。新しい適格日が必要です。強度を待つなら別の戦略になります。
WilderはMT4の指標と自動的に一致しますか?
いいえ。同じ期間だけでは平滑化、初期化、入力、履歴は検証できません。再現可能な参照値と実際の出力を比較してから置換や一致を判断します。
ストップが広いと数量を減らすのはなぜですか?
同じ予算でも損失距離が大きいほどロット当たりの負担が増えるためです。契約、費用、換算、刻みで切り捨てます。適正数量でも最大損失は保証されません。
図は利益の出たバックテストですか?
いいえ。架空OHLC、計算指標、気配値計画です。CSVはシグナルで終わり、その後の結果がありません。収益性には時系列検証と後続の独立検証が必要です。
出典と研究上の注記
MetaQuotesの資料は指標とインターフェースを説明します。本稿のWilder計算、有限履歴の初期化、日次状態、閾値、架空OHLC、執行規則は別途定義したものです。同じ期間でも端末組み込み指標との一致は保証されません。参照値を再現して比較するか、別実装を別モデルとして扱ってください。CSVは2回目のシグナルで終了し、気配値例は商用EAの約定や成績を示しません。
架空価格と計画を使う教育用仕様です。FXにはリスクがあります。指標、予算、保護水準は利益や最大損失を保証しません。