
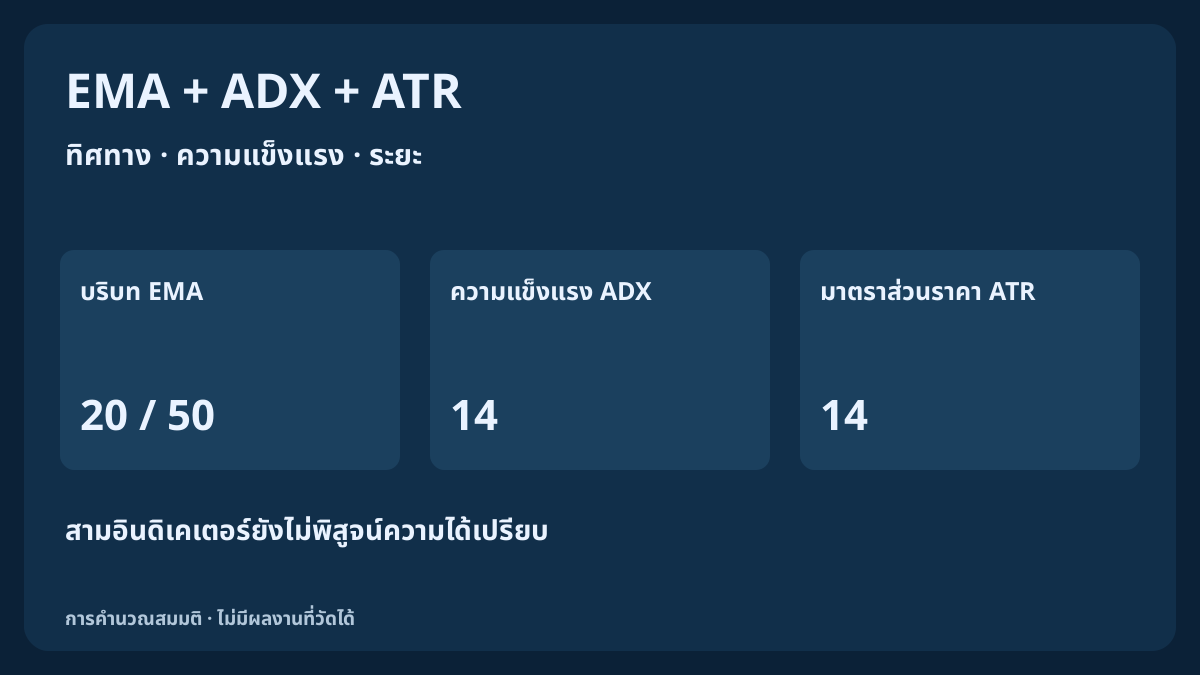
ราคาเหนือเส้นเฉลี่ย ADX สูง และ ATR เพิ่มขึ้นอธิบายคนละคุณสมบัติ แม้สอดคล้องกันก็ยังไม่เป็นกฎเข้าซื้อขายครบถ้วน คู่มือนี้แยกหน้าที่แล้วติดตามประวัติ H1 สมมติที่กำหนดข้อมูลครบ อีกตัวอย่างราคาเสนอซึ่งแยกต่างหากแสดงว่า ความผันผวนที่กว้างขึ้นอาจต้องลดปริมาณ แม้มุมมองทิศทางไม่เปลี่ยน
1. ตั้งคำถามสามเรื่องก่อนใช้อินดิเคเตอร์ร่วมกัน
EMA ช่วยอธิบายว่าราคาอยู่ตรงไหนเทียบกับเส้นทางที่ปรับเรียบ ADX สรุปความไม่สมดุลของการเคลื่อนไหวขึ้นและลง ส่วน ATR วัด True Range ล่าสุดเพื่อให้มาตราส่วนระยะ การเรียกทั้งหมดว่าการยืนยันซ่อนหน้าที่ที่ต่างกัน เขียนก่อนว่าแต่ละเงื่อนไขเปลี่ยนข้อสังเกตใด และส่วนไหนของการตัดสินใจยังไม่ได้กำหนด
นี่คือคู่มืออ่านและทดสอบการใช้ร่วมกัน ไม่ใช่กลยุทธ์พร้อมเทรด ตัวอย่างจำแนกบริบทแท่งปิดโดยไม่แต่งจุดเข้าหรือผลตอบแทน ระบบครบยังต้องมีเหตุการณ์ราคา อายุสิทธิ์ การส่งคำสั่ง การป้องกัน ทางออก ปริมาณ และขีดจำกัดพอร์ต คู่มือ MACD–RSI อธิบายความต่างที่เกี่ยวข้องระหว่างสถานะต่อเนื่องกับเหตุการณ์ใหม่
2. ตรึงสินทรัพย์ ข้อมูล และหน้าที่
ตัวอย่างอ้างอิงใช้ EURUSD Bid H1 สมมติ EMA 20 กับ EMA 50 จาก Close และ ADX กับ ATR แบบ Wilder อ้างอิง 14 คาบ คู่ EMA ให้บริบททิศทางหนึ่งแบบ ไม่ใช่คะแนนเสียงอิสระสองเสียง ADX เพิ่มเงื่อนไขความแข็งแรง ส่วน ATR เป็นมาตราส่วนในตัวอย่างวางแผนที่แยกภายหลัง คาบเหล่านี้ระบุการทดลอง ไม่ได้พิสูจน์ว่าเหมาะที่สุด
เก็บสัญลักษณ์ ขอบเขตแท่ง ฝั่งราคา ประวัติ วิธีคำนวณ และค่าเริ่มต้นไว้ด้วยกัน ป้ายคาบอย่างเดียวทำซ้ำระบบไม่ได้ ใน MT4 ต้องแยกการเลื่อนเส้นบนจอออกจาก shift ของบัฟเฟอร์ที่เลือกแท่ง ใช้หน้าต่างข้อมูลและค่าที่บันทึก เพราะสเกลกราฟเปลี่ยนมุมที่เห็นได้โดยไม่เปลี่ยนการคำนวณ
| ส่วน | หน้าที่ในตัวอย่าง | สิ่งที่ยังไม่กำหนด |
|---|---|---|
| EMA 20 / 50 | บริบททิศทาง | เหตุการณ์เข้าใหม่ |
| ADX 14 | เงื่อนไขความแข็งแรง | ทิศทางและการส่งคำสั่ง |
| ATR 14 | มาตราส่วนระยะ | ช่วงอนาคตหรือขาดทุนสูงสุดที่รับประกัน |
3. อ่านความสัมพันธ์ EMA โดยไม่ทำนายแท่งถัดไป
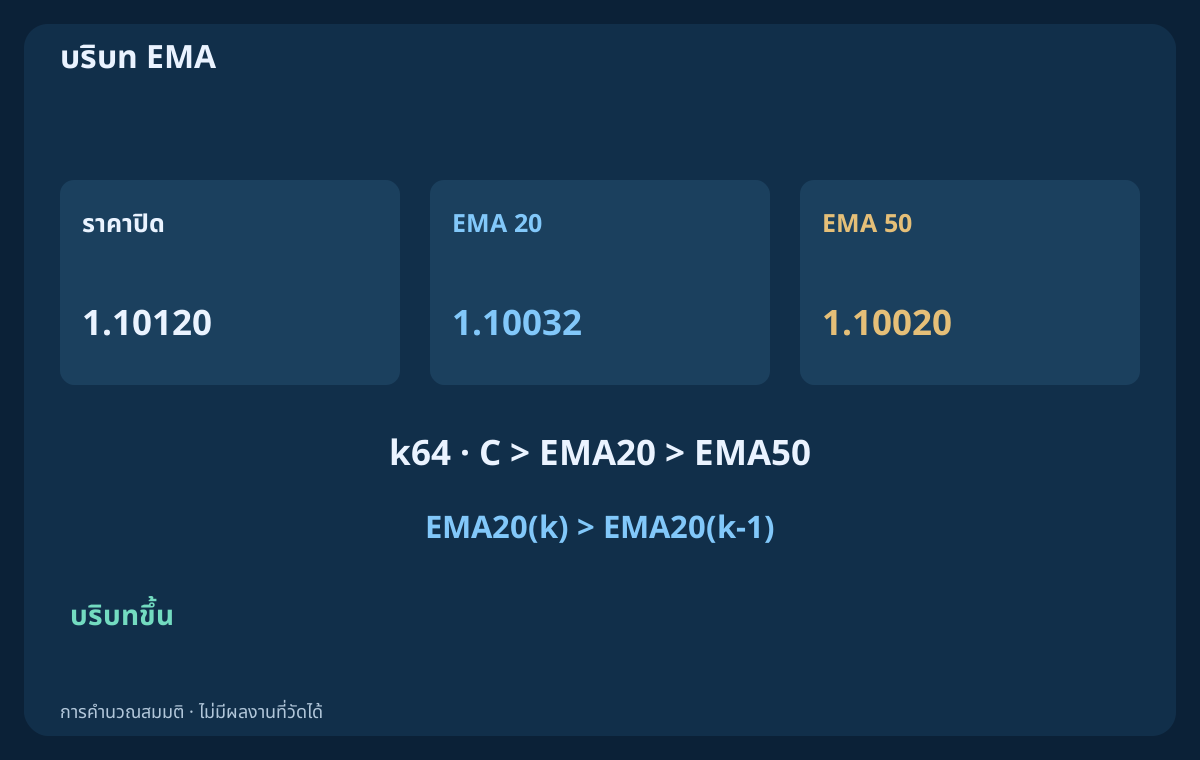
สำหรับคาบ n ใช้ α = 2/(n+1) และ E(k) = E(k−1) + α × [C(k) − E(k−1)] ตั้งต้นด้วยค่าเฉลี่ยเลขคณิตของราคาปิด n ค่าแรก ชุดเร็วเริ่มที่ k19 และชุดช้าที่ k49 ราคาปิดเหนือทั้งสองเส้น โดยเส้นเร็วเหนือเส้นช้าและกำลังขึ้น เป็นนิยามบริบทขึ้นที่เลือก ไม่ใช่หลักฐานว่าราคาจะขึ้นต่อ
ราคาอาจอยู่เหนือ EMA ระหว่างฟื้นตัวภายในขาลงใหญ่ เส้นใกล้กันสองเส้นอาจสลับลำดับในกรอบแคบ ระยะห่างมีหน่วยราคาและขึ้นกับคาบกับประวัติ หากภายหลังหารระยะด้วย ATR ต้องประกาศและทดสอบกฎเพิ่มนั้น อย่าเปลี่ยนมุมสวยหรือระยะที่ดูดีเป็นเงื่อนไขลับ
4. แยกความแข็งแรง ADX ออกจากทิศทาง
การเปลี่ยนจุดสูงขึ้นคือ H(k) ลบ H(k−1) ส่วนการเปลี่ยนจุดต่ำลงคือ L(k−1) ลบ L(k) ค่า +DM เก็บการเปลี่ยนขึ้นเฉพาะเมื่อเป็นบวกและมากกว่าฝั่งลงอย่างเคร่งครัด ส่วน −DM เปรียบเทียบกลับกัน หากเท่ากันให้ทั้งคู่เป็นศูนย์ นี่ไม่ใช่ผลตอบแทนมีเครื่องหมายระหว่างราคาปิด ต้องปรับเรียบ DM และ True Range ก่อนสร้าง DI
ในบทนี้ +DI = 100 × W(+DM)/W(TR), −DI = 100 × W(−DM)/W(TR) และ DX = 100 × |+DI − (−DI)| / [+DI + (−DI)] จากนั้นปรับเรียบ DX แบบ Wilder เป็น ADX เมื่อเอาเครื่องหมายของความไม่สมดุลออก ค่าสูงจึงเกิดได้ทั้งสองทิศ ลำดับ DI ให้ข้อมูลทิศทางและเป็นคนละชุดกับเส้น ADX ที่ไม่ระบุทิศ
5. ประกาศวิธีปรับเรียบก่อนคาดหวังค่าตรงกับ MT4
W เริ่มด้วยค่าเฉลี่ยของข้อสังเกตที่ใช้ได้ 14 ค่าแรก แล้วใช้ W(k) = [13 × W(k−1) + x(k)]/14 ค่า TR และ DM ที่ปรับเรียบเริ่มที่ k14 ส่วน ADX แรกเป็นค่าเฉลี่ย DX จาก k14 ถึง k27 จากนั้นใช้สมการวนซ้ำเดียวกัน หาก TR ที่ปรับเรียบเป็นบวกแต่ DI ทั้งคู่ศูนย์ เรากำหนด DX เป็นศูนย์อย่างชัดเจน ห้ามแทนประวัติที่ขาดด้วยศูนย์ และตัวหาร TR ศูนย์ทำให้การเปรียบเทียบใช้ไม่ได้
MT4 แยกค่า ADX ผ่าน MODE_MAIN, MODE_PLUSDI และ MODE_MINUSDI ส่วน iATR ไม่มีตัวเลือกชนิดราคาหรือวิธีปรับเรียบ ขณะที่ iMA แยกวิธี ราคา การเลื่อนภาพ และ shift บัฟเฟอร์ ป้าย 14 ที่เหมือนกันไม่ได้ทำให้การสร้าง Wilder นี้ตรงกับอินดิเคเตอร์มาตรฐานหรือปรับแต่ง ต้องเทียบวิธี ค่าเริ่มต้น และประวัติ ก่อนเทียบค่าจากแท่งปิด บทนี้ไม่ได้อ้างว่าตรวจค่าตรงกับเครื่อง MT4 แล้ว
6. ใช้ ATR เป็นมาตราส่วน ไม่ใช่เสียงเลือกทิศทาง
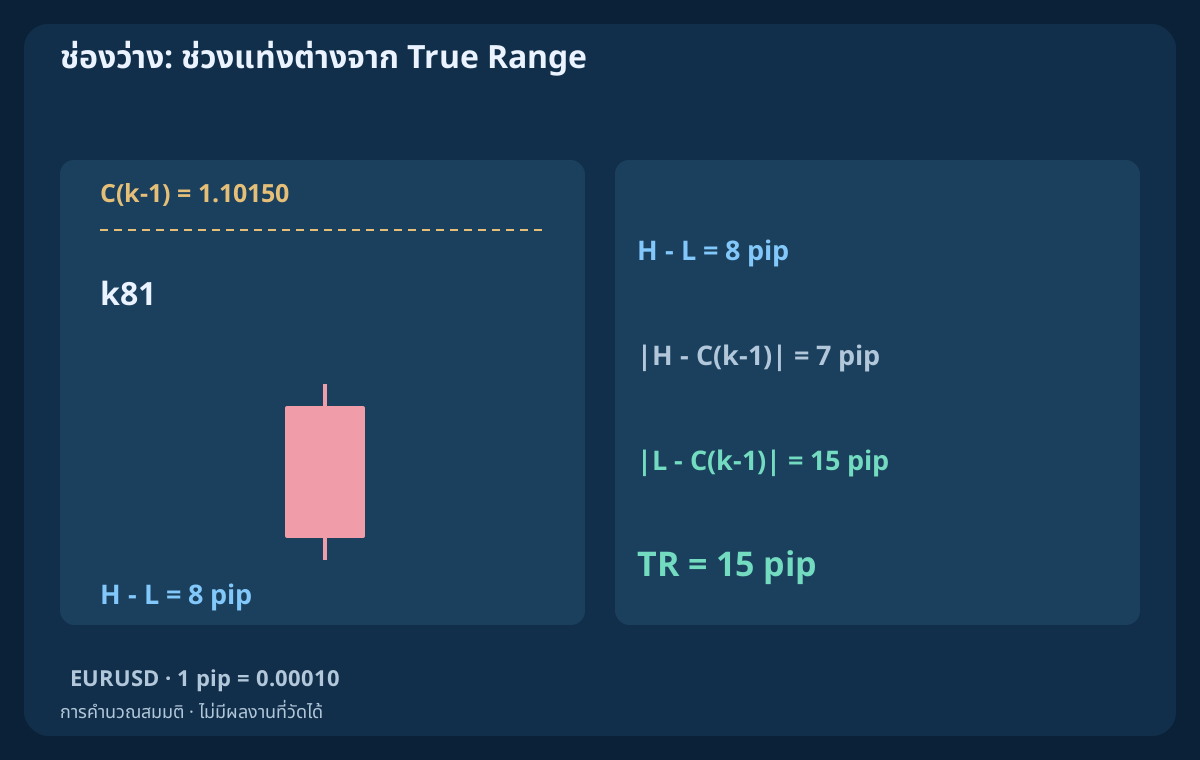
True Range คือ TR(k) = max[H(k) − L(k), |H(k) − C(k−1)|, |L(k) − C(k−1)|] ส่วน ATR คือ W(TR) ตามสมการที่ประกาศ ช่องว่างราคาอาจทำให้ TR มากกว่าช่วงสูง–ต่ำของแท่ง การขึ้นแรง ลงแรง และช่องว่างล้วนเพิ่ม ATR ได้ ดังนั้น ATR ที่เพิ่มขึ้นไม่ได้เลือก BUY แทน SELL
ATR มีหน่วยราคา สำหรับ EURUSD นี้ 1 pip = 0.00010 ดังนั้น 0.00100 เท่ากับ 10 pips จุดของราคาทศนิยมห้าตำแหน่งเล็กกว่าหนึ่ง pip สินทรัพย์อื่นอาจมีข้อตกลงต่างกัน อัตราส่วน Z(k) = [C(k) − EMA20(k)]/ATR14(k) วัดระยะห่างบนสเกลประวัติที่เลือก ไม่ใช่ความน่าจะเป็น ช่วงราคาอนาคตที่รับประกัน หรือเหตุปฏิเสธอัตโนมัติเพราะราคาห่างมาก
7. จับคู่แท่งปิดก่อนเปรียบเทียบ
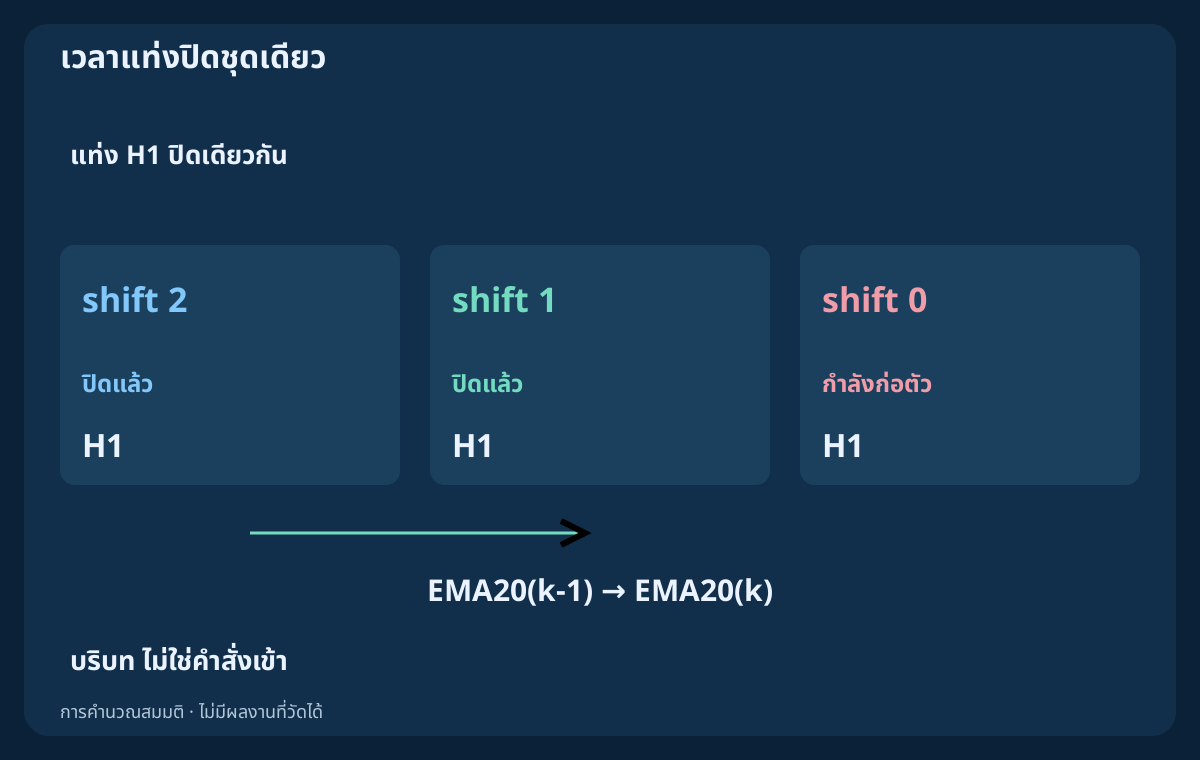
ประเมิน H1 หลังแท่งปิด เมื่อแท่งถัดไปและประวัติที่ต้องใช้พร้อม ในชุด H1 ปัจจุบันของ MT4 shift 1 คือแท่งปิดล่าสุด shift 2 คือก่อนหน้า และ shift 0 ยังก่อตัว เปรียบเทียบความชัน EMA ที่สองเวลาปิด การเลื่อนภาพเป็นศูนย์ไม่ได้แปลว่าใช้บัฟเฟอร์ shift 0 กับกฎนี้ได้
อ่านทั้งสามส่วนบนข้อสังเกต H1 ที่ปิดเดียวกัน หากเพิ่มกรอบเวลาอื่น ให้จับคู่ช่วงและเวลาพร้อมใช้จริง ไม่ใช่เลขดัชนีเท่ากัน ใช้ค่าก่อนปัดเศษและเก็บเวลากับข้อมูลนำเข้า สถานะอาจต่อเนื่องหลายแท่งโดยไม่อนุญาตให้ส่งคำขอซ้ำทุก tick การตรวจสถานะเปิดและคำขอเป็นงานแยกต่างหาก
8. คำนวณข้อมูลสมมติทั้งหมดซ้ำ
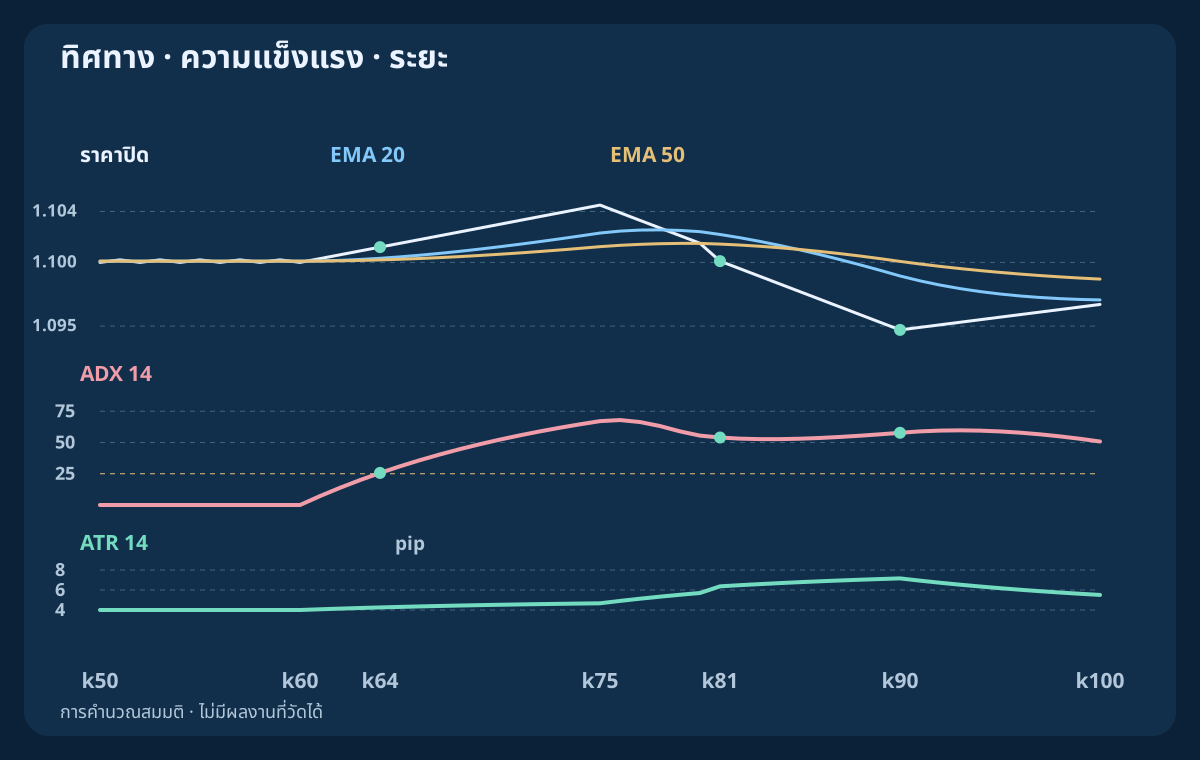
CSV มี EURUSD Bid H1 สมมติ 101 แท่ง ระบุเวลาสิ้นสุดตั้งแต่ 2026-07-06 00:00 UTC ที่ k0 ค่า Open และ Close คือ 1.10000, High 1.10030 และ Low 1.09990 ช่วง k1–k60 ค่า Close ลบ Open หน่วย pip ทำซ้ำ (+2,−2) × 30 ช่วง k61–k75 ใช้ +3 pips, k76–k90 ใช้ −6 pips และ k91–k100 ใช้ +2 pips เป็นข้อมูลสร้างขึ้น ไม่ใช่ราคาที่เก็บจากโบรกเกอร์หรือคำพยากรณ์
หลัง k0 ค่า Open เท่ากับ Close ก่อนหน้า ยกเว้น k81 ที่ต่ำกว่า 8 pips ค่า High สูงกว่าค่าที่มากกว่าระหว่าง Open กับ Close หนึ่ง pip และ Low ต่ำกว่าค่าที่น้อยกว่าหนึ่ง pip ที่ k81 ช่วงแท่งคือ 8 pips แต่ TR คือ 15 pips CSV เก็บ OHLC, TR, DM, DI, EMA, ADX, ATR และข้อสังเกต ช่องว่างคือไม่พร้อมใช้ ประวัติจำกัดนี้กำหนดค่าเริ่มต้น แต่ไม่พิสูจน์ว่าค่าลู่เข้าตรงกับเครื่องที่มีข้อมูลเก่ากว่า
9. นิยามสถานะบริบทและอ่านตาราง
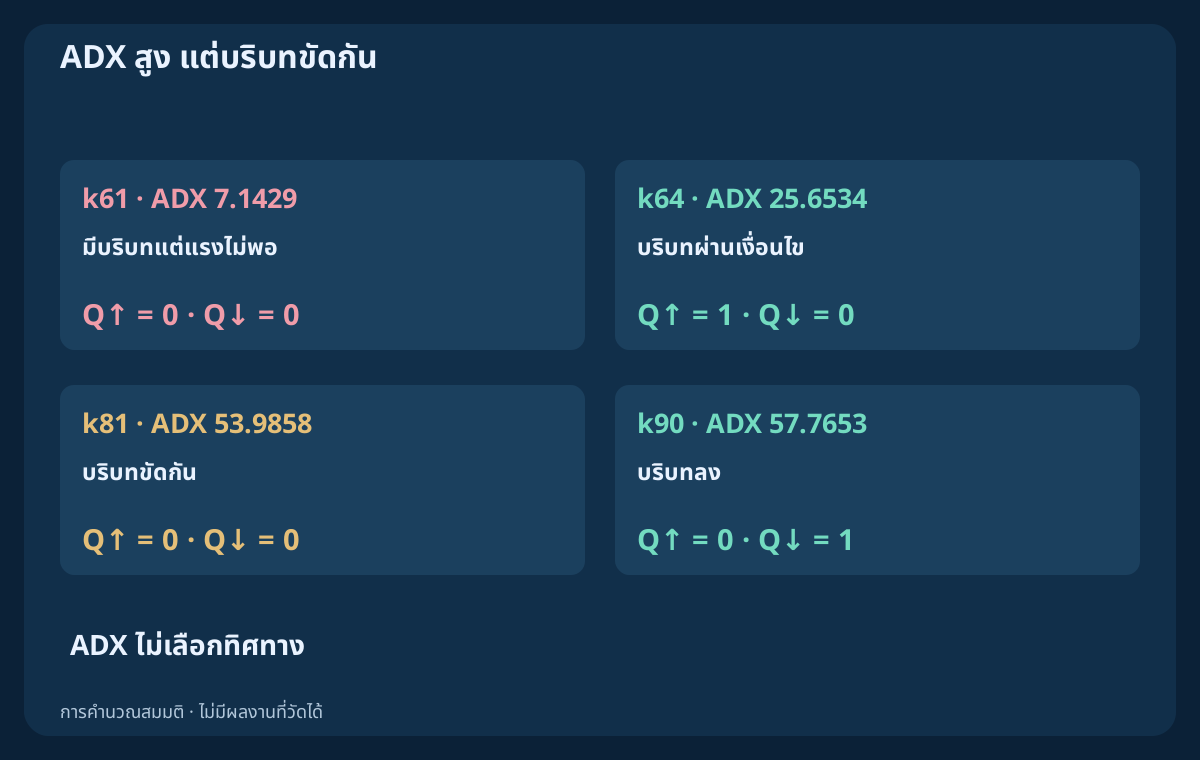
บริบทขึ้น U ต้องมี C(k) > EMA20(k) > EMA50(k) และ EMA20(k) > EMA20(k−1) บริบทลง D กลับอสมการทั้งสอง กำหนด A(k) = [ADX14(k) ≥ 25], Q↑(k) = U(k) AND A(k) และ Q↓(k) = D(k) AND A(k) เกณฑ์รวมค่าเท่ากับ 25 เป็นเพียงตัวอย่าง ไม่ใช่ค่าที่เหมาะที่สุด ATR ถูกบันทึกเป็นสเกล ไม่ได้เพิ่มเป็นเงื่อนไขยืนยันทิศทางลับ
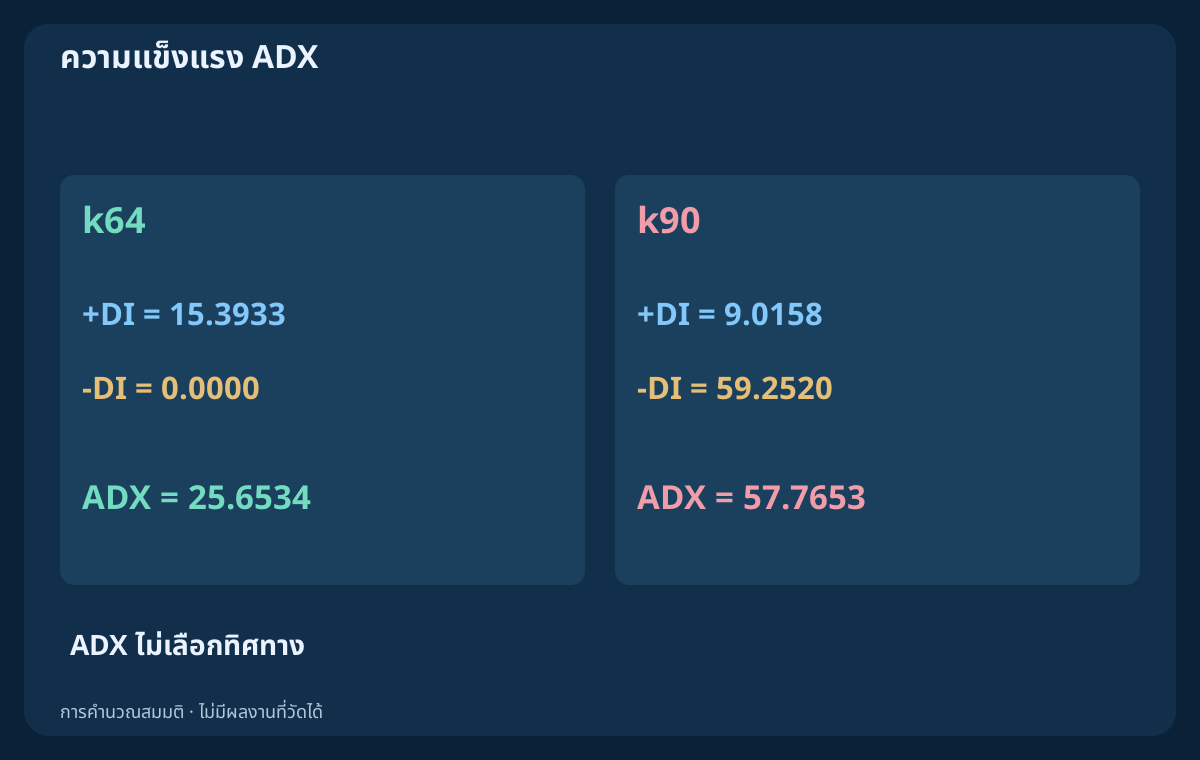
ที่ k61 มีบริบทขึ้น แต่ ADX เพียง 7.1429 ทำให้ Q↑ เป็นศูนย์ ที่ k64 ADX 25.6534 ทำให้ Q↑ เป็นหนึ่ง ที่ k75 ราคาปิดสูงกว่า EMA20 ราว 4.6965 ATR แต่บริบทยังผ่าน เพราะไม่ได้ตั้งเพดานระยะห่าง ตารางปัด EMA ห้าตำแหน่งและค่าอื่นสี่ตำแหน่ง ส่วนตัวแปรใช้ความละเอียดเต็ม แถวที่ผ่านเป็นข้อสังเกต ไม่ใช่เทรดหรืออัตราชนะที่วัดได้
| แท่ง | Bid ปิด | EMA 20 | EMA 50 | ADX 14 | ATR (pip) | Q↑ | Q↓ |
|---|---|---|---|---|---|---|---|
| k60 | 1.10000 | 1.10009 | 1.10010 | 0.0000 | 4.0000 | 0 | 0 |
| k61 | 1.10030 | 1.10011 | 1.10010 | 7.1429 | 4.0714 | 0 | 0 |
| k64 | 1.10120 | 1.10032 | 1.10020 | 25.6534 | 4.2565 | 1 | 0 |
| k75 | 1.10450 | 1.10231 | 1.10124 | 67.0974 | 4.6710 | 1 | 0 |
| k81 | 1.10010 | 1.10219 | 1.10144 | 53.9858 | 6.3659 | 0 | 0 |
| k90 | 1.09470 | 1.09893 | 1.10008 | 57.7653 | 7.1613 | 0 | 1 |
| k100 | 1.09670 | 1.09706 | 1.09869 | 50.7920 | 5.5067 | 0 | 1 |
10. อ่าน ADX สูงเมื่อบริบทราคาเปลี่ยน
ที่ k81 ADX ยังเป็น 53.9858 แต่บริบท EMA ทั้งสองไม่ผ่าน ราคาอยู่ต่ำกว่าสองเส้น ขณะที่เส้นเร็วยังเหนือเส้นช้า Q ทั้งคู่จึงศูนย์ ที่ k90 ADX 57.7653 อยู่กับบริบทลงที่ผ่าน ความแข็งแรงสูงไม่เคยรับรองว่ามุมมองขึ้นจะคงอยู่ ต้องอ่านร่วมกับบริบทที่กำหนดแยก
เมื่อถึง k100 ราคาฟื้นจากระดับต่ำแล้ว แต่บริบท EMA ลงยังอยู่ และ ADX เป็น 50.7920 ADX ลดไม่ได้ยืนยันกลับตัวขึ้นอัตโนมัติ การบังคับ ADX เพิ่ม ลำดับ DI เกณฑ์ใหม่ หรือเพดานระยะห่าง ล้วนสร้างรุ่นใหม่ ทดสอบได้ แต่การเพิ่มหลังเห็นแถวที่ไม่พอใจทำให้เทียบอย่างตรงไปตรงมาไม่ได้
11. แยกเหตุการณ์ราคาออกจากตัวกรองบริบท
การจำแนกบริบทไม่ได้บอกเวลาเข้า กลยุทธ์ภายหลังอาจศึกษาการทะลุกรอบหลังปิดหรือการย่อตัวที่มีเหตุการณ์ราคาใหม่ แต่ต้องกำหนดตัวกระตุ้นกับเวลาเอง อย่าเรียกทุกแถว Q↑ ว่าสัญญาณใหม่ หรือเก็บเหตุการณ์ที่ถูกปฏิเสธไว้ไม่มีกำหนดจน ADX ผ่าน เพราะจะเปลี่ยนกลุ่มการตัดสินใจและเวลาส่งคำสั่ง
ระบุว่าประเมินครั้งเดียวบนแท่งปิดหรือเก็บในหน้าต่างรอที่ประกาศ กำหนดหมดอายุ เหตุการณ์ตรงข้าม ข้อมูลหาย คำขอที่ตั้งใจหนึ่งครั้ง และเหตุยกเลิก ตรวจคำขอที่ไม่ทราบผลกับสถานะเดิมก่อนลองใหม่หลังหยุดชะงัก ความสอดคล้องไม่ได้ยืนยันว่าโบรกเกอร์รับคำสั่ง มีการป้องกันแล้ว หรือเทรดปลอดภัย
12. เลือกกฎ stop ก่อนคำนวณล็อต
ATR ให้ระยะขั้นต่ำได้ แต่ไม่ระบุจุดที่โครงสร้างหมดความหมาย และไม่รับรองว่าจะทนความผันผวนปกติ stop จากโครงสร้าง จาก ATR และการรวมทั้งคู่เป็นคนละสมมติฐาน ตัวอย่าง BUY แยกตรึง stop เชิงโครงสร้างฝั่ง Bid แล้วใช้ d = max[Ask − structural stop, 1.5 × ATR] ได้ stop เป็น Ask − d นี่คือข้อตกลงวางแผน ไม่ใช่ตัวคูณแนะนำสำหรับทุกกรณี
ปรับ stop ให้ตรงขั้นราคาจริงตามทิศการป้องกันที่ตั้งใจ แล้วคำนวณระยะใหม่ ตรวจระยะขั้นต่ำโบรกเกอร์ สเปรด และราคาเสนอใหม่ที่ดำเนินการได้ ราคาหมดอายุหรือ stop ใช้ไม่ได้ต้องถูกปฏิเสธและบันทึก ไม่ใช่เปลี่ยนเป็นราคาย้อนหลังที่ดีกว่า ช่องว่างและการเคลื่อนเร็วอาจทำให้ดำเนินการแย่กว่าระดับ stop ระยะกับส่วนเผื่อจำกัดขาดทุนจริงไม่ได้
13. ติดตามงบเดียวผ่านสองกรณีความผันผวน
ตัวอย่าง EURUSD สมมติแยกใช้ Bid/Ask 1.10500 / 1.10512, stop โครงสร้าง 1.10300 และเป้า Bid 1.10900 เมื่อ ATR 10 pips ระยะขั้นต่ำคือ 15 pips จึงใช้โครงสร้างและได้ d 21.2 pips เพิ่มคอมมิชชันรวมเปิดปิด 0.8 pip กับส่วนเผื่อการดำเนินคำสั่งเสียเปรียบรวม 1.2 pips ได้ระยะขาดทุนตามแผน 23.2 pips ระยะเป้าสุทธิ 36.8 pips และอัตราส่วนราว 1.586 การใช้ Ask เทียบทางออก Bid นับสเปรดเข้าแล้ว
สมมติบัญชี USD สัญญามาตรฐาน 100000 EUR มูลค่า pip 10 USD ต่อล็อตมาตรฐาน งบ 100 USD และขั้นล็อต 0.01 ปัด 100 / (23.2 × 10) ลงเป็น 0.43 lots ได้ความเสี่ยงตามแผน 99.76 USD หากเปลี่ยนเฉพาะ ATR เป็น 20 pips ระยะขั้นต่ำเพิ่มเป็น 30 pips, stop 1.10212 และระยะขาดทุนรวม 32.0 pips ปริมาณลดเป็น 0.31 lots ความเสี่ยง 99.20 USD อัตราส่วน 1.150 เป็นการวางแผน ไม่ใช่ราคาที่ดำเนินการแล้วหรือขาดทุนสูงสุดที่รับประกัน
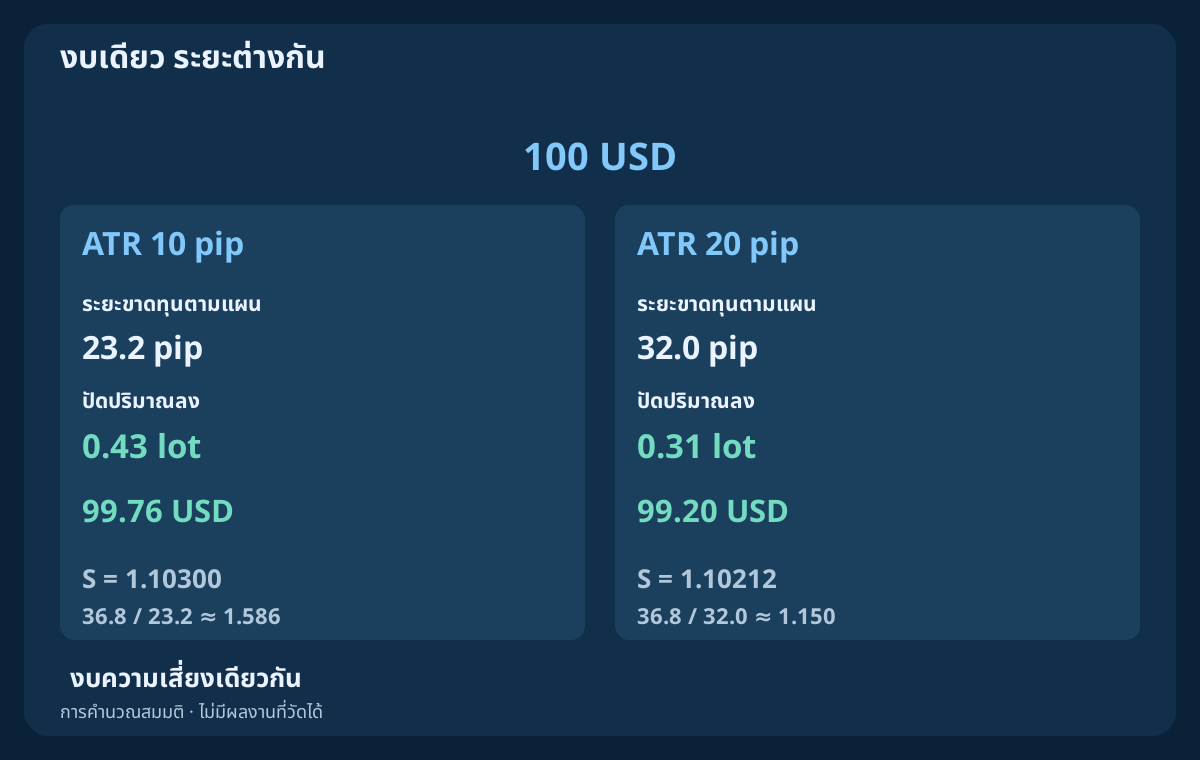
| กรณี | ATR (pip) | Stop Bid | ระยะ (pip) | ขาดทุน + ต้นทุน | ล็อต | เสี่ยง USD | อัตราส่วนเป้า |
|---|---|---|---|---|---|---|---|
| ATR เริ่มต้น | 10.0 | 1.10300 | 21.2 | 23.2 | 0.43 | 99.76 | 1.586 |
| ATR เพิ่มสองเท่า | 20.0 | 1.10212 | 30.0 | 32.0 | 0.31 | 99.20 | 1.150 |
14. อย่าสับสนการปรับตามความผันผวนกับการเพิ่มความเสี่ยง
ทั้งสองกรณีตรึงราคาเสนอ โครงสร้าง เป้า งบ และต้นทุนเพื่อแยกผล ATR ราคาเสนอภายหลังอาจเปลี่ยนผลอีก หากบัญชีใช้สกุลอื่น ต้องแปลงมูลค่า pip หรือ tick ด้วยอัตราที่เกี่ยวข้องและตรวจสัญญา ค่า ATR ล้วน ๆ ไม่กำหนดล็อต ต้องตรวจขั้นต่ำ ขั้นล็อต มาร์จิน และความเสี่ยงพอร์ตที่สัมพันธ์กัน
อย่านำกรณีที่สองไปใช้ด้วยการขยาย stop ของสถานะเดิมแต่คงปริมาณมากเดิมไว้ เพราะจะเพิ่มความเสี่ยงตามแผนหากไม่มีกฎจัดการแยกที่ทดสอบแล้ว บทนี้คำนวณสถานะใหม่ภายใต้งบคงที่ การจัดการสถานะเดิม swap ข่าว ขาดทุนรวม และการตรวจหลังเริ่มใหม่ต้องมีกฎของตัวเอง
15. ทดสอบผลของแต่ละส่วนที่เพิ่ม
ตรึงโมเดล EMA ครบถ้วนที่มีเหตุการณ์ราคาและทางออกชัด แล้วเทียบโมเดลเดิมที่เพิ่ม ADX จากนั้นแยกทดสอบกฎระยะและปริมาณ ATR กับทางเลือกที่ประกาศ โดยคงงบและการส่งคำสั่ง บันทึกการปฏิเสธ ความล่าช้า ระยะ stop ล็อต ความเสี่ยงรวม และต้นทุน การเปลี่ยนเหตุการณ์ ทางออก และงบพร้อมกันซ่อนสาเหตุที่แท้จริง
กันข้อมูลช่วงหลังไว้ประเมิน เก็บทุกรุ่น และตรวจคาบกับเกณฑ์ข้างเคียงโดยไม่เลือกผู้ชนะใหม่ทุกช่วง ดูขาดทุน กำไรที่ถูกตัดออก ค่าคาดหวังสุทธิ drawdown การดำเนินการล้มเหลว และความไม่แน่นอน ตารางสมมติยืนยันเลขคณิตกับลำดับเวลาเท่านั้น ไม่มีผลเทรดสำหรับพิสูจน์กำไร ระดับเสี่ยงปลอดภัย หรือชุดที่ดีที่สุด
16. ตรวจสั้น ๆ ก่อนพัฒนาเป็นกลยุทธ์
ระบุประวัติ ฝั่งราคา กรอบเวลา วิธีและค่าเริ่มต้น EMA การปรับเรียบ ADX/ATR เวลาปิด และการจัดการข้อมูลหาย กำหนดอสมการ ค่าเท่ากับเกณฑ์ และค่าใดใช้เพียงวินิจฉัย จากนั้นเขียนเหตุการณ์ราคาใหม่ อายุสิทธิ์ การป้องกัน ทางออก ต้นทุน และปริมาณ ผู้อ่านอีกคนต้องทำซ้ำการตัดสินใจได้โดยไม่เลือกกราฟที่สะดวกภายหลัง
ขั้นต่อไปคือสมมติฐานกลยุทธ์ที่แยกชัด ไม่ใช่เทรดทุกบริบทที่ผ่าน แยกหลักฐานจากคู่มือ Bollinger Bands–RSI ในอนาคตและการทดลองอื่น การใช้ร่วมกันที่มีประโยชน์ต้องมีหน้าที่ชัดและผลเพิ่มที่ทดสอบได้ การวาดทิศทาง ความแข็งแรง และความผันผวนพร้อมกันไม่ได้ทำให้น่าเชื่อถืออัตโนมัติ
คำถามที่พบบ่อย
EMA, ADX และ ATR แต่ละตัวให้อะไร?
EMA ให้บริบททิศทางที่เลือก ADX ให้ความแข็งแรงโดยตัดเครื่องหมายทิศ และ ATR ให้มาตราส่วน True Range หน้าที่อาจเสริมกัน แต่ใช้ข้อมูลราคาที่ซ้อนทับ ความสอดคล้องไม่พิสูจน์ความเป็นอิสระ เหตุการณ์เข้า หรือกำไร
EMA 20/50, ADX 14 และ ATR 14 เป็นค่าที่ดีที่สุดหรือไม่?
บทนี้ไม่ได้พิสูจน์ค่าที่ดีที่สุด เป็นคาบอ้างอิงเพื่อระบุตัวอย่าง วิธีปรับเรียบ ค่าเริ่มต้น ประวัติ กรอบเวลา และต้นทุนก็สำคัญ ตรึงข้อกำหนดครบแล้วตรวจค่าข้างเคียงกับข้อมูลช่วงหลัง ไม่เลือกเพราะภาพอดีตดูดีเท่านั้น
ADX เหนือ 25 แปลว่าราคาควรขึ้นหรือไม่?
ไม่ใช่ ADX วัดความแข็งแรงโดยไม่เลือกทิศ ในตัวอย่างค่าสูงอยู่กับบริบทขัดกันที่ k81 และบริบทลงที่ k90 การบังคับลำดับ DI หรือ ADX เพิ่มสร้างกฎใหม่ที่ต้องทดสอบ
ATR ทำนายเป้าหรือรับประกัน stop ได้หรือไม่?
ไม่ได้ ATR สรุป True Range ในอดีตด้วยวิธีเฉลี่ยที่กำหนด ตัวคูณเป็นระยะที่เลือก ไม่ใช่การทำนาย ช่วงความเชื่อมั่น หรือขีดจำกัดขาดทุน ช่องว่าง slippage และการดำเนินคำสั่งอาจเกินระดับและส่วนเผื่อที่วางแผน
ทำไมค่า MT4 อาจต่างจาก CSV?
CSV ใช้ Wilder อ้างอิงและค่าเริ่มต้น EMA ชัดเจนบนแท่งสมมติ เครื่องหรืออินดิเคเตอร์อาจต่างด้านสูตร การตั้งต้น ประวัติเก่า การแบ่งแท่ง และแหล่งราคา ป้ายคาบตรงกันไม่พอ ต้องเทียบข้อมูลแท่งปิดและระบบคำนวณจริงก่อน
ทำไมล็อตลดเมื่อ ATR เพิ่ม?
ภายใต้งบคงที่ ระยะขั้นต่ำ ATR กว้างขึ้นทำให้ขาดทุนตามแผนต่อล็อตเพิ่ม ปริมาณจึงปัดลงจาก 0.43 เป็น 0.31 ล็อตตามสมมติฐาน ใช้กับสถานะใหม่ ไม่อนุญาตให้ขยาย stop เดิมแต่คงปริมาณเท่าเดิม
แหล่งอ้างอิงและหมายเหตุการเรียนรู้
MetaQuotes อธิบายแนวคิดและอินเทอร์เฟซ MQL4 ส่วนการปรับเรียบ ค่าเริ่มต้น ชุด OHLC สมมติ และกฎสังเกตในบทนี้เป็นนิยามเพื่อการเรียนรู้ที่ระบุชัด ไม่ใช่สำเนาที่ตรวจยืนยันแล้วของ MT4 เครื่องใด คำอธิบาย EA เชิงพาณิชย์ หรือผลงานที่วัดได้ CSV มีข้อมูลนำเข้าและค่าระหว่างคำนวณครบ ตัวอย่างราคาเสนอกับปริมาณแยกจากเส้นทางราคานั้น
- MetaQuotes — Moving Average
- MetaQuotes — Average Directional Movement Index
- MetaQuotes — Average True Range
เนื้อหาเพื่อการเรียนรู้ ประวัติ OHLC ค่าอินดิเคเตอร์ และราคาเสนอเป็นสมมติ Forex มีความเสี่ยง ความสอดคล้องและส่วนเผื่อไม่รับรองกำไร การดำเนินคำสั่ง หรือขาดทุนสูงสุด