

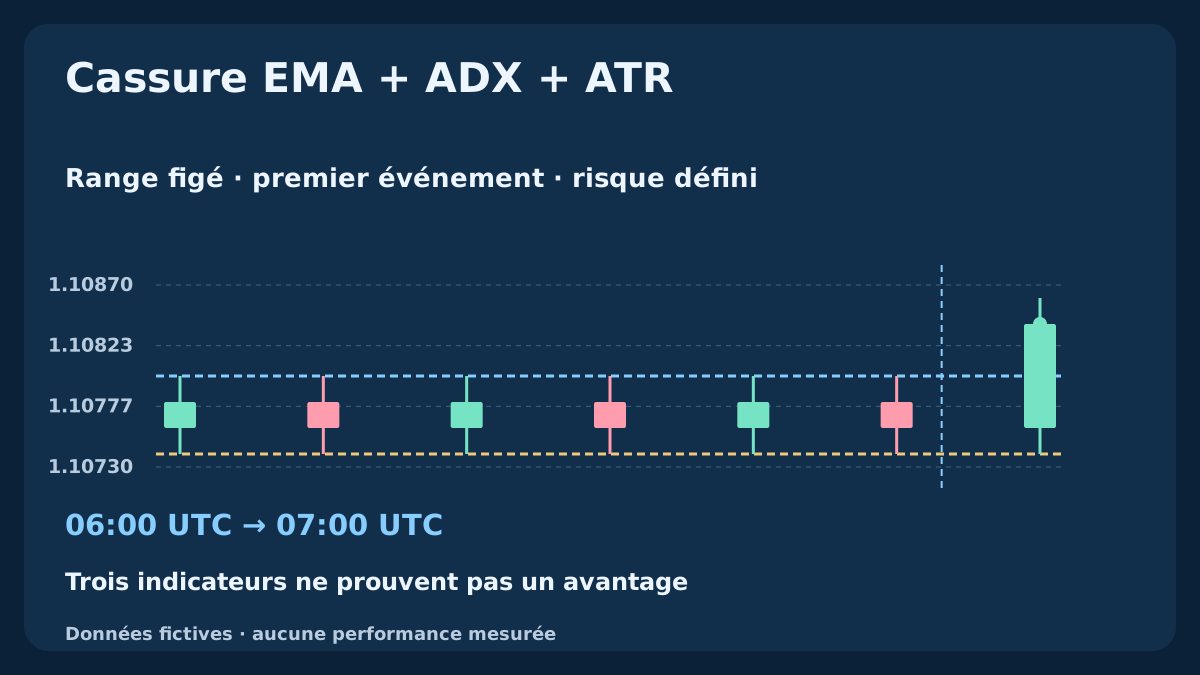
Ce modèle uniquement acheteur distingue direction, force et échelle de volatilité. Six bougies et leur ATR sont figées avant la cassure. La première clôture extérieure consomme l’occasion même si un filtre la rejette ; un ADX ultérieur ne la réactive pas. Les graphiques suivent le rejet, un nouveau range et le plan d’exécution. Données fictives sans rendement mesuré.
1. Définir l’hypothèse et distinguer les rôles
On cherche à savoir si un range H1 compact terminé, suivi d’une clôture supérieure, d’EMA ordonnées et d’un ADX suffisant, définit des continuations à tester. Aucun avantage n’est démontré. Direction EMA, force ADX et échelle ATR utilisent des prix communs : leur accord n’est pas une preuve indépendante. La force peut arriver après une grande partie du mouvement.
Ce modèle étudie exclusivement BUY sur EURUSD. Aucun SELL, renforcement, moyenne à la baisse, retournement automatique, stop suiveur ou nouveau test discrétionnaire du niveau. MACD–RSI reste un autre modèle. Modifier horaires, lissage, premier événement ou protection crée une autre version, à évaluer séparément.
Pour un autre modèle combinant des indicateurs, voir le repli H1 sur la médiane de Bollinger avec RSI, sa limite d’une bougie, ses contrôles de cotation et sa protection fixe.
2. Fixer l’horloge UTC et les conditions préalables
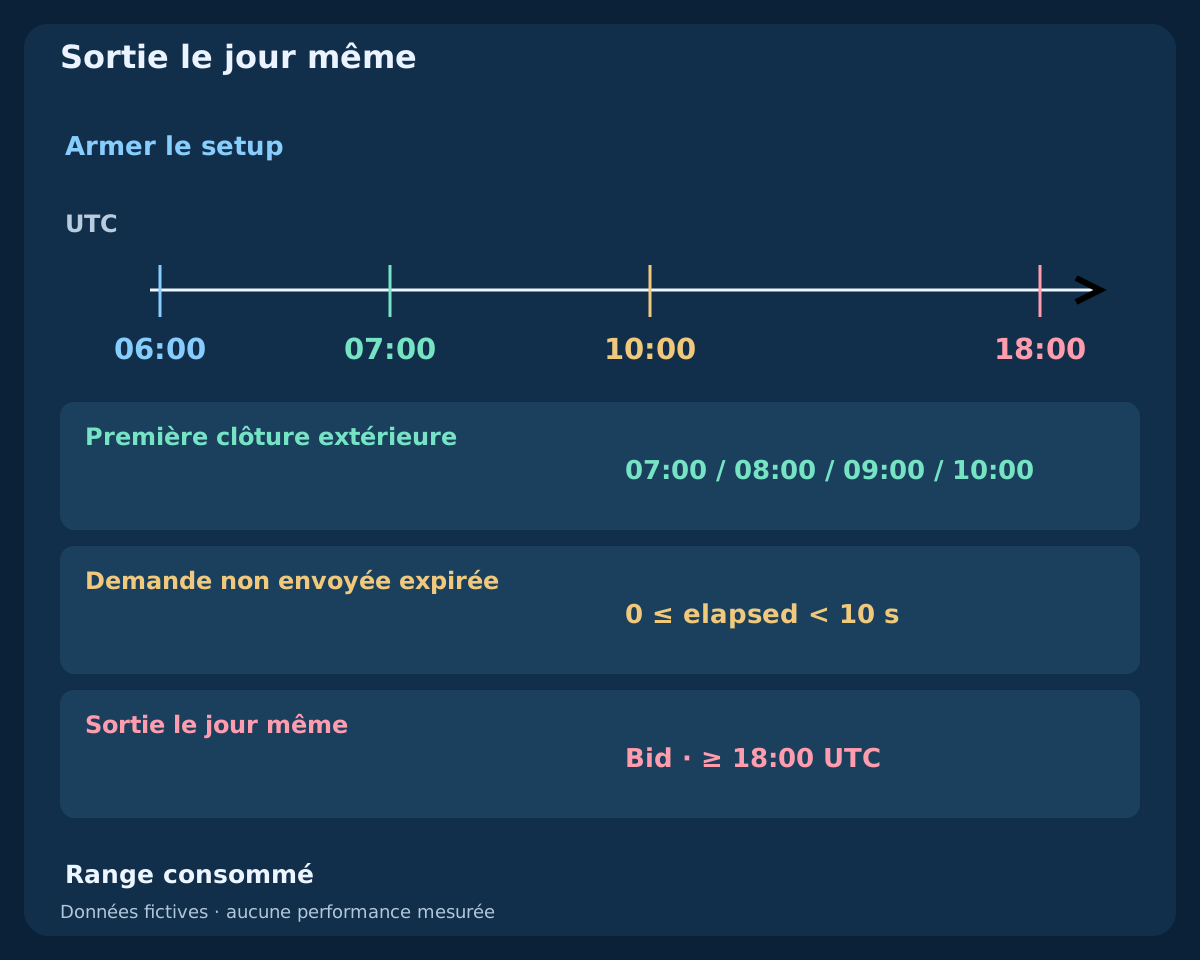
Utiliser OHLC Bid, EMA 20/50 sur Close et ADX 14 avec ATR 14 selon la référence Wilder déclarée. Armer du lundi au jeudi lorsque la bougie terminée à 06:00 UTC est disponible. Exiger au moins 50 bougies antérieures complètes, ATR positif, historique valide et absence de position, entrée en attente ou demande non résolue de ce modèle. Convertir les intervalles réels du courtier en UTC.
Le range utilise les ouvertures de 00:00 à 05:00, donc les clôtures de 01:00 à 06:00. Les candidates clôturent à 07:00, 08:00, 09:00 et 10:00 le même jour. Si la dernière reste intérieure, expiration après son examen. Ne pas reconstruire un armement manqué après avoir vu les candidates ; omettre les jours incomplets plutôt qu’inventer des bougies.
| Élément | Entrée déclarée | Rôle ou limite |
|---|---|---|
| EMA 20 / 50 | Close ; initialisation SMA | Direction et pente simultanées |
| ADX 14 | Référence Wilder DM/DI/DX/ADX | Force au moins 25 ; sans direction |
| ATR 14 | Wilder figé à 06:00 UTC | Échelle du range, tampon et protection |
| Range | Six bougies UTC ; premier événement extérieur | Bornes fixes sans réarmement rétrospectif |
3. Figer le range et l’échelle avant la cassure
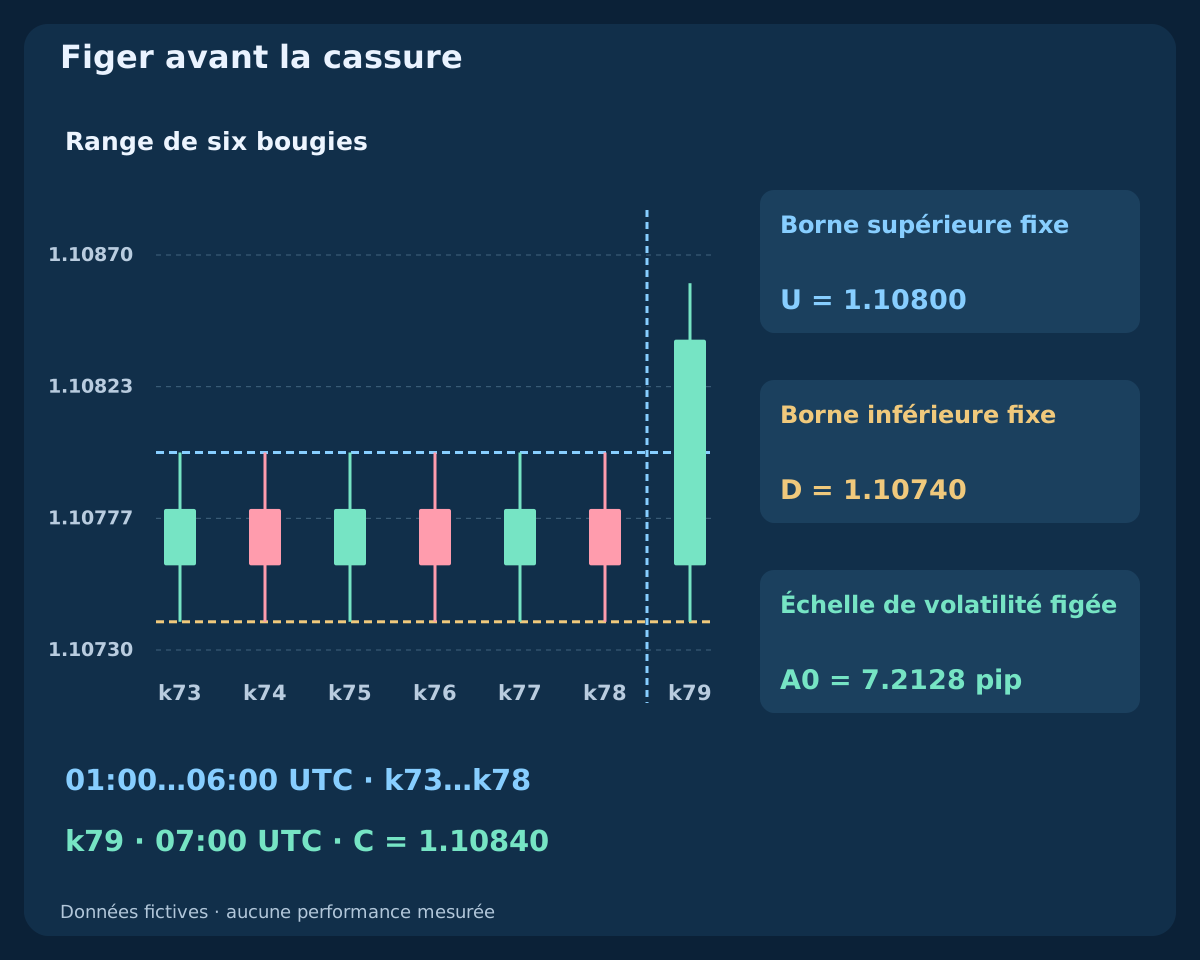
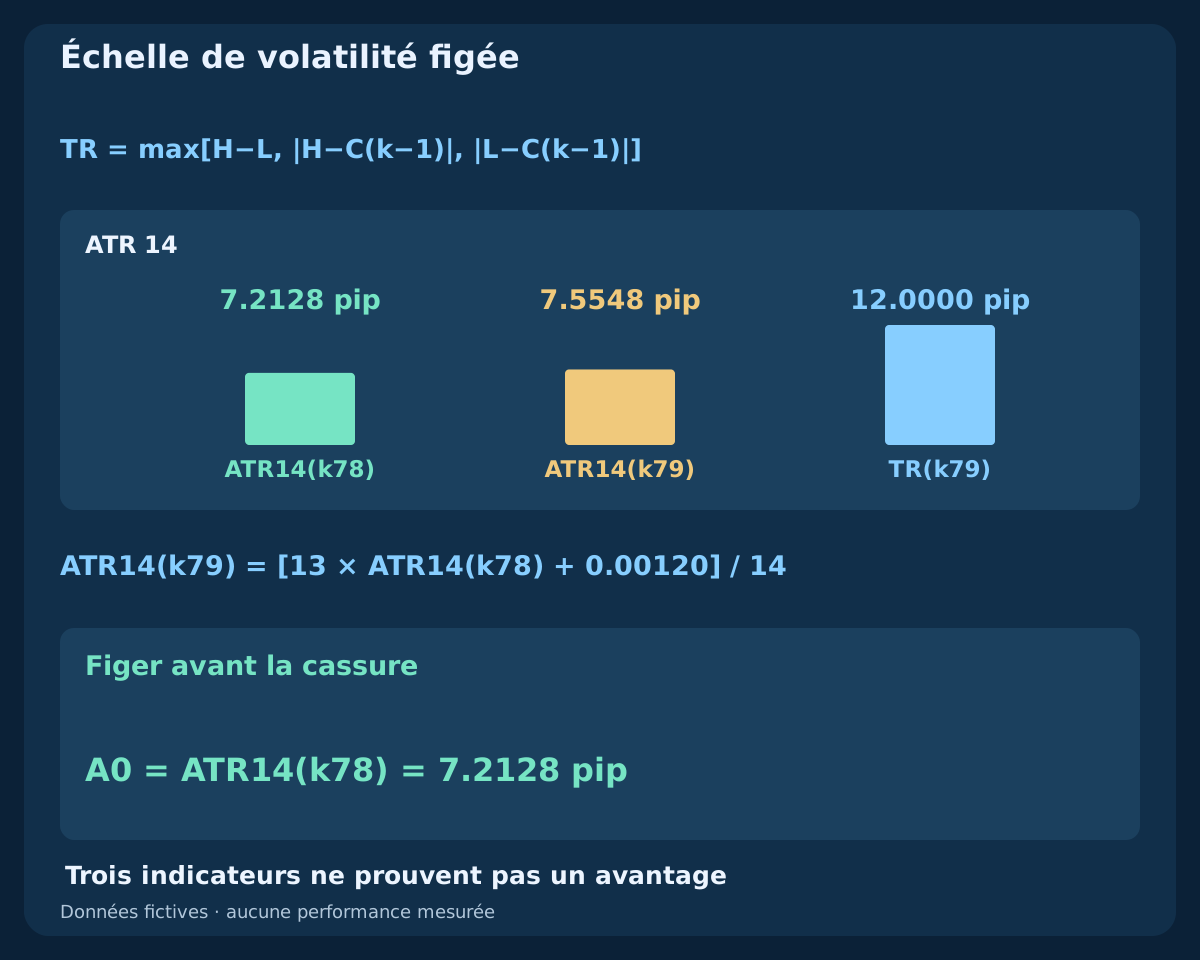
À l’armement définir U = max[H(01:00), …, H(06:00)], D = min[L(01:00), …, L(06:00)] et A0 = ATR14(06:00). La compacité exige 0 < U − D ≤ 2A0. U, D et A0 restent constants pour tout le setup. A0 est une distance de prix, sans direction ni probabilité.
Exclure la candidate du range et ne pas remplacer A0 par un ATR augmenté par la cassure. Sinon l’événement modifie sa propre règle d’évaluation. Un range étroit ne garantit ni expansion ni direction. S’il échoue à l’armement, aucun setup ce jour-là : pas de fenêtre glissante choisie après coup.
4. Vérifier EMA et ADX sur le même événement
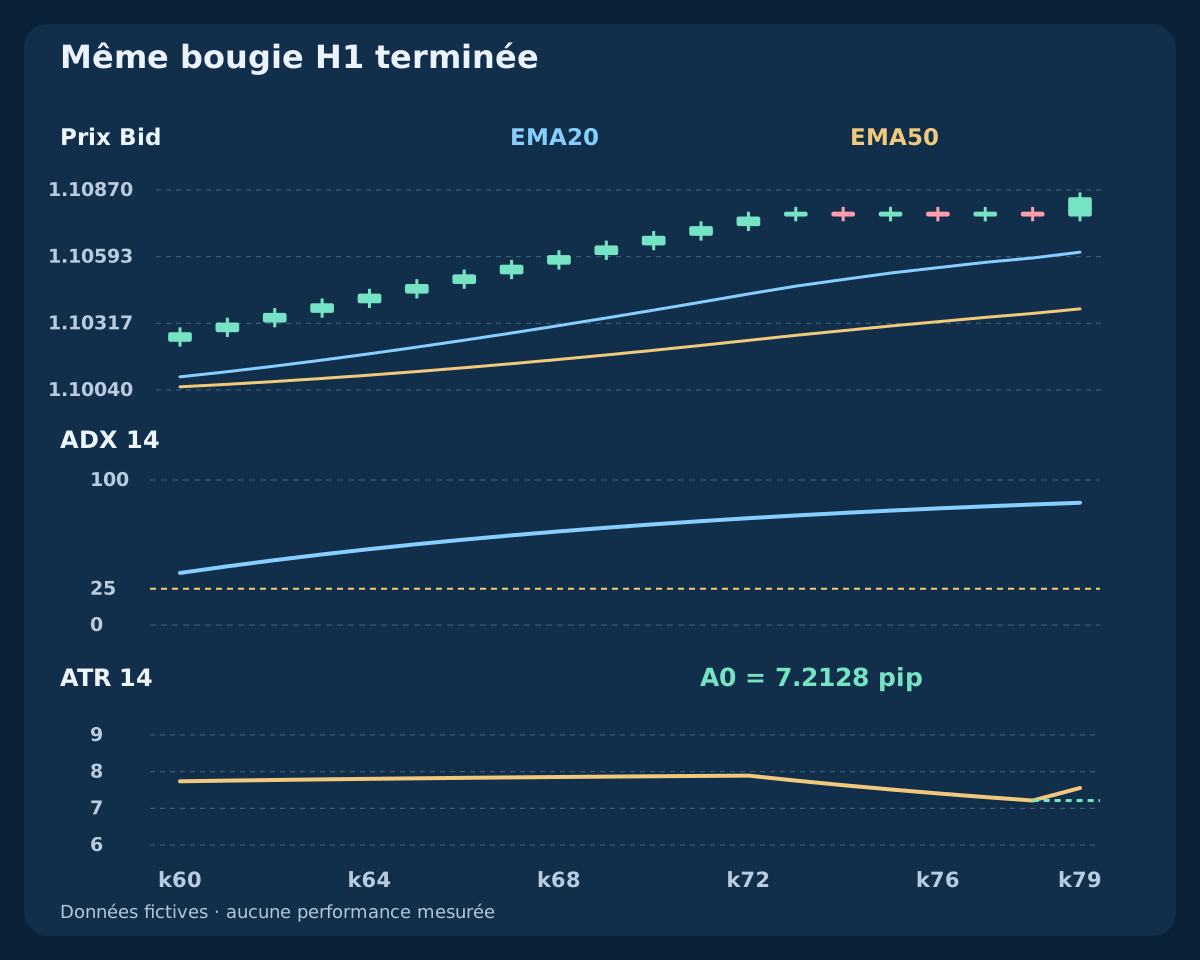
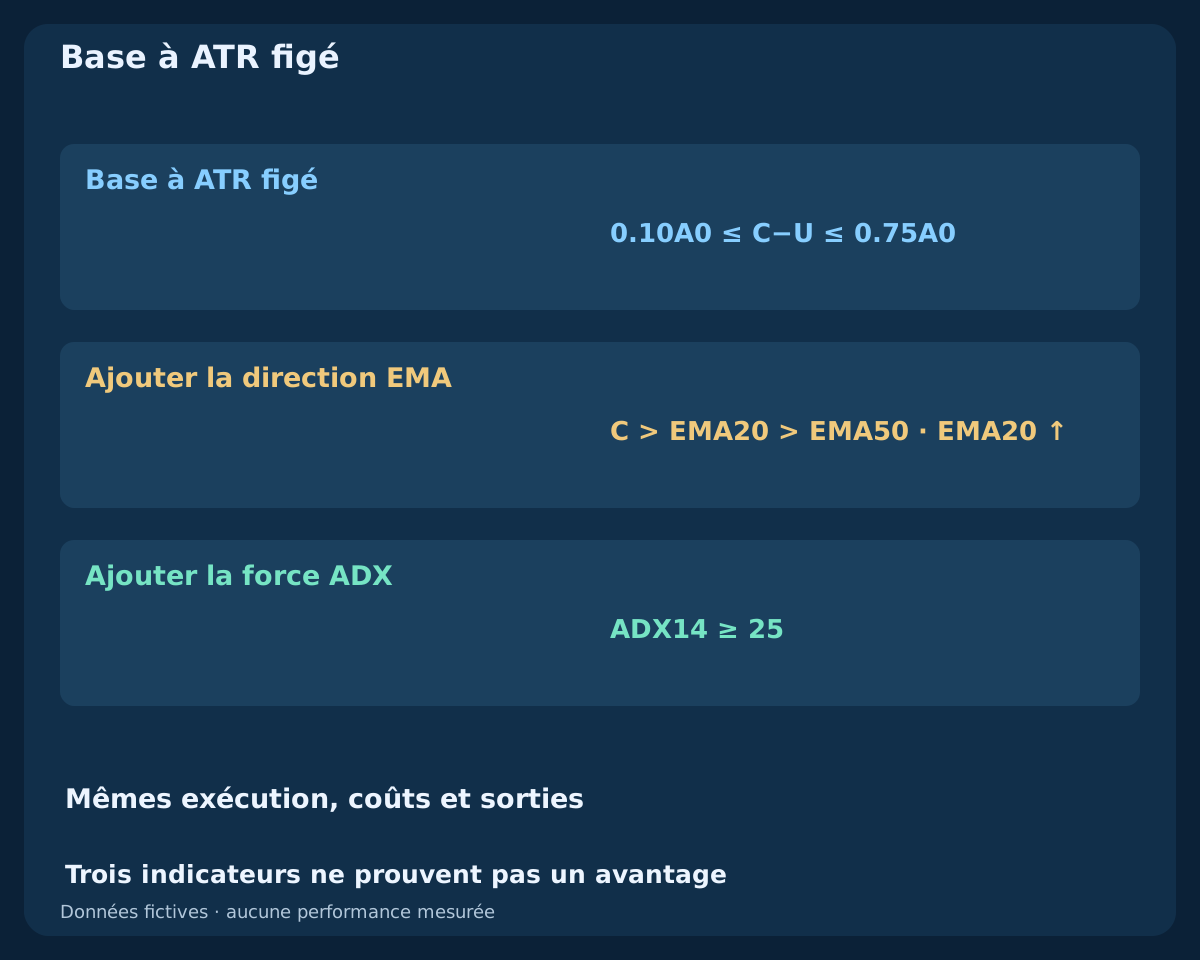
La candidate terminée doit satisfaire F(k) = [C(k) > EMA20(k) > EMA50(k)] AND [EMA20(k) > EMA20(k−1)]. La force exige ADX14(k) ≥ 25, égalité incluse. Position du prix, ordre des moyennes et pente de l’EMA sont des composantes explicites de F, pas des lectures visuelles interchangeables.
ADX ne donne pas la direction et peut être élevé pendant une baisse. F fournit la direction acheteuse. +DI et −DI servent au calcul et au diagnostic ; aucun croisement supplémentaire n’est exigé. Les deux conditions portent sur la même bougie terminée. Une amélioration ultérieure ne remplace pas un filtre échoué.
5. Déclarer la référence de calcul exacte
Chaque EMA démarre par la moyenne simple de sa première période puis applique EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). True Range vaut TR(k) = max[H−L, |H−C(k−1)|, |L−C(k−1)|]. ATR et mouvements directionnels lissés commencent par la moyenne des 14 premières entrées valides puis suivent W(k) = [13W(k−1) + x(k)]/14. Le premier TR valide est k1.
DM positif retient la hausse du plus haut si positive et supérieure à la baisse du plus bas ; DM négatif fait l’inverse, égalité donnant zéro. DI vaut cent fois DM lissé divisé par ATR. DX vaut cent fois l’écart absolu des DI divisé par leur somme ; somme nulle avec ATR positif donne zéro. ADX moyenne DX de k14 à k27 puis poursuit Wilder. ATR nul rend la décision indisponible. EMA50 commence à k49. Des périodes identiques ne vérifient ni amorçage ni lissage du terminal : comparer les résultats effectifs avant toute équivalence.
6. Consommer le premier événement extérieur même rejeté
La première candidate avec C(k) > U OR C(k) < D consomme le range. Une clôture sur la limite reste intérieure ; une mèche extérieure avec clôture intérieure ne consomme rien. Une clôture inférieure termine l’occasion acheteuse sans SELL. La première clôture supérieure exige 0.10A0 ≤ C(k) − U ≤ 0.75A0 ainsi que F et ADX.
Trop peu au-dessus de U est une cassure faible ; trop loin est une extension excessive. Ces échecs, comme ceux d’EMA ou d’ADX, consomment l’événement. Aucune autre clôture extérieure ni retour au niveau ne permet de réessayer. Seul un range indépendant d’un nouveau jour admissible crée une nouvelle occasion. Distinguer premier événement brut et qualification Q.
7. Évaluer une seule première cotation dans le délai
Après clôture qualifiée à t, examiner le premier couple Bid/Ask observé. Envoyer seulement pendant 0 ≤ elapsed < 10 seconds, avec ancienneté maximale 2 seconds. Spread au plus 1.5 pips, distance Ask–stop dans 5 to 30 pips bornes incluses, rapport net prévu au moins 1.5. Exiger aussi Ask − C(k) ≤ A0 comme plafond de poursuite du prix.
Vérifier tick réel, distances minimales, volume, marge et protection jointe dès l’ouverture. Première cotation invalide, refus explicite ou absence de prix avant expiration termine le setup consommé. Aucun remplacement par un meilleur prix ultérieur. Le délai limite l’envoi ; une demande déjà transmise peut être exécutée et doit être rapprochée des ordres et transactions.
8. Reconstituer les données OHLC fictives
Le CSV comporte 80 bougies EURUSD H1 inventées, terminées à partir de 2026-07-06 00:00 UTC, clôture initiale 1.10000 et 1 pip = 0.00010. Variations de clôture en pips : (+4,−4) × 24, puis (+2,−2) × 3, +8, +4 × 17, (+2,−2) × 3 et +8. Ce sont des données pédagogiques construites, pas des observations de courtier ni des trades gagnants.
Chaque ouverture suivante égale la clôture précédente ; haut deux pips au-dessus du maximum ouverture/clôture, bas deux pips sous leur minimum. Ouverture initiale égale clôture, avec haut 1.10060 et bas 1.09980. Entrées, EMA, TR, DM, DI, Wilder, ADX et états sont fournis. Une case vide signifie indisponible. Fin à k79 : l’entrée dessinée est un plan sans prix futurs ni courbe de gains.
Télécharger le CSV fictif complet : OHLC, indicateurs et événements
9. Suivre le rejet et le nouveau range indépendant
Le premier range est figé à k54. À k55, clôture 1.10080 au-dessus de U 1.10040 et F vrai, mais ADX 7.1429 : rejet. À k58 ADX atteint 25.6534 ; range déjà consommé et Q toujours zéro. Son A0 reste 7.2821 pips. La force tardive ne crée pas une nouvelle première cassure.
Le nouveau range s’arme à k78 : U 1.10800, D 1.10740, A0 7.2128 pips. À k79 clôture 1.10840, soit 4 pips au-dessus de U dans les bornes fixes. EMA20 1.10611961, EMA50 1.10376702, ADX 84.3187 : Q vaut un à 2026-07-09 07:00 UTC. L’affichage est arrondi, les décisions utilisent la précision entière. La première cotation reste à vérifier.
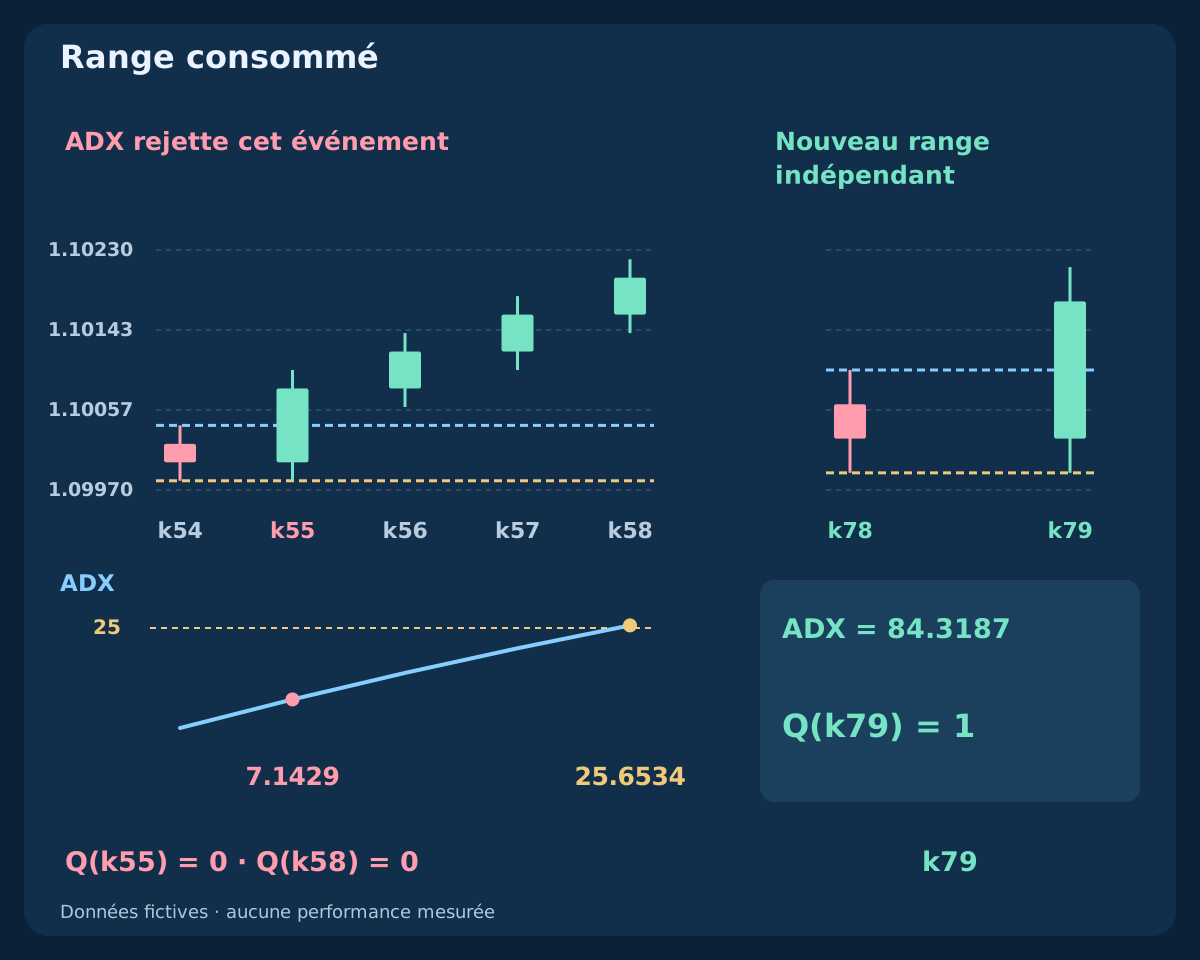
| Bougie | Clôture Bid | A0 (pip) | ADX 14 | F | Premier extérieur | Q |
|---|---|---|---|---|---|---|
| k54 | 1.10000 | 7.2821 | 0.0000 | 0 | 0 | 0 |
| k55 | 1.10080 | 7.2821 | 7.1429 | 1 | 1 | 0 |
| k58 | 1.10200 | 7.2821 | 25.6534 | 1 | 0 | 0 |
| k78 | 1.10760 | 7.2128 | 83.1124 | 1 | 0 | 0 |
| k79 | 1.10840 | 7.2128 | 84.3187 | 1 | 1 | 1 |
10. Fixer la protection avec structure et ATR antérieur
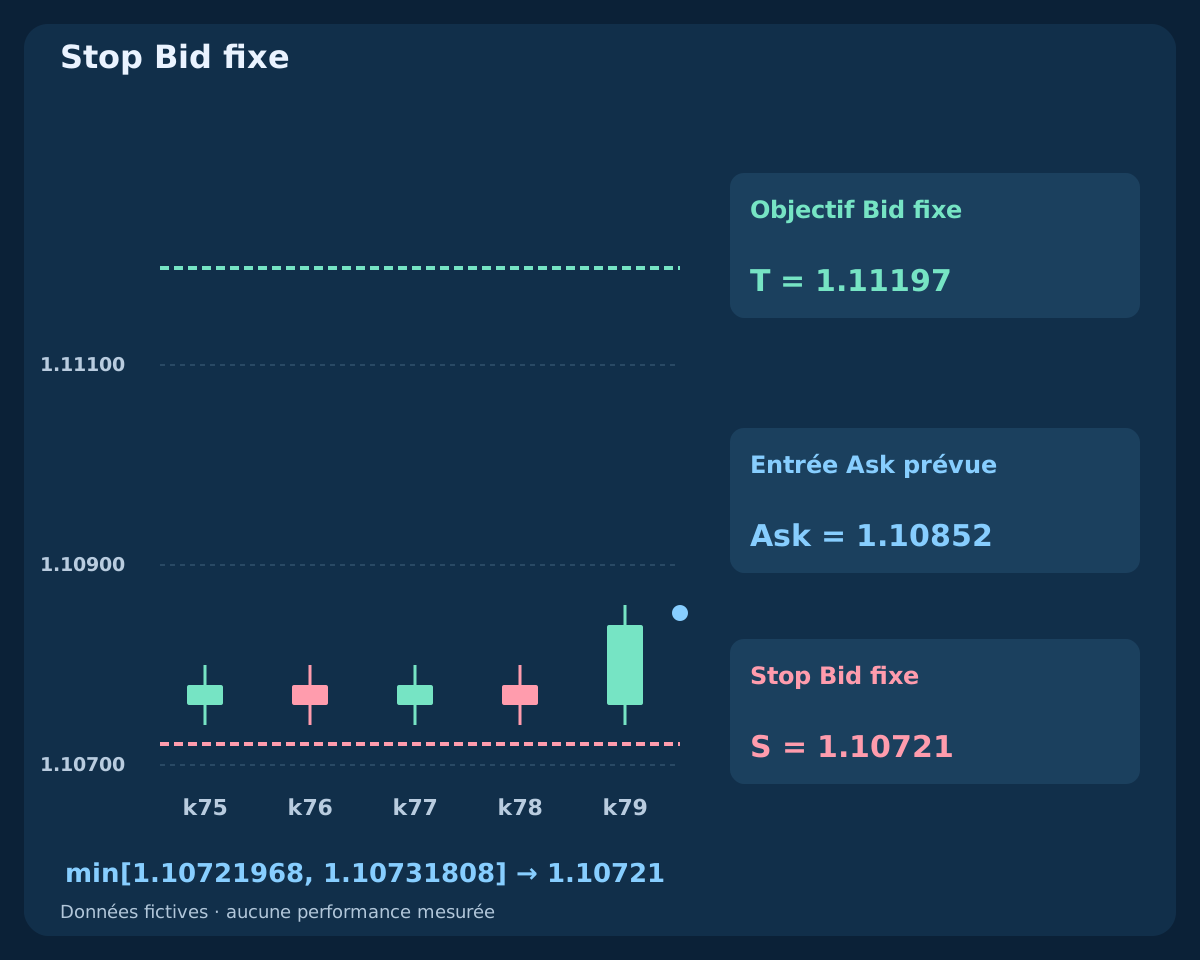
Pour un événement supérieur qualifié, prendre S_raw = min[D − 0.25A0, C(k) − 1.5A0]. Arrondir le stop acheteur vers le bas au tick réel, puis définir T = C(k) + 3[C(k) − S]. Ces deux sorties Bid restent figées avant la cotation. Le stop inférieur satisfait simultanément le tampon structurel et la distance ATR.
À k79 les candidats bruts valent environ 1.10721968 et 1.10731808. Avec tick supposé 0.00001, arrondir le plus bas donne S = 1.10721 puis T = 1.11197. Les valeurs brutes ne sont pas des niveaux exécutables sur la grille. Vérifier la grille réelle et recalculer les filtres après normalisation. Le marqueur Ask est un plan distinct des bougies Bid terminées.
11. Comparer deux premières cotations après coûts
À 07:00:02 UTC supposons une première Bid/Ask 1.10840 / 1.10852. BUY entre à Ask et sort à Bid. Spread 1.2 pips, stop brut 13.1 pips, objectif brut 34.5 pips. Commission complète 0.6 pip et réserve totale d’exécution défavorable 1.0 pip donnent perte prévue 14.7 pips, objectif net 32.9 pips et rapport 2.2381. Avance de prix 1.2 pips dans A0 : ces filtres passent.
Si la première cotation était 1.10900 / 1.10912, même spread et avance 7.2 pips dans A0 non arrondi. Stop brut 19.1 pips, perte 20.7 pips, objectif net 26.9 pips et rapport 1.2995 : rejet. Ce sont des premières cotations alternatives, pas une attente pour choisir. Ask d’entrée contre Bid de sortie inclut déjà le spread ; ne pas l’ajouter encore. La réserve ne plafonne ni glissement ni perte réels.
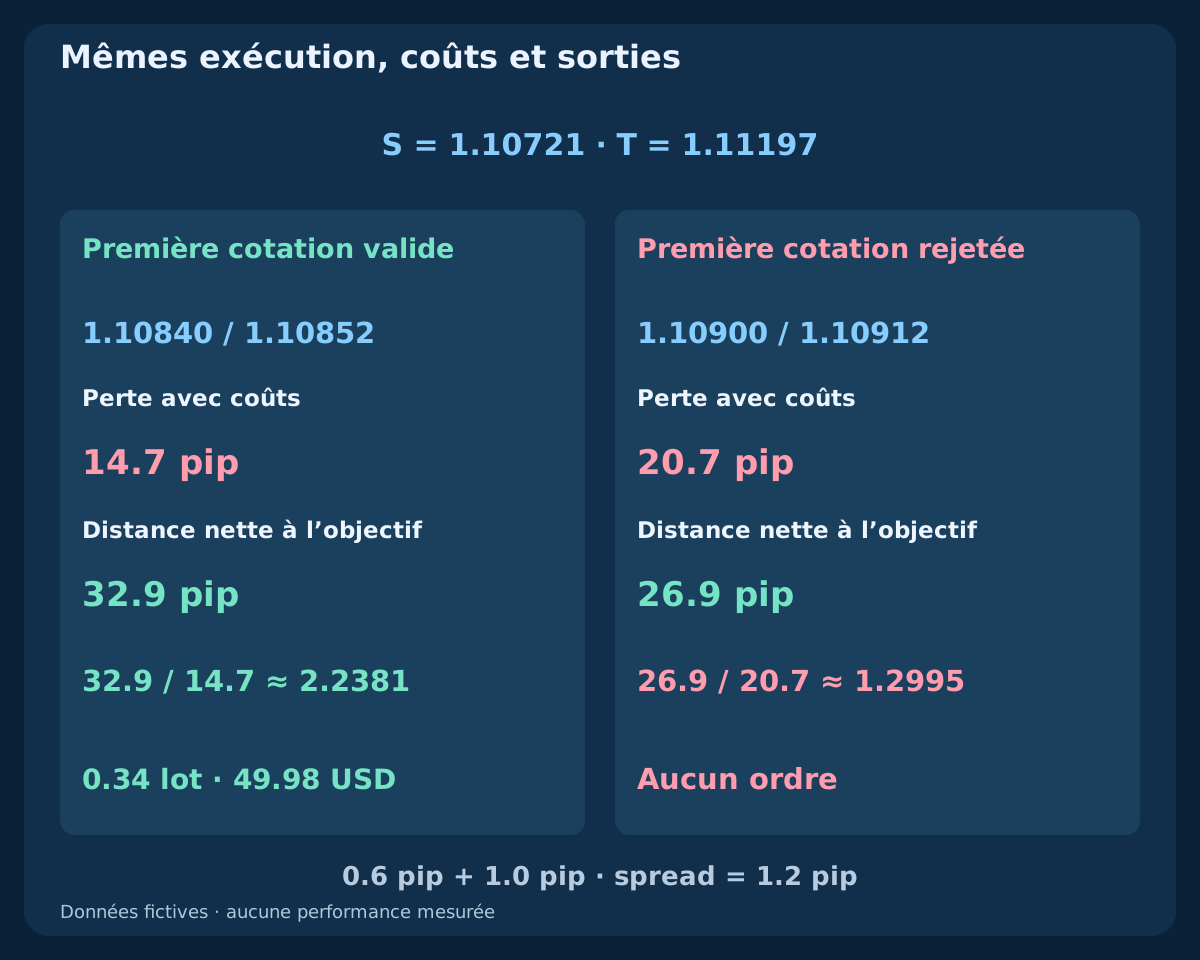
| Première cotation | Bid / Ask | Stop brut (pip) | Perte + coûts | Objectif net | Rapport | Décision |
|---|---|---|---|---|---|---|
| Acceptable | 1.10840 / 1.10852 | 13.1 | 14.7 | 32.9 | 2.2381 | Valide |
| Chère | 1.10900 / 1.10912 | 19.1 | 20.7 | 26.9 | 1.2995 | Rejeter |
12. Dimensionner selon la perte prévue complète
Avec fonds propres 10000 USD et fraction de recherche 0.5%, budget 50 USD. Contrat standard 100000 EUR, valeur du pip 10 USD par lot en USD et pas 0.01 : arrondir le volume calculé vers le bas. La cotation acceptée donne 0.34 lots et risque prévu 49.98 USD. Celle rejetée ne produit aucun ordre, même si moins de lots respectaient le budget.
Employer contrat et conversion réels, maximum, minimum, pas et marge du courtier. Si le minimum dépasse le budget, omettre au lieu d’arrondir vers le haut. ATR plus élevé peut élargir le stop choisi et réduire le volume, sans éliminer gaps ni manque de liquidité. L’exposition existante exige une limite distincte ; budget et réserve ne garantissent pas la perte maximale.
13. Conserver les sorties fixes et sortir le jour même
Garder stop et objectif initiaux ; considérer le déclenchement Bid effectif et l’exécution du courtier. Si encore ouvert, demander clôture au premier Bid exécutable à partir de 18:00 UTC le jour du setup. Fermeture du marché ou panne peut retarder. Les changements EMA/ADX ne créent ni sortie supplémentaire, ni retournement, ni report de cible.
Ask touchant l’objectif ne suffit pas : Ask 1.11197 avec Bid 1.11185 n’atteint pas la cible Bid 1.11197. Une bougie hypothétique indépendante avec H = 1.11220 et L = 1.10700 couvre les deux sorties sans leur ordre temporel. Utiliser ticks et exécution réaliste ou marquer l’ambiguïté ; ne pas choisir un résultat favorable. Cette bougie future n’est pas dans le CSV.
14. Enregistrer les annulations et rapprocher les demandes incertaines
Séparer largeur, données, horloge, état occupé, premier mouvement contraire, cassure faible/étendue, F, ADX, délai, cotation ancienne, spread, poursuite, distance, rapport, volume, marge et refus. Aucun sauvetage par modification du range, A0, sorties ou lecture ultérieure. Réarmer un autre jour seulement après clarification des positions et demandes.
Dix secondes limitent l’envoi côté client, pas la durée d’un ordre au marché. Après interruption ou timeout, rapprocher ordres et exécutions avant tout nouvel envoi. Vérifier volume, prix et protection réels. Si exécuté sans protection, tenter immédiatement une clôture contrôlée et bloquer les nouvelles entrées jusqu’à résolution. Une clôture échouée ou partielle laisse une exposition ; une réponse inconnue ne justifie pas un deuxième BUY complet.
15. Tester les filtres ajoutés sur la même base
Commencer par les premiers événements supérieurs de ranges compacts respectant tampon et extension fixes. Comparer base, ajout EMA, puis EMA avec ADX en conservant calendrier, ATR figé, protection, règles de cotation, coûts, budget, position unique et sortie temporelle. Chaque modèle gère son propre état chronologique : filtrer un trade modifie la disponibilité suivante.
ATR définit déjà admissibilité, échelle et protection ; sans ATR, l’expérience change. Employer Bid/Ask ou ticks adaptés, erreurs réalistes et validation indépendante ultérieure ; garder toutes les versions. Examiner espérance nette, drawdown, incertitude et gagnants écartés, pas seulement taux de réussite. Étudier la sensibilité sans sélectionner un vainqueur par segment. L’exemple vérifie définitions et calculs, pas rentabilité.
16. Vérifier la spécification entière avant le test
Contrôler UTC, six bougies terminées, A0 valide et U/D fixes. Vérifier premier événement, bornes inclusives, F et ADX simultanés et absence de réactivation. Puis ancienneté, délai, spread, poursuite, protection normalisée, rapport, volume, marge et identité unique de demande. Consigner sorties réelles et cas non résolus pour reproduire les décisions.
Voici la deuxième stratégie après les trois guides de combinaisons. La distinguer du passage MACD par zéro et du prochain repli vers la bande médiane Bollinger avec RSI. Une spécification reproductible permet d’évaluer une recherche ; elle ne recommande pas le trading réel et ne suppose aucun bénéfice créé par trois indicateurs.
Questions fréquentes
Pourquoi figer range et ATR avant la cassure ?
La candidate est jugée avec les informations fixées auparavant. Ajouter son haut ou un ATR élargi change sa propre règle. Range et échelle restent identiques jusqu’à consommation ou expiration.
ADX à 25 signifie-t-il acheter automatiquement ?
Non. ADX exige une force sans direction. Il faut aussi premier événement supérieur valide, distances, EMA, première cotation et risque admissibles. L’égalité ne valide que le filtre ADX.
Un ADX ultérieur réactive-t-il k55 rejeté ?
Non. À k58 ADX passe, mais la première clôture extérieure a déjà consommé le range. Il faut un nouveau jour admissible. Attendre la force définirait une autre stratégie.
Wilder correspond-il automatiquement aux indicateurs MT4 ?
Non. Mêmes périodes ne vérifient ni lissage, ni initialisation, ni entrées, ni historique. La référence est reproductible ; comparer les sorties réelles avant substitution ou affirmation d’équivalence.
Pourquoi moins de lots avec un stop plus large ?
À budget égal, une distance de perte accrue coûte davantage par lot. Arrondir vers le bas avec contrat, coûts, conversion et pas réels. Le bon volume ne garantit pas la perte maximale.
Les graphiques montrent-ils un backtest rentable ?
Non. Ils montrent OHLC inventés, indicateurs calculés et plans de cotation. Le CSV finit au signal sans résultats ultérieurs. La rentabilité exige tests chronologiques et validation indépendante ultérieure.
Sources et notes de recherche
MetaQuotes décrit les indicateurs et interfaces. Cette leçon définit séparément Wilder, initialisations finies, états quotidiens, seuils, données fictives et exécution. Des périodes identiques ne prouvent pas une égalité avec les indicateurs intégrés. Vérifier la référence ou considérer une autre implémentation comme un autre modèle. Le CSV s’arrête au deuxième signal ; les cotations illustrent des calculs, pas des exécutions ni des résultats d’EA commerciaux.
Spécification pédagogique. Prix et plans fictifs. Le Forex comporte des risques ; indicateurs, budget et protection ne garantissent ni bénéfice ni perte maximale.