

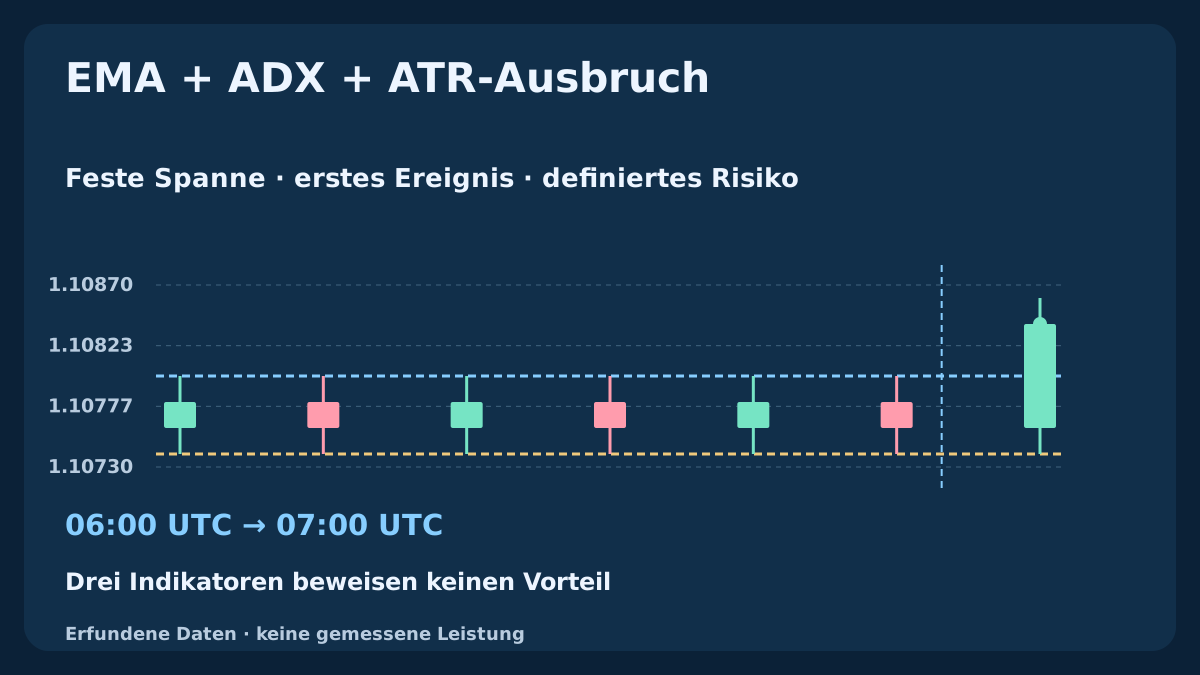
Dieses reine Kaufmodell trennt Richtung, Stärke und Volatilität. Die sechs Kerzen und ihre ATR werden vor dem Ausbruch fixiert. Der erste Schlusskurs außerhalb verbraucht die Gelegenheit auch bei Ablehnung; später steigender ADX belebt sie nicht wieder. Klare Grafiken zeigen Ablehnung, neue Spanne und Ausführungsplan. Die Daten sind erfunden und belegen keine Handelsrendite.
1. Eine überprüfbare Ausbruchshypothese festlegen
Untersucht wird, ob eine kompakte abgeschlossene H1-Spanne mit anschließendem oberen Schluss, geordneten EMA und ausreichendem ADX prüfenswerte Fortsetzungsfälle liefert. Das beweist keinen Vorteil. EMA, ADX und ATR erfüllen unterschiedliche Aufgaben, verarbeiten jedoch gemeinsame Preise. Ihre Übereinstimmung ist keine unabhängige Bestätigung; Stärke kann erst nach einem großen Teil der Bewegung entstehen.
Das Modell erlaubt ausschließlich EURUSD-BUY. Es gibt keine SELL-Einstiege, Verbilligung, Aufstockung, automatische Umkehr, nachgezogenen Stopps oder nachträglich gewählten Rücktests. MACD–RSI bleibt ein anderes Modell. Änderungen an Uhrzeit, Glättung, Erstereignis oder Schutz erzeugen eine neue Version mit getrennten Ergebnissen.
Ein anderes Kombinationsmodell ist der H1-Rücklauf zum Bollinger-Mittelband mit RSI: genau eine Folgekerze, Kursprüfung und feste Schutzmarken.
2. UTC-Zeit und Zulässigkeit zuerst prüfen
Verwende Bid-OHLC, EMA 20/50 auf Close sowie ADX 14 und ATR 14 nach der erklärten Wilder-Referenz. Montag bis Donnerstag wird bei Vorliegen der um 06:00 UTC abgeschlossenen Kerze vorbereitet. Erforderlich sind mindestens 50 vorherige vollständige Kerzen, positives ATR, lückenlose Eingangsdaten und weder Position noch ausstehender Einstieg oder ungeklärte Anfrage dieses Modells. Tatsächliche Brokerintervalle auf UTC abbilden.
Die Spanne umfasst Öffnungen von 00:00 bis 05:00, also Abschlüsse von 01:00 bis 06:00. Kandidaten schließen am selben Tag um 07:00, 08:00, 09:00 und 10:00. Bleibt auch der letzte innen, verfällt das Setup nach seiner Prüfung. Versäumte Vorbereitungen nicht nach Kenntnis der Kandidaten rekonstruieren; bei fehlenden Daten auslassen statt Kerzen erfinden.
| Baustein | Definierter Eingang | Aufgabe oder Grenze |
|---|---|---|
| EMA 20 / 50 | Close; Initialisierung mit SMA | Gleichzeitige Richtung und Steigung |
| ADX 14 | Wilder-Referenz für DM/DI/DX/ADX | Stärke mindestens 25; keine Richtung |
| ATR 14 | Wilder, um 06:00 UTC fixiert | Maßstab für Spanne, Puffer und Schutz |
| Spanne | Sechs UTC-Kerzen; erstes äußeres Ereignis | Feste Grenzen ohne nachträglichen Neustart |
3. Spanne und Maßstab vor dem Ausbruch einfrieren
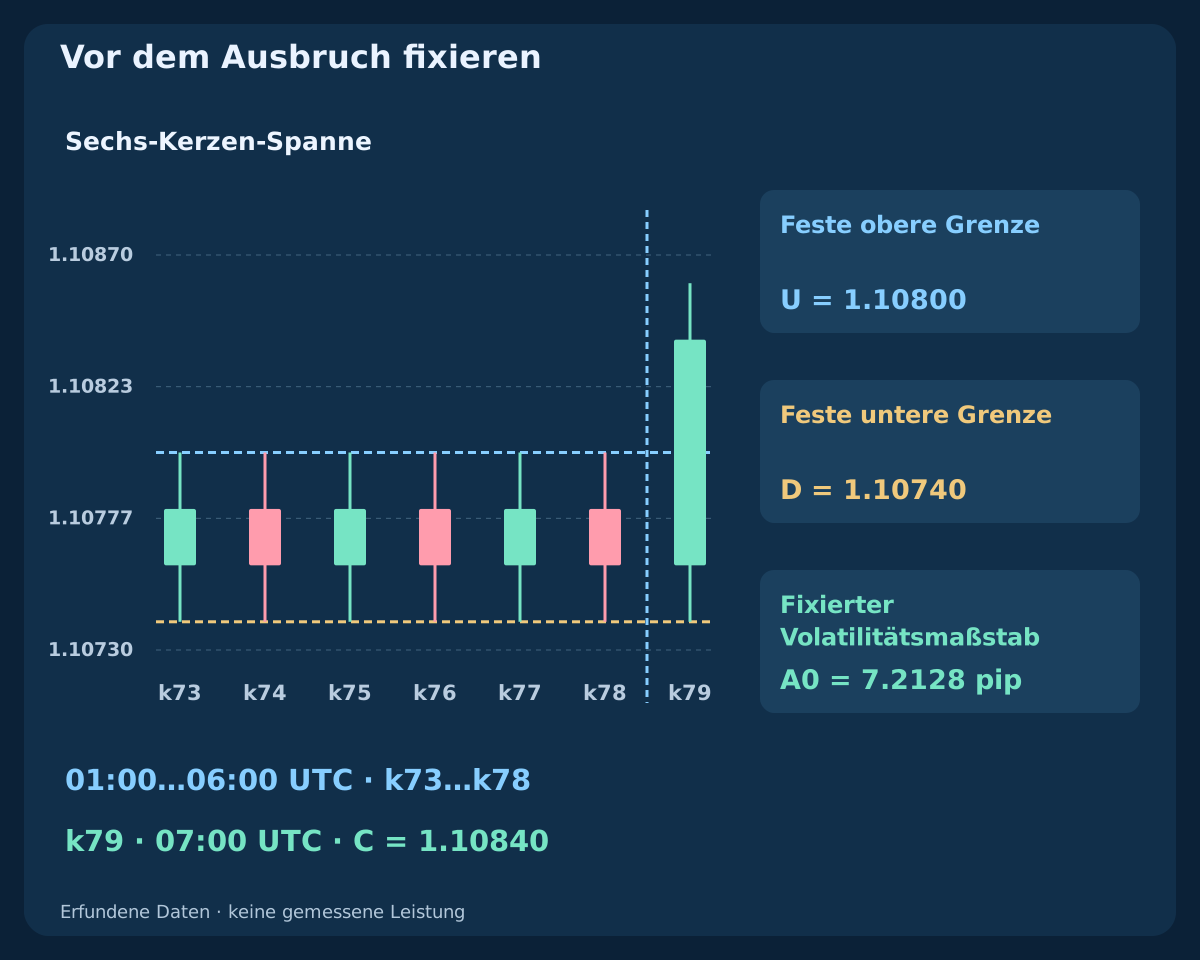
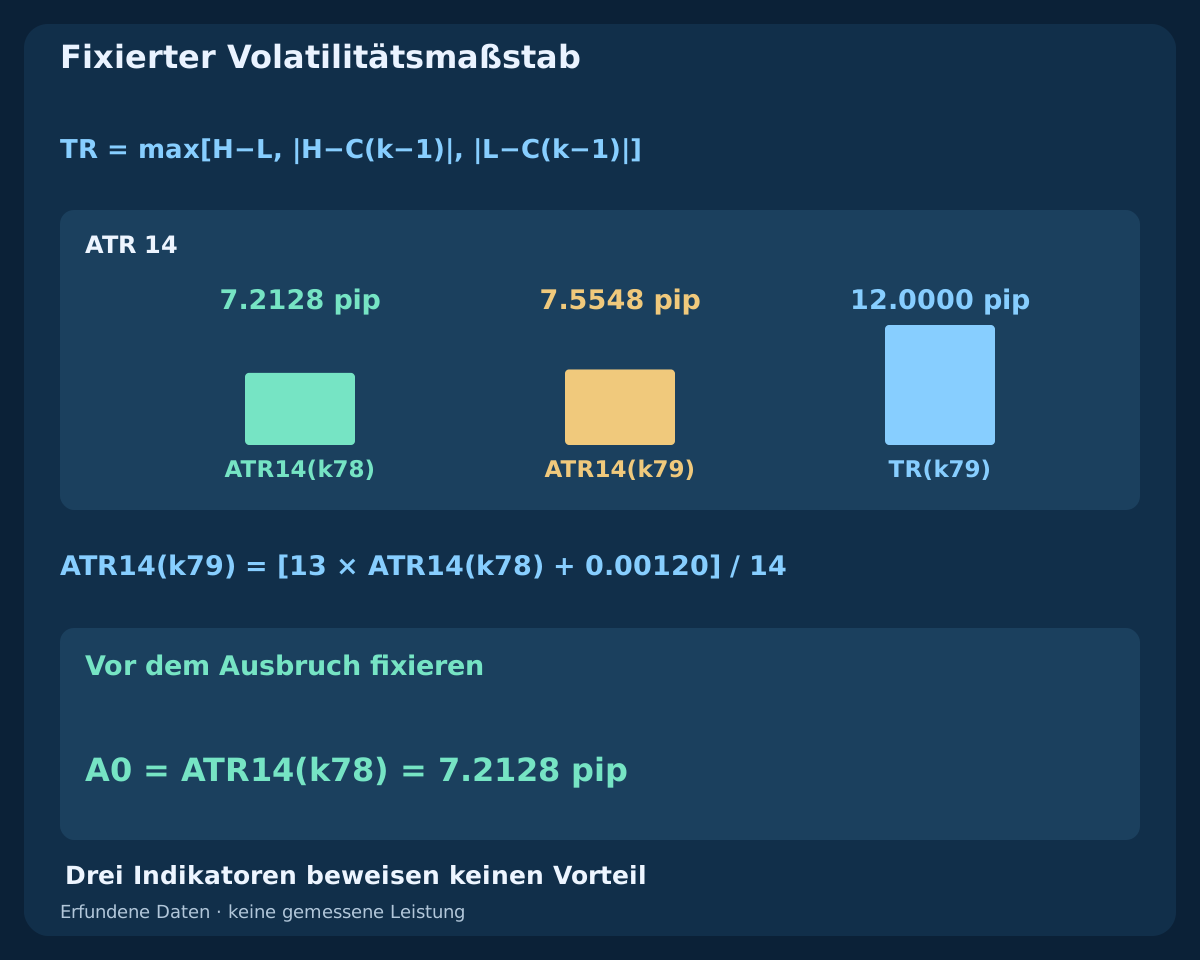
Beim Vorbereiten gelten U = max[H(01:00), …, H(06:00)], D = min[L(01:00), …, L(06:00)] und A0 = ATR14(06:00). Die Kompaktheitsbedingung lautet 0 < U − D ≤ 2A0. U, D und A0 bleiben für dieses Setup unverändert. A0 ist ein Preisabstand, keine Richtung und keine Wahrscheinlichkeit.
Die Kandidatenkerze darf weder Spanne noch eingefrorene ATR erweitern. Andernfalls verändert das beobachtete Ereignis seinen eigenen Prüfmaßstab. Eine enge Spanne garantiert keine Expansion und wählt keine Richtung. Scheitert ihre Zulässigkeit beim Vorbereiten, entfällt dieser Tag; kein nachträgliches Verschieben des Fensters zur Suche nach einer günstigen Spanne.
4. EMA-Richtung und ADX-Stärke am selben Ereignis prüfen
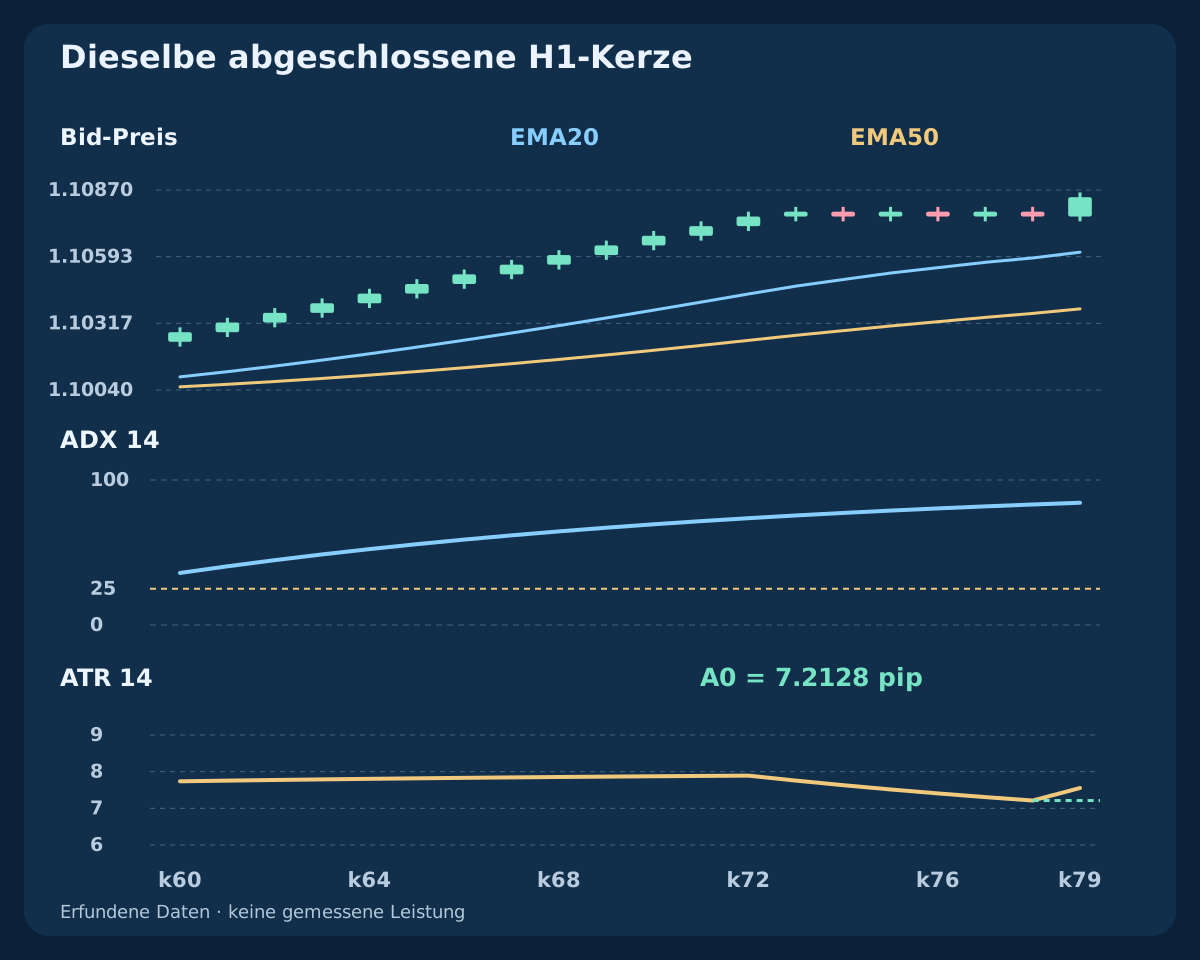
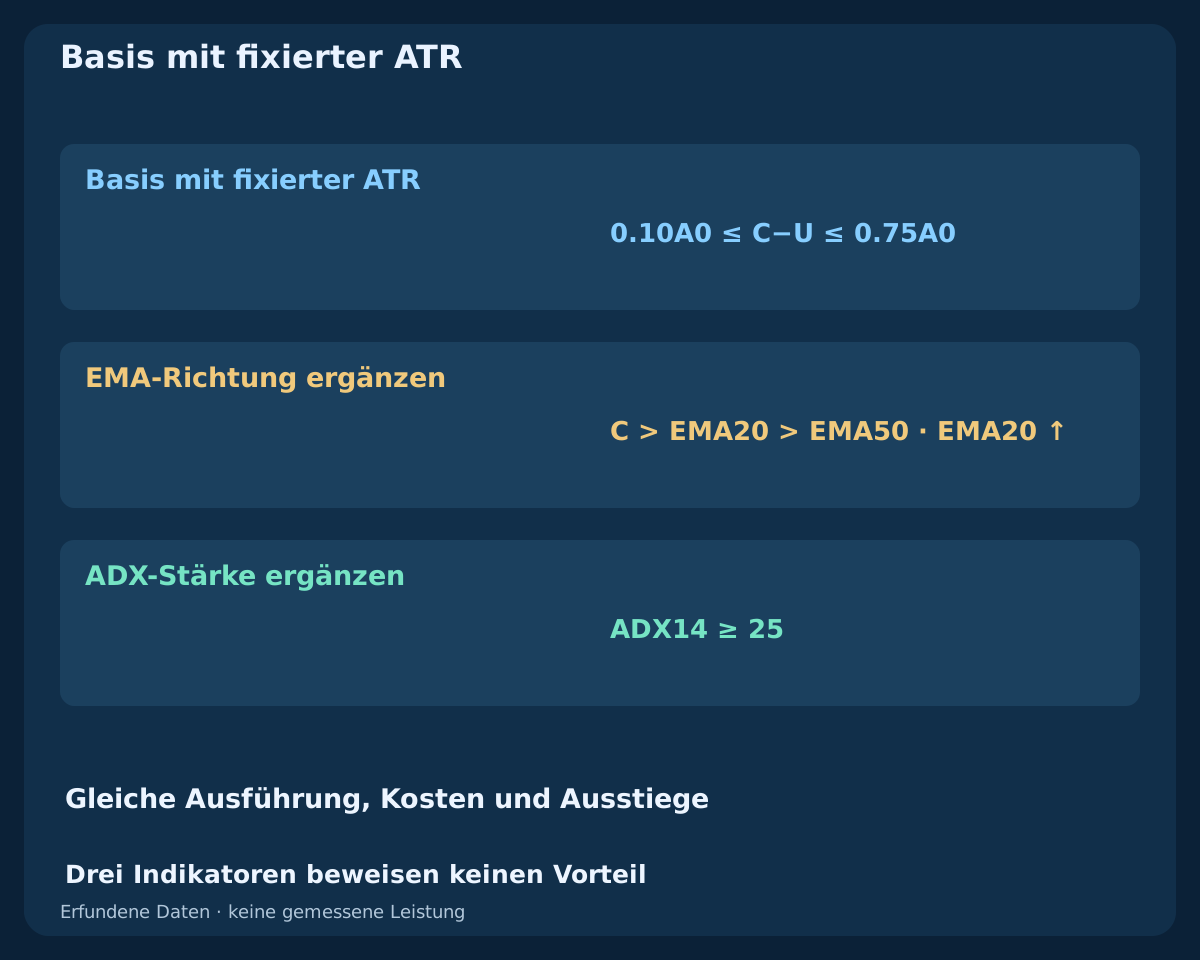
An der abgeschlossenen Kandidatenkerze muss F(k) = [C(k) > EMA20(k) > EMA50(k)] AND [EMA20(k) > EMA20(k−1)] gelten. Für die Stärke gilt ADX14(k) ≥ 25 einschließlich Gleichheit. Preisposition, Reihenfolge der Durchschnitte und EMA-Steigung sind ausdrücklich getrennte Bestandteile von F.
ADX liefert keine Richtung und kann im Abwärtstrend hoch sein. Die Kaufrichtung stammt aus F. +DI und −DI dienen hier der Berechnung und Diagnose; ein zusätzlicher DI-Kreuzungseinstieg gehört nicht dazu. Beide Filter verwenden dieselbe abgeschlossene Ereigniskerze. Eine spätere Verbesserung ersetzt keinen fehlgeschlagenen Filter.
5. Die konkrete Berechnungsreferenz dokumentieren
Jede EMA beginnt mit dem einfachen Mittel ihrer ersten Periode und folgt EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). True Range lautet TR(k) = max[H−L, |H−C(k−1)|, |L−C(k−1)|]. ATR und geglättete Richtungsbewegungen starten mit dem Mittel der ersten 14 gültigen Eingänge; danach gilt W(k) = [13W(k−1) + x(k)]/14. Der erste gültige TR liegt bei k1.
Positives DM übernimmt den positiven Hoch-Anstieg nur, wenn er den Tief-Rückgang übersteigt; negatives DM umgekehrt, Gleichstände ergeben null. DI ist hundertmal geglättetes DM geteilt durch ATR. DX ist hundertmal absolute DI-Differenz geteilt durch deren Summe; bei positiver ATR und Summe null gilt DX null. ADX mittelt DX von k14 bis k27 und setzt Wilder fort. ATR null macht die Entscheidung unverfügbar. EMA50 beginnt bei k49. Gleiche Terminalperioden bestätigen weder Initialisierung noch Glättung: tatsächliche Werte vergleichen, bevor Gleichheit behauptet wird.
6. Der erste äußere Schluss verbraucht die Spanne
Die erste Kandidatin mit C(k) > U OR C(k) < D verbraucht das Setup. Ein Schluss genau am Rand bleibt innen; ein äußerer Docht bei innerem Schluss verbraucht nichts. Ein unterer Schluss beendet die Kaufgelegenheit ohne SELL. Für den ersten oberen Schluss sind 0.10A0 ≤ C(k) − U ≤ 0.75A0 sowie F und ADX erforderlich.
Ein zu kleiner Abstand über U gilt als schwacher Ausbruch und verbraucht das Ereignis ebenso wie Überdehnung oder ein fehlgeschlagener EMA-/ADX-Filter. Keine spätere äußere Kerze und kein Rücklauf dürfen einen zweiten Versuch erzeugen. Erst eine unabhängig gebildete Spanne eines neuen zulässigen Tages bietet eine neue Gelegenheit. Rohes Erstereignis und Qualifikation Q getrennt speichern.
7. Genau die erste rechtzeitige Kursstellung bewerten
Nach qualifiziertem Schluss bei t wird das erste beobachtete Bid/Ask-Paar geprüft. Senden nur bei 0 ≤ elapsed < 10 seconds und Kursalter höchstens 2 seconds. Spread höchstens 1.5 pips, Ask–Stopp-Abstand einschließlich Grenzen 5 to 30 pips und geplantes Nettoverhältnis mindestens 1.5. Zusätzlich gilt Ask − C(k) ≤ A0 als Begrenzung des Hinterherlaufens.
Tickraster, Mindestabstände, Volumen, Margin und anfangs mitgesendeten Schutz prüfen. Erste Kursstellung ungeeignet, ausdrückliche Ablehnung oder kein Kurs vor Fristende beendet das verbrauchte Setup. Kein Ersatz durch einen später besseren Kurs. Die Frist begrenzt den Versand; eine bereits gesendete Anfrage kann noch ausgeführt werden und muss abgeglichen werden.
8. Die erfundenen OHLC vollständig rekonstruieren
Die CSV enthält 80 erfundene EURUSD-H1-Kerzen ab Abschlusszeit 2026-07-06 00:00 UTC, Anfangsschluss 1.10000 und 1 pip = 0.00010. Schlussänderungen in Pips: (+4,−4) × 24, anschließend (+2,−2) × 3, +8, +4 × 17, (+2,−2) × 3 und +8. Das sind konstruierte Lehrdaten, keine Brokerkurse oder Stichprobe erfolgreicher Trades.
Spätere Eröffnung gleich vorherigem Schluss; Hoch zwei Pips über dem größeren Wert aus Eröffnung und Schluss, Tief zwei darunter. Anfangseröffnung gleich Anfangsschluss mit Hoch 1.10060 und Tief 1.09980. Eingänge, EMA, TR, DM, DI, Wilder, ADX und Zustandsmarken sind enthalten. Leer bedeutet unverfügbar. Ende bei k79: die eingezeichnete Order ist ein Plan ohne spätere Kursfolge oder Gewinnkurve.
Vollständige fiktive OHLC-, Indikator- und Ereignisdaten als CSV laden
9. Abgelehnte und neue unabhängige Spanne unterscheiden
Die erste Spanne wird bei k54 fixiert. Bei k55 liegt Schluss 1.10080 über U 1.10040, F gilt, doch ADX beträgt 7.1429: Ablehnung. Bei k58 erreicht ADX 25.6534, die Spanne bleibt verbraucht und Q null. Ihr A0 bleibt 7.2821 pips. Spätere Stärke erschafft keinen neuen ersten Ausbruch.
Die nächste Spanne entsteht bei k78: U 1.10800, D 1.10740, A0 7.2128 pips. Schluss k79 1.10840 liegt 4 pips über U innerhalb der festen Grenzen. EMA20 1.10611961, EMA50 1.10376702 und ADX 84.3187 ergeben Q eins um 2026-07-09 07:00 UTC. Anzeigen sind gerundet; Entscheidungen verwenden volle Präzision. Die Kursprüfung steht noch aus.
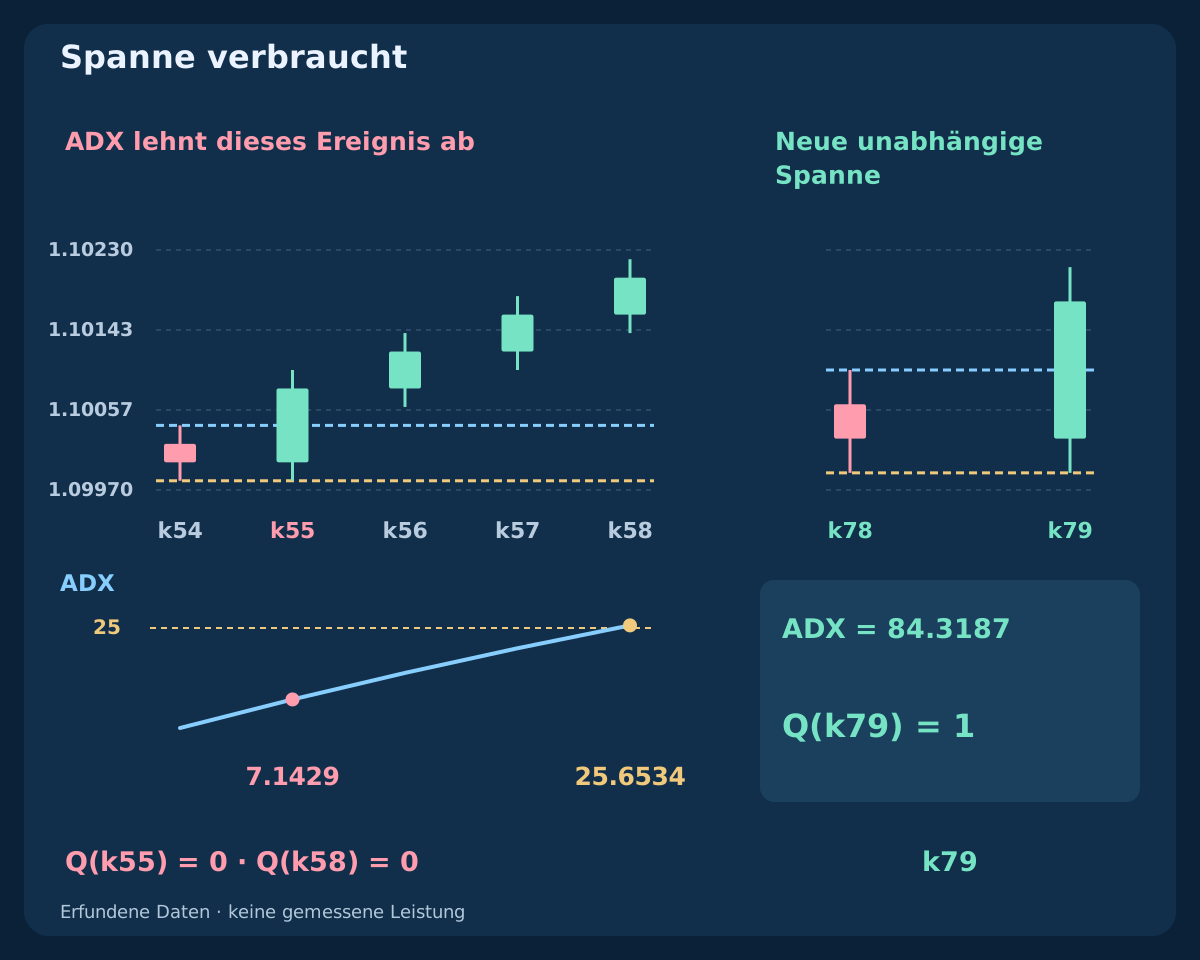
| Kerze | Bid-Schluss | A0 (Pip) | ADX 14 | F | Erstes äußeres Ereignis | Q |
|---|---|---|---|---|---|---|
| k54 | 1.10000 | 7.2821 | 0.0000 | 0 | 0 | 0 |
| k55 | 1.10080 | 7.2821 | 7.1429 | 1 | 1 | 0 |
| k58 | 1.10200 | 7.2821 | 25.6534 | 1 | 0 | 0 |
| k78 | 1.10760 | 7.2128 | 83.1124 | 1 | 0 | 0 |
| k79 | 1.10840 | 7.2128 | 84.3187 | 1 | 1 | 1 |
10. Schutz aus Struktur und zuvor fixierter ATR ableiten
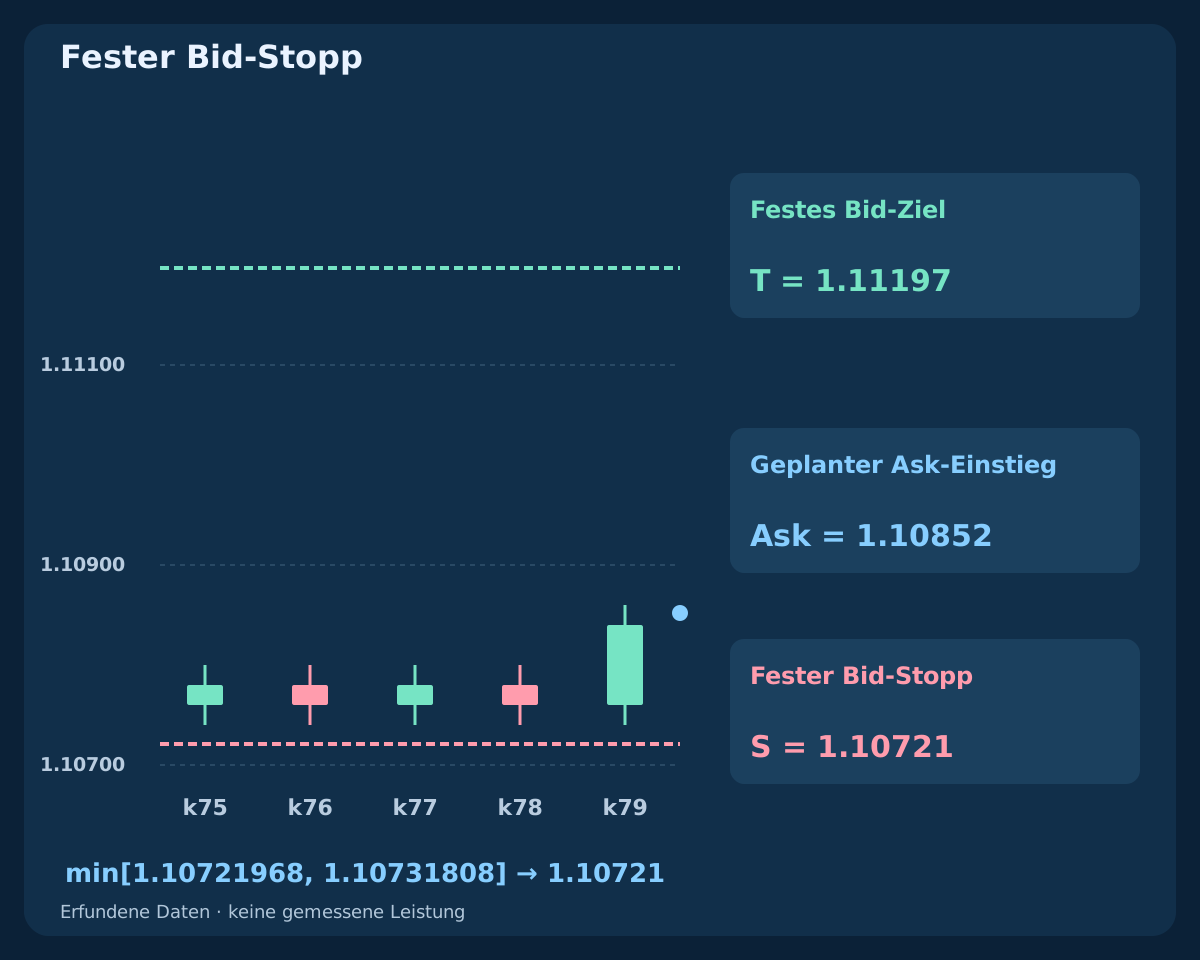
Beim qualifizierten oberen Ereignis gilt S_raw = min[D − 0.25A0, C(k) − 1.5A0]. Den Kaufstopp auf dem tatsächlichen Tickraster nach unten runden, danach T = C(k) + 3[C(k) − S] berechnen. Beide Bid-Ausstiege stehen vor der Kursprüfung fest. Der niedrigere Stopp erfüllt Strukturpuffer und ATR-Abstand gemeinsam.
Bei k79 liegen die Rohkandidaten ungefähr bei 1.10721968 und 1.10731808. Mit angenommenem Tick 0.00001 ergibt Abrunden des niedrigeren S = 1.10721 sowie T = 1.11197. Rohwerte sind keine ausführbaren Rasterpreise. Reales Raster prüfen und Filter nach Normalisierung neu berechnen. Der Ask-Einstiegsmarker ist ein separater Plan und keine abgeschlossene Bid-Kerze.
11. Alternative erste Kurse nach Kosten vergleichen
Um 07:00:02 UTC sei der erste Bid/Ask 1.10840 / 1.10852. BUY eröffnet zu Ask und schließt zu Bid. Spread 1.2 pips, Bruttostopp 13.1 pips und Bruttoziel 34.5 pips. Vollständige Kommission 0.6 pip plus gesamte ungünstige Ausführungsreserve 1.0 pip ergeben geplanten Verlust 14.7 pips, Nettoziel 32.9 pips und Verhältnis 2.2381. Einstiegsvorsprung 1.2 pips liegt innerhalb A0; diese Prüfungen bestehen.
Wäre stattdessen 1.10900 / 1.10912 der erste Kurs, bliebe der Spread gleich und Vorlauf 7.2 pips innerhalb ungerundetem A0. Bruttostopp 19.1 pips, Verlust 20.7 pips, Nettoziel 26.9 pips und Verhältnis 1.2995 führen zur Ablehnung. Das sind alternative erste Kurse, kein Abwarten zur Auswahl. Ask-Einstieg gegen Bid-Ausstieg berücksichtigt den Spread bereits. Die Reserve garantiert weder Slippage noch Verlustgrenze.
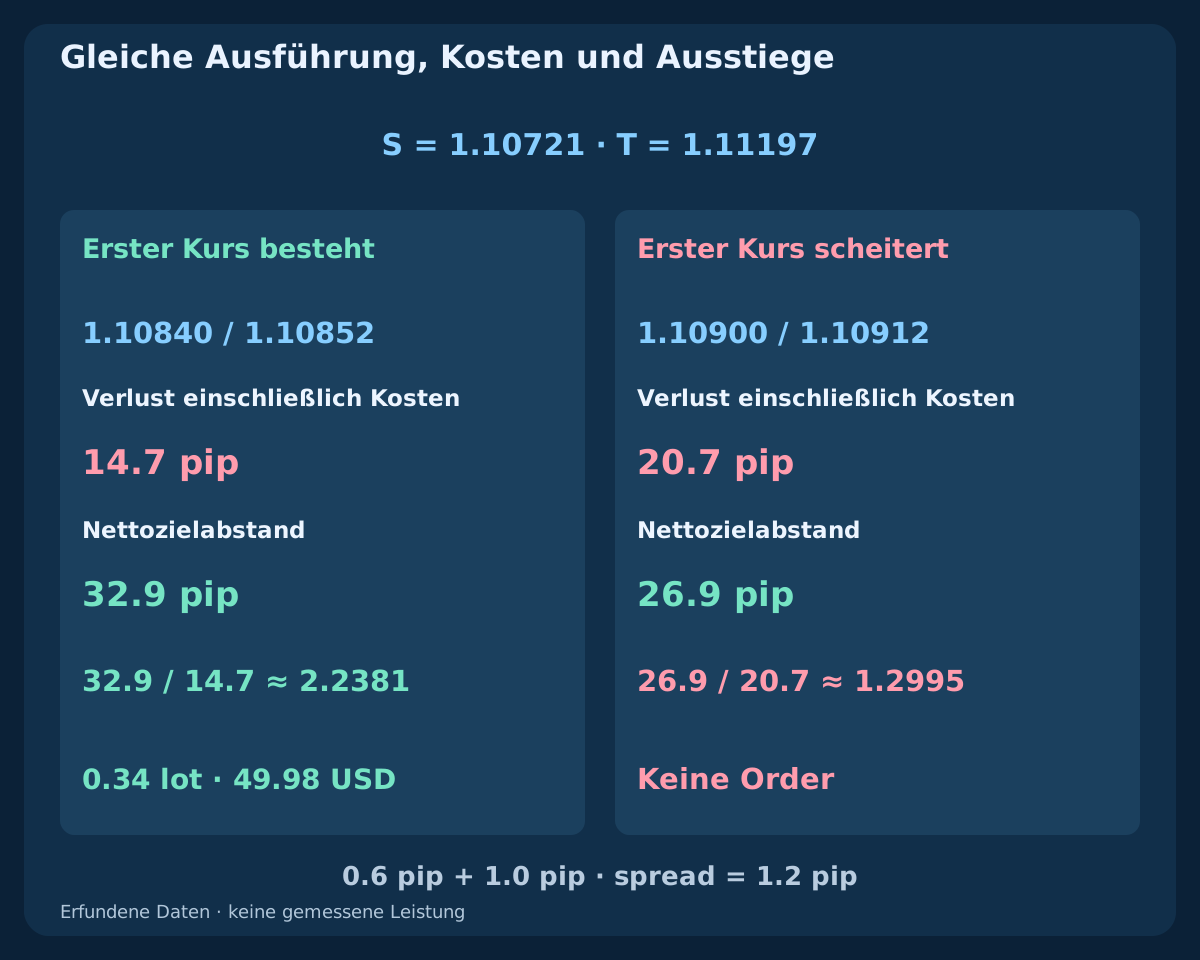
| Erster Kurs | Bid / Ask | Bruttostopp (Pip) | Verlust + Kosten | Nettoziel | Verhältnis | Entscheidung |
|---|---|---|---|---|---|---|
| Zulässig | 1.10840 / 1.10852 | 13.1 | 14.7 | 32.9 | 2.2381 | Bestanden |
| Teuer | 1.10900 / 1.10912 | 19.1 | 20.7 | 26.9 | 1.2995 | Ablehnen |
12. Positionsgröße aus dem geplanten Verlust bestimmen
Bei Eigenkapital 10000 USD und Forschungsanteil 0.5% beträgt das Budget 50 USD. Standardkontrakt 100000 EUR, Pipwert 10 USD je Lot im USD-Konto und Volumenschritt 0.01: berechnetes Volumen nach unten runden. Der zulässige Kurs ergibt 0.34 lots und geplantes Risiko 49.98 USD. Der abgelehnte Kurs erzeugt auch mit kleinerem Volumen keine Order.
Reale Kontraktdaten, Kontoumrechnung, Höchstvolumen, Mindestvolumen, Schritt und Margin verwenden. Lässt sich das Minimum nicht einhalten, auslassen statt aufrunden. Größere ATR kann den gewählten Stopp verbreitern und Volumen verkleinern, beseitigt aber keine Lücken oder Illiquidität. Bestehende Exposition braucht eigene Grenzen; Budget und Reserve begrenzen den tatsächlichen Verlust nicht zuverlässig.
13. Feste Ausstiege und taggleichen Zeitabschluss beibehalten
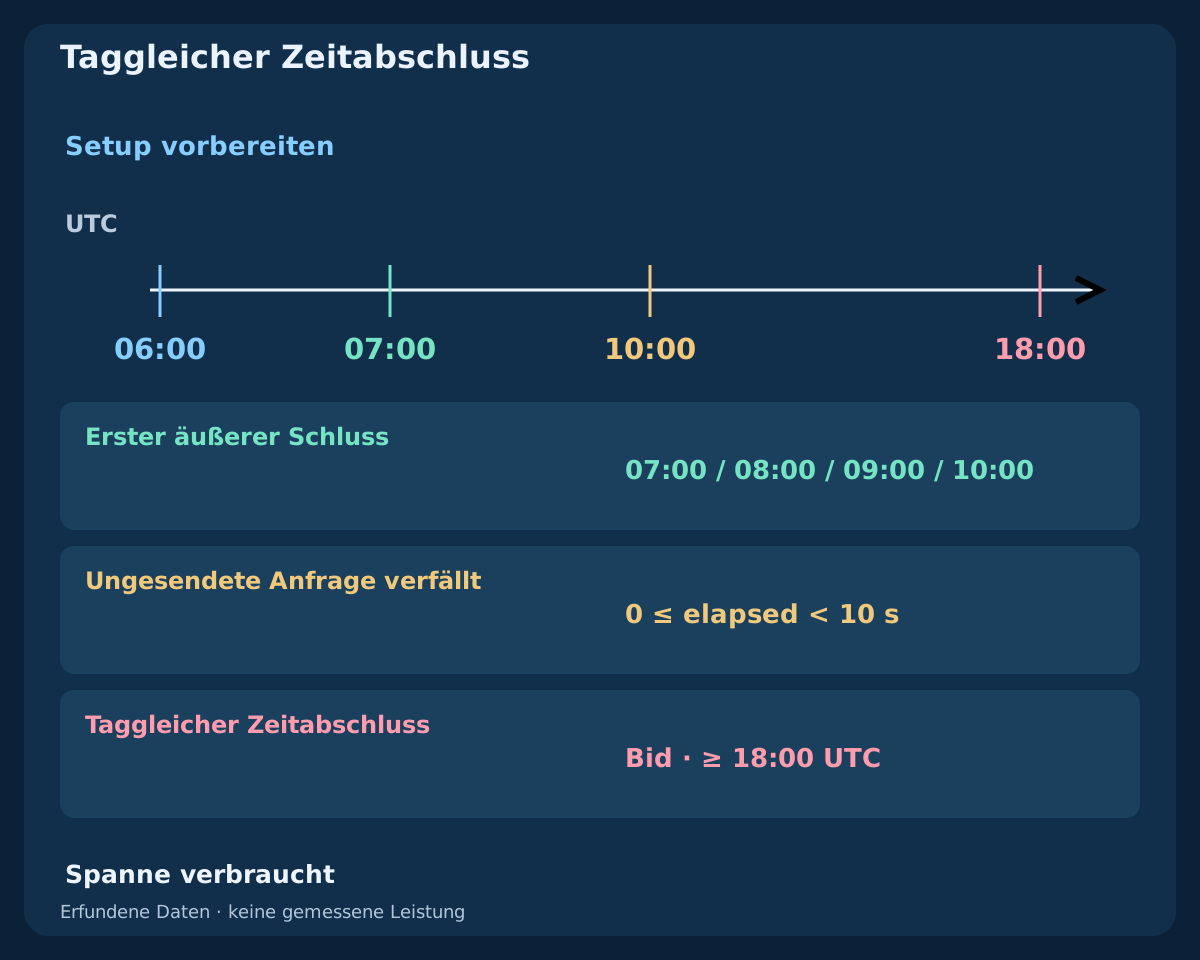
Anfänglichen Stopp und Ziel unverändert lassen; tatsächliche Bid-Auslösung und Brokerausführung zählen. Ist die Position offen, ab 18:00 UTC des Setuptages am ersten ausführbaren Bid Schließung anfordern. Marktschluss oder Ausfall können verzögern. Spätere EMA-/ADX-Änderungen erzeugen weder zusätzlichen Ausstieg noch Umkehr oder Zielverschiebung auf den Folgetag.
Ask am Ziel genügt nicht: Ask 1.11197 und Bid 1.11185 erreichen das Bid-Ziel 1.11197 nicht. Eine unabhängig hypothetische Kerze mit H = 1.11220 und L = 1.10700 umfasst beide Ausstiege ohne deren Reihenfolge. Tickdaten mit realistischer Ausführung verwenden oder Mehrdeutigkeit markieren; keinen günstigen Ausgang erfinden. Diese Zukunftskerze ist nicht im Datensatz enthalten.
14. Ablehnungen protokollieren und unklare Anfragen abgleichen
Breite, Daten, Uhrzeit, belegter Zustand, erster Gegenschluss, schwacher/überdehnter Ausbruch, F, ADX, Frist, alte Kurse, Spread, Vorlauf, Abstand, Verhältnis, Volumen, Margin und Ablehnung getrennt protokollieren. Keine Rettung durch geänderte Spanne, ATR, Ausstiege oder spätere Messungen. Am Folgetag nur bei geklärten Positionen und Anfragen neu vorbereiten.
Zehn Sekunden begrenzen clientseitig das Senden, nicht die Lebensdauer einer Marktorder. Nach Timeout oder Verbindungsabbruch Orders und Ausführungen abgleichen. Tatsächliches Volumen, Preis und Schutz prüfen. Bei Ausführung ohne Schutz sofort kontrolliertes Schließen versuchen und weitere Einstiege bis zur Klärung sperren. Fehlgeschlagenes oder teilweises Schließen lässt Risiko bestehen; unklare Antworten rechtfertigen keinen doppelten vollen BUY.
15. Zusatzfilter gegen dieselbe Ausführungsbasis testen
Basis sind erste obere Ereignisse kompakter Spannen mit festem Mindestabstand und Erweiterungsgrenze. Vergleiche Basis, Basis plus EMA und Basis plus EMA/ADX bei gleichen Kalendern, fixierter ATR, Schutz, Kursregeln, Kosten, Budget, Einzelposition und Zeitabschluss. Jedes Modell führt seinen chronologischen Positionszustand selbst: ausgefilterte Trades ändern spätere Verfügbarkeit.
ATR gehört bereits zu Zulässigkeit, Skalierung und Schutz; ein ATR-freies Modell ist ein anderes Experiment. Geeignete Bid/Ask- oder Tickdaten, realistische Fehler und spätere unabhängige Validierung verwenden; alle Versionen erfassen. Nettoerwartung, Drawdown, Unsicherheit und entgangene Gewinner prüfen. Nicht nach jedem Abschnitt neue Gewinnerparameter wählen. Die Beispiele prüfen Definitionen und Rechnung, keine Rentabilität.
16. Die gesamte Spezifikation vor dem Test prüfen
UTC, sechs abgeschlossene Eingänge, positives A0 und feste U/D prüfen. Erstes äußeres Ereignis, inklusive Grenzen, gleichzeitiges F/ADX und Verbot der Wiederbelebung kontrollieren. Danach Kursalter, Frist, Spread, Vorlauf, normalisierter Schutz, Verhältnis, Volumen, Margin und eindeutige Anfragekennung. Tatsächliche Ausstiege und ungeklärte Fälle für reproduzierbare Entscheidungen speichern.
Dies ist Strategie zwei nach den drei Kombinationsleitfäden. Sie bleibt getrennt von MACD-Nulllinie und der nächsten Bollinger-Mittelband-Rücklaufstrategie mit RSI. Eine reproduzierbare Spezifikation ermöglicht Forschung; sie empfiehlt keinen Livehandel und behauptet keinen Gewinn durch drei Indikatoren.
Häufige Fragen
Warum Spanne und ATR vor dem Ausbruch fixieren?
Die Kandidatin wird an vorher festgelegten Informationen gemessen. Ihr Hoch oder eine ausgeweitete ATR einzubeziehen verändert die Prüfung während des Ereignisses. Grenzen und Maßstab bleiben bis Verbrauch oder Verfall gleich.
Bedeutet ADX 25 automatisch kaufen?
Nein. ADX fordert Stärke ohne Richtung. Erstes zulässiges oberes Ereignis, feste Abstände, EMA, geeigneter erster Kurs und Risikoprüfung bleiben erforderlich. Gleichheit besteht nur den ADX-Filter.
Belebt späterer ADX das abgelehnte k55 wieder?
Nein. Bei k58 besteht ADX, aber der erste äußere Schluss hat die Spanne bereits verbraucht. Ein neuer zulässiger Tag ist erforderlich. Auf spätere Stärke zu warten wäre ein anderes Modell.
Entspricht Wilder automatisch den MT4-Indikatoren?
Nein. Gleiche Perioden bestätigen Glättung, Initialisierung, Eingänge und Vorgeschichte nicht. Diese Referenz lässt sich nachrechnen. Vor Austausch oder Gleichheitsbehauptung tatsächliche Werte vergleichen.
Warum bei breiterem Stopp weniger Lots?
Bei gleichem Budget kostet mehr Verlustabstand je Lot mehr. Mit Vertrag, Kosten, Umrechnung und Volumenschritten nach unten runden. Korrekte Größe garantiert keine maximale Verlusthöhe.
Zeigen die Grafiken einen profitablen Backtest?
Nein. Sie zeigen erfundene OHLC, berechnete Indikatoren und Kurspläne. Die CSV endet am Signal ohne spätere Ergebnisse. Rentabilität erfordert chronologische Tests und spätere unabhängige Validierung.
Quellen und Forschungshinweise
MetaQuotes erläutert Indikatoren und Schnittstellen. Wilder-Rechnung, endliche Initialisierung, Tageszustände, Schwellen und erfundene Daten werden hier gesondert definiert. Gleiche Perioden beweisen keine Übereinstimmung mit eingebauten Terminalindikatoren. Referenz nachbilden oder eine andere Implementierung als eigenes Modell behandeln. Der CSV-Datensatz endet am zweiten Signal; Kursbeispiele sind keine Ausführungen oder Ergebnisse kommerzieller EAs.
Lehrspezifikation mit erfundenen Kursen und Plänen. Forex birgt Risiken. Indikatoren, Budgets und Schutz garantieren weder Gewinn noch maximale Verluste.