

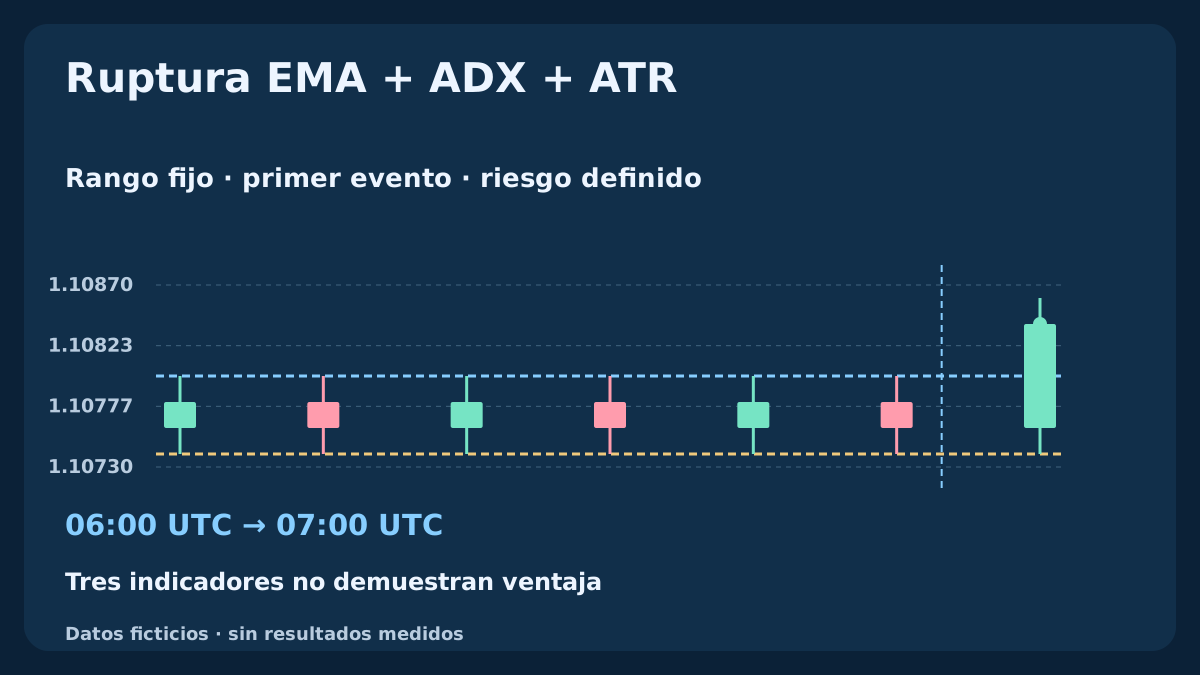
Este modelo solo comprador separa tres funciones: EMA define dirección, ADX aporta fuerza y ATR fijado establece la escala. El rango se congela antes de la ruptura. Su primer cierre exterior consume la oportunidad aunque un filtro lo rechace; un ADX posterior más fuerte no la recupera. Los gráficos siguen las seis velas, el rechazo, la nueva configuración y el plan ejecutable. Datos ficticios, sin resultados de trading declarados.
1. Define una hipótesis de ruptura y separa las funciones
La hipótesis pregunta si un rango H1 compacto y completado, seguido por cierre alcista, EMA alineadas y ADX suficiente, define casos de continuación que merecen probarse. No demuestra ventaja. Dirección EMA, fuerza ADX y escala ATR cumplen funciones distintas pero procesan precios compartidos. Coincidir no aporta evidencia independiente; la fuerza puede aparecer cuando gran parte del recorrido terminó.
Esta versión estudia únicamente BUY de EURUSD. No hay entrada SELL, promediar posiciones, acumular, invertir automáticamente, stop dinámico ni retesteo discrecional. La estrategia MACD–RSI es otro modelo. Cambiar horario, suavizado, política del primer evento o protección crea otra versión; registra sus resultados por separado.
Como modelo distinto de combinación de indicadores, consulte el retroceso H1 a la banda media de Bollinger con RSI, con plazo de una vela, comprobaciones de cotización y protección fija.
2. Fija el reloj UTC, los datos y la admisibilidad
Utiliza OHLC Bid, EMA 20/50 sobre Close y ADX 14 con ATR 14 según Wilder declarado. Solo arma de lunes a jueves cuando se dispone de la vela completada a 06:00 UTC. Exige al menos 50 velas anteriores, ATR positivo, historial completo y ninguna posición, entrada pendiente o solicitud sin resolver del modelo. Relaciona los intervalos reales del bróker con UTC, sin confiar solo en la etiqueta local.
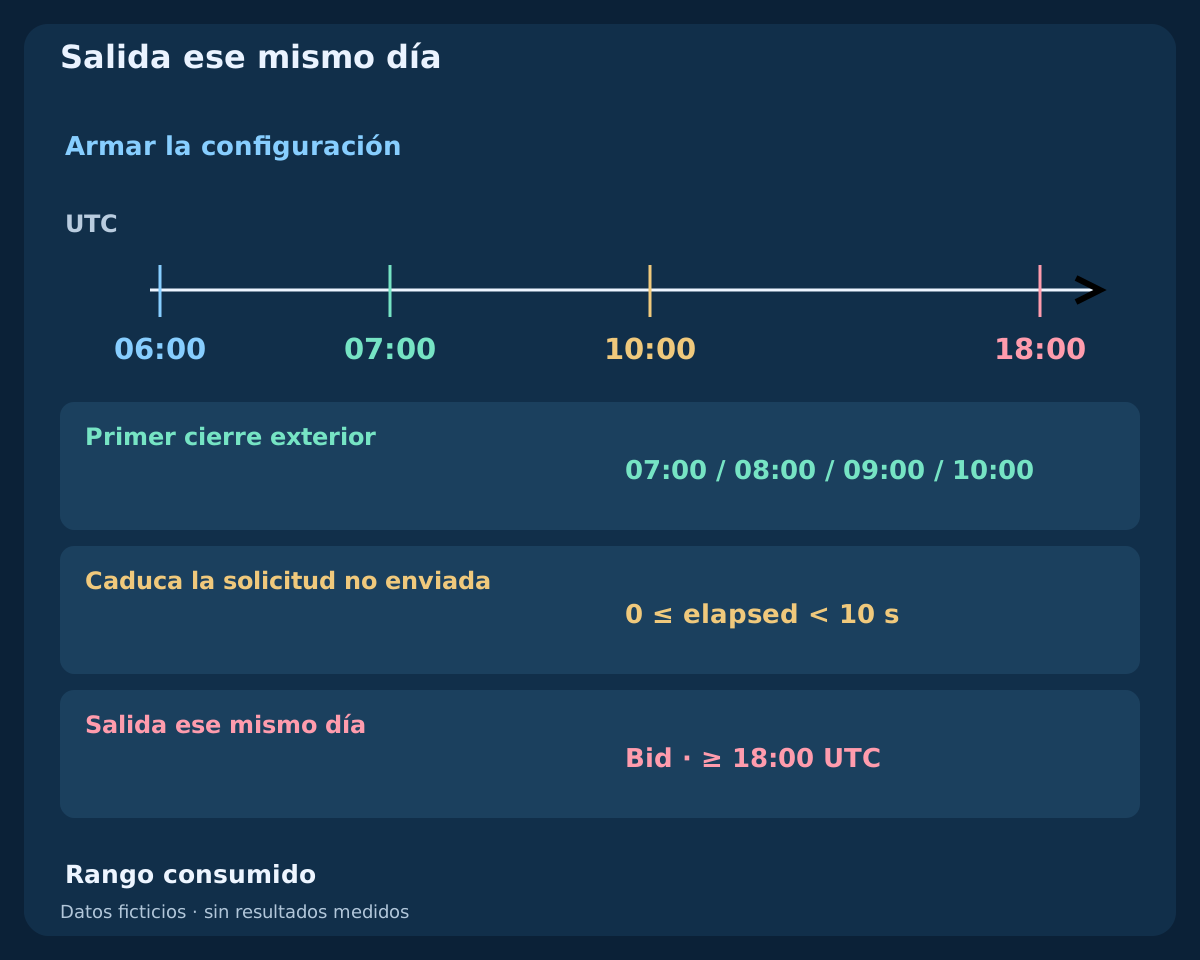
El rango comprende las seis barras que abren de 00:00 a 05:00, cerrando de 01:00 a 06:00. Los candidatos cierran a 07:00, 08:00, 09:00 y 10:00 ese día. Si el último sigue dentro, la oportunidad caduca tras evaluarlo. No reconstruyas una configuración omitida después de ver candidatos. Festivos o huecos de datos requieren omitir, no inventar velas.
| Componente | Entrada declarada | Función o límite |
|---|---|---|
| EMA 20 / 50 | Close; EMA inicializada con SMA | Dirección y pendiente simultáneas |
| ADX 14 | Referencia Wilder de DM/DI/DX/ADX | Fuerza al menos 25; sin dirección |
| ATR 14 | Wilder fijado a 06:00 UTC | Escala de rango, margen y protección |
| Rango | Seis velas UTC; un primer cierre exterior | Límites fijos, sin rearmar retrospectivamente |
3. Fija rango y escala antes de observar la ruptura
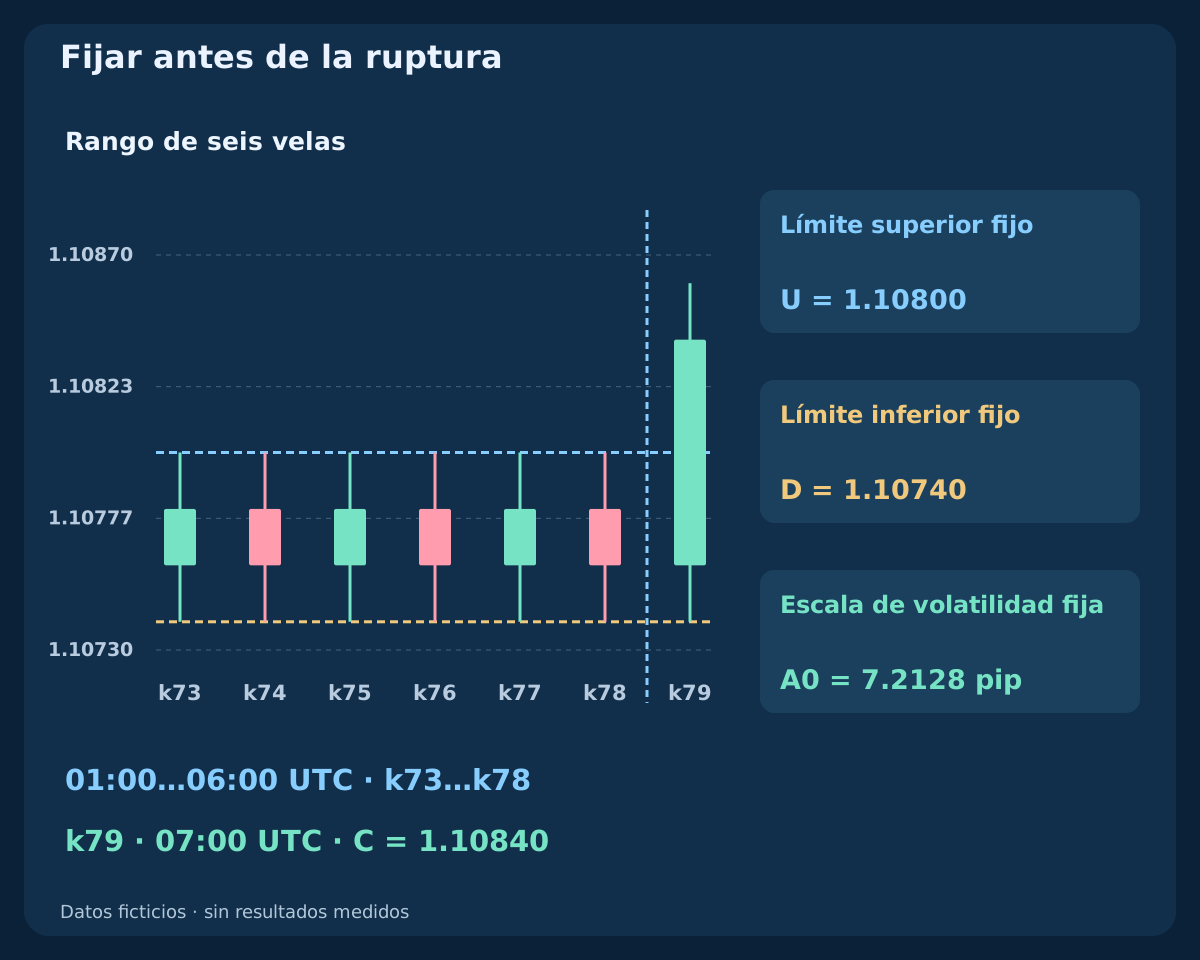
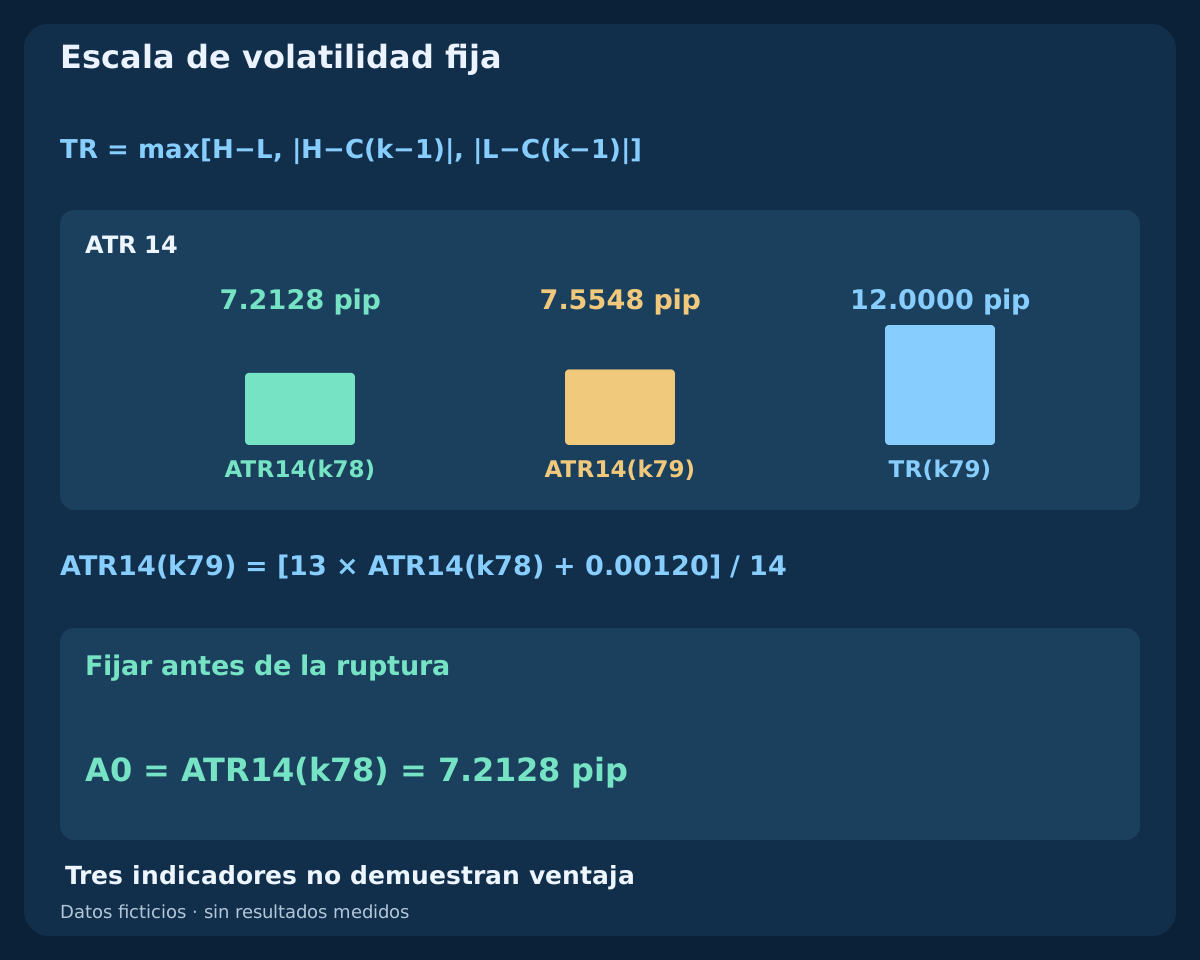
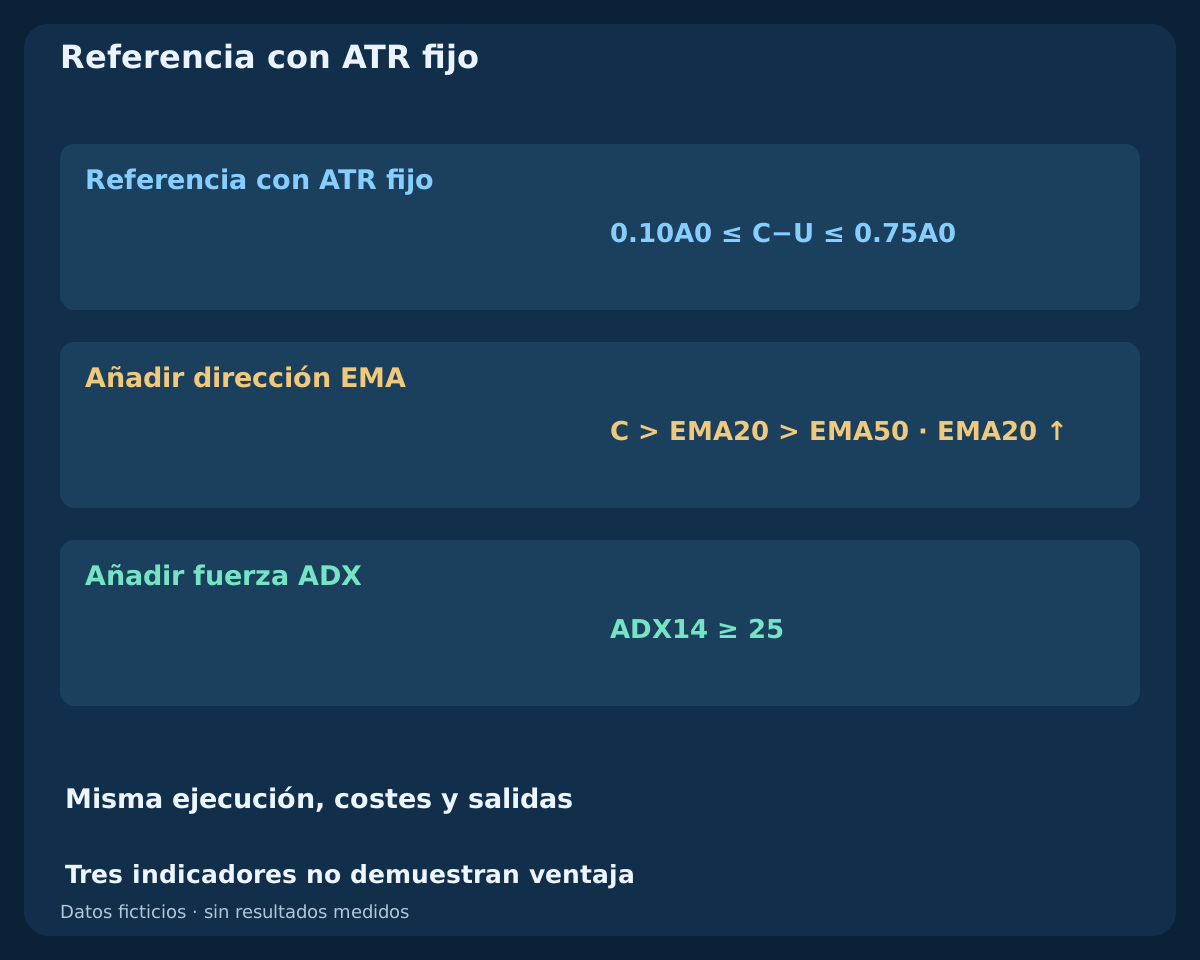
Al armar define U = max[H(01:00), …, H(06:00)], D = min[L(01:00), …, L(06:00)] y A0 = ATR14(06:00). La condición de compacidad es 0 < U − D ≤ 2A0. Mantén U, D y A0 fijos durante toda la configuración. A0 es una distancia de precio, no dirección ni probabilidad.
No incluyas una vela candidata en el rango ni reemplaces A0 por un ATR ampliado por la ruptura. Eso cambiaría la regla mientras se observa el evento juzgado. Un rango estrecho no garantiza expansión ni elige dirección. Si falla al armar, no existe configuración ese día; no desplaces continuamente la ventana para encontrar una atractiva.
4. Evalúa dirección EMA y fuerza ADX en el primer evento
Sobre la candidata completada exige F(k) = [C(k) > EMA20(k) > EMA50(k)] AND [EMA20(k) > EMA20(k−1)]. La condición de fuerza es ADX14(k) ≥ 25, incluyendo igualdad. Ubicación del precio, orden de medias y pendiente son componentes explícitos de F, no interpretaciones intercambiables de un gráfico ascendente.
ADX no indica dirección: puede ser alto durante una caída. La dirección alcista procede de F. +DI y −DI son componentes diagnósticos del cálculo, sin cruce adicional exigido. Dirección y fuerza utilizan la vela completada del evento; no se sustituye un fallo por una mejora posterior.
5. Declara el cálculo exacto sin presuponer igualdad con el terminal
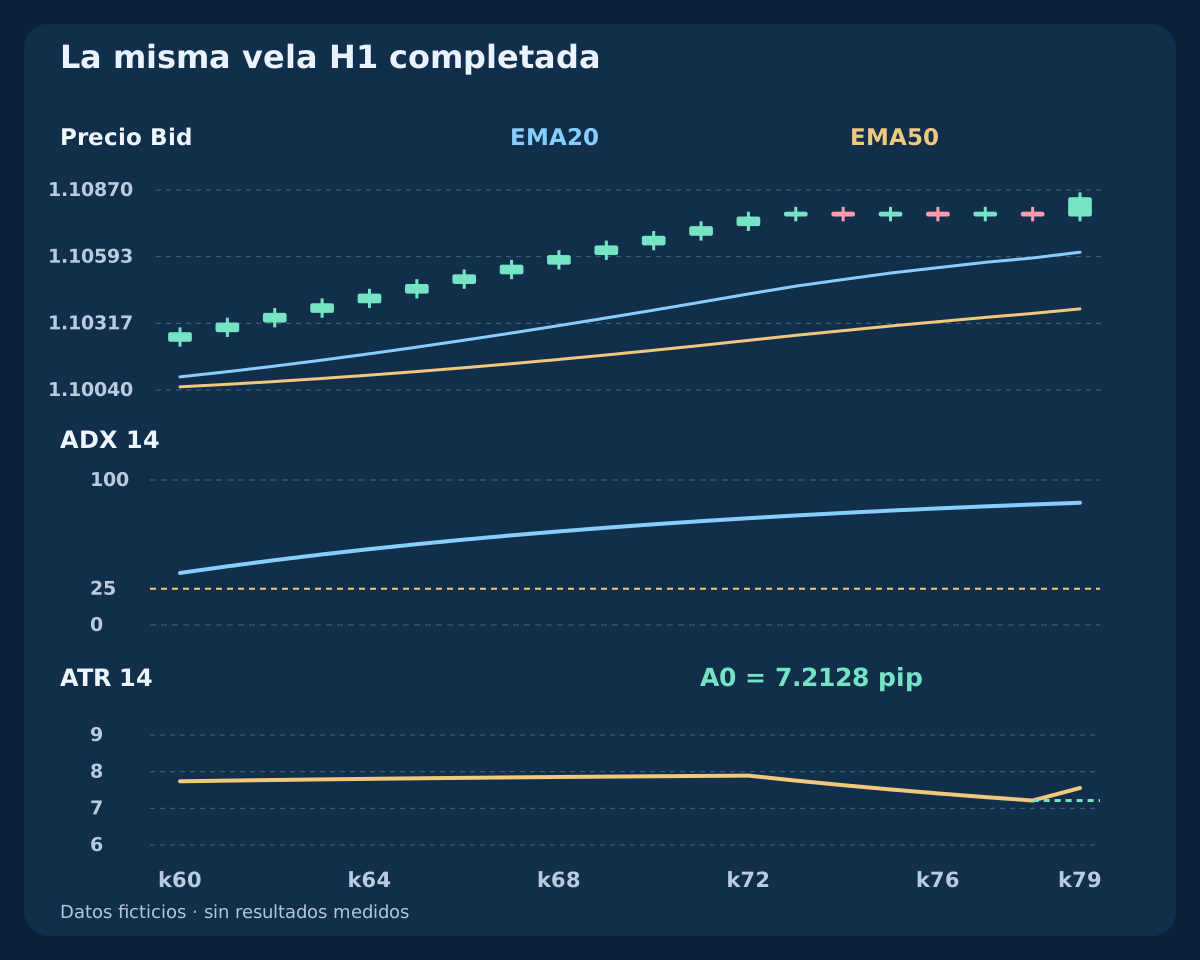
Cada EMA inicia con la media simple del primer periodo y aplica EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). El rango verdadero es TR(k) = max[H−L, |H−C(k−1)|, |L−C(k−1)|]. ATR y medias de movimiento direccional promedian las primeras 14 entradas válidas y después usan W(k) = [13W(k−1) + x(k)]/14. El primer TR válido corresponde a k1.
DM positivo toma el aumento de máximo si es positivo y supera la disminución del mínimo; DM negativo usa el caso inverso, con empates en cero. DI es cien veces DM suavizado dividido por ATR. DX es cien veces la diferencia absoluta DI sobre su suma; suma nula con ATR positivo da DX cero. ADX promedia DX de k14 a k27 y continúa con Wilder. ATR cero deja la decisión no disponible. EMA50 existe desde k49. MQL4 expone los componentes, pero periodos iguales no verifican semillas o suavizado: reproduce la referencia y compara resultados reales antes de afirmar equivalencia.
6. Consume el primer cierre exterior aunque sea rechazado
La primera candidata con C(k) > U OR C(k) < D consume el rango. Igualar un borde sigue dentro; una mecha exterior sin cierre exterior no lo consume. Un cierre por debajo termina la oportunidad compradora sin SELL. En el primer cierre superior exige 0.10A0 ≤ C(k) − U ≤ 0.75A0 junto con F y ADX.
Un cierre apenas sobre U que no alcanza el margen es una ruptura débil y consume el evento. Demasiado alejado se rechaza por extensión, sin perseguirlo. Fallar EMA o ADX también lo consume. No esperes otra vela exterior ni una vuelta para reintentar. Solo el rango independiente de un nuevo día admisible crea otra oportunidad. Separa primer evento bruto y calificación Q.
7. Verifica una única primera cotización dentro del plazo
Tras un cierre admisible en t, evalúa la primera pareja Bid/Ask observada. Solo envía durante 0 ≤ elapsed < 10 seconds con antigüedad máxima 2 seconds. Exige spread no mayor que 1.5 pips, distancia Ask–stop dentro de 5 to 30 pips inclusive y relación neta prevista al menos 1.5. También Ask − C(k) ≤ A0: límite de persecución, no nuevo disparador.
Comprueba incremento real, distancias mínimas, volumen, margen y protección adjunta. Fallo de la primera cotización, rechazo explícito o falta de precio antes de caducar terminan la configuración consumida. Una cotización mejor posterior no sustituye. El plazo limita el envío; una solicitud ya enviada puede ejecutarse y debe conciliarse, no presumirse cancelada.
8. Reconstruye todo el historial OHLC ficticio
El CSV tiene 80 velas EURUSD H1 inventadas, con finalización desde 2026-07-06 00:00 UTC, inicio 1.10000 y 1 pip = 0.00010. Cambios de cierre: (+4,−4) × 24, luego (+2,−2) × 3, +8, +4 × 17, (+2,−2) × 3 y finalmente +8, en pips. Son datos construidos para enseñar, no observaciones del bróker ni muestra de operaciones rentables.
Cada apertura posterior es el cierre anterior; máximo dos pips sobre el mayor de apertura y cierre, mínimo dos bajo el menor. La apertura inicial coincide con su cierre, con máximo 1.10060 y mínimo 1.09980. Se incluyen entradas, EMA, TR, DM, DI, Wilder, ADX, rango fijo y marcas. Vacío significa no disponible, no cero. Termina en k79; la entrada dibujada es un plan, sin trayectoria futura ni curva de ganancias.
Descargar CSV ficticio completo de OHLC, indicadores y eventos
9. Examina el rango fallido y el nuevo evento independiente
El primer rango se fija en k54. En k55 el cierre 1.10080 supera U 1.10040 y F es verdadero, pero ADX vale 7.1429. Se rechaza. En k58 ADX alcanza 25.6534, aunque el rango ya está consumido y Q sigue cero. Su A0 original permanece 7.2821 pips. Una fuerza posterior no fabrica otra primera ruptura.
El siguiente rango se arma en k78 con U 1.10800, D 1.10740 y A0 7.2128 pips. En k79 el cierre 1.10840 supera U por 4 pips, dentro de los límites fijos. EMA20 es 1.10611961, EMA50 1.10376702 y ADX 84.3187. Q vale uno a 2026-07-09 07:00 UTC. Son valores mostrados redondeados; se decide con precisión completa y aún faltan las comprobaciones de cotización.
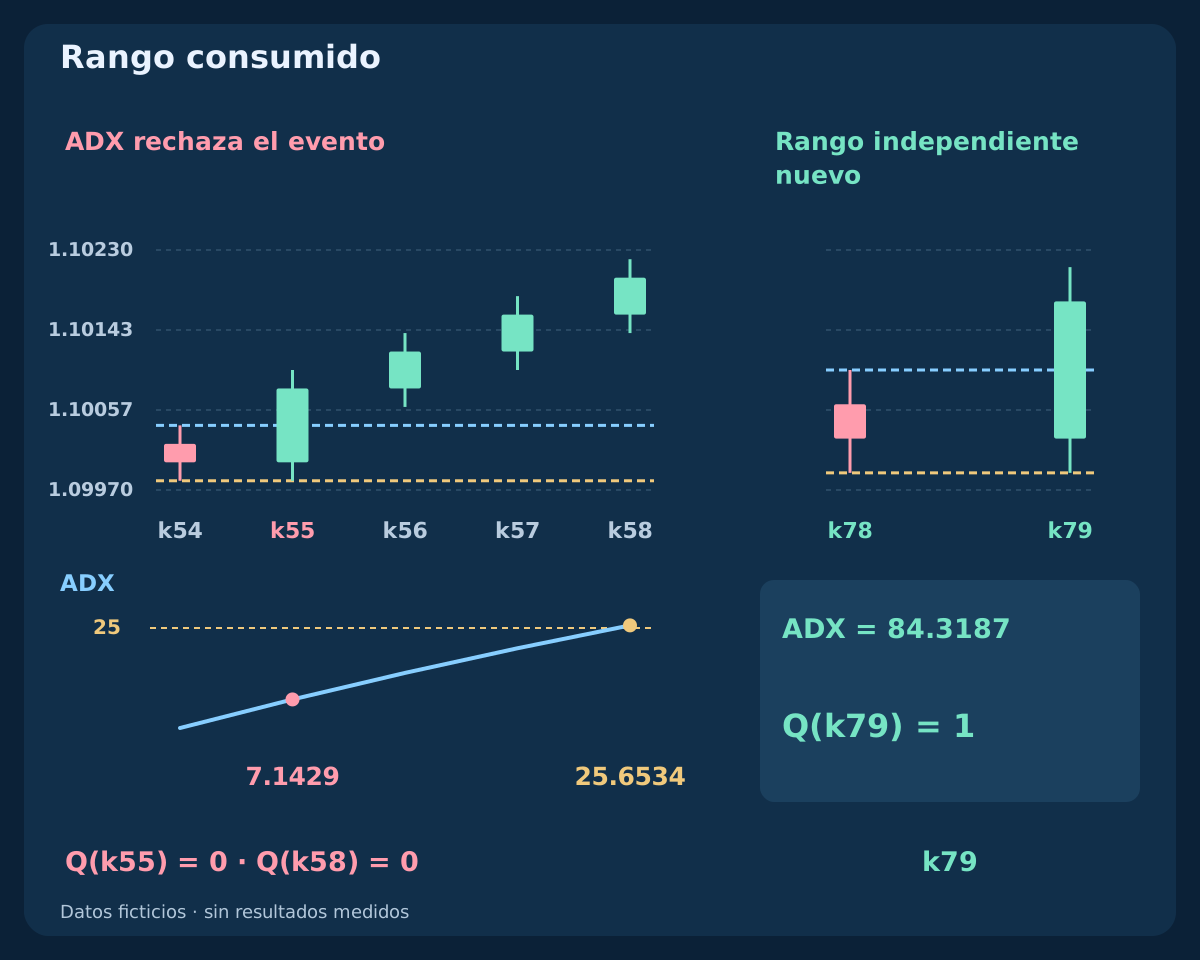
| Vela | Cierre Bid | A0 (pip) | ADX 14 | F | Primer exterior | Q |
|---|---|---|---|---|---|---|
| k54 | 1.10000 | 7.2821 | 0.0000 | 0 | 0 | 0 |
| k55 | 1.10080 | 7.2821 | 7.1429 | 1 | 1 | 0 |
| k58 | 1.10200 | 7.2821 | 25.6534 | 1 | 0 | 0 |
| k78 | 1.10760 | 7.2128 | 83.1124 | 1 | 0 | 0 |
| k79 | 1.10840 | 7.2128 | 84.3187 | 1 | 1 | 1 |
10. Fija protección con estructura y ATR anterior a la ruptura
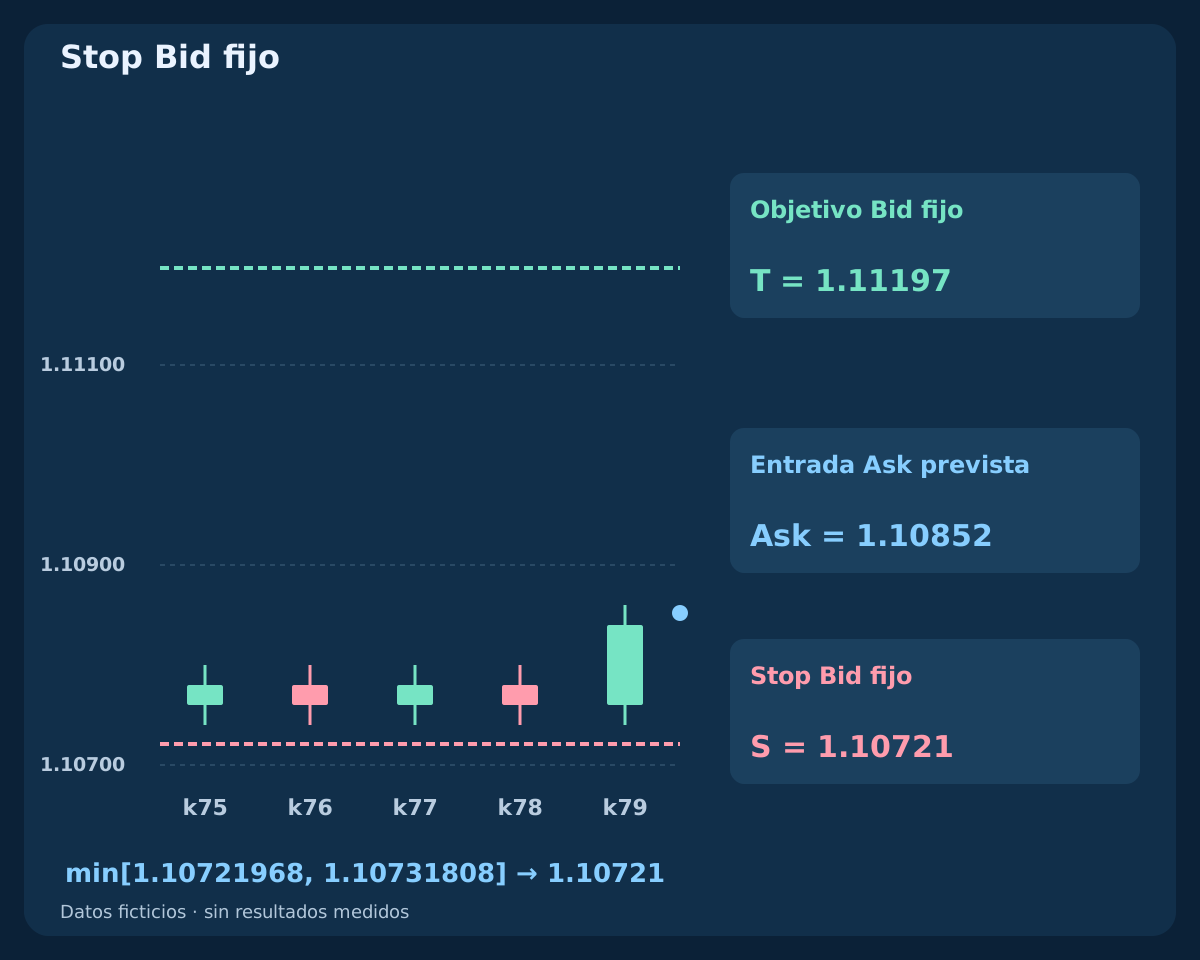
Para un evento superior admisible usa S_raw = min[D − 0.25A0, C(k) − 1.5A0]. Redondea el stop comprador hacia abajo al tick real y después fija T = C(k) + 3[C(k) − S]. Ambas salidas Bid quedan congeladas antes de cotizar. El stop más bajo cumple el margen estructural y la distancia ATR; no se sustituye silenciosamente después de entrar.
En k79 el candidato estructural ronda 1.10721968 y el de ATR 1.10731808. En el incremento supuesto 0.00001, redondear el inferior hacia abajo da S = 1.10721 y T = 1.11197. Los valores previos son niveles calculados, no incrementos ejecutables. Verifica tick real y recalcula filtros tras normalizar. El marcador Ask del gráfico es independiente de sus velas Bid completadas.
11. Compara primeras cotizaciones alternativas después de costes
A 07:00:02 UTC supón que la primera Bid/Ask es 1.10840 / 1.10852. BUY entra Ask y sale Bid. Spread 1.2 pips, stop bruto 13.1 pips y objetivo bruto 34.5 pips. Comisión completa 0.6 pip más reserva total de ejecución adversa 1.0 pip dan pérdida prevista 14.7 pips, objetivo neto 32.9 pips y relación 2.2381. El avance de entrada es 1.2 pips dentro de A0, por lo que estos filtros pasan.
Si la primera fuera 1.10900 / 1.10912, el spread sigue igual y el avance 7.2 pips cabe en A0 sin redondear. Stop bruto 19.1 pips, pérdida prevista 20.7 pips, objetivo neto 26.9 pips y relación 1.2995: falla. Rechaza esa rama. Son primeras cotizaciones alternativas, no elegir después de esperar. Ask de entrada contra Bid de salida ya incluye el efecto del spread; no lo sumes de nuevo. La reserva no limita deslizamiento o pérdida reales.
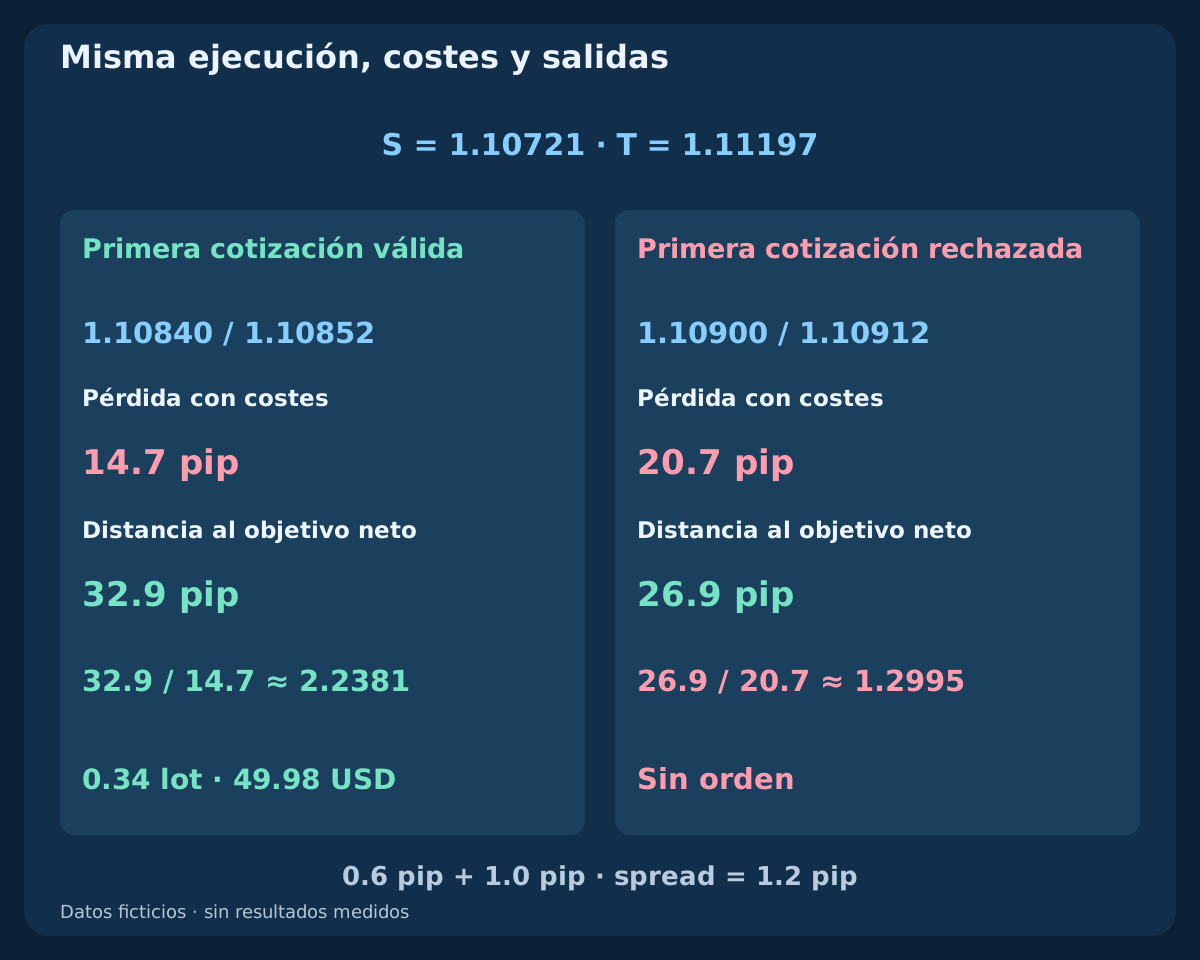
| Primera cotización | Bid / Ask | Stop bruto (pip) | Pérdida + costes | Objetivo neto | Relación | Decisión |
|---|---|---|---|---|---|---|
| Aceptable | 1.10840 / 1.10852 | 13.1 | 14.7 | 32.9 | 2.2381 | Pasa |
| Cara | 1.10900 / 1.10912 | 19.1 | 20.7 | 26.9 | 1.2995 | Rechazar |
12. Calcula volumen con la pérdida prevista real
Supón patrimonio 10000 USD y fracción de investigación 0.5%, presupuesto 50 USD. Contrato estándar 100000 EUR, valor del pip 10 USD por lote en USD y paso 0.01: redondea hacia abajo el volumen calculado. La cotización aceptada produce 0.34 lots y riesgo previsto 49.98 USD. La rechazada no genera orden aunque un volumen menor cupiera en presupuesto.
Usa datos contractuales y conversión de cuenta reales en otros casos. Aplica máximo, paso, mínimo y margen del bróker; omite en lugar de redondear hacia arriba si no puedes asumir el mínimo. ATR mayor puede ampliar el stop elegido y reducir volumen, sin eliminar falta de liquidez ni saltos. La exposición existente necesita otro límite. Presupuesto y reserva no garantizan pérdida máxima.
13. Mantén salidas fijas y cierra ese mismo día
Conserva stop y objetivo iniciales y usa el disparo Bid real y ejecución del bróker. Si sigue abierto, solicita cierre al primer Bid ejecutable desde 18:00 UTC del día de configuración. Mercado cerrado o interrupción pueden retrasarlo. Los cambios EMA/ADX posteriores no añaden salida, no se desplaza el objetivo a otro día ni se invierte a venta.
Ask tocando objetivo no basta: Ask 1.11197 con Bid 1.11185 no alcanza el objetivo Bid 1.11197. Una vela hipotética con H = 1.11220 y L = 1.10700 abarca ambas salidas sin revelar cuál ocurrió primero. Usa ticks y ejecución realista o marca ambigüedad; no asignes un resultado ganador conveniente. El conjunto no proporciona esa vela futura.
14. Registra cancelaciones y concilia ejecución incierta
Separa fallos de anchura, datos, reloj, estado ocupado, primer cierre contrario, ruptura débil o extendida, F o ADX, plazo, precio antiguo, spread, persecución, distancia, relación, volumen, margen y rechazo. Ninguno se rescata desplazando rango, reemplazando A0, cambiando salidas o esperando otra lectura. Solo se arma otro día si posiciones y solicitudes están claras.
Diez segundos es una regla cliente para enviar, no caducidad de una orden de mercado. Tras interrupción o timeout concilia órdenes y ejecuciones antes de entrar otra vez. Confirma volumen, precio y protección. Si se ejecutó sin protección, intenta cierre inmediato controlado y bloquea nuevas entradas hasta resolver. Un cierre fallido o parcial deja exposición. Una respuesta incierta no autoriza duplicar BUY completo.
15. Prueba filtros añadidos con la misma ejecución base
Empieza con primeros eventos superiores de rangos compactos que cumplen margen y extensión fijos. Compara esa base con EMA, después EMA más ADX, conservando calendario, ATR fijo, protección, cotización, costes, presupuesto, posición única y salida temporal. Cada modelo mantiene su cronología: eliminar una operación cambia disponibilidad posterior. Eventos brutos y solicitudes reales son recuentos distintos.
ATR ya define admisibilidad, margen y protección; un modelo sin ATR sería otro experimento. Usa Bid/Ask o ticks adecuados, fallos realistas, validación posterior y todas las versiones. Revisa esperanza neta, drawdown, incertidumbre y ganadoras perdidas, no solo gráficos o aciertos. Estudia sensibilidad sin elegir otro ganador por tramo. El ejemplo verifica definiciones y aritmética, no rentabilidad.
16. Revisa la especificación completa antes de probar
Comprueba UTC, seis entradas completadas, A0 válido y U/D fijos. Verifica primer cierre exterior, límites inclusivos, F y ADX simultáneos y prohibición de revivir rechazos. Después antigüedad, plazo, spread, persecución, protección normalizada, relación, volumen, margen e identidad única de solicitud. Registra salidas reales y casos pendientes para reproducir decisiones.
Esta es la segunda estrategia tras las tres guías de combinaciones. Sepárala del MACD por cero ya terminado y del próximo retroceso a la banda media Bollinger con RSI. Una especificación reproducible permite evaluar la investigación; no recomienda operar en vivo ni implica que tres indicadores creen beneficios.
Preguntas frecuentes
¿Por qué fijar rango y ATR antes de romper?
La candidata se juzga con información fijada antes. Incluir su máximo o un ATR ampliado cambia la regla al observar el evento. Rango y escala declarados permanecen hasta consumir o caducar la oportunidad.
¿ADX en 25 significa comprar automáticamente?
No. ADX exige fuerza sin dirección. También hacen falta primer cierre superior admisible, distancias fijas, contexto EMA, primera cotización válida y riesgo completo. La igualdad solo supera ADX, no todo el modelo.
¿El ADX posterior revive el evento rechazado k55?
No. En k58 ADX pasa, pero el primer cierre exterior ya consumió el rango. Hace falta un nuevo día admisible. Esperar fuerza definiría otra estrategia con caducidad, ejecución y prueba propias.
¿Wilder coincide automáticamente con indicadores MT4?
No. Periodos iguales no verifican suavizado, inicialización, entrada o historial anterior. Se define una referencia reproducible. Compara salidas reales antes de sustituir lecturas o afirmar igualdad.
¿Por qué reducir lotes con un stop más amplio?
Con igual presupuesto, más distancia de pérdida cuesta más por lote. Redondea hacia abajo usando contrato, costes, conversión y pasos. Un volumen correcto tampoco garantiza una pérdida máxima.
¿Los gráficos muestran un backtest rentable?
No. Son OHLC inventados, indicadores calculados, niveles fijos y planes de cotización. El CSV termina en la señal sin resultados posteriores. La rentabilidad necesita prueba cronológica y validación posterior independiente.
Fuentes y notas de investigación
MetaQuotes documenta conceptos e interfaces de medias, ADX y ATR. Esta lección especifica por separado Wilder, inicializaciones finitas, estado diario, umbrales, OHLC ficticios y ejecución. No se afirma que los indicadores integrados con iguales periodos coincidan: verifica la referencia o trata otra implementación como otro modelo. El CSV termina en la segunda señal sin rentabilidad posterior. Las cotizaciones ilustran cálculos, no ejecuciones o resultados de EA comerciales.
Especificación educativa. Precios, gráficos y planes ficticios. Forex implica riesgo. Indicadores, presupuestos y protección no garantizan beneficios ni pérdida máxima.