

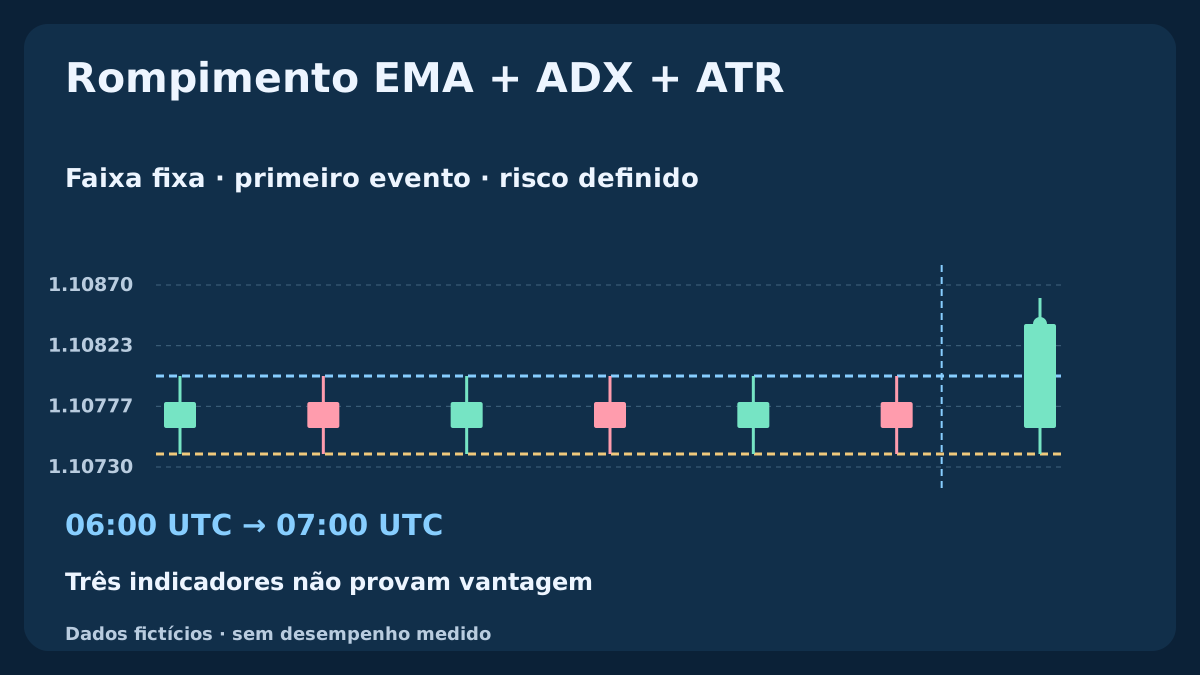
Este modelo apenas comprador separa direção, força e escala de volatilidade. Seis velas e ATR são fixados antes do rompimento. O primeiro fechamento externo consome a oportunidade mesmo quando um filtro o rejeita; um ADX posterior não a recupera. Os gráficos mostram rejeição, nova faixa e plano de execução. Dados fictícios, sem rentabilidade medida.
1. Defina a hipótese e separe as funções
A hipótese pergunta se uma faixa H1 compacta e concluída, seguida por fechamento superior, EMAs alinhadas e ADX suficiente, identifica continuações que mereçam teste. Não demonstra vantagem. Direção EMA, força ADX e escala ATR usam preços compartilhados: concordância não é evidência independente. A força pode surgir depois de boa parte do movimento.
Este modelo estuda somente BUY em EURUSD. Não há SELL, preço médio, aumento de posição, reversão automática, stop móvel ou reteste discricionário. MACD–RSI é outro modelo. Alterar horários, suavização, primeiro evento ou proteção cria outra versão, cujos resultados devem ser separados.
Outro modelo de combinação é o recuo H1 à banda central de Bollinger com RSI, com prazo de um candle, verificações da cotação e proteção fixa.
2. Estabeleça UTC, dados e elegibilidade
Use OHLC Bid, EMA 20/50 sobre Close, ADX 14 e ATR 14 com Wilder declarado. Arme de segunda a quinta quando a vela concluída às 06:00 UTC estiver disponível. Exija pelo menos 50 velas anteriores completas, ATR positivo, histórico válido e nenhuma posição, entrada pendente ou solicitação não resolvida deste modelo. Converta os intervalos reais do broker para UTC.
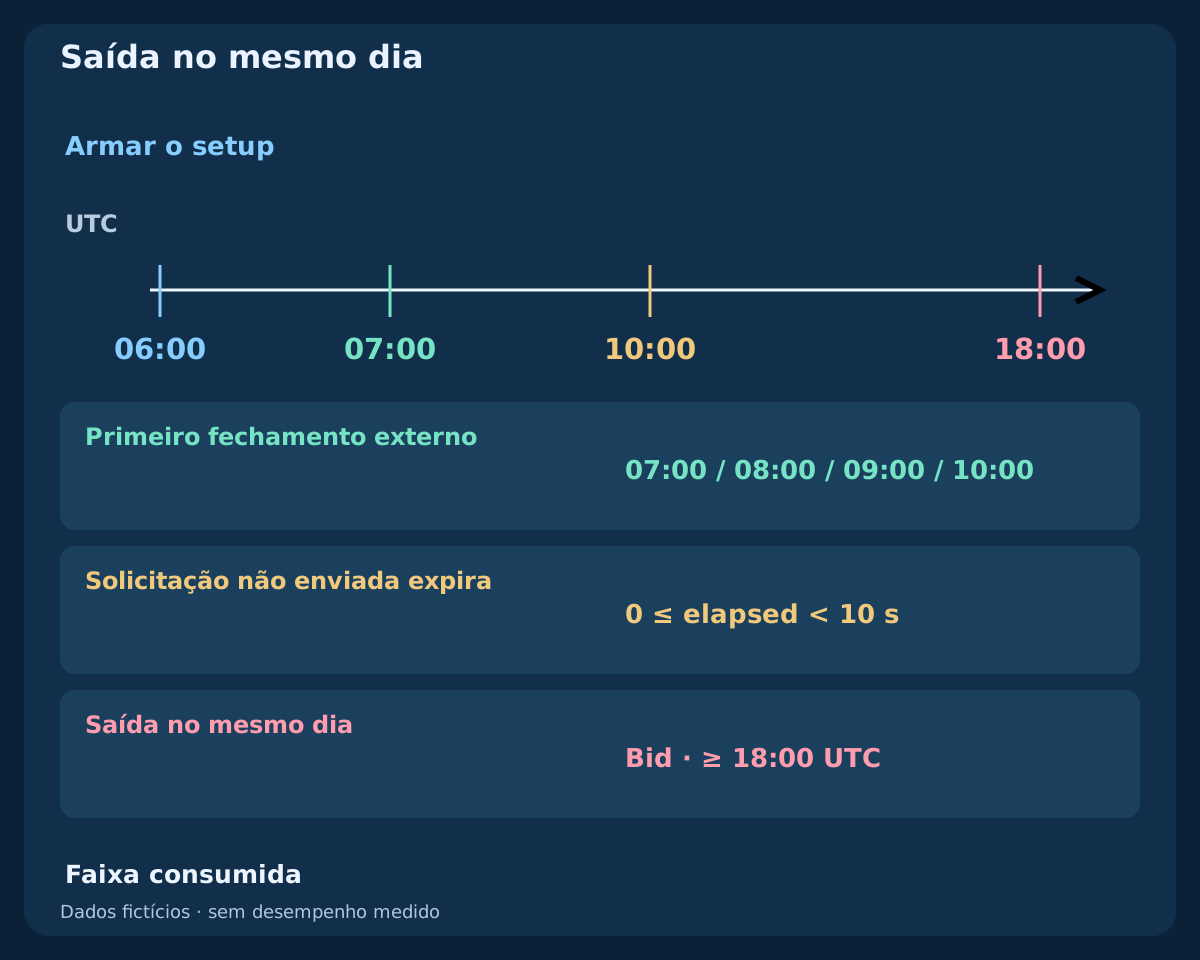
A faixa inclui aberturas de 00:00 a 05:00, portanto fechamentos de 01:00 a 06:00. Candidatas fecham às 07:00, 08:00, 09:00 e 10:00 do mesmo dia. Se a última continuar dentro, expire após avaliá-la. Não reconstrua uma preparação perdida depois de ver as candidatas; pule dados incompletos sem inventar velas.
| Componente | Entrada declarada | Função ou limite |
|---|---|---|
| EMA 20 / 50 | Close; inicialização com SMA | Direção e inclinação simultâneas |
| ADX 14 | Referência Wilder DM/DI/DX/ADX | Força mínima 25; sem direção |
| ATR 14 | Wilder fixado às 06:00 UTC | Escala da faixa, margem e proteção |
| Faixa | Seis velas UTC; primeiro evento externo | Limites fixos sem rearmar retrospectivamente |
3. Congele faixa e escala antes do rompimento
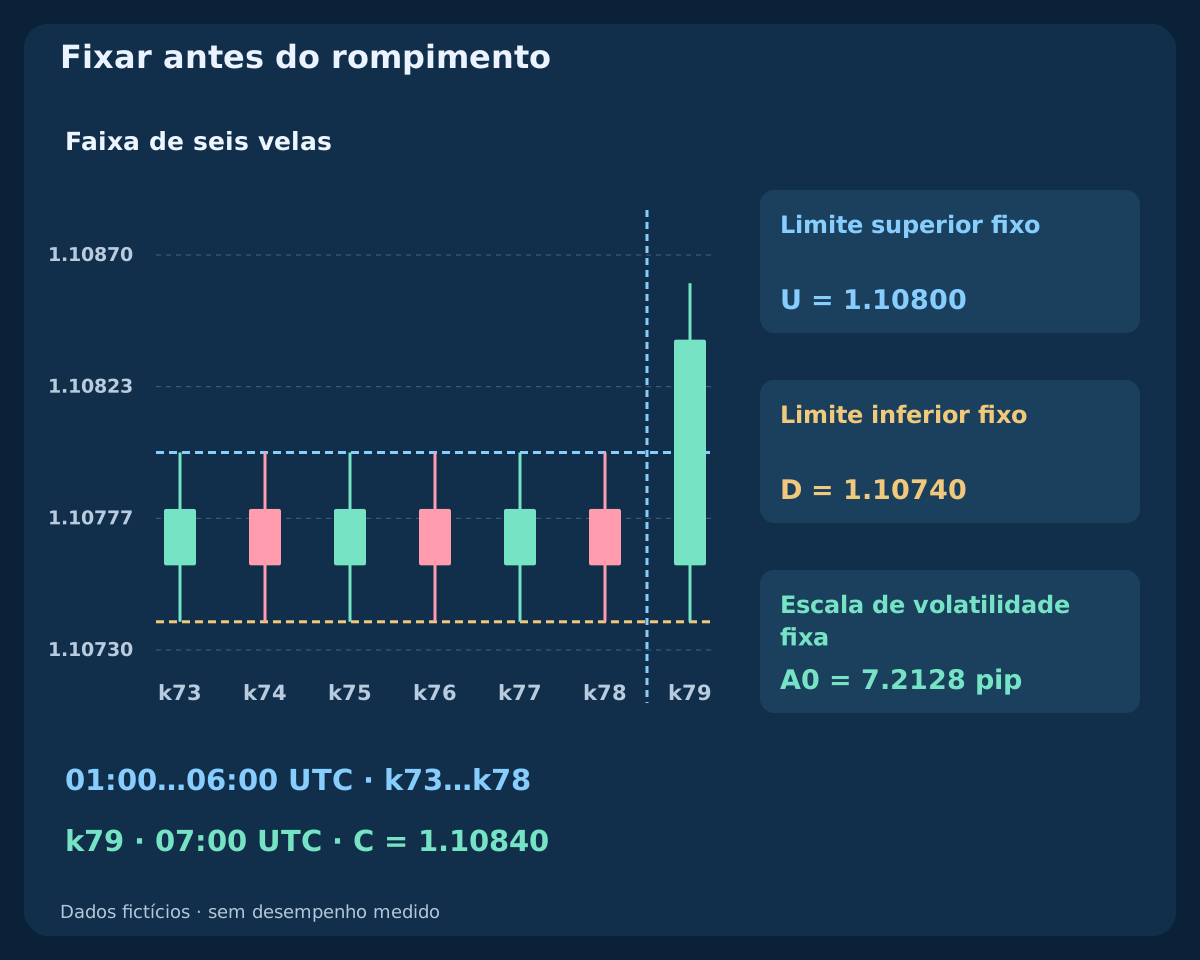
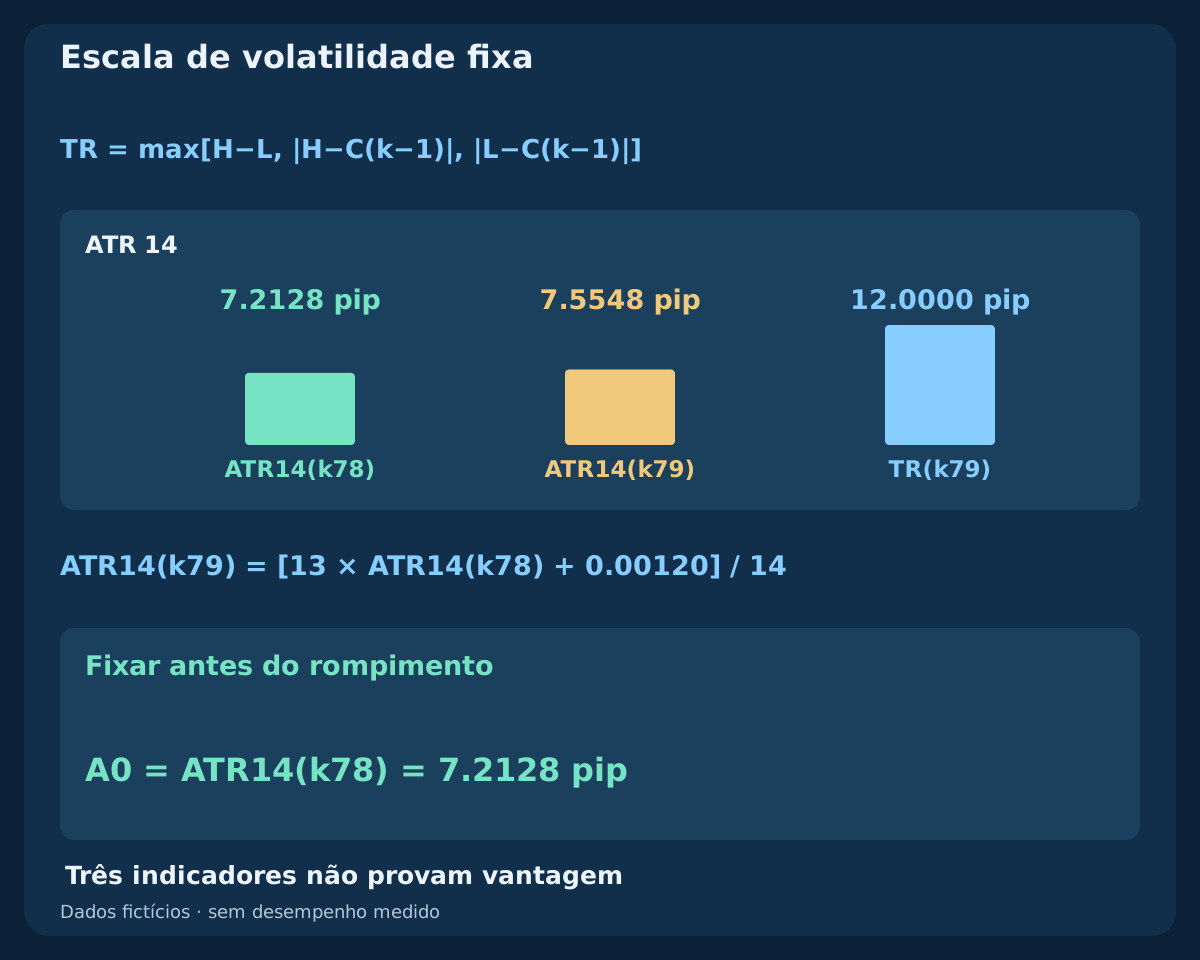
Na preparação defina U = max[H(01:00), …, H(06:00)], D = min[L(01:00), …, L(06:00)] e A0 = ATR14(06:00). A compactação exige 0 < U − D ≤ 2A0. U, D e A0 permanecem constantes durante todo o setup. A0 é distância de preço, sem direção ou probabilidade.
Não inclua a candidata na faixa nem troque A0 por ATR ampliado pelo rompimento. Isso permite que o evento altere a própria regra de avaliação. Faixa estreita não garante expansão nem direção. Se falhar na preparação, não há setup naquele dia; nada de deslocar a janela até encontrar uma faixa favorável.
4. Verifique EMA e ADX no mesmo evento
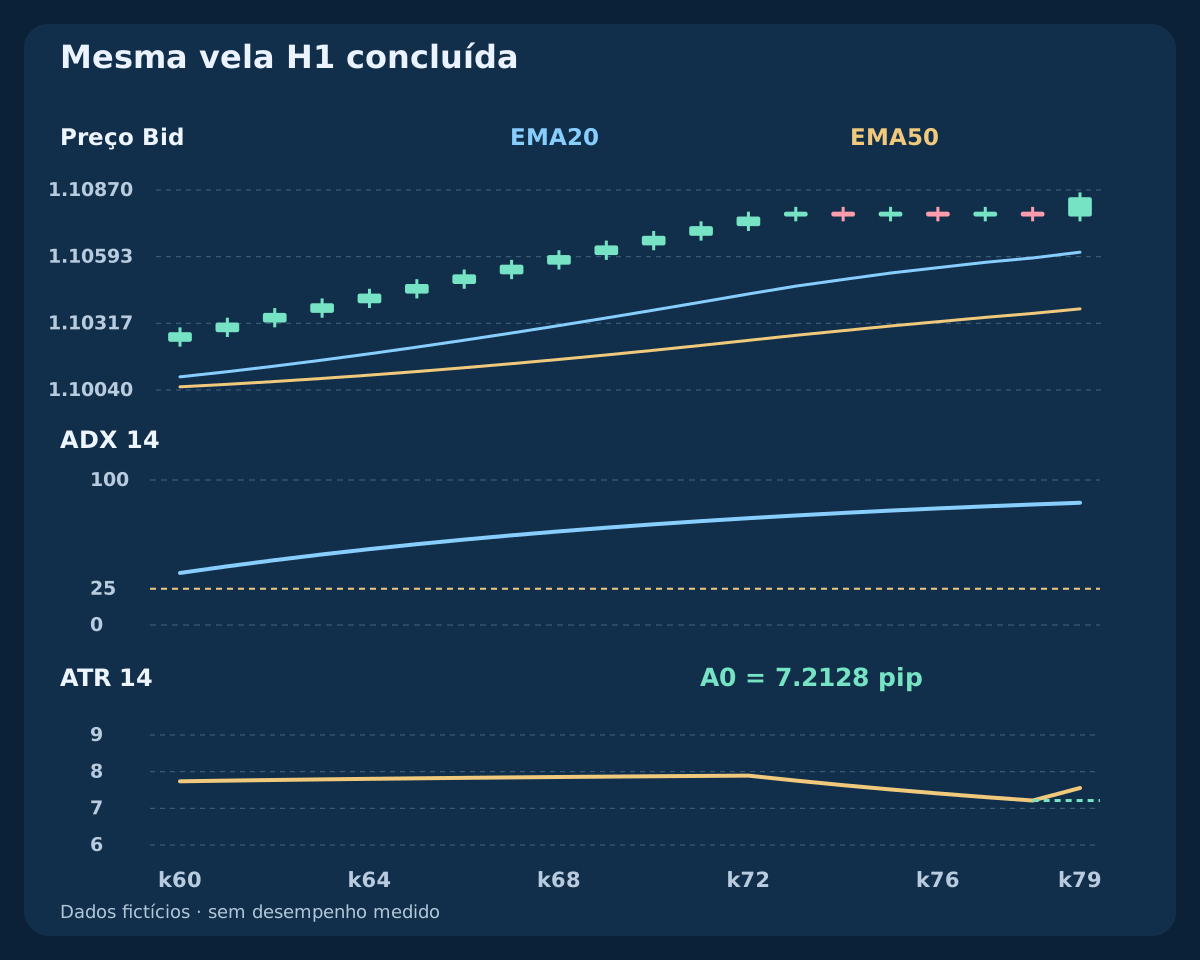
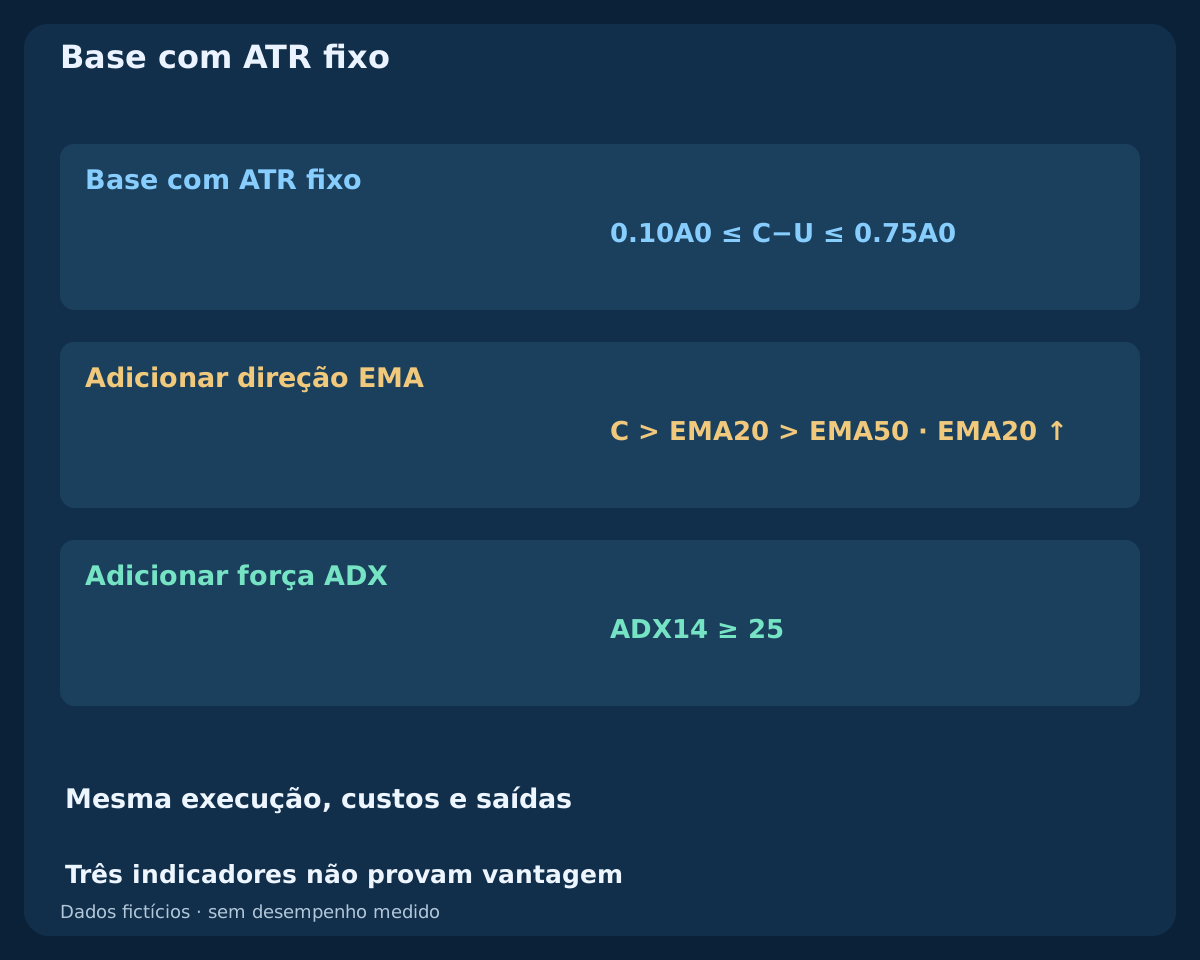
Na candidata concluída exija F(k) = [C(k) > EMA20(k) > EMA50(k)] AND [EMA20(k) > EMA20(k−1)]. A força exige ADX14(k) ≥ 25, incluindo igualdade. Posição do preço, ordem das médias e inclinação são componentes explícitos de F, não interpretações visuais intercambiáveis.
ADX não fornece direção e pode estar alto em queda. A direção compradora vem de F. +DI e −DI participam do cálculo e diagnóstico; não se exige cruzamento adicional. Ambos os filtros usam a mesma vela concluída. Uma melhora posterior não substitui uma condição que falhou.
5. Documente o cálculo exato de referência
Cada EMA começa pela média simples de seu primeiro período e aplica EMA_n(k) = [2C(k) + (n−1)EMA_n(k−1)]/(n+1). True Range é TR(k) = max[H−L, |H−C(k−1)|, |L−C(k−1)|]. ATR e movimentos direcionais suavizados começam pela média dos primeiros 14 valores válidos e seguem W(k) = [13W(k−1) + x(k)]/14. O primeiro TR válido é k1.
DM positivo usa a alta do máximo somente se positiva e maior que a queda do mínimo; DM negativo faz o inverso, com empates em zero. DI é cem vezes DM suavizado dividido por ATR. DX é cem vezes diferença absoluta dos DIs sobre sua soma; soma nula com ATR positivo resulta em zero. ADX tira a média de DX de k14 a k27 e continua com Wilder. ATR zero deixa a decisão indisponível. EMA50 começa em k49. Períodos iguais não comprovam inicialização ou suavização iguais ao terminal: compare saídas reais antes de afirmar equivalência.
6. Consuma o primeiro fechamento externo mesmo rejeitado
A primeira candidata com C(k) > U OR C(k) < D consome a faixa. Fechamento exatamente no limite continua dentro; pavio externo com fechamento interno não consome. Fechamento inferior encerra a oportunidade compradora sem SELL. No primeiro superior exija 0.10A0 ≤ C(k) − U ≤ 0.75A0 junto com F e ADX.
Pouco acima de U é rompimento fraco; longe demais é extensão excessiva. Ambos consomem o evento, assim como falha de EMA ou ADX. Não espere outra vela externa nem reteste para tentar novamente. Somente uma faixa independente de novo dia elegível cria oportunidade. Separe primeiro evento bruto e qualificação Q.
7. Avalie uma única primeira cotação dentro do prazo
Após fechamento qualificado em t, avalie o primeiro par Bid/Ask observado. Envie somente durante 0 ≤ elapsed < 10 seconds com idade máxima 2 seconds. Spread no máximo 1.5 pips, distância Ask–stop em 5 to 30 pips inclusive e relação líquida prevista pelo menos 1.5. Exija também Ask − C(k) ≤ A0 como limite para perseguir o preço.
Confira tick real, distâncias mínimas, volume, margem e proteção anexada inicialmente. Primeira cotação inválida, rejeição explícita ou nenhum preço antes do prazo encerram o setup consumido. Nenhuma substituição por cotação posterior melhor. O prazo limita o envio; solicitação já enviada pode executar e precisa ser reconciliada.
8. Reconstrua todos os OHLC fictícios
O CSV tem 80 velas EURUSD H1 inventadas, com conclusões desde 2026-07-06 00:00 UTC, fechamento inicial 1.10000 e 1 pip = 0.00010. Mudanças do fechamento em pips: (+4,−4) × 24, depois (+2,−2) × 3, +8, +4 × 17, (+2,−2) × 3 e +8. São dados didáticos construídos, não preços de broker nem amostra de operações lucrativas.
Aberturas posteriores igualam o fechamento anterior; máximo dois pips acima do maior entre abertura e fechamento, mínimo dois abaixo do menor. Abertura inicial igual ao fechamento, máximo 1.10060 e mínimo 1.09980. Incluem-se entradas, EMA, TR, DM, DI, Wilder, ADX e estados. Vazio significa indisponível. Termina em k79: entrada desenhada é plano sem trajetória futura ou curva de lucro.
9. Diferencie a rejeição do novo evento independente
A primeira faixa é fixada em k54. Em k55 fechamento 1.10080 supera U 1.10040 e F é verdadeiro, mas ADX 7.1429: rejeição. Em k58 ADX chega a 25.6534, porém faixa consumida e Q zero. A0 permanece 7.2821 pips. Força tardia não cria outro primeiro rompimento.
A nova faixa é armada em k78 com U 1.10800, D 1.10740 e A0 7.2128 pips. Em k79 fechamento 1.10840 supera U por 4 pips dentro dos limites. EMA20 1.10611961, EMA50 1.10376702 e ADX 84.3187 dão Q um em 2026-07-09 07:00 UTC. Valores exibidos são arredondados; decisões usam precisão completa. Ainda faltam as verificações da cotação.
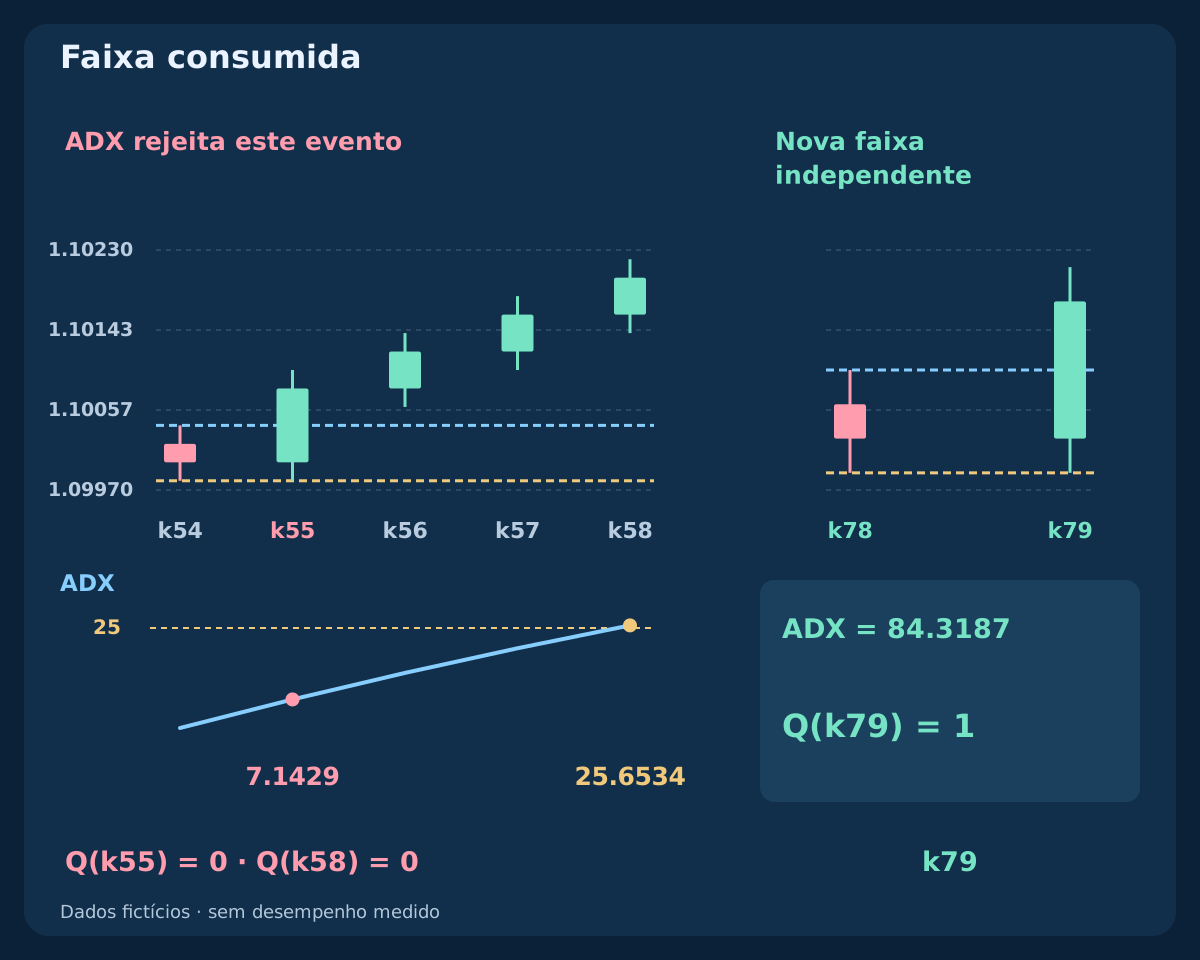
| Vela | Fechamento Bid | A0 (pip) | ADX 14 | F | Primeiro externo | Q |
|---|---|---|---|---|---|---|
| k54 | 1.10000 | 7.2821 | 0.0000 | 0 | 0 | 0 |
| k55 | 1.10080 | 7.2821 | 7.1429 | 1 | 1 | 0 |
| k58 | 1.10200 | 7.2821 | 25.6534 | 1 | 0 | 0 |
| k78 | 1.10760 | 7.2128 | 83.1124 | 1 | 0 | 0 |
| k79 | 1.10840 | 7.2128 | 84.3187 | 1 | 1 | 1 |
10. Fixe proteção pela estrutura e pelo ATR anterior
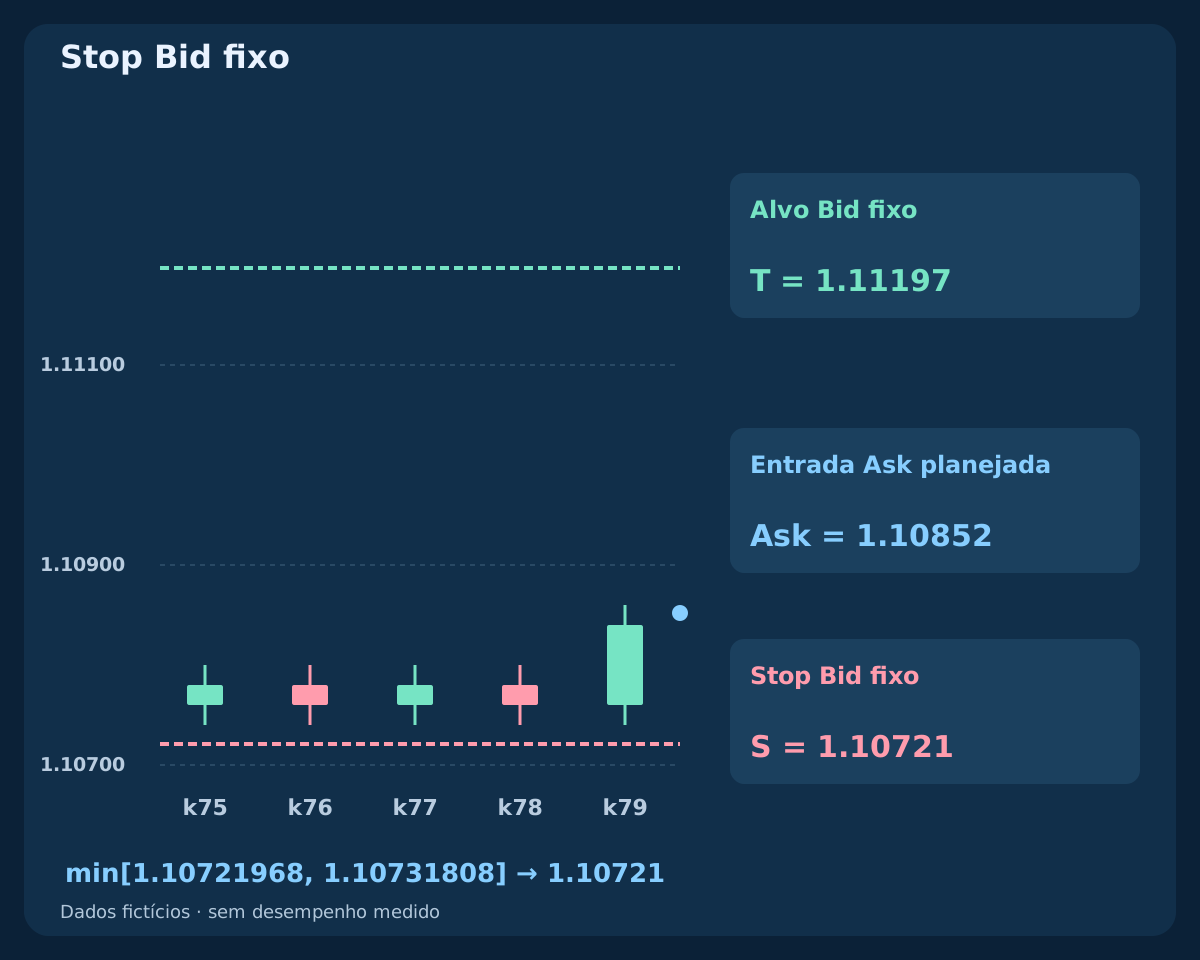
Para evento superior qualificado use S_raw = min[D − 0.25A0, C(k) − 1.5A0]. Arredonde o stop comprador para baixo no tick real e depois calcule T = C(k) + 3[C(k) − S]. Ambas as saídas Bid ficam fixas antes da cotação. O stop inferior atende à folga estrutural e à distância ATR simultaneamente.
Em k79 candidatos brutos próximos de 1.10721968 e 1.10731808. Com tick suposto 0.00001, arredondar o inferior dá S = 1.10721 e T = 1.11197. Níveis brutos não são preços executáveis na grade. Verifique a grade real e recalcule filtros após normalização. O marcador Ask é um plano separado das velas Bid concluídas.
11. Compare primeiras cotações alternativas após custos
Às 07:00:02 UTC suponha primeira Bid/Ask 1.10840 / 1.10852. BUY entra Ask e sai Bid. Spread 1.2 pips, stop bruto 13.1 pips e alvo bruto 34.5 pips. Comissão completa 0.6 pip mais reserva total de execução adversa 1.0 pip dão perda prevista 14.7 pips, alvo líquido 32.9 pips e relação 2.2381. Avanço de entrada 1.2 pips está dentro de A0; esses filtros passam.
Se a primeira fosse 1.10900 / 1.10912, mesmo spread e avanço 7.2 pips dentro de A0 não arredondado. Stop bruto 19.1 pips, perda 20.7 pips, alvo líquido 26.9 pips e relação 1.2995: rejeite. São primeiras cotações alternativas, não espera para escolher. Ask de entrada contra Bid de saída já inclui spread; não some novamente. Reserva não limita slippage ou perda efetivos.
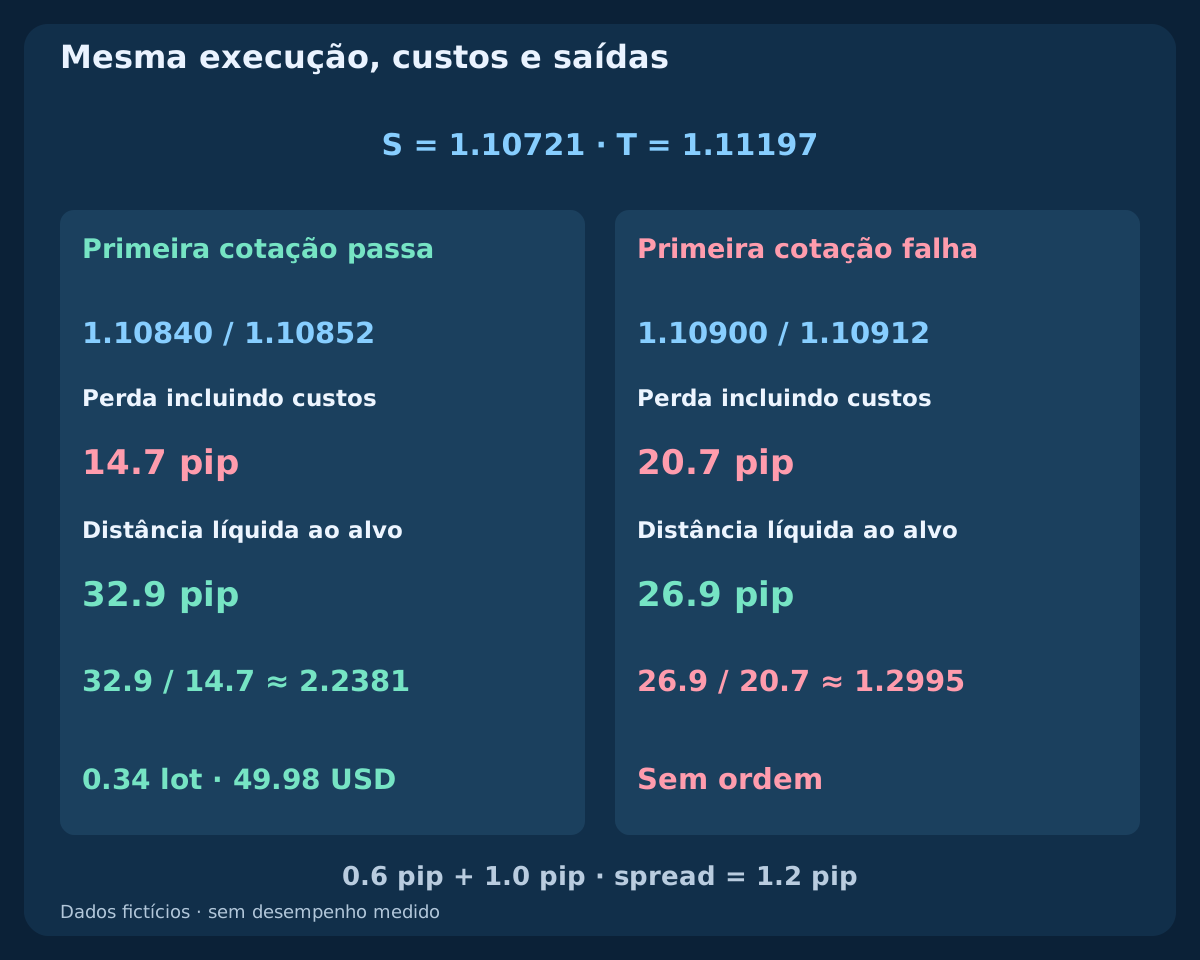
| Primeira cotação | Bid / Ask | Stop bruto (pip) | Perda + custos | Alvo líquido | Relação | Decisão |
|---|---|---|---|---|---|---|
| Aceitável | 1.10840 / 1.10852 | 13.1 | 14.7 | 32.9 | 2.2381 | Passa |
| Cara | 1.10900 / 1.10912 | 19.1 | 20.7 | 26.9 | 1.2995 | Rejeitar |
12. Calcule volume pela perda prevista completa
Patrimônio 10000 USD e fração de pesquisa 0.5% dão orçamento 50 USD. Contrato padrão 100000 EUR, pip 10 USD por lote em conta USD e passo 0.01: arredonde o volume calculado para baixo. A cotação aceita produz 0.34 lots e risco previsto 49.98 USD. A rejeitada não gera ordem, mesmo que menos lotes coubessem no orçamento.
Use contrato, conversão, máximo, mínimo, passo e margem reais. Se não puder assumir o mínimo, pule em vez de arredondar para cima. ATR maior pode ampliar o stop escolhido e reduzir volume, sem eliminar gaps ou falta de liquidez. Exposição existente precisa de limite próprio. Orçamento e reserva não garantem perda máxima.
13. Mantenha saídas fixas e encerre no mesmo dia
Conserve stop e alvo iniciais; valem gatilho Bid efetivo e execução do broker. Se ainda aberto, solicite encerramento no primeiro Bid executável a partir de 18:00 UTC do dia do setup. Mercado fechado ou interrupção podem atrasar. Alterações EMA/ADX não criam saída extra, reversão ou adiamento de alvo.
Ask no alvo não basta: Ask 1.11197 com Bid 1.11185 não atinge alvo Bid 1.11197. Uma vela hipotética independente com H = 1.11220 e L = 1.10700 abrange ambas as saídas sem revelar ordem. Use ticks e execução realista ou marque ambiguidade; não atribua resultado conveniente. Essa vela futura não consta no CSV.
14. Registre cancelamentos e reconcilie solicitações incertas
Separe largura, dados, relógio, estado ocupado, primeiro fechamento contrário, rompimento fraco/estendido, F, ADX, prazo, preço antigo, spread, perseguição, distância, relação, volume, margem e rejeição. Nada de recuperar com outra faixa, A0, saídas ou leitura posterior. Arme em outro dia somente com posições e solicitações esclarecidas.
Dez segundos limitam o envio no cliente, não a duração de ordem a mercado. Após timeout ou interrupção, reconcilie ordens e execuções antes de reenviar. Confirme volume, preço e proteção reais. Se executar sem proteção, tente encerramento controlado imediato e bloqueie novas entradas até resolver. Encerramento parcial ou falho deixa exposição; resposta incerta não autoriza BUY completo duplicado.
15. Teste filtros adicionais com a mesma base
Comece pelos primeiros eventos superiores de faixas compactas que respeitem margem e extensão fixas. Compare base, acréscimo EMA e depois EMA mais ADX, mantendo calendário, ATR fixo, proteção, cotação, custos, orçamento, posição única e saída temporal. Cada modelo mantém seu estado cronológico: filtrar uma operação altera disponibilidade posterior.
ATR já define elegibilidade, escala e proteção; sem ATR seria outro experimento. Use Bid/Ask ou ticks adequados, falhas realistas, validação posterior independente e todas as versões. Examine expectativa líquida, drawdown, incerteza e vencedoras excluídas, além de acertos. Analise sensibilidade sem eleger novos vencedores por trecho. O exemplo verifica definições e aritmética, não rentabilidade.
16. Revise toda a especificação antes do teste
Confira UTC, seis entradas concluídas, A0 válido e U/D fixos. Verifique primeiro evento, limites inclusivos, F e ADX simultâneos e proibição de recuperar rejeições. Depois idade, prazo, spread, perseguição, proteção normalizada, relação, volume, margem e identificação única da solicitação. Registre saídas reais e casos pendentes para reproduzir decisões.
Esta é a segunda estratégia após os três guias de combinações. Separe-a do MACD na linha zero e do próximo pullback na banda média de Bollinger com RSI. Especificação reproduzível permite pesquisa verificável; não recomenda operar ao vivo nem presume lucro por combinar três indicadores.
Perguntas frequentes
Por que fixar faixa e ATR antes do rompimento?
A candidata é avaliada com informação fixada antes. Incluir seu máximo ou ATR ampliado altera a própria regra. Faixa e escala permanecem até consumo ou expiração.
ADX em 25 significa comprar automaticamente?
Não. ADX exige força sem direção. Também são necessários primeiro evento superior válido, distâncias, EMA, primeira cotação e risco admissíveis. Igualdade passa apenas o filtro ADX.
ADX posterior recupera k55 rejeitado?
Não. Em k58 ADX passa, mas o primeiro fechamento externo já consumiu a faixa. Exige novo dia elegível. Esperar força posterior seria outra estratégia.
Wilder coincide automaticamente com indicadores MT4?
Não. Períodos iguais não verificam suavização, inicialização, entradas ou histórico. A referência é reproduzível; compare resultados reais antes de trocar valores ou afirmar equivalência.
Por que menos lotes com stop mais amplo?
Com mesmo orçamento, maior distância de perda custa mais por lote. Arredonde para baixo com contrato, custos, conversão e passos reais. Volume correto não garante perda máxima.
Os gráficos mostram backtest lucrativo?
Não. Mostram OHLC inventados, indicadores calculados e planos de cotação. O CSV termina no sinal sem resultados posteriores. Rentabilidade exige testes cronológicos e validação posterior independente.
Fontes e notas de pesquisa
A MetaQuotes documenta indicadores e interfaces. Aqui são definidos separadamente Wilder, inicializações finitas, estados diários, limites, dados fictícios e execução. Períodos iguais não demonstram equivalência com os indicadores do terminal. Confira a referência ou trate outra implementação como modelo diferente. O CSV termina no segundo sinal; cotações ilustram cálculos, não execuções ou resultados de EAs comerciais.
Especificação educativa com preços e planos fictícios. Forex envolve riscos. Indicadores, orçamento e proteção não garantem lucro ou perda máxima.