
โมเมนตัมอาจดีขึ้นหลังปฏิเสธจุดเข้า แต่แบบจำลองนี้ไม่อนุญาตให้ลองใหม่ แต่ละช่วงที่ MACD มีเครื่องหมายตรงกันอย่างเคร่งครัดใช้การกลับตัวครั้งแรก การยืนยันจากแท่งถัดไป และการตัดสินใจจากราคาแรกได้อย่างละหนึ่งครั้ง ตัวอย่างสมมติอธิบายการส่งคำสั่ง ไม่ได้พิสูจน์ความได้เปรียบ
1. กลยุทธ์นี้ทดสอบอะไร
สมมติฐานคือการศึกษาการฟื้นตัวของโมเมนตัมครั้งแรกภายในแนวเคลื่อนไหวที่มีทิศทางอยู่แล้ว ต่างจากการเข้าตอน MACD ตัดศูนย์ เพราะค่าหลักและส่วนต่างจากสัญญาณมีเครื่องหมายเดียวกันอยู่ก่อน ไม่มีตัวกรองแนวโน้ม EMA การเข้าที่ศูนย์ การถัว หรือการลองภายหลัง นี่คือข้อกำหนดเพื่อวิจัย ไม่ใช่ EA พร้อมใช้หรือระบบที่พิสูจน์กำไรแล้ว
ใช้แท่ง M5 ต่อเนื่องตามเวลาที่กำหนดและข้อมูลที่ปิดแล้วเท่านั้น เครื่องมือประกอบการสอนคือ EURUSD สมมติ โดย pip=0.0001; point=tick=0.00001 ค่า OHLC สำหรับวิเคราะห์ทั้งหมดเป็น Bid การป้องกัน SELL จริงต้องมีประวัติ Ask ที่คู่กันด้วย หากแท่งหรือค่าตัวชี้วัดขาด ไม่ทราบสถานะความเสี่ยง หรือยังตรวจสอบสถานะคำสั่งไม่เสร็จ ให้ระงับการเข้าใหม่ ห้ามใช้แท่งถัดไปที่หาได้แทนแท่งยืนยันตามกำหนดที่หายไป
2. กำหนด MACD และ ATR ก่อนทดสอบ
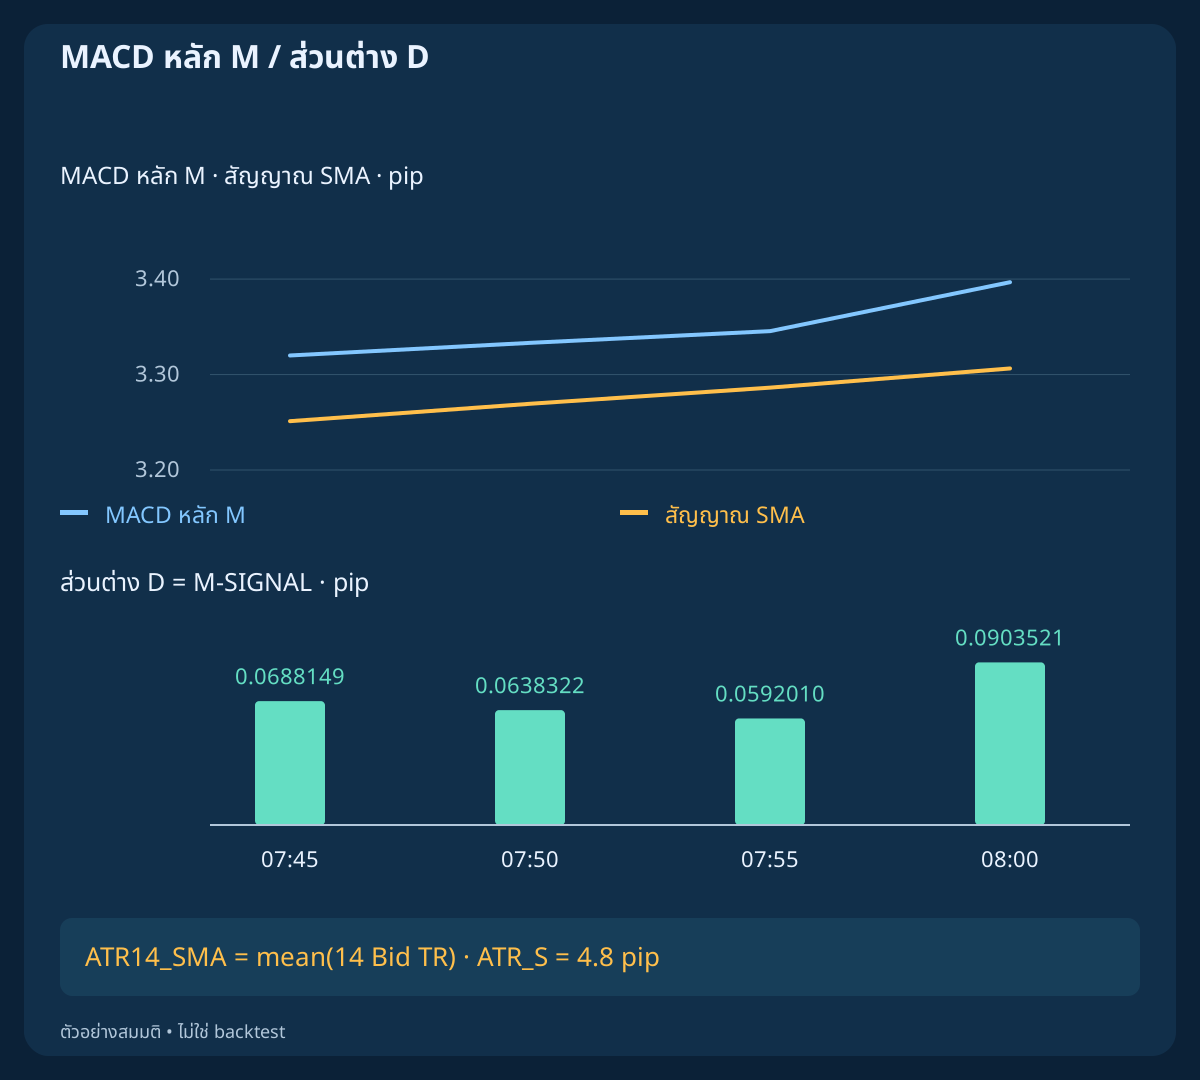
เมื่อใช้ราคาปิด ให้ M=EMA12(Close)−EMA26(Close); SIGNAL=SMA9(M); D=M−SIGNAL สัญญาณในนิยามอิง MT4 นี้เป็นค่าเฉลี่ยเคลื่อนที่อย่างง่าย ฮิสโตแกรม MACD ปกติใน MT4 แสดง M ส่วน D คือ MACD ลบสัญญาณ หรือ OsMA ไม่ใช่การยืนยันอิสระตัวที่สาม ข้อมูลตัวอย่างเริ่ม EMA ทั้งสองด้วยราคาปิดแรก ต้องเทียบค่าเริ่มต้นและช่วงอุ่นข้อมูลก่อนเปรียบเทียบแพลตฟอร์ม
บนแท่ง Bid กำหนด TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)); ATR14_SMA=mean(last 14 TR) บทความนี้เลือก ATR แบบเฉลี่ยอย่างง่ายโดยชัดแจ้ง ไม่ใช่การปรับเรียบของ Wilder ชื่อ ATR(14) อย่างเดียวไม่ได้แปลว่าคำนวณตรงกัน CSV เริ่ม ATR ที่ดัชนี 13 และใช้ราคาปิดแรกเป็นราคาปิดก่อนหน้าเริ่มต้น shift 0 ยังไม่ปิด S อยู่ที่ shift 1 เมื่อปิด และเป็น shift 2 เมื่อ C ปิด จึงต้องเก็บเวลาของแท่ง ไม่ใช่เลข shift ที่เปลี่ยนไป
3. หนึ่งโอกาสต่อช่วงที่ตรงเงื่อนไขเคร่งครัด
ช่วง BUY มีอยู่ขณะ M>0 AND D>0 และช่วง SELL ขณะ M<0 AND D<0 เริ่มเมื่อเงื่อนไขเปลี่ยนจากเท็จเป็นจริง และสิ้นสุดทันทีที่ไม่เป็นจริง ศูนย์ไม่อยู่ในช่วงใด เมื่อใช้โอกาสแล้วต้องรอช่วงใหม่ การเปิดหน้าต่างเวลาเทรดไม่รีเซ็ตสถานะช่วง
ติดตามตั้งแต่จุดเริ่มจริงของช่วง รวมแท่งนอกเวลาเข้า ทำเครื่องหมายการกลับตัวเชิงโครงสร้างครั้งแรกว่าใช้แล้วทันที แม้ตัวแท่ง ATR เวลา การยืนยัน ราคา หรือความเสี่ยงจะไม่ผ่าน หลังเริ่มระบบใหม่ต้องตรวจสอบความเสี่ยงและเล่นข้อมูลย้อนเพื่อคืนสถานะ โดยไม่ส่งคำสั่งย้อนหลัง หากระบุไม่ได้ว่าใช้โอกาสแล้วหรือยัง ให้ระงับการเข้าแทนการสมมติว่ายังว่าง
4. ค่าปิดสี่ค่าที่เลือก S
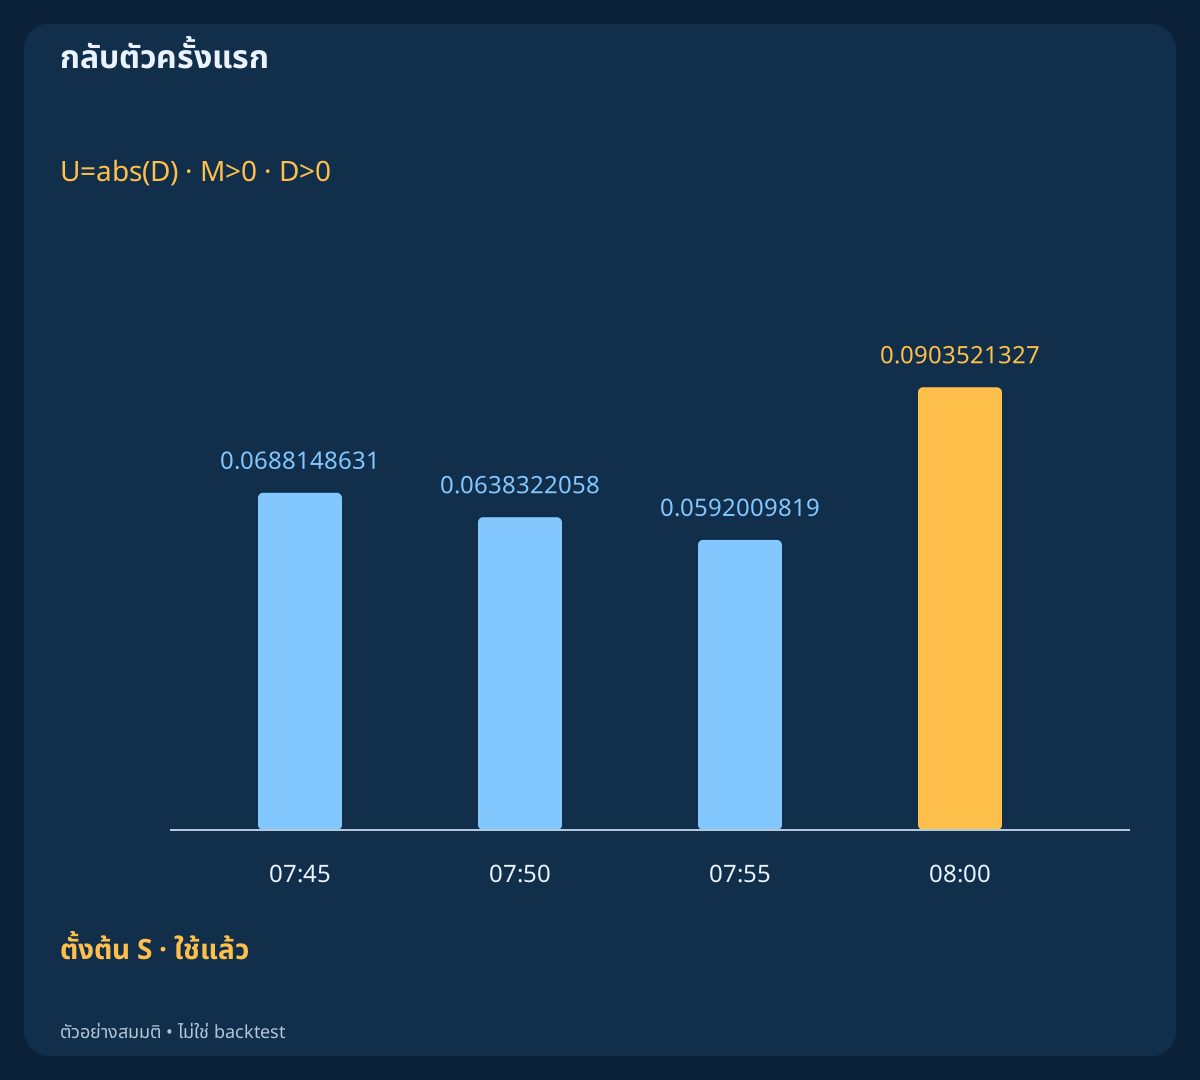
ให้ U=abs(D) การตั้งต้น S ครั้งแรกต้องมี U[s−3]>U[s−2]>U[s−1]>0 AND U[s]>U[s−1] โดยทั้งสี่แท่งอยู่ในช่วงปัจจุบัน หมายถึงสามค่าที่เล็กลงตามลำดับ หรือการลดลงสองครั้ง แล้วจึงเพิ่มขึ้น ค่าเท่ากันไม่ผ่าน ใช้ค่าความละเอียดเต็ม ไม่ใช่ป้ายกราฟที่ปัดเศษ
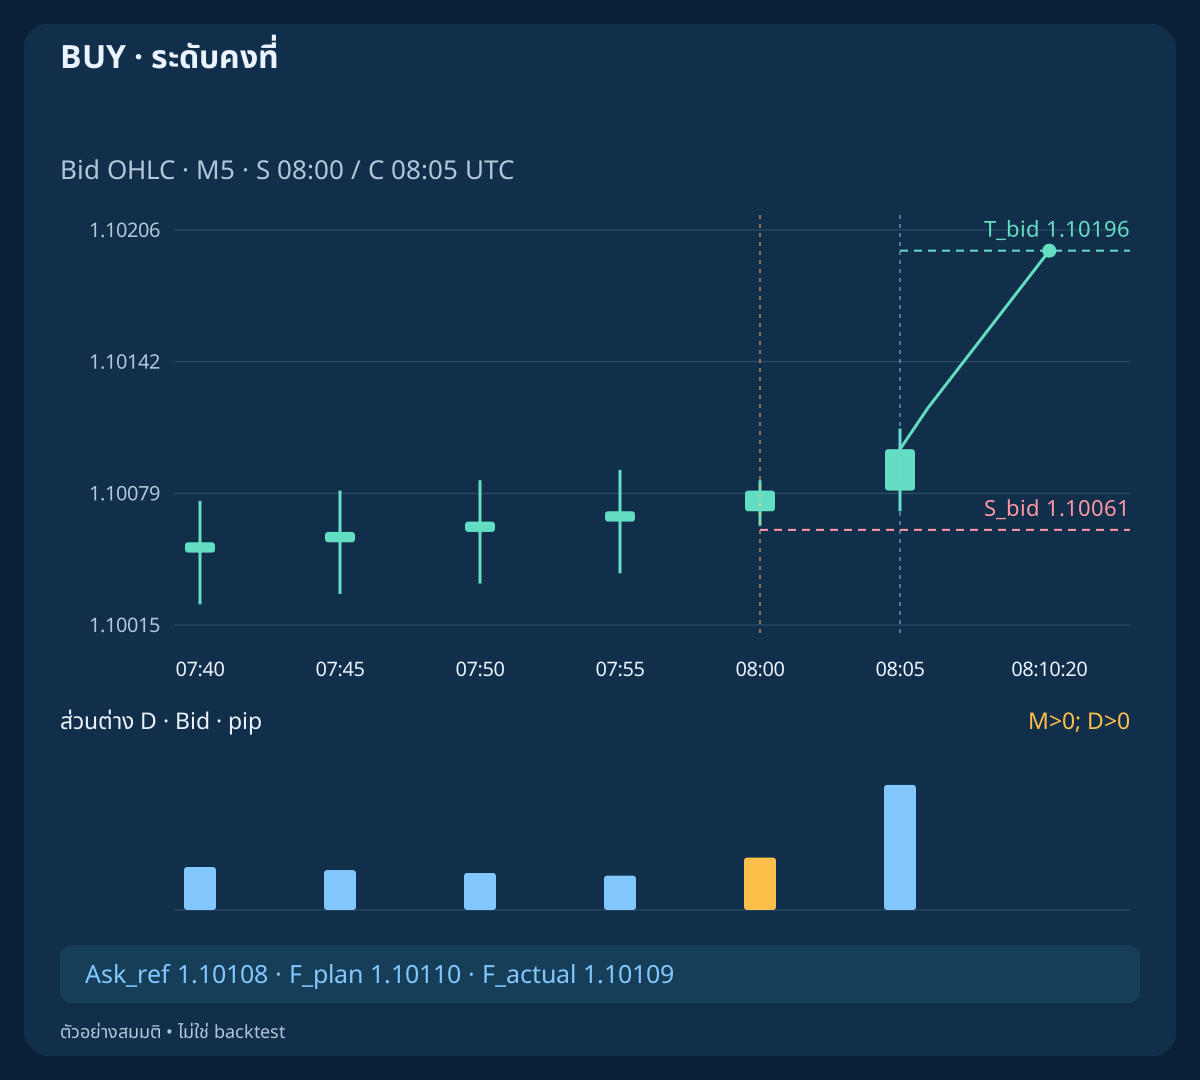
ในตัวอย่าง BUY ราคาปิดเวลา 07:45 / 07:50 / 07:55 / 08:00 UTC มี D หน่วย pip เป็น 0.0688148631 / 0.0638322058 / 0.0592009819 / 0.0903521327 ส่วน M ยังเป็นบวก แท่งสุดท้ายคือ S ซึ่งเลือกผู้สมัครและใช้โอกาสของช่วง แต่ยังไม่ส่งคำสั่ง กรณี SELL สมมติกลับเครื่องหมาย จึงใช้รูปแบบค่าสัมบูรณ์เดียวกัน
| เวลา UTC | ค่าหลัก | สัญญาณ | ส่วนต่าง |
|---|---|---|---|
| 07:45 | 3.3199691418 | 3.2511542787 | 0.0688148631 |
| 07:50 | 3.3332038698 | 3.2693716640 | 0.0638322058 |
| 07:55 | 3.3454737693 | 3.2862727874 | 0.0592009819 |
| 08:00 | 3.3967339610 | 3.3063818283 | 0.0903521327 |
5. คุณภาพของ S และ stop ป้องกันที่ตรึงไว้
ทั้ง S และ C ต้องปิดภายใน [07:00,10:00) UTC นี่คือเวลาปิดแท่ง ไม่ใช่ป้ายเวลาโบรกเกอร์ ต้องตรวจส่วนต่างเวลาของวันนั้น S ฝั่ง BUY ต้องปิดเหนือราคาเปิด ส่วน SELL ปิดต่ำกว่า และต้องผ่าน 2<=ATR_S/pip<=8; TR(S)<=1.25×ATR_S ตรึง ATR_S ที่ S หน้าต่างเวลานี้เป็นทางเลือกวิจัย ไม่รับรองสภาพคล่องหรือการปลอดข่าว
ตรึงการป้องกัน BUY ที่ S_bid=floor_tick(BidLow(S)−0.2 pip) หรือ SELL ที่ S_ask=ceil_tick(AskHigh(S)+0.2 pip) ฟังก์ชันปัดลงหรือขึ้นตาม tick ที่ซื้อขายได้ SELL จริงต้องใช้จุดสูงสุด Ask ที่คู่กัน การบวกสเปรดปัจจุบันกับยอด Bid เก่าไม่สามารถสร้างค่านั้นกลับมาได้ ส่วนต่าง Ask คงที่ 0.8 pip เป็นข้อสมมติของชุดข้อมูลนี้เท่านั้น
6. ยืนยันได้เฉพาะแท่งตามกำหนดถัดไป
C คือแท่งที่ปิดหลัง S ห้านาทีพอดี ยกเลิกก่อนหาก BUY: BidLow(C)<=S_bid; SELL: AskHigh(C)>=S_ask แม้ภายหลัง C จะปิดเลยเกณฑ์เข้า จากนั้นจึงตรวจช่วงเดิม หน้าต่างเวลา และ TR(C)<=1.5×ATR_S ราคาต้องผ่าน BUY: BidClose(C)>BidHigh(S)+0.1 pip; SELL: BidClose(C)<BidLow(S)−0.1 pip ค่าเท่ากัน C หาย หรือ C ไม่ผ่าน ล้วนใช้โอกาสไปแล้ว
เมื่อ C ที่ผ่านปิด ให้ตรึง BUY: T_bid=floor_tick(BidClose(C)+2×ATR_S); SELL: T_ask=ceil_tick(AskClose(C)−2×ATR_S) เป้าหมายใช้ ATR ที่เก็บจาก S และฝั่งราคาสำหรับออกที่ถูกต้อง ไม่ใช่จำนวนเท่าของ R คงที่ ห้ามขยับระดับตาม MACD, ATR, สเปรด หรือราคาภายหลัง ไม่มี pending order ที่ปลายแท่ง S และไม่มีแท่งยืนยันครั้งที่สอง
| ฝั่ง | Stop | เป้าหมาย |
|---|---|---|
| BUY | 1.10061 | 1.10196 |
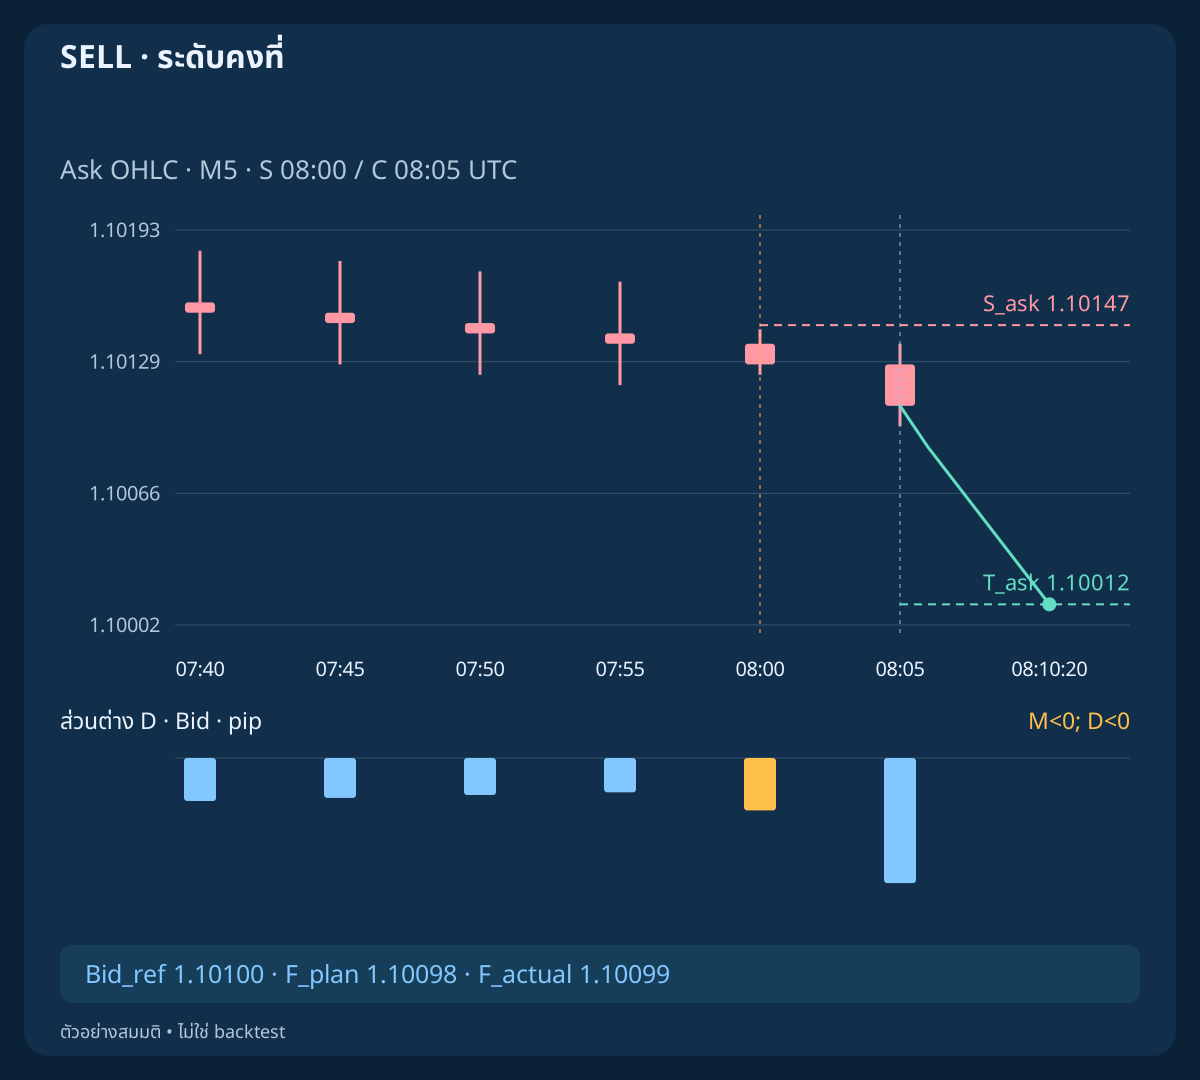
| SELL | 1.10147 | 1.10012 |
7. ราคาแรกหนึ่งครั้งและคำขอเริ่มต้นหนึ่งครั้ง
ใช้การสังเกตราคาของสัญลักษณ์ครั้งแรกหลังเวลาปิด C ตามกำหนดเพื่อประมวลผล C หากตอนนั้นข้อมูล C ที่ปิดครบยังไม่พร้อม ให้ใช้โอกาสไป ต้องมีราคาบวก Ask ไม่น้อยกว่า Bid ผ่าน spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip และอายุตั้งแต่รับราคาของสัญลักษณ์นั้นในเครื่อง <=250 ms อายุนี้คือเวลาหลังรับ ไม่ใช่การอ้างว่าเวลาเซิร์ฟเวอร์ MT4 วัดความหน่วงเครือข่ายได้
ส่งคำขอตลาดเริ่มต้นได้ไม่เกินหนึ่งครั้งภายใน C+1 second รวมขอบเขต หากไม่มีราคาทันเวลาก็หมดอายุ ราคาแรกไม่ผ่านจะเปลี่ยนเป็นราคาที่ดีขึ้นภายหลังไม่ได้ ก่อนส่งตรวจราคาปัจจุบัน อายุ ต้นทุน ความเสี่ยง มาร์จิน ล็อตขั้นต่ำ สิทธิ์ และข้อจำกัด stop อีกครั้ง คง S, T และขนาดที่คำนวณครั้งแรกไว้ ความเสี่ยงตามราคาปัจจุบันต้องยังอยู่ในงบ หากอินเทอร์เฟซแนบ SL/TP คงที่พร้อมคำขอเข้าไม่ได้ให้ข้าม ห้ามขยาย stop หรือปรับขนาดระหว่างรอเพื่อแก้เงื่อนไขที่ไม่ผ่าน
8. BUY: จากแท่งปิดสู่ราคาที่จับคู่จริง
S ปิด 08:00 และ C ปิด 08:05 UTC โดย ATR_S=4.8 pips; S_bid=1.10061; T_bid=1.10196 ราคาแรกมาถึงที่ 08:05:00.100; Bid/Ask=1.10100/1.10108 สเปรด 0.8 pip และ Bid อ้างอิงตรงกับราคาปิด C รวมส่วนเผื่อเข้าเสียเปรียบเพื่อวางแผนที่ F_plan=Ask_ref+0.2 pip=1.10110 ไม่ใช่ราคาปิด Bid บนกราฟ
การคำนวณสุทธิด้านล่างให้ L=5.8 pips; W=7.7 pips; W/L=1.327586; lots=0.43 คำขอพร้อมป้องกันส่งเวลา 08:05:00.300 ด้วยอายุหลังรับ 200 ms เซิร์ฟเวอร์สมมติจับคู่ที่ 1.10109 เวลา 08:05:00.450 และตอบรับ .500 เหล่านี้เป็นคนละเหตุการณ์ ต้องคำนวณความเสี่ยงจริงจากราคาที่ได้รับการยืนยัน แต่ขนาดเลือกก่อนส่งแล้วและห้ามแก้ประวัติย้อนหลัง
9. SELL: ระดับ Ask กับการเข้าที่ Bid
กรณี SELL แยกต่างหากกลับแท่ง Bid และเครื่องหมายตัวชี้วัด ราคา Bid/Ask แรกยังเป็น 1.10100/1.10108 โดย ATR_S=4.8 pips; S_ask=1.10147; T_ask=1.10012 ขายเข้าที่ Bid และวางแผนเผื่อเสียเปรียบด้วย F_plan=Bid_ref−0.2 pip=1.10098 Stop และเป้าหมายเป็นระดับ Ask สำหรับออก จึงตรวจจากกราฟ Bid อย่างเดียวไม่ได้
สมมติฐานเดียวกันให้ L=5.8 pips; W=7.7 pips; lots=0.43 ส่วนราคาเข้าสมมติจริงคือ 1.10099 เป้าหมาย Ask 1.10012 ภายหลังคู่กับ Bid 1.10004 ในแบบจำลองสเปรดคงที่นี้ ความสมมาตรถูกสร้างเพื่อทดสอบกลไก ไม่ใช่หลักฐานว่าซื้อกับขายให้ผลจริงเท่ากันหรือสเปรดจริงคงที่
10. สามความล้มเหลวที่ราคาภายหลังแก้ไม่ได้
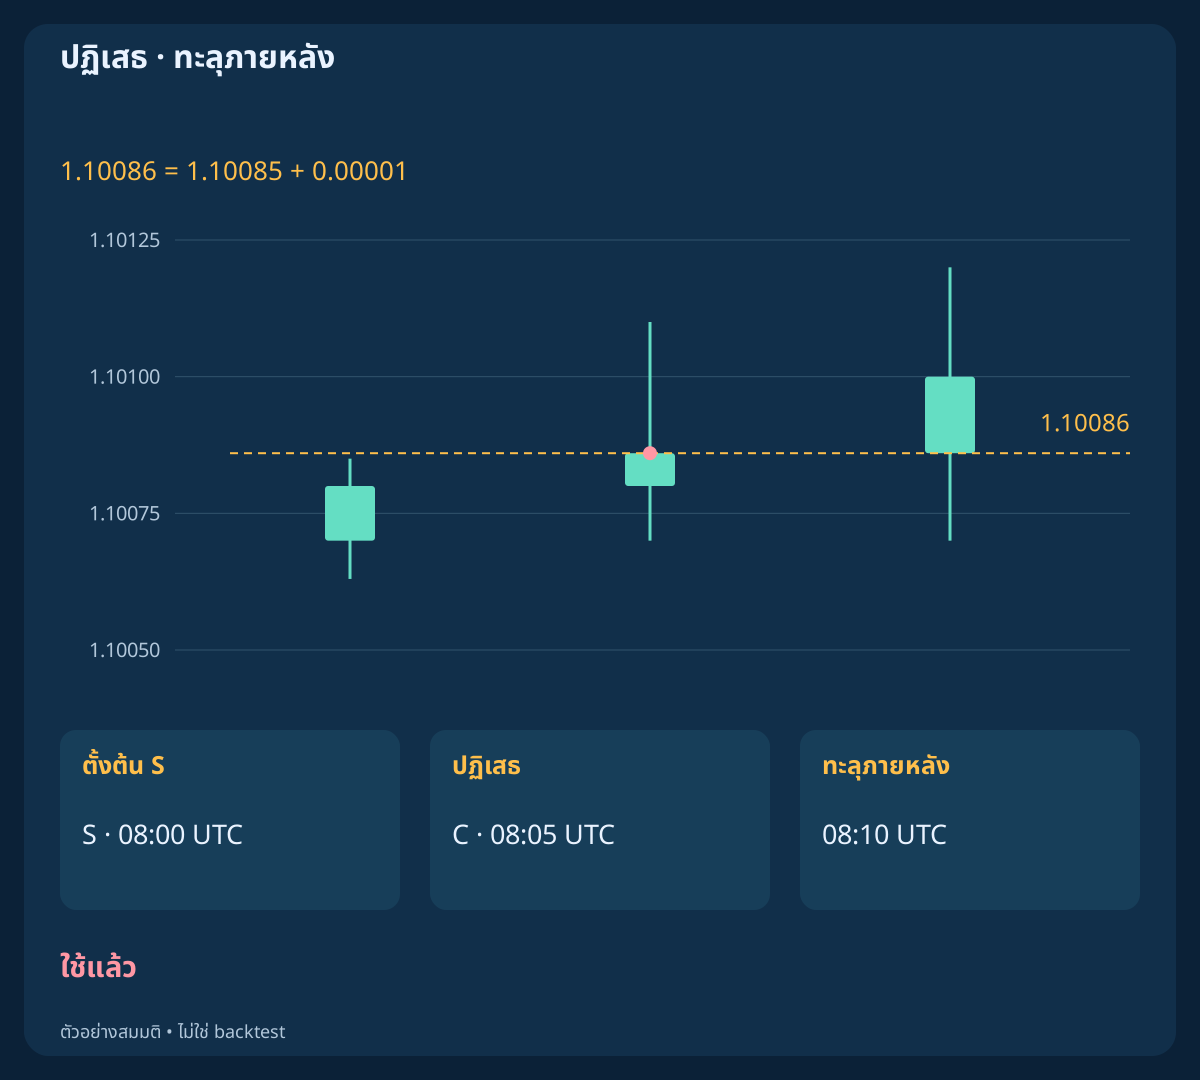
กรณีไม่ยืนยันมีราคาปิด Bid ของ C เท่ากับ 1.10086=1.10085+0.00001 ซึ่งเท่าขอบเขต จึงไม่ผ่านการทะลุ BUY แบบเคร่งครัด ราคาปิดสูงกว่าที่ 08:10 มาช้าเกินไป ในอีกกรณีอิสระ Ask แรกเป็น 1.10113 เทียบกับ Bid 1.10100 จึงมีสเปรด 1.3 pip ราคาดีกว่า 0.8 pip ที่ .200 แทนราคาแรกที่ถูกปฏิเสธไม่ได้
กรณี S กว้างมี TR(S)=16 pips; ATR_S=5.7857142857 pips แม้ ATR อยู่ในช่วง 2–8 แต่ช่วงราคา S เกิน 1.25 เท่า ATR จึงใช้โอกาสตั้งแต่ S กรณีเหล่านี้ไม่ส่งคำขอเข้า ไม่มีขนาดที่ซื้อขายหรือกำไรขาดทุนที่เกิดขึ้นจริง การคำนวณวินิจฉัยใน CSV เป็นสถานการณ์สมมติตรงข้าม ไม่ใช่ธุรกรรม การกลับตัวภายหลังจะมีสิทธิ์ก็ต่อเมื่อช่วงเดิมจบและช่วงใหม่สร้างรูปแบบสี่แท่งครบของตัวเอง
11. ต้นทุนสุทธิและขนาดก่อนเข้า
สมมติบัญชี USD หนึ่งล็อตมาตรฐานเท่ากับ EUR 100,000 และ pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50 เผื่อเข้าเสียเปรียบ 0.2 pip, slippage ออกที่เหลือ 0.2 pip และค่าคอมมิชชันรวมเปิดปิด 0.7 pip คิดตามขนาดตรงตัว ไม่มีขั้นต่ำหรือค่าอื่น ส่วนเผื่อเข้าอยู่ใน F_plan แล้ว ส่วนหักที่เหลือคือ c=0.7+0.2=0.9 pip อย่านับสเปรดซ้ำ
BUY ใช้ L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ส่วน SELL ใช้ L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c โดย L และ W ต้องเป็นบวก และ W/L>=1.20 หากไม่มีความเสี่ยงอื่น lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43 ทำให้ขาดทุนตามแผน 24.94 USD และเป้าหมายสุทธิ 33.11 USD หากไม่ทราบความเสี่ยงรวมต้องไม่เข้า ถือสถานะของระบบพร้อมกันเพียงหนึ่งรายการ ไม่เพิ่มและไม่ hedge ส่วนเผื่อเป็นงบวางแผน ไม่รับประกันราคาและไม่ใช่ค่าใช้จ่ายจริง
| ฝั่ง | ขาดทุน, pip | ผลตอบแทน, pip | W/L สุทธิ | ล็อต | ความเสี่ยงตามแผน, USD | เป้าหมายสุทธิ, USD |
|---|---|---|---|---|---|---|
| BUY | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
| SELL | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
12. ออกที่ราคาคงที่และจำกัดเวลา
ปิด BUY ทั้งหมดเมื่อ Bid<=S_bid OR Bid>=T_bid หรือ SELL ทั้งหมดเมื่อ Ask>=S_ask OR Ask<=T_ask การออกตามเวลาใช้ราคาใช้ได้ครั้งแรกตั้งแต่ min(C+20 minutes,10:00 UTC) โดยนับจาก C ไม่ใช่เวลาจับคู่ ตรวจสอบ stop หรือเป้าหมายที่โบรกเกอร์ปิดไปแล้วก่อนขอปิดซ้ำ ไม่มี trailing, ปิดบางส่วน, เป้าหมาย ATR ใหม่ หรือออกตาม MACD
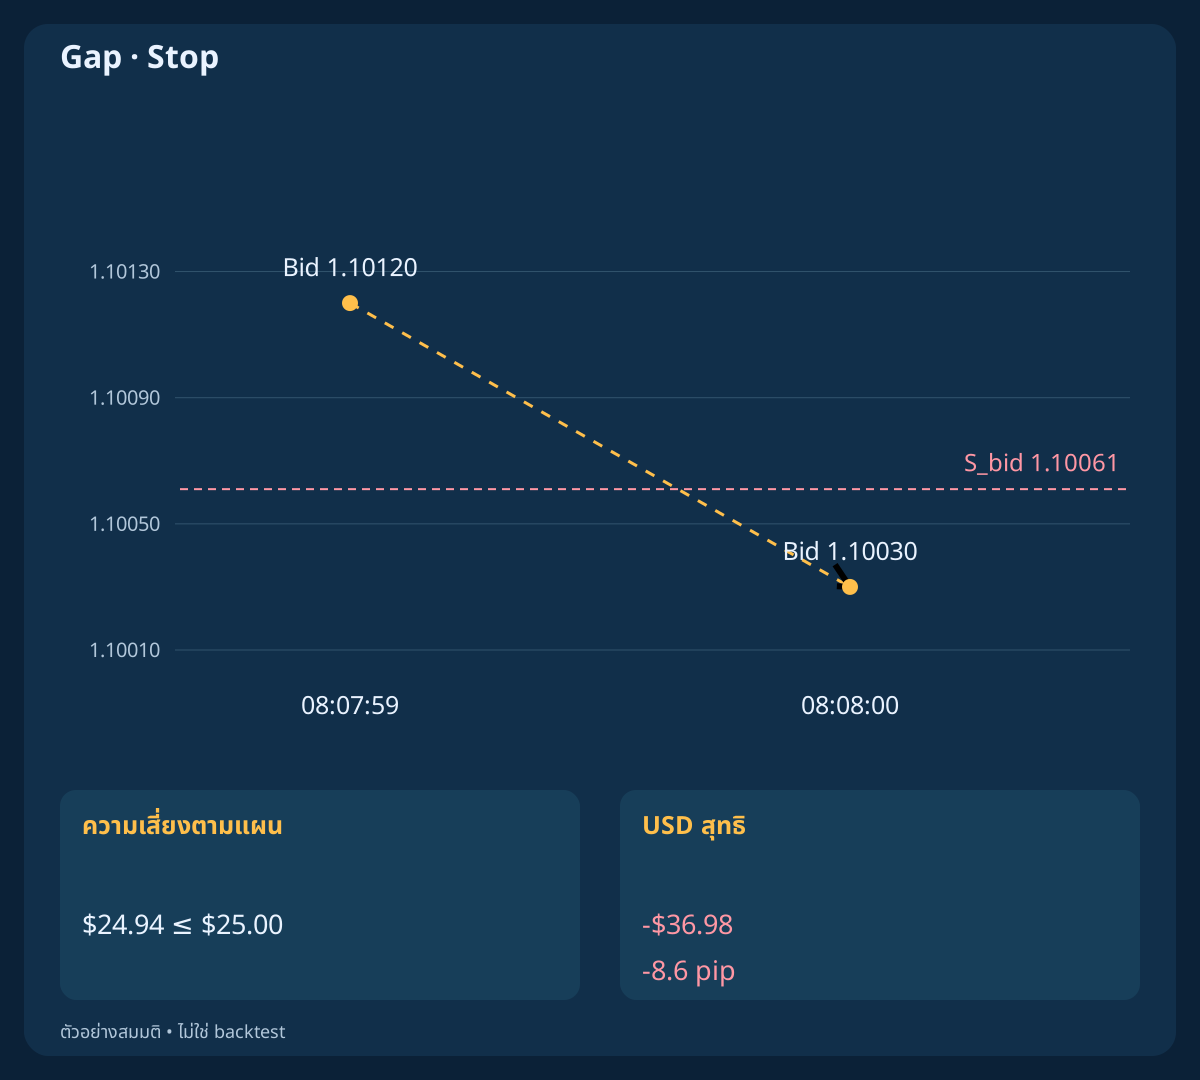
กรณีถึงเป้าหมายให้ผลจากราคาเข้าออกจริง 8.7−0.7=8.0 net pips; $34.40 ไม่คิดส่วนเผื่อ slippage ที่ไม่ได้ใช้เป็นต้นทุนจริง กรณี gap กระโดดจาก Bid 1.10120 เป็น 1.10030 และออกที่ราคาที่มี 1.10030 ได้ −8.6 net pips; −$36.98 เกินแผน 25 USD ส่วนกรณีเวลาได้ราคาแรกหลังครบกำหนดที่ 08:25:00.200 และปิดจริง .350 เป็น −1.1 net pips; −$4.73 Gap และความล่าช้าอาจเกินขาดทุนตาม stop ที่วางแผนไว้
| ผล | pip สุทธิ | USD สุทธิ |
|---|---|---|
| BUY / เป้าหมาย | 8.0 | 34.40 |
| SELL / เป้าหมาย | 8.0 | 34.40 |
| BUY / Gap | -8.6 | -36.98 |
| เวลา UTC / ออก | -1.1 | -4.73 |
| คำขอเดียว / 128 | 8.0 | 34.40 |
13. คำขอไม่แน่ชัดและการป้องกันผิดพลาด
Timeout ไม่ได้พิสูจน์ว่าไม่มีสถานะ กรณีนี้ส่งครั้งเดียว 08:05:00.300 เซิร์ฟเวอร์จับคู่ .450 แจ้งข้อผิดพลาด 128 ที่ 08:05:01 และพบสถานะพร้อมป้องกันที่ 08:05:02 ระงับเข้าใหม่และตรวจเทียบสถานะ pending order และประวัติด้วยตัวระบุ สัญลักษณ์ ทิศทาง และขนาด คอมเมนต์ไม่รับประกันการไม่สร้างซ้ำ ห้ามส่งเข้าใหม่แบบไม่ตรวจสอบ
หากยืนยันสถานะของตนแล้วพบการป้องกันคงที่ขาดหรือผิด แผนรับมือคือส่งคำขอออกตลาดเต็มจำนวนหนึ่งครั้งเมื่อราคาใช้ได้และสิทธิ์อนุญาต หากถูกปฏิเสธหรือไม่ทราบผลให้แจ้งเตือนและตรวจเทียบ ห้ามปิดซ้ำแบบไม่ตรวจหรือแตะสถานะที่ไม่เกี่ยวข้อง การระงับเข้าไม่หยุดจัดการสถานะเดิม โดยยังตรวจราคา สิทธิ์ และผลคำสั่งต่อไป หลังรีสตาร์ตต้องคืนทั้งความเป็นเจ้าของและสถานะใช้โอกาสแล้ว
14. จุดที่สมมติฐานอาจใช้ไม่ได้
D อาจเพิ่มเล็กน้อยระหว่างตลาดไหลอ่อน และการยืนยันราคาอาจมาใกล้หมดแรง เป้าหมาย ATR อาจไปไม่ถึงก่อนออกตามเวลา สเปรดกว้าง คอมมิชชันเปลี่ยน ราคาห่าง gap หรือ Ask ย้อนหลังไม่พอ อาจทำให้กราฟ Bid ที่ดูดีซื้อขายไม่ได้ การปฏิเสธเป็นผลลัพธ์ที่กำหนดไว้ ไม่ใช่เหตุให้ผ่อนเกณฑ์หลังเห็นแท่งถัดไป
แบบพื้นฐานไม่มีการหยุดข่าวอัตโนมัติ หน้าต่าง UTC ไม่ใช่ตัวกรองข่าว รุ่นที่คำนึงถึงข่าวต้องกำหนดนโยบายหยุด ฟื้นสเปรด และสัญญาณใหม่ทั้งหมดก่อนทดสอบ และเทียบทั้งโอกาสที่พลาดกับต้นทุนด้วย การเปลี่ยนวิธีเฉลี่ย ATR เวลา หรือเกณฑ์ต้องเป็นรุ่นแยกที่ประกาศก่อน ไม่ใช่แอบเปลี่ยนกติกา
15. ทำกลไกซ้ำก่อนวัดผลงาน
CSV สามไฟล์มีช่วงอุ่นตัวชี้วัด เหตุการณ์คำสั่ง และบัญชีต้นทุนครบสำหรับแปดกรณีสมมติอิสระ รวม 1,041 แท่งและ 2,386 เหตุการณ์ ห้ากรณีที่ผ่านเป็นทางเลือก ไม่ใช่สถานะพร้อมกันหรือตัวอย่างอัตราชนะ หลังเข้า กระแสราคาสอนทุกหนึ่งวินาทีที่ประกาศและจุดสังเกตปลายทางที่ระบุชัดเป็นราคาทั้งหมดที่มี เครื่องหมายปิดเชิงวิเคราะห์ไม่ได้อ้างว่ามีราคาให้ซื้อขายในวินาทีนั้น ไม่มีดอกเบี้ยหรือค่าอื่นในตัวอย่าง
คำนวณ EMA สัญญาณ SMA, D และ ATR ตามนิยามใหม่ เล่นสถานะใช้แล้วซ้ำ แล้วใช้การยกเลิกก่อนยืนยัน ราคาแรก ต้นทุน และการออกตามลำดับเวลา ทดสอบค่าขอบเขตเท่ากัน ศูนย์ เปลี่ยนเครื่องหมาย กลับตัวแรกนอกเวลา C หาย ราคาเก่า หมดเวลา ล็อตไม่พอ รีสตาร์ต timeout และ gap การศึกษาผลงานต้องมีช่วงที่ไม่เคยใช้ ข้อมูล Bid/Ask จริง และข้อจำกัดโบรกเกอร์ กรณีสมมติยืนยันแค่กลไก
16. รายการตัดสินใจฉบับย่อ
ตรวจข้อมูลปิดต่อเนื่อง ช่วงตรงเงื่อนไขจริง และสถานะใช้แล้ว เลือกการกลับตัวสี่ค่าครั้งแรก ตรวจ S และตรึง ATR กับการป้องกัน ตรวจเฉพาะ C ตามกำหนดโดยยกเลิกก่อน แล้วตรึงเป้าหมาย ประมวลผลราคาแรกหนึ่งครั้ง คำนวณผลตอบแทนต่อความเสี่ยงสุทธิและขนาดคงที่ ตรวจข้อจำกัดปัจจุบัน แล้วส่งคำขอพร้อมป้องกันไม่เกินหนึ่งครั้งในเวลา
จากนั้นตรวจผลและจัดการสถานะที่ยืนยันด้วยระดับคงที่และเวลาจำกัด หลังปฏิเสธให้รอช่วงและรูปแบบใหม่จริง บันทึกผู้สมัครที่ไม่ผ่าน ต้นทุน และผลไม่แน่ชัด ขั้นตอนมีขอบเขตนี้ทำให้ทดสอบซ้ำได้ แต่ไม่พิสูจน์ค่าคาดหวังบวก ขาดทุนสูงสุดที่รับประกัน หรือค่าตั้งที่เหมาะกับเงินจริง
คำถามที่พบบ่อย
นี่คือกลยุทธ์ MACD ตัดศูนย์อีกแบบหรือไม่
ไม่ใช่ ค่าหลักและส่วนต่างจากสัญญาณต้องมีเครื่องหมายเดียวกันอย่างเคร่งครัดอยู่แล้ว เลือกการหดตัวแล้วกลับตัวครั้งแรกในช่วง และยืนยันราคาด้วยแท่งตามกำหนดเพียงหนึ่งแท่ง
รูปแบบใช้ฮิสโตแกรมใด
ใช้ค่าสัมบูรณ์ของ D หรือ MACD ลบสัญญาณ SMA ซึ่งเรียก OsMA ฮิสโตแกรม MACD มาตรฐานของ MT4 แสดง M หากสับสนสองชุดนี้จะกลายเป็นคนละกลยุทธ์
รอสเปรดแคบลงแล้วเข้าได้หรือไม่
ไม่ได้ ราคาแรกที่ไม่ผ่านใช้โอกาสของผู้สมัครไปแล้ว ราคาดีขึ้น การทะลุ หรือกลับตัวภายหลังในช่วงเดิมไม่ทำให้สิทธิ์กลับมา
ใช้ ATR ใดก็ได้ที่ตั้ง 14 หรือไม่
ต้องตรวจว่าคำนวณตรงกันก่อน แบบนี้ใช้ค่าเฉลี่ยอย่างง่ายของ true range Bid สิบสี่ค่า Wilder ค่าเริ่มต้นหรือข้อมูลราคาต่างกันให้คนละชุดค่า
งบ 0.25% จำกัดขาดทุนจริงทุกรายการหรือไม่
ไม่ใช่ เป็นงบกำหนดขนาดตามแผนและส่วนเผื่อ Gap การจับคู่ ล่าช้า หรือการป้องกันผิดอาจเกินได้ ตัวอย่าง gap สมมติขาดทุน 36.98 USD เทียบกับงบ 25 USD
ผล CSV พิสูจน์ว่ากลยุทธ์ทำกำไรหรือไม่
ไม่ใช่ เป็นกรณีสมมติอิสระตรวจสัญญาณ การส่งคำสั่ง และบัญชี ไม่ใช่ข้อมูลตลาด backtest พอร์ต หรือค่าประเมินผลงาน
แหล่งอ้างอิงและบันทึกวิจัย
แหล่งข้อมูลทางการอธิบายตัวชี้วัดและพารามิเตอร์คำสั่ง ส่วนรูปแบบ เกณฑ์ เวลา ความเสี่ยง และราคาคือสมมติฐานวิจัยของเรา แหล่งข้อมูลไม่ได้ยืนยันความสามารถทำกำไร
- MetaTrader 4: MACD main and SMA signal definition
- MetaTrader 4: true range and ATR
- MQL4: protected order request parameters
สมมติฐานวิจัยเพื่อการศึกษา ราคาและการส่งคำสั่งเป็นเรื่องสมมติ ไม่มีผลงานยืนยันหรือขีดจำกัดขาดทุนที่รับประกัน