

Il momentum può riprendersi dopo un ingresso respinto. Il modello non concede per questo un altro tentativo. Ogni segmento MACD rigorosamente definito ammette una prima svolta, la conferma della candela successiva e una decisione sulla prima quotazione. Gli esempi inventati illustrano l’esecuzione, senza dimostrare un vantaggio.
1. Cosa verifica questa strategia
L’ipotesi da studiare è la prima ripresa del momentum dentro un movimento direzionale già in corso. Diversamente dall’ingresso al passaggio dello zero del MACD, linea principale e differenza dal segnale hanno già lo stesso segno. Non sono previsti filtro di tendenza EMA, ingresso sullo zero, mediazione o tentativi successivi. È una specifica di ricerca, non un Expert Advisor pronto né un sistema dalla redditività dimostrata.
Usa candele M5 consecutive secondo l’orario previsto e solo dati chiusi. Lo strumento didattico è un EURUSD fittizio: pip=0.0001; point=tick=0.00001. Tutti gli OHLC analitici sono Bid. Una protezione SELL reale richiede anche lo storico Ask corrispondente. Candele o indicatori mancanti, esposizione ignota o stato non riconciliato bloccano nuovi ingressi. La prima candela disponibile non sostituisce una conferma programmata assente.
2. Definire MACD e ATR prima del test
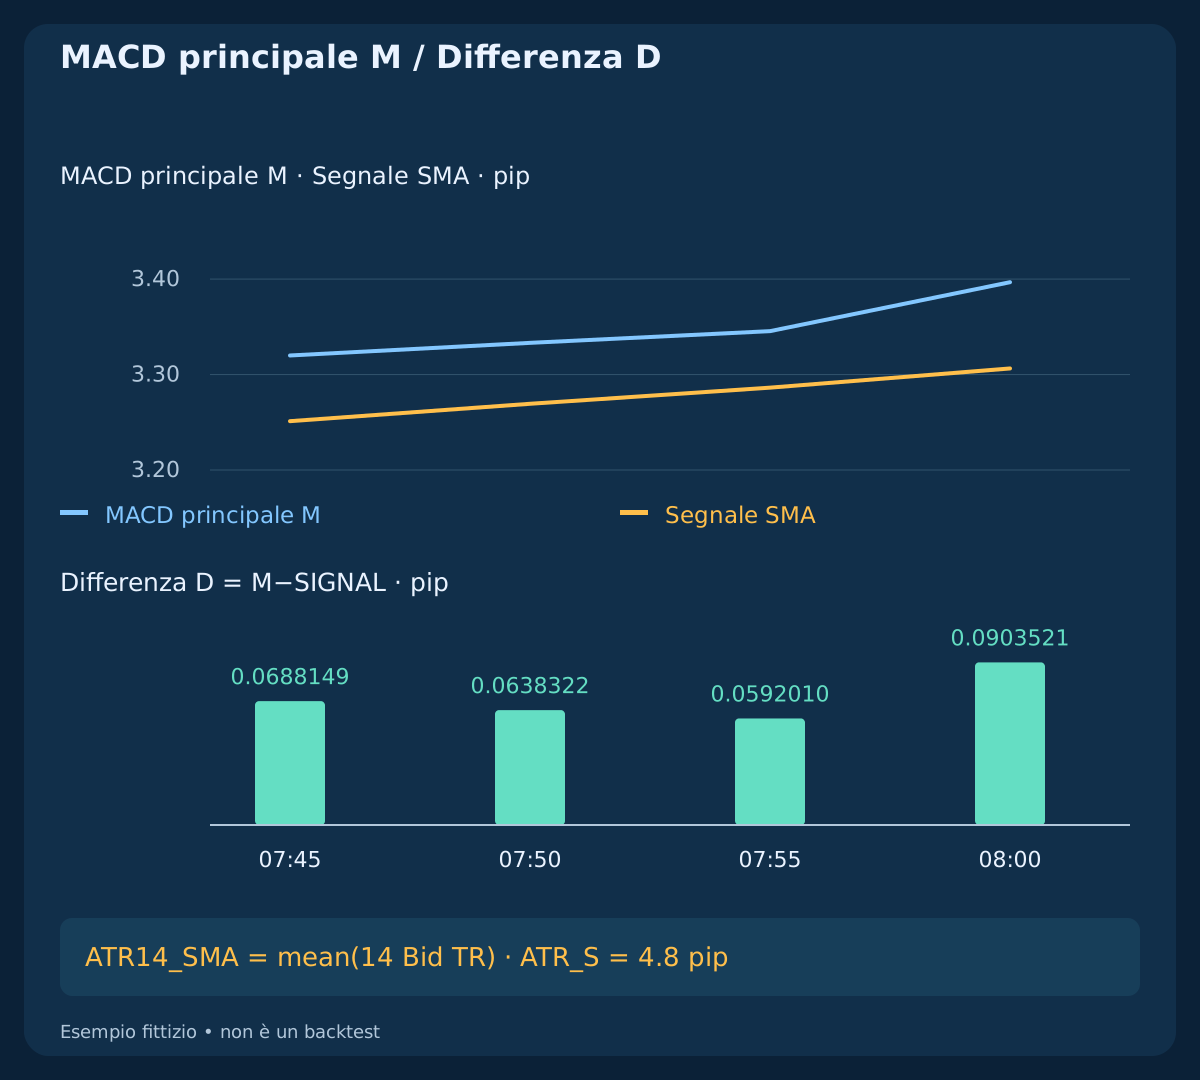
Sui prezzi di chiusura, M=EMA12(Close)−EMA26(Close); SIGNAL=SMA9(M); D=M−SIGNAL. In questa definizione MT4 il segnale è una media mobile semplice. L’istogramma MACD standard di MT4 mostra M; D è la quantità distinta MACD meno segnale, chiamata anche OsMA. Non è una terza conferma indipendente. Il campione inizializza entrambe le EMA con la prima chiusura: prima di confrontare piattaforme verifica inizializzazione e periodo di avvio.
Sulle candele Bid si definisce TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)); ATR14_SMA=mean(last 14 TR). Qui si sceglie una media ATR semplice, non lo smussamento di Wilder. Il nome ATR(14) non garantisce equivalenza. Il CSV avvia ATR all’indice 13 e usa la prima chiusura come precedente iniziale. Shift 0 è ancora in formazione: S è a shift 1 quando chiude e a shift 2 quando chiude C. Memorizza gli orari delle candele, non indici mobili.
3. Un’occasione per segmento rigoroso
Esiste un segmento BUY finché M>0 AND D>0 e uno SELL finché M<0 AND D<0. Inizia quando la condizione passa da falsa a vera e termina appena non è più vera. Zero è escluso da entrambi. Dopo il consumo, solo un nuovo segmento può offrire un’altra occasione; l’apertura della finestra operativa non azzera lo stato.
Segui il segmento dal suo vero inizio, comprese le candele fuori orario. Consuma subito la prima svolta strutturale, anche se corpo, ATR, tempo, conferma, quotazione o rischio non passano. Dopo un riavvio riconcilia l’esposizione e ricostruisci lo stato senza inviare ordini storici. Se non puoi stabilire il consumo, sospendi i nuovi ingressi invece di considerare il segmento libero.
4. Le quattro letture chiuse che scelgono S
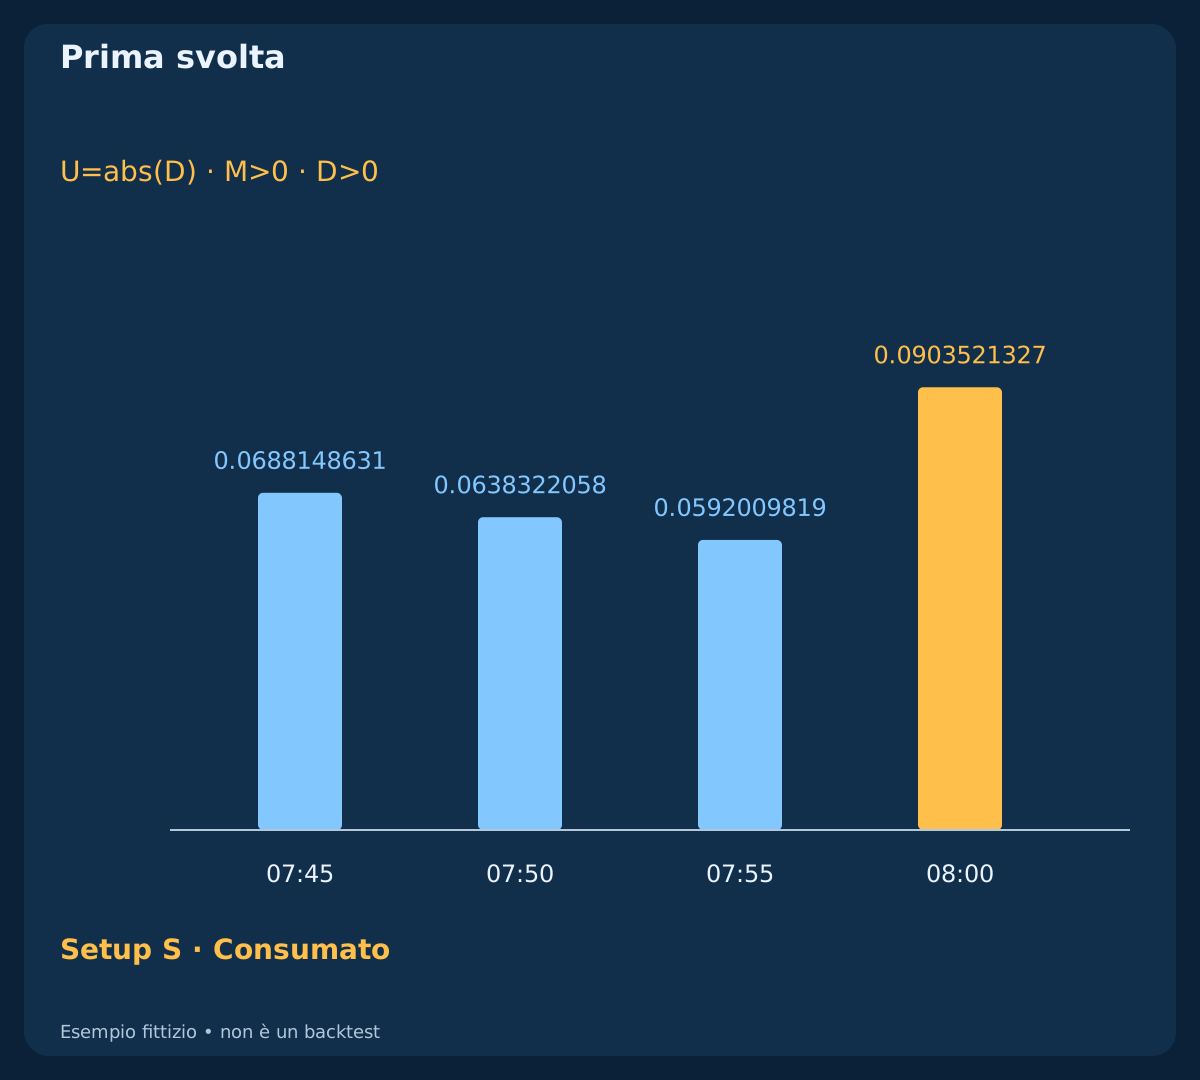
Poni U=abs(D). Il primo setup S richiede U[s−3]>U[s−2]>U[s−1]>0 AND U[s]>U[s−1], con tutte e quattro le candele nel segmento rigoroso attuale. Sono tre letture via via minori, cioè due diminuzioni, seguite da un aumento. L’uguaglianza non basta. Valuta i dati completi, non le etichette arrotondate del grafico.
Nel caso BUY, alle chiusure 07:45 / 07:50 / 07:55 / 08:00 UTC i valori D in pip sono 0.0688148631 / 0.0638322058 / 0.0592009819 / 0.0903521327. M rimane positivo. L’ultima candela è S: seleziona il candidato e consuma il segmento senza inviare ordini. La costruzione SELL inverte i segni e mantiene il medesimo pattern dei valori assoluti.
| Ora UTC | Principale | Segnale | Differenza |
|---|---|---|---|
| 07:45 | 3.3199691418 | 3.2511542787 | 0.0688148631 |
| 07:50 | 3.3332038698 | 3.2693716640 | 0.0638322058 |
| 07:55 | 3.3454737693 | 3.2862727874 | 0.0592009819 |
| 08:00 | 3.3967339610 | 3.3063818283 | 0.0903521327 |
5. Qualità di S e stop protettivo fisso
S e C devono chiudere in [07:00,10:00) UTC. Sono orari di chiusura, non etichette del broker: controlla lo scarto orario per quella data. S BUY chiude sopra l’apertura, S SELL sotto. Richiedi 2<=ATR_S/pip<=8; TR(S)<=1.25×ATR_S e congela ATR_S su S. L’orario è una scelta di ricerca, non una garanzia di liquidità o assenza di notizie.
Fissa la protezione BUY a S_bid=floor_tick(BidLow(S)−0.2 pip) oppure SELL a S_ask=ceil_tick(AskHigh(S)+0.2 pip). Le funzioni arrotondano al tick eseguibile inferiore o superiore. Un vero SELL richiede il massimo Ask corrispondente: aggiungere lo spread attuale a un massimo Bid storico non lo ricostruisce. Lo scarto Ask costante di 0,8 pip è solo un’ipotesi dei dati inventati.
6. Conferma solo la candela programmata successiva
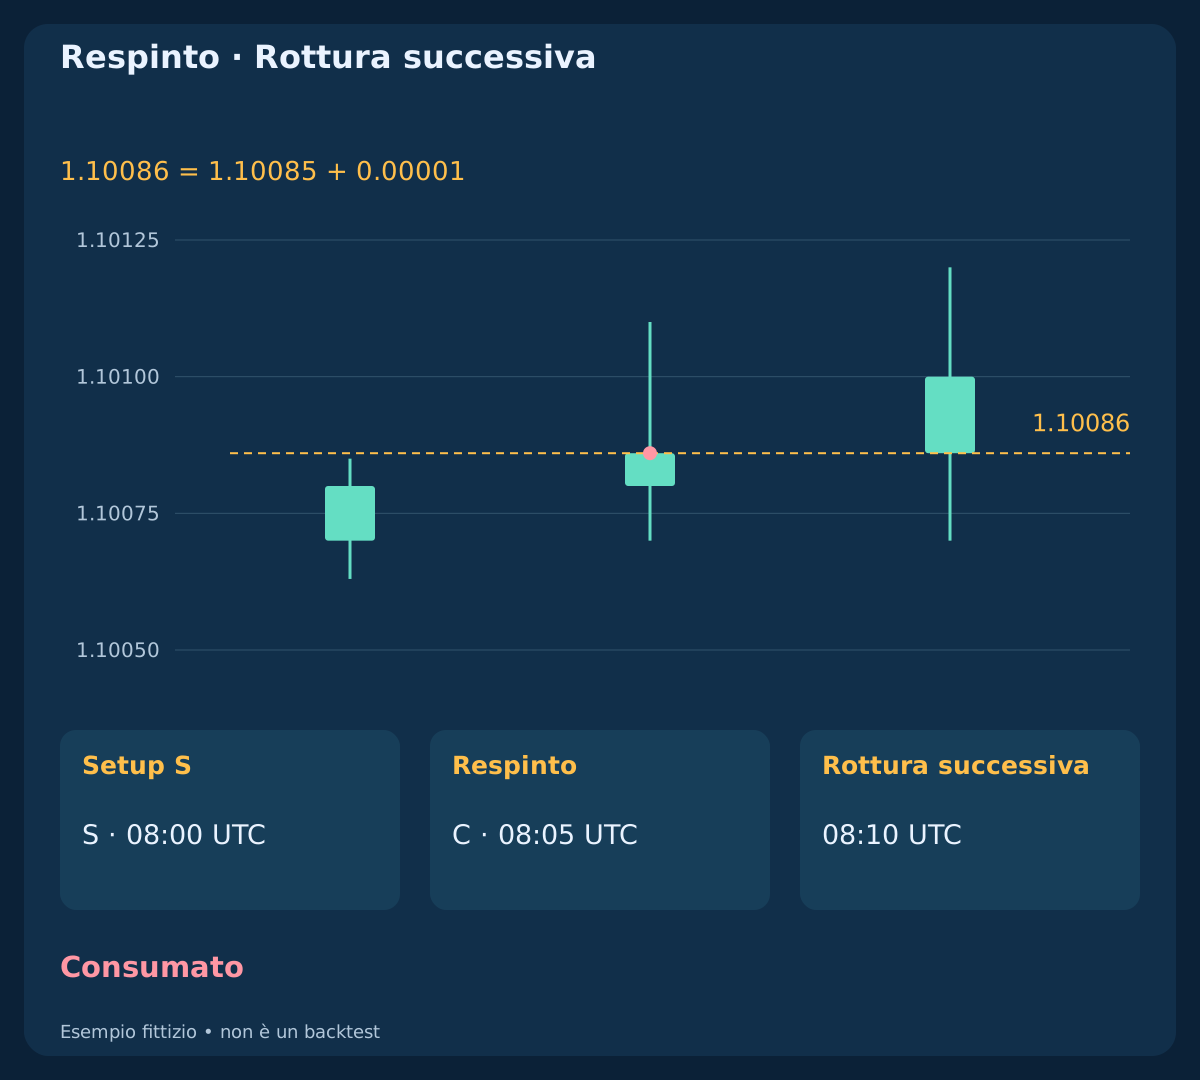
C chiude esattamente cinque minuti dopo S. Annulla prima se BUY: BidLow(C)<=S_bid; SELL: AskHigh(C)>=S_ask, anche se C chiude poi oltre la soglia d’ingresso. Richiedi quindi lo stesso segmento rigoroso, l’orario e TR(C)<=1.5×ATR_S. Il prezzo deve rispettare BUY: BidClose(C)>BidHigh(S)+0.1 pip; SELL: BidClose(C)<BidLow(S)−0.1 pip. Uguaglianza, C mancante o C fallita consumano l’occasione.
Alla chiusura valida di C, congela BUY: T_bid=floor_tick(BidClose(C)+2×ATR_S); SELL: T_ask=ceil_tick(AskClose(C)−2×ATR_S). L’obiettivo usa l’ATR salvato su S e il lato corretto della quotazione d’uscita. Non è un multiplo R costante. Non spostare i livelli quando cambiano MACD, ATR, spread o prezzo. Nessun ordine pendente sull’estremo di S e nessuna seconda candela di conferma.
| Direzione | Stop | Obiettivo |
|---|---|---|
| BUY | 1.10061 | 1.10196 |
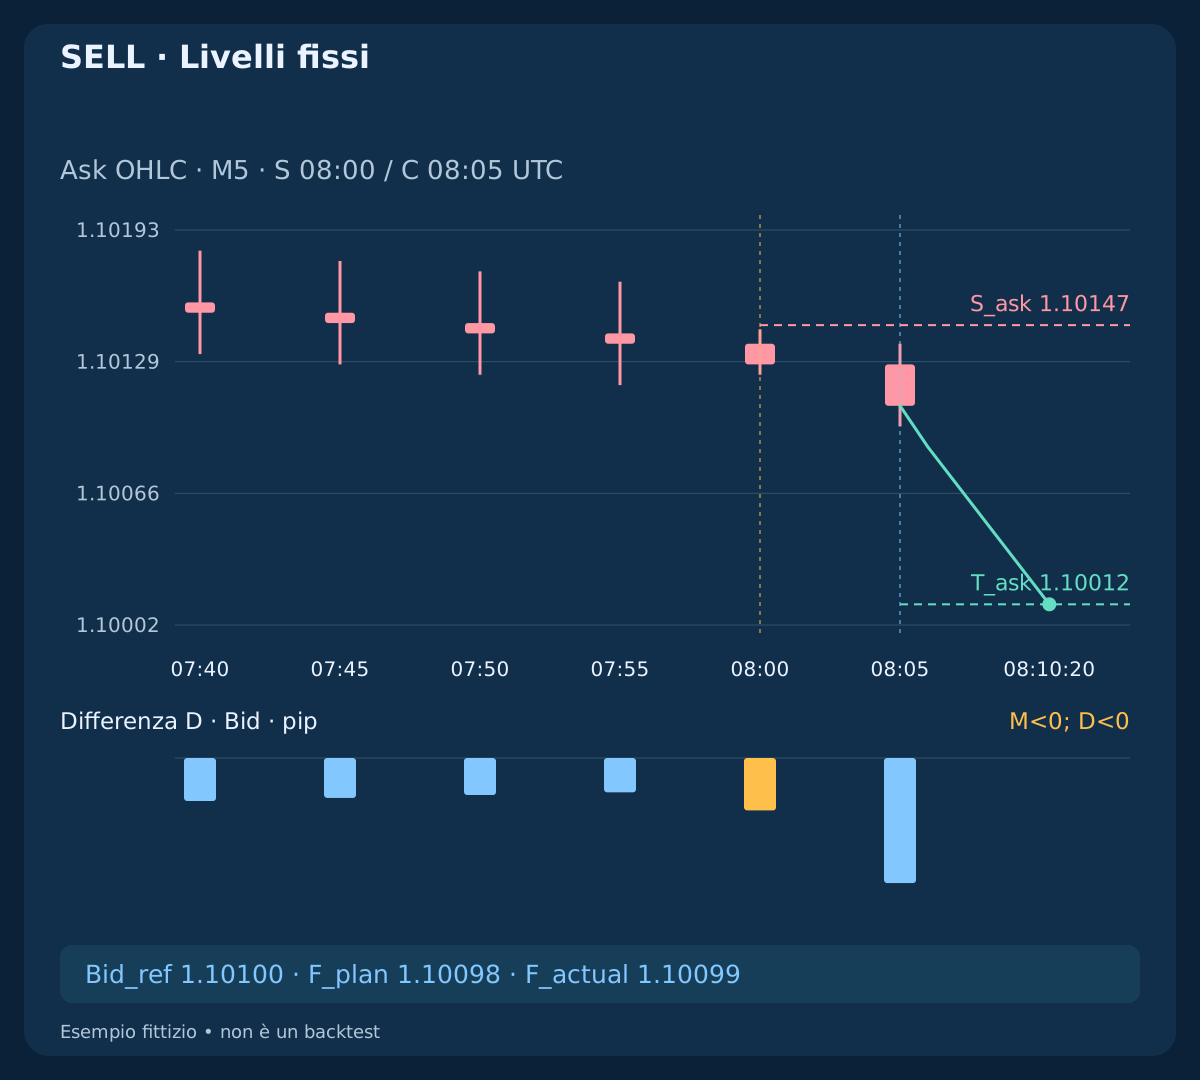
| SELL | 1.10147 | 1.10012 |
7. Una prima quotazione e una richiesta iniziale
Usa la prima quotazione osservata del simbolo dopo la chiusura programmata di C sulla quale C può essere elaborata. Se a quell’osservazione mancano i dati completi di C, consuma il setup. Richiedi prezzi positivi, Ask almeno pari a Bid, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip e anzianità dalla ricezione locale della quotazione del simbolo <=250 ms. È tempo dalla ricezione, non latenza di rete misurata dall’orario server MT4.
Invia al massimo una richiesta iniziale a mercato entro C+1 second, limite incluso; senza quotazione entro la scadenza, il candidato scade. Una prima quotazione negativa non può essere sostituita da una migliore. Prima dell’invio ricontrolla prezzi attuali, anzianità, costi, esposizione, margine, lotto minimo, permessi e vincoli dei broker sugli stop. S, T e volume iniziale restano fissi; il rischio al prezzo corrente deve ancora rientrare nel budget. Se l’interfaccia non consente SL/TP fissi insieme all’ingresso, salta l’operazione. Non allargare lo stop né ridimensionare aspettando di riparare un fallimento.
8. BUY: dalle candele chiuse all’esecuzione
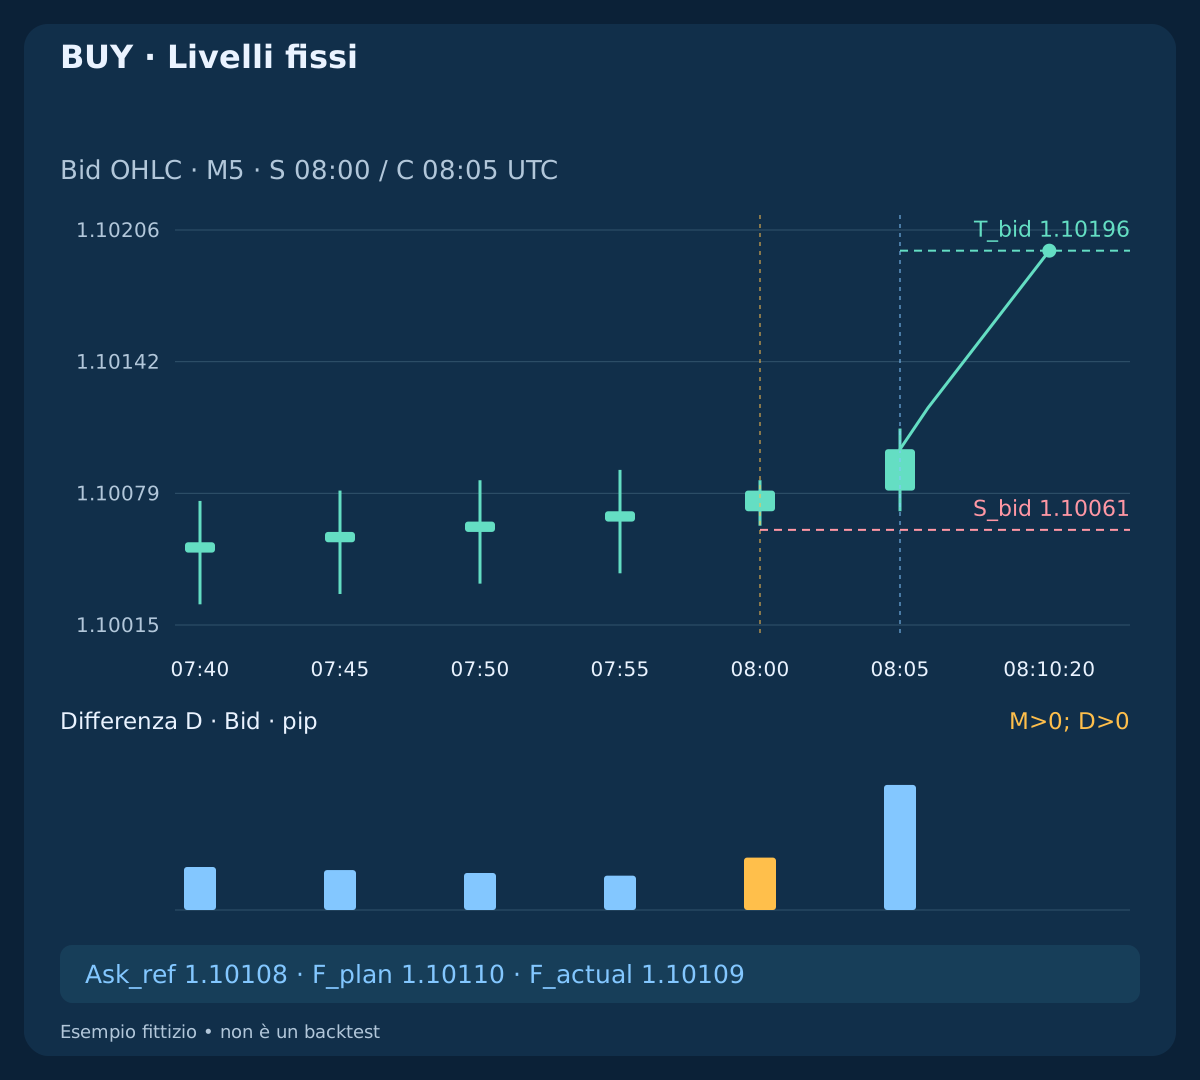
S chiude alle 08:00 e C alle 08:05 UTC. Qui ATR_S=4.8 pips; S_bid=1.10061; T_bid=1.10196. La prima quotazione arriva a 08:05:00.100; Bid/Ask=1.10100/1.10108. Lo spread è 0,8 pip e il Bid di riferimento coincide con la chiusura C. Includi la riserva d’ingresso sfavorevole pianificando a F_plan=Ask_ref+0.2 pip=1.10110, non alla chiusura Bid del grafico.
Il calcolo netto successivo dà L=5.8 pips; W=7.7 pips; W/L=1.327586; lots=0.43. La richiesta protetta parte alle 08:05:00.300 con anzianità di ricezione di 200 ms. Il server inventato esegue a 1.10109 alle 08:05:00.450 e conferma a .500: sono eventi distinti. Ricalcola l’esposizione effettiva dall’eseguito confermato; il volume scelto prima dell’invio non si riscrive retroattivamente.
9. SELL: livelli Ask e ingresso Bid
Il caso SELL indipendente inverte candele Bid e segni dell’indicatore. Il primo Bid/Ask è ancora 1.10100/1.10108, con ATR_S=4.8 pips; S_ask=1.10147; T_ask=1.10012. Si vende al Bid; la pianificazione avversa usa F_plan=Bid_ref−0.2 pip=1.10098. Stop e obiettivo sono livelli Ask d’uscita, non verificabili solo sul grafico Bid.
Le stesse ipotesi producono L=5.8 pips; W=7.7 pips; lots=0.43; l’ingresso fittizio effettivo è 1.10099. L’obiettivo Ask 1.10012 corrisponde poi al Bid 1.10004 in questa costruzione a spread costante. La simmetria è stata progettata per controllare i meccanismi. Non dimostra pari risultati reali di acquisti e vendite né spread reale costante.
10. Tre fallimenti che il prezzo successivo non ripara
Nel caso senza conferma, la chiusura Bid di C è 1.10086=1.10085+0.00001. Eguaglia la soglia, quindi la rottura BUY stretta fallisce. Una chiusura più alta alle 08:10 arriva tardi. In un altro caso indipendente, il primo Ask è 1.10113 contro Bid 1.10100: spread di 1,3 pip. La quotazione migliore di 0,8 pip a .200 non sostituisce la prima respinta.
Il setup troppo ampio ha TR(S)=16 pips; ATR_S=5.7857142857 pips. ATR è fra 2 e 8, ma il range S supera 1,25 volte ATR, quindi il consumo avviene già su S. Questi casi non inviano ingressi, non hanno volume negoziato né risultato realizzato. I calcoli diagnostici CSV sono controfattuali. Un’altra svolta diventa ammissibile solo dopo la fine del segmento e un nuovo pattern completo di quattro candele in un segmento nuovo.
11. Costi netti e volume scelto prima dell’ingresso
Supponi conto USD, EUR 100.000 per lotto standard e pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Prevedi 0,2 pip di ingresso avverso, 0,2 di slippage residuo d’uscita e 0,7 pip di commissione complessiva di apertura e chiusura, lineare nel volume, senza minimo né altri costi. La riserva d’ingresso è già in F_plan; la deduzione restante è c=0.7+0.2=0.9 pip. Non contare due volte lo spread.
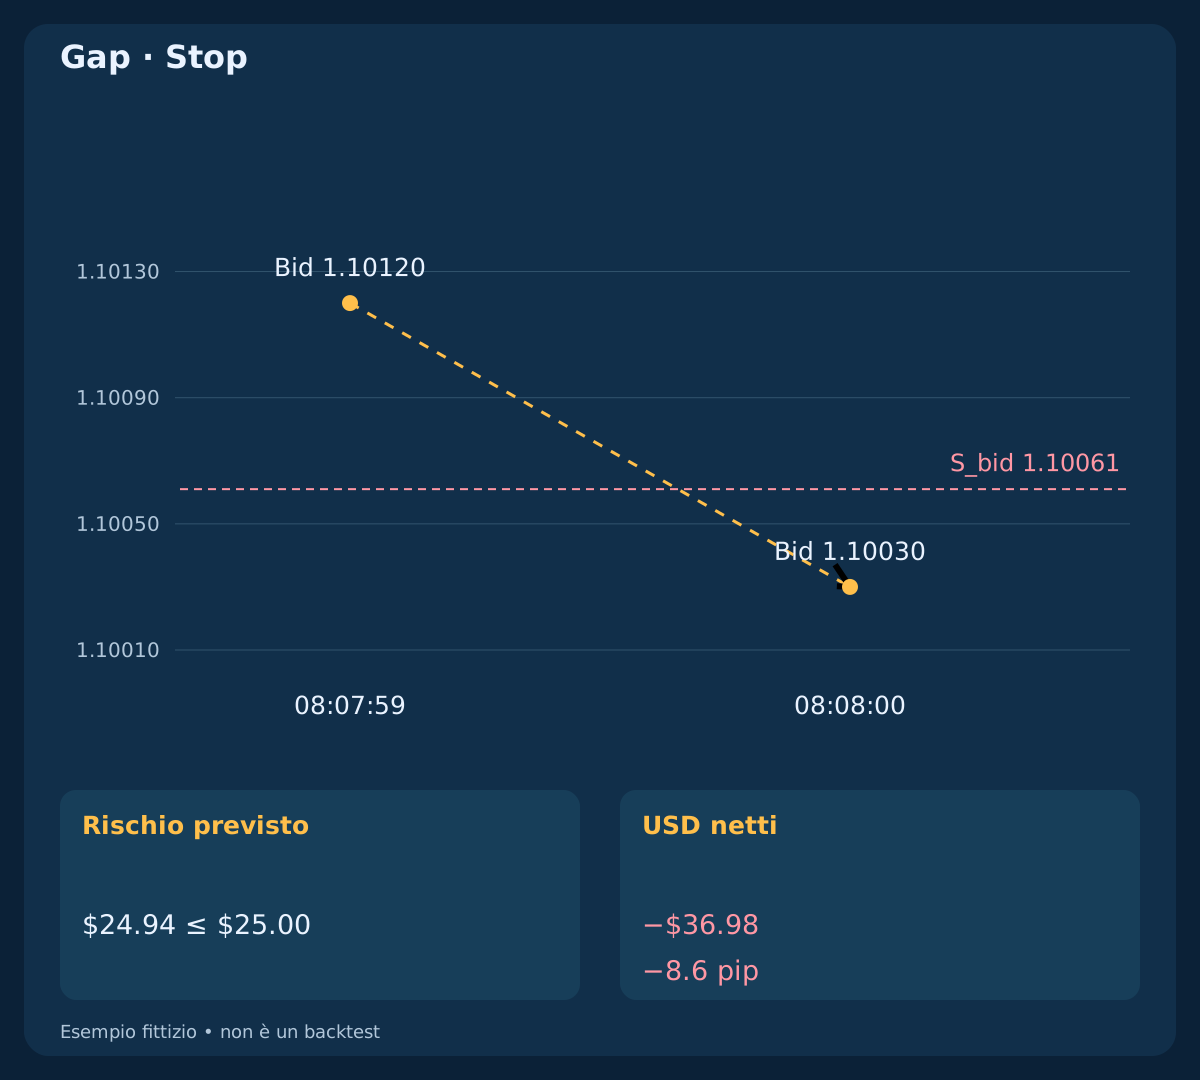
Per BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; per SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. L e W devono essere positivi e W/L>=1.20. Senza altre esposizioni, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: perdita pianificata 24,94 USD e obiettivo netto 33,11 USD. Rischio aggregato ignoto blocca l’ingresso; una sola posizione propria, nessun incremento o copertura contraria. Le riserve servono a pianificare: non garantiscono eseguiti e non sono commissioni realizzate.
| Direzione | Perdita, pip | Rendimento, pip | W/L netto | Lotti | Rischio previsto, USD | Obiettivo netto, USD |
|---|---|---|---|---|---|---|
| BUY | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
| SELL | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
12. Uscite fisse e limite temporale
Chiudi l’intero BUY su Bid<=S_bid OR Bid>=T_bid o l’intero SELL su Ask>=S_ask OR Ask<=T_ask. L’uscita temporale usa la prima quotazione valida a partire da min(C+20 minutes,10:00 UTC), misurato da C, non dall’eseguito. Riconcilia stop o target già eseguiti dal broker prima di richiedere un’altra chiusura. Niente trailing, parziali, target ATR successivi o uscita MACD.
Nei casi a obiettivo, ingresso e uscita effettivi danno 8.7−0.7=8.0 net pips; $34.40. Le riserve slippage inutilizzate non diventano costi effettivi. Il gap passa da Bid 1.10120 a 1.10030 e chiude al disponibile 1.10030: −8.6 net pips; −$36.98, oltre i 25 USD pianificati. Il caso temporale riceve la prima quotazione dovuta alle 08:25:00.200 e chiude a .350 per −1.1 net pips; −$4.73. Gap e ritardi possono superare la perdita prevista allo stop.
| Risultato | Pip netti | USD netti |
|---|---|---|
| BUY / Obiettivo | 8.0 | 34.40 |
| SELL / Obiettivo | 8.0 | 34.40 |
| BUY / Gap | -8.6 | -36.98 |
| Ora UTC / Uscita | -1.1 | -4.73 |
| Una richiesta / 128 | 8.0 | 34.40 |
13. Richieste incerte e protezione errata
Un timeout non prova l’assenza di posizione. Il caso invia una volta alle 08:05:00.300, viene eseguito sul server a .450, riceve errore 128 alle 08:05:01 e trova la posizione protetta alle 08:05:02. Sospendi nuovi ingressi e riconcilia posizioni, pendenti e storico tramite identificatori, simbolo, direzione e volume. Un commento non garantisce idempotenza. Non reinviare l’ingresso alla cieca.
Se un eseguito proprio verificato non ha la protezione fissa corretta, la risposta prestabilita è una richiesta di chiusura totale a mercato con quotazione valida e permessi sufficienti; se respinta o incerta, segnala e riconcilia. Non ripetere chiusure alla cieca né toccare posizioni altrui. Il blocco ingressi non spegne la gestione esistente: restano i suoi controlli su quotazioni, permessi e riconciliazione. Il riavvio deve ripristinare titolarità e stato consumato.
14. Dove può fallire l’ipotesi
Un piccolo aumento di D può verificarsi in una deriva debole, e la conferma arrivare vicino all’esaurimento. Il target ATR può restare irraggiungibile prima della scadenza. Spread ampio, commissioni variabili, poche quotazioni, gap e Ask storico insufficiente possono rendere non negoziabile un grafico Bid pulito. Il rifiuto è un esito definito, non il permesso di allentare soglie dopo la candela seguente.
La base non ha blocco automatico delle notizie. La finestra UTC non filtra annunci. Una variante deve dichiarare prima del test l’intera politica di sospensione, recupero dello spread e segnali nuovi, confrontando anche occasioni perse e costi. Altre medie ATR, ore o soglie sono varianti dichiarate prima, non cambiamenti silenziosi.
15. Riprodurre la meccanica prima dei risultati
I tre CSV includono avvio degli indicatori, eventi degli ordini e registro costi per otto casi indipendenti inventati: 1.041 candele e 2.386 eventi. I cinque casi ammissibili sono alternative, non posizioni simultanee né un campione per la percentuale di successi. Dopo l’ingresso, il flusso didattico dichiarato al secondo e le osservazioni finali esplicite definiscono tutte le quotazioni disponibili; i marcatori analitici di chiusura non attestano prezzi eseguibili in quegli istanti. Nessun finanziamento o costo aggiuntivo.
Ricalcola EMA, segnale SMA, D e ATR esplicito. Ricostruisci il consumo e applica invalidazione prima della conferma, prima quotazione, costi e uscite cronologiche. Prova uguaglianze, zero e cambi di segno, prima svolta fuori orario, C mancante, quotazioni vecchie, scadenza, lotti insufficienti, riavvio, timeout e gap. Uno studio di rendimento richiede periodi non usati, Bid/Ask reali e vincoli del broker: i casi inventati verificano solo i meccanismi.
Scarica le candele M5 fittizie (CSV)
16. Sequenza decisionale compatta
Accerta dati chiusi consecutivi, segmento rigoroso effettivo e consumo. Seleziona la sua prima svolta di quattro letture, valida S e fissa ATR e protezione. Valida solo C programmata, invalidazione per prima, poi fissa il target. Elabora una volta la prima quotazione, calcola rendimento/rischio netto e volume fisso, ricontrolla i vincoli correnti e invia al massimo una richiesta protetta entro il termine.
Poi riconcilia l’esito e gestisci la posizione confermata con livelli fissi e scadenza. Dopo un rifiuto attendi un segmento e un pattern realmente nuovi. Registra candidati respinti, costi e risultati incerti. La sequenza finita rende riproducibile l’ipotesi; non dimostra aspettativa positiva, perdita massima garantita o parametri adatti al reale.
Domande frequenti
È un’altra strategia sul passaggio dello zero MACD?
No. Il principale e la differenza dal segnale devono già condividere un segno stretto. Il setup è la prima contrazione con svolta nel segmento, seguita da una sola candela programmata di conferma del prezzo.
Quale istogramma usa il pattern?
Il valore assoluto di D, differenza MACD meno segnale SMA, detta anche OsMA. L’istogramma standard MT4 mostra M: confondere le due serie cambia la strategia.
Si può aspettare uno spread minore?
No. La prima quotazione osservata respinta consuma il candidato. Una migliore, una rottura o una svolta successiva nello stesso segmento non lo riattivano.
Va bene qualsiasi ATR a 14?
Solo se coincide il calcolo. Il modello usa la media semplice di quattordici true range Bid. Wilder, semi o prezzi diversi definiscono un’altra serie.
Il budget 0,25% limita ogni perdita effettiva?
No. Dimensiona il piano iniziale con riserve dichiarate. Gap, eseguiti, ritardi o difetti di protezione possono superarlo; il gap fittizio perde 36,98 USD contro 25 USD previsti.
I risultati CSV provano che funziona?
No. Sono casi inventati indipendenti per verificare segnali, esecuzione e contabilità, non dati di mercato, backtest, portafoglio o stime di rendimento.
Fonti e note di ricerca
Le fonti ufficiali spiegano indicatori e parametri degli ordini. Pattern, soglie, orari, rischio e prezzi sono nostre ipotesi di ricerca; le fonti non ne convalidano la redditività.
- MetaTrader 4: MACD main and SMA signal definition
- MetaTrader 4: true range and ATR
- MQL4: protected order request parameters
Ipotesi educativa. Prezzi ed esecuzioni inventati; nessun rendimento verificato o limite di perdita garantito.