

O impulso pode melhorar depois de uma entrada rejeitada. Isso não autoriza outra tentativa neste modelo. Cada trecho estrito do MACD recebe uma primeira retomada, uma confirmação no candle seguinte e uma decisão na primeira cotação. Os exemplos inventados explicam a execução, sem comprovar vantagem estatística.
1. O que esta estratégia testa
A hipótese é estudar a primeira recuperação do impulso dentro de um movimento direcional existente. Ao contrário de uma entrada no cruzamento do zero do MACD, a linha principal e sua diferença em relação ao sinal já têm o mesmo sinal. Não há filtro de tendência EMA, entrada no zero, preço médio ou tentativa posterior. É uma especificação de pesquisa, não um Expert Advisor pronto nem um sistema com lucro comprovado.
Use candles M5 consecutivos nos horários previstos e apenas dados fechados. O instrumento didático é um EURUSD fictício: pip=0.0001; point=tick=0.00001. Todos os OHLC analíticos são Bid. A proteção real de uma venda também exige histórico Ask correspondente. Candles ou indicadores ausentes, exposição desconhecida ou estado não conciliado bloqueiam novas entradas. O próximo candle disponível não substitui uma confirmação programada ausente.
2. Defina MACD e ATR antes do teste
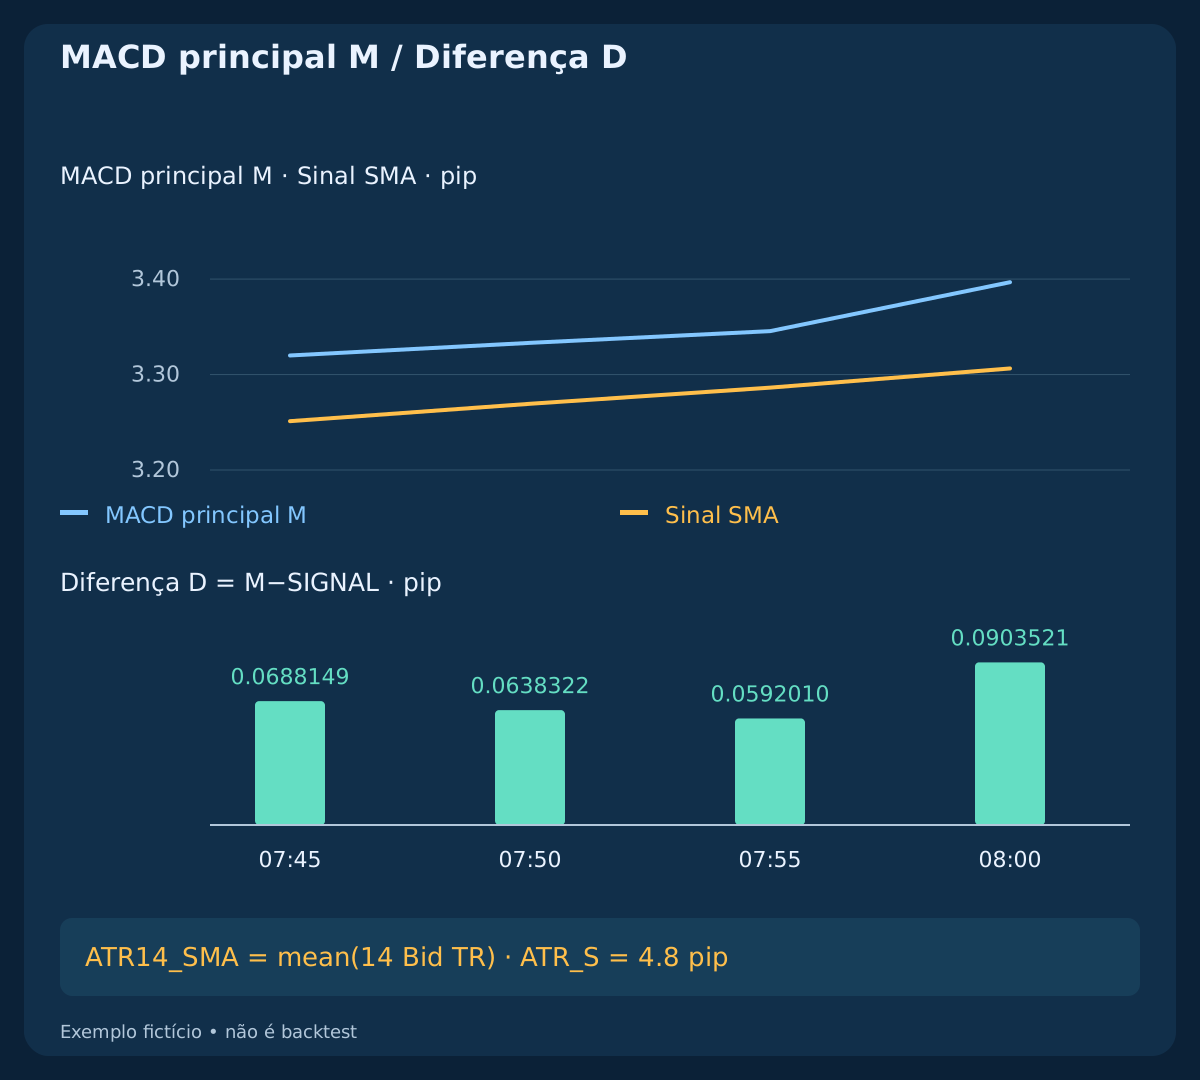
Com preços de fechamento, M=EMA12(Close)−EMA26(Close); SIGNAL=SMA9(M); D=M−SIGNAL. O sinal desta definição baseada no MT4 é uma média móvel simples. O histograma usual do MACD no MT4 exibe M; D é a quantidade separada MACD menos sinal, também chamada OsMA. Não é uma terceira confirmação independente. O conjunto didático inicia as duas EMAs no primeiro fechamento; confira inicialização e aquecimento antes de comparar plataformas.
Nos candles Bid, defina TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)); ATR14_SMA=mean(last 14 TR). O artigo escolhe uma média simples do ATR, sem suavização de Wilder. O nome ATR(14) não garante equivalência. No CSV, o ATR começa no índice 13 e o primeiro fechamento serve como fechamento anterior inicial. O deslocamento 0 ainda está em formação: S é 1 quando fecha e passa a 2 quando C fecha. Guarde os horários dos candles, não índices móveis.
3. Uma oportunidade por trecho estrito
Há um trecho BUY enquanto M>0 AND D>0 e um SELL enquanto M<0 AND D<0. Ele começa quando a condição passa de falsa a verdadeira e termina assim que deixa de valer. Zero fica fora dos dois trechos estritos. Após consumir a oportunidade, só um trecho novo pode gerar outra; a abertura da janela operacional não reinicia o estado.
Acompanhe o trecho desde seu início real, inclusive fora do horário de entrada. Consuma imediatamente a primeira retomada estrutural, mesmo se corpo, ATR, horário, confirmação, cotação ou risco falhar. Após reiniciar, concilie a exposição e reconstrua o estado sem enviar ordens históricas. Se não for possível determinar o consumo, suspenda novas entradas em vez de supor que o trecho está disponível.
4. As quatro leituras fechadas que selecionam S
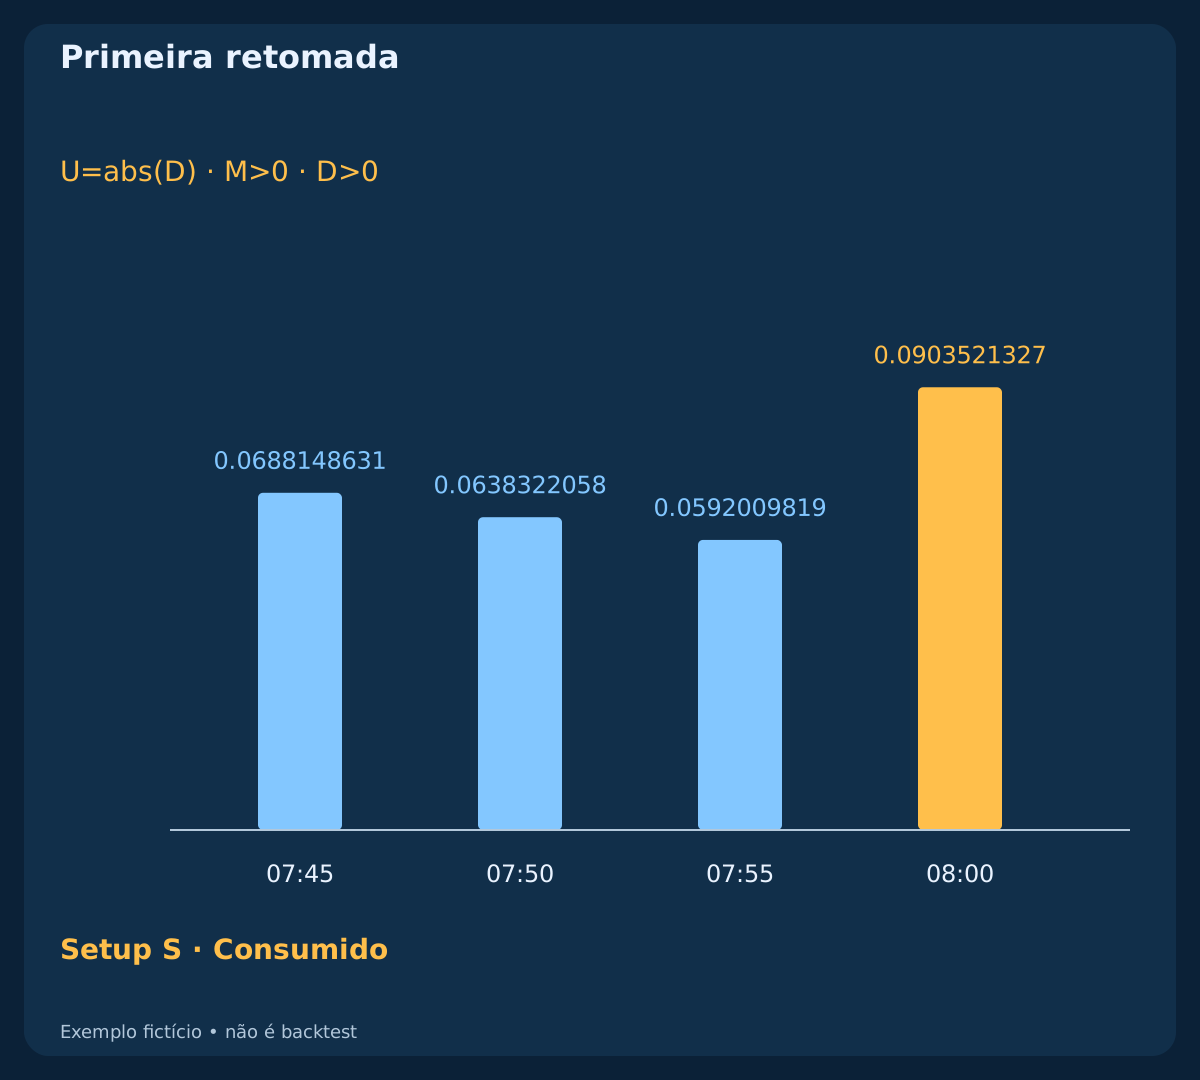
Defina U=abs(D). O primeiro setup S exige U[s−3]>U[s−2]>U[s−1]>0 AND U[s]>U[s−1], com os quatro candles no trecho estrito atual. São três leituras sucessivamente menores, ou duas quedas, seguidas de uma alta. Igualdade não passa. Avalie os valores completos, não os rótulos arredondados do gráfico.
No exemplo BUY, os fechamentos de 07:45 / 07:50 / 07:55 / 08:00 UTC têm D em pips de 0.0688148631 / 0.0638322058 / 0.0592009819 / 0.0903521327. M continua positivo. O último candle é S: seleciona o candidato e consome o trecho, mas não envia ordem. O caso SELL construído inverte os sinais e mantém o mesmo padrão de valores absolutos.
| Hora UTC | Principal | Sinal | Diferença |
|---|---|---|---|
| 07:45 | 3.3199691418 | 3.2511542787 | 0.0688148631 |
| 07:50 | 3.3332038698 | 3.2693716640 | 0.0638322058 |
| 07:55 | 3.3454737693 | 3.2862727874 | 0.0592009819 |
| 08:00 | 3.3967339610 | 3.3063818283 | 0.0903521327 |
5. Qualidade de S e stop de proteção fixo
S e C devem fechar dentro de [07:00,10:00) UTC. São horários de fechamento, não rótulos do gráfico da corretora; confira a diferença de fuso na data. S de compra fecha acima da abertura; S de venda, abaixo. Exija 2<=ATR_S/pip<=8; TR(S)<=1.25×ATR_S e congele ATR_S em S. A janela é uma escolha de pesquisa, sem garantia de liquidez ou ausência de notícias.
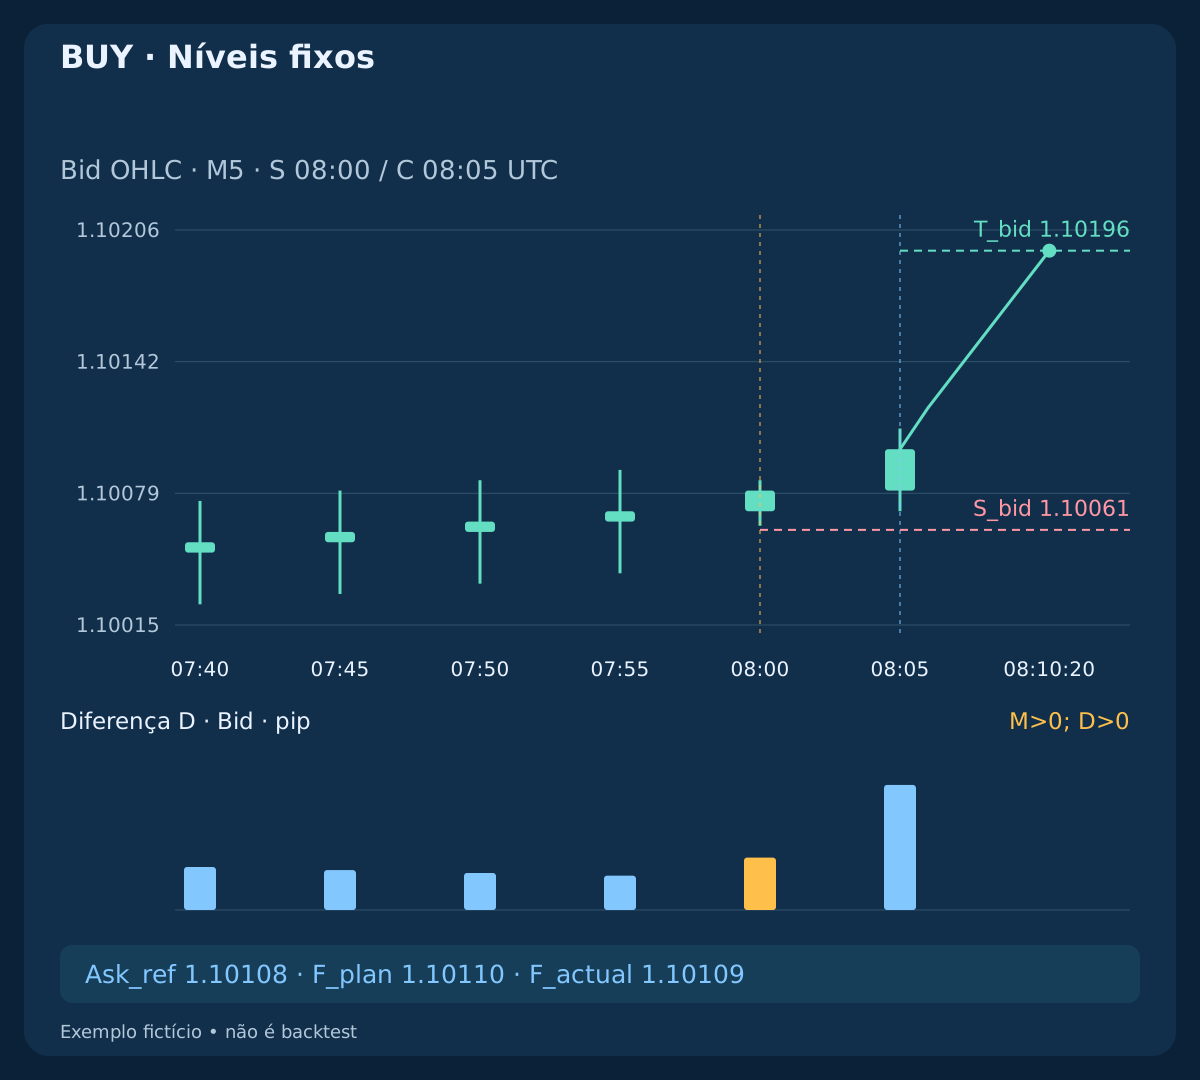
Fixe a proteção BUY em S_bid=floor_tick(BidLow(S)−0.2 pip) ou SELL em S_ask=ceil_tick(AskHigh(S)+0.2 pip). As funções arredondam para o tick executável inferior ou superior. Uma venda real precisa da máxima Ask correspondente: somar o spread atual a uma máxima Bid antiga não a recupera. O acréscimo Ask constante de 0,8 pip pertence somente aos dados fictícios.
6. Só o próximo candle programado confirma
C fecha exatamente cinco minutos depois de S. Cancele primeiro se BUY: BidLow(C)<=S_bid; SELL: AskHigh(C)>=S_ask, mesmo que C depois feche além do limite de entrada. Exija então o mesmo trecho estrito, a janela e TR(C)<=1.5×ATR_S. O preço precisa satisfazer BUY: BidClose(C)>BidHigh(S)+0.1 pip; SELL: BidClose(C)<BidLow(S)−0.1 pip. Igualdade, C ausente ou C reprovado consomem a oportunidade.
No fechamento válido de C, congele BUY: T_bid=floor_tick(BidClose(C)+2×ATR_S); SELL: T_ask=ceil_tick(AskClose(C)−2×ATR_S). O alvo usa o ATR guardado em S e o lado correto da cotação de saída. Não é um múltiplo R constante. Não mova os níveis com mudanças posteriores de MACD, ATR, spread ou preço. Não há ordem pendente no extremo de S nem segundo candle de confirmação.
| Direção | Stop | Alvo |
|---|---|---|
| BUY | 1.10061 | 1.10196 |
| SELL | 1.10147 | 1.10012 |
7. Uma primeira cotação e uma solicitação inicial
Use a primeira cotação observada do símbolo após o fechamento programado de C na qual C possa ser processado. Se os dados fechados de C não estiverem disponíveis nessa observação, consuma o setup. Exija preços positivos, Ask pelo menos igual ao Bid, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip e idade desde o recebimento local da cotação do próprio símbolo <=250 ms. Essa idade mede tempo desde o recebimento, não latência de rede a partir do horário do servidor MT4.
Envie no máximo uma solicitação inicial a mercado até C+1 second, inclusive; sem cotação no prazo, o candidato expira. Uma primeira cotação ruim não pode ser trocada por outra melhor. Antes de enviar, confira novamente preços atuais, idade, custos, exposição, margem, lote mínimo, permissões e restrições de stops. Mantenha S, T e o volume inicial fixos; o risco no preço atual deve continuar cabendo no orçamento. Se a interface não aceita os SL/TP fixos junto da entrada, pule a operação. Nunca amplie o stop nem redimensione enquanto espera para corrigir uma falha.
8. BUY: dos candles fechados ao preço executado
S fecha às 08:00 e C às 08:05 UTC. Aqui ATR_S=4.8 pips; S_bid=1.10061; T_bid=1.10196. A primeira cotação chega em 08:05:00.100; Bid/Ask=1.10100/1.10108. O spread é 0,8 pip e o Bid de referência coincide com o fechamento de C. Inclua a reserva de entrada adversa e planeje em F_plan=Ask_ref+0.2 pip=1.10110, não no fechamento Bid do gráfico.
O cálculo líquido abaixo dá L=5.8 pips; W=7.7 pips; W/L=1.327586; lots=0.43. A solicitação protegida é enviada às 08:05:00.300, com 200 ms desde o recebimento. O servidor fictício executa a 1.10109 às 08:05:00.450 e confirma em .500. São eventos diferentes. Recalcule a exposição real pelo preço confirmado; o volume foi escolhido antes do envio e não é reescrito depois.
9. SELL: níveis Ask e entrada Bid
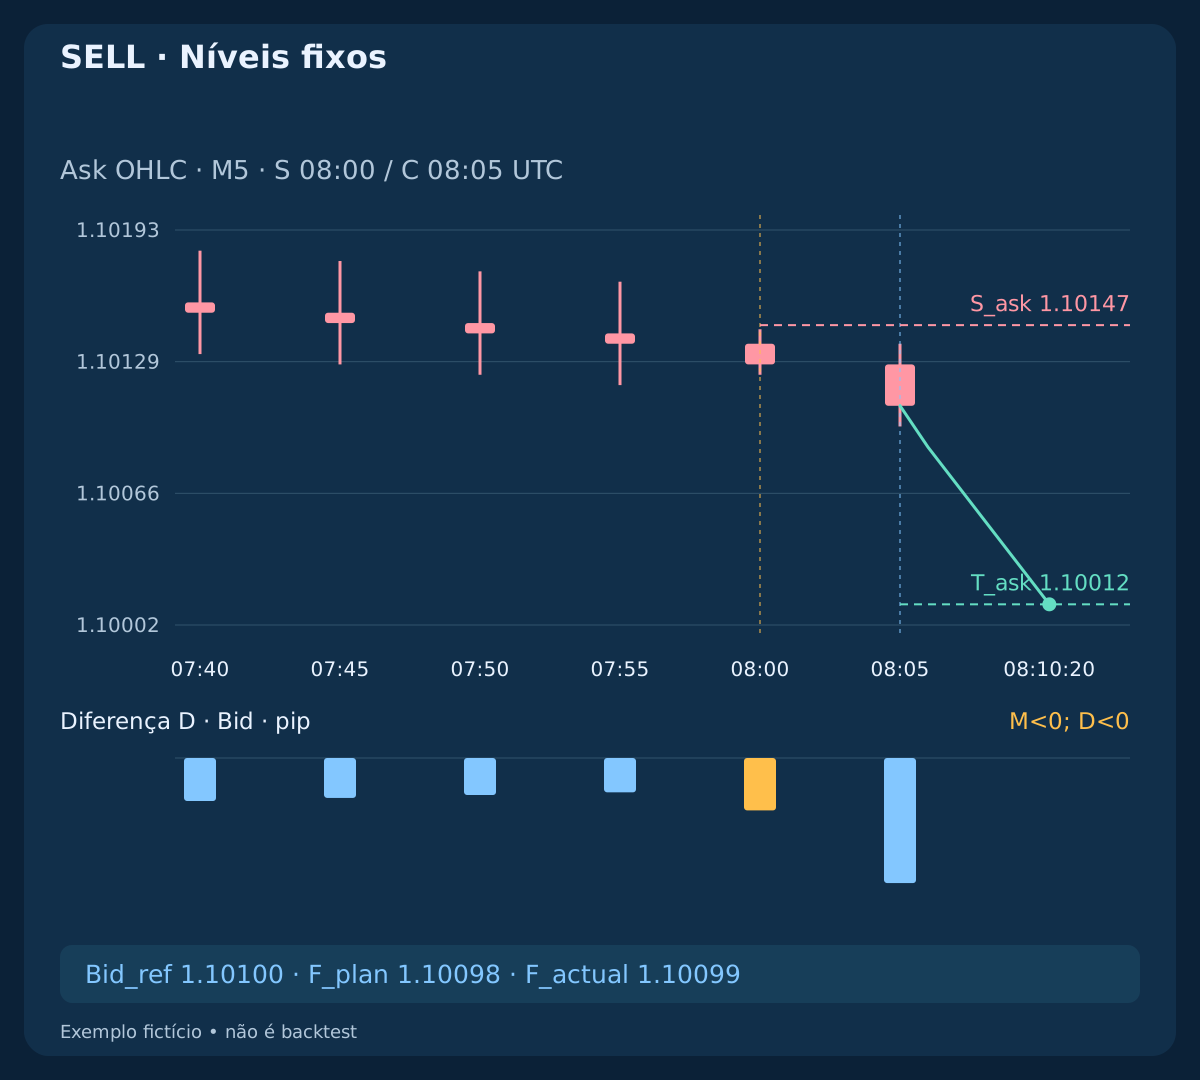
O caso SELL independente inverte os candles Bid e os sinais do indicador. O primeiro Bid/Ask também é 1.10100/1.10108, com ATR_S=4.8 pips; S_ask=1.10147; T_ask=1.10012. A venda entra no Bid; o planejamento adverso usa F_plan=Bid_ref−0.2 pip=1.10098. Stop e alvo são níveis Ask de saída e não podem ser verificados apenas no gráfico Bid.
As mesmas hipóteses geram L=5.8 pips; W=7.7 pips; lots=0.43; a entrada fictícia efetiva é 1.10099. O alvo Ask de 1.10012 corresponde depois ao Bid 1.10004 nesta construção de spread constante. Essa simetria foi projetada para conferir a mecânica. Não comprova desempenho real igual nas duas direções nem spread real constante.
10. Três falhas que o preço posterior não corrige
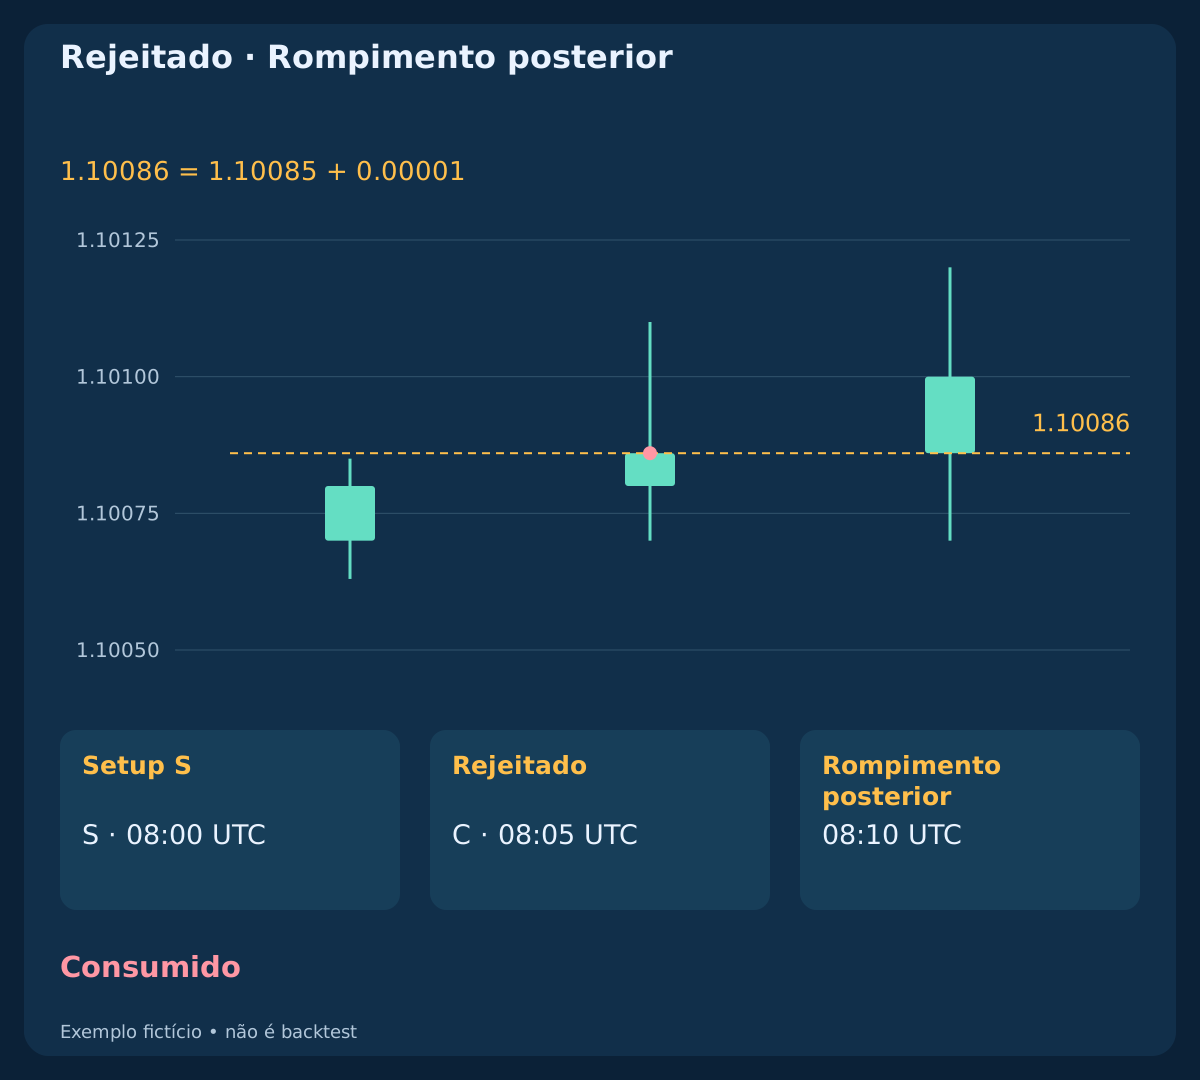
No caso sem confirmação, o fechamento Bid de C é 1.10086=1.10085+0.00001. Ele iguala o limite, portanto falha no rompimento BUY estrito. Um fechamento maior às 08:10 chega tarde. Em outro caso independente, o primeiro Ask é 1.10113 com Bid 1.10100: spread de 1,3 pip. A cotação melhor de 0,8 pip em .200 não substitui a primeira rejeitada.
O setup amplo tem TR(S)=16 pips; ATR_S=5.7857142857 pips. O ATR está entre 2 e 8, mas a amplitude de S supera 1,25 vez o ATR; o trecho é consumido já em S. Esses casos não enviam entrada, não têm volume negociado nem resultado realizado. Os cálculos diagnósticos do CSV são contrafactuais, não operações. Outra retomada só se torna elegível quando o trecho termina e um novo forma seu próprio padrão completo de quatro candles.
11. Custos líquidos e volume antes da entrada
Considere conta em USD, EUR 100.000 por lote padrão e pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Reserve 0,2 pip de entrada adversa, 0,2 de slippage restante na saída e 0,7 pip de comissão total de abertura e fechamento, proporcional ao volume, sem mínimo ou outros encargos. A reserva de entrada já está em F_plan; a dedução restante é c=0.7+0.2=0.9 pip. Não conte o spread duas vezes.
Para BUY, use L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; para SELL, L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. L e W devem ser positivos e W/L>=1.20. Sem outra exposição, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: perda planejada de US$ 24,94 e alvo líquido de US$ 33,11. Risco agregado desconhecido bloqueia a entrada; só uma posição própria por vez, sem aumento nem hedge. As reservas servem ao planejamento, não garantem preços e não são taxas realizadas.
| Direção | Perda, pips | Retorno, pips | W/L líquido | Lotes | Risco planejado, USD | Alvo líquido, USD |
|---|---|---|---|---|---|---|
| BUY | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
| SELL | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
12. Saídas fixas e limite de tempo
Feche todo o BUY em Bid<=S_bid OR Bid>=T_bid ou todo o SELL em Ask>=S_ask OR Ask<=T_ask. A saída por tempo usa a primeira cotação válida a partir de min(C+20 minutes,10:00 UTC), contado de C, não da execução. Concilie stop ou alvo já executado pela corretora antes de pedir outro fechamento. Não há trailing, parcial, novo alvo ATR ou saída por MACD.
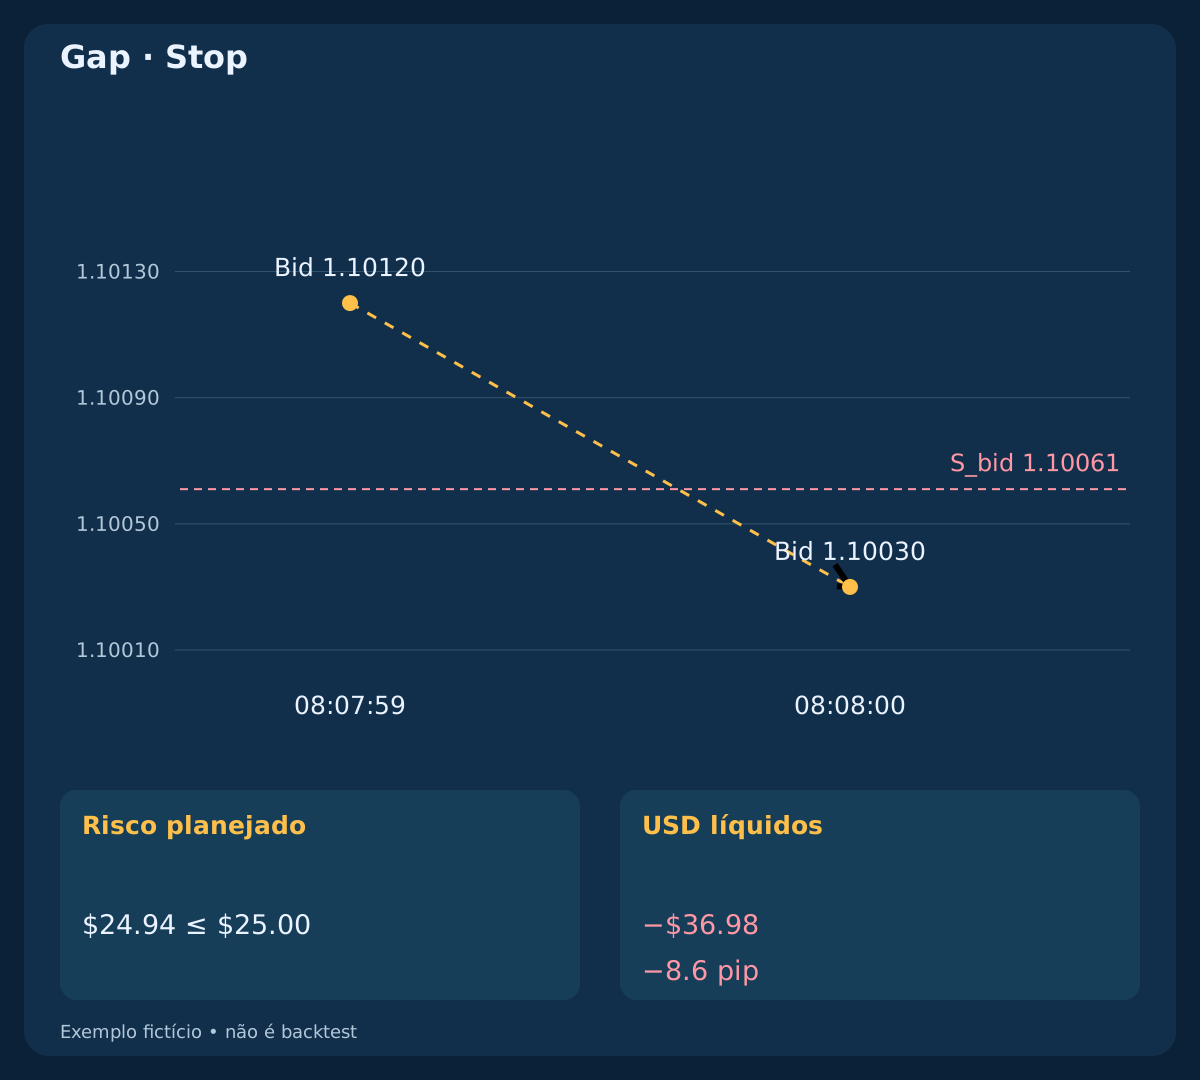
Nos casos de alvo, entrada e saída efetivas dão 8.7−0.7=8.0 net pips; $34.40. Reservas de slippage não usadas não viram custos reais. O gap salta de Bid 1.10120 para 1.10030 e sai no disponível 1.10030: −8.6 net pips; −$36.98, além dos US$ 25 previstos. O caso temporal recebe a primeira cotação vencido o prazo às 08:25:00.200 e fecha em .350 por −1.1 net pips; −$4.73. Gaps e atrasos podem superar a perda planejada no stop.
| Resultado | Pips líquidos | USD líquidos |
|---|---|---|
| BUY / Alvo | 8.0 | 34.40 |
| SELL / Alvo | 8.0 | 34.40 |
| BUY / Gap | -8.6 | -36.98 |
| Hora UTC / Saída | -1.1 | -4.73 |
| Uma solicitação / 128 | 8.0 | 34.40 |
13. Solicitações incertas e falhas de proteção
Timeout não prova ausência de posição. O caso envia uma vez às 08:05:00.300, executa no servidor em .450, informa erro 128 às 08:05:01 e encontra a posição protegida às 08:05:02. Suspenda entradas e concilie posições, pendentes e histórico com identificadores, símbolo, direção e volume. Comentário não garante idempotência. Não reenvie entrada às cegas.
Se uma execução própria verificada estiver sem a proteção fixa correta, a resposta prevista é uma solicitação de fechamento integral a mercado com cotação válida e permissões suficientes; se rejeitada ou incerta, alerte e concilie. Não repita fechamentos às cegas nem altere posições de terceiros. Bloquear entradas não desliga a gestão existente: continuam os controles de cotação, permissão e conciliação. O reinício deve restaurar a propriedade e o estado consumido do trecho.
14. Onde a hipótese pode falhar
Uma pequena alta de D pode ocorrer numa deriva fraca, e a confirmação chegar perto da exaustão. O alvo ATR pode ser inalcançável antes da saída por tempo. Spread amplo, comissão variável, poucas cotações, gaps e histórico Ask insuficiente podem tornar inviável um gráfico Bid limpo. Rejeitar um setup é resultado previsto, não autorização para afrouxar limites após ver o próximo candle.
A base não tem bloqueio automático por notícias. A janela UTC não é filtro de anúncios. Uma variante deve declarar antes do teste toda a política de bloqueio, recuperação do spread e sinais novos e comparar também operações perdidas e custos. Outras médias ATR, horas ou limites são variantes previamente declaradas, não mudanças silenciosas.
15. Reproduza a mecânica antes dos resultados
Os três CSVs contêm aquecimento completo, eventos de ordens e registro de custos de oito casos independentes inventados: 1.041 candles e 2.386 eventos. Os cinco casos elegíveis são alternativas, não posições simultâneas nem amostra de taxa de acerto. Após a entrada, o fluxo didático declarado de um segundo e as observações finais explícitas definem todas as cotações disponíveis; marcadores analíticos de fechamento não alegam cotação executável naquele instante. Não há financiamento nem taxas extras.
Recalcule EMA, sinal SMA, D e o ATR explícito. Reconstrua o consumo e aplique invalidação antes da confirmação, primeira cotação, custos e saídas cronológicas. Teste igualdades, zero e mudanças de sinal, primeira retomada fora da janela, C ausente, cotação antiga, prazo vencido, lotes insuficientes, reinício, timeout e gaps. Um estudo de desempenho exige períodos não usados, Bid/Ask reais e restrições da corretora; os casos fictícios verificam apenas a mecânica.
Baixar candles M5 fictícios (CSV)
16. Sequência curta de decisão
Estabeleça dados fechados contínuos, trecho estrito real e seu estado consumido. Selecione a primeira retomada de quatro leituras, valide S e fixe ATR e proteção. Valide só C programado, com invalidação primeiro, e fixe o alvo. Processe a primeira cotação uma vez, calcule retorno/risco líquido e volume fixo, confira restrições atuais e envie no máximo uma solicitação protegida no prazo.
Depois concilie o resultado e gerencie a posição confirmada com níveis fixos e limite de tempo. Após rejeição, espere trecho e padrão realmente novos. Registre candidatos rejeitados, custos e resultados incertos. A sequência finita torna a hipótese reproduzível; não demonstra expectativa positiva, limite garantido de perda ou ajustes adequados para operar ao vivo.
Perguntas frequentes
É outra estratégia de cruzamento do zero do MACD?
Não. A linha principal e a diferença para o sinal já devem ter o mesmo sinal estrito. O setup é a primeira contração seguida de retomada no trecho, com um candle programado de confirmação de preço.
Qual histograma o padrão usa?
O valor absoluto de D, diferença MACD menos sinal SMA, também chamada OsMA. O histograma padrão do MT4 mostra M; confundir as séries muda a estratégia.
A entrada pode esperar um spread menor?
Não. A primeira cotação observada reprovada consome o candidato. Cotação melhor, rompimento posterior ou nova retomada no mesmo trecho não o reativam.
Serve qualquer ATR configurado em 14?
Só se o cálculo coincidir. O modelo usa a média simples de quatorze true ranges Bid. Wilder, inicialização ou preços diferentes produzem outra série.
O orçamento de 0,25% limita toda perda real?
Não. Dimensiona o plano inicial com reservas declaradas. Gaps, execuções, atrasos e falhas de proteção podem excedê-lo; o caso fictício perde US$ 36,98 diante dos US$ 25 previstos.
Os resultados CSV provam que funciona?
Não. São casos inventados independentes para verificar sinais, execução e contabilidade, não observações de mercado, backtest, carteira ou estimativa de desempenho.
Fontes e notas de pesquisa
As referências oficiais explicam indicadores e parâmetros de ordens. Padrão, limites, horário, risco e preços são hipóteses desta pesquisa; as fontes não validam sua rentabilidade.
- MetaTrader 4: MACD main and SMA signal definition
- MetaTrader 4: true range and ATR
- MQL4: protected order request parameters
Hipótese educacional. Preços e execuções inventados; sem desempenho verificado ou limite de perda garantido.