

El impulso puede mejorar después de rechazar una entrada. Este modelo no concede por ello otro intento. Cada tramo estricto del MACD admite un primer giro, una confirmación en la vela siguiente y una decisión sobre la primera cotización. Los ejemplos son ficticios y explican la ejecución; no demuestran una ventaja.
1. Qué pone a prueba esta estrategia
La hipótesis es que conviene estudiar la primera recuperación del impulso dentro de un movimiento direccional existente. A diferencia de una entrada por cruce de cero, la línea principal y su diferencia respecto de la señal ya comparten signo. No hay filtro de tendencia EMA, entrada por cero, promediado ni reintento posterior. Es una especificación de investigación, no un Expert Advisor listo para operar ni un sistema de rentabilidad demostrada.
Utiliza velas M5 consecutivas según su horario previsto y solo datos cerrados. El instrumento didáctico es un EURUSD ficticio: pip=0.0001; point=tick=0.00001. Todos los OHLC analíticos son Bid. La protección real de ventas también exige históricos Ask emparejados. Si faltan velas o indicadores, o se desconoce la exposición o el estado de las órdenes, se bloquea la nueva entrada. La siguiente vela disponible no sustituye a una confirmación programada ausente.
2. Definir MACD y ATR antes de probar
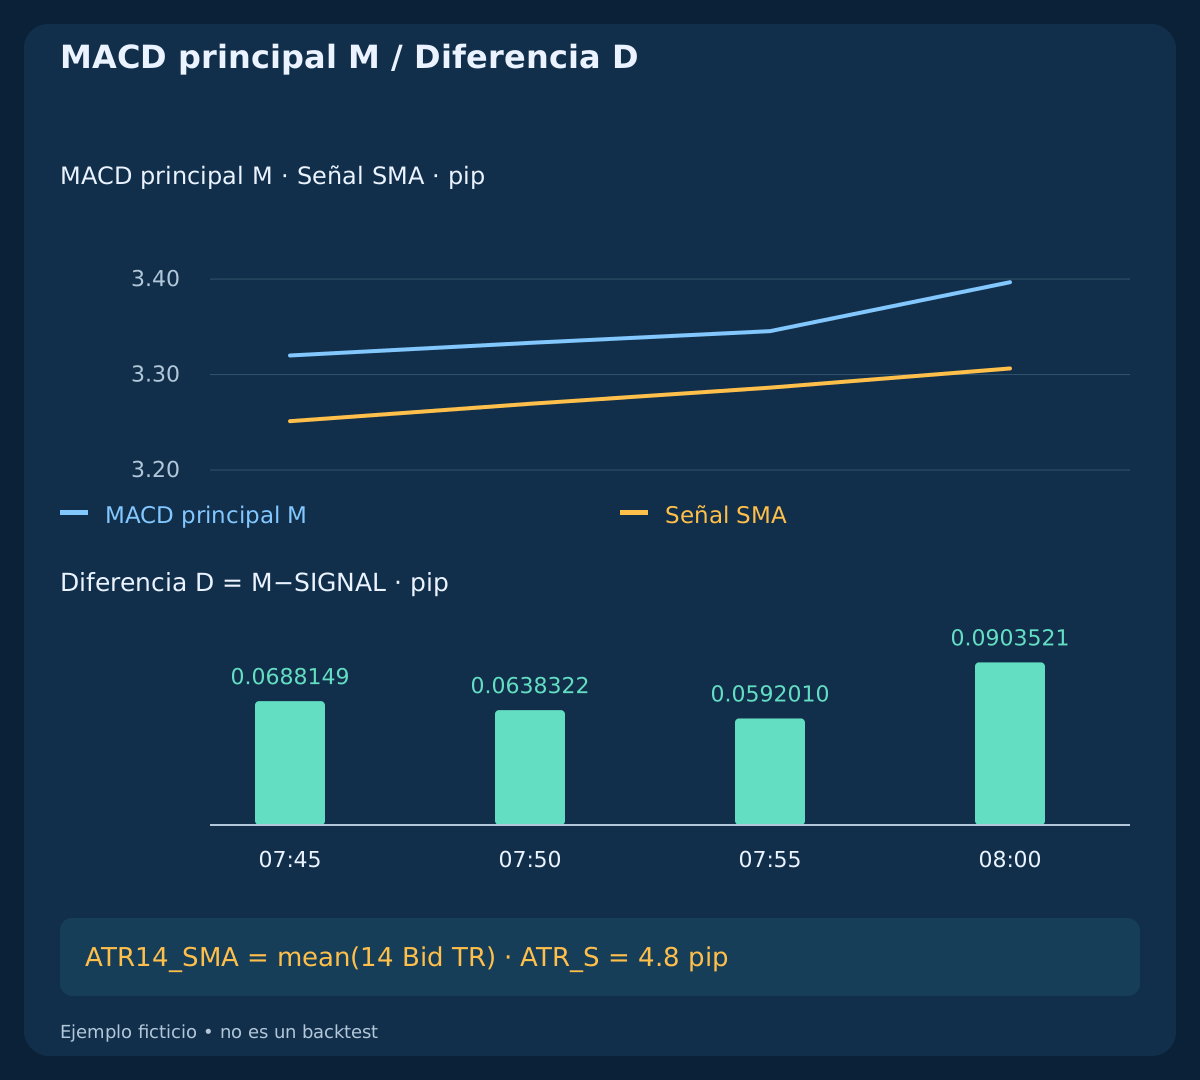
Con precios de cierre, M=EMA12(Close)−EMA26(Close); SIGNAL=SMA9(M); D=M−SIGNAL. En esta definición basada en MT4, la señal es una media móvil simple. El histograma habitual del MACD de MT4 representa M; D es la diferencia entre MACD y señal, también llamada OsMA. No es una tercera confirmación independiente. El conjunto de ejemplo inicia ambas EMA con el primer cierre; compara la inicialización y el calentamiento antes de comparar plataformas.
En velas Bid se define TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)); ATR14_SMA=mean(last 14 TR). Aquí se usa deliberadamente un promedio simple del ATR, no el suavizado de Wilder. El nombre ATR(14) no garantiza equivalencia. El CSV inicia el ATR en el índice 13 y toma el primer cierre como cierre anterior inicial. El desplazamiento 0 corresponde a la vela en formación: S está en 1 al cerrar y pasa a 2 cuando cierra C. Guarda las horas de las velas, no números de desplazamiento que cambian.
3. Una oportunidad por tramo estricto
Existe un tramo de compra mientras M>0 AND D>0 y uno de venta mientras M<0 AND D<0. Comienza cuando la condición pasa de falsa a verdadera y termina en cuanto deja de cumplirse. Cero queda fuera de ambos tramos estrictos. Tras consumir la oportunidad, solo un nuevo tramo puede generar otra; la apertura del horario operativo no reinicia el tramo.
Sigue el tramo desde su inicio real, incluidas las velas fuera del horario de entrada. Consume de inmediato su primer giro estructural, aunque fallen el cuerpo, el ATR, la hora, la confirmación, la cotización o el riesgo. Tras reiniciar, concilia la exposición y reconstruye el estado sin enviar órdenes históricas. Si no puedes establecer si el tramo está consumido, bloquea nuevas entradas en vez de suponer que sigue disponible.
4. Las cuatro lecturas cerradas que seleccionan S
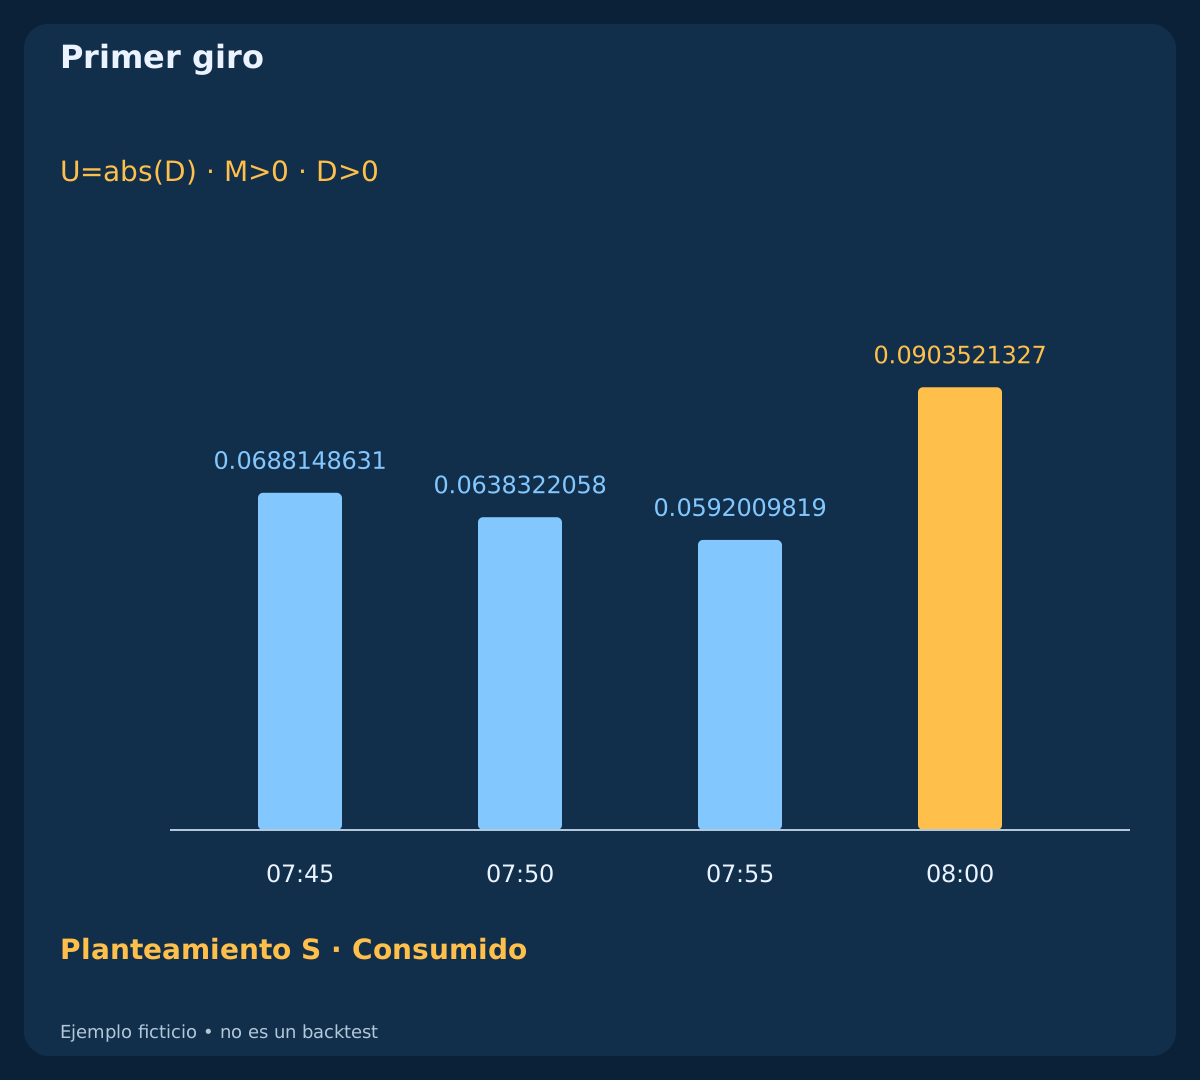
Sea U=abs(D). El primer planteamiento S exige U[s−3]>U[s−2]>U[s−1]>0 AND U[s]>U[s−1], con las cuatro velas dentro del tramo estricto actual. Son tres lecturas sucesivamente menores —dos descensos— seguidas de una subida. La igualdad no sirve. Evalúa los valores completos, no las etiquetas redondeadas del gráfico.
En el ejemplo de compra, los cierres de 07:45 / 07:50 / 07:55 / 08:00 UTC tienen valores de D, en pips, de 0.0688148631 / 0.0638322058 / 0.0592009819 / 0.0903521327. M se mantiene positivo. La última vela es S: selecciona un candidato y consume el tramo, pero no envía una orden. La construcción de venta invierte los signos y aplica el mismo patrón de valores absolutos.
| Hora UTC | Principal | Señal | Diferencia |
|---|---|---|---|
| 07:45 | 3.3199691418 | 3.2511542787 | 0.0688148631 |
| 07:50 | 3.3332038698 | 3.2693716640 | 0.0638322058 |
| 07:55 | 3.3454737693 | 3.2862727874 | 0.0592009819 |
| 08:00 | 3.3967339610 | 3.3063818283 | 0.0903521327 |
5. Calidad de S y stop protector fijo
S y C deben cerrar dentro de [07:00,10:00) UTC. Son horas de cierre, no etiquetas del gráfico del bróker; comprueba el desfase de esa fecha. Una S de compra cierra por encima de su apertura y una de venta por debajo. Exige 2<=ATR_S/pip<=8; TR(S)<=1.25×ATR_S y fija ATR_S al cerrar S. El horario es una elección del estudio; no garantiza liquidez ni ausencia de noticias.
Fija la protección de compra en S_bid=floor_tick(BidLow(S)−0.2 pip) o la de venta en S_ask=ceil_tick(AskHigh(S)+0.2 pip). Las funciones redondean al tick ejecutable inferior o superior. Para una venta real hace falta el máximo Ask emparejado: sumar el spread actual a un máximo Bid histórico no lo recupera. El desplazamiento Ask constante de 0,8 pip solo pertenece a los datos ficticios de este ejemplo.
6. Solo confirma la siguiente vela programada
C es exactamente la vela que cierra cinco minutos después de S. Primero cancela si BUY: BidLow(C)<=S_bid; SELL: AskHigh(C)>=S_ask, aunque C termine superando el umbral de entrada. Después exige el mismo tramo estricto, el horario y TR(C)<=1.5×ATR_S. El precio debe cumplir BUY: BidClose(C)>BidHigh(S)+0.1 pip; SELL: BidClose(C)<BidLow(S)−0.1 pip. La igualdad, la ausencia de C o su rechazo consumen la oportunidad.
Al cerrar una C válida, fija BUY: T_bid=floor_tick(BidClose(C)+2×ATR_S); SELL: T_ask=ceil_tick(AskClose(C)−2×ATR_S). El objetivo usa el ATR guardado en S y el lado correcto de la cotización de salida. No representa un múltiplo R constante. No muevas los niveles cuando cambien MACD, ATR, spread o precio. No hay orden pendiente en el extremo de S ni una segunda vela de confirmación.
| Dirección | Stop | Objetivo |
|---|---|---|
| BUY | 1.10061 | 1.10196 |
| SELL | 1.10147 | 1.10012 |
7. Una primera cotización y una solicitud inicial
Usa la primera cotización observada del símbolo después del cierre previsto de C que permita procesar C. Si en esa observación no están disponibles sus datos cerrados, consume el candidato. Exige precios positivos, Ask mayor o igual que Bid, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip y antigüedad desde la recepción local de la cotización del propio símbolo <=250 ms. Esta antigüedad mide el tiempo desde la recepción, no el retardo de red a partir de la hora del servidor MT4.
Envía como máximo una solicitud inicial de mercado antes de C+1 second, incluido ese límite; si no llega cotización, caduca. Una primera cotización mala no puede sustituirse por otra mejor. Antes de enviar, vuelve a comprobar precios actuales, antigüedad, costes, exposición, margen, lote mínimo, permisos y restricciones de stops. Mantén S, T y el volumen calculado inicialmente; el riesgo con el precio actual debe seguir dentro del presupuesto. Si la interfaz no permite adjuntar los SL/TP fijos a la entrada, omite la operación. No amplíes el stop ni cambies el volumen mientras esperas para corregir un fallo.
8. BUY: de las velas cerradas al precio ejecutado
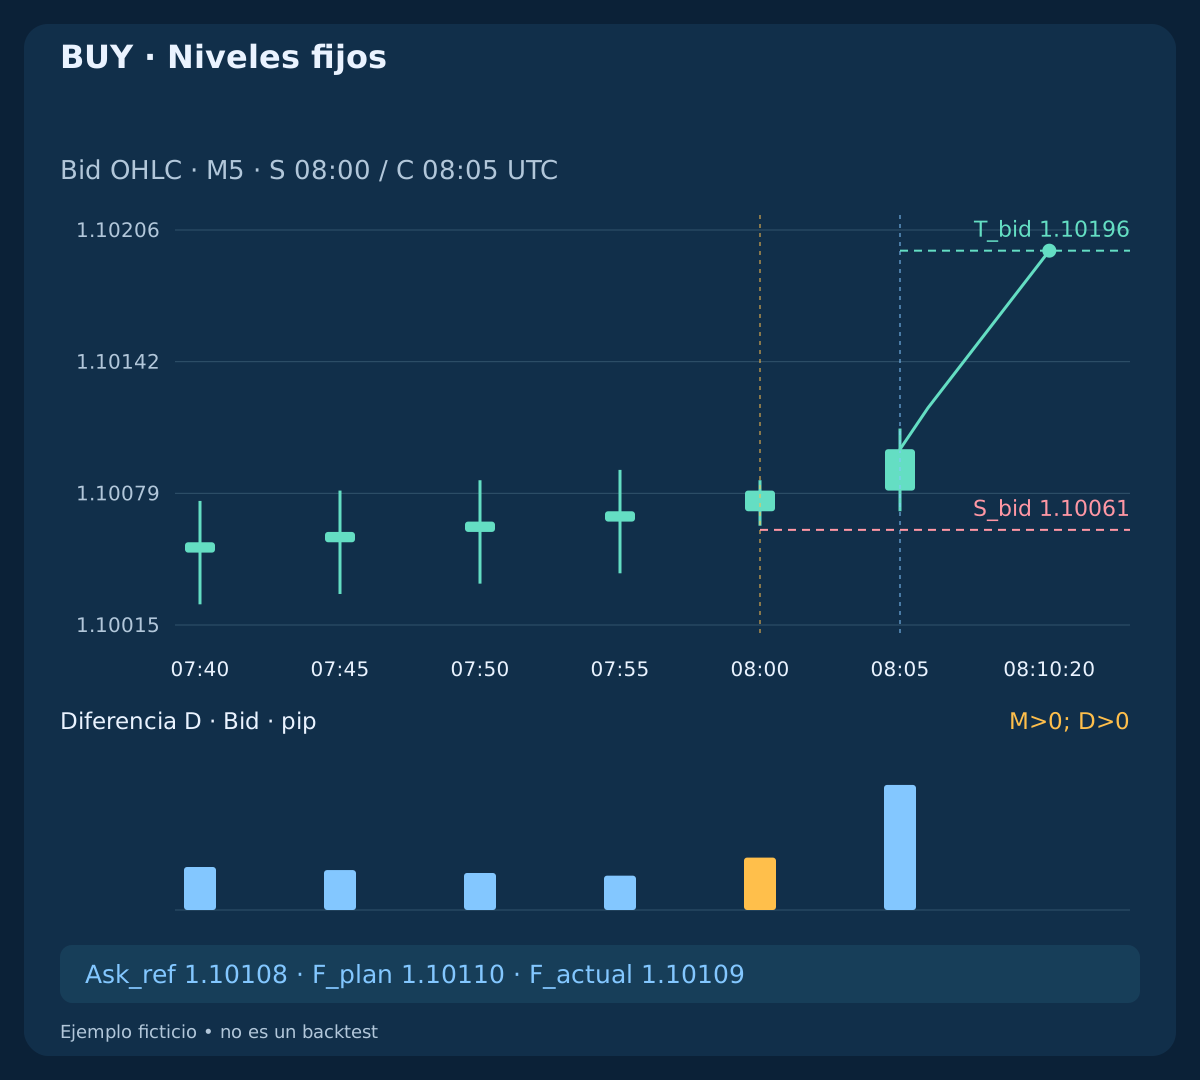
S cierra a las 08:00 y C a las 08:05 UTC. Aquí ATR_S=4.8 pips; S_bid=1.10061; T_bid=1.10196. La primera cotización llega a 08:05:00.100; Bid/Ask=1.10100/1.10108. El spread es 0,8 pip y el Bid de referencia coincide con el cierre de C. Incorpora la reserva de entrada adversa para planificar en F_plan=Ask_ref+0.2 pip=1.10110, no en el cierre Bid del gráfico.
El cálculo neto que se explica después da L=5.8 pips; W=7.7 pips; W/L=1.327586; lots=0.43. La solicitud protegida se envía a las 08:05:00.300 con una antigüedad de recepción de 200 ms. El servidor ficticio ejecuta a 1.10109 a las 08:05:00.450 y confirma a .500. Son sucesos distintos. Recalcula la exposición real con el precio confirmado: el volumen se eligió antes del envío y no se modifica retrospectivamente.
9. SELL: niveles Ask y entrada Bid
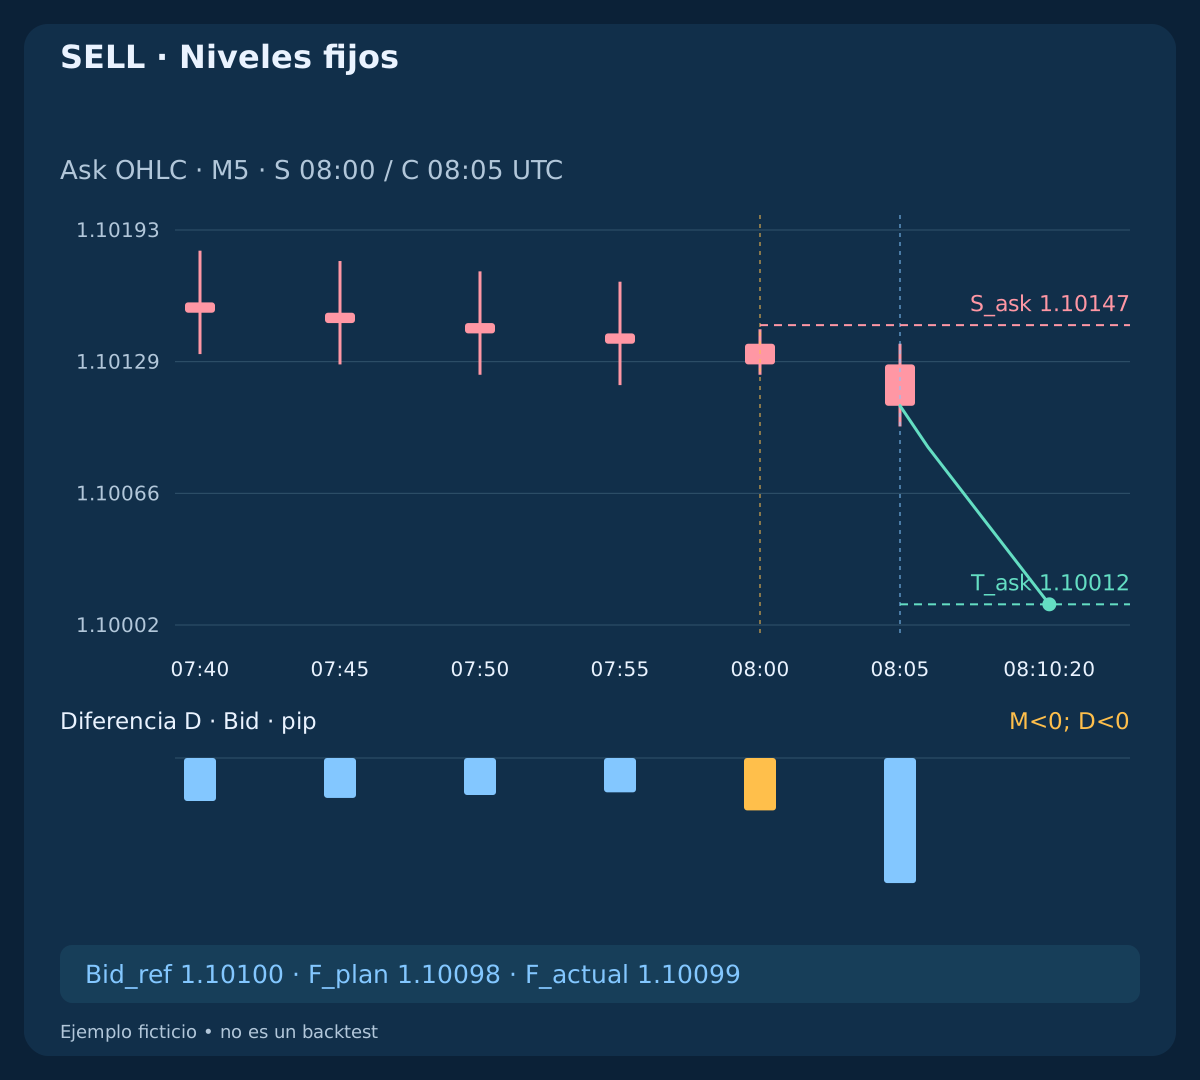
El caso de venta independiente invierte las velas Bid y los signos del indicador. Su primer Bid/Ask vuelve a ser 1.10100/1.10108, con ATR_S=4.8 pips; S_ask=1.10147; T_ask=1.10012. La venta entra al Bid; la planificación adversa usa F_plan=Bid_ref−0.2 pip=1.10098. Stop y objetivo son niveles de salida Ask y no pueden comprobarse únicamente sobre el gráfico Bid.
Los mismos supuestos producen L=5.8 pips; W=7.7 pips; lots=0.43; el precio de entrada ficticio real es 1.10099. Un objetivo Ask de 1.10012 corresponde después a un Bid de 1.10004 en esta construcción de spread constante. La simetría numérica se diseñó para verificar la mecánica. No demuestra que compras y ventas rindan igual en real ni que el spread sea constante.
10. Tres fallos que el precio posterior no corrige
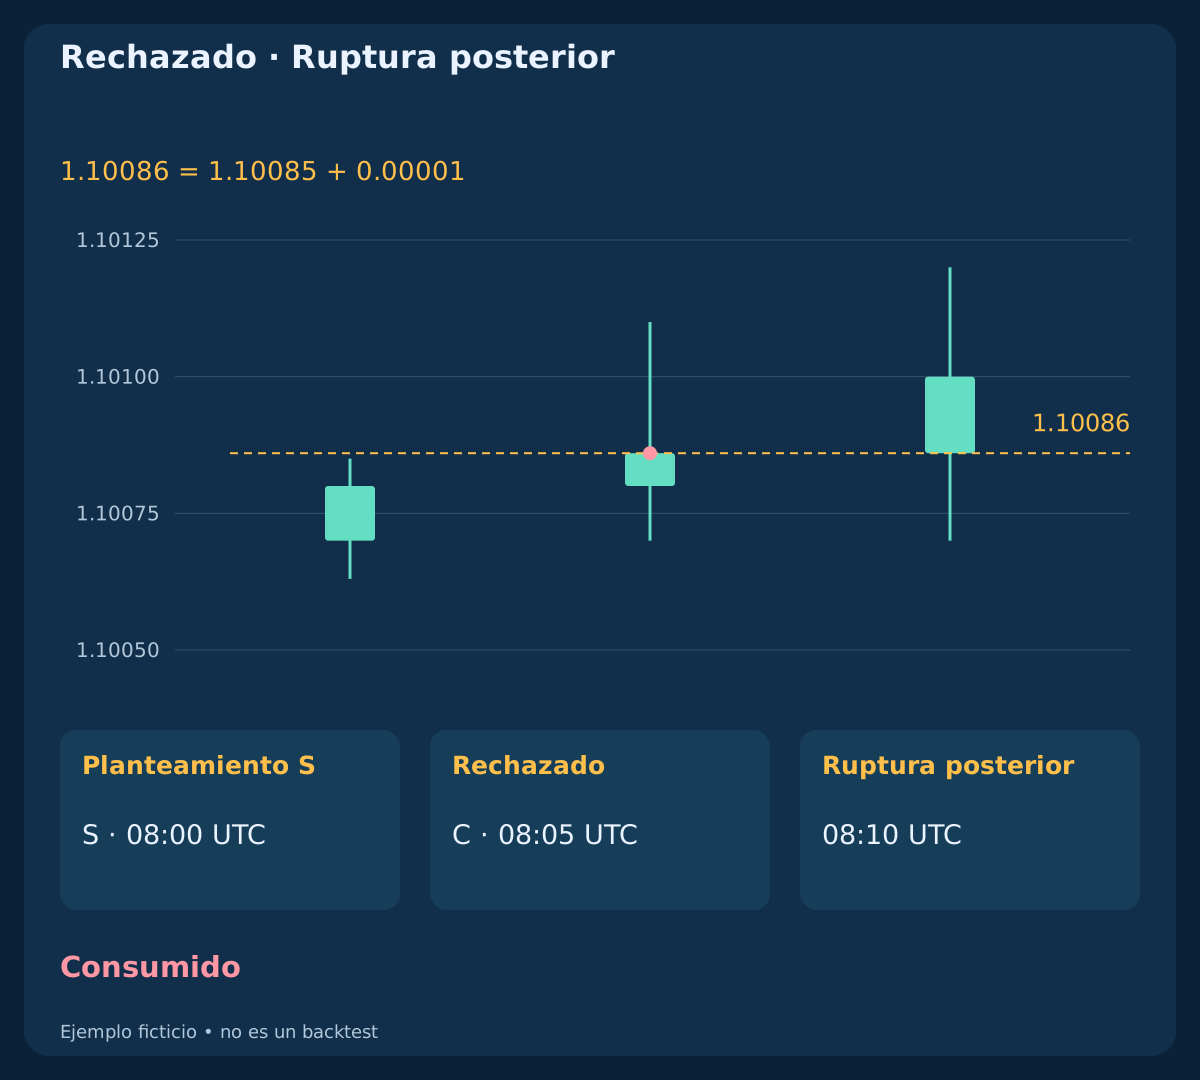
En el caso sin confirmación, el cierre Bid de C es 1.10086=1.10085+0.00001. Iguala el umbral, por lo que falla la ruptura estricta de compra. Un cierre más alto a las 08:10 llega tarde. En otro caso independiente, el primer Ask es 1.10113 frente a un Bid de 1.10100: el spread es 1,3 pips. La mejor cotización de 0,8 pip a .200 no sustituye a la primera rechazada.
El caso de S demasiado amplia tiene TR(S)=16 pips; ATR_S=5.7857142857 pips. El ATR está entre 2 y 8, pero el rango de S supera 1,25 veces el ATR; el tramo se consume ya en S. Estos casos no envían entrada, no tienen volumen operado ni resultado realizado. Los cálculos diagnósticos del CSV son hipotéticos, no operaciones. Un giro posterior solo puede optar a entrada cuando termine el tramo y otro nuevo forme su propio patrón completo de cuatro velas.
11. Costes netos y volumen previo a la entrada
Supón cuenta en USD, EUR 100.000 por lote estándar y pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Reserva 0,2 pip para entrada adversa, 0,2 para deslizamiento restante de salida y 0,7 pip de comisión de ida y vuelta, proporcional al volumen, sin tarifa mínima ni otros cargos. La reserva de entrada ya está en F_plan; la deducción restante es c=0.7+0.2=0.9 pip. No cuentes el spread dos veces.
Para BUY usa L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c; para SELL, L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. L y W deben ser positivos y W/L>=1.20. Sin otra exposición, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: pérdida planificada de 24,94 USD y objetivo neto de 33,11 USD. El riesgo agregado desconocido bloquea la entrada; solo una posición propia, sin ampliaciones ni cobertura. Las reservas sirven para planificar; no garantizan precios ni son comisiones realizadas.
| Dirección | Pérdida, pips | Beneficio, pips | W/L neto | Lotes | Riesgo previsto, USD | Objetivo neto, USD |
|---|---|---|---|---|---|---|
| BUY | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
| SELL | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
12. Salidas fijas y límite de tiempo
Cierra toda la compra si Bid<=S_bid OR Bid>=T_bid o toda la venta si Ask>=S_ask OR Ask<=T_ask. La salida temporal usa la primera cotización válida en o después de min(C+20 minutes,10:00 UTC), contado desde C, no desde la ejecución. Concilia un stop u objetivo ya ejecutado por el bróker antes de pedir otro cierre. No hay trailing, salidas parciales, nuevo objetivo ATR ni salida por MACD.
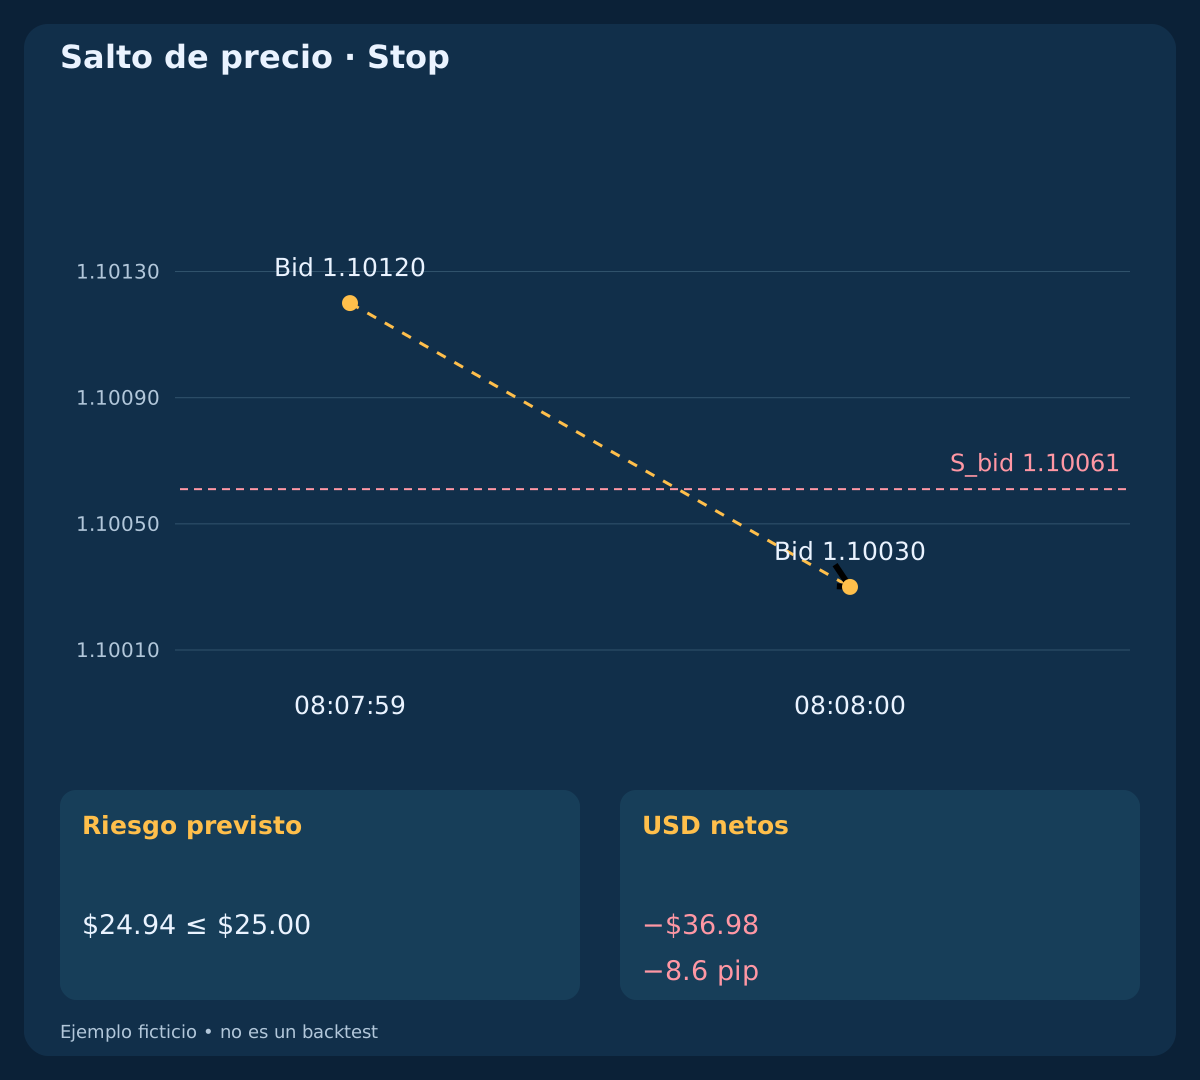
En los casos de objetivo, la entrada y salida reales dan 8.7−0.7=8.0 net pips; $34.40. Las reservas de deslizamiento no usadas no se cobran como costes reales. El caso con salto pasa de Bid 1.10120 a 1.10030 y sale al precio disponible 1.10030: −8.6 net pips; −$36.98, más que el plan de 25 USD. El caso temporal recibe su primera cotización vencido el plazo a las 08:25:00.200 y ejecuta el cierre a .350 por −1.1 net pips; −$4.73. Los saltos y retrasos pueden superar la pérdida prevista en el stop.
| Resultado | Pips netos | USD netos |
|---|---|---|
| BUY / Objetivo | 8.0 | 34.40 |
| SELL / Objetivo | 8.0 | 34.40 |
| BUY / Salto de precio | -8.6 | -36.98 |
| Hora UTC / Salida | -1.1 | -4.73 |
| Una solicitud / 128 | 8.0 | 34.40 |
13. Solicitudes inciertas y fallos de protección
Un tiempo de espera agotado no prueba que no exista posición. Ese caso envía una vez a las 08:05:00.300, se ejecuta en el servidor a .450, informa del error 128 a las 08:05:01 y encuentra la posición protegida a las 08:05:02. Bloquea entradas nuevas y concilia posiciones, pendientes e historial con identificadores, símbolo, dirección y volumen. El comentario no garantiza idempotencia. No reenvíes a ciegas la entrada.
Si una ejecución propia verificada carece de la protección fija correcta, la respuesta prevista es una solicitud de cierre total a mercado con cotización válida y permisos suficientes; si se rechaza o queda incierta, alerta y concilia. No repitas cierres a ciegas ni toques posiciones ajenas. Bloquear entradas no desactiva la gestión existente: siguen sus controles de cotización, permisos y conciliación. Al reiniciar, restaura la titularidad y el estado consumido del tramo.
14. Dónde puede fallar la hipótesis
Una pequeña subida de D puede aparecer durante una deriva débil y la confirmación de precio llegar cerca del agotamiento. El objetivo ATR puede quedar fuera de alcance antes de la salida temporal. Spread amplio, comisiones variables, pocas cotizaciones, saltos o falta de Ask histórico pueden volver inoperable un gráfico Bid atractivo. Rechazar un candidato es un resultado previsto, no una razón para relajar umbrales tras ver la vela siguiente.
La base no contiene bloqueo automático por noticias. El horario UTC no filtra noticias. Una variante debe fijar antes de probar toda la política de bloqueo, recuperación del spread y señales nuevas y comparar también operaciones perdidas y costes. Cambios de promedio ATR, horario o umbrales son variantes declaradas de antemano, no modificaciones silenciosas.
15. Reproducir la mecánica antes de medir resultados
Los tres CSV incluyen el calentamiento completo, los eventos y el registro de costes de ocho casos ficticios independientes: 1.041 velas y 2.386 eventos. Los cinco casos aptos son alternativas, no posiciones simultáneas ni una muestra de tasa de acierto. Tras la entrada, la secuencia didáctica declarada de un segundo y las observaciones finales explícitas definen todas las cotizaciones disponibles; las marcas de cierre analíticas no afirman que hubiera cotización ejecutable en ese instante. No hay financiación ni cargos adicionales.
Recalcula EMA, señal SMA, D y el ATR explícito. Reconstruye la marca de consumo y aplica la invalidación antes de confirmar, la primera cotización, los costes y las salidas cronológicas. Prueba igualdades, cero y cambios de signo, primer giro fuera de horario, C ausente, cotización antigua, plazo agotado, lotes insuficientes, reinicio, espera agotada y saltos. Un estudio de rendimiento requiere periodos no usados, Bid/Ask reales y restricciones del bróker; estos casos solo verifican la mecánica.
Descargar velas M5 ficticias (CSV)
16. Lista breve de decisión
Establece datos cerrados consecutivos, tramo estricto real y estado de consumo. Selecciona su primer giro de cuatro lecturas, valida S y fija ATR y protección. Valida solo C programada, primero la invalidación, y fija el objetivo. Procesa una vez la primera cotización, calcula beneficio/riesgo neto y volumen fijo, revisa restricciones actuales y envía como máximo una solicitud protegida dentro de plazo.
Después concilia el resultado y gestiona la posición confirmada con niveles y tiempo fijos. Tras un rechazo, espera un tramo y patrón realmente nuevos. Registra candidatos rechazados, costes y estados inciertos. La secuencia finita permite reproducir la hipótesis; no demuestra esperanza positiva, un límite de pérdida garantizado ni ajustes aptos para operar en real.
Preguntas frecuentes
¿Es otra estrategia de cruce de cero del MACD?
No. La línea principal y su diferencia con la señal ya deben compartir signo estricto. Se toma el primer patrón de contracción y giro del tramo y una sola vela programada de confirmación del precio.
¿Qué histograma utiliza el patrón?
El valor absoluto de D, la diferencia MACD menos señal SMA, también llamada OsMA. El histograma estándar de MT4 muestra M; confundir ambas series cambia la estrategia.
¿Puede la entrada esperar un spread menor?
No. La primera cotización rechazada consume el candidato. Otra mejor, una ruptura posterior o un nuevo giro en el mismo tramo no lo reactivan.
¿Sirve cualquier ATR configurado en 14?
Solo si coincide su cálculo. Aquí se usa la media simple de catorce rangos verdaderos Bid. Wilder, otras semillas o datos de precio producen otra serie.
¿El presupuesto del 0,25% limita toda pérdida real?
No. Dimensiona el plan inicial con reservas declaradas. Saltos, ejecuciones, retrasos o fallos de protección pueden excederlo; el caso ficticio pierde 36,98 USD frente a 25 USD previstos.
¿Los CSV demuestran que funciona?
No. Son casos ficticios independientes para verificar señales, ejecución y contabilidad. No son observaciones de mercado, backtest, cartera ni estimación de rendimiento.
Fuentes y notas de investigación
Las referencias oficiales explican los indicadores y los parámetros de las órdenes. El patrón, los umbrales, el horario, los límites de riesgo y los precios son supuestos de este estudio; las fuentes no validan su rentabilidad.
- MetaTrader 4: MACD main and SMA signal definition
- MetaTrader 4: true range and ATR
- MQL4: protected order request parameters
Hipótesis educativa. Precios y ejecuciones ficticios; sin rendimiento verificado ni límite de pérdida garantizado.