

Động lượng có thể cải thiện sau khi bỏ một điểm vào. Mô hình này không vì thế cho phép thử lại. Mỗi đoạn MACD cùng dấu nghiêm ngặt chỉ dùng lần đổi chiều đầu tiên, một nến tiếp theo để xác nhận và một quyết định tại báo giá đầu tiên. Ví dụ giả định giải thích khớp lệnh, không chứng minh lợi thế.
1. Chiến lược kiểm tra điều gì
Giả thuyết là nghiên cứu lần phục hồi động lượng đầu tiên trong một chuyển động có hướng đã tồn tại. Khác với vào lệnh khi MACD cắt mức không, giá trị chính và chênh lệch so với tín hiệu đã cùng dấu. Không có bộ lọc xu hướng EMA, vào tại mức không, bình quân giá hay thử lại sau đó. Đây là đặc tả nghiên cứu, không phải EA sẵn dùng hoặc hệ thống đã chứng minh có lãi.
Dùng các nến M5 liên tục đúng lịch và chỉ dùng dữ liệu đã đóng. Công cụ minh họa là EURUSD giả định: pip=0.0001; point=tick=0.00001. Toàn bộ OHLC phân tích là Bid. Bảo vệ SELL thực tế còn cần lịch sử Ask tương ứng. Thiếu nến, chỉ báo chưa sẵn sàng, phơi nhiễm chưa biết hoặc trạng thái chưa đối soát đều chặn lệnh mới. Không thay nến xác nhận theo lịch bị thiếu bằng nến có sẵn tiếp theo.
2. Định nghĩa MACD và ATR trước khi thử
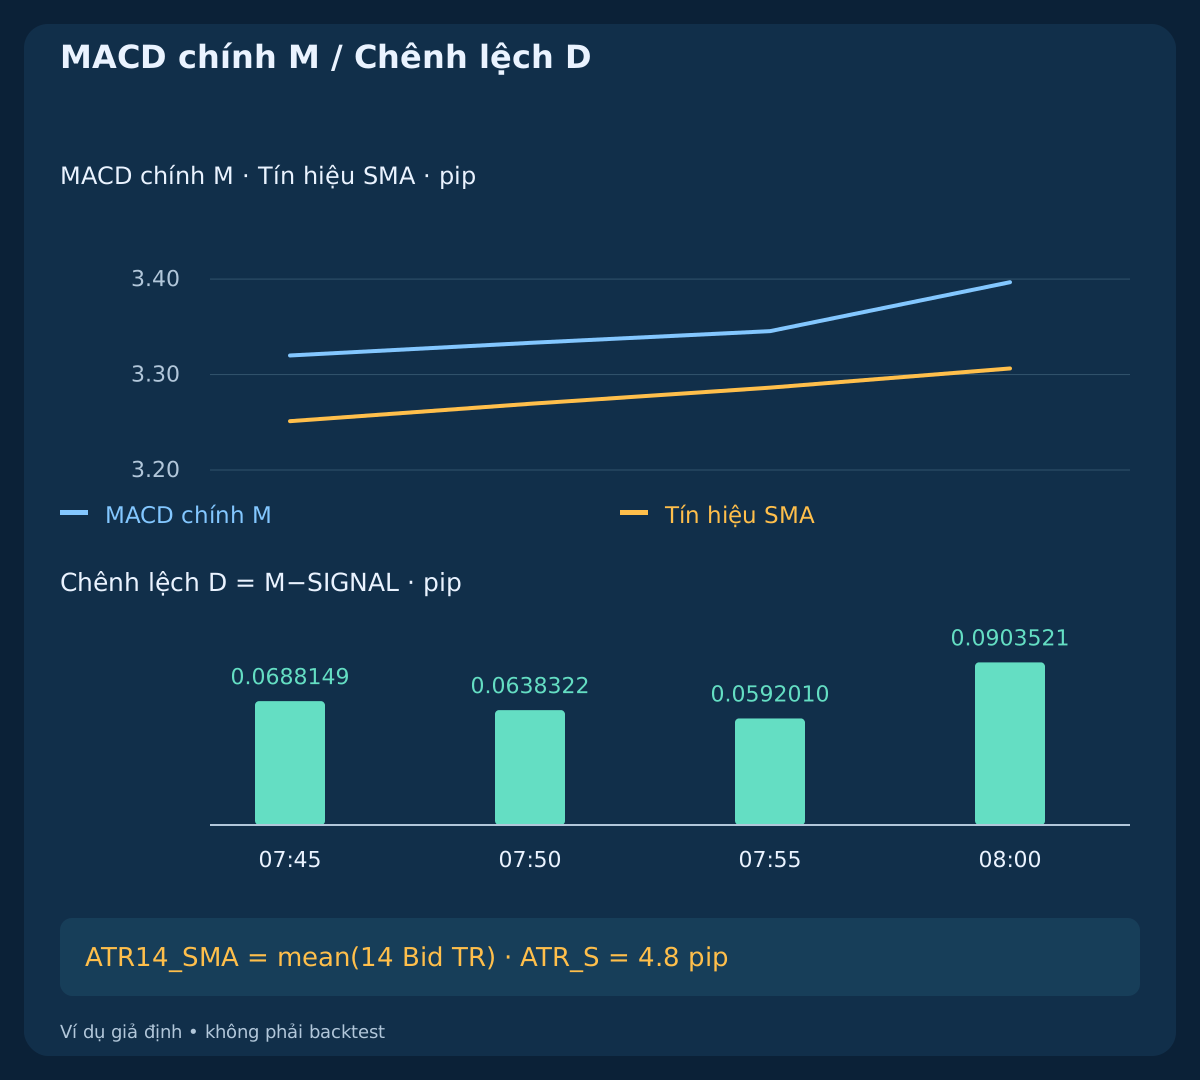
Với giá đóng cửa, M=EMA12(Close)−EMA26(Close); SIGNAL=SMA9(M); D=M−SIGNAL. Tín hiệu trong định nghĩa dựa trên MT4 này là trung bình động đơn giản. Histogram MACD thông thường của MT4 hiển thị M; D là MACD trừ tín hiệu, còn gọi là OsMA, không phải xác nhận độc lập thứ ba. Bộ dữ liệu khởi tạo cả hai EMA bằng giá đóng đầu tiên; phải khớp cách khởi tạo và giai đoạn làm nóng trước khi so nền tảng.
Trên nến Bid, định nghĩa TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)); ATR14_SMA=mean(last 14 TR). Bài viết chủ ý chọn ATR trung bình đơn giản, không làm mượt Wilder. Tên ATR(14) không đảm bảo tương đương. CSV bắt đầu ATR tại chỉ số 13 và lấy giá đóng đầu làm giá đóng trước đó ban đầu. Shift 0 đang hình thành: S ở shift 1 khi nó đóng, rồi shift 2 khi C đóng. Lưu thời điểm nến, không lưu số shift di chuyển.
3. Một cơ hội cho mỗi đoạn nghiêm ngặt
Đoạn BUY tồn tại khi M>0 AND D>0; đoạn SELL khi M<0 AND D<0. Đoạn bắt đầu lúc điều kiện từ sai thành đúng và kết thúc ngay khi không còn đúng. Giá trị bằng 0 không thuộc đoạn nào. Khi đã dùng hết cơ hội, chỉ đoạn mới mới tạo được cơ hội khác; mở cửa sổ giao dịch không đặt lại trạng thái.
Theo dõi từ đầu thực sự của đoạn, kể cả nến ngoài giờ vào lệnh. Đánh dấu dùng hết ngay ở lần đổi chiều cấu trúc đầu tiên, dù thân nến, ATR, giờ, xác nhận, báo giá hay rủi ro không đạt. Sau khởi động lại, đối soát phơi nhiễm và phát lại trạng thái nhưng không gửi lệnh lịch sử. Nếu không xác định được cờ đã dùng, hãy dừng lệnh mới thay vì mặc định chưa dùng.
4. Bốn giá trị đã đóng chọn S
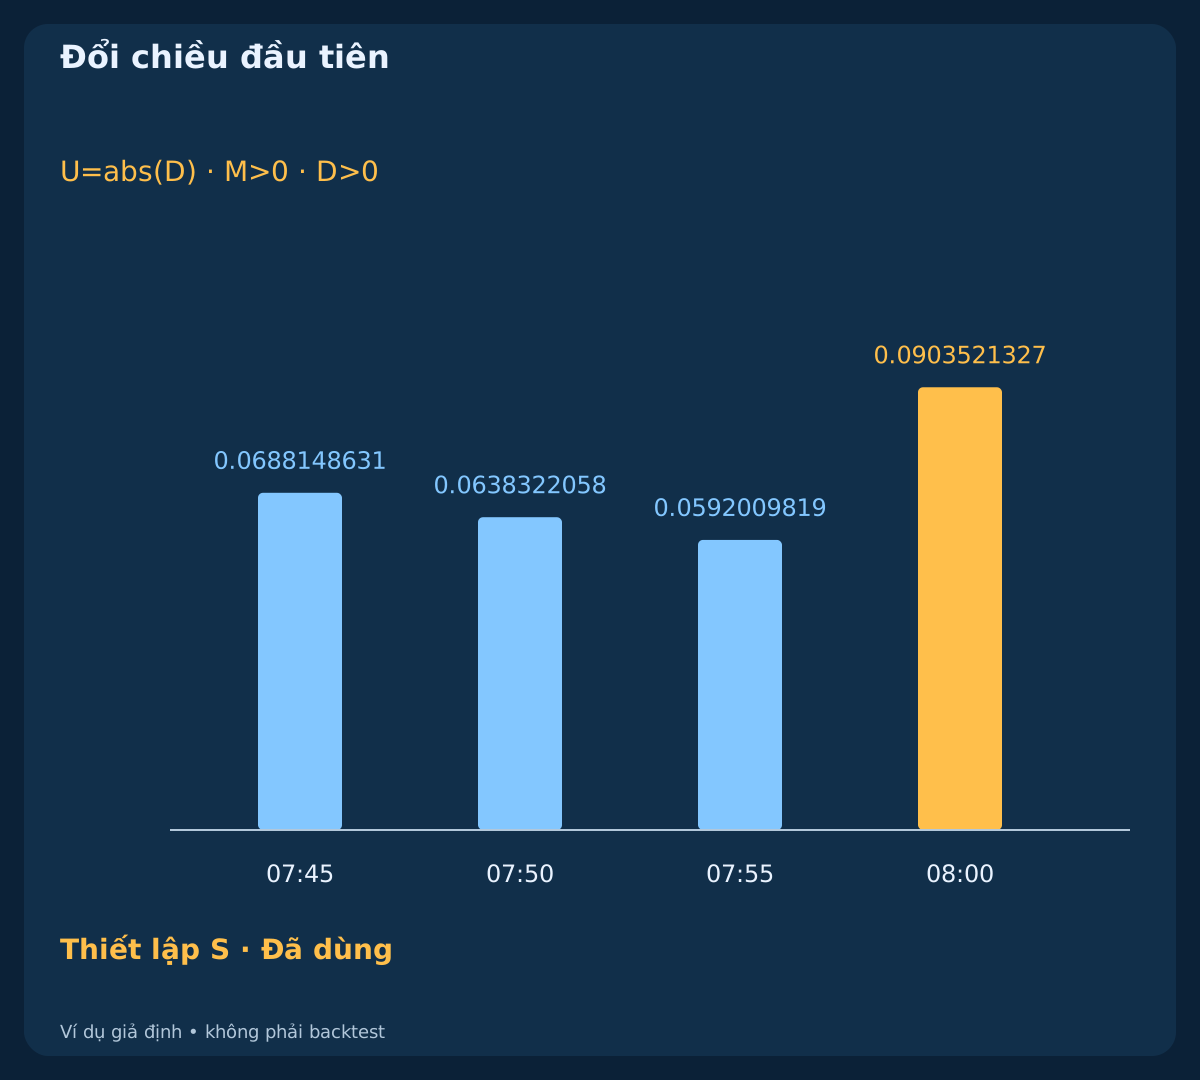
Đặt U=abs(D). Thiết lập S đầu tiên cần U[s−3]>U[s−2]>U[s−1]>0 AND U[s]>U[s−1], với cả bốn nến trong đoạn nghiêm ngặt hiện tại. Đó là ba giá trị nhỏ dần, tức hai lần giảm, sau đó tăng. Bằng nhau không đạt. So sánh độ chính xác đầy đủ, không dùng nhãn biểu đồ đã làm tròn.
Trong ví dụ BUY, các lần đóng 07:45 / 07:50 / 07:55 / 08:00 UTC có D tính bằng pip là 0.0688148631 / 0.0638322058 / 0.0592009819 / 0.0903521327. M vẫn dương. Nến cuối là S: chọn ứng viên và dùng hết cơ hội của đoạn nhưng chưa gửi lệnh. Nhánh SELL được dựng bằng cách đảo dấu, nên mẫu giá trị tuyệt đối giữ nguyên.
| Giờ UTC | Chính | Tín hiệu | Chênh lệch |
|---|---|---|---|
| 07:45 | 3.3199691418 | 3.2511542787 | 0.0688148631 |
| 07:50 | 3.3332038698 | 3.2693716640 | 0.0638322058 |
| 07:55 | 3.3454737693 | 3.2862727874 | 0.0592009819 |
| 08:00 | 3.3967339610 | 3.3063818283 | 0.0903521327 |
5. Chất lượng S và stop bảo vệ cố định
S và C đều phải đóng trong [07:00,10:00) UTC. Đây là giờ đóng nến, không phải nhãn trên biểu đồ broker; kiểm tra độ lệch giờ của ngày đó. S BUY đóng cao hơn mở, S SELL thấp hơn mở. Yêu cầu 2<=ATR_S/pip<=8; TR(S)<=1.25×ATR_S rồi cố định ATR_S tại S. Cửa sổ này là lựa chọn nghiên cứu, không bảo đảm thanh khoản hay không có tin tức.
Cố định bảo vệ BUY tại S_bid=floor_tick(BidLow(S)−0.2 pip) hoặc SELL tại S_ask=ceil_tick(AskHigh(S)+0.2 pip). Hàm làm tròn xuống hoặc lên theo tick có thể giao dịch. SELL thực cần đỉnh Ask tương ứng; cộng spread hiện tại vào đỉnh Bid cũ không khôi phục được nó. Khoảng Ask cố định 0,8 pip chỉ là quy ước dữ liệu giả định.
6. Chỉ nến theo lịch kế tiếp được xác nhận
C là nến đóng đúng năm phút sau S. Hủy trước nếu BUY: BidLow(C)<=S_bid; SELL: AskHigh(C)>=S_ask, kể cả sau đó C đóng vượt ngưỡng vào. Tiếp theo mới yêu cầu cùng đoạn nghiêm ngặt, đúng giờ và TR(C)<=1.5×ATR_S. Giá phải thỏa BUY: BidClose(C)>BidHigh(S)+0.1 pip; SELL: BidClose(C)<BidLow(S)−0.1 pip. Bằng ngưỡng, thiếu C hoặc C không đạt đều dùng hết cơ hội.
Khi C hợp lệ đóng, cố định BUY: T_bid=floor_tick(BidClose(C)+2×ATR_S); SELL: T_ask=ceil_tick(AskClose(C)−2×ATR_S). Mục tiêu dùng ATR đã lưu ở S và đúng phía báo giá thoát. Đây không phải bội số R cố định. Không dời mức khi MACD, ATR, spread hay giá thay đổi. Không có lệnh chờ ở cực trị S hoặc nến xác nhận thứ hai.
| Hướng | Stop | Mục tiêu |
|---|---|---|
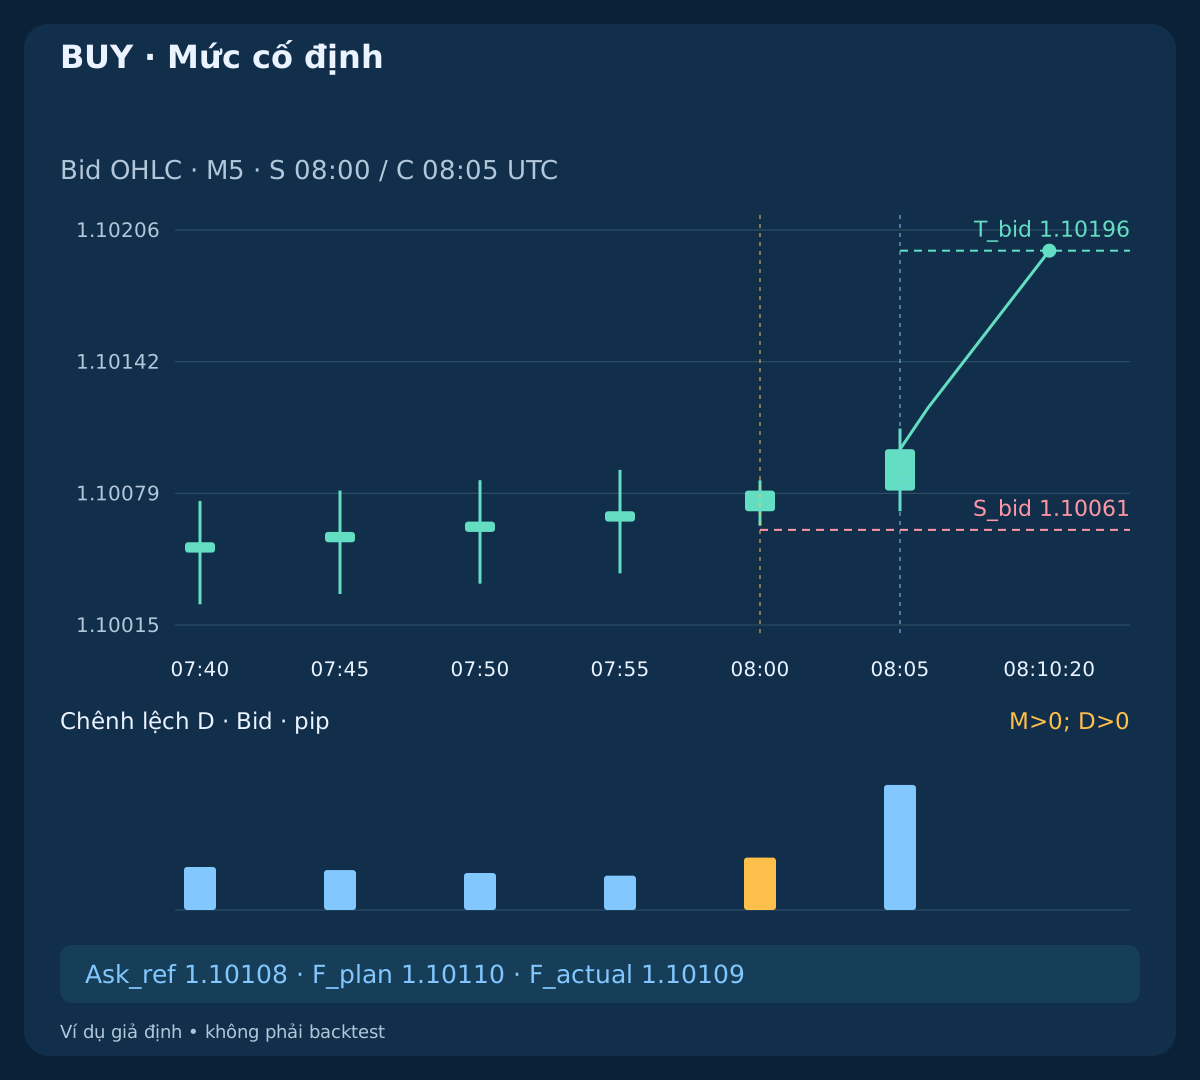
| BUY | 1.10061 | 1.10196 |
| SELL | 1.10147 | 1.10012 |
7. Một báo giá đầu và một yêu cầu ban đầu
Dùng lần quan sát báo giá đầu tiên của mã sau giờ đóng C theo lịch để xử lý C. Nếu lúc đó chưa có dữ liệu C đầy đủ, dùng hết ứng viên. Yêu cầu giá dương, Ask không nhỏ hơn Bid, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip và tuổi báo giá kể từ khi nhận tại máy cho chính mã đó <=250 ms. Đây là thời gian từ lúc nhận, không phải tuyên bố thời gian máy chủ MT4 đo được độ trễ mạng.
Gửi tối đa một yêu cầu thị trường ban đầu trước hoặc đúng C+1 second; không có báo giá kịp hạn thì hết hiệu lực. Không thay báo giá đầu không đạt bằng báo giá sau tốt hơn. Trước khi gửi, kiểm tra lại giá hiện tại, tuổi, chi phí, phơi nhiễm, ký quỹ, lot tối thiểu, quyền và giới hạn stop của broker. S, T và khối lượng tính lần đầu giữ nguyên; rủi ro theo giá hiện tại vẫn phải trong ngân sách. Bỏ qua nếu giao diện không gửi kèm SL/TP cố định ngay khi vào. Không nới stop hoặc sửa khối lượng trong lúc chờ để cứu điều kiện không đạt.
8. BUY: từ nến đóng đến giá khớp thực tế
S đóng lúc 08:00 và C lúc 08:05 UTC. Ở đây ATR_S=4.8 pips; S_bid=1.10061; T_bid=1.10196. Báo giá đầu đến tại 08:05:00.100; Bid/Ask=1.10100/1.10108. Spread 0,8 pip và Bid tham chiếu bằng giá đóng C. Tính phần dự phòng vào bất lợi để lập kế hoạch tại F_plan=Ask_ref+0.2 pip=1.10110, không phải giá đóng Bid trên biểu đồ.
Tính toán ròng bên dưới cho L=5.8 pips; W=7.7 pips; W/L=1.327586; lots=0.43. Yêu cầu có bảo vệ gửi lúc 08:05:00.300 với tuổi từ lúc nhận 200 ms. Máy chủ giả định khớp tại 1.10109 lúc 08:05:00.450 và xác nhận ở .500. Đó là các sự kiện riêng. Tính lại phơi nhiễm thực từ giá khớp xác nhận; khối lượng đã chọn trước khi gửi không được viết lại sau đó.
9. SELL: mức Ask và vào ở Bid
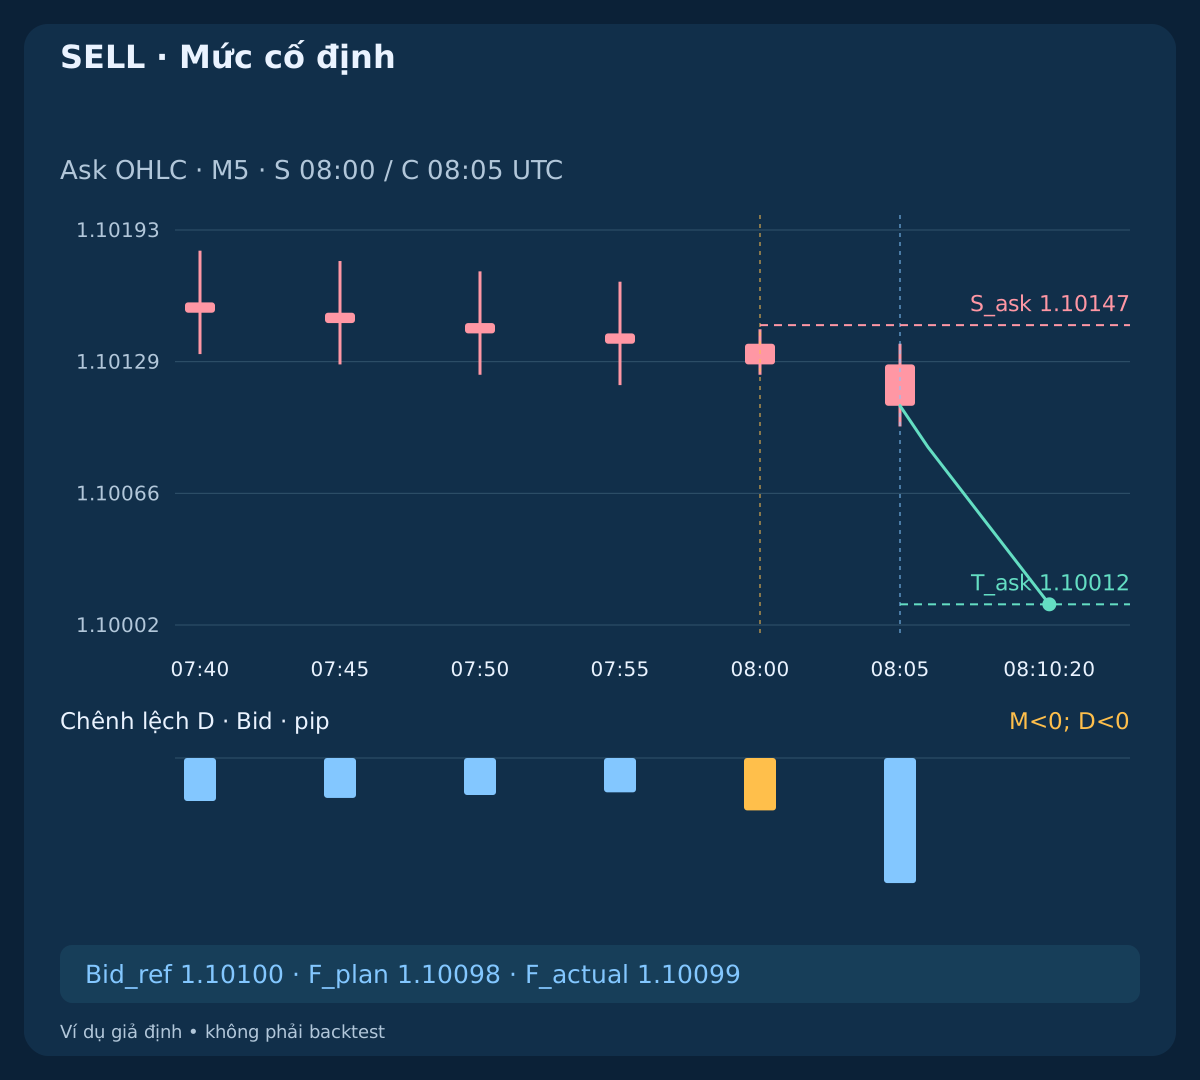
Nhánh SELL độc lập đảo nến Bid và dấu chỉ báo. Bid/Ask đầu vẫn là 1.10100/1.10108, với ATR_S=4.8 pips; S_ask=1.10147; T_ask=1.10012. Bán vào tại Bid; kế hoạch bất lợi dùng F_plan=Bid_ref−0.2 pip=1.10098. Stop và mục tiêu là mức Ask để thoát, không được chỉ kiểm tra trên biểu đồ Bid.
Cùng giả thiết cho L=5.8 pips; W=7.7 pips; lots=0.43; giá vào thực tế giả định là 1.10099. Mục tiêu Ask 1.10012 sau đó đi với Bid 1.10004 trong cấu trúc spread cố định này. Tính đối xứng được cố ý tạo để kiểm tra cơ chế, không chứng minh BUY và SELL thực có hiệu quả bằng nhau hoặc spread thực cố định.
10. Ba lỗi mà giá sau không cứu được
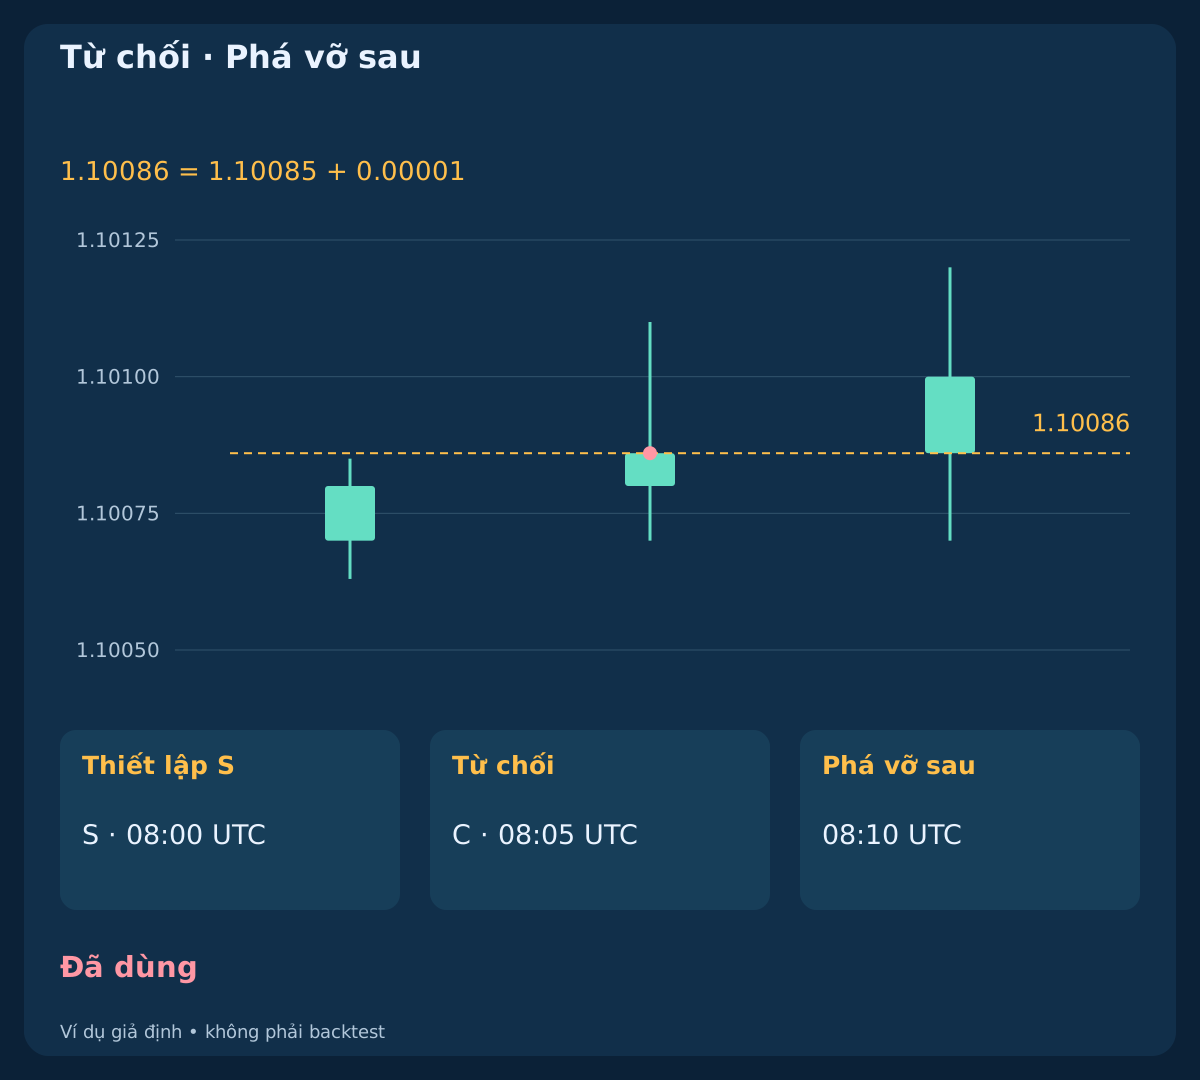
Ở nhánh không xác nhận, giá đóng Bid của C là 1.10086=1.10085+0.00001. Bằng đúng ngưỡng nên không đạt phá vỡ BUY nghiêm ngặt. Giá đóng cao hơn lúc 08:10 đã muộn. Ở nhánh độc lập khác, Ask đầu là 1.10113 so với Bid 1.10100: spread 1,3 pip. Báo giá tốt hơn 0,8 pip tại .200 không thay được báo giá đầu bị từ chối.
Thiết lập quá rộng có TR(S)=16 pips; ATR_S=5.7857142857 pips. ATR nằm trong 2–8 nhưng biên độ S vượt 1,25 lần ATR, nên cơ hội hết ngay tại S. Các nhánh này không gửi yêu cầu vào, không có khối lượng giao dịch hoặc lãi lỗ đã thực hiện. Tính toán chẩn đoán CSV là phản thực tế, không phải giao dịch. Lần đổi chiều khác chỉ có thể hợp lệ khi đoạn cũ kết thúc và đoạn mới hình thành đủ mẫu bốn nến của riêng nó.
11. Chi phí ròng và khối lượng trước khi vào
Giả sử tài khoản USD, EUR 100.000 mỗi lot chuẩn và pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Dự phòng vào bất lợi 0,2 pip, trượt giá thoát còn lại 0,2 pip và hoa hồng cả lượt mở lẫn đóng 0,7 pip, tuyến tính theo khối lượng, không phí tối thiểu hoặc phí khác. Dự phòng vào đã trong F_plan; phần trừ còn lại là c=0.7+0.2=0.9 pip. Không tính spread hai lần.
BUY dùng L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c, SELL dùng L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. L và W phải dương và W/L>=1.20. Không có phơi nhiễm khác thì lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43: lỗ kế hoạch 24,94 USD, mục tiêu ròng 33,11 USD. Rủi ro tổng không rõ chặn vào; chỉ một vị thế do hệ thống sở hữu cùng lúc, không thêm hoặc hedge. Dự phòng dùng cho kế hoạch, không bảo đảm khớp và không phải phí thực trả.
| Hướng | Lỗ, pip | Lợi nhuận, pip | W/L ròng | Lot | Rủi ro dự kiến, USD | Mục tiêu ròng, USD |
|---|---|---|---|---|---|---|
| BUY | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
| SELL | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
12. Thoát giá cố định và giới hạn thời gian
Đóng toàn bộ BUY tại Bid<=S_bid OR Bid>=T_bid hoặc toàn bộ SELL tại Ask>=S_ask OR Ask<=T_ask. Thoát theo thời gian dùng báo giá hợp lệ đầu tiên từ min(C+20 minutes,10:00 UTC), tính từ C chứ không từ lúc khớp. Đối soát stop hoặc mục tiêu broker đã thực hiện trước khi yêu cầu đóng lần nữa. Không trailing, đóng một phần, đặt lại mục tiêu ATR hay thoát bằng MACD.
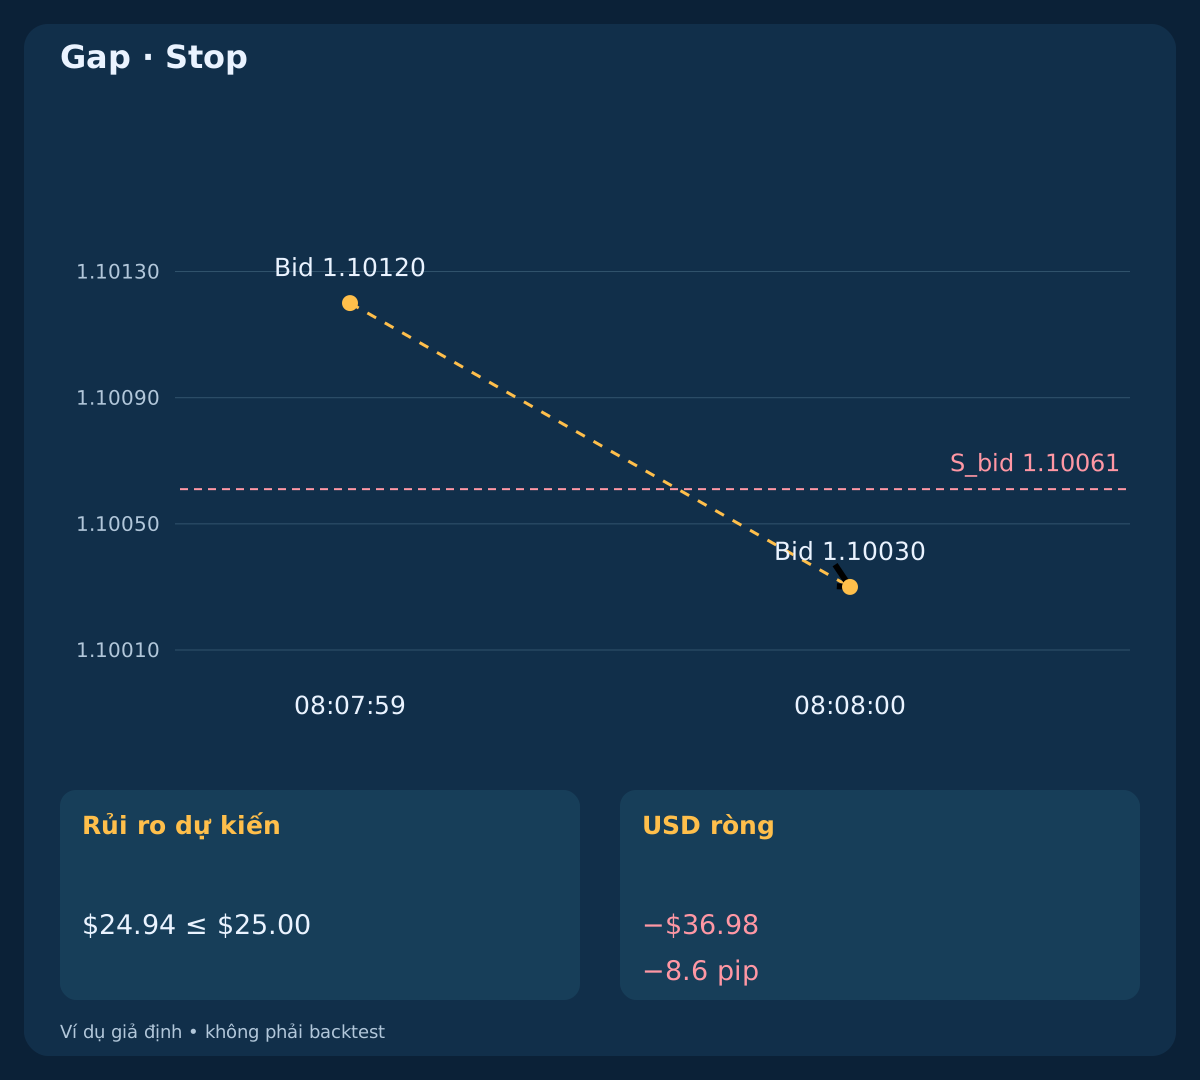
Các nhánh chạm mục tiêu có kết quả theo giá thực 8.7−0.7=8.0 net pips; $34.40. Dự phòng trượt giá không dùng không được trừ như chi phí thực. Nhánh gap nhảy từ Bid 1.10120 xuống 1.10030 và thoát ở giá có sẵn 1.10030: −8.6 net pips; −$36.98, vượt kế hoạch 25 USD. Nhánh thời gian nhận báo giá đầu sau hạn lúc 08:25:00.200 và khớp đóng tại .350 cho −1.1 net pips; −$4.73. Gap và trì hoãn có thể vượt lỗ stop dự kiến.
| Kết quả | Pip ròng | USD ròng |
|---|---|---|
| BUY / Mục tiêu | 8.0 | 34.40 |
| SELL / Mục tiêu | 8.0 | 34.40 |
| BUY / Gap | -8.6 | -36.98 |
| Giờ UTC / Thoát | -1.1 | -4.73 |
| Một yêu cầu / 128 | 8.0 | 34.40 |
13. Yêu cầu chưa rõ và lỗi bảo vệ
Hết thời gian chờ không chứng minh không có vị thế. Nhánh này gửi một lần lúc 08:05:00.300, máy chủ khớp .450, báo lỗi 128 lúc 08:05:01, rồi tìm thấy vị thế có bảo vệ lúc 08:05:02. Dừng lệnh mới và đối soát vị thế, lệnh chờ, lịch sử theo định danh, mã, hướng và khối lượng. Bình luận lệnh không bảo đảm tính lũy đẳng. Không gửi lại lệnh vào một cách mù quáng.
Nếu giá khớp thuộc hệ thống đã xác minh thiếu bảo vệ cố định đúng, phản ứng định trước là một yêu cầu đóng toàn bộ thị trường khi báo giá hợp lệ và quyền cho phép; nếu bị từ chối hoặc chưa rõ kết quả, cảnh báo và đối soát. Không lặp đóng mù quáng hoặc đụng vị thế khác. Dừng vào mới không tắt quản lý hiện hữu: vẫn kiểm tra giá, quyền và đối soát. Khởi động lại phải phục hồi quyền sở hữu và trạng thái đoạn đã dùng.
14. Khi giả thuyết có thể thất bại
D tăng nhẹ cũng có thể xảy ra trong trôi giá yếu; xác nhận có thể đến gần lúc cạn đà. Mục tiêu ATR có thể không đạt trước giới hạn giờ. Spread rộng, hoa hồng thay đổi, báo giá thưa, gap hoặc thiếu Ask lịch sử có thể khiến biểu đồ Bid đẹp không giao dịch được. Từ chối là kết quả đã quy định, không cho phép nới ngưỡng sau khi nhìn nến kế tiếp.
Bản cơ sở không có chặn tin tự động. Cửa sổ UTC không lọc tin. Biến thể theo tin phải công bố trước thử nghiệm toàn bộ quy tắc chặn, phục hồi spread và tín hiệu mới, đồng thời so cả cơ hội bỏ lỡ và chi phí. Đổi cách lấy trung bình ATR, giờ hoặc ngưỡng cũng phải là biến thể công bố trước, không sửa ngầm.
15. Tái lập cơ chế trước khi đo hiệu quả
Ba CSV chứa làm nóng chỉ báo, sự kiện lệnh và sổ chi phí đầy đủ của tám nhánh giả định độc lập: 1.041 nến và 2.386 sự kiện. Năm nhánh đạt là các phương án thay thế, không phải vị thế đồng thời hay mẫu tỷ lệ thắng. Sau vào, luồng báo giá dạy học mỗi giây đã khai báo cùng quan sát điểm cuối rõ ràng xác định toàn bộ giá có thể dùng; dấu đóng phân tích không khẳng định có giá thực thi tại thời điểm đó. Không có tài trợ hay phí thêm.
Tính lại EMA, tín hiệu SMA, D và ATR tường minh. Phát lại trạng thái đã dùng, rồi áp dụng vô hiệu trước xác nhận, báo giá đầu, chi phí và thoát theo thời gian. Thử bằng ngưỡng, không và đổi dấu, lần đầu ngoài giờ, thiếu C, giá cũ, hết hạn, lot không đủ, khởi động lại, timeout và gap. Nghiên cứu hiệu quả cần giai đoạn chưa dùng, dữ liệu Bid/Ask thực và giới hạn broker; nhánh giả định chỉ kiểm tra cơ chế.
16. Danh sách quyết định ngắn
Xác lập dữ liệu đóng liên tục, đoạn nghiêm ngặt thực tế và trạng thái đã dùng. Chọn lần đổi chiều bốn giá trị đầu, kiểm tra S và cố định ATR cùng bảo vệ. Chỉ kiểm tra C theo lịch, vô hiệu trước, rồi cố định mục tiêu. Xử lý báo giá đầu đúng một lần, tính lợi nhuận/rủi ro ròng và khối lượng cố định, kiểm tra lại điều kiện hiện tại rồi gửi tối đa một yêu cầu có bảo vệ trong hạn.
Sau đó đối soát kết quả và quản lý vị thế xác nhận bằng mức giá cố định cùng giới hạn giờ. Sau từ chối, chờ đoạn và mẫu thực sự mới. Ghi ứng viên bị loại, chi phí và kết quả chưa rõ. Quy trình hữu hạn giúp tái lập giả thuyết; không chứng minh kỳ vọng dương, trần lỗ bảo đảm hay thông số phù hợp giao dịch thực.
Câu hỏi thường gặp
Đây có phải lại là chiến lược MACD cắt mức không?
Không. Giá trị chính và chênh lệch so với tín hiệu phải đã cùng dấu nghiêm ngặt. Thiết lập là co lại rồi đổi chiều lần đầu trong đoạn, sau đó một nến theo lịch xác nhận giá.
Mẫu dùng histogram nào?
Giá trị tuyệt đối D, MACD trừ tín hiệu SMA, còn gọi OsMA. Histogram MACD chuẩn MT4 hiển thị M; nhầm hai chuỗi sẽ đổi chiến lược.
Có thể chờ spread hẹp rồi vào không?
Không. Báo giá quan sát đầu không đạt đã dùng hết ứng viên. Giá tốt hơn, phá vỡ hay đổi chiều sau trong cùng đoạn không khôi phục cơ hội.
ATR nào đặt 14 cũng dùng được sao?
Chỉ khi cách tính khớp. Mô hình dùng trung bình đơn giản của mười bốn true range Bid. Wilder, khởi tạo hoặc dữ liệu khác sẽ tạo chuỗi khác.
Ngân sách 0,25% có chặn mọi lỗ thực không?
Không. Nó định cỡ kế hoạch ban đầu với dự phòng đã khai báo. Gap, khớp, chậm hoặc lỗi bảo vệ có thể vượt; ví dụ gap lỗ 36,98 USD so với ngân sách 25 USD.
Kết quả CSV chứng minh chiến lược hiệu quả không?
Không. Đây là nhánh giả định độc lập để kiểm tra tín hiệu, thực thi và kế toán, không phải quan sát thị trường, backtest, danh mục hay ước tính hiệu quả.
Nguồn và ghi chú nghiên cứu
Tài liệu chính thức giải thích chỉ báo và tham số lệnh. Mẫu, ngưỡng, giờ, giới hạn rủi ro và giá là giả thiết nghiên cứu của chúng tôi; tài liệu không xác nhận khả năng sinh lời.
- MetaTrader 4: MACD main and SMA signal definition
- MetaTrader 4: true range and ATR
- MQL4: protected order request parameters
Giả thuyết nghiên cứu giáo dục. Giá và diễn biến thực thi là giả định; không có hiệu quả đã xác minh hay giới hạn lỗ bảo đảm.