

Le momentum peut se redresser après une entrée refusée. Ce modèle ne donne pas pour autant droit à un nouvel essai. Chaque segment strict du MACD reçoit un premier retournement, une confirmation par la bougie suivante et une décision sur la première cotation. Les exemples inventés expliquent l’exécution sans démontrer un avantage.
1. L’hypothèse mise à l’épreuve
L’hypothèse consiste à étudier la première reprise du momentum au sein d’un mouvement directionnel existant. Contrairement à une entrée par passage du MACD à zéro, la ligne principale et sa différence avec le signal ont déjà le même signe. Aucun filtre de tendance EMA, franchissement de zéro, renforcement ou nouvel essai ultérieur n’est prévu. C’est une spécification de recherche, pas un Expert Advisor prêt à l’emploi ni un système dont la rentabilité serait démontrée.
Utilisez des bougies M5 consécutives selon leur calendrier prévu, uniquement clôturées. L’instrument pédagogique est un EURUSD fictif : pip=0.0001; point=tick=0.00001. Tous les OHLC analytiques sont Bid. Une protection SELL réelle exige aussi l’historique Ask correspondant. Bougies ou indicateurs manquants, exposition inconnue ou état non rapproché bloquent toute entrée. La prochaine bougie disponible ne remplace jamais la confirmation programmée absente.
2. Définir MACD et ATR avant le test
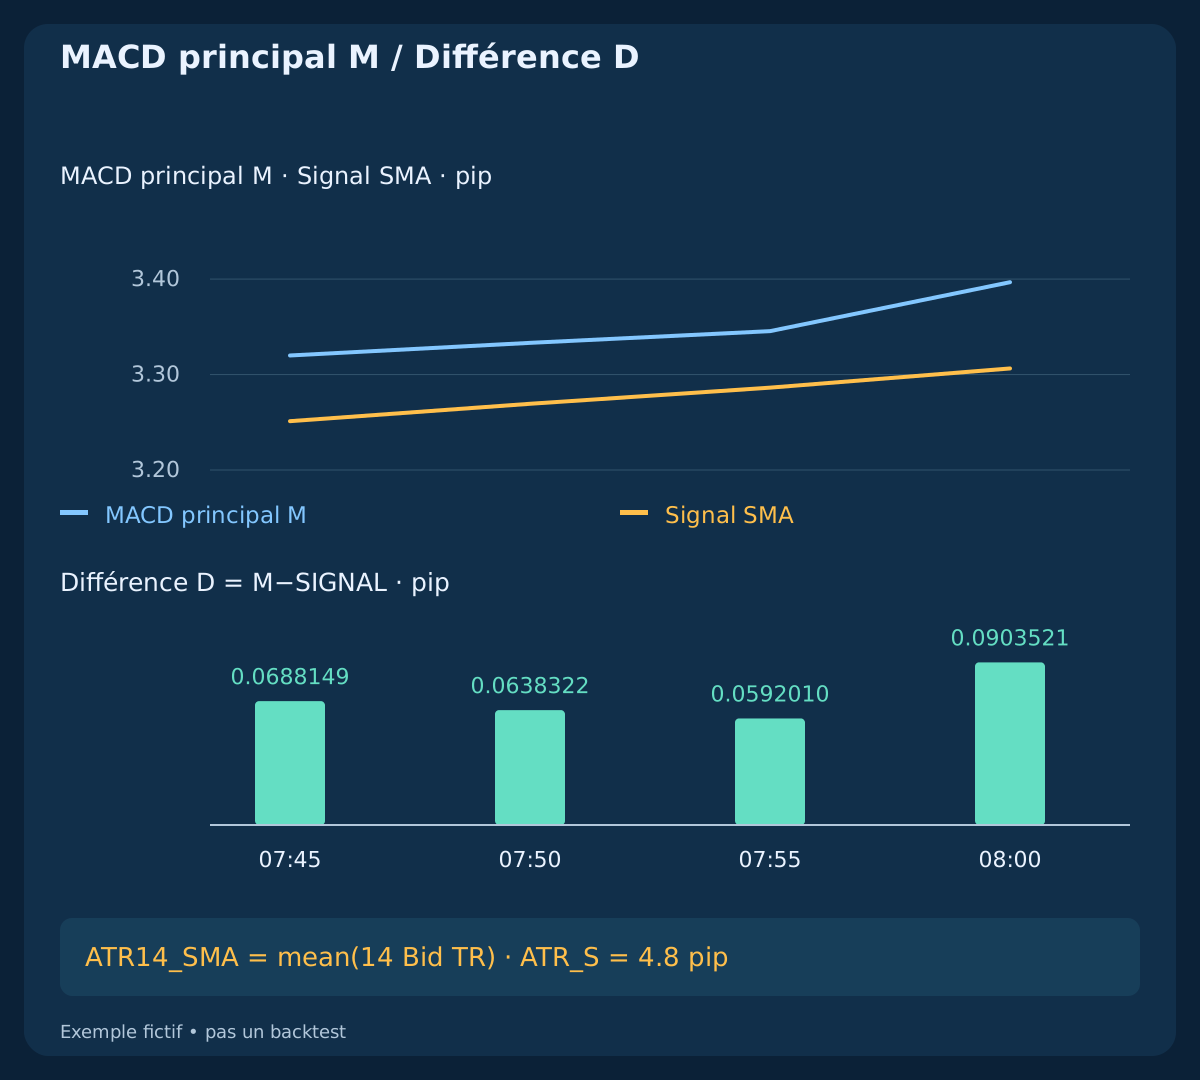
Sur les cours de clôture, M=EMA12(Close)−EMA26(Close); SIGNAL=SMA9(M); D=M−SIGNAL. Le signal de cette définition MT4 est une moyenne mobile simple. L’histogramme MACD habituel de MT4 représente M ; D est la différence distincte entre MACD et signal, également appelée OsMA. Ce n’est pas une troisième confirmation indépendante. Les deux EMA du jeu d’exemple démarrent au premier cours de clôture ; comparez initialisation et préchauffage avant de comparer les plateformes.
Sur les bougies Bid, définissez TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)); ATR14_SMA=mean(last 14 TR). L’article choisit une moyenne ATR simple, sans lissage de Wilder. L’étiquette ATR(14) ne garantit pas l’équivalence. Dans le CSV, l’ATR commence à l’indice 13 et la première clôture sert de clôture précédente initiale. Le décalage 0 désigne la bougie en formation : S est au décalage 1 à sa clôture puis 2 lorsque C clôture. Stockez les horodatages, pas les indices mobiles.
3. Une occasion par segment strict
Un segment BUY existe tant que M>0 AND D>0 ; un segment SELL tant que M<0 AND D<0. Il commence lorsque la condition devient vraie après avoir été fausse et s’arrête dès qu’elle cesse de l’être. Zéro n’appartient à aucun des deux segments stricts. Après consommation, seul un nouveau segment peut offrir une occasion ; l’ouverture du créneau ne réinitialise pas l’état.
Suivez le segment depuis son vrai début, y compris hors créneau. Consommez immédiatement son premier retournement structurel, même si le corps de bougie, l’ATR, l’heure, la confirmation, la cotation ou le risque échoue. Après redémarrage, rapprochez l’exposition et rejouez l’état sans envoyer d’ordres historiques. Si l’état consommé reste indéterminé, suspendez les entrées au lieu de supposer le segment disponible.
4. Quatre valeurs clôturées sélectionnent S
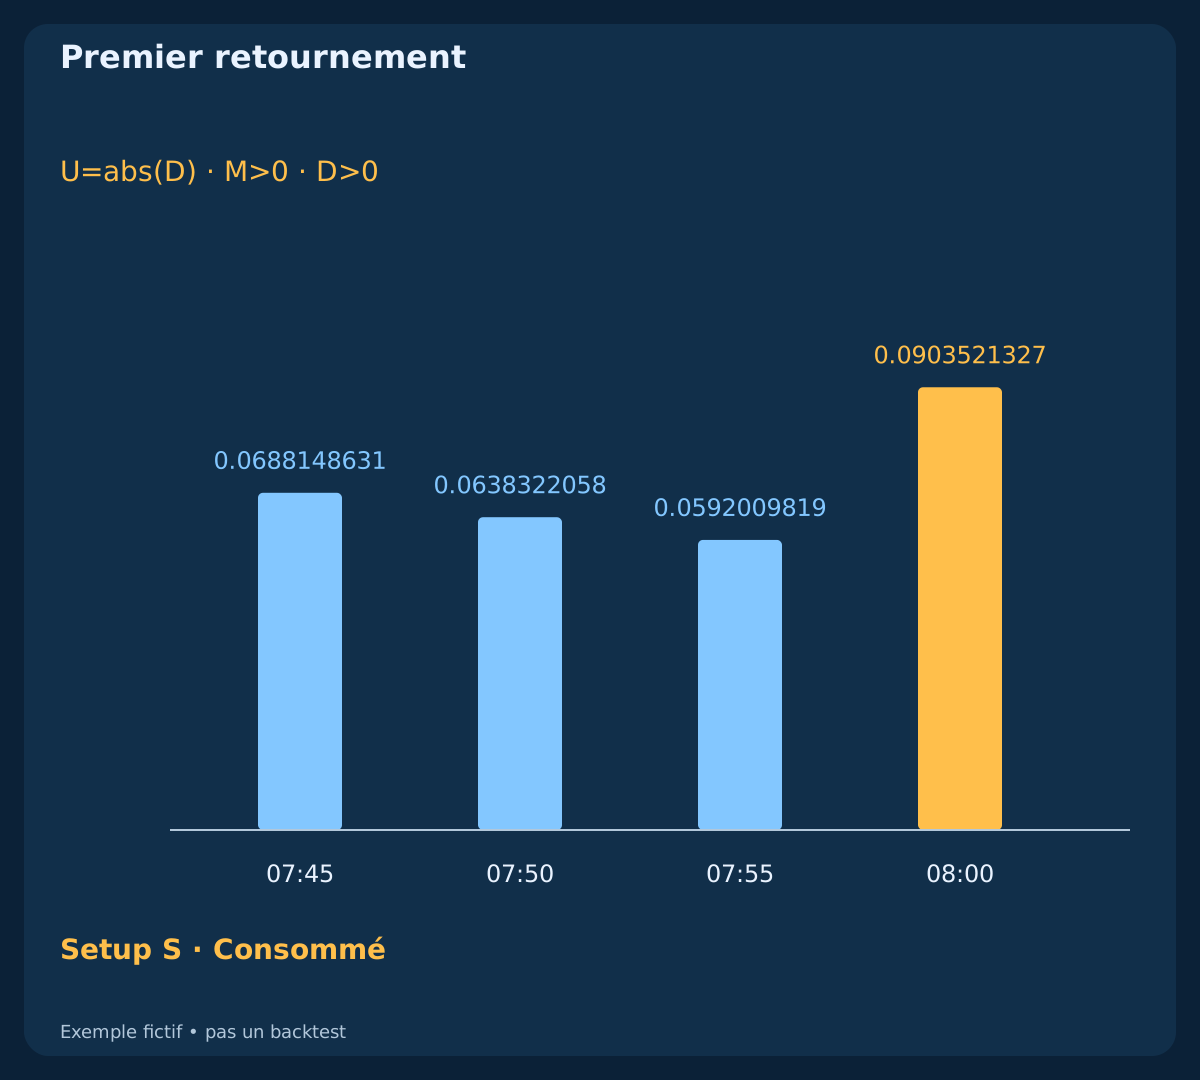
Soit U=abs(D). Le premier setup S exige U[s−3]>U[s−2]>U[s−1]>0 AND U[s]>U[s−1], les quatre bougies appartenant au segment strict actuel. Il s’agit de trois valeurs successivement plus faibles, donc deux baisses, puis d’une hausse. L’égalité ne suffit pas. Évaluez les valeurs complètes plutôt que les libellés arrondis du graphique.
Dans l’exemple BUY, les clôtures à 07:45 / 07:50 / 07:55 / 08:00 UTC donnent D en pips : 0.0688148631 / 0.0638322058 / 0.0592009819 / 0.0903521327. M reste positif. La dernière bougie est S : elle sélectionne le candidat et consomme le segment sans envoyer d’ordre. La construction SELL inverse les signes ; le motif des valeurs absolues reste identique.
| Heure UTC | Principal | Signal | Différence |
|---|---|---|---|
| 07:45 | 3.3199691418 | 3.2511542787 | 0.0688148631 |
| 07:50 | 3.3332038698 | 3.2693716640 | 0.0638322058 |
| 07:55 | 3.3454737693 | 3.2862727874 | 0.0592009819 |
| 08:00 | 3.3967339610 | 3.3063818283 | 0.0903521327 |
5. Qualité de S et stop protecteur fixe
S et C doivent clôturer dans [07:00,10:00) UTC. Ce sont des heures de clôture, pas celles affichées par le courtier ; vérifiez son décalage pour la date concernée. Une S BUY clôture au-dessus de son ouverture, une S SELL au-dessous. Exigez 2<=ATR_S/pip<=8; TR(S)<=1.25×ATR_S et figez ATR_S à S. Ce créneau est une hypothèse de recherche, sans garantie de liquidité ou d’absence d’annonces.
Figez la protection BUY à S_bid=floor_tick(BidLow(S)−0.2 pip) ou SELL à S_ask=ceil_tick(AskHigh(S)+0.2 pip). Les fonctions arrondissent au tick négociable inférieur ou supérieur. Pour un vrai SELL, il faut le plus haut Ask correspondant ; ajouter le spread actuel à un ancien plus haut Bid ne le reconstitue pas. L’écart Ask constant de 0,8 pip appartient uniquement au jeu fictif.
6. Seule la bougie programmée suivante confirme
C clôture exactement cinq minutes après S. Annulez d’abord si BUY: BidLow(C)<=S_bid; SELL: AskHigh(C)>=S_ask, même si C clôture ensuite au-delà du seuil d’entrée. Exigez ensuite le même segment strict, le créneau et TR(C)<=1.5×ATR_S. Le prix doit respecter BUY: BidClose(C)>BidHigh(S)+0.1 pip; SELL: BidClose(C)<BidLow(S)−0.1 pip. Égalité, absence de C ou échec de C consomment l’occasion.
À la clôture valide de C, figez BUY: T_bid=floor_tick(BidClose(C)+2×ATR_S); SELL: T_ask=ceil_tick(AskClose(C)−2×ATR_S). L’objectif utilise l’ATR enregistré à S et le bon côté de cotation de sortie. Ce n’est pas un multiple R constant. Ne déplacez aucun niveau quand MACD, ATR, spread ou cours évolue. Il n’y a ni ordre en attente à l’extrême de S ni seconde bougie de confirmation.
| Sens | Stop | Objectif |
|---|---|---|
| BUY | 1.10061 | 1.10196 |
| SELL | 1.10147 | 1.10012 |
7. Une première cotation et une demande initiale
Prenez la première cotation observée du symbole après la clôture programmée de C permettant de traiter C. Si ses données clôturées ne sont pas disponibles à cette observation, consommez le setup. Exigez des prix positifs, Ask au moins égal à Bid, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip et un âge depuis la réception locale de la cotation du symbole <=250 ms. Cet âge mesure le temps depuis réception, pas la latence réseau déduite de l’heure serveur MT4.
Envoyez au maximum une demande initiale au marché avant C+1 second, limite incluse ; sans cotation à temps, le candidat expire. Une mauvaise première cotation n’est pas remplaçable par une meilleure. Avant envoi, revérifiez prix actuels, âge, coûts, exposition, marge, lot minimal, autorisations et contraintes de stops. S, T et le volume initial restent fixes ; le risque au prix actuel doit encore tenir dans le budget. Si l’interface ne peut joindre les SL/TP fixes à l’entrée, passez votre tour. N’élargissez pas le stop et ne redimensionnez pas en attendant de réparer un refus.
8. BUY : des bougies clôturées à l’exécution
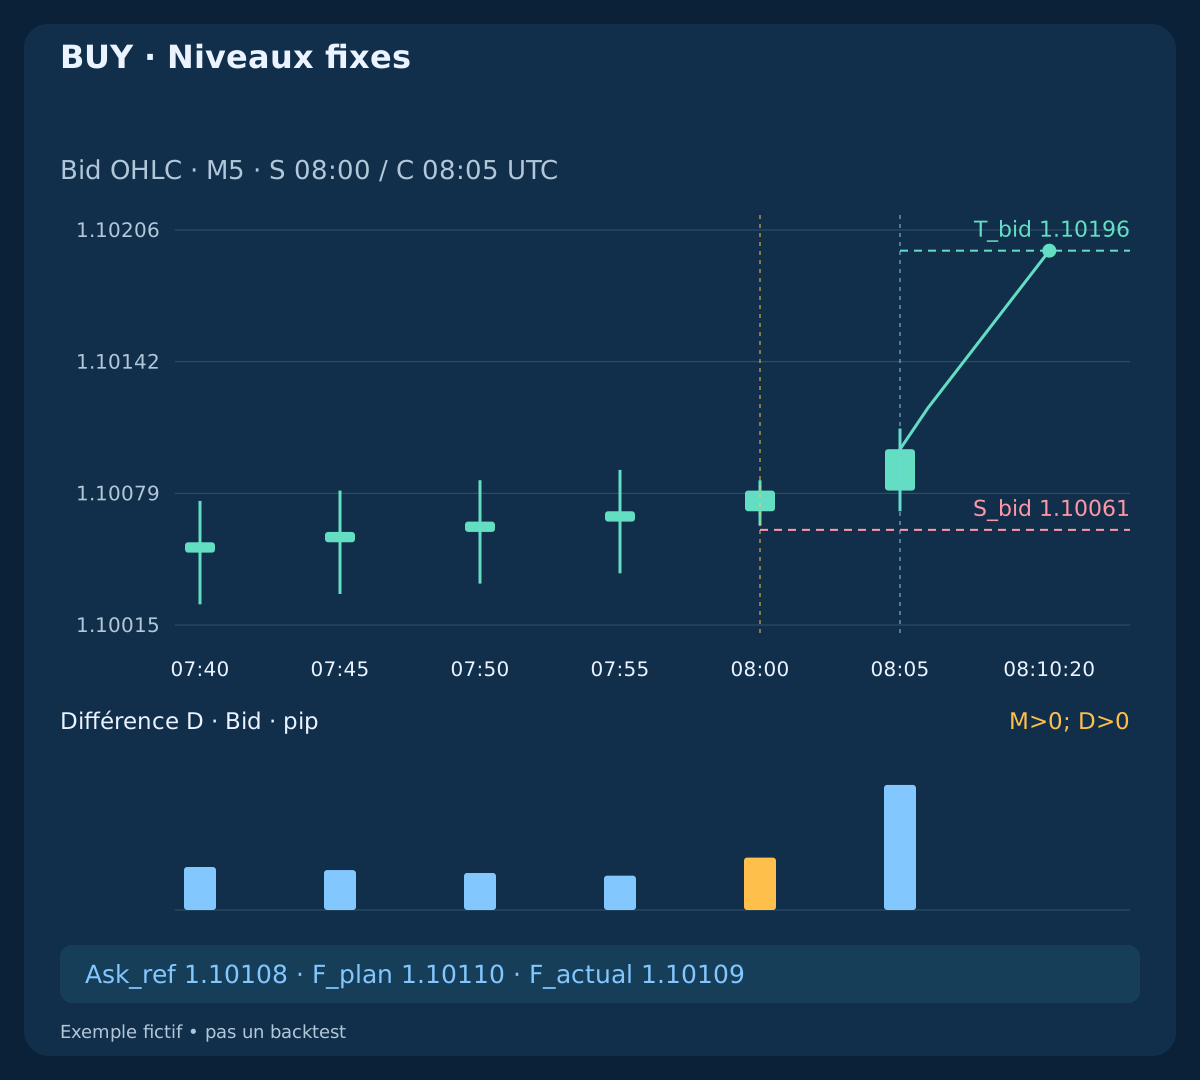
S clôture à 08:00 et C à 08:05 UTC. Ici ATR_S=4.8 pips; S_bid=1.10061; T_bid=1.10196. La première cotation arrive à 08:05:00.100; Bid/Ask=1.10100/1.10108. Le spread est de 0,8 pip et le Bid de référence égale la clôture de C. La réserve d’entrée défavorable donne F_plan=Ask_ref+0.2 pip=1.10110, plutôt que la clôture Bid du graphique.
Le calcul net présenté ensuite donne L=5.8 pips; W=7.7 pips; W/L=1.327586; lots=0.43. La demande protégée part à 08:05:00.300, avec 200 ms depuis réception. Le serveur fictif exécute à 1.10109 à 08:05:00.450 et accuse réception à .500. Ces événements sont distincts. Recalculez l’exposition réelle au prix confirmé ; le volume choisi avant envoi ne se réécrit pas après coup.
9. SELL : niveaux Ask et entrée Bid
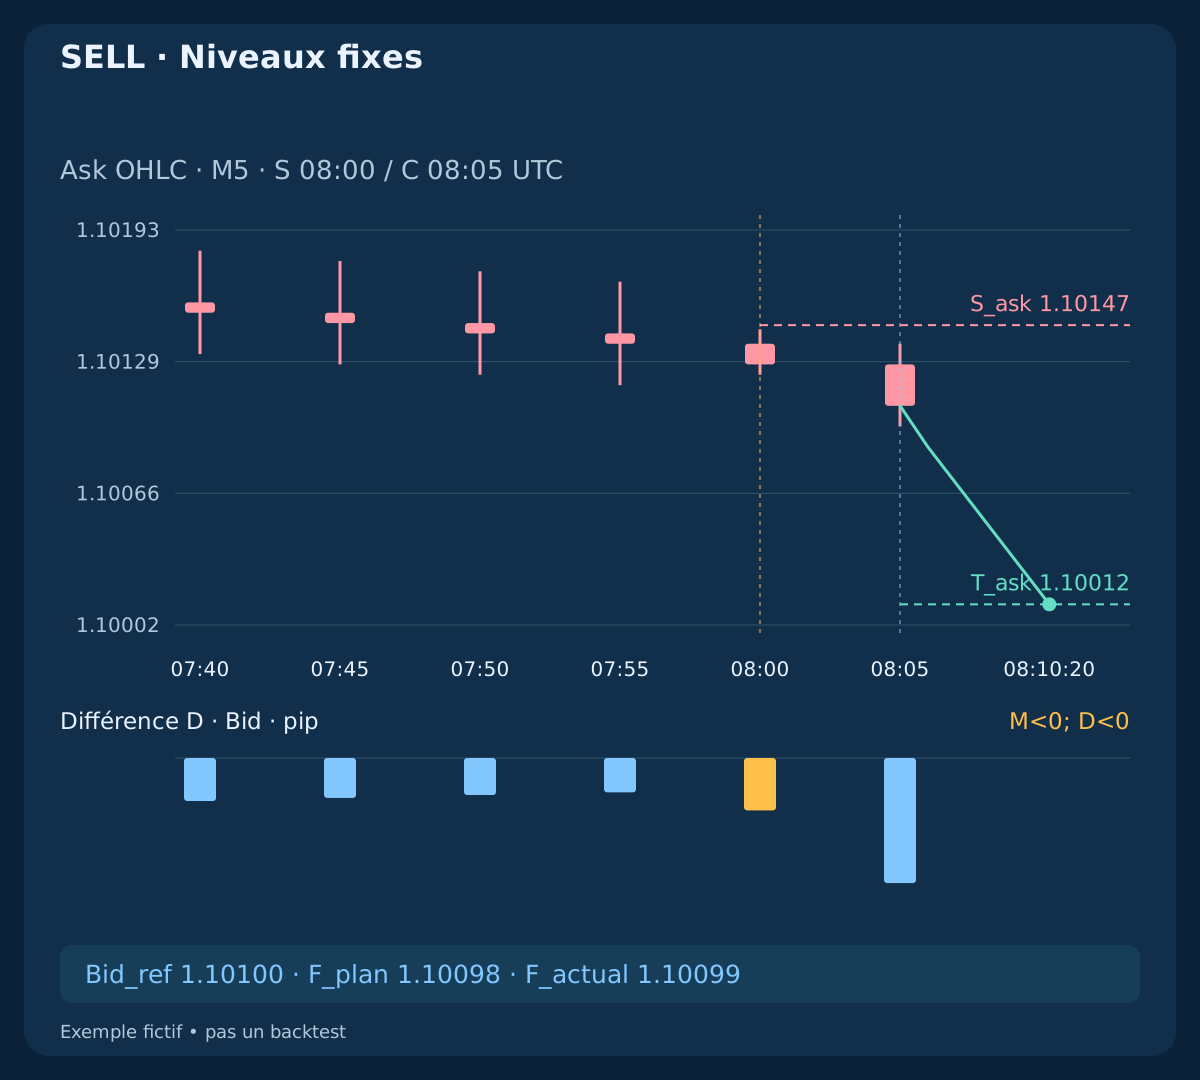
La branche SELL indépendante inverse les bougies Bid et les signes de l’indicateur. Son premier Bid/Ask est encore 1.10100/1.10108, avec ATR_S=4.8 pips; S_ask=1.10147; T_ask=1.10012. La vente entre au Bid ; la planification défavorable utilise F_plan=Bid_ref−0.2 pip=1.10098. Stop et objectif sont des niveaux Ask de sortie et ne se vérifient pas sur le seul graphique Bid.
Les mêmes hypothèses produisent L=5.8 pips; W=7.7 pips; lots=0.43 ; l’entrée fictive effective est 1.10099. L’objectif Ask de 1.10012 correspond plus tard à un Bid de 1.10004 dans cette construction à spread constant. Cette symétrie a été conçue pour vérifier la mécanique. Elle ne prouve ni des performances réelles identiques dans les deux sens ni un spread réel constant.
10. Trois échecs qu’un prix ultérieur ne répare pas
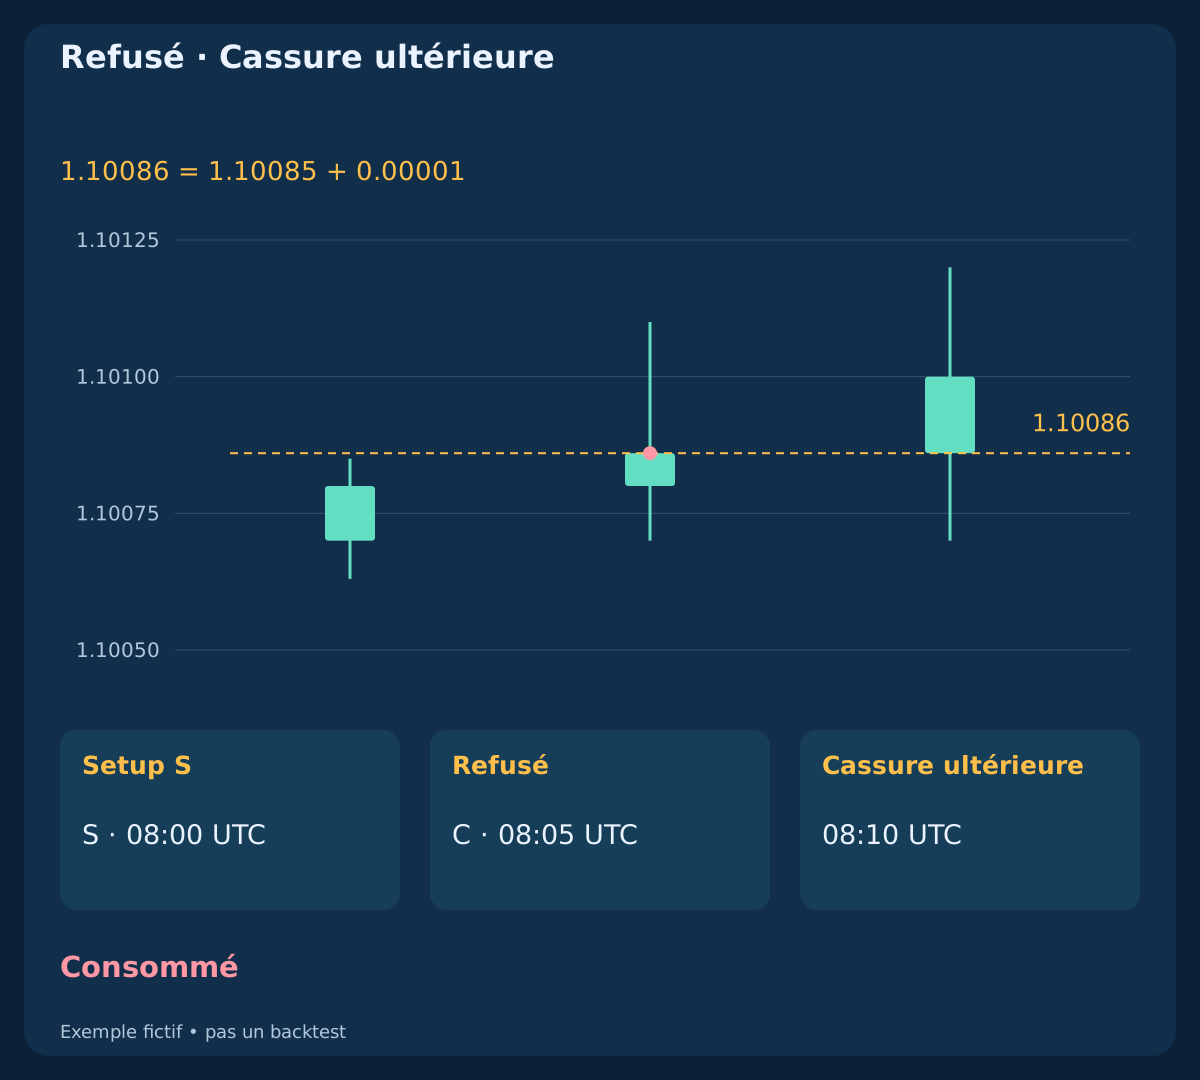
Sans confirmation, C clôture au Bid à 1.10086=1.10085+0.00001. Il égale le seuil : le franchissement strict BUY échoue. Une clôture supérieure à 08:10 arrive trop tard. Dans une autre branche indépendante, le premier Ask est 1.10113 pour un Bid de 1.10100, soit 1,3 pip de spread. La meilleure cotation de 0,8 pip à .200 ne remplace pas la première refusée.
Le setup trop large présente TR(S)=16 pips; ATR_S=5.7857142857 pips. L’ATR respecte 2–8, mais l’amplitude de S dépasse 1,25 fois l’ATR ; le segment est donc consommé dès S. Ces branches n’envoient aucune entrée, n’ont aucun volume négocié ni résultat réalisé. Les calculs diagnostiques du CSV sont contrefactuels. Un retournement ultérieur ne devient admissible qu’après la fin du segment et la formation d’un motif complet de quatre bougies dans un nouveau segment.
11. Coûts nets et volume avant l’entrée
Supposez un compte USD, EUR 100 000 par lot standard et pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Prévoyez 0,2 pip d’entrée défavorable, 0,2 de glissement de sortie restant et 0,7 pip de commission aller-retour, proportionnelle au volume sans minimum ni autres frais. La réserve d’entrée est déjà dans F_plan ; la déduction restante est c=0.7+0.2=0.9 pip. Ne comptez pas deux fois le spread.
Pour BUY, utilisez L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c ; pour SELL, L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. L et W doivent être positifs et W/L>=1.20. Sans autre exposition, lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43 : perte planifiée de 24,94 USD et objectif net de 33,11 USD. Un risque total inconnu interdit l’entrée ; une seule position propre, sans ajout ni couverture opposée. Ces réserves servent au plan ; elles ne garantissent pas l’exécution et ne sont pas des frais réalisés.
| Sens | Perte, pips | Gain, pips | W/L net | Lots | Risque prévu, USD | Objectif net, USD |
|---|---|---|---|---|---|---|
| BUY | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
| SELL | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
12. Sorties fixes et limite temporelle
Fermez tout le BUY sur Bid<=S_bid OR Bid>=T_bid ou tout le SELL sur Ask>=S_ask OR Ask<=T_ask. La sortie temporelle utilise la première cotation valide à partir de min(C+20 minutes,10:00 UTC), compté depuis C et non depuis l’exécution. Rapprochez un stop ou objectif déjà exécuté par le courtier avant de demander une autre clôture. Ni trailing, ni clôture partielle, ni nouvel objectif ATR, ni sortie MACD.
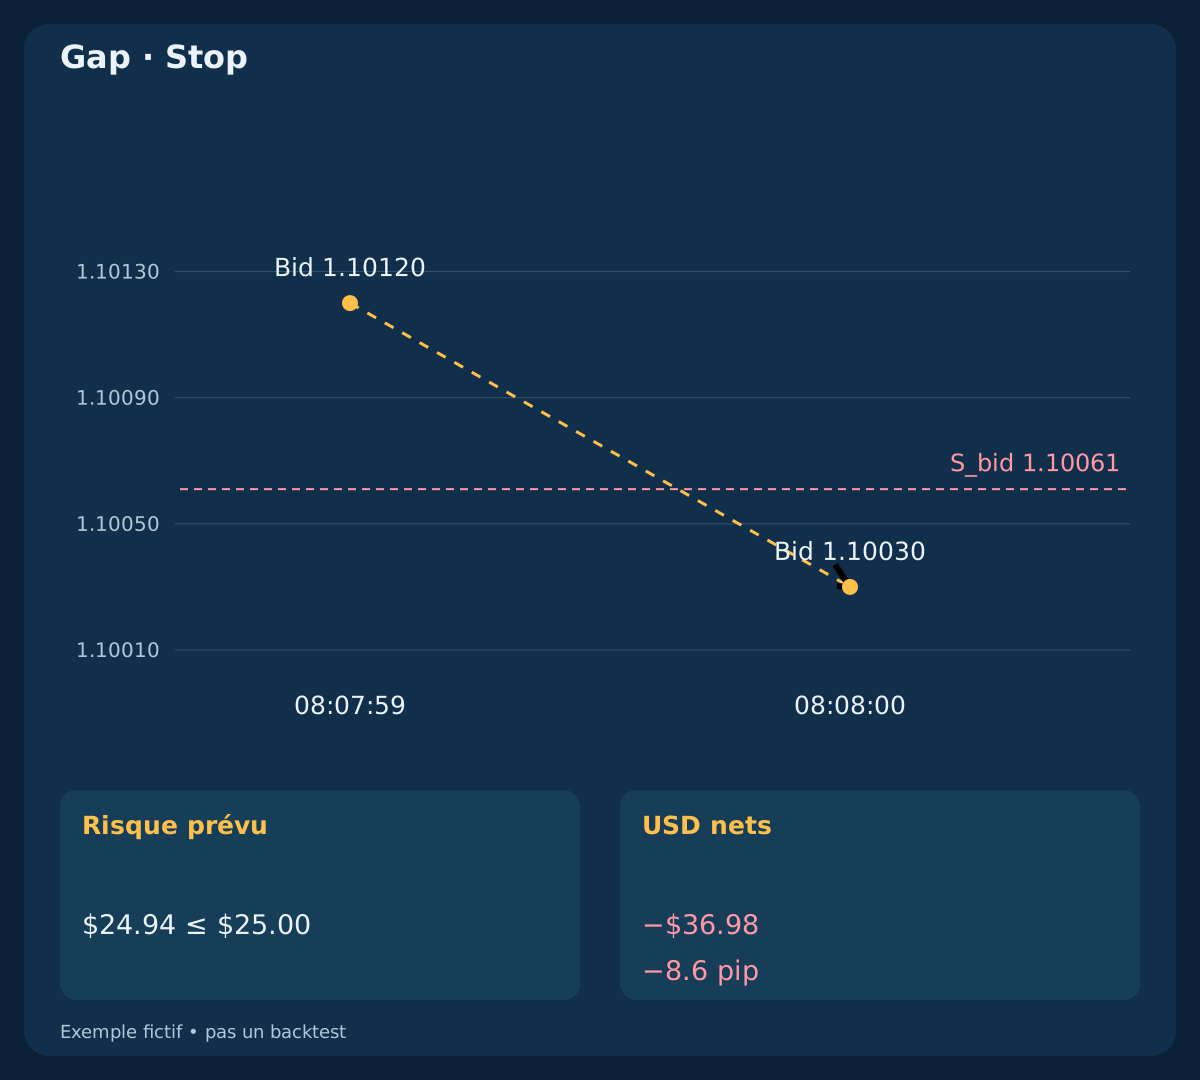
Dans les branches à objectif, entrée et sortie effectives donnent 8.7−0.7=8.0 net pips; $34.40. Les réserves de glissement inutilisées ne sont pas facturées. La branche avec gap passe de Bid 1.10120 à 1.10030 et sort au cours disponible 1.10030 : −8.6 net pips; −$36.98, au-delà du plan de 25 USD. La branche temporelle reçoit sa première cotation échue à 08:25:00.200 et clôture à .350 pour −1.1 net pips; −$4.73. Gaps et délais peuvent dépasser la perte prévue au stop.
| Résultat | Pips nets | USD nets |
|---|---|---|
| BUY / Objectif | 8.0 | 34.40 |
| SELL / Objectif | 8.0 | 34.40 |
| BUY / Gap | -8.6 | -36.98 |
| Heure UTC / Sortie | -1.1 | -4.73 |
| Une demande / 128 | 8.0 | 34.40 |
13. Demandes incertaines et protection défaillante
Un délai dépassé ne prouve pas l’absence de position. La branche envoie une seule fois à 08:05:00.300, est exécutée sur le serveur à .450, reçoit l’erreur 128 à 08:05:01 et découvre la position protégée à 08:05:02. Suspendez les entrées et rapprochez positions, ordres en attente et historique avec identifiants, symbole, sens et volume. Le commentaire ne garantit pas l’idempotence. Ne renvoyez pas aveuglément l’entrée.
Si une exécution propre vérifiée n’a pas la protection fixe correcte, la réponse prévue est une demande de clôture totale au marché sur cotation valide et avec les autorisations nécessaires ; en cas de refus ou d’incertitude, alertez et rapprochez. Ne répétez pas aveuglément les clôtures et ne touchez pas aux positions étrangères. La suspension des entrées ne désactive pas la gestion existante : ses contrôles de cours, droits et rapprochement continuent. Le redémarrage doit restaurer propriété et état consommé.
14. Les limites possibles de l’hypothèse
Une faible hausse de D peut apparaître dans une dérive peu convaincante ; la confirmation peut arriver près de l’épuisement. L’objectif ATR peut rester inaccessible avant la sortie temporelle. Spread large, commissions variables, cotations rares, gaps ou historique Ask insuffisant peuvent rendre inexploitable un beau graphique Bid. Refuser un setup est un résultat défini, pas une raison d’assouplir le seuil après la bougie suivante.
La base ne prévoit aucun blocage automatique des annonces. Le créneau UTC n’est pas un filtre d’actualités. Une variante doit déclarer avant le test toute la politique de blocage, retour du spread et signaux frais, puis comparer aussi occasions manquées et coûts. Les changements de moyenne ATR, d’horaires ou de seuils sont des variantes annoncées à l’avance, pas des modifications silencieuses.
15. Reproduire la mécanique avant de mesurer
Les trois CSV fournissent le préchauffage complet, les événements et le registre des coûts de huit branches inventées indépendantes : 1 041 bougies et 2 386 événements. Les cinq branches admissibles sont des alternatives, pas des positions simultanées ni un échantillon de taux de réussite. Après entrée, le flux pédagogique déclaré à la seconde et ses observations finales explicites définissent toutes les cotations disponibles ; les repères analytiques de clôture ne prétendent pas être des cours exécutables. Aucun financement ni frais additionnel n’est inclus.
Recalculez EMA, signal SMA, D et ATR explicite. Rejouez la consommation, l’invalidation avant confirmation, la première cotation, les coûts et les sorties chronologiques. Testez égalité, zéro, changements de signe, premier retournement hors créneau, C absent, cours ancien, échéance, lots insuffisants, redémarrage, timeout et gaps. Une étude de performance exige des périodes non utilisées, du Bid/Ask réel et les contraintes du courtier ; ces branches ne démontrent que la mécanique.
Télécharger les bougies M5 fictives (CSV)
16. Une courte séquence de décision
Établissez les données clôturées continues, le vrai segment strict et son état consommé. Sélectionnez son premier retournement de quatre valeurs, validez S et figez ATR et protection. Validez uniquement C programmé, invalidation d’abord, puis figez l’objectif. Traitez une seule fois la première cotation, calculez rendement/risque net et volume fixe, revérifiez les contraintes actuelles puis envoyez au plus une demande protégée avant l’échéance.
Rapprochez ensuite le résultat et gérez la position confirmée avec niveaux et limite temporelle fixes. Après refus, attendez un segment et un motif réellement nouveaux. Consignez candidats rejetés, coûts et résultats incertains. Cette séquence finie rend l’hypothèse reproductible ; elle ne prouve ni espérance positive, ni plafond de perte garanti, ni paramètres adaptés au réel.
Questions fréquentes
Est-ce encore une stratégie de croisement de zéro du MACD ?
Non. Le principal et sa différence avec le signal doivent déjà partager un signe strict. Le setup est la première contraction suivie d’un retournement dans ce segment, puis une seule bougie programmée de confirmation du prix.
Quel histogramme le motif utilise-t-il ?
La valeur absolue de D, différence MACD moins signal SMA, aussi appelée OsMA. L’histogramme standard de MT4 affiche M ; confondre les deux séries change la stratégie.
Peut-on attendre un spread plus faible ?
Non. Une première cotation observée refusée consomme le candidat. Une meilleure cotation, une cassure ou un retournement ultérieur dans le même segment ne le réactive pas.
Tout ATR réglé sur 14 convient-il ?
Seulement si son calcul correspond. Ce modèle utilise la moyenne simple de quatorze true ranges Bid. Wilder, d’autres initialisations ou d’autres prix donnent une autre série.
Le budget de 0,25 % plafonne-t-il toute perte réelle ?
Non. Il dimensionne le plan initial avec les réserves déclarées. Gaps, exécutions, délais et défauts de protection peuvent le dépasser ; le cas fictif perd 36,98 USD pour 25 USD prévus.
Les résultats CSV prouvent-ils l’efficacité ?
Non. Ces branches indépendantes inventées vérifient signaux, exécution et comptabilité. Elles ne sont ni observations de marché, ni backtest, portefeuille ou estimation de performance.
Sources et notes de recherche
Les références officielles décrivent les indicateurs et les paramètres des ordres. Le motif, les seuils, le créneau, le risque et les prix sont nos hypothèses de recherche ; ces sources n’en valident pas la rentabilité.
- MetaTrader 4: MACD main and SMA signal definition
- MetaTrader 4: true range and ATR
- MQL4: protected order request parameters
Hypothèse pédagogique. Prix et exécutions inventés ; aucune performance vérifiée ni limite de perte garantie.