

Nach einem abgelehnten Einstieg kann der Impuls erneut zunehmen. Dieses Modell erlaubt dadurch keinen zweiten Versuch. Jeder strenge MACD-Abschnitt erhält eine erste Wende, eine Bestätigung durch die nächste Kerze und eine Entscheidung anhand des ersten Kurses. Die erfundenen Beispiele erklären die Ausführung, belegen aber keinen Handelsvorteil.
1. Welche Hypothese geprüft wird
Untersucht werden soll die erste Impulserholung innerhalb einer bestehenden Richtungsbewegung. Anders als bei einem MACD-Nulllinienkreuz teilen Hauptwert und Differenz zum Signal bereits dasselbe Vorzeichen. Es gibt keinen EMA-Trendfilter, Nulllinieneinstieg, Nachkauf oder späteren Wiederholungsversuch. Dies ist eine Forschungsspezifikation, kein einsatzbereiter Expert Advisor und kein nachweislich profitables System.
Verwende lückenlose, planmäßige M5-Kerzen und ausschließlich geschlossene Daten. Das Lehrinstrument ist ein fiktives EURUSD: pip=0.0001; point=tick=0.00001. Sämtliche analytischen OHLC-Werte sind Bid. Echte SELL-Absicherung benötigt zusätzlich zugehörige historische Ask-Daten. Fehlende Kerzen oder Indikatoren sowie unbekannte Exposition oder ungeklärte Zustände sperren neue Einstiege. Eine fehlende planmäßige Bestätigung darf nicht durch die nächste verfügbare Kerze ersetzt werden.
2. MACD und ATR vor dem Test festlegen
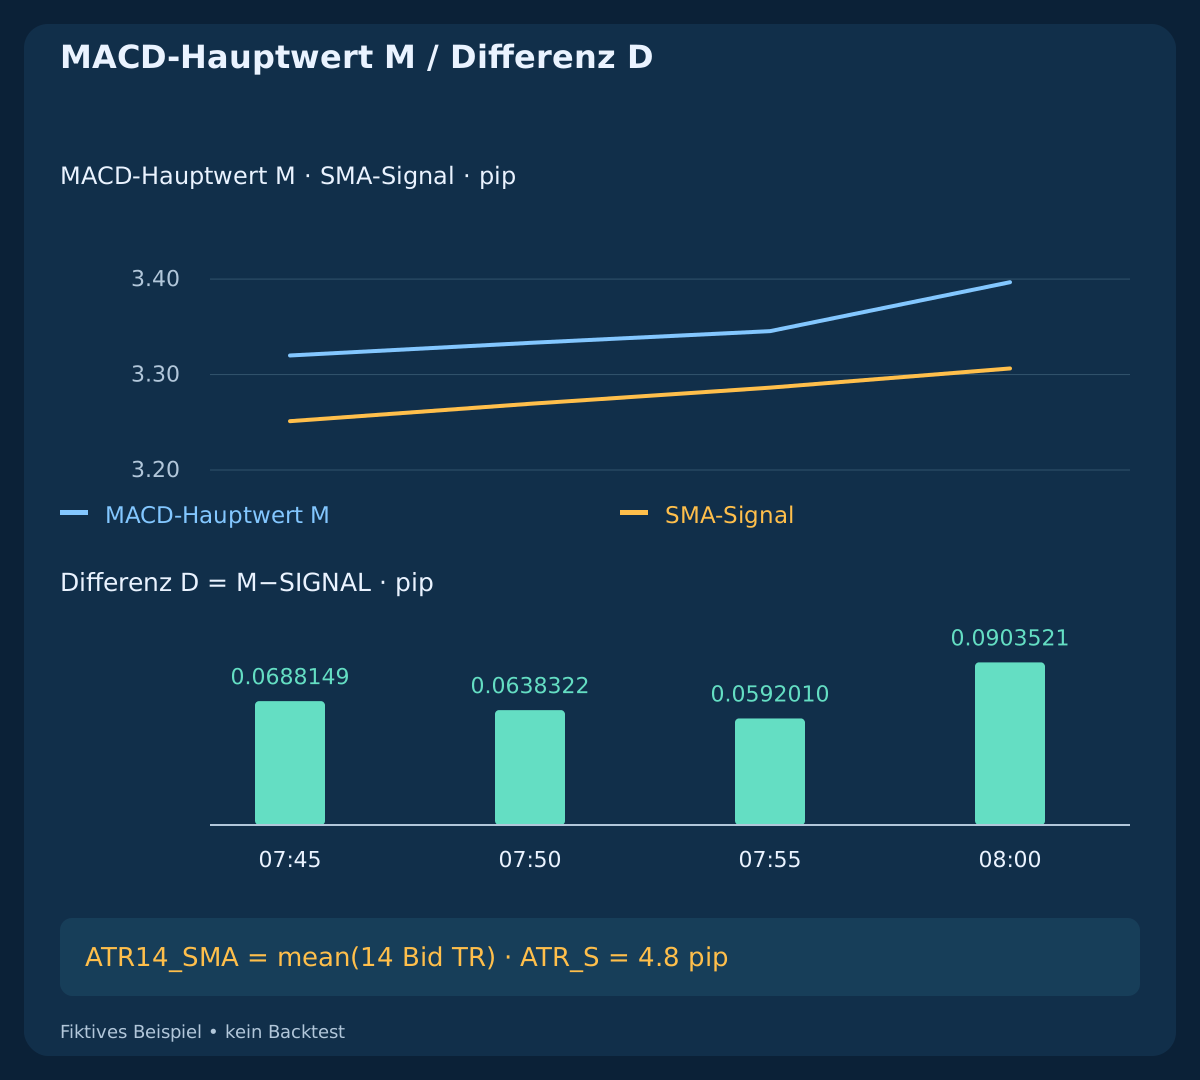
Für Schlusskurse gilt M=EMA12(Close)−EMA26(Close); SIGNAL=SMA9(M); D=M−SIGNAL. Das Signal ist in dieser MT4-Definition ein einfacher gleitender Durchschnitt. Das übliche MT4-MACD-Histogramm zeigt den Hauptwert M; D ist die gesonderte Differenz MACD minus Signal, auch OsMA genannt. Sie ist keine dritte unabhängige Bestätigung. Beide EMAs beginnen im Beispieldatensatz mit dem ersten Schlusskurs; Startwerte und Vorlauf müssen bei Plattformvergleichen übereinstimmen.
Auf Bid-Kerzen gilt TR=max(High−Low,abs(High−PreviousClose),abs(Low−PreviousClose)); ATR14_SMA=mean(last 14 TR). Hier wird bewusst ein einfacher ATR-Durchschnitt verwendet, keine Wilder-Glättung. Die Bezeichnung ATR(14) garantiert keine Gleichheit. Im CSV beginnt ATR bei Index 13; der erste Schlusskurs dient als anfänglicher vorheriger Schlusskurs. Shift 0 läuft noch: S hat beim eigenen Schluss Shift 1 und nach dem Schluss von C Shift 2. Speichere Kerzenzeitstempel statt veränderlicher Shift-Nummern.
3. Eine Gelegenheit pro strengem Abschnitt
Ein BUY-Abschnitt besteht bei M>0 AND D>0, ein SELL-Abschnitt bei M<0 AND D<0. Er beginnt beim Wechsel der Bedingung von falsch zu wahr und endet sofort, sobald sie nicht mehr gilt. Null gehört zu keinem der beiden strengen Abschnitte. Nach Verbrauch entsteht eine neue Gelegenheit erst in einem neuen Abschnitt; der Beginn des Handelsfensters setzt den Zustand nicht zurück.
Verfolge den Abschnitt ab seinem tatsächlichen Anfang, auch außerhalb der Einstiegszeit. Verbrauche die erste strukturelle Wende sofort, selbst wenn Kerzenkörper, ATR, Zeit, Bestätigung, Kurs oder Risiko scheitern. Nach einem Neustart müssen Exposition und Abschnittszustand rekonstruiert werden, ohne historische Orders zu senden. Ist der Verbrauchszustand unbekannt, bleiben neue Einstiege gesperrt.
4. Vier geschlossene Werte bestimmen S
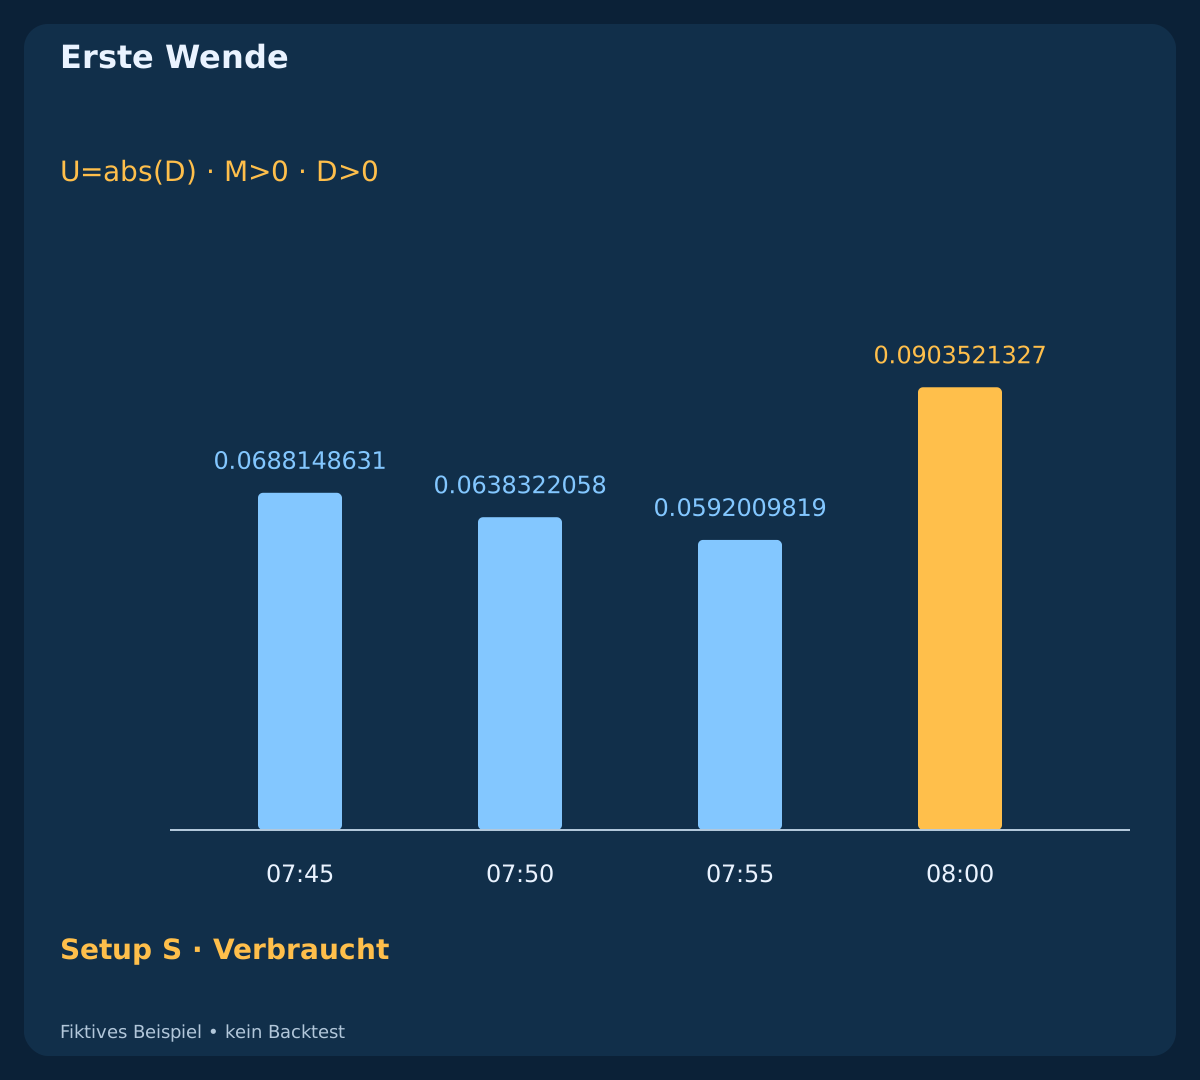
Setze U=abs(D). Das erste Setup S verlangt U[s−3]>U[s−2]>U[s−1]>0 AND U[s]>U[s−1]; alle vier Kerzen müssen zum aktuellen strengen Abschnitt gehören. Das sind drei nacheinander kleinere Werte, also zwei Rückgänge, gefolgt von einem Anstieg. Gleichheit reicht nicht. Prüfe vollständige Werte statt gerundeter Diagrammbeschriftungen.
Im BUY-Beispiel lauten die D-Werte in Pips zu den Schlusszeiten 07:45 / 07:50 / 07:55 / 08:00 UTC: 0.0688148631 / 0.0638322058 / 0.0592009819 / 0.0903521327. M bleibt positiv. Die letzte Kerze ist S: Sie wählt den Kandidaten und verbraucht den Abschnitt, sendet aber keine Order. Der konstruierte SELL-Fall spiegelt die Vorzeichen; das Muster der Absolutwerte bleibt gleich.
| UTC-Zeit | Hauptwert | Signal | Differenz |
|---|---|---|---|
| 07:45 | 3.3199691418 | 3.2511542787 | 0.0688148631 |
| 07:50 | 3.3332038698 | 3.2693716640 | 0.0638322058 |
| 07:55 | 3.3454737693 | 3.2862727874 | 0.0592009819 |
| 08:00 | 3.3967339610 | 3.3063818283 | 0.0903521327 |
5. Setup-Qualität und fester Schutzstopp
S und C müssen innerhalb von [07:00,10:00) UTC schließen. Gemeint sind Schlusszeiten, keine Broker-Chartangaben; prüfe den Datumsbezug der Zeitverschiebung. Eine BUY-S schließt über, eine SELL-S unter ihrer Eröffnung. Verlange 2<=ATR_S/pip<=8; TR(S)<=1.25×ATR_S und speichere ATR_S bei S unveränderlich. Das Zeitfenster ist eine Forschungsannahme und garantiert weder Liquidität noch Nachrichtenfreiheit.
Fixiere den BUY-Schutz bei S_bid=floor_tick(BidLow(S)−0.2 pip) beziehungsweise den SELL-Schutz bei S_ask=ceil_tick(AskHigh(S)+0.2 pip). Die Funktionen runden auf den ausführbaren Tick ab oder auf. Für einen echten SELL-Fall wird das zugehörige Ask-Hoch benötigt; heutiger Spread plus historisches Bid-Hoch rekonstruiert es nicht. Der konstante Ask-Aufschlag von 0,8 Pip gehört ausschließlich zum erfundenen Datensatz.
6. Nur die nächste planmäßige Kerze bestätigt
C schließt exakt fünf Minuten nach S. An erster Stelle steht die Ungültigkeit: Abbrechen bei BUY: BidLow(C)<=S_bid; SELL: AskHigh(C)>=S_ask, selbst wenn C später über der Einstiegsschwelle schließt. Danach müssen derselbe strenge Abschnitt, das Zeitfenster und TR(C)<=1.5×ATR_S gelten. Der Preis muss BUY: BidClose(C)>BidHigh(S)+0.1 pip; SELL: BidClose(C)<BidLow(S)−0.1 pip erfüllen. Gleichheit, fehlendes C oder gescheitertes C verbrauchen die Gelegenheit.
Nach gültigem C-Schluss werden BUY: T_bid=floor_tick(BidClose(C)+2×ATR_S); SELL: T_ask=ceil_tick(AskClose(C)−2×ATR_S) fixiert. Das Ziel verwendet den gespeicherten Setup-ATR und die richtige Kursseite des Ausstiegs. Es ist kein konstantes R-Vielfaches. Spätere Änderungen von MACD, ATR, Spread oder Preis verschieben die Niveaus nicht. Es gibt weder eine Pending-Order am Setup-Extrem noch eine zweite Bestätigungskerze.
| Richtung | Stopp | Ziel |
|---|---|---|
| BUY | 1.10061 | 1.10196 |
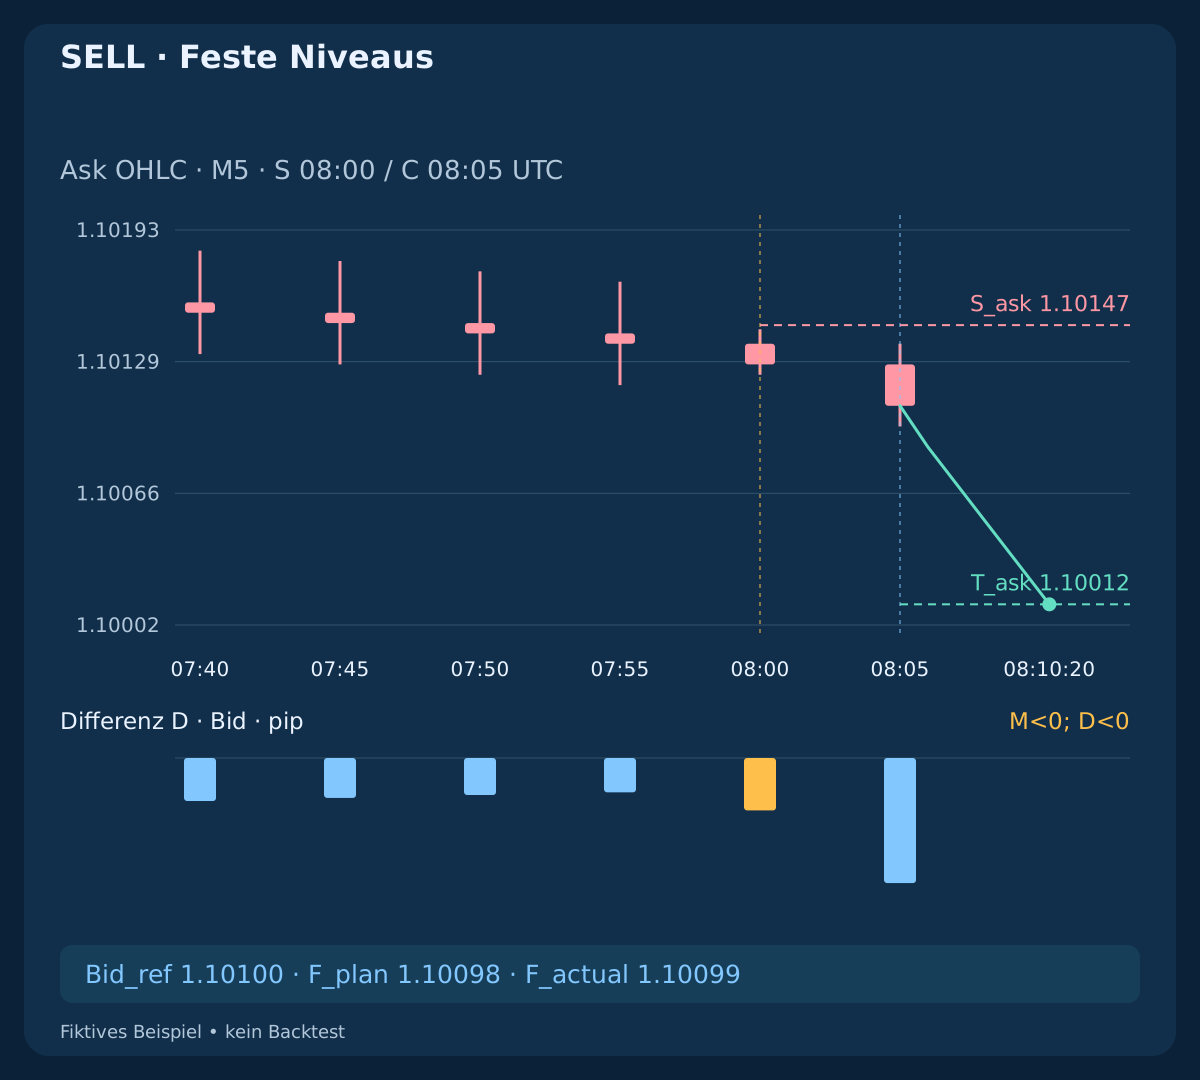
| SELL | 1.10147 | 1.10012 |
7. Erster Kurs und eine erste Orderanfrage
Nutze den ersten beobachteten Symbolkurs nach dem planmäßigen C-Schluss, bei dem C verarbeitet werden kann. Fehlen bei dieser Beobachtung vollständige C-Daten, wird das Setup verbraucht. Verlange positive Kurse, Ask mindestens gleich Bid, spread<=1.0 pip; abs(Bid_ref−BidClose(C))<=0.5 pip und ein Alter seit lokalem Empfang des Symbolkurses von <=250 ms. Dieses Alter misst Zeit seit Empfang, nicht die Netzwerklatenz anhand eines MT4-Serverzeitstempels.
Sende höchstens eine erste Marktorderanfrage bis einschließlich C+1 second; ohne Kurs bis dahin verfällt der Kandidat. Ein schlechter erster Kurs darf nicht durch einen späteren besseren ersetzt werden. Prüfe vor dem Senden aktuelle Kurse, Empfangsalter, Kosten, Exposition, Margin, Mindestlot, Berechtigungen und Broker-Stoppabstände erneut. S, T und die zuerst berechnete Größe bleiben fest; auch das Risiko zum aktuellen Preis muss ins Budget passen. Kann die Schnittstelle feste SL/TP nicht mit der Einstiegsanfrage übermitteln, entfällt der Trade. Schutz niemals erweitern und Größe nicht beim Warten passend machen.
8. BUY: von geschlossenen Kerzen zur Ausführung
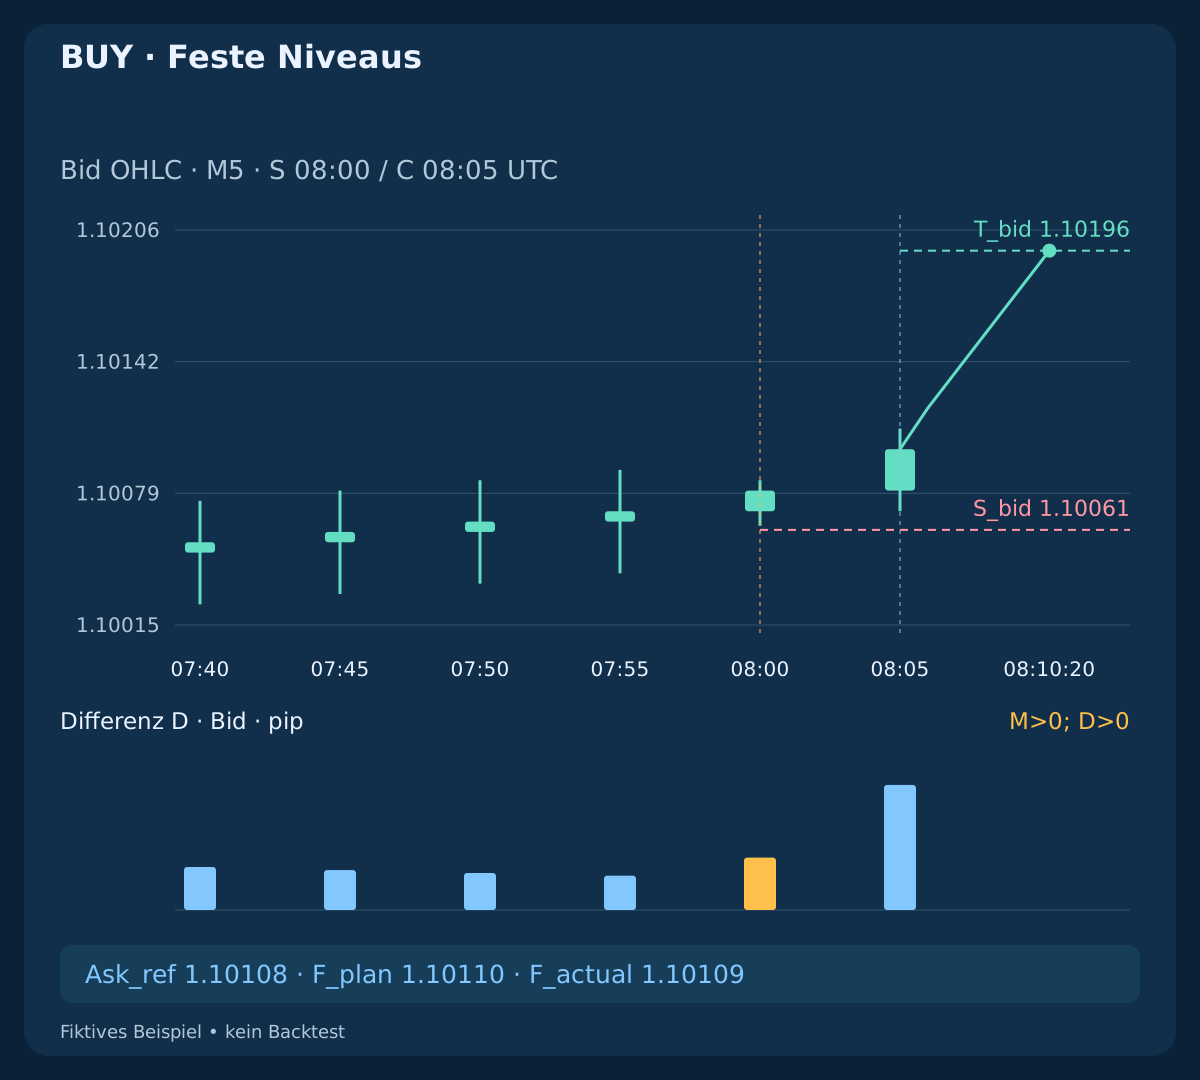
S schließt um 08:00, C um 08:05 UTC. Es gilt ATR_S=4.8 pips; S_bid=1.10061; T_bid=1.10196. Der erste Kurs kommt um 08:05:00.100; Bid/Ask=1.10100/1.10108. Der Spread beträgt 0,8 Pip; der Referenz-Bid entspricht dem C-Schluss. Mit ungünstiger Einstiegsreserve wird bei F_plan=Ask_ref+0.2 pip=1.10110 geplant, nicht beim Bid-Schluss des Charts.
Die folgende Nettorisikorechnung ergibt L=5.8 pips; W=7.7 pips; W/L=1.327586; lots=0.43. Die geschützte Anfrage wird um 08:05:00.300 bei 200 ms Empfangsalter gesendet. Der erfundene Server führt um 08:05:00.450 zu 1.10109 aus und bestätigt um .500. Das sind unterschiedliche Ereignisse. Berechne die tatsächliche Exposition aus der bestätigten Ausführung neu; die vor dem Senden festgelegte Größe wird nicht rückwirkend geändert.
9. SELL: Ask-Niveaus und Bid-Einstieg
Der unabhängige SELL-Fall kehrt Bid-Kerzen und Indikatorvorzeichen um. Der erste Bid/Ask ist erneut 1.10100/1.10108, mit ATR_S=4.8 pips; S_ask=1.10147; T_ask=1.10012. Verkauft wird zum Bid; ungünstig geplant wird mit F_plan=Bid_ref−0.2 pip=1.10098. Stopp und Ziel sind Ask-Ausstiegsniveaus und dürfen nicht allein am Bid-Chart geprüft werden.
Dieselben Annahmen ergeben L=5.8 pips; W=7.7 pips; lots=0.43; die fiktive tatsächliche Ausführung beträgt 1.10099. Das spätere Ask-Ziel 1.10012 entspricht in dieser Konstruktion mit konstantem Spread einem Bid von 1.10004. Diese Symmetrie wurde zur Mechanikprüfung absichtlich hergestellt. Sie belegt weder gleiche Live-Ergebnisse beider Richtungen noch einen konstanten realen Spread.
10. Drei Fehler, die spätere Kurse nicht heilen
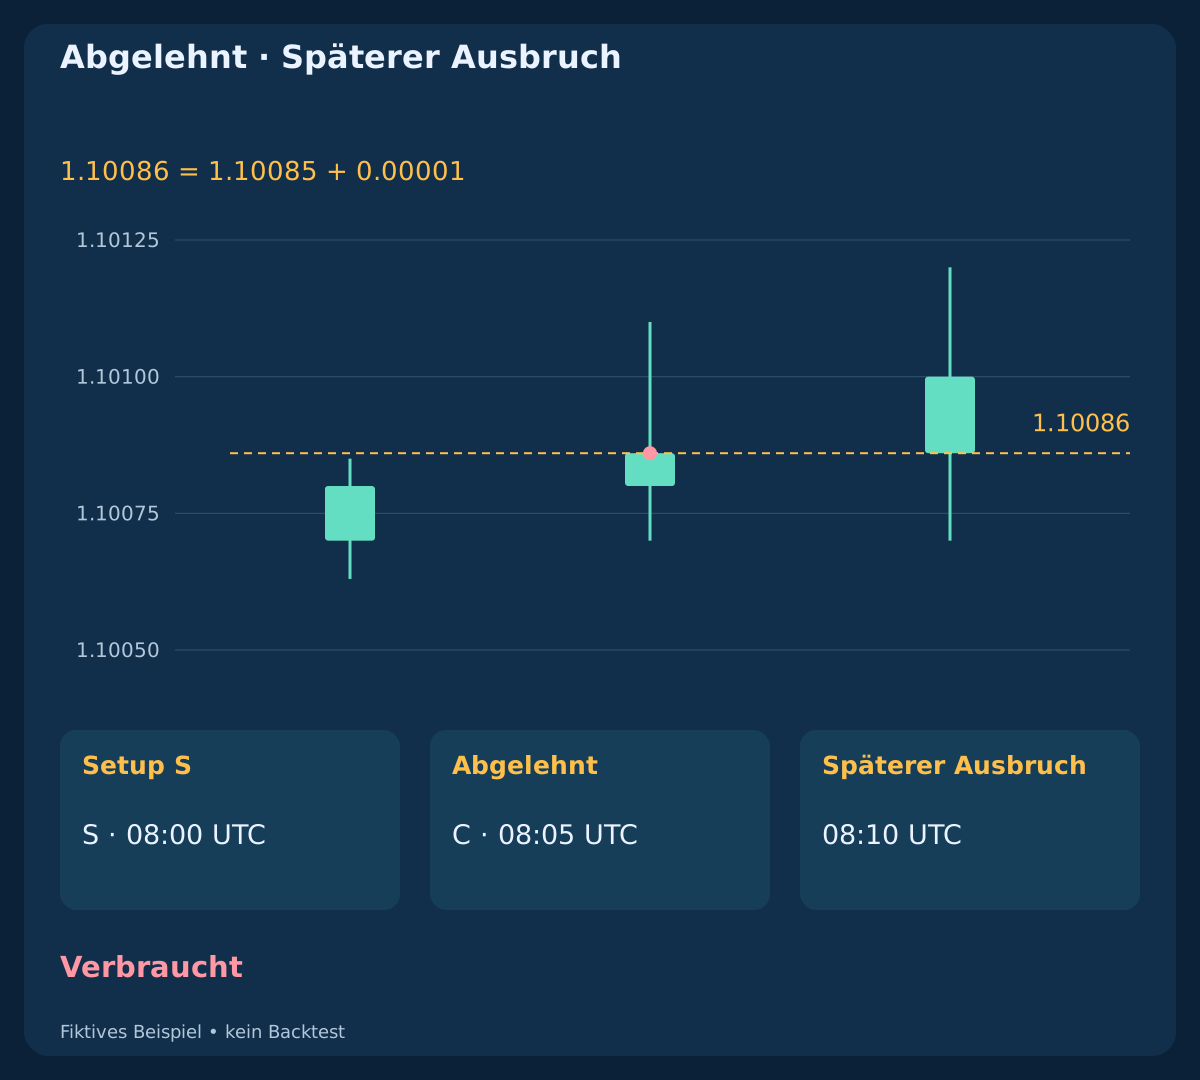
Ohne Bestätigung beträgt der Bid-Schluss von C 1.10086=1.10085+0.00001. Er ist gleich der Schwelle; der strenge BUY-Ausbruch scheitert. Ein höherer Schluss um 08:10 ist zu spät. In einem anderen unabhängigen Fall liegt der erste Ask bei 1.10113 und Bid bei 1.10100: 1,3 Pips Spread. Der bessere Kurs mit 0,8 Pip um .200 ersetzt den abgelehnten ersten Kurs nicht.
Beim zu breiten Setup gilt TR(S)=16 pips; ATR_S=5.7857142857 pips. ATR liegt zwar zwischen 2 und 8, doch die S-Spanne übersteigt den 1,25-fachen ATR; der Abschnitt ist schon bei S verbraucht. Diese Fälle senden keinen Einstieg und haben weder gehandeltes Volumen noch realisierten Gewinn oder Verlust. Diagnostische CSV-Rechnungen sind hypothetisch. Erst wenn der strenge Abschnitt endet und ein neuer sein eigenes vollständiges Vier-Kerzen-Muster entwickelt, kann eine spätere Wende zulässig werden.
11. Nettokosten und Größe vor dem Einstieg
Angenommen werden ein USD-Konto, EUR 100.000 pro Standardlot sowie pip_value=$10/lot; equity=$10,000; new_risk=0.25%=$25; aggregate_risk<=0.50%=$50. Reserviert werden 0,2 Pip für ungünstigen Einstieg, 0,2 für verbleibenden Ausstiegsslippage und 0,7 Pip Provision für Hin- und Rückweg, proportional zum Volumen ohne Mindestgebühr oder weitere Kosten. Die Einstiegsreserve steckt bereits in F_plan; übrig bleibt der Abzug c=0.7+0.2=0.9 pip. Spread nicht doppelt anrechnen.
Für BUY gilt L=(F_plan−S_bid)/pip+c; W=(T_bid−F_plan)/pip−c, für SELL L=(S_ask−F_plan)/pip+c; W=(F_plan−T_ask)/pip−c. L und W müssen positiv sein und W/L>=1.20 gelten. Ohne weitere Exposition ergibt lots=floor_step(min(25,50−existing_risk)/(L×10),0.01)=0.43 einen geplanten Verlust von 24,94 USD und ein Nettoziel von 33,11 USD. Unbekanntes Gesamtrisiko sperrt den Einstieg; nur eine eigene Position gleichzeitig, keine Aufstockung oder Absicherung durch Gegenposition. Reserven dienen der Planung und garantieren weder Ausführungskurse noch tatsächliche Gebühren.
| Richtung | Verlust, Pips | Ertrag, Pips | Netto-W/L | Lots | Planrisiko, USD | Nettoziel, USD |
|---|---|---|---|---|---|---|
| BUY | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
| SELL | 5.8 | 7.7 | 1.327586 | 0.43 | 24.94 | 33.11 |
12. Feste Preisausstiege und Zeitgrenze
Schließe den gesamten BUY bei Bid<=S_bid OR Bid>=T_bid beziehungsweise den gesamten SELL bei Ask>=S_ask OR Ask<=T_ask. Der Zeitausstieg nutzt den ersten gültigen Kurs ab min(C+20 minutes,10:00 UTC), gerechnet ab C und nicht ab Ausführung. Ein bereits vom Broker ausgeführter Stopp oder Zielauftrag wird vor einer weiteren Schließanfrage abgeglichen. Es gibt kein Trailing, keine Teilschließung und keine Ausstiege durch späteren ATR oder MACD.
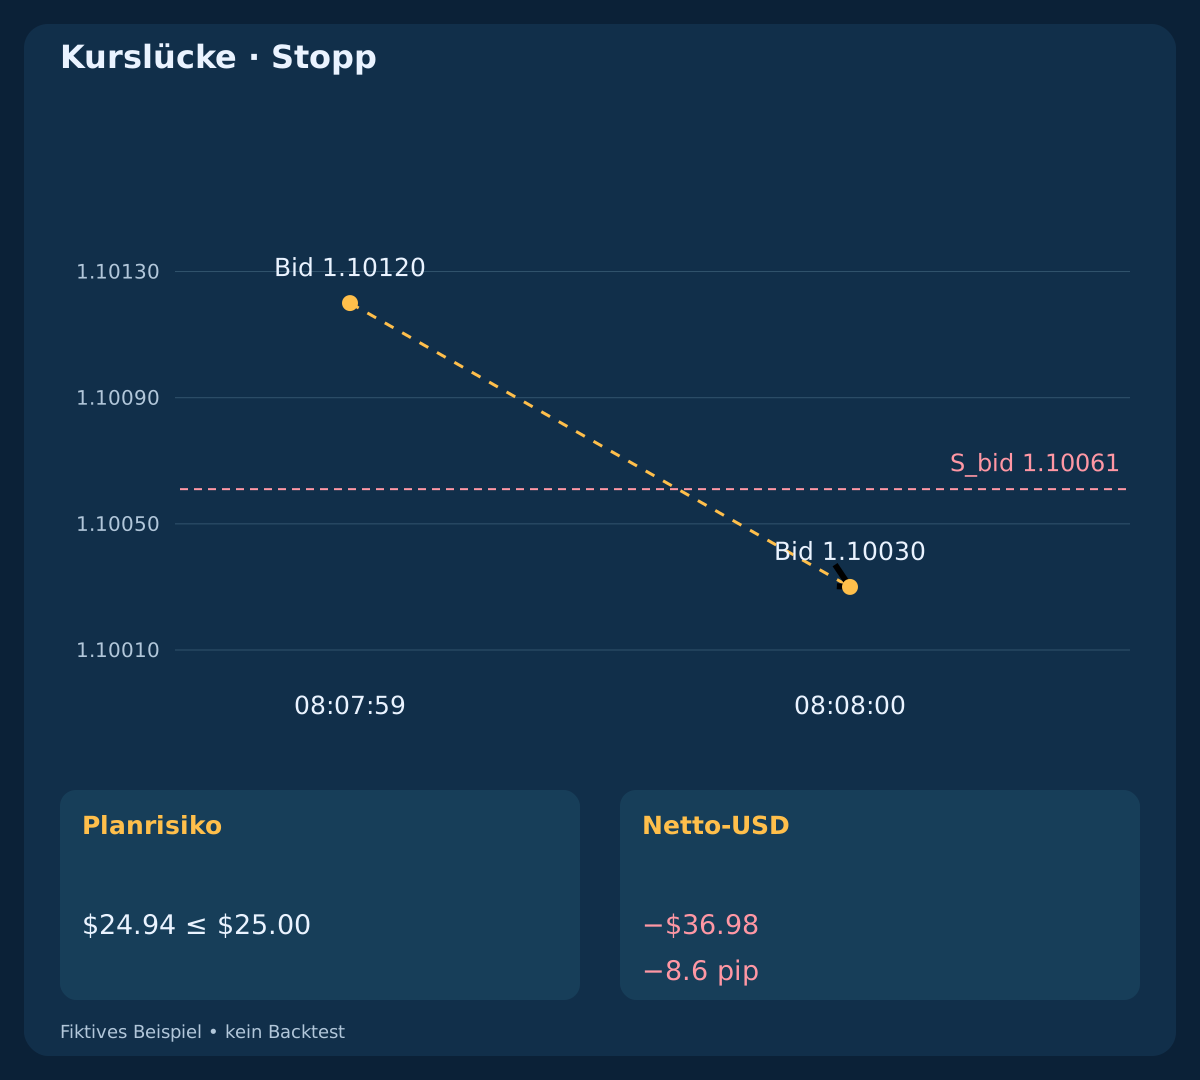
In den Zielfällen ergeben tatsächlicher Ein- und Ausstieg 8.7−0.7=8.0 net pips; $34.40. Unverbrauchte Slippage-Reserven werden nicht als echte Kosten abgezogen. Der Lückenfall springt von Bid 1.10120 auf 1.10030 und schließt zum verfügbaren 1.10030: −8.6 net pips; −$36.98, mehr als die geplanten 25 USD. Im Zeitfall kommt der erste fällige Kurs um 08:25:00.200; die Schließung um .350 ergibt −1.1 net pips; −$4.73. Kurslücken und Verzögerungen können den geplanten Stoppverlust überschreiten.
| Ergebnis | Netto-Pips | Netto-USD |
|---|---|---|
| BUY / Ziel | 8.0 | 34.40 |
| SELL / Ziel | 8.0 | 34.40 |
| BUY / Kurslücke | -8.6 | -36.98 |
| UTC-Zeit / Ausstieg | -1.1 | -4.73 |
| Eine Anfrage / 128 | 8.0 | 34.40 |
13. Unklare Anfragen und fehlerhafter Schutz
Ein Timeout beweist nicht, dass keine Position besteht. Im Beispiel wird einmal um 08:05:00.300 gesendet, serverseitig um .450 ausgeführt, um 08:05:01 Fehler 128 gemeldet und um 08:05:02 die geschützte Position gefunden. Neue Einstiege bleiben gesperrt; Positionen, Pending-Orders und Historie werden anhand von Kennungen, Symbol, Richtung und Volumen abgeglichen. Ein Kommentar garantiert keine Idempotenz. Den Einstieg nicht blind erneut senden.
Fehlt einer bestätigten eigenen Ausführung der korrekte feste Schutz, ist die vorher festgelegte Fehlerreaktion eine vollständige Marktschließanfrage bei gültigem Kurs und ausreichenden Rechten. Bei Ablehnung oder unklarem Ergebnis folgen Warnung und Abgleich. Schließungen nicht blind wiederholen und fremde Positionen nicht anfassen. Eine Einstiegssperre schaltet die Positionsverwaltung nicht ab: Deren Kurs-, Rechte- und Abgleichprüfungen bleiben aktiv. Nach Neustart sind Positionszuordnung und Verbrauchszustand wiederherzustellen.
14. Wo die Hypothese scheitern kann
Ein kleiner D-Anstieg kann in einer schwachen Drift auftreten; die Preisbestätigung kann erst nahe der Erschöpfung kommen. Das ATR-Ziel kann vor dem Zeitausstieg unerreichbar bleiben. Breiter Spread, variable Gebühren, wenige Kurse, Lücken oder fehlende Ask-Historie machen einen sauberen Bid-Chart möglicherweise unhandelbar. Die Ablehnung gehört zum Modell und rechtfertigt keine nachträgliche Lockerung anhand der nächsten Kerze.
Die Basis enthält keine automatische Nachrichtensperre. Das UTC-Fenster ist kein Nachrichtenfilter. Eine Variante muss die vollständige Sperr-, Spread-Erholungs- und Frischsignalregel vor dem Test festlegen und auch verpasste Trades und Kosten vergleichen. Andere ATR-Mittelungen, Zeiten oder Schwellen sind vorab deklarierte Varianten, keine stillen Änderungen dieser Strategie.
15. Mechanik vor Ergebnissen reproduzieren
Die drei CSV-Dateien enthalten Indikatorvorlauf, Orderereignisse und Kostenbuch für acht unabhängige erfundene Fälle: 1.041 Kerzen und 2.386 Ereignisse. Die fünf zulässigen Fälle sind Alternativen, keine gleichzeitigen Positionen oder Trefferquotenstichprobe. Nach Einstieg definieren die erklärte sekündliche Lehrkursfolge und ausdrückliche Endbeobachtungen alle verfügbaren Kurse. Analytische Schlussmarken behaupten keinen ausführbaren Kurs zu diesem Zeitpunkt. Finanzierung und zusätzliche Gebühren fehlen im Beispiel.
Berechne EMA, SMA-Signal, D und den festgelegten ATR neu. Spiele den Verbrauchszustand nach und prüfe Ungültigkeit vor Bestätigung, ersten Kurs, Nettokosten und chronologische Ausstiege. Teste Gleichheit, Null und Vorzeichenwechsel, erste Wenden außerhalb des Fensters, fehlendes C, veraltete Kurse, Fristablauf, unzureichende Lots, Neustart, Timeout und Lücken. Eine Leistungsstudie braucht ungenutzte Zeiträume, echte Bid/Ask-Ausführung und Brokergrenzen; die erfundenen Fälle prüfen ausschließlich Mechanik.
Fiktive M5-Kerzen herunterladen (CSV)
16. Kurze Entscheidungsfolge
Stelle lückenlose geschlossene Daten, den tatsächlichen strengen Abschnitt und dessen Verbrauchszustand fest. Wähle seine erste Vier-Werte-Wende, prüfe S und fixiere ATR und Schutz. Prüfe nur das planmäßige C, zuerst die Ungültigkeit, und fixiere das Ziel. Verarbeite den ersten Kurs einmal, berechne Nettochance/Risiko und feste Größe, prüfe aktuelle Ausführungsgrenzen und sende höchstens eine geschützte Anfrage fristgerecht.
Gleiche danach das Ergebnis ab und verwalte die bestätigte Position mit festen Kursniveaus und Zeitlimit. Warte nach Ablehnung auf einen wirklich neuen Abschnitt samt Muster. Protokolliere abgelehnte Kandidaten, Kosten und unklare Ergebnisse. Diese endliche Folge macht die Hypothese reproduzierbar; sie belegt weder positive Erwartung noch garantierte Verlustgrenze oder geeignete Live-Einstellungen.
Häufige Fragen
Ist das erneut eine MACD-Nulllinienstrategie?
Nein. Hauptwert und Differenz zum Signal teilen bereits ein strenges Vorzeichen. Das Setup ist die erste Kontraktion mit anschließender Wende innerhalb dieses Abschnitts, gefolgt von einer planmäßigen Preisbestätigungskerze.
Welches Histogramm nutzt das Muster?
Den Absolutwert der Differenz D zwischen MACD und SMA-Signal, auch OsMA genannt. Das Standardhistogramm von MT4 zeigt den MACD-Hauptwert M; eine Verwechslung ändert die Strategie.
Darf der Einstieg auf engeren Spread warten?
Nein. Ein gescheiterter erster beobachteter Kurs verbraucht den Kandidaten. Ein besserer Kurs, späterer Ausbruch oder eine weitere Wende im selben Abschnitt reaktiviert ihn nicht.
Passt jeder ATR mit Periode 14?
Nur bei übereinstimmender Berechnung. Hier gilt der einfache Mittelwert von vierzehn Bid-True-Ranges. Wilder-Glättung, andere Startwerte oder Preise erzeugen eine andere Reihe.
Begrenzt das 0,25%-Budget jeden echten Verlust?
Nein. Es bestimmt den Anfangsplan mit erklärten Reserven. Lücken, Ausführungen, Verzögerungen oder Schutzfehler können es übersteigen; der erfundene Lückenfall verliert 36,98 USD bei 25 USD Planbudget.
Beweisen die CSV-Ergebnisse einen Handelsvorteil?
Nein. Es sind unabhängige erfundene Fälle zur Signal-, Ausführungs- und Buchhaltungsprüfung, keine Marktbeobachtungen, kein Backtest, Portfolio oder Leistungsschätzer.
Quellen und Forschungsnotizen
Die offiziellen Quellen erläutern Indikatoren und Orderparameter. Einstiegsmuster, Schwellen, Handelszeit, Risikogrenzen und Preise sind unsere Forschungsannahmen; ihre Rentabilität wird durch die Quellen nicht bestätigt.
- MetaTrader 4: MACD main and SMA signal definition
- MetaTrader 4: true range and ATR
- MQL4: protected order request parameters
Forschungshypothese zu Lernzwecken. Erfundenes Kurs- und Ausführungsgeschehen; keine bestätigte Leistung oder garantierte Verlustgrenze.