
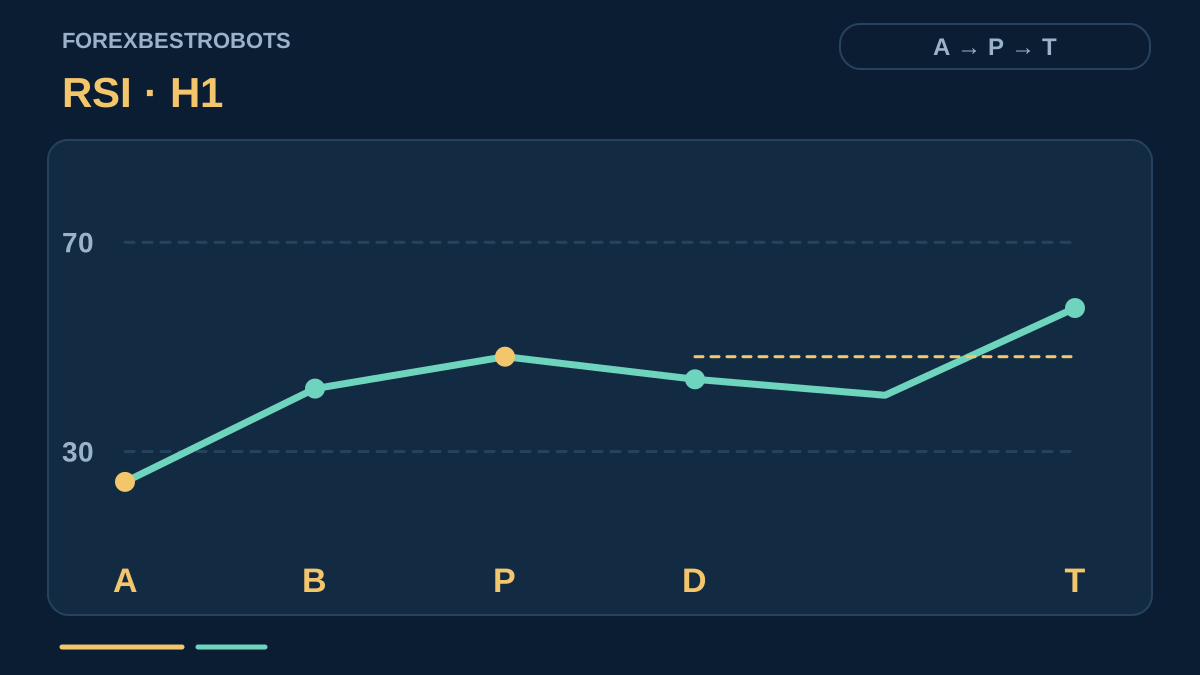
RSI อาจฟื้นขึ้นแล้วอ่อนตัวลงอีกก่อนที่ราคาจะกลับทิศ รูปแบบ Failure Swing จึงรอเงื่อนไขเพิ่มเติม คือออสซิลเลเตอร์ออกจากเขตสุดขั้ว ย่อตัวโดยไม่กลับเข้าเขตนั้น แล้วทะลุระดับยอดเด้งของตัวเอง โมเดลเพื่อการศึกษานี้เพิ่มการยืนยันด้วยราคาที่ปิดทะลุระดับอ้างอิง และกำหนดอายุสัญญาณสั้น ๆ เป็นสมมติฐานที่ต้องทดสอบ ไม่ใช่ความได้เปรียบในการเทรดที่พิสูจน์แล้ว
1. กำหนดกฎให้ครบก่อนมองหารูปแบบ
ใช้ EURUSD กรอบ H1 แท่งเทียน Bid และ RSI คาบ 5 ที่คำนวณจากราคาปิด อ่านเฉพาะแท่งที่ปิดแล้ว ระดับ 30 และ 70 ช่วงเวลารอสั้น ๆ และข้อจำกัดการส่งคำสั่งด้านล่างเป็นตัวเลือกเพื่อการศึกษาที่ระบุไว้ชัดเจน ไม่ใช่ค่าที่แนะนำหรือผ่านการหาค่าที่เหมาะที่สุด รุ่นพื้นฐานไม่เพิ่มตัวกรองไดเวอร์เจนซ์ เขตแนวรับ แนวโน้ม ช่วงตลาด หรือข่าว
Failure Swing พิจารณาลำดับการเคลื่อนไหวของออสซิลเลเตอร์เอง ไม่จำเป็นต้องมีคู่จุดกลับตัวของราคากับ RSI ที่เคลื่อนสวนทางกัน คู่มือไดเวอร์เจนซ์ อธิบายการเปรียบเทียบอีกแบบนั้น ทั้งสองวิธีอาจล้มเหลวในแนวโน้มที่ต่อเนื่อง การนำชื่อมารวมกันไม่ได้พิสูจน์ว่าเป็นหลักฐานที่เป็นอิสระต่อกัน
แต่ละสัญลักษณ์มีรอบการเฝ้าดูที่กำลังดำเนินอยู่ได้เพียงรอบเดียว และห้ามให้รอบ BUY กับ SELL ซ้อนกัน เมื่อมีสถานะเปิดอยู่ ให้ละเลยรูปแบบใหม่ หลังยกเลิก หมดอายุ หรือพิจารณาตัวกระตุ้นเสร็จแล้ว ห้ามนำแท่งเดิมมาเริ่มรอบใหม่ ต้องรอการข้ามเข้าเขตสุดขั้วครั้งใหม่ในแท่งภายหลังขณะที่ไม่มีสถานะ หากข้อมูลแท่งหรืออินดิเคเตอร์ที่จำเป็นขาดหาย ให้ยกเลิกรอบที่กำลังดำเนินอยู่ ห้ามแทนค่าที่ขาดด้วยศูนย์
2. เริ่มเฝ้าดู BUY แล้วรอการฟื้นตัว
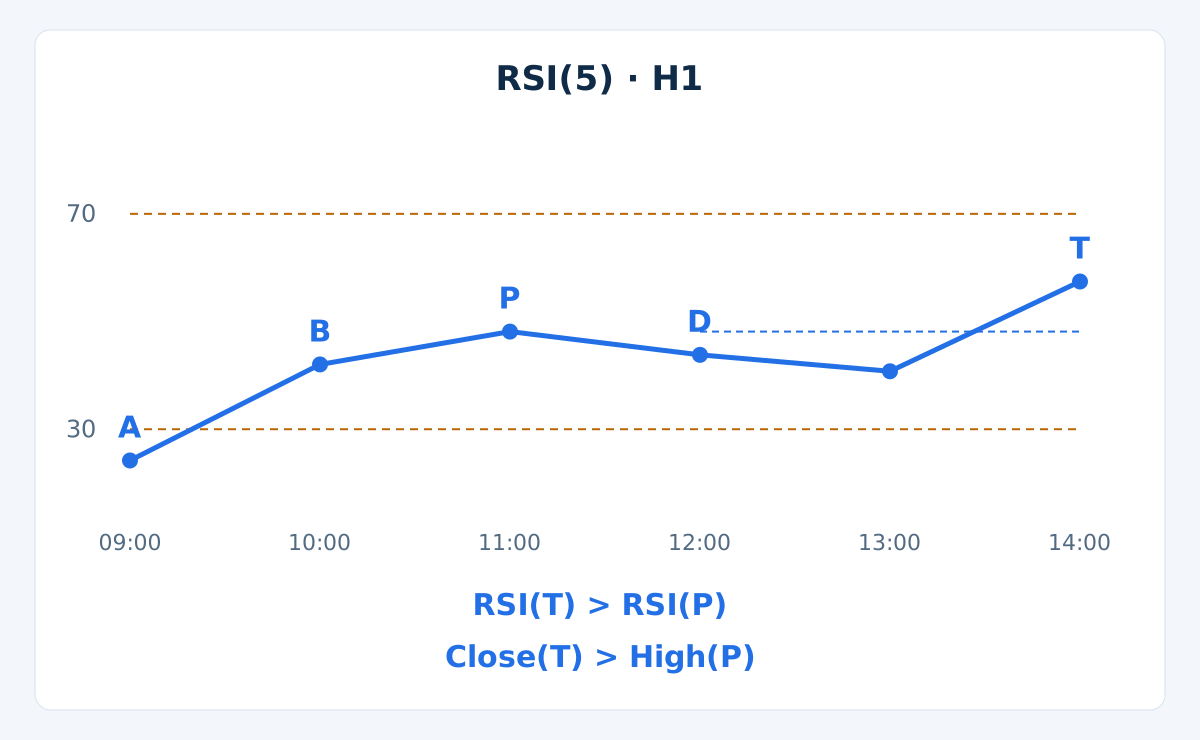
เริ่มเฝ้าดู BUY ที่แท่งปิด A เฉพาะเมื่อเกิดการข้ามลงครั้งใหม่ คือ RSI ก่อนหน้า ≥ 30 และ RSI ปัจจุบัน < 30 กำหนดตัวตนของ A ไว้ แท่งที่ยังอยู่ในเขตขายมากเกินไปถัดจากนั้นไม่เริ่มนับเวลาใหม่และไม่เลื่อน A ภายใน 4 แท่งปิดถัดไป ให้รับค่า RSI ครั้งแรกที่มากกว่า 30 และน้อยกว่า 70 โดยเรียกแท่งฟื้นตัวนี้ว่า B
แท่งที่สี่ยังอยู่ในช่วงที่ยอมรับได้ หากยังไม่ฟื้นตัวเมื่อแท่งนั้นปิด ให้รอบหมดอายุ ค่า ≥ 70 ก่อนฟื้นตัวทำให้รอบถูกยกเลิก ระหว่างช่วงรอแรกนี้ RSI ยังอยู่ที่หรือต่ำกว่า 30 ได้ แต่ข้ออนุโลมนี้สิ้นสุดเมื่อรับ B แล้ว A และ B ต้องเป็นคนละแท่ง
3. ตรึงยอดเด้งเมื่อมีข้อมูลยืนยันแล้วเท่านั้น
หลัง B ตรวจสอบแท่งปิดถัดไปไม่เกิน 3 แท่ง ค่า RSI ครั้งแรกที่ต่ำกว่าค่าของแท่งก่อนหน้าทันทีจะยืนยันว่าแท่งก่อนหน้านั้นเป็นยอดเด้ง P เมื่อแท่งยืนยัน D ปิด RSI ยังต้องมากกว่า 30 และน้อยกว่า 70 ตรึง RSI(P) และราคาสูงสุด Bid ของ P ห้ามถือว่า P ได้รับการยืนยันตั้งแต่แท่ง P เอง
ค่า RSI สองครั้งติดกันที่เท่ากันไม่ยืนยันการเปลี่ยนทิศ หากค่าถัดมาลดต่ำกว่าค่าก่อนหน้า จึงอาจตรึงแท่งสุดท้ายของยอดราบเป็น P ได้ หาก RSI แตะหรือข้ามขอบเขตด้านใดหลัง B ให้ยกเลิก หากไม่มีการลดลงที่ผ่านเงื่อนไขภายในช่วงรอ ให้รอบหมดอายุ D เป็นการสังเกตการย่อตัว ไม่ใช่สัญญาณเข้า
4. ใช้เฉพาะการทะลุยอดเด้งครั้งแรก
ตรวจสอบ 3 แท่งปิดถัดจาก D รวมแท่งที่สามด้วย RSI ต้องคงอยู่เหนือ 30 และต่ำกว่า 70 การปิดครั้งแรกที่ RSI(T) > RSI(P) เป็นตัวกระตุ้นที่อาจยอมรับได้เพียงครั้งเดียว คือ T ในแท่งเดียวกันต้องมี Close(T) > High(P) ด้วย การเท่ากันไม่เพียงพอสำหรับทั้งสองเงื่อนไข
หาก RSI ทะลุระดับที่ตรึงไว้แต่ราคาไม่ผ่านเงื่อนไข ให้ยกเลิกรอบทันที ราคาที่ทะลุภายหลังไม่อาจทำให้รอบกลับมาใช้ได้ อีกทั้งต้องยกเลิกเมื่อแตะขอบเขต และให้หมดอายุหากแท่งสุดท้ายที่อนุญาตปิดโดยไม่มีตัวกระตุ้น ตรวจสอบการผิดเงื่อนไขขอบเขตก่อนรับตัวกระตุ้น การฟื้นตัว การยืนยัน และตัวกระตุ้นเป็นคนละเหตุการณ์สังเกต ไม่ใช่การคาดเดาระหว่างแท่งที่ยังไม่ปิด
5. ตรึงระดับออกเมื่อแท่งกระตุ้นปิด
สำหรับ BUY วาง SL ตามแผนซึ่งกระตุ้นด้วย Bid ไว้ต่ำกว่าราคาต่ำสุด Bid ที่ต่ำที่สุดตั้งแต่ A ถึง T รวมทั้งสองแท่ง 1 pip ตรึง TP ที่ราคาปิดของแท่งกระตุ้นบวกระยะห่างจากราคาปิดนั้นถึง SL เป็นสองเท่า: TP = Close(T) + 2 × (Close(T) − SL) ต้องกำหนดทั้งสองระดับก่อนตรวจสอบราคาเสนอเข้า การเลื่อนเป้าหมายเพื่อให้การเข้าที่ล่าช้าดูผ่านเกณฑ์เป็นการเปลี่ยนโมเดล
ปิดสถานะทั้งหมดเมื่อ SL หรือ TP ถูกจับคู่ก่อน หากยังไม่มีระดับใดถูกดำเนินการ ให้ขอปิดด้วยคำสั่งตลาดที่ราคาเสนอแรกที่มีหลังจาก 8 แท่ง H1 ถัดจากแท่งกระตุ้นปิดครบ ไม่มี trailing stop การปิดบางส่วน การเพิ่มสถานะที่ขาดทุน หรือการออกด้วย RSI ช่องว่างราคาและตลาดที่ไม่พร้อมซื้อขายอาจทำให้ดำเนินการเลยระดับหรือเวลาที่วางแผนไว้
เป้าหมายเป็นกฎเชิงเรขาคณิตเพื่อการศึกษา ไม่ใช่การพยากรณ์หรือคำยืนยันว่าราคาจะไปถึง ระดับฝั่งตรงข้ามที่อยู่ใกล้หรือสภาวะตลาดที่ไม่เหมาะสมอาจเป็นเหตุให้สร้างอีกรุ่นหนึ่งแยกต่างหากได้ แต่อย่าเพิ่มข้อยกเว้นตามดุลยพินิจให้รุ่นพื้นฐานระหว่างทดสอบ
6. ระบุกฎ SELL ให้ครบ ไม่ใช่เพียงกลับด้าน BUY
- เริ่ม A เมื่อ RSI ก่อนหน้า
≤ 70และค่าปัจจุบัน> 70ภายใน4แท่งถัดไป ค่าแรกที่มากกว่า30และน้อยกว่า70จะเป็น B ค่า≤ 30ก่อน B ทำให้ยกเลิก - ภายใน
3แท่งหลัง B ค่า RSI ครั้งแรกที่สูงกว่าค่าก่อนหน้าจะยืนยันจุดต่ำ P ที่แท่งก่อนหน้า โดย D เป็นแท่งยืนยัน ตรึง RSI(P) และราคาต่ำสุด Bid Low(P) การแตะขอบเขตหลัง B ทำให้ยกเลิก - ภายใน
3แท่งหลัง D ใช้เฉพาะRSI(T) < RSI(P)ครั้งแรก และต้องมีClose(T) < Low(P)ในแท่งเดียวกัน ปฏิเสธรอบหากราคาไม่ผ่าน การเท่ากันไม่เพียงพอ ใช้กฎหมดอายุและห้ามนำแท่งกลับมาใช้ซ้ำเช่นเดียวกัน
การออก SELL กระตุ้นด้วย Ask กำหนด SL สูงกว่าราคาสูงสุด Bid ที่สูงที่สุดตั้งแต่ A ถึง T อยู่ 3 pips แบ่งเป็นระยะเผื่อโครงสร้าง 1 pip และส่วนเผื่อสเปรด 2 pips กำหนด TP = Close(T) − 2 × (SL − Close(T)) เป็นระดับ Ask เช่นกัน ส่วนเผื่อนี้ไม่ได้สร้างราคาสูงสุด Ask ขึ้นใหม่ สเปรดที่กว้างขึ้นภายหลังอาจกระตุ้น stop ก่อนเวลา ใช้กฎออกเต็มจำนวนและออกตามเวลาแบบเดียวกัน
7. ประเมินราคาเสนอแรกที่ซื้อขายได้ ไม่ใช่ราคาปิดแท่ง
หลัง T ปิดและแท่ง H1 ถัดไปเริ่ม ให้ใช้ราคาเสนอใหม่ครั้งแรกเมื่อข้อมูลพร้อม ภายในไม่เกิน 60 วินาทีหลัง T ปิด ประเมิน BUY ที่ Ask และ SELL ที่ Bid หากราคาเสนอแรกไม่ผ่านเงื่อนไขใด ให้จบรอบนั้น ห้ามเลือกหาราคาเสนอที่ดีกว่า หากไม่มีราคาเสนอพร้อมข้อมูลภายในกำหนด ให้ข้ามการเทรด แท่งสัญญาณที่ปิดแล้วมี shift 1 ส่วน shift 0 ยังสร้างตัวอยู่
กำหนดให้สเปรด ≤ 2 pips, SL และ TP อยู่คนละด้านของราคาเสนอตามทิศทางที่ถูกต้อง และอัตราส่วนผลตอบแทนสุทธิที่อาจได้รับต่อผลขาดทุนประมาณการที่ stop ≥ 1.5 รวมสเปรดผ่านราคา Bid/Ask จริง ค่าคอมมิชชันไปกลับ และส่วนเผื่อการจับคู่เสียเปรียบ 1 pip ตอนเข้า บวก 1 pip ตอนออกไว้ในทั้งสองประมาณการ อย่าบวกสเปรดซ้ำ ส่วนเผื่อเป็นสมมติฐานคำนวณ ไม่ใช่การรับประกันราคาจับคู่
จัดสรรความเสี่ยงของการเทรดใหม่ไม่เกิน 0.5% ของมูลค่าสุทธิปัจจุบันของบัญชี และจำกัดความเสี่ยงตามแผนที่ stop ของทั้งพอร์ตไว้ที่ 1% ของมูลค่าสุทธิ ตรวจสอบระยะ stop ของโบรกเกอร์ มูลค่า tick ช่วงเพิ่มลดปริมาณ มาร์จิน และสิทธิ์ซื้อขาย ปัดปริมาณลง หากปริมาณขั้นต่ำที่อนุญาตยังเกินงบให้ข้าม สถานะที่สัมพันธ์กันใช้วงเงินรวมเดียวกัน ผลขาดทุนจริงอาจเกินความเสี่ยงตามแผน
สำหรับสัญลักษณ์ที่มีขนาดสัญญาหรือสกุลเงินบัญชีต่างกัน ให้คำนวณผลขาดทุนต่อล็อตจากขนาดและมูลค่า tick ที่ถูกต้องในสกุลเงินบัญชี รวมต้นทุนด้วย มูลค่า pip ของ EURUSD ด้านล่างเป็นสมมติฐานของตัวอย่างนี้ ดูขั้นตอนคำนวณขนาดสถานะที่ครบถ้วนในคู่มือจัดการความเสี่ยง
8. คำนวณลำดับ EURUSD สมมติตามตัวอย่าง
แท่ง Bid ที่แต่งขึ้นเหล่านี้ใช้นาฬิกาเซิร์ฟเวอร์สมมติเดียวกัน และติดป้ายด้วยเวลาปิด ราคาเปิดแรกเท่ากับราคาปิดแรก ราคาเปิดถัดไปเท่ากับราคาปิดก่อนหน้า ราคาสูงสุดแต่ละแท่งเท่ากับค่าที่มากกว่าระหว่างเปิดกับปิด บวก 0.00020 ราคาต่ำสุดเท่ากับค่าที่น้อยกว่าลบ 0.00020 เส้นทางนี้ออกแบบมาเพื่อแสดงกฎ ไม่ใช่ข้อมูลในอดีต backtest หรือหลักฐานความสามารถทำกำไร
| เวลาปิด H1 | ราคาปิด Bid | RSI(5) |
|---|---|---|
00:00 | 1.10000 | — |
01:00 | 1.10100 | — |
02:00 | 1.10060 | — |
03:00 | 1.10140 | — |
04:00 | 1.10100 | — |
05:00 | 1.10160 | 75.000000 |
06:00 | 1.10060 | 53.932584 |
07:00 | 1.09960 | 39.916840 |
08:00 | 1.09860 | 30.129463 |
09:00 | 1.09780 | 24.196597 |
10:00 | 1.09880 | 42.031954 |
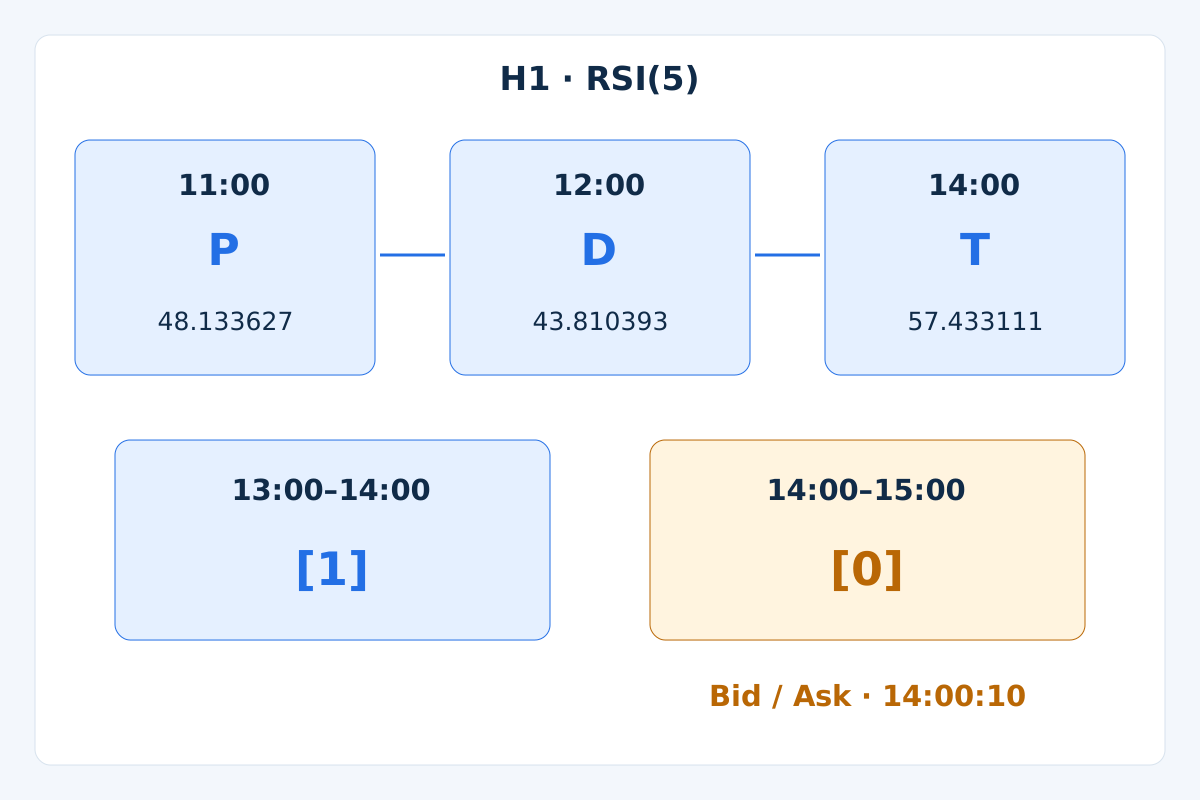
11:00 | 1.09920 | 48.133627 |
12:00 | 1.09890 | 43.810393 |
13:00 | 1.09870 | 40.759626 |
14:00 | 1.09960 | 57.433111 |
ที่ 05:00 เริ่มค่าเฉลี่ยการเพิ่มขึ้นและลดลงแบบ Wilder จากการเปลี่ยนแปลงราคาปิด 5 ครั้งแรก: G = 0.0024 / 5, L = 0.0008 / 5, RSI 75 จากนั้นอัปเดตค่าเฉลี่ยแต่ละตัวด้วย A(k) = (4 × A(k−1) + x(k)) / 5 โดย x คือขนาดการเพิ่มขึ้นหรือลดลงของแท่งนั้น และใช้ RSI = 100 × G / (G + L) ขนาดทั้งสองไม่ติดลบ หากผลรวมเป็นศูนย์ ให้ข้ามตามข้อตกลงค่าขาดหายของโมเดลนี้ ค่าในเทอร์มินัลอาจต่างกันเมื่อใช้ค่าเริ่มต้นหรือประวัติก่อนหน้าต่างกัน ต้องทำให้ทั้งสองตรงกันก่อนเปรียบเทียบ
A คือ 09:00 เมื่อ RSI ข้ามลงต่ำกว่า 30 ส่วน B คือ 10:00 ที่ D เวลา 12:00 การลดลงครั้งแรกของ RSI จึงตรึง P ที่ 11:00 โดยมี RSI 48.133627 และราคาสูงสุด Bid 1.09940 T ที่ 14:00 มี RSI 57.433111 และราคาปิด Bid 1.09960 ซึ่งเกินทั้งสองระดับที่ตรึงไว้ เปรียบเทียบด้วยค่าที่ยังไม่ปัดเศษ ตารางแสดงทศนิยม 6 ตำแหน่ง
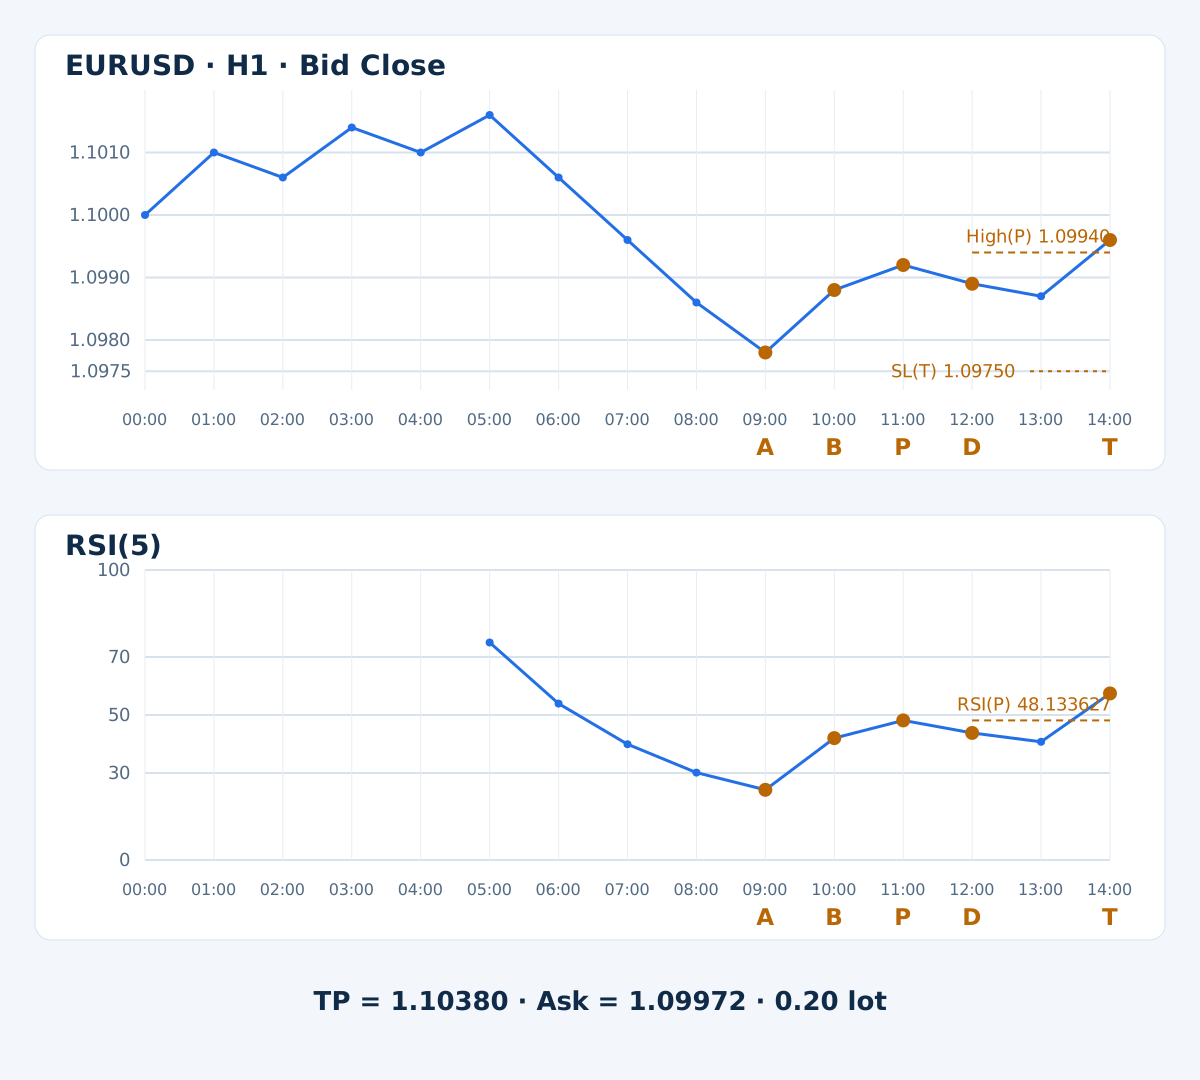
ราคาต่ำสุด Bid ที่ต่ำที่สุดตั้งแต่ A ถึง T คือ 1.09760 จึงได้ SL 1.09750 และ TP 1.10380 จะใช้ T ตัดสินใจได้หลังแท่ง 13:00–14:00 ปิดและข้อมูลพร้อมเท่านั้น ประเมินราคาเสนอแรกในแท่งใหม่ ห้ามย้อนกลับไปใช้ยอดก่อนหน้าเป็นจุดเข้าที่รู้ล่วงหน้า หากเข้าได้จริง การออกตามเวลาจะถึงกำหนดหลังแท่งที่สิ้นสุด 22:00 ไม่มีการให้เส้นทางราคาหรือผลการออกหลังจากนั้น
9. ตรวจสอบตัวเลขก่อนกำหนดปริมาณ
สมมติบัญชี USD มูลค่าสุทธิ $10,000 ขนาดสัญญา 100,000 EUR ต่อล็อต 1 pip เท่ากับ 0.0001 มูลค่า pip $10 ต่อล็อต และช่วงเพิ่มลดปริมาณ 0.01 ล็อต ราคาเสนอแรกเมื่อข้อมูลพร้อม ณ 14:00:10 คือ Bid 1.09960 / Ask 1.09972 สเปรด 1.2 pips สมมติค่าคอมมิชชันไปกลับ $7 ต่อล็อต ไม่มีต้นทุนการถือครองในตัวอย่างคำนวณนี้ และใช้ส่วนเผื่อการจับคู่เสียเปรียบตามที่ระบุ
| รายการตรวจสอบ | การคำนวณ | ผลลัพธ์ |
|---|---|---|
| งบความเสี่ยง | 10,000 × 0.005 | $50 |
| ขาดทุนต่อล็อตรวมส่วนเผื่อและคอมมิชชัน | (22.2 + 1 + 1) × 10 + 7 | $249 |
| ผลตอบแทนที่อาจได้รับต่อล็อตหลังต้นทุน | (40.8 − 1 − 1) × 10 − 7 | $381 |
| ผลตอบแทนสุทธิที่อาจได้รับ / ขาดทุนตามแผน | 381 / 249 | 1.530120 |
| ปริมาณที่ปัดลงตามขั้นที่อนุญาต | floor((50 / 249) / 0.01) × 0.01 | 0.20 |
| ขาดทุนตามแผนที่ stop สำหรับปริมาณนี้ | 0.20 × 249 | $49.80 |
ราคาเสนอนี้ผ่านเกณฑ์อัตราส่วน แต่หาก Ask สมมติเป็น 1.09990 จะได้ขาดทุนตามแผน $267 และผลตอบแทนที่อาจได้รับ $363 ต่อล็อต: 363 / 267 = 1.359551 ต่ำกว่า 1.5 ต้องปฏิเสธแม้ยังเห็นรูปแบบของออสซิลเลเตอร์ การคำนวณเป้าหมายหรือส่วนเผื่อต้นทุนไม่ได้พิสูจน์ว่าจะเข้าได้จริงหรือออกด้วยกำไร
10. เก็บกรณีไม่ผ่านไว้ในบันทึกทดสอบ
- เพิ่งฟื้นกลับข้ามเส้นแบ่งเท่านั้น ให้รอขั้นตอนที่เหลือ
- ทำเครื่องหมายจุดกลับทิศก่อนแท่งยืนยัน เท่ากับใช้ข้อมูลที่ยังไม่พร้อม จึงไม่มีการตัดสินใจที่ถูกต้อง ณ เวลานั้น
- RSI ทะลุระดับครั้งใหม่แต่ราคาไม่ทะลุในแท่งเดียวกัน ให้ปฏิเสธรอบนั้นถาวร
- แตะขอบเขต ขั้นตอนหมดอายุ หรือข้อมูลสังเกตที่จำเป็นขาดหาย ให้ยกเลิกหรือหมดอายุตามกฎ
- ราคาเสนอล่าช้า สเปรดสูงเกิน อัตราส่วนสุทธิไม่พอ stop ไม่ผ่านข้อกำหนดโบรกเกอร์ หรืองบไม่พอ ให้ข้ามการเทรด ห้ามแก้สัญญาณ
คาบที่เลือกตอบสนองเร็วและอาจเกิดความล้มเหลวซ้ำ ๆ ระหว่างการลดลงหรือขึ้นต่อเนื่อง รูปแบบออสซิลเลเตอร์อาจครบโดยการเคลื่อนไหวใหญ่ยังไม่กลับทิศ ต้องทดสอบสภาวะเหล่านี้โดยตรง รุ่นพื้นฐานไม่มีตัวกรองปฏิทิน จึงต้องรวมประกาศตามกำหนด ข่าวฉับพลัน rollover และ gap ในการวิเคราะห์ความเสี่ยง การยกเว้นช่วงตลาดหรือข่าวต้องกำหนดและบันทึกเป็นอีกรุ่นที่ทดสอบแยกกัน
11. รักษาสถานะตามลำดับเวลาใน EA และการทดสอบ
บันทึกสัญลักษณ์ H1 รุ่นกฎ และ timestamp เวลาเปิดของ A เป็นรหัสประจำรอบ เก็บขั้นตอน กำหนดเวลา P ที่ตรึงไว้ เงื่อนไขออก และธงว่าประมวลผลแล้วไว้อย่างถาวร ประมวลผลแท่งปิดแต่ละแท่งเพียงครั้งเดียว แยกตัวกระตุ้นเชิงวิเคราะห์ คำขอส่งคำสั่ง และการจับคู่ที่ยืนยันแล้ว หลังเริ่มระบบใหม่หรือได้คำตอบไม่แน่นอน ให้ตรวจเทียบคำสั่งคงค้างกับประวัติก่อนส่งสิ่งใดซ้ำ การหมดเวลารอไม่ได้พิสูจน์ว่าไม่มีคำสั่ง
หากถูกปฏิเสธโดยทราบสถานะคำสั่งแน่ชัด รุ่นพื้นฐานนี้ไม่ลองรอบเดิมอีก หากผลคำขอไม่แน่นอน ให้ตรวจสอบสถานะจริงแทนการส่งคำขอที่สอง หาก slippage จริงเกินส่วนเผื่อ ให้บันทึกการเกินและตรวจสอบความเสี่ยงจริง ห้ามเพิ่มปริมาณหรือขยาย SL เพื่อปกปิด บทความนี้เป็นข้อกำหนด ไม่ใช่ซอร์สโค้ด EA ที่ทดสอบการทำงานแล้ว
เริ่มตรวจการตั้งค่าเริ่มต้น RSI การเปรียบเทียบที่ไม่รวมค่าเท่ากัน กำหนดเวลาของแต่ละขั้น การปฏิเสธการทะลุครั้งแรก ตรรกะ SELL และ shift ของแท่งจากบันทึกตามเวลา จากนั้นประเมินสมมติฐานการเทรดทั้งระบบด้วยข้อมูล Bid/Ask ที่เหมาะกับโบรกเกอร์ คอมมิชชัน ต้นทุนถือครอง การจับคู่เสียเปรียบ และจุดเข้าที่พลาด หากระดับออกทั้งสองอยู่ในแท่ง OHLC เดียวกัน ให้ใช้ลำดับ tick เมื่อมีข้อมูล หากไม่มี ให้ทำเครื่องหมายความกำกวมและรายงานสมมติฐานแบบระมัดระวังว่า SL เกิดก่อน
แยกช่วงพัฒนาออกจากช่วงประเมินภายหลัง เก็บทุกรุ่นที่ลอง และเปรียบเทียบผลตอบแทนสุทธิ drawdown ความเสี่ยงที่เปิดรับ จำนวนการเทรด และความไม่แน่นอนร่วมกัน การตรวจสอบแบบ forward ใช้ข้อมูลใหม่ที่เข้ามา แต่ไม่รับประกันผลจริง คู่มือ backtesting บน MT4 อธิบายกระบวนการที่กว้างขึ้น ส่วนคู่มือใช้อินดิเคเตอร์โมเมนตัมร่วมกันแยกเงื่อนไขที่คงอยู่กับเหตุการณ์ใหม่ บทความนี้ไม่อ้างอัตราชนะหรือผลตอบแทน
12. คำถามเกี่ยวกับ RSI Failure Swing
Failure Swing เหมือนกับไดเวอร์เจนซ์ RSI หรือไม่?
ไม่เหมือนกัน โมเดลนี้ตรวจลำดับ RSI กับระดับราคาอ้างอิงที่ตรึงไว้ ไม่ได้เปรียบเทียบจุด pivot ราคาสองจุดกับ pivot ออสซิลเลเตอร์สองจุดที่จับคู่กัน หากเพิ่มไดเวอร์เจนซ์ ต้องมีนิยามและลำดับเวลาที่ข้อมูลพร้อมใช้แยกต่างหาก
เข้าได้ทันทีที่ RSI ออกจากเขตขายมากเกินไปหรือไม่?
จุดนั้นระบุได้เพียง B ยังต้องมียอดเด้งที่ยืนยันแล้ว การย่อตัวที่ผ่านเกณฑ์ การทะลุ RSI ครั้งแรกหลังจากนั้น และราคายืนยันในแท่งเดียวกัน ราคาเสนอที่ซื้อขายได้ยังต้องผ่านเกณฑ์ต้นทุนและความเสี่ยงด้วย
ถ้าราคาทะลุช้ากว่า RSI หนึ่งแท่งต้องทำอย่างไร?
ปฏิเสธรอบหากราคาไม่ผ่านในแท่งที่ RSI ทะลุครั้งแรก รุ่นพื้นฐานนี้ไม่มีเวลารอต่อหลังเหตุการณ์นั้น ราคาที่ทะลุภายหลังจึงไม่อาจทำให้รอบกลับมาใช้ได้
ค่า RSI เหล่านี้เป็นคำแนะนำสำหรับเทรดจริงหรือไม่?
ไม่ใช่ ค่าเหล่านี้ทำให้ข้อกำหนดเพื่อการศึกษาและตัวเลขสมมติคำนวณซ้ำได้ คาบ ระดับ หรือช่วงรอที่ต่างออกไปเป็นอีกรุ่นที่ต้องบันทึกและตรวจสอบ ไม่ใช่การปรับปรุงโดยอัตโนมัติ
เพดานความเสี่ยงตามแผนจำกัดขาดทุนจริงได้หรือไม่?
ไม่ได้ Gap สเปรดที่เปลี่ยน สภาพคล่องที่ไม่มี และปัญหาการดำเนินคำสั่งอาจทำให้เกินประมาณการ ขนาดสถานะ ความเสี่ยงของพอร์ต และการจัดการคำสั่งที่สถานะไม่แน่นอนยังเป็นหน้าที่แยกกัน
ตัวอย่างพิสูจน์ว่าการเทรดได้กำไรหรือไม่?
ไม่ ตัวอย่างราคาหยุดที่ตัวกระตุ้น แสดงเพียงเวลาที่รูปแบบพร้อมใช้ ระดับที่ตรึง และราคาเสนอผ่านเกณฑ์หรือไม่ ไม่ได้แสดงการจับคู่หรือผลออกภายหลัง การทดสอบในอดีต หรือผลงานจริง
13. เอกสารอ้างอิงทางเทคนิคและขอบเขต
เอกสาร RSI ทางการของ MetaTrader 4 อธิบายออสซิลเลเตอร์และการตีความสวิง ส่วนคาบ กฎขั้นตอนที่มีเวลาจำกัด เงื่อนไขราคา stop เป้าหมาย และเกณฑ์ต้นทุนในบทความนี้เป็นข้อกำหนดเพื่อการศึกษาที่เราระบุเอง ไม่ใช่พารามิเตอร์ซื้อขายที่ผู้ให้บริการรับรอง
Forex และการซื้อขายด้วยเลเวอเรจมีความเสี่ยงสูง กลยุทธ์นี้มีไว้เพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน ผลในอดีตหรือผลจำลองไม่รับประกันผลการดำเนินงานในอนาคต