

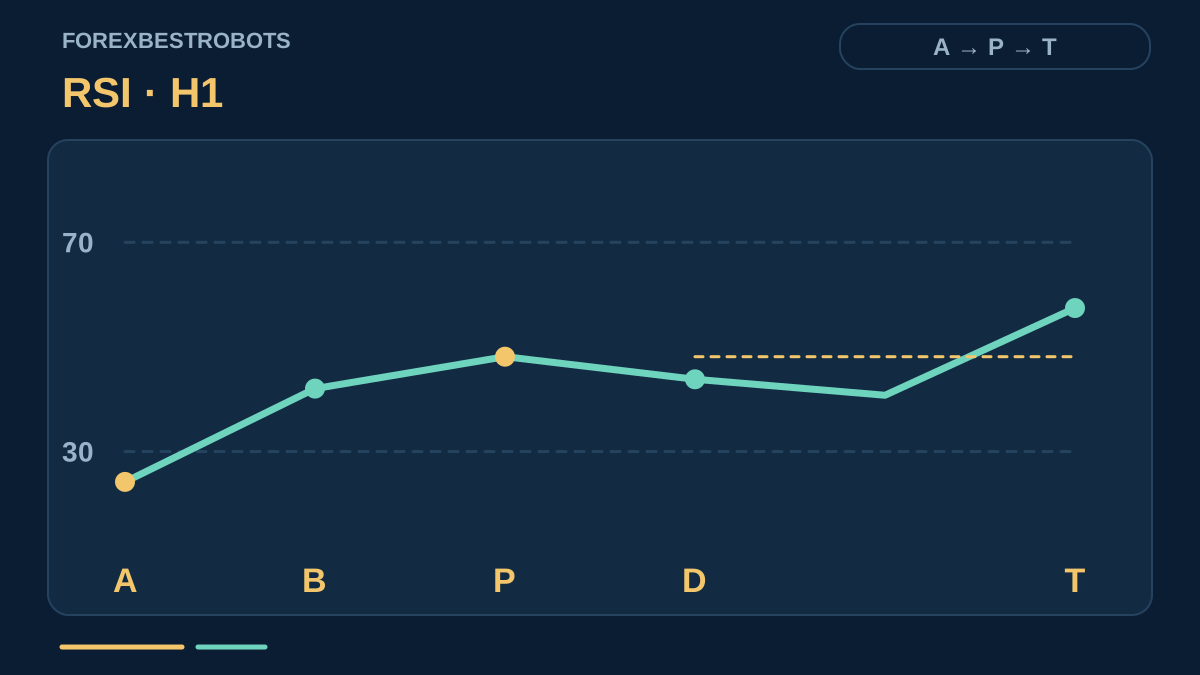
Un redressement du RSI peut échouer avant que le cours ne se retourne. Un failure swing exige davantage : l'oscillateur quitte une zone extrême, se replie sans y revenir, puis franchit le niveau de son propre rebond. Ce modèle pédagogique ajoute un franchissement du prix confirmé à la clôture et une courte durée de validité. Il définit une hypothèse à tester, sans prétendre démontrer un avantage de trading.
1. Fixer les règles avant de rechercher les figures
Utilisez EURUSD, H1, des bougies Bid et un RSI de période 5 appliqué aux clôtures. Ne lisez que les bougies terminées. Les niveaux 30 et 70, les délais courts et les limites d'exécution ci-dessous sont des choix pédagogiques explicites, pas des réglages privilégiés ni des paramètres optimisés. La version de référence n'ajoute aucun filtre de divergence, de zone de support, de tendance, de séance ou d'actualité.
Le failure swing porte sur l'enchaînement propre à l'oscillateur. Il n'exige pas de paires de pivots opposées entre le prix et le RSI. Le guide sur les divergences traite de cette autre comparaison. Les deux méthodes peuvent échouer dans une tendance persistante ; réunir leurs appellations ne constitue pas une confirmation indépendante.
Un seul épisode peut être actif par symbole, sans chevauchement entre épisodes BUY et SELL. Ignorez les nouvelles figures tant qu'une position est ouverte. Après une annulation, une expiration ou la consommation du déclencheur, ne réutilisez pas cette bougie pour démarrer un autre épisode. Attendez un nouveau franchissement ultérieur vers une zone extrême, sans position ouverte. L'absence de données nécessaires d'une bougie ou de l'indicateur annule l'épisode actif ; ne les remplacez jamais par zéro.
2. Armer BUY, puis exiger un redressement
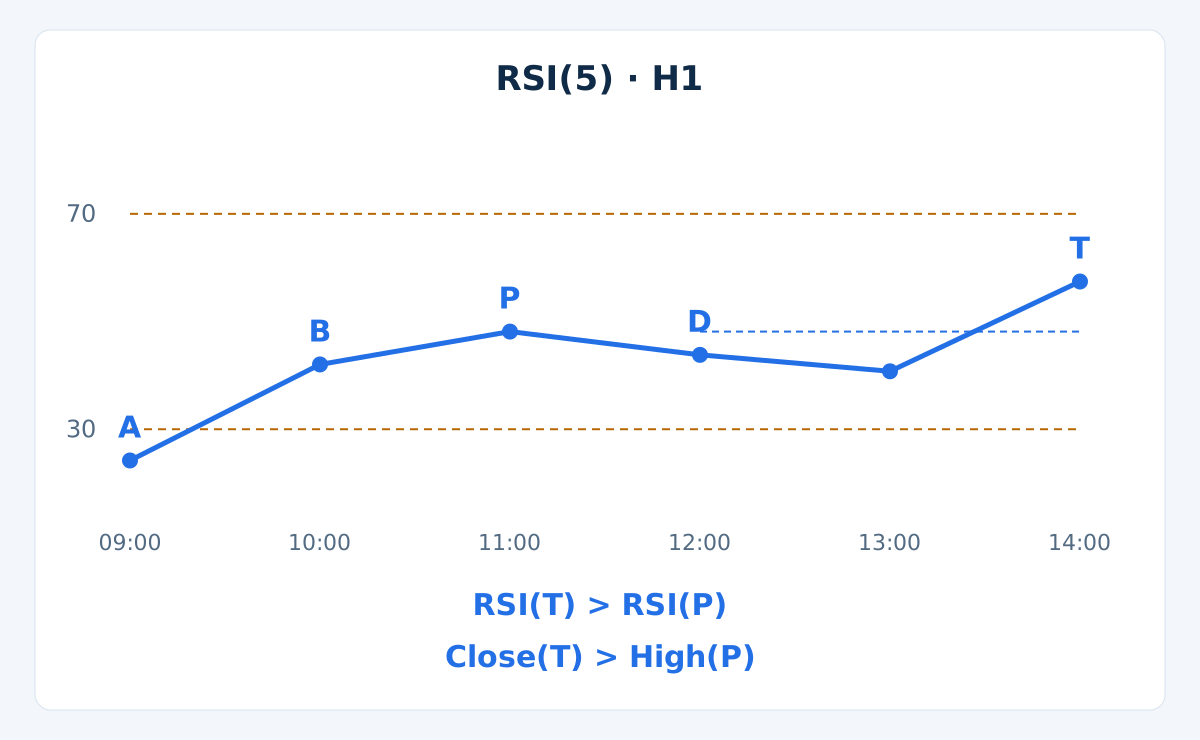
Sur la bougie clôturée A, armez BUY uniquement lors d'un nouveau franchissement : le RSI précédent est ≥ 30 et le RSI actuel < 30. Figez l'identité de A. D'autres bougies en survente ne relancent pas le délai et ne déplacent pas A. Parmi les 4 bougies clôturées suivantes, retenez la première lecture du RSI strictement supérieure à 30 et inférieure à 70 ; cette bougie de redressement est B.
La quatrième bougie reste admissible. Sans redressement à sa clôture, l'épisode expire. Une lecture ≥ 70 avant le redressement l'annule. Pendant cette première attente, le RSI peut rester à 30 ou en dessous. Cette tolérance prend fin dès que B est acceptée. A et B doivent être des bougies distinctes.
3. Figer le sommet du rebond seulement lorsqu'il est observable
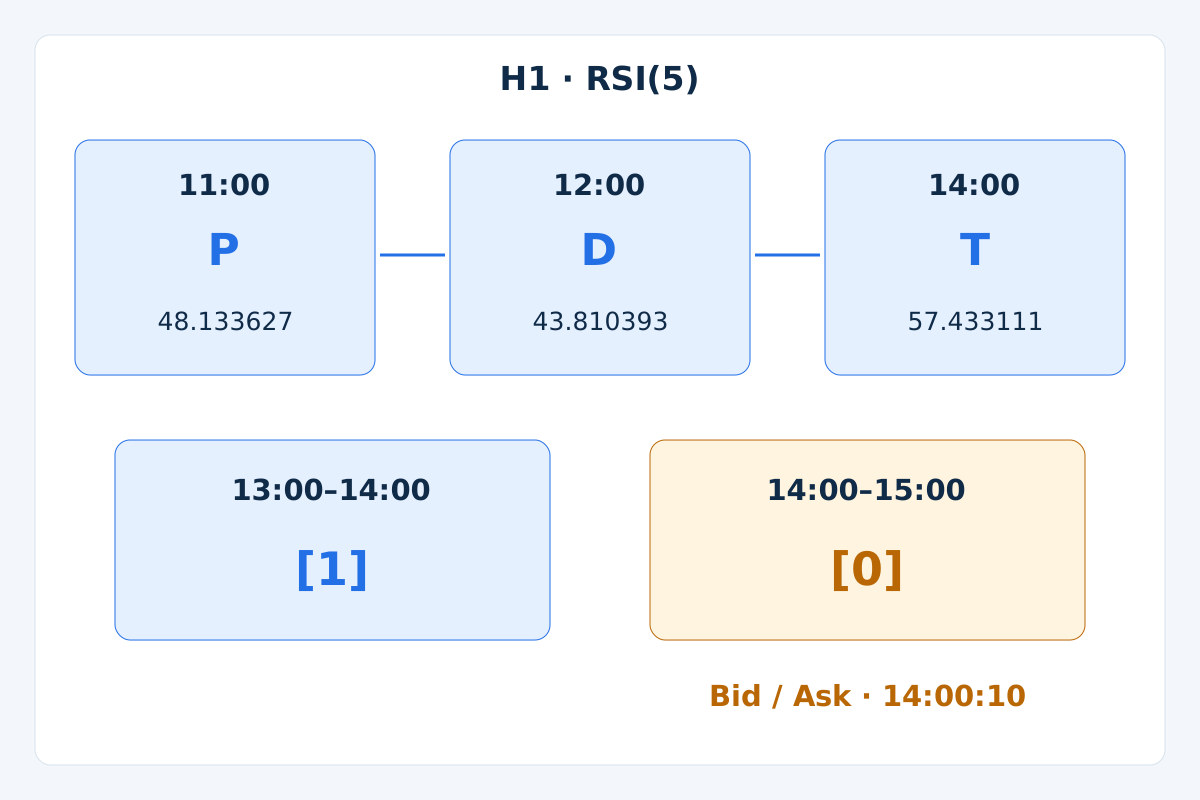
Après B, examinez au maximum les 3 bougies clôturées suivantes. La première lecture du RSI inférieure à la lecture immédiatement précédente confirme un sommet de rebond P sur la bougie précédente. À la clôture de confirmation D, le RSI doit encore être strictement compris entre 30 et 70. Figez RSI(P) et le plus haut Bid de P. Ne considérez pas P comme confirmé sur P elle-même.
Deux lectures successives égales du RSI ne confirment pas un retournement ; une lecture ultérieure inférieure à la précédente peut désigner la dernière bougie d'un sommet plat. Si le RSI touche ou franchit l'une des bornes après B, annulez l'épisode. Sans baisse admissible dans le délai, laissez-le expirer. D constate le repli ; ce n'est pas un signal d'entrée.
4. N'utiliser que le premier franchissement du niveau de rebond
Examinez les 3 bougies clôturées qui suivent D, troisième comprise. Le RSI doit rester strictement entre 30 et 70. La première clôture vérifiant RSI(T) > RSI(P) est l'unique déclencheur potentiel T. Sur cette même bougie, exigez Close(T) > High(P). L'égalité ne suffit pour aucune des deux comparaisons.
Si le RSI franchit son niveau figé mais que le prix échoue à satisfaire sa condition, annulez immédiatement l'épisode. Un franchissement ultérieur du prix ne peut pas le réactiver. Annulez également en cas de contact avec une borne ; laissez expirer si la dernière bougie admissible se termine sans déclencheur. Vérifiez l'invalidation par les bornes avant d'accepter un déclencheur. Redressement, confirmation et déclenchement sont des observations distinctes, jamais des suppositions en cours de bougie.
5. Figer les sorties en prix à la clôture du déclencheur
Pour BUY, placez le SL prévu, déclenché par le Bid, 1 pip sous le plus bas Bid observé de A à T, bornes incluses. Figez le TP à la clôture du déclencheur plus deux fois la distance de cette clôture au SL : TP = Close(T) + 2 × (Close(T) − SL). Ces deux prix sont fixés avant l'examen de la cotation d'entrée ; déplacer l'objectif pour justifier une entrée tardive modifie le modèle.
Sortez de toute la position à la première exécution du SL ou du TP. Si aucune n'a eu lieu, demandez une sortie au marché à la première cotation disponible après la clôture de 8 bougies H1 suivant le déclencheur. Il n'y a ni stop suiveur, ni sortie partielle, ni renforcement d'une position perdante, ni sortie fondée sur le RSI. Un gap ou un marché indisponible peut retarder l'exécution au-delà du niveau ou de l'heure prévus.
L'objectif est une règle géométrique pédagogique, pas une prévision ni l'affirmation que le cours l'atteindra. Un niveau opposé proche ou un contexte inadapté peut justifier une autre version définie séparément ; n'ajoutez pas d'exceptions discrétionnaires à cette base pendant un test.
6. Définir SELL sans supposer une symétrie parfaite
- Armez A lorsque le RSI précédent est
≤ 70et le RSI actuel> 70. Parmi les4bougies suivantes, la première lecture strictement entre30et70devient B. Une lecture≤ 30avant B annule l'épisode. - Parmi les
3bougies suivant B, la première lecture du RSI supérieure à la précédente confirme un creux P sur la bougie précédente ; D est la bougie de confirmation. Figez RSI(P) et le plus bas Bid Low(P). Tout contact avec les bornes après B annule l'épisode. - Parmi les
3bougies suivant D, n'utilisez que le premierRSI(T) < RSI(P). ExigezClose(T) < Low(P)sur la même bougie. Rejetez l'épisode si le prix échoue ; l'égalité ne suffit pas. Les mêmes règles d'expiration et de non-réutilisation des bougies s'appliquent.
Les sorties SELL sont déclenchées par l'Ask. Placez le SL 3 pips au-dessus du plus haut Bid de A à T : 1 pip de marge structurelle plus une provision de spread de 2 pips. Fixez TP = Close(T) − 2 × (SL − Close(T)), également comme niveau Ask. Cette provision ne reconstitue pas le plus haut Ask ; un élargissement ultérieur du spread peut déclencher le stop plus tôt. Appliquez les mêmes règles de sortie totale et de sortie à échéance.
7. Évaluer la première cotation exécutable, pas la clôture
Après la clôture de T et le début de la bougie H1 suivante, utilisez la première cotation fraîche avec les données prêtes, au plus tard 60 secondes après la clôture de T. BUY s'évalue à l'Ask, SELL au Bid. Si cette première cotation échoue à l'un des contrôles, consommez l'épisode ; ne recherchez pas un meilleur prix. Sans cotation avec données prêtes dans le délai, abstenez-vous. La bougie de signal clôturée porte le décalage 1 ; celle de décalage 0 est en formation.
Exigez un spread ≤ 2 pips, SL et TP du bon côté de la cotation et un rapport entre gain potentiel net estimé et perte estimée au stop ≥ 1.5. Intégrez le spread par les véritables prix Bid/Ask, la commission aller-retour et une provision d'exécution défavorable de 1 pip à l'entrée plus 1 pip à la sortie dans les deux estimations. N'ajoutez pas une seconde fois le spread. Ces provisions sont des hypothèses de calcul, pas des garanties d'exécution.
Réservez au maximum 0.5% des fonds propres actuels à la nouvelle opération et limitez le risque total prévu aux stops du portefeuille à 1% des fonds propres. Vérifiez les distances imposées par le courtier, la valeur du tick, le pas de volume, la marge et l'autorisation de négocier. Arrondissez le volume à la baisse ; abstenez-vous si le minimum autorisé dépasse le budget. Les positions corrélées partagent le plafond global. La perte réelle peut dépasser le risque prévu.
Pour un symbole dont le contrat diffère ou un compte dans une autre devise, calculez la perte par lot à partir d'une taille et d'une valeur de tick valides dans la devise du compte, coûts inclus. La valeur du pip EURUSD ci-dessous est une hypothèse de l'exemple. Le guide de gestion du risque détaille le processus complet de dimensionnement.
8. Reproduire la séquence synthétique EURUSD
Ces bougies Bid inventées utilisent une même heure serveur supposée et sont étiquetées à leur clôture. La première ouverture égale la première clôture ; chaque ouverture suivante est la clôture précédente. Chaque plus haut est le maximum entre ouverture et clôture plus 0.00020 ; chaque plus bas est le minimum moins 0.00020. Le parcours a été conçu pour illustrer la règle. Il ne s'agit ni de données historiques, ni d'un backtest, ni d'une preuve de rentabilité.
| Heure de clôture H1 | Clôture Bid | RSI(5) |
|---|---|---|
00:00 | 1.10000 | — |
01:00 | 1.10100 | — |
02:00 | 1.10060 | — |
03:00 | 1.10140 | — |
04:00 | 1.10100 | — |
05:00 | 1.10160 | 75.000000 |
06:00 | 1.10060 | 53.932584 |
07:00 | 1.09960 | 39.916840 |
08:00 | 1.09860 | 30.129463 |
09:00 | 1.09780 | 24.196597 |
10:00 | 1.09880 | 42.031954 |
11:00 | 1.09920 | 48.133627 |
12:00 | 1.09890 | 43.810393 |
13:00 | 1.09870 | 40.759626 |
14:00 | 1.09960 | 57.433111 |
À 05:00, initialisez les moyennes de gains et de pertes de Wilder avec les 5 premières variations de clôture : G = 0.0024 / 5, L = 0.0008 / 5, RSI 75. Actualisez ensuite chaque moyenne par A(k) = (4 × A(k−1) + x(k)) / 5, où x est le montant du gain ou de la perte de cette bougie, puis utilisez RSI = 100 × G / (G + L). Gains et pertes sont des grandeurs non négatives. Si leur somme est nulle, ignorez l'observation selon la convention de valeurs manquantes de ce modèle. Les lectures du terminal peuvent différer avec une autre initialisation ou un historique antérieur différent ; alignez les deux avant de comparer.
A est 09:00, lorsque le RSI passe sous 30. B est 10:00. À D, 12:00, la première baisse du RSI fixe P à 11:00, avec un RSI de 48.133627 et un plus haut Bid de 1.09940. T à 14:00 présente un RSI de 57.433111 et une clôture Bid de 1.09960 : les deux niveaux figés sont dépassés. Les comparaisons utilisent les valeurs non arrondies ; le tableau affiche 6 décimales.
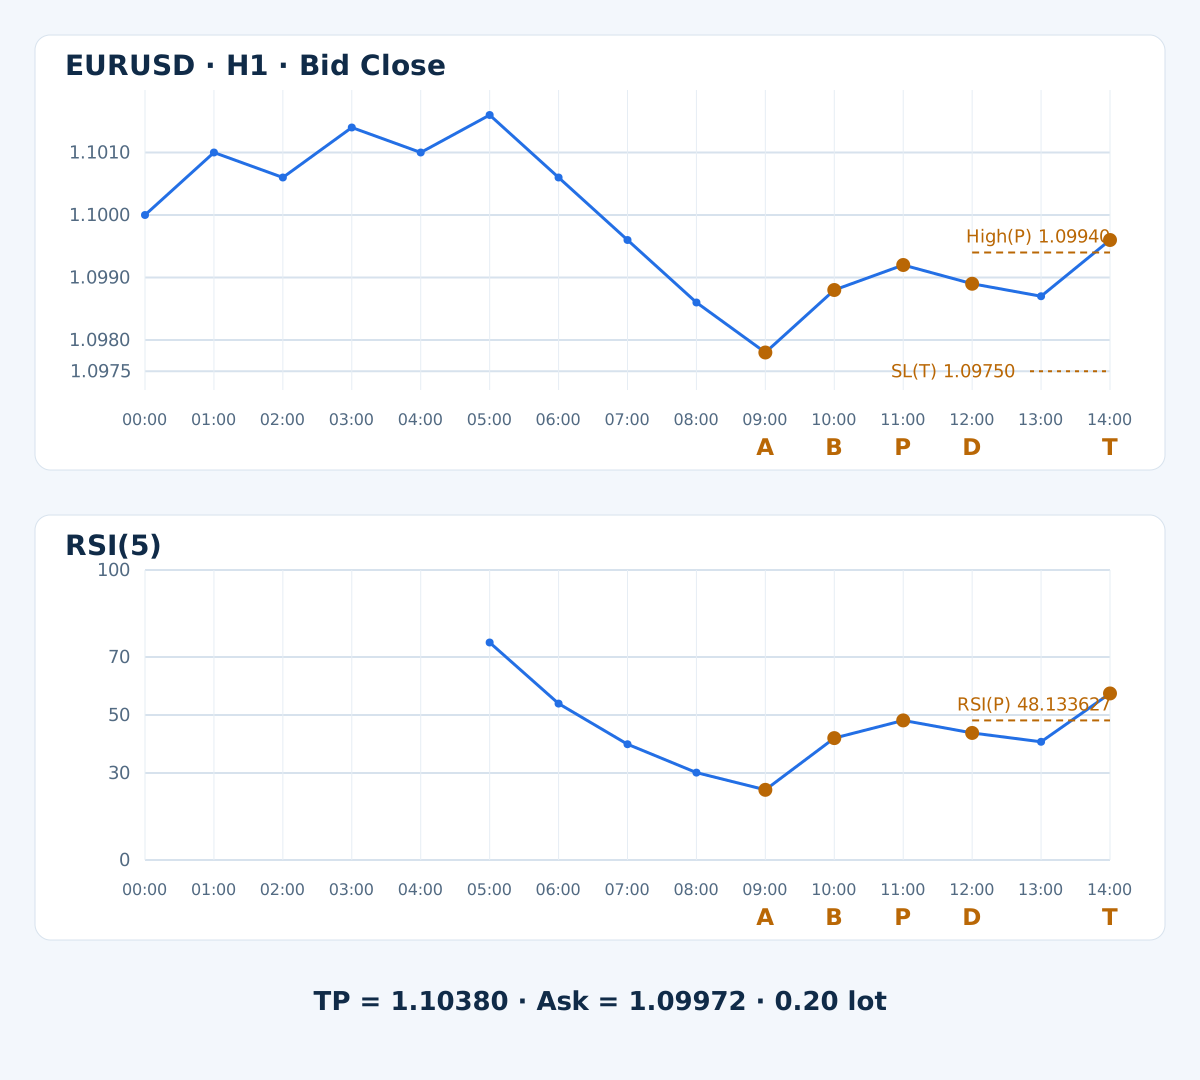
Le plus bas Bid de A à T est 1.09760, d'où SL 1.09750 et TP 1.10380. T ne peut être exploité qu'après la clôture de la bougie 13:00–14:00 et la disponibilité des données. La première cotation est évaluée dans la nouvelle bougie, jamais rétrospectivement au sommet précédent. Si l'entrée était exécutée, la sortie à échéance serait due après la bougie se terminant à 22:00 ; aucun parcours ultérieur ni résultat de sortie n'est fourni.
9. Vérifier le calcul avant de choisir le volume
Supposons un compte en USD, des fonds propres de $10,000, un contrat de 100,000 EUR par lot, 1 pip égal à 0.0001, une valeur du pip de $10 par lot et un pas de 0.01 lot. La première cotation avec données prêtes à 14:00:10 est Bid 1.09960 / Ask 1.09972, soit un spread de 1.2 pip. Retenez $7 de commission aller-retour par lot, aucun financement dans ce calcul illustratif et les provisions d'exécution défavorable indiquées.
| Contrôle | Calcul | Résultat |
|---|---|---|
| Budget de risque | 10,000 × 0.005 | $50 |
| Perte par lot après provisions et commission | (22.2 + 1 + 1) × 10 + 7 | $249 |
| Gain potentiel par lot après coûts | (40.8 − 1 − 1) × 10 − 7 | $381 |
| Gain potentiel net / perte prévue | 381 / 249 | 1.530120 |
| Volume arrondi au pas inférieur | floor((50 / 249) / 0.01) × 0.01 | 0.20 |
| Perte prévue au stop pour ce volume | 0.20 × 249 | $49.80 |
Ici, la cotation satisfait le critère de rapport. Un Ask hypothétique de 1.09990 donnerait en revanche une perte prévue de $267 et un gain potentiel de $363 par lot : 363 / 267 = 1.359551, inférieur à 1.5. Rejetez-le même si la figure de l'oscillateur reste visible. Ni le calcul de l'objectif ni la provision de coûts ne démontrent qu'une entrée ou une sortie bénéficiaire aura lieu.
10. Conserver les échecs dans le journal de test
- Seul le seuil a été reconquis : attendez les étapes restantes.
- Un retournement est marqué avant sa bougie de confirmation : l'information n'était pas disponible, donc aucune décision valide n'était possible à ce moment-là.
- Un nouveau franchissement du niveau RSI sans franchissement du prix sur la même bougie : rejet définitif.
- Une borne touchée, une étape expirée ou une observation nécessaire manquante : annulez ou laissez expirer conformément aux règles.
- Cotation tardive, spread excessif, rapport net insuffisant, stop refusé par les contraintes du courtier ou budget insuffisant : passez l'opération ; ne modifiez pas le signal.
La période choisie réagit vite et peut produire des échecs répétés. Lors d'une baisse ou d'une hausse persistante, la figure de l'oscillateur peut se compléter sans retourner le mouvement d'ensemble. Testez explicitement ces régimes. La base ne contient pas de filtre de calendrier : incluez annonces programmées, nouvelles imprévues, rollover et gaps dans l'analyse du risque. Toute exclusion liée à la séance ou à l'actualité doit être définie et consignée comme une autre version testée.
11. Préserver l'état chronologique dans un EA et dans les tests
Enregistrez le symbole, H1, la version des règles et l'horodatage d'ouverture de A comme identifiant de l'épisode. Conservez durablement l'étape, les échéances, P figé, les sorties et l'indicateur de consommation. Traitez chaque bougie clôturée une seule fois. Distinguez le déclencheur analytique, la demande d'ordre et l'exécution confirmée ; après un redémarrage ou une réponse incertaine, rapprochez les ordres ouverts et l'historique avant tout nouvel envoi. Un délai d'attente dépassé ne prouve pas l'absence d'ordre.
Après un rejet dont l'état de l'ordre est connu, cette base ne réessaie pas pour le même épisode. Après une demande incertaine, vérifiez l'état réel au lieu d'envoyer une seconde demande. Si le glissement réel dépasse la provision, consignez l'écart et vérifiez l'exposition effective ; n'augmentez jamais le volume et n'éloignez jamais le SL pour le masquer. Cet article est une spécification, pas un code source d'EA testé.
Validez d'abord l'initialisation du RSI, les comparaisons strictes, les délais des étapes, le rejet du premier franchissement, la logique SELL et les décalages de bougies dans un journal chronologique. Évaluez ensuite l'hypothèse de trading complète avec des données Bid/Ask adaptées au courtier, commissions, financement, exécutions défavorables et entrées manquées. Si les deux sorties se trouvent dans une même bougie OHLC, utilisez l'ordre des ticks lorsqu'il est disponible ; sinon, signalez l'ambiguïté et présentez l'hypothèse prudente SL d'abord.
Séparez développement et évaluation ultérieure, conservez toutes les variantes essayées et comparez ensemble rendements nets, drawdown, exposition, nombre d'opérations et incertitude. La validation forward emploie de nouvelles données au fil de leur arrivée ; elle ne garantit pas les résultats réels. Notre guide du backtesting MT4 explique le processus général, tandis que le guide de combinaison des indicateurs de momentum distingue conditions persistantes et événements nouveaux. Aucun taux de réussite ni rendement n'est annoncé ici.
12. Questions sur le failure swing du RSI
Un failure swing est-il identique à une divergence du RSI ?
Non. Ce modèle examine la séquence du RSI et une référence de prix figée. Il ne compare pas deux pivots de prix appariés à deux pivots de l'oscillateur. Ajouter une divergence exige une autre définition et sa propre chronologie de disponibilité.
Puis-je entrer dès que le RSI quitte la survente ?
Cela identifie seulement B. Il faut encore un sommet de rebond confirmé, un repli admissible, le premier franchissement ultérieur du RSI et une confirmation du prix sur la même bougie. La cotation exécutable doit aussi satisfaire les critères de coûts et de risque.
Que faire si le prix franchit son niveau une bougie après le RSI ?
Rejetez l'épisode si le prix n'a pas satisfait sa condition sur la première bougie de franchissement du RSI. Cette base ne prévoit aucun délai d'attente après cet événement ; le franchissement ultérieur du prix ne peut donc pas le réactiver.
Ces réglages du RSI sont-ils recommandés en réel ?
Non. Ils rendent reproductibles la spécification pédagogique et le calcul synthétique. D'autres périodes, seuils ou délais sont des variantes à documenter et à valider, pas des améliorations automatiques.
Le plafond de risque prévu borne-t-il la perte réelle ?
Non. Gaps, variations du spread, manque de liquidité et défaillances d'exécution peuvent dépasser l'estimation. Le dimensionnement, l'exposition du portefeuille et le traitement des ordres à l'état incertain restent des responsabilités distinctes.
L'exemple a-t-il démontré une opération rentable ?
Non. Le parcours fourni s'arrête au déclencheur. Il montre la disponibilité de la figure, les niveaux figés et l'admissibilité de la cotation. Aucun résultat ultérieur d'exécution ou de sortie, test historique ou rendement réel n'est présenté.
13. Référence technique et portée
La référence officielle du RSI de MetaTrader 4 décrit l'oscillateur et l'interprétation de ses oscillations. La période, les étapes bornées, la condition de prix, les stops, l'objectif et les critères de coûts de cet article constituent notre spécification pédagogique explicite. Ce ne sont pas des paramètres de trading approuvés par l'éditeur.
Le Forex et les opérations à effet de levier comportent un risque important. Cette stratégie est pédagogique et ne constitue pas un conseil en investissement. Les résultats passés ou simulés ne garantissent pas les performances futures.