

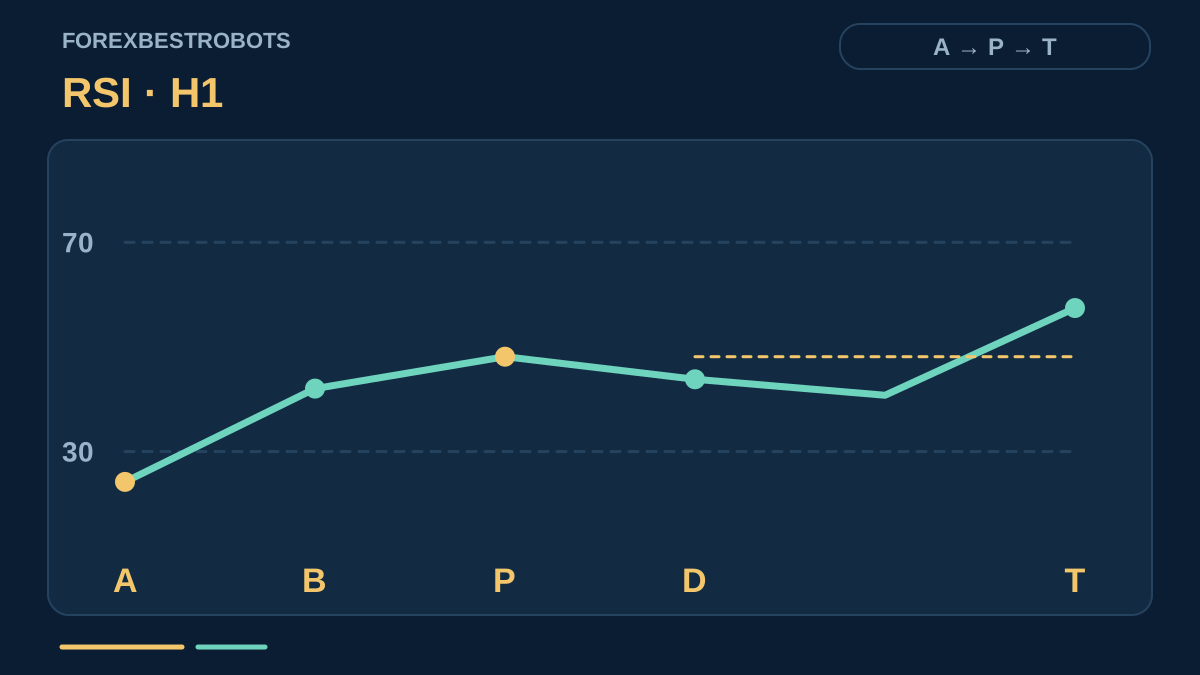
Un recupero dell'RSI può esaurirsi prima che il prezzo inverta direzione. Un failure swing richiede di più: l'oscillatore esce da una zona estrema, arretra senza tornarvi e poi supera il livello del proprio rimbalzo. Questo modello didattico aggiunge una rottura del prezzo confermata alla chiusura e una breve scadenza. Definisce un'ipotesi da verificare, non un vantaggio dimostrato.
1. Fissare le regole prima di cercare le configurazioni
Utilizzare EURUSD, H1, candele Bid e RSI con periodo 5 applicato alla chiusura. Leggere soltanto candele concluse. I livelli 30 e 70, le finestre brevi e i limiti di esecuzione indicati sono scelte didattiche esplicite, non impostazioni preferibili o parametri ottimizzati. La versione di riferimento non aggiunge filtri di divergenza, zone di supporto, trend, sessione o notizie.
Il failure swing riguarda la sequenza dell'oscillatore stesso. Non richiede coppie di punti di svolta contrapposti tra prezzo e RSI. La guida alle divergenze affronta quel diverso confronto. Entrambi i metodi possono fallire durante trend persistenti; combinarne le etichette non crea una conferma indipendente.
Può essere attivo un solo episodio per simbolo, senza sovrapporre episodi BUY e SELL. Con una posizione aperta, ignorare nuove configurazioni. Dopo annullamento, scadenza o consumo del segnale di attivazione, non riutilizzare quella candela per avviare un altro episodio. Attendere un successivo nuovo attraversamento verso una zona estrema, senza posizioni aperte. La mancanza dei dati necessari di una candela o dell'indicatore annulla l'episodio attivo; non sostituirli mai con zero.
2. Predisporre BUY e richiedere un recupero
Sulla candela chiusa A, predisporre BUY soltanto con un nuovo attraversamento: l'RSI precedente è ≥ 30 e quello attuale è < 30. Fissare l'identità di A. Altre candele in ipervenduto non riavviano il conteggio e non spostano A. Nelle successive 4 candele chiuse, accettare la prima lettura dell'RSI strettamente superiore a 30 e inferiore a 70; sarà la candela di recupero B.
La quarta candela è ancora ammessa. In assenza di recupero alla sua chiusura, l'episodio scade. Una lettura ≥ 70 prima del recupero lo annulla. Durante questa prima attesa, l'RSI può restare pari o inferiore a 30. Questa possibilità termina quando B viene accettata. A e B devono essere candele diverse.
3. Fissare il massimo del rimbalzo solo quando è osservabile
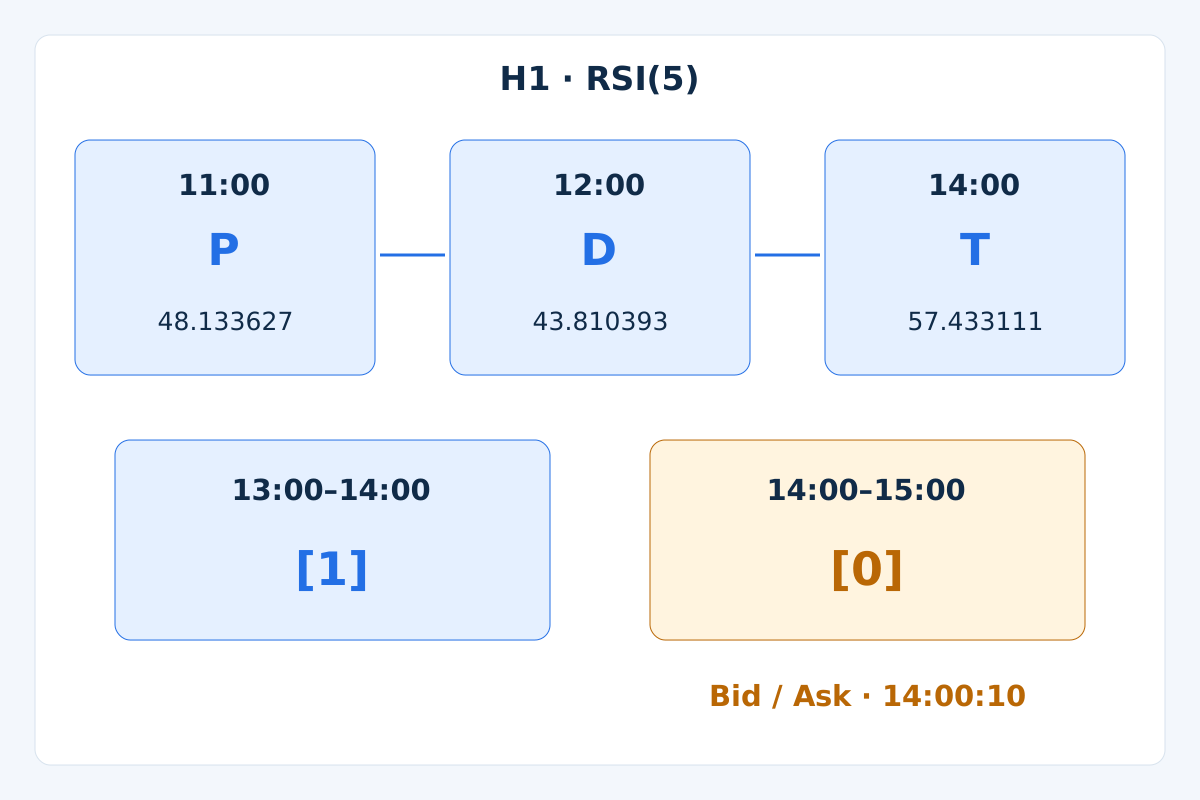
Dopo B, esaminare al massimo le successive 3 candele chiuse. Il primo valore dell'RSI inferiore alla lettura immediatamente precedente conferma un massimo di rimbalzo P sulla candela precedente. Alla chiusura di conferma D, l'RSI deve essere ancora strettamente compreso tra 30 e 70. Fissare RSI(P) e il massimo Bid di P. Non considerare P già confermato sulla stessa candela P.
Due valori consecutivi uguali dell'RSI non confermano una svolta; un successivo valore inferiore al precedente può fissare l'ultima candela di un massimo piatto. Se l'RSI tocca o attraversa uno dei limiti dopo B, annullare. In assenza di una diminuzione valida entro la finestra, lasciare scadere l'episodio. D rileva il ritracciamento: non è un segnale di ingresso.
4. Usare solo la prima rottura del livello di rimbalzo
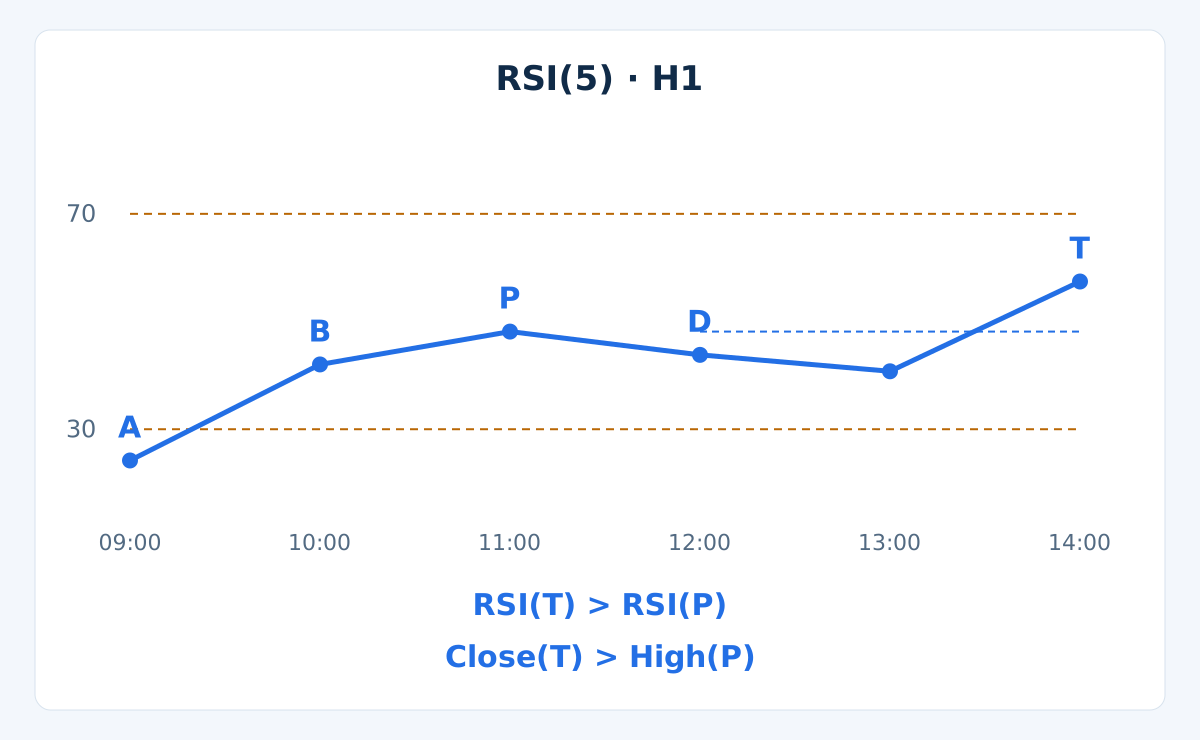
Esaminare le successive 3 candele chiuse dopo D, terza compresa. L'RSI deve restare strettamente tra 30 e 70. La prima chiusura con RSI(T) > RSI(P) è l'unico possibile segnale di attivazione T. Sulla stessa candela richiedere Close(T) > High(P). L'uguaglianza non basta in nessuno dei due confronti.
Se l'RSI rompe il livello fissato ma il prezzo non soddisfa la propria condizione, annullare subito l'episodio. Una successiva rottura del prezzo non può riattivarlo. Annullare anche al contatto con un limite; lasciare scadere se l'ultima candela ammessa termina senza attivazione. Controllare l'invalidazione dei limiti prima di accettare il segnale. Recupero, conferma e attivazione sono osservazioni distinte, mai supposizioni durante una candela ancora aperta.
5. Fissare le uscite di prezzo alla chiusura del segnale
Per BUY, collocare lo SL previsto, attivato dal Bid, 1 pip sotto il minimo Bid più basso da A a T, estremi inclusi. Fissare TP alla chiusura del segnale più il doppio della distanza di tale chiusura dallo SL: TP = Close(T) + 2 × (Close(T) − SL). Entrambi i prezzi sono fissati prima di esaminare la quotazione di ingresso; spostare l'obiettivo per giustificare un ingresso tardivo cambia il modello.
Chiudere tutta la posizione alla prima esecuzione dello SL o del TP. Se non è stato eseguito nessuno dei due, richiedere l'uscita a mercato alla prima quotazione disponibile dopo la chiusura di 8 candele H1 successive al segnale. Non sono previsti trailing stop, uscite parziali, mediazioni in perdita o uscite basate sull'RSI. Un gap o un mercato non disponibile può ritardare l'esecuzione oltre il livello o l'orario previsti.
L'obiettivo è una regola geometrica didattica, non una previsione né l'affermazione che il prezzo lo raggiungerà. Un livello opposto vicino o condizioni inadatte possono motivare una versione diversa, definita separatamente; non aggiungere eccezioni discrezionali alla versione di riferimento durante il test.
6. Definire SELL senza presumere una semplice simmetria
- Predisporre A quando l'RSI precedente è
≤ 70e quello attuale> 70. Entro le successive4candele, la prima lettura strettamente tra30e70diventa B. Una lettura≤ 30prima di B annulla l'episodio. - Entro le successive
3candele dopo B, il primo valore dell'RSI superiore al precedente conferma un minimo P sulla candela precedente; D è la candela di conferma. Fissare RSI(P) e il minimo Bid Low(P). I contatti con i limiti dopo B annullano l'episodio. - Entro le successive
3candele dopo D, utilizzare soltanto il primoRSI(T) < RSI(P). RichiedereClose(T) < Low(P)sulla stessa candela. Scartare l'episodio se il prezzo non soddisfa la condizione; l'uguaglianza non basta. Restano valide le stesse regole di scadenza e di non riutilizzo della candela.
Le uscite SELL sono attivate dall'Ask. Collocare SL 3 pip sopra il massimo Bid più alto da A a T: 1 pip di margine strutturale più 2 pip di riserva per lo spread. Impostare TP = Close(T) − 2 × (SL − Close(T)), anch'esso come livello Ask. La riserva non ricostruisce il massimo Ask; un successivo allargamento dello spread può attivare prima lo stop. Applicare le stesse regole di uscita totale e temporale.
7. Valutare la prima quotazione eseguibile, non la chiusura
Dopo la chiusura di T e l'inizio della candela H1 successiva, utilizzare la prima quotazione aggiornata con dati pronti, non oltre 60 secondi dalla chiusura di T. Valutare BUY all'Ask e SELL al Bid. Se quella prima quotazione non supera un controllo, consumare l'episodio; non cercare un prezzo migliore. Senza una quotazione con dati pronti entro il termine, saltare l'operazione. La candela di segnale chiusa ha shift 1; quella con shift 0 è ancora in formazione.
Richiedere spread ≤ 2 pip, SL e TP sui lati corretti della quotazione e rapporto tra rendimento potenziale netto stimato e perdita stimata allo stop ≥ 1.5. Includere lo spread attraverso i prezzi Bid/Ask effettivi, la commissione di andata e ritorno e una riserva per esecuzione sfavorevole di 1 pip in ingresso più 1 pip in uscita in entrambe le stime. Non sommare di nuovo lo spread. Le riserve sono ipotesi del modello, non garanzie di esecuzione.
Destinare alla nuova operazione al massimo lo 0.5% dell'equity attuale e limitare il rischio complessivo previsto agli stop del portafoglio all'1% dell'equity. Verificare distanze minime del broker, valore del tick, passo di volume, margine e autorizzazione a negoziare. Arrotondare il volume per difetto; saltare l'operazione se il minimo consentito supera il budget. Le posizioni correlate condividono il limite complessivo. La perdita effettiva può superare il rischio previsto.
Per un simbolo con contratto diverso o un conto in un'altra valuta, ricavare la perdita per lotto da dimensione e valore del tick validi nella valuta del conto, costi compresi. Il valore del pip EURUSD riportato sotto è un'ipotesi dell'esempio. La guida alla gestione del rischio approfondisce il dimensionamento delle posizioni.
8. Riprodurre la sequenza sintetica di EURUSD
Queste candele Bid inventate usano un unico orario ipotetico del server e sono etichettate all'ora di chiusura. La prima apertura coincide con la prima chiusura; ogni apertura successiva è la chiusura precedente. Ogni massimo è il maggiore tra apertura e chiusura più 0.00020; ogni minimo è il minore meno 0.00020. Il percorso è stato costruito per mostrare la regola. Non è uno storico di mercato, un backtest o una prova di redditività.
| Ora di chiusura H1 | Chiusura Bid | RSI(5) |
|---|---|---|
00:00 | 1.10000 | — |
01:00 | 1.10100 | — |
02:00 | 1.10060 | — |
03:00 | 1.10140 | — |
04:00 | 1.10100 | — |
05:00 | 1.10160 | 75.000000 |
06:00 | 1.10060 | 53.932584 |
07:00 | 1.09960 | 39.916840 |
08:00 | 1.09860 | 30.129463 |
09:00 | 1.09780 | 24.196597 |
10:00 | 1.09880 | 42.031954 |
11:00 | 1.09920 | 48.133627 |
12:00 | 1.09890 | 43.810393 |
13:00 | 1.09870 | 40.759626 |
14:00 | 1.09960 | 57.433111 |
Alle 05:00, inizializzare le medie di guadagni e perdite di Wilder con le prime 5 variazioni di chiusura: G = 0.0024 / 5, L = 0.0008 / 5, RSI 75. Aggiornare poi ciascuna media con A(k) = (4 × A(k−1) + x(k)) / 5, dove x è l'entità del guadagno o della perdita di quella candela, e usare RSI = 100 × G / (G + L). Guadagni e perdite sono grandezze non negative. Se la loro somma è zero, saltare l'osservazione secondo la convenzione del modello per i valori mancanti. Le letture del terminale possono differire con un'inizializzazione o uno storico precedente diverso; allineare entrambi prima del confronto.
A è 09:00, quando l'RSI attraversa 30 verso il basso. B è 10:00. In D, alle 12:00, la prima diminuzione dell'RSI fissa P alle 11:00, con RSI 48.133627 e massimo Bid 1.09940. T alle 14:00 ha RSI 57.433111 e chiusura Bid 1.09960: entrambi i livelli fissati sono superati. I confronti usano valori non arrotondati; la tabella mostra 6 decimali.
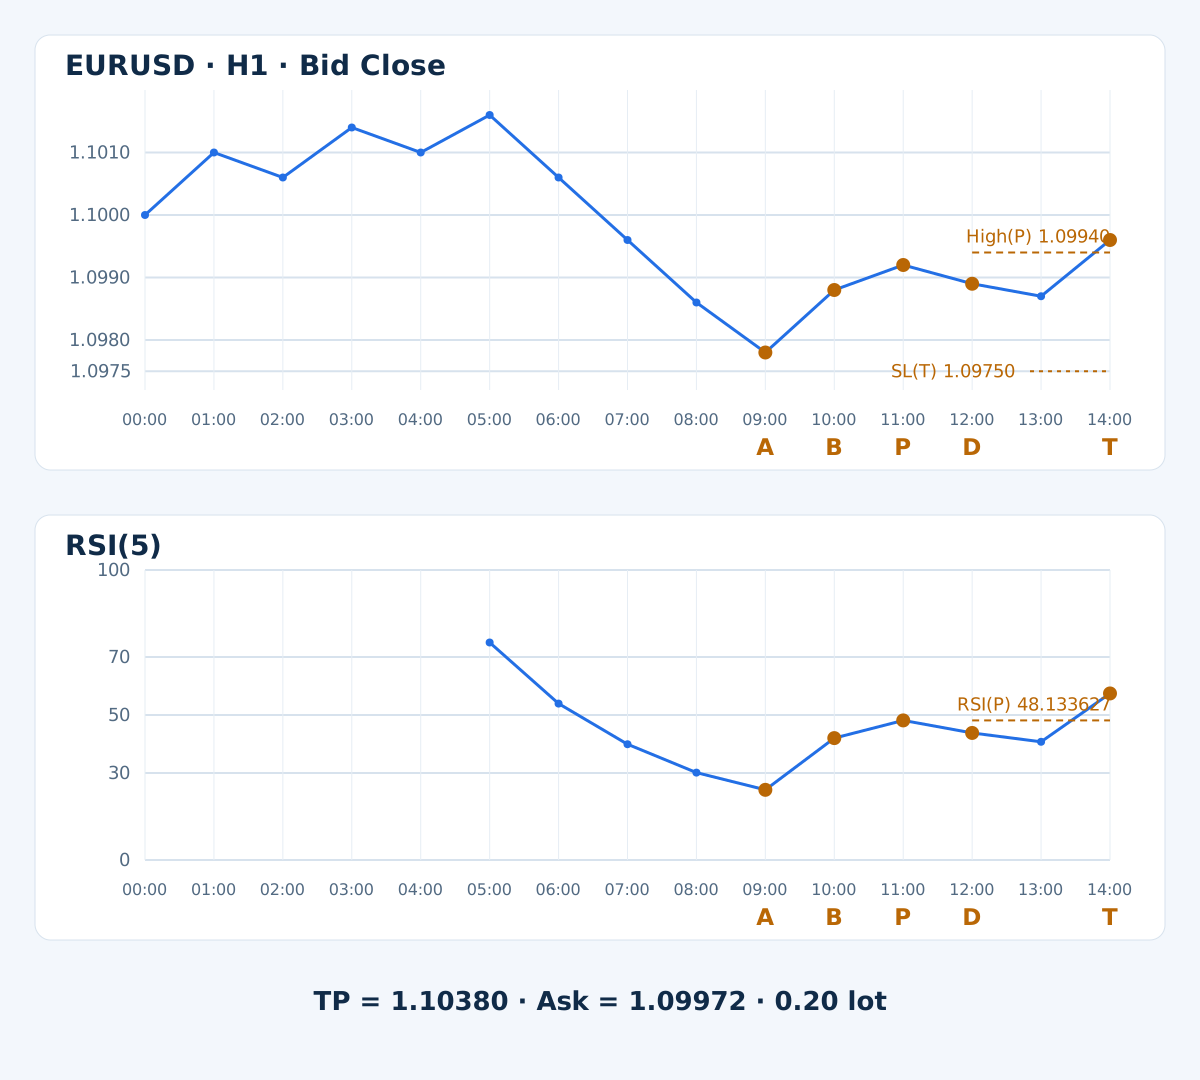
Il minimo Bid più basso da A a T è 1.09760, da cui SL 1.09750 e TP 1.10380. Si può agire su T soltanto dopo la chiusura della candela 13:00–14:00 e quando i dati sono pronti. La prima quotazione si valuta nella nuova candela, mai retroattivamente sul massimo precedente. Se l'ingresso fosse eseguito, l'uscita temporale diventerebbe dovuta dopo la candela che termina alle 22:00; non vengono forniti prezzi successivi né un esito dell'uscita.
9. Verificare i conti prima di scegliere il volume
Si ipotizzano un conto in USD, equity di $10,000, contratto di 100,000 EUR per lotto, 1 pip pari a 0.0001, valore del pip di $10 per lotto e passo di 0.01 lotti. La prima quotazione con dati pronti alle 14:00:10 è Bid 1.09960 / Ask 1.09972: spread di 1.2 pip. Si assumono $7 di commissione completa per lotto, nessun costo di finanziamento in questo calcolo didattico e le riserve di esecuzione sfavorevole indicate.
| Controllo | Calcolo | Risultato |
|---|---|---|
| Budget di rischio | 10,000 × 0.005 | $50 |
| Perdita per lotto con riserve e commissione | (22.2 + 1 + 1) × 10 + 7 | $249 |
| Rendimento potenziale per lotto al netto dei costi | (40.8 − 1 − 1) × 10 − 7 | $381 |
| Rendimento potenziale netto / perdita prevista | 381 / 249 | 1.530120 |
| Volume arrotondato per difetto al passo consentito | floor((50 / 249) / 0.01) × 0.01 | 0.20 |
| Perdita prevista allo stop con questo volume | 0.20 × 249 | $49.80 |
Qui la quotazione supera il controllo sul rapporto. Un Ask ipotetico di 1.09990 darebbe invece una perdita prevista di $267 e un rendimento potenziale di $363 per lotto: 363 / 267 = 1.359551, inferiore a 1.5. Scartarlo anche se la configurazione dell'oscillatore resta visibile. Né il calcolo dell'obiettivo né la riserva per costi dimostrano che avverrà un'esecuzione o un'uscita in profitto.
10. Conservare i fallimenti nel registro del test
- È stata recuperata soltanto la soglia: attendere le fasi rimanenti.
- Una svolta è segnata prima della candela che la conferma: l'informazione non era disponibile, quindi in quel momento non esisteva una decisione valida.
- Una nuova rottura del livello RSI senza rottura del prezzo sulla stessa candela: scarto definitivo.
- Un limite toccato, una fase scaduta o un'osservazione necessaria mancante: annullare o lasciare scadere secondo le regole.
- Quotazione tardiva, spread eccessivo, rapporto netto insufficiente, stop non valido per il broker o budget insufficiente: saltare l'operazione, senza modificare il segnale.
Il periodo scelto reagisce rapidamente e può produrre fallimenti ripetuti. Durante ribassi o rialzi persistenti, la configurazione dell'oscillatore può completarsi senza invertire il movimento più ampio. Verificare espressamente questi regimi. La versione di riferimento non contiene un filtro di calendario: includere annunci programmati, notizie impreviste, rollover e gap nell'analisi del rischio. Qualsiasi esclusione per sessione o notizie va definita e registrata come una diversa versione da testare.
11. Mantenere lo stato cronologico nell'EA e nei test
Salvare simbolo, H1, versione delle regole e timestamp di apertura di A come identificatore dell'episodio. Conservare in modo persistente fase, scadenze, P fissato, uscite e stato di consumo. Elaborare ogni candela chiusa una sola volta. Distinguere segnale analitico, richiesta d'ordine ed esecuzione confermata; dopo un riavvio o una risposta incerta, riconciliare ordini aperti e storico prima di inviare altro. Un timeout non prova che non esista un ordine.
Dopo un rifiuto con stato dell'ordine noto, questa versione non riprova lo stesso episodio. Dopo una richiesta incerta, riconciliare lo stato invece di inviarne un'altra. Se lo slippage effettivo supera la riserva, registrare lo sforamento e verificare l'esposizione reale; non aumentare mai il volume né allontanare lo SL per nasconderlo. Questo articolo è una specifica, non codice sorgente EA collaudato.
Validare prima inizializzazione RSI, confronti con disuguaglianze strette, scadenze delle fasi, scarto della prima rottura, logica SELL e shift delle candele con un registro cronologico. Valutare poi l'intera ipotesi operativa con dati Bid/Ask pertinenti al broker, commissioni, finanziamento, esecuzioni sfavorevoli e ingressi mancati. Se entrambe le uscite rientrano in una candela OHLC, usare l'ordine dei tick quando disponibile; altrimenti segnalare l'ambiguità e dichiarare l'ipotesi prudente SL prima.
Separare sviluppo e valutazione successiva, conservare tutte le varianti provate e confrontare insieme rendimenti netti, drawdown, esposizione, numero di operazioni e incertezza. La validazione forward usa nuovi dati in arrivo; non garantisce risultati reali. La nostra guida al backtesting MT4 illustra il processo generale, mentre la guida alla combinazione degli indicatori momentum distingue condizioni persistenti ed eventi nuovi. Qui non viene dichiarato alcun tasso di successo o rendimento.
12. Domande sul failure swing dell'RSI
Un failure swing coincide con una divergenza RSI?
No. Questo modello verifica la sequenza dell'RSI e un riferimento di prezzo fissato. Non confronta due pivot di prezzo abbinati a due pivot dell'oscillatore. Aggiungere la divergenza richiede un'altra definizione e una propria cronologia di disponibilità.
Posso entrare appena l'RSI esce dall'ipervenduto?
Questo identifica soltanto B. Servono ancora un massimo di rimbalzo confermato, un ritracciamento valido, la prima rottura successiva dell'RSI e la conferma del prezzo sulla stessa candela. Anche la quotazione eseguibile deve superare i controlli su costi e rischio.
E se il prezzo rompe una candela dopo l'RSI?
Scartare l'episodio se il prezzo non ha soddisfatto la condizione sulla prima candela di rottura RSI. Questa versione non prevede attesa dopo quell'evento: una rottura del prezzo successiva non può riattivarlo.
Queste impostazioni RSI sono consigliate per il trading reale?
No. Rendono riproducibili la specifica didattica e i calcoli sintetici. Periodi, livelli o finestre diversi sono altre varianti da documentare e validare, non miglioramenti automatici.
Il limite di rischio previsto limita la perdita effettiva?
No. Gap, variazioni dello spread, liquidità assente e problemi di esecuzione possono superare la stima. Dimensionamento, esposizione di portafoglio e gestione degli ordini con stato incerto restano responsabilità distinte.
L'esempio ha dimostrato un'operazione redditizia?
No. Il percorso fornito termina al segnale di attivazione. Mostra quando la configurazione diventa disponibile, i livelli fissati e l'ammissibilità della quotazione. Non presenta esecuzioni o uscite successive, test storici o risultati reali.
13. Riferimento tecnico e ambito
Il riferimento ufficiale RSI di MetaTrader 4 descrive l'oscillatore e l'interpretazione delle sue oscillazioni. Periodo, fasi limitate, condizione di prezzo, stop, obiettivo e controlli sui costi di questo articolo costituiscono la nostra specifica didattica esplicita. Non sono parametri operativi approvati dal fornitore.
Forex e trading a leva comportano rischi rilevanti. Questa strategia ha finalità didattiche e non costituisce consulenza d'investimento. I risultati passati o simulati non garantiscono le prestazioni future.