

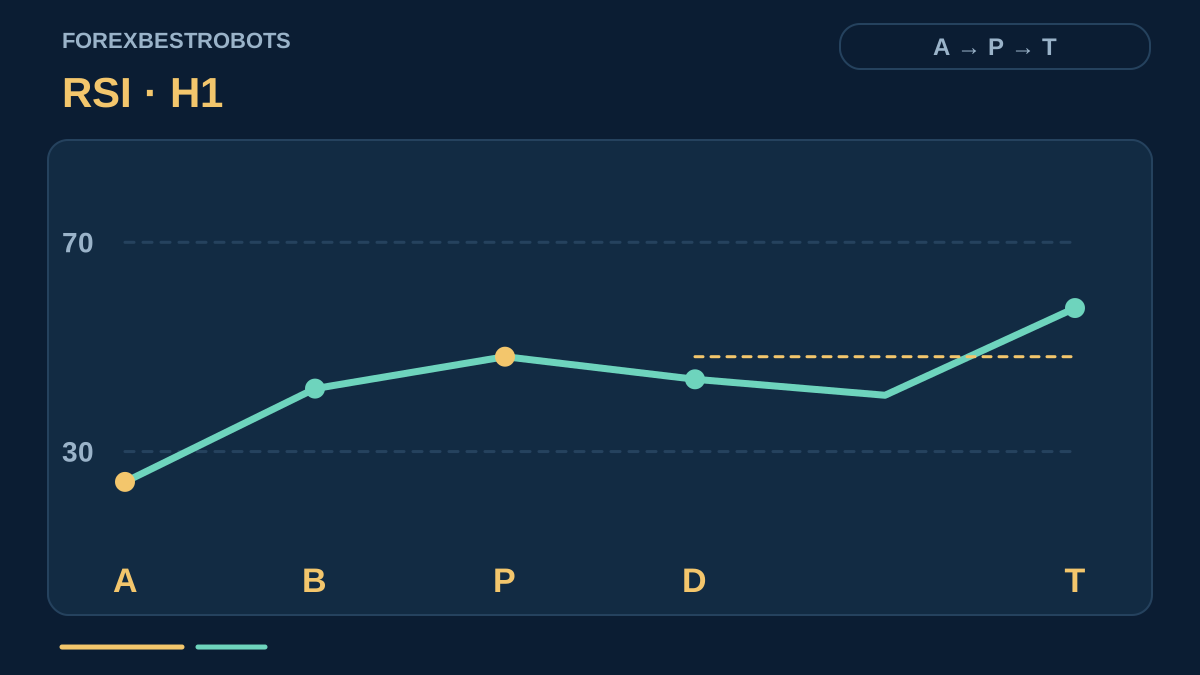
Uma recuperação do RSI pode perder força antes de o preço reverter. O failure swing exige mais: o oscilador sai de uma região extrema, recua sem voltar a ela e depois rompe o nível do próprio repique. Este modelo didático acrescenta um rompimento do preço confirmado no fechamento e um prazo curto de validade. Ele define uma hipótese a testar, sem afirmar que existe uma vantagem comprovada.
1. Defina as regras antes de procurar padrões
Use EURUSD, H1, candles Bid e RSI de período 5 aplicado ao fechamento. Leia somente candles encerrados. Os níveis 30 e 70, as janelas curtas e os limites de execução abaixo são escolhas didáticas explícitas, não ajustes preferenciais nem parâmetros otimizados. A versão de referência não acrescenta filtros de divergência, zona de suporte, tendência, sessão ou notícias.
O failure swing considera a sequência do próprio oscilador. Ele não exige pares de pivôs em direções opostas no preço e no RSI. O guia de divergência trata dessa outra comparação. Ambos os métodos podem falhar em tendências persistentes; combinar seus nomes não estabelece evidências independentes.
Só pode haver um episódio ativo por símbolo, sem sobreposição entre episódios BUY e SELL. Enquanto houver uma posição aberta, ignore novos padrões. Após cancelamento, vencimento ou consumo do gatilho, não reutilize aquele candle para iniciar outro episódio. Aguarde um novo cruzamento posterior para uma região extrema, sem posição aberta. A ausência de dados necessários do candle ou do indicador cancela o episódio ativo; nunca substitua esses dados por zero.
2. Arme BUY e depois exija uma recuperação
No candle encerrado A, arme BUY apenas em um novo cruzamento: o RSI anterior é ≥ 30 e o atual é < 30. Fixe a identidade de A. Outros candles em sobrevenda não reiniciam a contagem nem deslocam A. Nos próximos 4 candles encerrados, aceite a primeira leitura do RSI estritamente acima de 30 e abaixo de 70; esse será o candle de recuperação B.
O quarto candle ainda é elegível. Se não houver recuperação até o fechamento dele, o episódio vence. Uma leitura ≥ 70 antes da recuperação cancela o episódio. Durante essa primeira espera, o RSI pode permanecer em 30 ou abaixo. Essa tolerância termina assim que B é aceito. A e B precisam ser candles diferentes.
3. Fixe o topo do repique somente quando ele puder ser confirmado
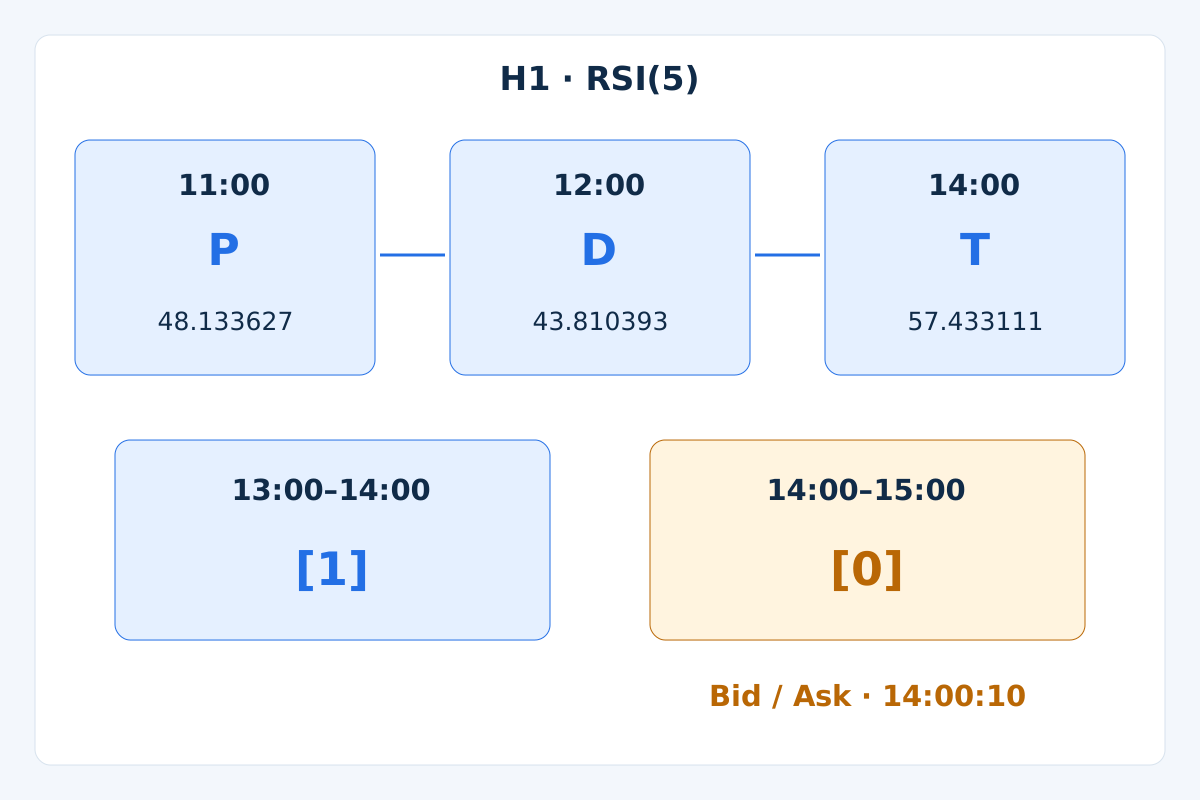
Depois de B, examine no máximo os próximos 3 candles encerrados. A primeira leitura do RSI inferior à imediatamente anterior confirma um topo de repique P no candle anterior. No fechamento de confirmação D, o RSI ainda deve estar estritamente entre 30 e 70. Fixe RSI(P) e a máxima Bid de P. Não considere P confirmado no próprio candle P.
Leituras consecutivas iguais do RSI não confirmam uma virada; uma leitura posterior inferior à anterior pode fixar o último candle de um topo plano. Se o RSI tocar ou ultrapassar qualquer limite depois de B, cancele. Sem queda válida dentro da janela, deixe o episódio vencer. D registra o recuo, não um sinal de entrada.
4. Use apenas o primeiro rompimento do nível do repique
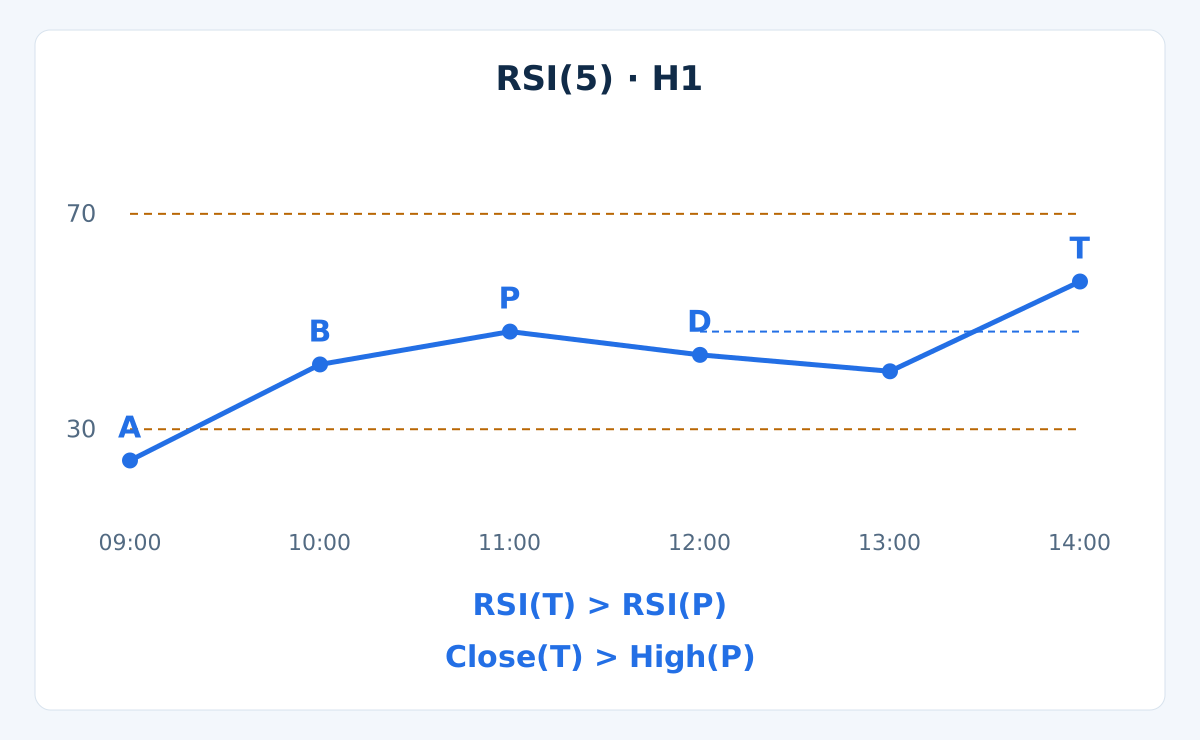
Examine os próximos 3 candles encerrados após D, incluindo o terceiro. O RSI precisa permanecer estritamente entre 30 e 70. O primeiro fechamento com RSI(T) > RSI(P) é o único candidato a gatilho T. No mesmo candle, exija Close(T) > High(P). A igualdade não basta em nenhuma das comparações.
Se o RSI romper seu nível fixado, mas o preço não cumprir a condição, cancele o episódio imediatamente. Um rompimento posterior do preço não pode reativá-lo. Cancele também ao tocar um limite; deixe vencer se o último candle permitido terminar sem gatilho. Verifique a invalidação pelos limites antes de aceitar um gatilho. Recuperação, confirmação e gatilho são observações separadas, nunca suposições durante um candle em formação.
5. Fixe as saídas de preço no fechamento do gatilho
Para BUY, coloque o SL planejado, acionado pelo Bid, 1 pip abaixo da menor mínima Bid de A até T, incluindo ambos. Fixe o TP no fechamento do gatilho mais o dobro da distância desse fechamento ao SL: TP = Close(T) + 2 × (Close(T) − SL). Os dois preços ficam definidos antes de examinar a cotação de entrada; deslocar o alvo para justificar uma entrada tardia altera o modelo.
Encerre toda a posição na primeira execução do SL ou do TP. Se nenhum tiver sido executado, solicite uma saída a mercado na primeira cotação disponível após o encerramento de 8 candles H1 posteriores ao gatilho. Não há trailing stop, saída parcial, preço médio em posição perdedora nem saída baseada em RSI. Um gap ou a indisponibilidade do mercado pode atrasar a execução para além do nível ou horário planejados.
O alvo é uma regra geométrica didática, não uma previsão nem uma afirmação de que o preço vai alcançá-lo. Um nível contrário próximo ou condições inadequadas podem motivar outra versão definida separadamente; não acrescente exceções discricionárias à versão de referência durante um teste.
6. Especifique SELL sem presumir uma simples inversão
- Arme A quando o RSI anterior for
≤ 70e o atual> 70. Nos próximos4candles, a primeira leitura estritamente entre30e70será B. Uma leitura≤ 30antes de B cancela o episódio. - Nos próximos
3candles após B, a primeira leitura do RSI superior à anterior confirma um fundo P no candle anterior; D é o candle de confirmação. Fixe RSI(P) e a mínima Bid Low(P). Toques nos limites depois de B cancelam o episódio. - Nos próximos
3candles após D, use apenas o primeiroRSI(T) < RSI(P). ExijaClose(T) < Low(P)no mesmo candle. Rejeite o episódio se o preço falhar; igualdade não basta. Valem as mesmas regras de vencimento e de não reutilização do candle.
As saídas SELL são acionadas pelo Ask. Coloque o SL 3 pips acima da maior máxima Bid de A até T: 1 pip de margem estrutural mais uma reserva de spread de 2 pips. Defina TP = Close(T) − 2 × (SL − Close(T)), também como nível Ask. A reserva não reconstrói a máxima Ask; um alargamento posterior do spread pode acionar o stop mais cedo. Aplique as mesmas regras de saída integral e por tempo.
7. Avalie a primeira cotação executável, não o fechamento do candle
Depois do fechamento de T e do início do próximo candle H1, use a primeira cotação nova com os dados prontos, no máximo 60 segundos após o fechamento de T. Avalie BUY pelo Ask e SELL pelo Bid. Se essa primeira cotação reprovar em qualquer condição, consuma o episódio; não procure uma cotação melhor. Sem cotação com dados prontos dentro do prazo, pule a operação. O candle de sinal encerrado tem deslocamento 1; o de deslocamento 0 está em formação.
Exija spread ≤ 2 pips, SL e TP nos lados corretos da cotação e razão entre ganho potencial líquido estimado e perda estimada no stop ≥ 1.5. Inclua o spread pelos preços Bid/Ask efetivos, a comissão de abertura e fechamento e uma reserva de execução adversa de 1 pip na entrada mais 1 pip na saída em ambas as estimativas. Não some o spread novamente. Reservas são premissas de cálculo, não garantias de execução.
Reserve no máximo 0.5% do patrimônio líquido atual, ou equity, para a nova operação e limite o risco planejado total nos stops da carteira a 1% desse patrimônio. Confira distâncias mínimas da corretora, valor do tick, passo de volume, margem e permissão de negociação. Arredonde o volume para baixo; pule a operação se o mínimo permitido exceder o orçamento. Posições correlacionadas compartilham o limite agregado. A perda efetiva pode superar o risco planejado.
Para um símbolo com contrato diferente ou outra moeda da conta, calcule a perda por lote a partir de tamanho e valor do tick válidos na moeda da conta, incluindo custos. O valor do pip de EURUSD abaixo é uma premissa deste exemplo. O guia de gestão de risco explica o processo completo de dimensionamento.
8. Reproduza a sequência sintética de EURUSD
Estes candles Bid inventados usam um único horário hipotético do servidor e são identificados pelo horário de fechamento. A primeira abertura é igual ao primeiro fechamento; cada abertura seguinte é o fechamento anterior. Cada máxima é o maior valor entre abertura e fechamento mais 0.00020; cada mínima é o menor menos 0.00020. O caminho foi criado para demonstrar a regra. Não representa dados históricos, um backtest ou evidência de rentabilidade.
| Horário de fechamento H1 | Fechamento Bid | RSI(5) |
|---|---|---|
00:00 | 1.10000 | — |
01:00 | 1.10100 | — |
02:00 | 1.10060 | — |
03:00 | 1.10140 | — |
04:00 | 1.10100 | — |
05:00 | 1.10160 | 75.000000 |
06:00 | 1.10060 | 53.932584 |
07:00 | 1.09960 | 39.916840 |
08:00 | 1.09860 | 30.129463 |
09:00 | 1.09780 | 24.196597 |
10:00 | 1.09880 | 42.031954 |
11:00 | 1.09920 | 48.133627 |
12:00 | 1.09890 | 43.810393 |
13:00 | 1.09870 | 40.759626 |
14:00 | 1.09960 | 57.433111 |
Às 05:00, inicialize as médias de ganhos e perdas de Wilder com as primeiras 5 variações de fechamento: G = 0.0024 / 5, L = 0.0008 / 5, RSI 75. Depois, atualize cada média com A(k) = (4 × A(k−1) + x(k)) / 5, em que x é a magnitude do ganho ou da perda daquele candle, e use RSI = 100 × G / (G + L). Ganhos e perdas são magnitudes não negativas. Se a soma for zero, pule a observação conforme a convenção de valores ausentes deste modelo. As leituras do terminal podem diferir com outra inicialização ou histórico anterior; alinhe ambos antes de comparar.
A é 09:00, quando o RSI cruza para baixo de 30. B é 10:00. Em D, às 12:00, a primeira queda do RSI fixa P em 11:00, com RSI 48.133627 e máxima Bid 1.09940. T, às 14:00, tem RSI 57.433111 e fechamento Bid 1.09960: ambos os níveis fixados são superados. As comparações usam valores sem arredondamento; a tabela mostra 6 casas decimais.
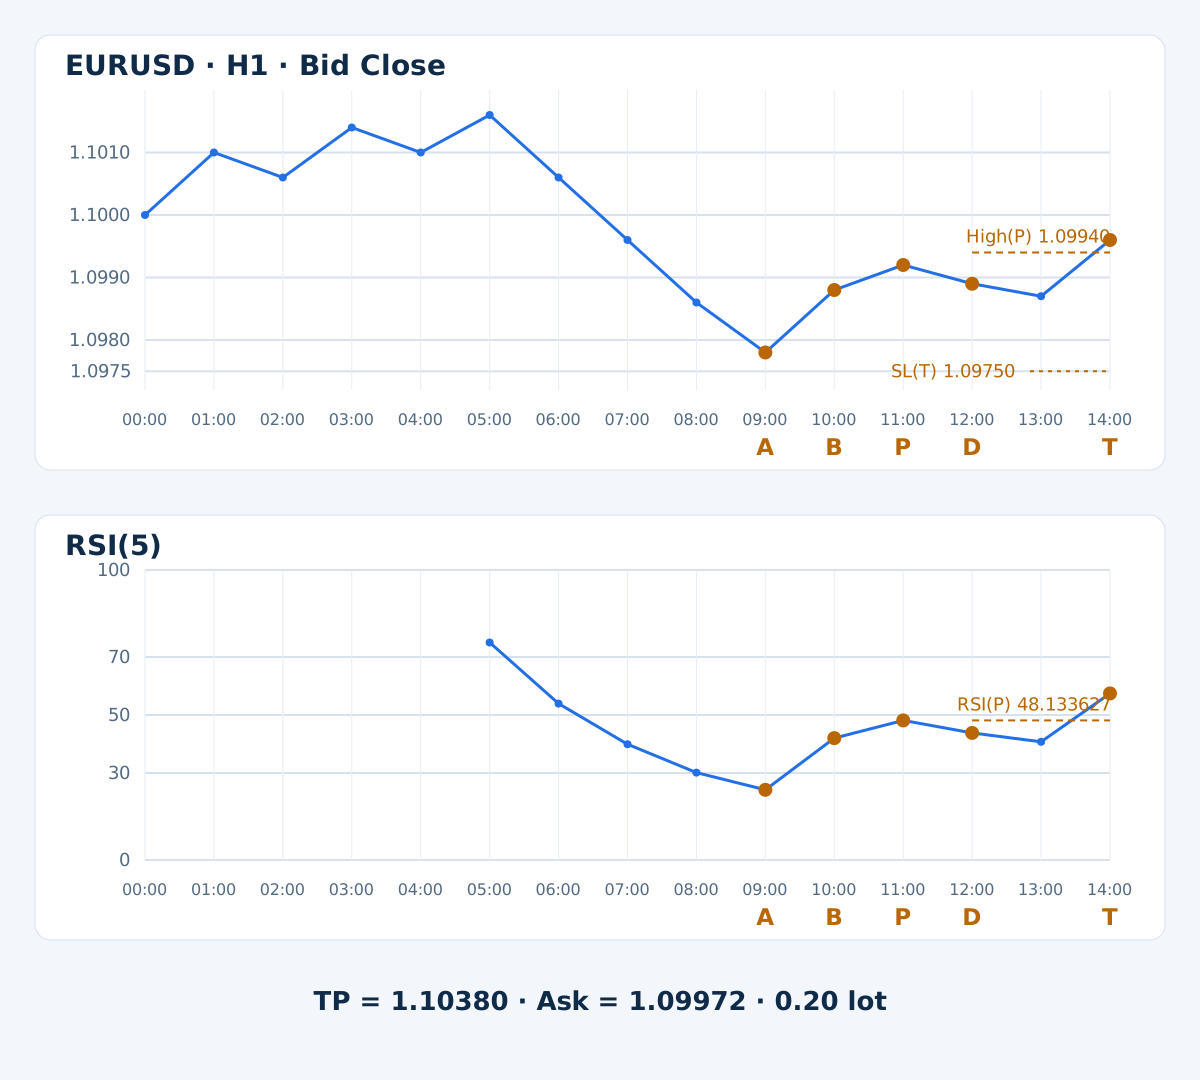
A menor mínima Bid de A até T é 1.09760, resultando em SL 1.09750 e TP 1.10380. Só se pode agir sobre T após o fechamento do candle 13:00–14:00 e a disponibilidade dos dados. A primeira cotação é avaliada no novo candle, nunca retrospectivamente no topo anterior. Se a entrada fosse executada, a saída por tempo seria devida após o candle que termina às 22:00; não são fornecidos preços posteriores nem resultado da saída.
9. Confira as contas antes de escolher o volume
Considere uma conta em USD, patrimônio líquido de $10,000, contrato de 100,000 EUR por lote, 1 pip igual a 0.0001, valor do pip de $10 por lote e passo de 0.01 lote. A primeira cotação com dados prontos às 14:00:10 é Bid 1.09960 / Ask 1.09972: spread de 1.2 pips. Considere $7 de comissão de abertura e fechamento por lote, nenhum custo de financiamento neste cálculo ilustrativo e as reservas de execução adversa indicadas.
| Verificação | Cálculo | Resultado |
|---|---|---|
| Orçamento de risco | 10,000 × 0.005 | $50 |
| Perda por lote após reservas e comissão | (22.2 + 1 + 1) × 10 + 7 | $249 |
| Ganho potencial por lote após custos | (40.8 − 1 − 1) × 10 − 7 | $381 |
| Ganho potencial líquido / perda planejada | 381 / 249 | 1.530120 |
| Volume arredondado para baixo ao passo permitido | floor((50 / 249) / 0.01) × 0.01 | 0.20 |
| Perda planejada no stop para esse volume | 0.20 × 249 | $49.80 |
Aqui, a cotação passa no critério de razão. Já um Ask hipotético de 1.09990 daria perda planejada de $267 e ganho potencial de $363 por lote: 363 / 267 = 1.359551, abaixo de 1.5. Rejeite essa cotação mesmo que o padrão do oscilador continue visível. Nem o cálculo do alvo nem a reserva de custos demonstram que haverá uma execução ou uma saída com lucro.
10. Mantenha as falhas no registro do teste
- Apenas o limite foi recuperado: aguarde as etapas restantes.
- Uma virada marcada antes do candle de confirmação usa informação ainda indisponível; portanto, não havia decisão válida naquele momento.
- Um novo rompimento do nível RSI sem rompimento do preço no mesmo candle: rejeição definitiva.
- Toque em um limite, etapa vencida ou observação necessária ausente: cancele ou deixe vencer conforme as regras.
- Cotação tardia, spread excessivo, razão líquida insuficiente, stop inválido para a corretora ou orçamento insuficiente: pule a operação; não altere o sinal.
O período escolhido reage rápido e pode gerar falhas repetidas. Em quedas ou altas persistentes, o padrão do oscilador pode se completar sem reverter o movimento mais amplo. Teste esses regimes explicitamente. A versão de referência não tem filtro de calendário: inclua anúncios programados, notícias inesperadas, rollover e gaps na análise de risco. Qualquer exclusão por sessão ou notícias precisa ser definida e registrada como outra versão testada.
11. Preserve o estado cronológico no EA e nos testes
Grave símbolo, H1, versão da regra e timestamp de abertura de A como identificador do episódio. Persista etapa, prazos, P fixado, saídas e indicador de consumo. Processe cada candle encerrado uma única vez. Separe o gatilho analítico, a solicitação de ordem e a execução confirmada; após reinício ou resposta incerta, reconcilie ordens abertas e histórico antes de enviar qualquer coisa novamente. Um timeout não prova que não existe ordem.
Após uma rejeição com estado da ordem conhecido, esta versão não tenta novamente o mesmo episódio. Depois de uma solicitação incerta, reconcilie o estado em vez de enviar outra solicitação. Se a derrapagem real superar a reserva, registre a violação e verifique a exposição efetiva; nunca aumente o volume nem afaste o SL para escondê-la. Este artigo é uma especificação, não código-fonte de EA testado.
Primeiro valide inicialização do RSI, comparações estritas, prazos das etapas, rejeição do primeiro rompimento, lógica SELL e deslocamentos dos candles com um registro cronológico. Depois avalie a hipótese completa com dados Bid/Ask pertinentes à corretora, comissões, financiamento, execuções adversas e entradas perdidas. Se ambas as saídas estiverem dentro de um candle OHLC, use a ordem dos ticks quando disponível; caso contrário, marque a ambiguidade e informe a premissa conservadora de SL primeiro.
Separe desenvolvimento e avaliação posterior, guarde todas as variantes testadas e compare em conjunto retornos líquidos, drawdown, exposição, número de operações e incerteza. A validação forward usa novos dados que chegam ao longo do tempo; não garante resultados reais. Nosso guia de backtesting no MT4 explica o processo mais amplo, enquanto o guia de combinação de indicadores de momentum separa condições persistentes de novos eventos. Não se afirma aqui taxa de acerto nem rentabilidade.
12. Perguntas sobre o failure swing do RSI
Failure swing é o mesmo que divergência do RSI?
Não. Este modelo testa a sequência do RSI e uma referência de preço fixada. Ele não compara dois pivôs de preço com dois pivôs correspondentes do oscilador. Acrescentar divergência exige outra definição e sua própria cronologia de disponibilidade.
Posso entrar assim que o RSI sai da sobrevenda?
Isso identifica apenas B. Ainda são necessários topo de repique confirmado, recuo válido, primeiro rompimento posterior do RSI e confirmação do preço no mesmo candle. A cotação executável também precisa passar pelos critérios de custos e risco.
E se o preço romper um candle depois do RSI?
Rejeite o episódio se o preço não tiver cumprido a condição no primeiro candle de rompimento do RSI. Esta versão não prevê espera após esse evento, então um rompimento posterior do preço não pode reativá-lo.
Esses ajustes do RSI são recomendados para operar em conta real?
Não. Eles tornam reproduzíveis a especificação didática e as contas sintéticas. Outros períodos, níveis ou janelas são variantes diferentes a documentar e validar, não melhorias automáticas.
O limite de risco planejado limita a perda real?
Não. Gaps, mudanças no spread, falta de liquidez e falhas de execução podem exceder a estimativa. Tamanho da posição, exposição da carteira e tratamento de ordens com estado incerto continuam sendo responsabilidades separadas.
O exemplo demonstrou uma operação lucrativa?
Não. O caminho fornecido termina no gatilho. Ele demonstra quando o padrão fica disponível, os níveis fixados e a elegibilidade da cotação. Não apresenta execução ou resultado de saída posterior, teste histórico ou desempenho real.
13. Referência técnica e escopo
A referência oficial do RSI no MetaTrader 4 descreve o oscilador e a interpretação de suas oscilações. Período, etapas limitadas, condição de preço, stops, alvo e critérios de custos deste artigo formam nossa especificação didática explícita. Não são parâmetros de negociação endossados pelo fornecedor.
Forex e operações alavancadas envolvem riscos elevados. Esta estratégia é educativa, não uma recomendação de investimento. Resultados passados ou simulados não garantem desempenho futuro.