

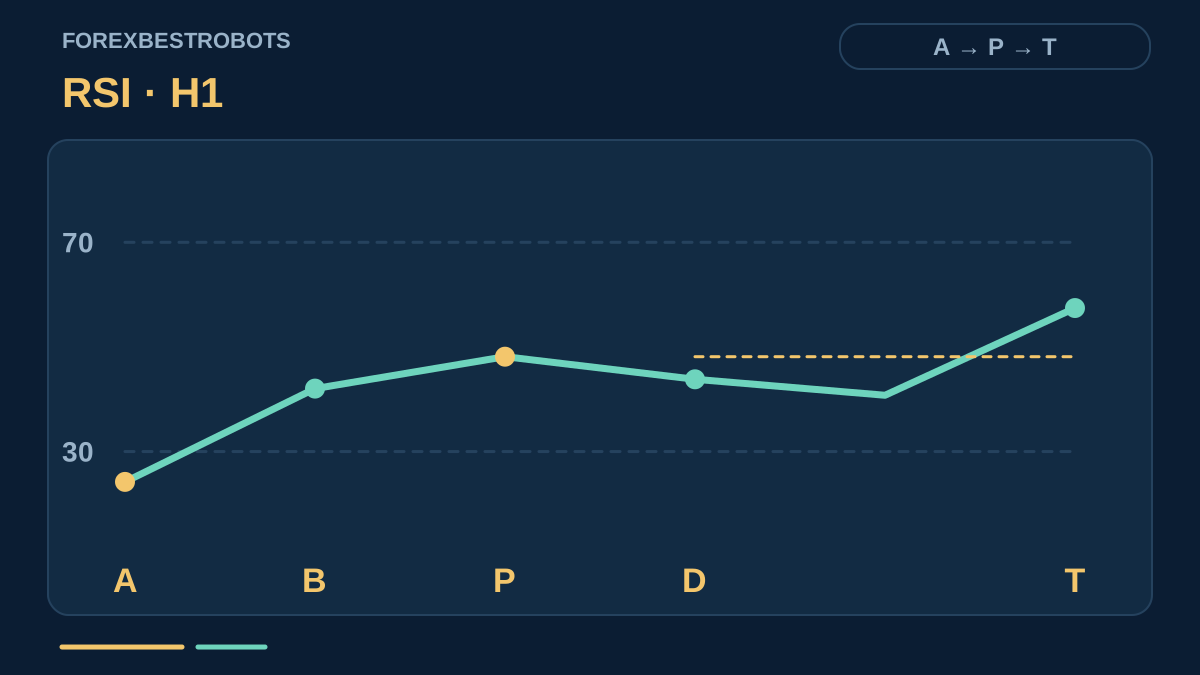
Eine RSI-Erholung kann scheitern, bevor der Kurs dreht. Ein Failure Swing verlangt mehr: Der Oszillator verlässt einen Extrembereich, setzt zurück, ohne dorthin zurückzukehren, und überwindet anschließend sein eigenes Erholungsniveau. Dieses Lehrmodell ergänzt einen bestätigten Kursausbruch auf Schlusskursbasis und eine kurze Gültigkeitsdauer. Es beschreibt eine zu prüfende Hypothese, keinen nachgewiesenen Handelsvorteil.
1. Die Regeln festlegen, bevor Sie nach Mustern suchen
Verwenden Sie EURUSD, H1, Bid-Kerzen und einen RSI mit Periode 5 auf Schlusskurse. Lesen Sie ausschließlich abgeschlossene Kerzen. Die Marken 30 und 70, die kurzen Zeitfenster und die unten genannten Ausführungsgrenzen sind ausdrücklich gewählte Lehrannahmen, keine bevorzugten oder optimierten Einstellungen. Die Basisversion enthält keine Divergenz-, Unterstützungszonen-, Trend-, Handelszeit- oder Nachrichtenfilter.
Ein Failure Swing betrifft die Abfolge innerhalb des Oszillators. Gegensätzliche Paare von Wendepunkten in Kurs und RSI sind dafür nicht erforderlich. Der Divergenz-Leitfaden behandelt diesen anderen Vergleich. Beide Methoden können in anhaltenden Trends scheitern; ihre Bezeichnungen zu kombinieren schafft keine unabhängige Bestätigung.
Pro Symbol darf nur eine Episode aktiv sein; BUY- und SELL-Episoden dürfen sich nicht überschneiden. Ignorieren Sie neue Muster, solange eine Position offen ist. Nach Abbruch, Ablauf oder Verbrauch des Auslösers darf dieselbe Kerze keine neue Episode starten. Warten Sie ohne offene Position auf einen späteren, neuen Eintritt in einen Extrembereich. Fehlen erforderliche Kerzen- oder Indikatordaten, wird eine aktive Episode abgebrochen; ersetzen Sie fehlende Werte niemals durch null.
2. BUY aktivieren und anschließend eine Erholung verlangen
Aktivieren Sie BUY auf der abgeschlossenen Kerze A nur bei einem neuen Kreuzen: Der vorherige RSI ist ≥ 30, der aktuelle < 30. Halten Sie die Identität von A fest. Weitere überverkaufte Kerzen starten die Frist nicht neu und verschieben A nicht. Akzeptieren Sie innerhalb der nächsten 4 abgeschlossenen Kerzen den ersten RSI-Wert strikt über 30 und unter 70; dies ist die Erholungskerze B.
Die vierte Kerze zählt noch. Liegt bei ihrem Schluss keine Erholung vor, läuft die Episode ab. Ein Wert ≥ 70 vor der Erholung bricht sie ab. Während dieser ersten Wartephase darf der RSI bei oder unter 30 bleiben. Diese Ausnahme endet, sobald B akzeptiert wurde. A und B müssen unterschiedliche Kerzen sein.
3. Das Erholungshoch erst bei bestätigter Verfügbarkeit fixieren
Prüfen Sie nach B höchstens die nächsten 3 abgeschlossenen Kerzen. Der erste strikt niedrigere RSI-Wert gegenüber dem unmittelbar vorherigen Wert bestätigt ein Erholungshoch P auf der vorherigen Kerze. Beim bestätigenden Schluss D muss der RSI weiterhin strikt zwischen 30 und 70 liegen. Fixieren Sie RSI(P) und das Bid-Hoch von P. Kennzeichnen Sie P nicht bereits auf P selbst als bestätigt.
Gleiche aufeinanderfolgende RSI-Werte bestätigen keine Wende; ein späterer niedrigerer Wert kann die letzte Kerze eines flachen Hochs festlegen. Berührt oder überschreitet der RSI nach B eine der Grenzen, brechen Sie ab. Kommt innerhalb der Frist kein gültiger Rückgang zustande, läuft die Episode ab. D dokumentiert den Rücksetzer und ist kein Einstiegssignal.
4. Nur den ersten Bruch des Erholungsniveaus verwenden
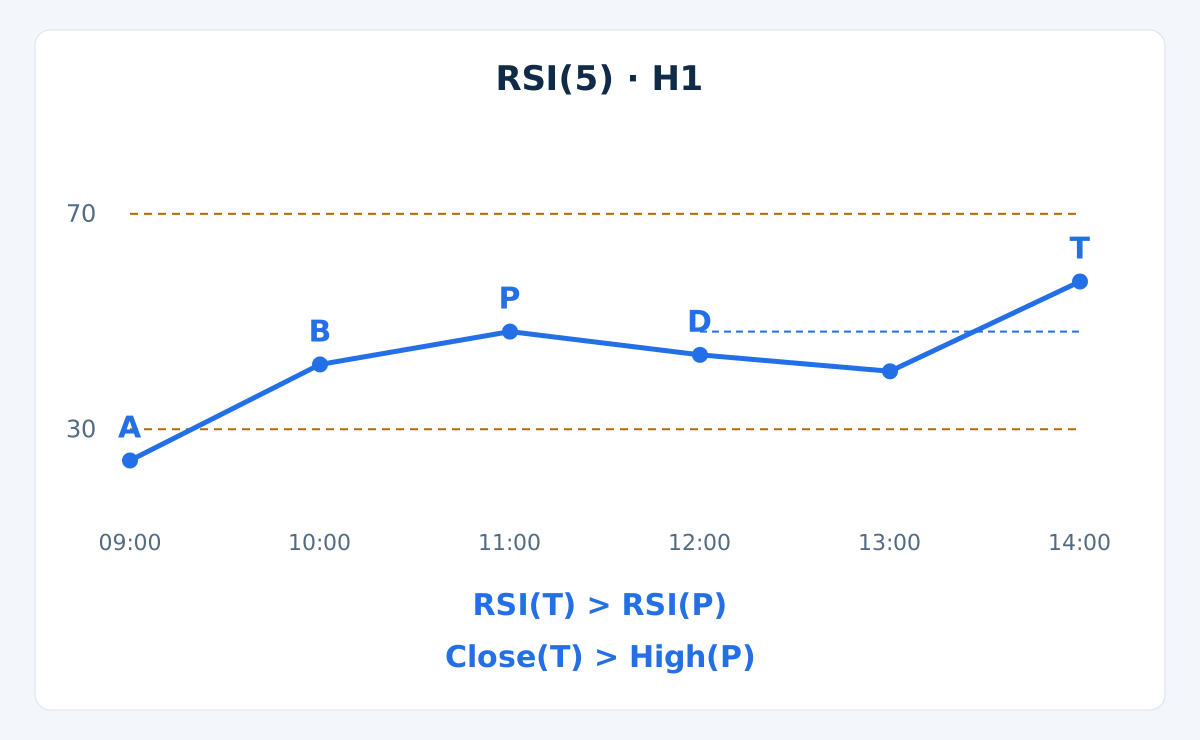
Prüfen Sie die nächsten 3 abgeschlossenen Kerzen nach D, einschließlich der dritten. Der RSI muss strikt zwischen 30 und 70 bleiben. Der erste Schluss mit RSI(T) > RSI(P) ist der einzige mögliche Auslöser T. Verlangen Sie auf derselben Kerze Close(T) > High(P). Gleichheit reicht bei keiner der beiden Bedingungen.
Bricht der RSI sein fixiertes Niveau, während der Kurs die Bedingung verfehlt, brechen Sie die Episode sofort ab. Ein späterer Kursausbruch kann sie nicht wiederbeleben. Auch eine Grenzberührung führt zum Abbruch; ohne Auslöser bis zum Schluss der letzten zulässigen Kerze läuft die Episode ab. Prüfen Sie die Grenzverletzung, bevor Sie einen Auslöser akzeptieren. Erholung, Bestätigung und Auslöser sind getrennte Beobachtungen, keine Vermutungen innerhalb einer laufenden Kerze.
5. Die Kursausstiege beim Schluss der Auslöserkerze fixieren
Für BUY liegt der geplante, durch Bid ausgelöste SL 1 Pip unter dem tiefsten Bid-Tief von A bis einschließlich T. Fixieren Sie TP beim Schlusskurs der Auslöserkerze plus dem doppelten Abstand dieses Schlusskurses zum SL: TP = Close(T) + 2 × (Close(T) − SL). Beide Kurse stehen fest, bevor Sie den Einstiegskurs prüfen. Wer das Ziel verschiebt, um einen späten Einstieg zu rechtfertigen, verändert das Modell.
Schließen Sie die gesamte Position bei der ersten SL- oder TP-Ausführung. Wurde keiner ausgeführt, fordern Sie einen Marktausstieg zum ersten verfügbaren Kurs an, nachdem 8 H1-Kerzen nach dem Auslöser abgeschlossen sind. Es gibt keinen Trailing Stop, keine Teilverkäufe, kein Nachkaufen in Verluste und keinen RSI-basierten Ausstieg. Kurslücken oder ein nicht verfügbarer Markt können die Ausführung über das geplante Niveau oder den vorgesehenen Zeitpunkt hinaus verzögern.
Das Ziel ist eine geometrische Lehrregel, keine Prognose und keine Aussage, dass der Kurs es erreichen wird. Ein nahes Gegenniveau oder ungeeignete Marktbedingungen können eine andere, separat definierte Variante begründen. Fügen Sie der Basisversion während eines Tests keine Ermessensausnahmen hinzu.
6. SELL vollständig definieren statt eine Spiegelung anzunehmen
- Aktivieren Sie A, wenn der vorherige RSI
≤ 70und der aktuelle> 70ist. Innerhalb der nächsten4Kerzen wird der erste Wert strikt zwischen30und70zu B. Ein Wert≤ 30vor B führt zum Abbruch. - Innerhalb der nächsten
3Kerzen nach B bestätigt der erste strikte RSI-Anstieg ein Tief P auf der vorherigen Kerze; D ist die Bestätigungskerze. Fixieren Sie RSI(P) und das Bid-Tief Low(P). Grenzberührungen nach B brechen die Episode ab. - Verwenden Sie innerhalb der nächsten
3Kerzen nach D nur das ersteRSI(T) < RSI(P). Verlangen SieClose(T) < Low(P)auf derselben Kerze. Verfehlt der Kurs die Bedingung, verwerfen Sie die Episode; Gleichheit reicht nicht. Es gelten dieselben Ablaufregeln und dasselbe Verbot, eine Kerze erneut zu verwenden.
SELL-Ausstiege werden durch Ask ausgelöst. Setzen Sie SL 3 Pips über das höchste Bid-Hoch von A bis T: 1 Pip Strukturpuffer plus 2 Pips Spread-Reserve. Setzen Sie TP = Close(T) − 2 × (SL − Close(T)), ebenfalls als Ask-Niveau. Die Reserve rekonstruiert kein Ask-Hoch; eine spätere Spread-Ausweitung kann den Stop früher auslösen. Dieselben Regeln für den vollständigen und den zeitgesteuerten Ausstieg gelten.
7. Den ersten ausführbaren Kurs prüfen, nicht den Kerzenschluss
Nachdem T abgeschlossen ist und die nächste H1-Kerze beginnt, verwenden Sie den ersten frischen Kurs bei verfügbaren Daten, spätestens 60 Sekunden nach dem Schluss von T. BUY wird zu Ask, SELL zu Bid beurteilt. Verfehlt dieser erste Kurs eine Bedingung, ist die Episode verbraucht; warten Sie nicht auf einen besseren Kurs. Ohne rechtzeitig verfügbaren Kurs mit bereiten Daten wird ausgesetzt. Die abgeschlossene Signalkerze hat Shift 1; Shift 0 bildet sich noch.
Verlangen Sie einen Spread von ≤ 2 Pips, SL und TP auf den richtigen Seiten des Kurses sowie ein Verhältnis aus geschätztem Nettoertragspotenzial und geschätztem Stopverlust von ≥ 1.5. Berücksichtigen Sie den Spread über die tatsächlichen Bid-/Ask-Kurse, die gesamte Ein- und Ausstiegskommission sowie einen ungünstigen Ausführungsaufschlag von 1 Pip beim Einstieg plus 1 Pip beim Ausstieg in beiden Schätzungen. Addieren Sie den Spread nicht erneut. Aufschläge sind Modellannahmen, keine Ausführungsgarantien.
Reservieren Sie höchstens 0.5% des aktuellen Eigenkapitals für den neuen Trade und begrenzen Sie das gesamte geplante Stoprisiko im Portfolio auf 1% des Eigenkapitals. Prüfen Sie Broker-Mindestabstände, Tickwert, Volumenschritt, Margin und Handelsberechtigung. Runden Sie das Volumen ab; überschreitet schon das Mindestvolumen das Budget, setzen Sie aus. Korrelierte Positionen teilen sich das Gesamtbudget. Der tatsächliche Verlust kann das geplante Risiko übersteigen.
Bei einem anderen Kontrakt oder einer anderen Kontowährung berechnen Sie den Verlust je Lot anhand gültiger Tickgröße und Tickwerte in der Kontowährung einschließlich Kosten. Der unten verwendete EURUSD-Pipwert ist eine Annahme dieses Beispiels. Der Risikomanagement-Leitfaden erläutert die umfassende Positionsgrößenberechnung.
8. Die synthetische EURUSD-Abfolge nachvollziehen
Diese erfundenen Bid-Kerzen verwenden eine angenommene Serverzeit und sind mit ihrer Schlusszeit beschriftet. Die erste Eröffnung entspricht dem ersten Schluss; jede weitere Eröffnung ist der vorherige Schluss. Jedes Hoch ist das Maximum aus Eröffnung und Schluss plus 0.00020; jedes Tief das Minimum minus 0.00020. Der Verlauf wurde zur Veranschaulichung der Regel entworfen. Er ist weder historischer Datensatz noch Backtest oder Rentabilitätsnachweis.
| H1-Schlusszeit | Bid-Schlusskurs | RSI(5) |
|---|---|---|
00:00 | 1.10000 | — |
01:00 | 1.10100 | — |
02:00 | 1.10060 | — |
03:00 | 1.10140 | — |
04:00 | 1.10100 | — |
05:00 | 1.10160 | 75.000000 |
06:00 | 1.10060 | 53.932584 |
07:00 | 1.09960 | 39.916840 |
08:00 | 1.09860 | 30.129463 |
09:00 | 1.09780 | 24.196597 |
10:00 | 1.09880 | 42.031954 |
11:00 | 1.09920 | 48.133627 |
12:00 | 1.09890 | 43.810393 |
13:00 | 1.09870 | 40.759626 |
14:00 | 1.09960 | 57.433111 |
Initialisieren Sie um 05:00 Wilders durchschnittlichen Gewinn und Verlust aus den ersten 5 Schlusskursänderungen: G = 0.0024 / 5, L = 0.0008 / 5, RSI 75. Aktualisieren Sie danach jeden Durchschnitt mit A(k) = (4 × A(k−1) + x(k)) / 5, wobei x der Gewinn- oder Verlustbetrag dieser Kerze ist, und verwenden Sie RSI = 100 × G / (G + L). Gewinn und Verlust sind nichtnegative Beträge. Ist ihre Summe null, wird die Beobachtung gemäß der Fehlwertkonvention dieses Modells übersprungen. Terminalwerte können bei anderer Initialisierung oder früherer Historie abweichen; gleichen Sie beides vor einem Vergleich ab.
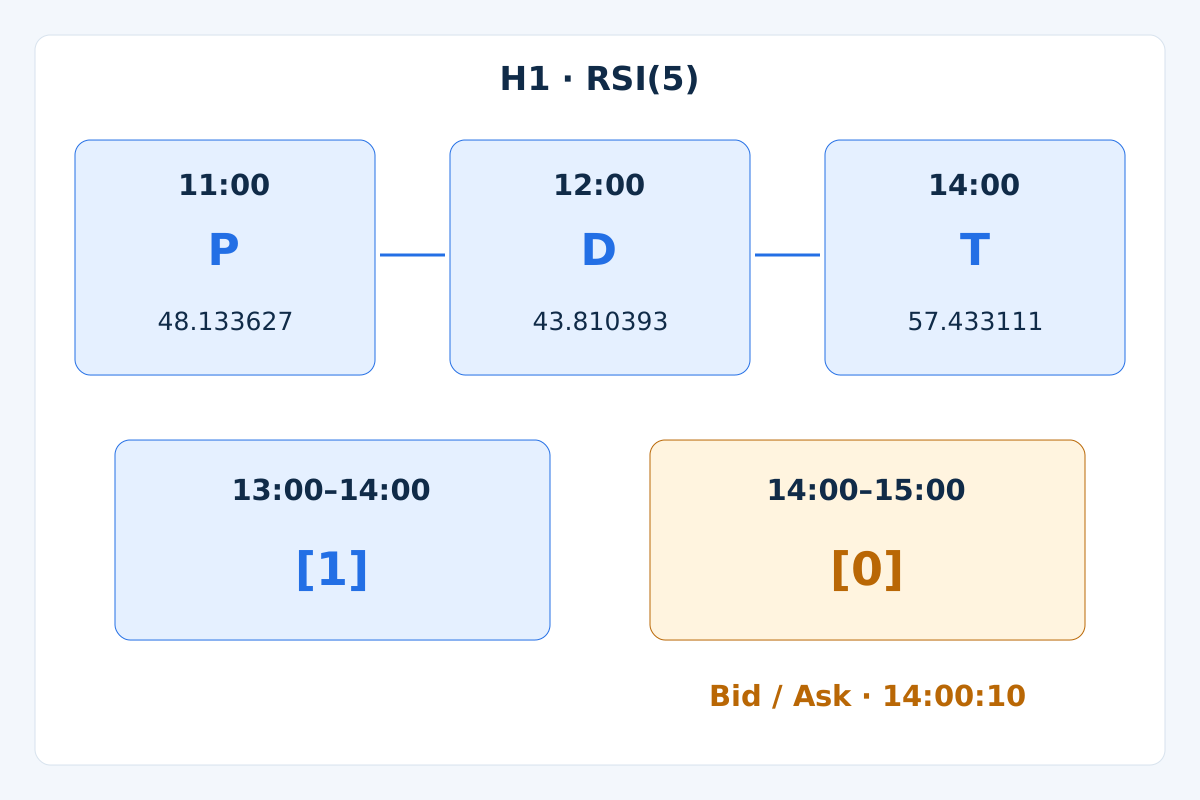
A liegt um 09:00, wenn der RSI unter 30 kreuzt. B liegt um 10:00. Bei D um 12:00 fixiert der erste RSI-Rückgang P auf 11:00, mit RSI 48.133627 und Bid-Hoch 1.09940. T um 14:00 weist RSI 57.433111 und Bid-Schluss 1.09960 auf: Beide fixierten Niveaus werden überschritten. Verglichen werden ungerundete Werte; die Tabelle zeigt 6 Dezimalstellen.
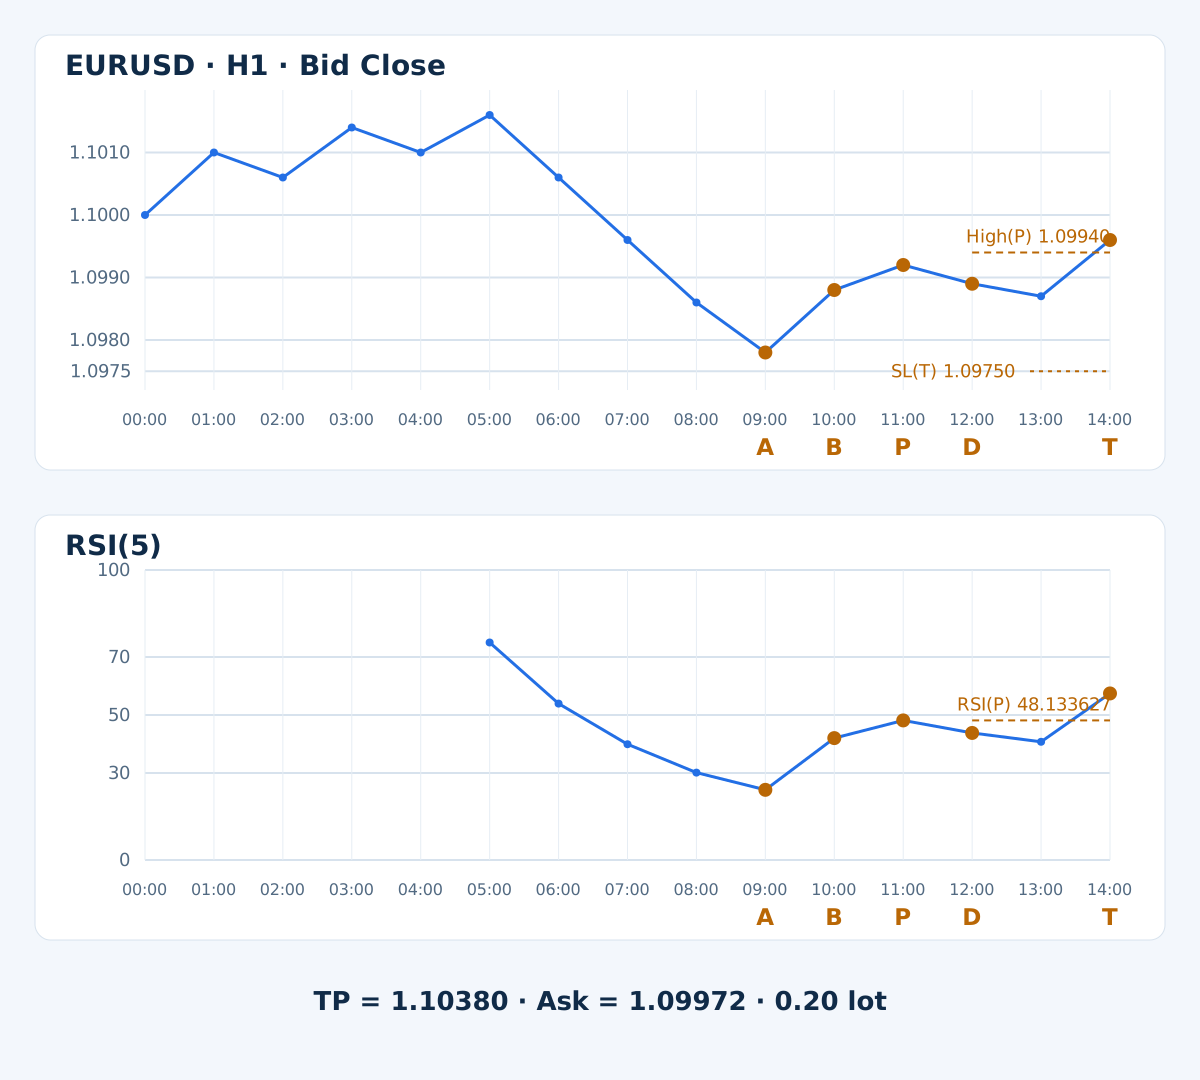
Das tiefste Bid-Tief von A bis T beträgt 1.09760; daraus folgen SL 1.09750 und TP 1.10380. T darf erst nach dem Schluss der Kerze 13:00–14:00 und bei verfügbaren Daten verwendet werden. Der erste Kurs wird in der neuen Kerze geprüft, niemals rückwirkend am früheren Hoch. Bei erfolgtem Einstieg wäre der Zeitausstieg nach der um 22:00 endenden Kerze fällig; ein späterer Kursverlauf oder Ausstieg wird nicht vorgegeben.
9. Vor der Volumenwahl die Rechnung prüfen
Angenommen werden ein USD-Konto, Eigenkapital von $10,000, eine Kontraktgröße von 100,000 EUR je Lot, 1 Pip gleich 0.0001, ein Pipwert von $10 je Lot und ein Volumenschritt von 0.01 Lot. Der erste Kurs bei bereiten Daten um 14:00:10 beträgt Bid 1.09960 / Ask 1.09972: Spread 1.2 Pips. Nehmen Sie $7 gesamte Ein- und Ausstiegskommission je Lot, keine Finanzierungskosten für diese Beispielrechnung und die genannten ungünstigen Ausführungsaufschläge an.
| Prüfung | Berechnung | Ergebnis |
|---|---|---|
| Risikobudget | 10,000 × 0.005 | $50 |
| Verlust je Lot mit Aufschlägen und Kommission | (22.2 + 1 + 1) × 10 + 7 | $249 |
| Ertragspotenzial je Lot nach Kosten | (40.8 − 1 − 1) × 10 − 7 | $381 |
| Nettoertragspotenzial / geplanter Verlust | 381 / 249 | 1.530120 |
| Auf den Volumenschritt abgerundete Größe | floor((50 / 249) / 0.01) × 0.01 | 0.20 |
| Geplanter Stopverlust bei diesem Volumen | 0.20 × 249 | $49.80 |
Hier erfüllt der Kurs die Verhältnisbedingung. Ein hypothetischer Ask von 1.09990 ergibt dagegen einen geplanten Verlust von $267 und ein Ertragspotenzial von $363 je Lot: 363 / 267 = 1.359551, also weniger als 1.5. Verwerfen Sie ihn, auch wenn das Oszillatormuster noch sichtbar ist. Weder die Zielrechnung noch der Kostenaufschlag beweisen, dass ein Einstieg oder ein gewinnbringender Ausstieg ausgeführt wird.
10. Fehlversuche im Testprotokoll behalten
- Nur die Extremgrenze wurde zurückerobert: Warten Sie auf die übrigen Stufen.
- Eine Wende wird vor ihrer Bestätigungskerze markiert: Die Information war noch nicht verfügbar, also war damals keine gültige Entscheidung möglich.
- Ein neuer RSI-Niveaubruch ohne Kursausbruch auf derselben Kerze: endgültig verwerfen.
- Eine Grenzberührung, abgelaufene Stufe oder fehlende Pflichtbeobachtung: gemäß den Regeln abbrechen oder auslaufen lassen.
- Verspäteter Kurs, zu großer Spread, unzureichendes Nettoverhältnis, ungültiger Broker-Stop oder zu wenig Budget: den Trade auslassen; das Signal nicht verändern.
Die gewählte Periode reagiert schnell und kann wiederholt scheitern. In einem anhaltenden Abverkauf oder Anstieg kann das Oszillatormuster vollständig sein, ohne dass die größere Bewegung dreht. Testen Sie solche Marktphasen ausdrücklich. Die Basisversion enthält keinen Kalenderfilter: Beziehen Sie angekündigte Veröffentlichungen, unerwartete Nachrichten, Rollover und Kurslücken in die Risikoanalyse ein. Jeder Ausschluss von Handelszeiten oder Nachrichtenphasen muss als andere Testversion definiert und protokolliert werden.
11. Chronologischen Zustand im EA und im Test erhalten
Speichern Sie Symbol, H1, Regelversion und den Eröffnungszeitstempel von A als Episodenkennung. Sichern Sie Stufe, Fristen, fixiertes P, Ausstiege und Verbrauchsstatus dauerhaft. Verarbeiten Sie jede abgeschlossene Kerze einmal. Unterscheiden Sie analytischen Auslöser, Orderanfrage und bestätigte Ausführung; gleichen Sie nach einem Neustart oder einer unklaren Antwort offene Orders und Historie ab, bevor Sie erneut etwas senden. Ein Timeout beweist nicht, dass keine Order existiert.
Nach einer Ablehnung bei bekanntem Orderzustand versucht diese Basisversion die Episode nicht erneut. Bei einer ungewissen Anfrage wird abgeglichen, statt eine zweite Anfrage zu senden. Übersteigt die tatsächliche Slippage den Aufschlag, protokollieren Sie die Überschreitung und prüfen Sie das tatsächliche Risiko; erhöhen Sie niemals das Volumen und erweitern Sie niemals den SL, um dies zu verbergen. Dieser Artikel ist eine Spezifikation, kein getesteter EA-Quellcode.
Prüfen Sie zuerst RSI-Initialisierung, strikte Vergleiche, Stufenfristen, Verwerfen des ersten Bruchs, SELL-Logik und Kerzen-Shifts anhand eines chronologischen Protokolls. Bewerten Sie danach die gesamte Handelshypothese mit brokergeeigneten Bid-/Ask-Daten, Kommissionen, Finanzierung, ungünstigen Ausführungen und verpassten Einstiegen. Liegen beide Ausstiege innerhalb einer OHLC-Kerze, verwenden Sie nach Möglichkeit die Tickreihenfolge. Andernfalls kennzeichnen Sie die Mehrdeutigkeit und berichten die konservative Annahme SL zuerst.
Trennen Sie Entwicklungs- und spätere Prüfzeiträume, bewahren Sie jede getestete Variante auf und vergleichen Sie Nettoerträge, Drawdown, Risikoexposition, Tradezahl und Unsicherheit gemeinsam. Eine Forward-Prüfung verwendet neu eintreffende Daten; sie garantiert keine Live-Ergebnisse. Unser MT4-Backtesting-Leitfaden erklärt das weitere Vorgehen. Der Leitfaden zur Kombination von Momentum-Indikatoren trennt anhaltende Bedingungen von neuen Ereignissen. Hier wird weder eine Trefferquote noch eine Rendite behauptet.
12. Fragen zum RSI Failure Swing
Ist ein Failure Swing dasselbe wie eine RSI-Divergenz?
Nein. Dieses Modell prüft die RSI-Abfolge und eine fixierte Kursreferenz. Es vergleicht nicht zwei zugeordnete Kurspivots mit zwei Oszillatorpivots. Eine zusätzliche Divergenz benötigt eine eigene Definition und einen eigenen Verfügbarkeitszeitpunkt.
Kann ich einsteigen, sobald der RSI den überverkauften Bereich verlässt?
Damit steht lediglich B fest. Erforderlich sind weiterhin ein bestätigtes Erholungshoch, ein gültiger Rücksetzer, der erste spätere RSI-Bruch und die Kursbestätigung auf derselben Kerze. Auch der ausführbare Kurs muss die Kosten- und Risikobedingungen erfüllen.
Was geschieht, wenn der Kurs erst eine Kerze nach dem RSI ausbricht?
Verwerfen Sie die Episode, wenn der Kurs auf der ersten RSI-Ausbruchskerze die Bedingung verfehlt hat. Die Basisversion wartet nach diesem Ereignis nicht weiter; ein späterer Kursausbruch kann sie daher nicht wiederbeleben.
Werden diese RSI-Einstellungen für den Live-Handel empfohlen?
Nein. Sie machen die Lehrspezifikation und die synthetische Rechnung reproduzierbar. Andere Perioden, Niveaus oder Wartefenster sind separat zu dokumentierende und zu prüfende Varianten, keine automatischen Verbesserungen.
Begrenzt das geplante Risikolimit den tatsächlichen Verlust?
Nein. Kurslücken, Spreadänderungen, fehlende Liquidität und Ausführungsfehler können die Schätzung überschreiten. Positionsgröße, Portfolioexposition und der Umgang mit ungewissem Orderzustand bleiben eigenständige Aufgaben.
Hat das Beispiel einen profitablen Trade nachgewiesen?
Nein. Der vorgegebene Verlauf endet am Auslöser. Er zeigt die Verfügbarkeit des Musters, fixierte Niveaus und die Zulässigkeit des Kurses. Es werden weder spätere Ausführungen oder Ausstiege noch historische Tests oder Live-Ergebnisse gezeigt.
13. Technische Referenz und Geltungsbereich
Die offizielle MetaTrader-4-RSI-Referenz beschreibt den Oszillator und die Interpretation seiner Schwingungen. Periode, begrenzte Stufen, Kursbedingung, Stops, Ziel und Kostenbedingungen dieses Artikels bilden unsere ausdrücklich festgelegte Lehrspezifikation. Sie sind keine vom Anbieter empfohlenen Handelsparameter.
Forex und gehebelter Handel bergen erhebliche Risiken. Diese Strategie dient der Weiterbildung und ist keine Anlageberatung. Vergangene oder simulierte Ergebnisse garantieren keine künftige Wertentwicklung.